Поиск

💻 Базис рассчитывает на отдачу от инвестиций

ГК Базис $BAZA отчиталась по МСФО за 9 мес. 2026 года.

▪️ Выручка выросла на 28,74% г/г, до 4 460,653 млн руб.
▪️ OIBDA увеличилась на 31,73% г/г, до 2 455,236 млн руб. Рентабельность достигла 55,04% (+1,25 п.п. г/г).
▪️ OIBDAC прибавила 63,22% г/г, до 1 458,295 млн руб.
▪️ Чистая прибыль выросла на 27,92% г/г, до 1 302,539 млн руб.
▪️ Скорректированная чистая прибыль NIC увеличилась на 52,40% г/г, до 1 344,668 млн руб.
▪️ Операционный денежный поток сократился на 18,74% г/г, до 951,382 млн руб.
▪️ FCF составил −380,079 млн руб. против +130,775 млн руб. годом ранее.
▪️ Чистый долг на 30 сентября составил 38,629 млн руб. против чистой денежной позиции 1 478,323 млн руб. на конец 2025 года.

В III кв. чистая прибыль выросла на 43,40% г/г при рентабельности OIBDA 66,16%. Но за счёт чего компания намерена поддерживать такой рост?

Вчера побывала на конференции BASIS DI. Вот что интересного услышала от руководства.

🔷️ Инвестиционный цикл

Гендиректор Давид Мартиросов заявил, что Базис выходит из интенсивного инвестиционного цикла. После крупных вложений в разработку компания рассчитывает выпускать больше решений при более сдержанном росте расходов, в том числе благодаря ИИ.

В МСФО уже видно, что капитализированные расходы выросли всего на 2,74% при увеличении выручки на 28,74%. Однако денежные вложения в нематериальные активы по-прежнему значительны – 1 168,117 млн руб. за 9 мес.

🔷️ От новых продуктов до выручки

Представили Basis AIR для распределения GPU-мощностей между ИИ-задачами и BOSS – решение для наблюдаемости ИТ-систем на базе технологий приобретённой Proto. Basis AIR позволит эффективнее использовать вычислительные мощности, а BOSS – быстрее выявлять причины сбоев и оценивать их влияние на бизнес.

Но на вопрос о слабых продажах отдельных инфраструктурных решений руководство признало, что их внедрение требует перестройки ИТ-архитектуры заказчиков, а цикл реализации может занимать несколько лет. Более заметный вклад отдельных решений, в частности SDS и SDN, руководство ожидает увидеть в 2027 году. Рассчитывать на немедленный прирост выручки рано.

🔷️ Что уже приносит деньги

Выручка флагманских продуктов за 9 мес. выросла на 38,62%, до 3 354,369 млн руб. Комплементарные решения прибавили лишь 5,92%, а в III кв. продажи этой категории сократились на 45,95% г/г.

Пока основную динамику обеспечивает базовый продуктовый портфель. На конференции также признали, что партнёрская программа работает неидеально, и планируют её переработать.

Дополнительным фактором роста спроса могут стать атаки на ЦОДы и подорожание серверного оборудования. Заказчики всё больше внимания уделяют резервированию инфраструктуры и эффективному использованию имеющихся мощностей, что открывает дополнительные возможности для Базиса. Вероятно, заметный эффект мы сможем увидеть в IV кв. или начале 2027 года.

🔷️ Прогноз и дивиденды

Базис сохранил прогноз роста годовой выручки на 30–40% при рентабельности OIBDA около 60%. Значительная часть продаж традиционно приходится на IV кв., поэтому именно он станет решающим.

Международные проекты развиваются, но их возможная выручка пока не включена в прогноз.

В 2027 году компания хотела бы вернуться к двум дивидендным выплатам. Решение пока не принято. По мнению руководства, это позволит согласовать выплаты с сезонностью поступлений.

🧐 Итог

Операционный денежный поток снизился на 18,74% г/г, FCF составил −380,079 млн руб. Однако в III кв. FCF уже достиг 771 млн руб. С учётом выраженной сезонности бизнеса более показательными будут результаты всего года, особенно динамика денежных поступлений от заказчиков.

С момента моего июньского обзора акции Базиса прибавили 45%. Продолжаю позитивно смотреть на акции компании, хотя после такого роста допускаю коррекцию, которой можно будет воспользоваться для набора позиции.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

💻 Базис рассчитывает на отдачу от инвестиций

Т-Технологии. Отчет за 3 кв 2026 по МСФО

Тикер: #T
Текущая цена: 281.6
Капитализация: 755.5 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/

Мультипликаторы (LTM):

▫️ P/E - 3.6
▫️ P/BV - 0.82
▫️ NIM - 12%
▫️ COR - 4.9%
▫️ ROE - 29.1%

Что нравится:

▫️ чистая выручка выросла на 8% к/к (216.8 → 234.1 млрд)
▫️ рост чистой прибыли на 60.5% к/к (39.5 → 63.4 млрд);
▫️ чистая процентная маржа выросла с 11.6 до 12%;
▫️ кредитный портфель вырос на 8.6% к/к (3.73 → 4.05 трлн);
▫️ доля неработающих кредитов снизилась с 7.3 до 7%.

Что не нравится:

▫️

Дивиденды:

Предполагается выплата до 30% чистой прибыли за год.

СД рекомендовал выплатить дивиденды за 3 квартал 2026 года в размере 4.8 руб на акцию (ДД 1.7% от текущей цены).

Мой итог:

Операционные данные за 3 кв 2026.

Экосистема (к/к):
▫️ всего клиентов +1.6% (55.7 → 56.6 млн);
▫️ активные клиенты -0.3% (34.3 → 34.2 млн);
▫️ активные B2B клиенты +1.9% (1.04 → 1.06 млн);
▫️ количество активных пользователей в месяц 0% (34 → 34 млн).

Динамика поквартально со 2 кв 2025:
▫️ всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5 → 1.6%);
▫️ активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3 → -0.3%).

Пока выглядит так, что количество активных пользователей вышло на плато.

Чистая выручка за вычетом резервов выросла на 7.2% к/к (175.3 → 188 млрд). По видам выручки (к/к в млрд):
▫️ процентная +5.3% (157.6 → 166);
▫️ от оказания услуг +15.3% (46.4 → 53.5);
▫️ от страховой деятельности +14.1% (12.8 → 14.6).

За 9 месяцев процентная выручка выросла на 31.9% г/г (468.3 → 355.1 млрд), от оказания услуг - на 18.1% г/г (142.9 → 121 млрд), от страховой деятельности - на 11% г/г (37.2 → 33.5 млрд).

Чистая прибыль увеличилась заметно лучше выручки. Причины - снижение расхода от операций с фин. инструментами (16 → 0.7 млрд), рост дохода по курсовым разницам (0.5 → 4.8 млрд) и уменьшение эф. ставки налога на прибыль (23.7% vs 25.6% во 2 кв 2026). В 4 квартале, скорее всего, расход от операций с фин. инструментами увеличится на фоне снижения котировок Яндекса. За 9 месяцев прибыль увеличилась на 14.5% г/г (120.4 → 137.9 млрд).

Прирост по кредитному портфелю снова выше, чем был в прошлом квартале. Инвестиционный портфель клиентов увеличился на 11.4% к/к (2.25 → 2.51 трлн), а средства и активы клиентов под управлением снизились на 0.7% (6.57 → 6.52 трлн). Стоимость риска выросла с 4.7 до 4.9%, ROE - с 28.1 до 32.3%.

Т-Технология определилась с параметрами консолидации АО "Точка". В сумме покупают за 85 млрд. Из них 2/3 оплачиваются через доп. эмиссию по закрытой подписке по 320 руб в пользу "Каталитик Пипл" (потребуется примерно 170 млн акций), а 1/3 будет выкуплена у акционеров за деньги. В результате консолидации 85 млн акций "допки" останется у "Каталитик Пипл" (а это дочка Т) в виде квазиказнечейского пакета. 31 октября компания начала размещение доп. выпуска. Эта сделка со знаком плюс.

А вот другая новость насторожила акционеров компании. Т-Технологии объявила о планах приобретения до 100% акций Циан по цене 993.05 руб. Циан и так оценивался совсем недешево, а тут еще и приличная премия к рынку (на момент выхода новости). Причем явно кто-то был в курсе и акции Циан начали подрастать еще с конца октября. Да, это продолжение курса на трансформацию из банка в ИТ-компанию с своей экосистемой, но, блин, это очень дорогая оценка для Циана.

Компания улучшила свой прогноз на 2026 год:
- рост операционной чистой прибыли и совокупных дивидендов на более 25%;
- ROE на уровне 30%.

При этом за 9 месяцев операционная чистая прибыль выросла на 35% г/г (120.1 → 162.2 млрд). По примерным расчетам Т-Технология за год заработает прибыль в районе 206 млрд, что дает P/E 2026 (с учетом доп. эмиссии) = 3.9. Исходя из заданной траектории, дивиденд за 4 квартал можно ожидать в размере 4.9 руб (ДД 1.78% от текущей цены).

Пока здесь все хорошо и компания остается одним из самых интересных активов на нашем рынке. Сильно смущает только желание купить Циан по завышенной оценке.

Акции компании держу в портфеле с долей 6.34% (лимит - 6%).

Прогнозная справедливая стоимость - 409 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Т-Технологии. Отчет за 3 кв 2026 по МСФО

СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.

Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.

В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.

Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.


СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

Базис. Отчет за 1 кв 2026 по МСФО

Тикер: #BAZA
Текущая цена: 95.84
Капитализация: 15.8 млрд
Сектор: IT
Сайт: https://basis.ru/investors

Мультипликаторы (LTM):

P/E - 7.09
P/NIC - 7.43
P/BV - 2.77
P/S - 2.4
ROE - 33.6%
ND/OIBDA - отриц. ND
EV/OIBDA - 3.88
Акт/Обяз - 5.12

Что нравится:

✔️выручка выросла на 35.8% г/г (0.8 → 1.1 млрд);
✔️нетто фин доход увеличился на 98.5% к/к (19.8 → 39.3 млн).
✔️чистая прибыль увеличилась на 10.4% г/г (120 → 132 млн);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️отрицательный FCF -1 млрд против +0.7 млрд в 1 кв 2025;
✔️чиcтая денежная позиция уменьшилась на 63.5% г/г (1.5 → 0.5 млрд);

Дивиденды:

Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год:
- ND/OIBDAC меньше не более 1 - не менее 50% от NIC;
- ND/OIBDAC больше 1 и не более 2 - не менее 25% от NIC;
- ND/OIBDAC больше 2 и не более 3 - на усмотрение Совета директоров;
- ND/OIBDAC больше 3 - выплаты не рекомендованы.

Акционеры утвердили дивиденды за 1 кв 2026 год в размере 7.2 руб (ДД 7.51% от текущей цены).

Мой итог:

По итогам 1 квартал компания не предоставила никаких операционных показателей, поэтому будем смотреть финансовые.

По выручке сильный рост, но динамика снова чуть медленнее прошлых периодов. За 2025 прирост был 36.9%, а за 1 квартал не смогли дотянуть до 36%. Разбивка по сегментам (г/г в млн):
- лицензии и подписки +32.% (685 → 907);
- техническая поддержка +63.3% (95 → 155);
- прочее +4.4% (9.9 → 10.3).

Чистая прибыль также увеличилась, но заметно скромнее. Ухудшилась операционная рентабельность с 10.5 до 9.3% (появились затраты на программу мотивации и расход по ОКУ) и уменьшился нетто фин доход (51 → 39 млн), но зато эф. ставка налога на прибыль была меньше (2.7% vs 7.1% в 1 кв 2025). NIC увеличился на 90.9% (74 → 141 млн). Вообще можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.

FCF стали отрицательным. Более того, OCF тоже перешел в отрицательную зону (-0.5 млрд vs +1 млрд в 1 кв 2025). Кап. затрат выросли на 62.9% г/г (0.3 → 0.5 млрд).

Базис подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельность по OIBDA на уровне 60%. Если взять за основу эти цифры в сочетании с пониженной чистой рентабельностью относительно 2025 года, то можно рассчитывать на прибыль около 2.8 млрд (NIC - 2.67 млрд). Это дает P/E 2026 = 5.62, P/NIC = 5.92. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 8.5 руб (ДД 8.9% от текущей цены). Кстати, формально компания объявила дивиденд за 1 квартал 2026 года, но фактически это выплата с прибыли за 2025 год, так что экстраполировать ближайший дивиденд на весь год не стоит.

В целом, с учетом снижение котировок акции выглядят интересно. Совсем недавно цена уходила даже ниже оценки старта торгов. Есть только опасения, что компания не сможет удерживать хорошие темпы роста (и тут смотрим на динамику выручки). Тем более Базис уже является лидером и крупнейшим вендором ПО управления динамической ИТ-инфраструктурой. и дальше расти будет все сложнее. С другой стороны, компания в своей презентации указала, что инвестиционная фаза цикла создания экосистемы продуктов завершается. Косвенно об этом говорит показатель рекуррентных поступлений в 53% за 1 квартал 2026, тогда как в 2025 году он составлял 38%, но здесь стоит дождаться результатов за полный год, так как обычно у подобных компаний основные продажи проходят в 4 квартале. Также в ходе недавнего конференц-колла по итогам 1 квартал гендиректор Базиса намекнул, что в ближайшие 1-2 квартала может быть приобретение другой компании для расширения продуктовой линейки.

Акций компании нет в портфеле. Уже нет места, несмотря на достаточно интересную оценку. Прогнозная справедливая стоимость - 137 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Базис. Отчет за 1 кв 2026 по МСФО

🚛 Бизнес-машина едет, но с пробуксовкой

Если коротко, то «Софтлайн» — это классическая история: «когда выручка и бизнес растут, а денег от этого больше не становится». 💸

📈 Компания продолжает расти, и это видно по ключевым метрикам. Главный плюс — трансформация бизнеса в сторону собственных продуктов. Если раньше это был классический ИТ-реселлер, то сейчас «Софтлайн» — всё больше разработчик. Растёт доля собственных решений — уже 37% в структуре оборота, что составляет 9,3 млрд рублей (+5% за год).


⚠️ А теперь главное: почему прибыли почти нет?

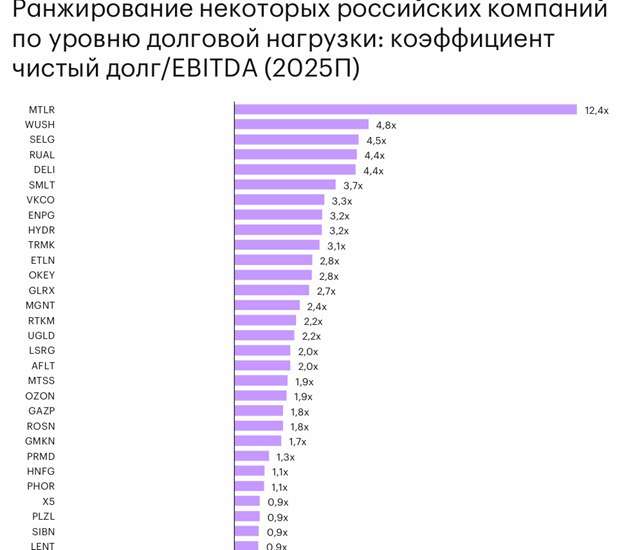
Менеджмент подтверждает, что именно процентные расходы — главная причина падения чистой прибыли. Скорректированный чистый долг составил уже 25,4 млрд рублей, а соотношение NetDebt/EBITDA подскочило до опасных 3,1х. Это очень высокий уровень, а при текущей ключевой ставке обслуживание кредитов съедает почти всю операционную прибыль. 💰🔥

Менеджмент сохраняет прогноз по году, по-прежнему обещая рост оборота до 145–155 млрд рублей и EBITDA до 9–9,5 млрд рублей, с возвращением долговой нагрузки к 2x к концу года. Звучит очень неправдоподобно. 🤨


🤔 Что делать инвестору?

Покупать акции здесь и сейчас — значит брать на себя огромный долговой риск в надежде на светлое будущее. Если вы верите в снижение ключевой ставки и бум отечественных ИТ-продуктов, можно присматриваться. Но весь сектор сейчас переживает «неважные» времена. 😬

К сожалению, лично я некоторое время назад верил в это самое «светлое будущее», и оно мне казалось близким, поэтому средняя цена актива у меня — 101,21₽ с просадкой -42,4%. 📉 Но я долгосрочный инвестор, поэтому буду ждать, а временами — может быть, усреднять. ⏳


$SOFL

🚛 Бизнес-машина едет, но с пробуксовкой

⚡️💻 «Астра»: на пути к восстановлению котировок

Акции компании «Астра» демонстрируют постепенное восстановление после падения. Разберём ключевые драйверы роста:
Внутренние факторы:
Запуск Astra Cloud — первого российского коммерческого облака на отечественных процессорах. Проект отвечает тренду импортозамещения и может привлечь корпоративных клиентов, ищущих надёжные и суверенные ИТ‑решения.Внешние факторы:
Позитивная динамика ИТ‑сектора: по словам премьер‑министра Михаила Мишустина, растёт доля отрасли в экономике и продажи отечественного ПО.Налоговые льготы: сохранение освобождения от НДС на продажу российского софта, теперь распространённое и на облачные сервисы.Государственная стратегия: указания Минцифры по внедрению отечественного ПО на критически важных объектах создают дополнительный спрос на продукты компаний вроде «Астры».Хотя текущая фундаментальная оценка компании пока не идеальна, долгосрочные перспективы ИТ‑сектора выглядят многообещающе. Инвесторы делают ставку на рост в среднесрочной и долгосрочной перспективе.

⚡️💻 «Астра»: на пути к восстановлению котировок

Ozon. Отчет за 2025 по МСФО

Тикер: #OZON
Текущая цена: 4346
Капитализация: 940.5 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - отрицательная BV
P\S - 0.94
ROE - убыток LTM
ND\EBITDA - 1.88
EV\EBITDA - 7.89
Активы\Обязательства - 0.91

Что нравится:

✔️выручка выросла на 62.1% г/г (615.7 → 998 млрд);
✔️FCF увеличился на 106.4% г/г (215.9 → 445.5 млрд);
✔️чистый долг вырос на 15.3% к/к (254.6 → 293.7 млрд), но ND\EBITDA улучшился с 1.93 до 1.88;
✔️чистая убыток уменьшился с 59.4 до 0.9 млрд.

Что не нравится:

✔️нетто финансовый увеличился на 93.9% к/к (33.7 → 65.3 млрд);
✔️дебиторская задолженность увеличилась на 23.7% к/к (11.7 → 14.4 млрд);
✔️активы меньше обязательств.

Дивиденды:

Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 70 руб (ДД 1.61% от текущей цены).

Мой итог:

Операционные показатели Озон продолжаю расти.

E-commerce (2025 г/г):
- оборот (GMV) +45.8% (2.87 → 4.19 трлн);
- количество заказов +68.7% (1.47 → 2.48 млрд шт);
Количество активных покупателей за квартал увечилось на 3.3% (63 → 65.1 млн чел).

В финтехе количество активных клиентов выросло на 7.9% к/к (38.6 → 41.7 млн чел). Стоимость риска продолжила снижаться и уменьшилась еще на 0.9% до 9.7%. Чистая процентная маржа немного улучшилась (8.8 → 8.9%).

По выручке за 2025 значительный рост г/г:
- E-commerce +53.1% (547.6 → 838.3 млрд);
- финтех +116% (91.4 → 197.3 млрд).

Можно отметить, что динамика по выручке слабее 9 месяцев, где прирост был +61.4% и +150.4%, соответственно. Возможно, это звоночки о замедлении темпов роста.

По году убыток, но на фоне прошлого года он уже формальный. Более того, за квартал прибыль выросла на 24.5% к/к (2.9 → 3.7 млрд). Если не вмешается какой-либо форс-мажор, то 2026 будет прибыльным. Единственный нюанс что в 1 кв 2026 года прибыль, скорее всего, будет меньше прибыли 4 кв 2025, но это уже фактор сезонности.

FCF по цифрам растет шикарно, но как и писалось ранее, в основном, это "достигается" за счет увеличения кредиторской задолженности, а также включения в операционный поток средств клиентов финтеха.
Чистый долг хоть и увеличился, но долговая нагрузка снизилась за счет роста EBITDA. Да, стоит напомнить, что у Озона странная практика в отчете уменьшать сумму чистого долга за счет средств клиента. В разборе чистый долг посчитан без них.

После выхода на прибыль компания стала выплачивать дивиденды. Произведена выплата за 3 квартал 2025 и в апреле совет директоров рекомендовал выплатить дивиденды за 4 квартал. Ранее представители компании говорили, что выплаты планируются и на 2026 год. Вообще, с выплатами дивидендов, как-будто можно было повременить с учетом запланированного выкупа акции для программы мотивации на 25 млрд и фактического наличия чистого долга.

Рисков по компании достаточно. Во-первых, явно идет замедление экономики, что отражается на покупательской способности людей. Во-вторых, различные негативные инициативы "прилетающие" с разных сторон. Сначала банки требовали запретить маркетплейсам предоставлять скидки при оплате товаров картами дочерних банков и снижать цены за счет собственных средств. Потом Минцифры предложило создать фонд для поддержки Почты России за счет отчислений операторов доставки посылок в размере 3% от их доходов. И сюда же повышение НДС на трансграничные товары до 22%. Все это так или иначе может повлиять на финансовые результаты компании. В 2026 году на результат также повлияют рост НДС и увеличения страховые взносов за сотрудников ИТ компаний.

Если прибыль сможет расти поквартально на 25%, то прибыль в 2026 году будет в районе 26.5 млрд. И даже если взять 30 млрд, то получается P\E 2026 = 31.35. Очень и очень дорого.

Акций компании нет в моем портфеле и пока не рассматриваю их покупку. Есть риски, оценивается дорого, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость ниже 3000 руб (при консервативном подходе).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ozon. Отчет за 2025 по МСФО

FabricaONE.AI. Почему не участвую в IPO

paywall
Пост станет доступен после оплаты

​🪙 Pocket Money - Карманные деньги. 3,5 года.

Примерно 3,5 года назад анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но в последнее время новых постов на эту тему...как будто бы и нет.
Видимо никто не хочет богатеть долго).

За 3,5 года портфель вырос с 10 тысяч до 130 тыс рублей. Рост почти на 120 тысяч, но надо понимать, что это в основном благодаря пополнению. Всего пополнений было на 105 тыс рублей. На самом деле меньше, так как Т списывал с этого счета налоги и мне пришлось немного пополнить счёт. Из за этого небольшая путаница.

В любом случае рост есть. В основном благодаря купонам и дивидендам. За всё время получил их около 25 тыс, а за 12 мес - почти 12,5 тыс. Немного, но счёт стабильно растёт.

30 процентов портфеля – облигации, остальное – акции, фонды и золото.
Сейчас облигаций меньше, нужно докупать.

Есть диверсификация по отраслям: нефтегаз, финансовый сектор, металлурги, ИТ, телеком и т.д.
Почти все самые известные компании есть в портфеле.
40% портфеля занимают Лукойл, Сбер, Татнефть и Роснефть. $LKOH $SBER $TATNP $ROSN
Так же усилил диверсификацию портфеля за счёт сетевых компаний: Россети Центр + центр и Приволжье. $MRKP $MRKC
Многие в них не верят, но посмотрите как они растут последние полгода и год. И это они ещё дивиденды не анонсировали. Плюс стабильно растут тарифы, да и компании пока ещё дешёвые.
Можно сказать, что это мои фавориты на этот год.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок облигаций: Апри 13, Селектел, А101, Яндекс Финтех.

Если было полезно/интересно, то можете поставить оценку. 🚀
Продолжаем инвестировать.

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

Начало торговой недели порадовало российский рынок положительной динамикой. МосБиржа закрылась на уровне 2784,32 (+0,86%), РТС — 1114,12 (+2,14%). Основными драйверами выступили высокие нефтяные котировки и стабилизация рубля после недавнего укрепления.

Долгожданный отскок состоялся, однако он сопровождается низкой торговой активностью. Покупатели фокусировались на голубых фишках с максимальным весом в индексе: Сбер, Газпром, Лукойл, Норникель.

Устойчивый подъём выше 2800 выглядит нереалистичным на текущий момент. Чтобы выйти из привычного коридора 2750–2800, рынку нужны дополнительные драйверы, которых пока нет.

📍 Час Х приближается: Котировки Brent удерживаются в районе $110 за баррель на фоне напряженности вокруг Ирана. Вашингтон в ультимативной форме требует разблокировать Ормузский пролив до ночи 7 апреля, угрожая точечными ударами по энергетической и транспортной инфраструктуре.

Одновременно с этим через посредников обсуждается 45-дневное перемирие, однако, по оценкам экспертов, вероятность прорыва в ближайшие часы низка.

Очевидно, что Трамп, стремится к быстрому выходу из военной фазы: высокая нефть бьёт по его рейтингам, а публичные жёсткие заявления лишь маскируют эту уязвимость. Решающий фактор — сможет ли Иран предложить условия, которые Трамп сможет «продать» как победу.

📍 Добровольные пожертвования: На встрече с Путиным бизнес обсуждал налог на сверхприбыль (windfall tax) как способ закрыть дыру в бюджете. Идея всплыла после того, как один из предпринимателей заявил о добровольном взносе. Но и Кремль, и РСПП считают, что такие платежи не должны быть принудительной системой — только частной инициативой.

Глава РСПП Шохин отметил, что механизм windfall tax уже прописан в законодательстве, но загвоздка в том, что у многих компаний сейчас нет прибыли — они в убытках. Однако есть сектора, которых это может коснуться, и разговоры об этом ходят не первый день. Это сектор удобрений, золотодобычи и банковский. Стоит отметить и энергетический сектор: если судить по недавней волне годовых отчётов, его финансовые показатели выглядят весьма уверенно.

📍 Из корпоративных новостей:

Фикс Прайс СД дивиденды за I кв 2026 года 0,11 руб/акцию (ДД: 17%) ВОСА — 8 мая. Отсечка — 19 мая.

Новатэк учредил компанию для строительства собственных судов и плавучих конструкций.

Ламбумиз РСБУ 2025 год: Выручка ₽2,78 млрд (+1,3%), Чистая прибыль ₽0,2 млрд (-27,9% г/г).

Озон СД 9 апреля рассмотрит рекомендацию по дивидендным выплатам по итогам 2025 г.

Совкомбанк дочерняя компания B2B-РТС планирует направлять на дивиденды 80% прибыли в 2026 году.

ЭсЭфАй погасило казначейские акции в размере 3,2% уставного капитала.

• Лидеры: Фикс Прайс
#FIXR (+8,48%), ОВК #UWGN (+7,15%), ММК #MAGN (+4,43%), ЮГК #UGLD (+3,16%).

• Аутсайдеры: Россети Волга
#MRKV (-3,6%), Novabev #BELU (-2,18%), Самолет #SMLT (-2,05%), ВК #VKCO (-1,24%).

07.04.2026 - вторник

•
#POSI Позитив финансовая отчетность за 2025 год, день инвесторов
•
#PIKK Пик СД примет рекомендации по оферте "Недвижимых активов"
•
#GCHE Черкизово закрытие реестра по дивидендам 229,37 руб. (дивгэп)
•
#GEMA ММЦБ cобрание акционеров по допэмиссии
•
#YDEX Яндекс презентация обновления Алисы AI
•
#DATA Arena Day - ежегодная ИТ-конференция
•
#UPRO Юнипро собрание акционеров.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

🟥 ИнвестВзгляд: Софтлайн

💭 Высокие цели требуют больших усилий и терпения...


💰 Финансовая часть (2025 год)

📊 Оборот компании составил 131,9 млрд ₽. Этот показатель свидетельствует о высокой деловой активности предприятия, его активном участии в программах по импортозамещению. Валовая прибыль достигла 46,6 млрд ₽. Несмотря на существенный объём, дальнейший рост этого показателя может быть ограничен из-за значительных операционных расходов и относительно высокой долговой нагрузки.

🧐 Скорректированная EBITDA составила 8,1 млрд ₽, что оказалось ниже ранее прогнозируемых значений (9–10,5 млрд ₽). Операционная прибыль (EBIT) — 2,4 млрд ₽. Маржинальность этого показателя находится под давлением из-за необходимости инвестиций в развитие и высокой конкуренции на рынке, что снижает итоговую эффективность операционной деятельности.


🫰Оценка

🤔 По сравнению с конкурентами, такими как Группа Астра и Positive Technologies, компания Софтлайн пока демонстрирует более низкие показатели рентабельности и эффективности бизнеса. Высокий коэффициент P/E (отношение цены акции к прибыли) и отсутствие дивидендных выплат свидетельствуют о том, что Софтлайн находится на более раннем этапе развития — в стадии активного роста, сопровождающегося значительными инвестициями. Для компании особенно важно повысить операционную эффективность.


✅ Триггеры

🏳 Активное привлечение новых клиентов из государственного и корпоративного секторов, а также возможное расширение деятельности на рынки стран СНГ способствуют увеличению масштабов бизнеса и укреплению рыночных позиций компании.

🇷🇺 Государственная поддержка и высокий спрос со стороны корпоративных заказчиков на отечественные IT-решения выступают ключевыми факторами роста выручки и доли рынка, формируя устойчивый долгосрочный тренд развития компании.


📛 Риски

📉 Усиление конкуренции со стороны других российских IT-компаний и нехватка квалифицированных специалистов в отрасли могут стать препятствием для роста бизнеса. Это способно привести к увеличению операционных расходов и снижению качества выполнения проектов.

🏦 Экономические спады, инфляция, изменения в законодательстве и геополитические риски могут оказать негативное влияние на спрос на IT-услуги, затруднить доступ к финансированию и ухудшить общие финансовые результаты компании.


🔀 Технический анализ

↗ Тренд медвежий (см. график). Определить текущую фундаментальную стоимость довольно сложно, однако перспективы у компании отличные — стоит дождаться разворота. Пробитие уровня 90₽ станет... (продолжение в закрытом канале InvestVzglyad_CHANNEL)


📌Итог

😎 СофтЛайн уверенно закрепился на российском рынке информационных технологий, оперативно приспосабливаясь к изменениям внешней среды и делая акцент на замещение зарубежных продуктов отечественными аналогами. В арсенале компании — широкий спектр ИТ-решений и прочные партнерские отношения с бизнесом и государственными структурами. Вместе с тем, стремительное развитие бизнеса требует существенных финансовых вложений.

🎯ИнвестВзгляд: Инвестиции в Софтлайн сопряжены как с высоким потенциалом роста на фоне импортозамещения, так и со значительными рисками. Цель ... (продолжение в закрытом канале InvestVzglyad_CHANNEL)

✅ Держу в долгосрочном портфеле.


$SOFL $ASTR $POSI
#Софтлайн #SOFL #ИнвестВзгляд #Финансы #Прогнозы #Инвестиции #Акции

🟥 ИнвестВзгляд: Софтлайн

🟥 ИнвестВзгляд: Софтлайн (полная версия)

paywall
Пост станет доступен после оплаты

​🎄🌲🎄Стратегия на 2026. Сила внутреннего рынка. Идея чучхе.

Стратегия от компании Атон. Обычно у них интересные стратегии. В этот раз это книжка на 186 стр, но постараюсь изложить кратко. На пару страниц)

Основной прогноз по индексу
Московской биржи — достижение 3 300–3 500 пунктов в течение года, что предполагает потенциал роста около 25% относительно текущего уровня. На рынке сохранится высокая волатильность на фоне геополитических событий.

Что нас ждет?
Снижение процентных ставок. Нормализация премии за риск. Переток денег из депозитов в акции.

Фавориты: Озон, Х5, Яндекс, Т, Сбер, Ренессанс, Новатэк, Русал, Полюс, Интер РАО. $OZON $X5
2 эшелон: Лента, Циан, Мать и дитя, Эн+.
Есть и другие варианты развития событий: негативный и позитивный. Первый – 2400-2600 по индексу, второй – 3800-4000. $TMOS
Интересно, кто нибудь прогнозирует рост до 5000? В прошлом году Цифра отличились.

Ожидаемые дивиденды в 2026 году.
Средняя дивидендная доходность российского рынка акций составляет 10%.
Топ-5 бумаг с самой высокой дивидендной доходностью — ЦИАН (30%), ВТБ (~28%), Х5 (20%), МТС (17%) и «Хэдхантер» (16%). $CNRU $VTBR
При этом для части компаний столь высокие выплаты будут разовыми, и их дивидендная доходность должна нормализоваться в последующие годы. Суммарный объем дивидендов за 2025 год снизится примерно на 30% год к году из-за падения прибыли компаний, прежде всего экспортоориентированных.
К концу 2026 года ключевая ставка может снизиться до 12%, а ее среднее значение по году видится в районе 14%.
По полной доходности лидером может стать ВТБ, Глоракс, Яндекс, Интер РАО, ОЗОН.

Облигации.
На рублевом рынке облигаций в лидерах корпоративные бумаги:
Авто финанс банк, АФК, Балт лизинг, ЛСР, ГТЛК, ДелоПортс, ДельтаЛизинг, Х5, Инарктика, Медскан, Яндекс, МТС, РЖД, Ростелеком, Сбер, Селектел, Томская область, Ульяновская область, Эталон финанс.
В основном это бумаги с рейтингом ААА – А, но есть и ВВВ.
Доходность в среднем 15-21 процент ( к погашению), дюрация – 1,2-2 года.

🎄Эффект от новых налогов.
Повышение НДС до 22% на всю продукцию, кроме социально значимых товаров и других операций, ранее не облагаемых НДС больше всего повлияет на такие компании:
- Яндекс, Икс 5, лента, Озон, Хэндерсон, Все инструменты, Фикс Прайс, М.Видео - Эффект на EBITDA может составить минус 3-5%.
- НДС на трансграничные покупки через маркетплейсы.
Постепенное снижение порога доходов для обложения НДС 60 млн руб. →10 млн рублей к 2028 г. Так же эти меры приведут к снижению EBITDA примерно на 1-3 пп.
- Повышение ставки страховых взносов для работников ИТ компаний. Эффект на EBITDA может составить минус 2-5%.

Российский рынок акций —один из самых дешевых по показателям P/E и EV/EBITDA.
Российский рынок торгуется с дисконтом около 20% к ближайшей развивающейся экономике — Турции. Рынок России почти в 5 раз дешевле, чем рынок США по P/E 2026 года.

Ожидаемая дивидендная доходность — 8,2% за ближайшие 12 месяцев — существенно превышает показатели других развивающихся и развитых рынков.

В общем рынок дешёвый, надо брать. Но не всё подряд. Если кардинально ничего не поменяется в геополитике, то не стоит ждать большого роста.
Дивиденды - есть интересные истории, но супер дивидендов стоит ждать только у некоторых компаний. А так скорее даже снижение.

🎄Надежда на свои силы. Вспоминается идея Чучхе.
Чучхе — это государственная идеология Северной Кореи, основанная на принципах самобытности, самостоятельности и опоры на собственные силы, что означает, что человек является хозяином своей судьбы, но в рамках строгой партийной и вождистской системы. Это сочетание философской концепции «человек решает всё» с национальным консерватизмом, самодостаточностью (автаркией) и культом личности вождя, оправдывающее закрытость страны и подчинение личности коллективу.

Как людям живётся в Северной Корее? Можно почитать на эту тему или фильмы посмотреть...

Успешных инвестиций.

В экосистеме СПБ Биржи открыта книга заявок на покупку акций венчурного фонда brainbox_I

В экосистеме СПБ Биржи открыта книга заявок на покупку1 акций венчурного фонда brainbox_I. Новый механизм, разработанный дочерними операционными компаниями СПБ Биржи — СПБ Банком и СПБ Клирингом, предоставляет инвесторам возможность приобретать на внебиржевом рынке акции быстрорастущих непубличных компаний и венчурных фондов. Приём заявок продлится до 9 февраля 2026 года включительно.

Фонд brainbox_I — фонд для частных инвесторов, инвестирующий в капитал стартапов на ранних стадиях. Фонд специализируется на инвестициях в российские ИТ-компании, создающие решения на базе искусственного интеллекта. В портфеле фонда уже есть пять стартапов. Якорные инвестиции фонда обеспечены собственным капиталом команды и акционеров brainbox.vc.

«Чтобы купить2 акции фонда, инвестору достаточно заполнить простую форму на сайте brainbox.VC. После этого будет назначена встреча со специалистом фонда, который подробно расскажет об эмитенте, его целях привлечения финансирования и предложит выбрать брокера для заключения сделки», — пояснил Сергей Егоров, управляющий партнёр венчурного фонда brainbox_I, член совета директоров платформы brainbox.VC

Группа СПБ Биржи в конце ноября представила механизм, который позволяет малым и средним компаниям и венчурным фондам привлекать финансирование до их выхода на публичный рынок, а инвесторам — участвовать в росте перспективных компаний. Первыми компаниями, чьи акции будут доступны инвесторам в рамках нового механизма, выступают эмитенты, представленные на инвестиционной платформе «Аврора» и краудинвестинговой — brainbox.VC.

Как работает механизм, разработанный дочерними операционными компаниями СПБ Биржи — СПБ Банком и СПБ Клирингом:

1. Инвесторы подают брокерам заявки на покупку акций компаний, представленных на инвестиционных платформах.
2. СПБ Банк выкупает акции выбранных компаний на сумму, равную совокупному объёму заявок брокеров.
3. СПБ Банк в режиме внебиржевых сделок с участием центрального контрагента (СПБ Клиринг) заключает сделки с брокерами, передавая им акции и получая денежные средства.

Подробнее о работе механизма и эмитенте можно узнать во время прямого эфира с участием исполнительного директора по развитию первичного рынка ценных бумаг СПБ Биржи Ивана Сузимова и управляющего партнёра венчурного фонда brainbox_I Сергея Егорова. Прямой эфир состоится 16 декабря в 18:00 мск в официальных каналах СПБ Биржи: VK и Telegram.

Примечания:
1 — Сделки доступны неквалифицированным инвесторам после прохождения тестирования.
2 — Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Компании группы СПБ Биржи не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

О brainbox.VC
brainbox.VC — краудинвестинговая платформа для инвестиций в IT-стартапы от 5 000 рублей. Запущена в 2023 году и входит в экосистему венчурного фонда brainbox_I. Платформа действует на основании лицензии Банка России № 77 от 17 июня 2023 года. За период с 2023 по 2025 год через Brainbox.VC были профинансированы 20 IT-компаний. Сообщество платформы насчитывает более 21 000 зарегистрированных пользователей, а общий объем инвестиций превысил 550 млн рублей.


Официальное сообщение.
Официальные MAX, VK и Telegram

IPO Базиса - параметры, оценка и перспективы

На фондовом рынке станет на одного эмитента из ИТ сектора больше. Компания Базис сегодня объявила ценовой диапазон первичного публичного предложения акций. Он установлен на уровне от 103 рублей до 109 рублей.

💼 Такой индикативный диапазон размещения соответствует рыночной капитализации компании в 17–18 млрд рублей. А ранее в СМИ звучали оценки Базиса на уровне 25–35 млрд рублей. Получается, что продающие акции миноритарные акционеры не стали скупиться и предложили рынку выгодный дисконт. Среди текущей "пир группы" та же Астра торгуется 8,6 EV/OIBDA.

Размещение акций ниже фундаментальной стоимости бизнеса должно привлечь внимание инвесторов. Интерес к IPO Базиса должен быть высоким, учитывая, что компания является национальным лидером на рынке программного обеспечения для управления динамической ИТ-инфраструктурой. По итогам первых девяти месяцев 2025 года компания увеличила выручку и чистую прибыль на 57% и 35% соответственно, что является лучшим результатом среди публичных ИТ-компаний.

📊 У Базиса интересная бизнес-модель, где около половины доходов приходится на рекуррентную выручку. Это обеспечивает стабильный денежный поток и позволяет сгладить сезонность в бизнесе. По итогам девяти месяцев компания показала сильный рост чистой прибыли, в то время как многие представители ИТ-сектора завершили отчётный период с убытком.

Заявки на участие в IPO принимаются до 9 декабря, а старт торгов ожидается в среду, 10 декабря. Бумаги включены во второй уровень листинга Мосбиржи под тикером BAZA и будут доступны широкому кругу инвесторов. Объём планируемого размещения составляет около 3 млрд рублей. Руководство компании нацелено на сбалансированную аллокацию между розничными и институциональными инвесторами.

«Мы рассматриваем публичный статус как инструмент повышения акционерной стоимости и как дополнительное конкурентное преимущество на рынке, где доверие к вендору и устойчивость его бизнес-модели являются критическими факторами при выборе долгосрочного партнера», - отметил гендиректор Базиса Давид Мартиросов.

Грядущее IPO станет первым и наверное последним среди ИТ-компаний в этом году. Базис имеет понятные перспективы и бизнес-модель, поэтому я рад встречать нового эмитента на Мосбирже, особенно с учётом размещения ниже фундаментальной стоимости.

❗️Не является инвестиционной рекомендацией

IPO Базиса - параметры, оценка и перспективы

🔥Итоги 51 месяца инвестиций. Портфель 2,2 млн ₽. Капитал прибавил 127 000 ₽

Продолжаю открыто делиться с вами итогами своего инвестирования. Позади 4 года и 3 месяца, как я внес на брокерский счет первую тысячу рублей. Время подбить все цифры и подвести итоги ноября 2025 года, поехали!

💼 Портфель на 1 ноября 2025

В мой портфель входят 4 брокера (Т-Инвестиции, А-Инвестиции, СберИнвестиции и БКС) и по состоянию на 1 ноября 2025, сумма на всех счетах составляла 2 132 050 ₽.

💸 Пополнения

В ноябре пополнил портфель на 36 000 ₽.
Пополнения за 10 месяцев 2025 года составили 378 000 ₽.

🤑Сколько всего проинвестировал в 2025 году?

За одиннадцать месяцев пополнения извне на счет 378 000 ₽, реинвестирование на данный момент составляет 147 550 ₽. В общей сложности пока вышло 525 550 ₽. Вместе с реинвестом планирую приобрести активов минимум на полмиллиона рублей. Цель минимум выполнена.

😐 Что произошло с портфелем за ноябрь?

После двух минусовых месяцев, в ноябре портфельчик немного стал жирнее, но все это минимальные колебания, что в одну, что в другую сторону из-за волатильности акций на фоне новостных вбросов по поводу мирного урегулирования конфликта на северном причерноморье.

В любом случае, моя ставка сделана – ставка на прекрасное будущее моей любимой Российской Федерации. Акций становится больше, и да, это не клише о сжимающихся пружинах и иксах, хотя, если поугарать, то и его можно приплести. Более обстоятельно о принципах инвестирования можете почитать вот в этом тексте: “дивиденды и зачем они нам нужны?”.

💼 Мой портфель и ТОП-5 акций

Сумма вложений и их стоимость

● Проинвестировано: 1 646 500 ₽
● Общее состояние портфеля: 2 259 000 ₽
● Доходность на основе XIRR: 15,5% годовых.

Портфель за ноябрь вышел в плюс на 127 000 ₽. Без учета выплат и пополнения данная сумма составила 89 500 ₽, что тоже вполне приемлемо.

🛍 Покупки ноября

В ноябре у меня был план и я его придерживался. Моя стратегия инвестирования позволяет мне не обращать внимание на истеричек на рынке и регулярно, на еженедельной основе, покупать дивидендные акции, облигации и немного золота.

Акции:
● Мать и Дитя: 2 шт.
● НоваБев Групп:9 шт.
● Газпром нефть: 4 шт.
● Роснефть: 1 шт.
● Новатэк: 1 шт.
● Русагро: 5 шт.
● ФосАгро: 1 шт.

Облигации:
ГТЕК, Глоракс, Уралкуз, Лид Капитал, ОФЗ 26240.

Золото:
GOLD: 1 741 шт.

💰 Дивиденды 2025

Дивидендно-купонная зарплата на сегодняшний день:

● Январь: 15389 ₽
● Апрель: 6 997 ₽
● Май: 3 563 ₽
● Июнь: 28 012 ₽
● Июль: 8 898 ₽
● Август: 44 500 ₽
● Сентябрь: 1 283 ₽
● Октябрь: 36 009 ₽
● Ноябрь: 1 452 ₽

💰 Дивиденды и купоны за все время

● 2022 – 26 000 ₽
● 2023 – 57 000 ₽
● 2024 – 159 299 ₽
● 2025 – 147 500 ₽

Планы в начале года поставил амбициозные, увеличить пассивный доход в два раза относительно 2024 года, но планы планами, а жестокая реальность оказалась вполне реальностью, все как в жизни. Но в этом всем самое главное то, к чему мы идем и какие большие цели мы ставим перед собой. Продолжаю увеличивать количество активов и наращивать капитал. Все получится.

🍸 Чем запомнился ноябрь?

Почти как и все предыдущие месяцы, ноябрь запомнился смешными действиями наших инвесторов в акции, которые шатали индекс вверх и вниз, будто катаясь на американских горках.

Вышел на IPO ДОМ РФ, одна из многих госконтор, которая стала публичной, показав пример другим, ведь поручение Темнейшего об увеличении капы фондового рынка надо выполнять.

SFI, продав Европлан решил вознаградить себя через дивиденды, с чем я от всей души поздравляю тех, кто был в акциях до этого эпохального события, еще и на выкуп акций по хорошей цене успели. Лезть сейчас туда смысла не вижу.

Немного рефлексии по прошествии четырех лет инвестиций. Первое и самое главное, что я прекрасно понимаю, что 2 млн ₽, ничтожно маленькая сумма, в принципе, как и 20 млн ₽, для того, чтобы чувствовать себя защищено и хорошо в финансовом плане. Но несомненно, это лучше, чем ноль.

Чтобы быть уверенным в завтрашнем дне (при прочих равных, замечу, давайте тут уберем, что инвесторов накуканаят, биржу закроют, и вообще, вспомните 90-е, оставьте эти байки для других), необходимо, чтобы инвестиции приносили в 5-10 раз больше дохода, чем он есть сейчас (при условии, что вы себе сейчас ни в чем не отказываете, хорошо кушаете, можете купить машину, оплатить лечение себе и близким и так далее), если вдруг вас уволят с работы или вы сами станете недовольны ею.

Поэтому предстоит большой и длинный путь к заметным суммам, с которыми можно чувствовать себя уверенным человеком и твердо стоять на ногах.

Но эти два миллиона дали понять, что дисциплина творит чудеса на любых суммах, дисциплина – самое важное в инвестировании (даже в спекуляциях, боже упаси, что я прошел стороной эту темную и сторону) и придерживаясь ее, согласно тем идеям, благодаря которым вы оказались на рынке, выбрав правильную ставку, неминуемо вас ждет хороший результат.

Что я имею в виду, говоря об идее? Идея – это то, с чем человек приходит на рынок (в конкретном случае я) и регулярно начинает заносить в наше любимое казино. Не идеи на краткосрок, что на горизонте двух месяцев акция выстрелит и принесет вот столько сантиков, а потом выходит отчет, и ву-аля, не получилось, а более глобально.

Что с Россией все будет хорошо, соответственно, если под этим пунктом у вас стоит галочка”да”, значит, у вас открывается весь спектр российских акций. После этого вы можете решить, раз с Россией все хорошо, то видимо, IT-индустрия будет развиваться (ни в коем случае не призываю к действию, вместо ИТ подставьте любую другую отрасль) и можно на это поставить свои деньги купив какое-то количество акций и регулярно докупать по тому графику, который вы для себя определили. Начав так поступать, вы поймете насколько проще и легче стало инвестировать. Вас уже не будут волновать так сильно красные цифры на экране в приложении брокера, вас будут волновать более глобальные вопросы.

Я свой выбор сделал. Поэтому инвестировать мне легко. В России, чтобы быть богатым, нужно жить долго. У нас все получится!

Кайфуем, радуемся жизни, радуемся зиме, готовимся к новому году, наряжаем елку и продолжаем покупать только качественные и хорошие активы. Все идет по хорошему сценарию, самому лучшему из всех возможных на данный момент. Все мы стали чуточку старше, лучше, а возможно, даже богаче. А у нас все также биржа не закрыта, а инвесторы не на заводе. Всех обнял, приподнял, поставил! 💙

❗ Сервис, где веду учет инвестиций!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

🔥Итоги 51 месяца инвестиций. Портфель 2,2 млн ₽. Капитал прибавил 127 000 ₽

Ozon. Отчет за 3 кв 2025 по МСФО

Тикер: #OZON
Текущая цена: 3723
Капитализация: 805.7 млрд.
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

P\E - убыток
P\BV - отрицательная балансовая стоимость
P\S - 0.89
ROE - убыток
ND\EBITDA - 1.93
EV\EBITDA - 8.05
Активы\Обязательства - 0.9

Что нравится:

✔️выручка за 9 мес выросла на 73.2% г/г (397.5 -> 688.6 млрд);
✔️за 9 мес FCF увеличился в 4 раза г/г (75.2 -> 305.4 млрд);
✔️чистый долг вырос на 6.2% к/к (239.9 -> 254.6 млрд), но ND\EBITDA улучшился с 2.33 до 1.93;

Что не нравится:

✔️нетто финансовый доход за 9 мес вырос на 62.5% г/г (30.1 -> 48.9 млрд);
✔️убыток за 9 мес -4.6 млрд. Хотя это меньше, чем убыток -41.9 млрд за 9 мес 2024;
✔️активы меньше обязательств.

Дивиденды:

Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.

Совет директоров рекомендовал выплатить дивиденды в размере 143.55 руб по итогам 9 месяцев 2025 года (ДД 3.86% от текущей цены).

Мой итог:

В части операционных показателей Озон просто машина.

E-commerce (9 мес г/г):
- оборот (GMV) +50.8% (1.92 -> 2.9 трлн);
- количество заказов +62.9% (1 -> 1.6 млрд шт);
Количество активных покупателей за квартал увечилось на 4.1% (60.5 -> 63 млн чел).

В финтехе количество активных клиентов выросло на 12.2% к/к (34.4 -> 38.6 млн чел). Стоимость риска за квартал снизилась на 1%, но неприятно, что постепенно снижается чистая процентная маржа с учетом резервов (8.8 против 9.4%, а в 2024 году во 2 и 3 квартале ЧПМ вообще был 13.9 и 12.1%, соответственно).

По выручке за 9 мес значительный рост г/г:
- E-commerce +61.4% (357 -> 576.2 млрд);
- финтех +150.4% (54.7 -> 137 млрд).
Доля финтеха в выручке выросла с 13.2 до 19.2%.

В 3 квартале Озон наконец-то вышел в прибыль, заработав 2.9 млрд. С учетом того, что в 4 квартале исторически выручка показывает хороший прирост есть шанс, что по итогам года также компания покажет чистую прибыль. Но если в этом не получится, то за 2026 прибыль должна быть с очень высокой вероятностью.

FCF по цифрам растет шикарно, но как и писалось ранее, в основном, это "достигается" за счет увеличения кредиторской задолженности, а также включения в операционный поток средств клиентов финтеха. А еще странная практика в отчете уменьшать сумму чистого долга за счет средств клиента. В разборе чистый долг посчитан без них.

Не успел Озон выйти хотя бы в небольшую прибыль, а уже были объявлены дивиденды за 9 месяцев. Как-то это странно с учетом того, что по факту это будет выплата в долг. Более того, представители компании сказали, что и за 2026 ожидается сопоставимая выплата. Сюда же можно добавить планы по байбэку на 25 млрд для программы долгосрочной мотивации менеджмента. Не рановато ли все это?

Ну и из последних "нарисовавшихся" рисков - "наезд" крупных банков на маркетплейсы. Эти банки требуют запретить маркетплейсам предоставлять скидки при оплате товаров картами дочерних банков и снижать цены за счет собственных средств. Здесь же комментарий от Силуанова, что "компании на маркетплейсах не в полном объеме соблюдают налоговое законодательство, Минфин и ФНС прорабатывают соответствующие меры". Все это может привести к потерям Озона, как минимум в финтех секторе, который, как было указано выше, растет высокими темпами. А какой может быть максимум, пока неясно.

Акций компании нет в моем портфеле и пока не рассматриваю их покупку. Есть риски, оценивается дорого, балансовая стоимость все еще отрицательная.
По логике надо дождаться даже не годового отчета, а отчета за 1 кв 2026 года, где можно будет посмотреть на влияние роста НДС и увеличения страховые взносов за сотрудников ИТ компаний. Хотя, возможно, к тому времени котировки уже сильно разгонят.
Расчетная справедливая цена - 4415 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Ozon. Отчет за 3 кв 2025 по МСФО