🚛 Бизнес-машина едет, но с пробуксовкой
Если коротко, то «Софтлайн» — это классическая история: «когда выручка и бизнес растут, а денег от этого больше не становится». 💸
📈 Компания продолжает расти, и это видно по ключевым метрикам. Главный плюс — трансформация бизнеса в сторону собственных продуктов. Если раньше это был классический ИТ-реселлер, то сейчас «Софтлайн» — всё больше разработчик. Растёт доля собственных решений — уже 37% в структуре оборота, что составляет 9,3 млрд рублей (+5% за год).
⚠️ А теперь главное: почему прибыли почти нет?
Менеджмент подтверждает, что именно процентные расходы — главная причина падения чистой прибыли. Скорректированный чистый долг составил уже 25,4 млрд рублей, а соотношение NetDebt/EBITDA подскочило до опасных 3,1х. Это очень высокий уровень, а при текущей ключевой ставке обслуживание кредитов съедает почти всю операционную прибыль. 💰🔥
Менеджмент сохраняет прогноз по году, по-прежнему обещая рост оборота до 145–155 млрд рублей и EBITDA до 9–9,5 млрд рублей, с возвращением долговой нагрузки к 2x к концу года. Звучит очень неправдоподобно. 🤨
🤔 Что делать инвестору?
Покупать акции здесь и сейчас — значит брать на себя огромный долговой риск в надежде на светлое будущее. Если вы верите в снижение ключевой ставки и бум отечественных ИТ-продуктов, можно присматриваться. Но весь сектор сейчас переживает «неважные» времена. 😬
К сожалению, лично я некоторое время назад верил в это самое «светлое будущее», и оно мне казалось близким, поэтому средняя цена актива у меня — 101,21₽ с просадкой -42,4%. 📉 Но я долгосрочный инвестор, поэтому буду ждать, а временами — может быть, усреднять. ⏳
$SOFL
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.
Богатство и Библия: Бытие 33:19;35:4
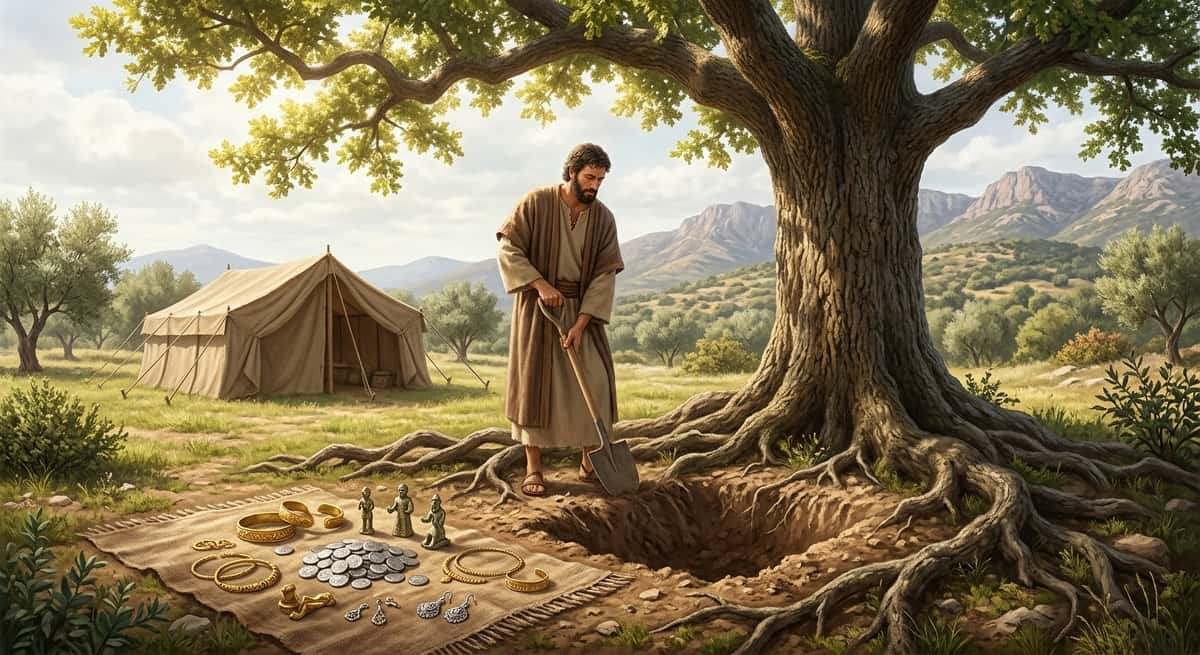
Иаков купил землю и на её окраине закопал под деревом языческие религиозные украшения, собранные со своего племени, чтобы очистить их от идолопоклонства. "И купил часть поля, на котором раскинул шатёр свой, у сынов Еммора, отца Сихема, за сто серебряных монет."
"И отдали Иакову все изделия для поклонения идолам, что были у них, даже серьги из их ушей, и закопал их Иаков под дубом, который близ Сихема. И оставил их безвестными даже до нынешнего дня." Бт.33:19;35:4.
Энергия для воздушных гаваней
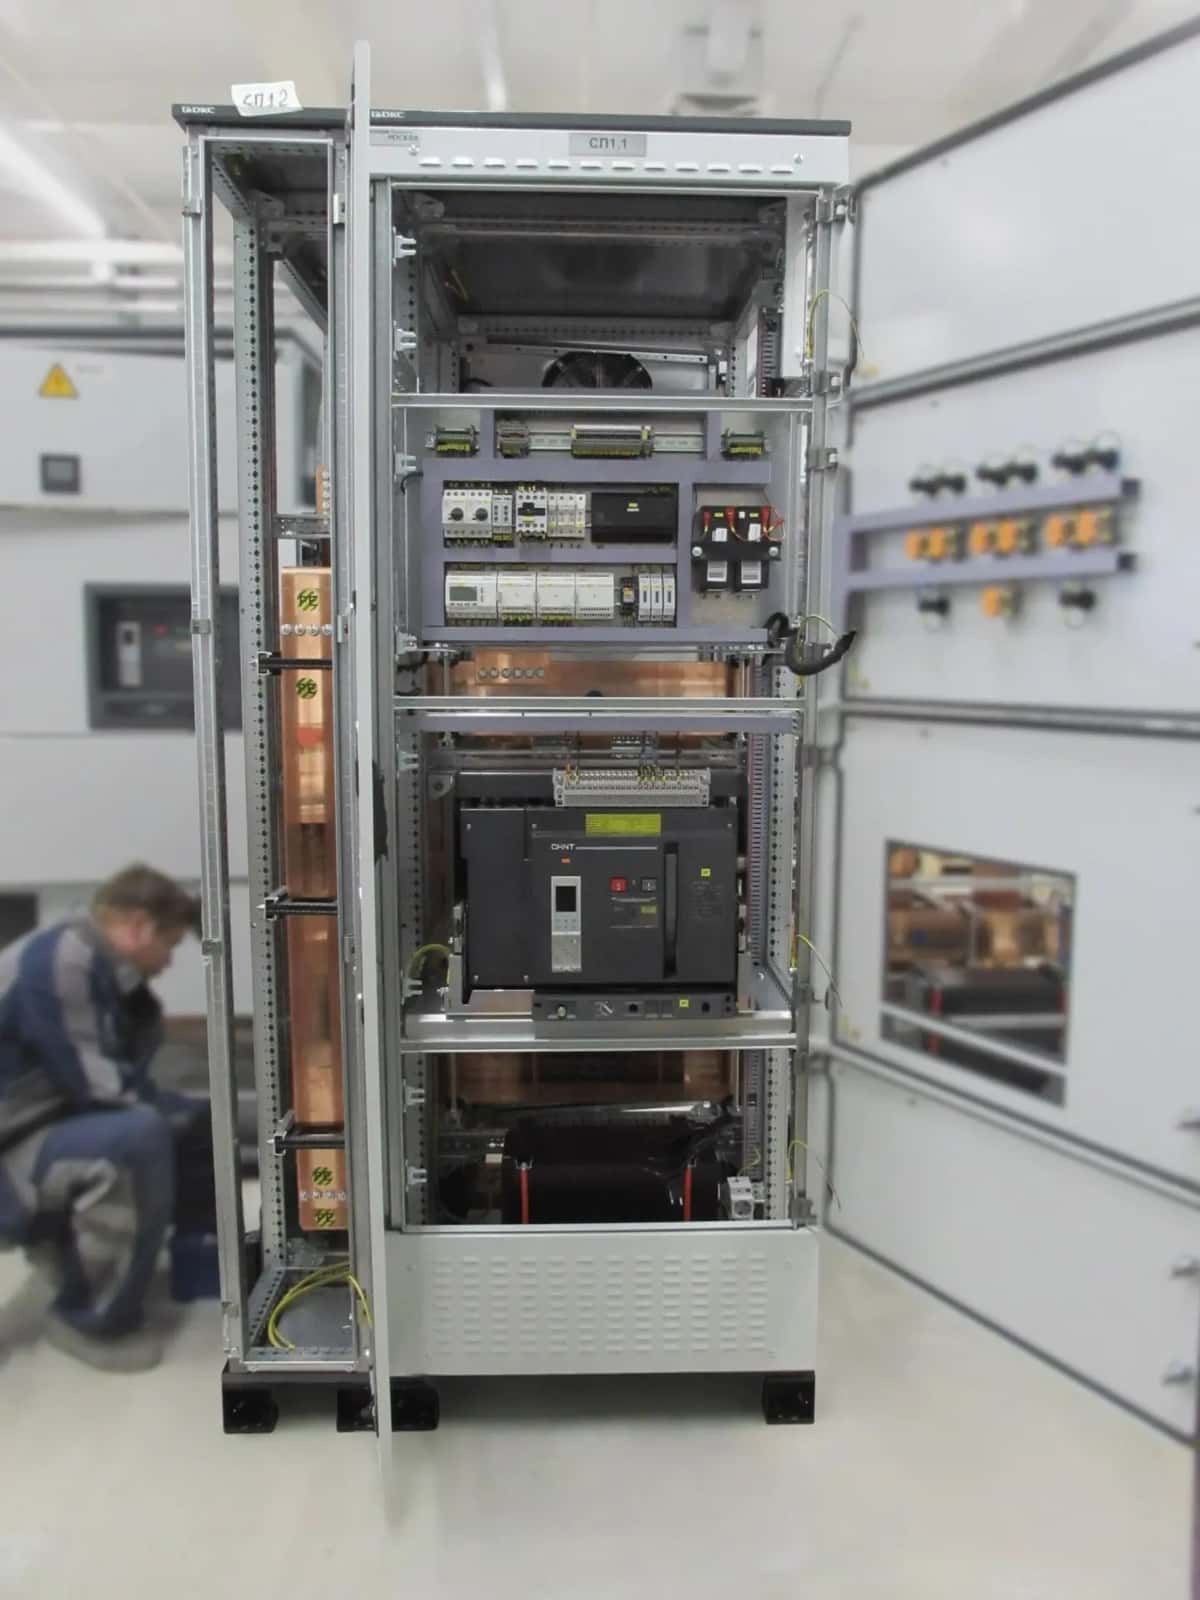
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.