Поиск

ОАК планирует масштабную экспансию в Индию

В ближайшие месяцы Объединенная авиастроительная корпорация (#ОАК) и Hindustan Aeronautics планируют заключить соглашение о локализации в Индии производства гражданских лайнеров Sukhoi Superjet 100. При этом варианты сотрудничества могут быть различными, начиная от лицензии и заканчивая совместным предприятием.

Ранее в январе нынешнего года ОАК и Hindustan Aeronautics подписали договор, регулирующий их сотрудничество по вопросам, связанным с локализацией Sukhoi Superjet 100. Согласно ему, Hindustan Aeronautics должна получить лицензию на выпуск и продажу Sukhoi Superjet 100, включая необходимые для его технического обслуживания узлы и детали.

ОАК же будет содействовать Hindustan Aeronautics в переоснащении ее мощностей для производства Sukhoi Superjet 100 путем консультаций, услуг по проектированию и привлечения специалистов. «Дорожная карта», временные рамки, финансовые показатели проекта и подробное распределение рабочих усилий сторон, как ожидается, будут отражены в генеральном соглашении.

Сам выпуск Sukhoi Superjet 100 должен стартовать через три года, в долгосрочной перспективе он должен выйти на уровень 20-40 самолетов в год. В горизонте десяти лет индийской авиации понадобится до 100 лайнеров Sukhoi Superjet 100.

Также ОАК готова продавать в Индию самолеты Ил-114-300 и уже имеет рамочные контракты с Pinnacle Air и Sleek Aviation на 50 и 35 штук соответственно, правда, после утверждения программы локализации их выпуска.

Оба проекта окажут положительное влияние на российскую цветную металлургию и прежде всего на корпорацию «
#ВСМПО-Ависма»: она будет отгружать титановые и алюминиевые полуфабрикаты (поковки, профили, плиты, прутки, штамповки и листы), необходимые для изготовления консолей крыльев, кронштейнов, обшивки фюзеляжа, подкилевого отсека, дверей, хвостового оперения, шасси, пилонов и гондол лайнеров. Для их двигателей нужны титановые поковки, сложноконтурные раскатные кольца, листовой и сортовой прокат.

Роль «ВСМПО-Ависмы» тут трудно переоценить: на сегодняшний день она - единственный на постсоветском пространстве поставщик титановой продукции для нужд гражданской авиации и никакой альтернативы ей точно не появится. Локализация же производства Sukhoi Superjet 100 и Ил-114-300 будет способствовать продвижению продукции «ВСМПО-Ависмы» на рынке Индии (не считая увеличения ее доходов) - местные металлургические игроки не имеют такой номенклатуры, как у нее, качество же титановых полуфабрикатов из Китая оставляет желать лучшего и не годится для российских лайнеров.

«Аэрофлот» хочет расширить закупки МС-21

Главный российский воздушный перевозчик «Аэрофлот» планирует в ближайшее время подписать с Объединённой авиастроительной корпорацией (ОАК) контракт на производство и поставку ему 90 самолетов МС-21. В настоящее время он находится на финальной стадии согласования.

Между «Аэрофлотом» и ОАК уже есть договоренности на выпуск 18 самолетов МС-21 до конца 2028 года и таким образом ожидаемый контракт позволит ему существенно изменить величину и структуру парка лайнеров, проданных в предыдущие годы американским концерном Boeing и европейским Airbus.

Они оба ушли с российского рынка и не выполняют сервисное обслуживание поставленных ими отечественным авиаперевозчикам воздушных судов («Аэрофлот» для этой цели несколько лет тому назад учредил специализированное предприятие «Аэрофлот Техникс», осуществляющее ремонт самолетов). Согласно планам Boeing и Airbus, в ближайшие 20 лет в Россию они возвращаться не собираются (хотя, могут и лукавить, предпочитая мониторить санкционную повестку вокруг нашей страны).

МС-21 в полной мере можно назвать символом технологического суверенитета российской авиации, долгие годы зависевший от Boeing, Airbus, Bombardier и других иностранных производителей крылатой техники, не говоря уже про компании, выпускающие для нее комплектующие изделия. Он может перевозить от 132 до 211 человек (исходя из конкретной версии) на расстояние до 6,4 тыс. километров и будет изготавливаться только из отечественных материалов и компонентов. Подготовка ОАК к серийному производству уже вышла на завершающий участок и предполагается постепенно довести его до 36 машин в год.

Бенефициаром от массового выпуска МС-21 станет большой круг российских предприятий и среди них - корпорация «ВСМПО-Ависма»: она будет отгружать поковки, профили, плиты, прутки, штамповки и листы из титановых и алюминиевых сплавов, необходимые для консолей крыльев, кронштейнов, обшивки фюзеляжа, подкилевого отсека, дверей, хвостового оперения, шасси, пилонов и гондол МС-21. Для двигателей ПД-14, которыми будет оснащаться МС-21, «ВСМПО-Ависма» будет поставлять титановые поковки, сложноконтурные раскатные кольца, листовой и сортовой прокат.

В долгосрочной же перспективе производство МС-21 будет способствовать увеличению загрузки мощностей «ВСМПО-Ависмы» и ее доходов от снабжения ОАК. Одновременно оно будет стимулировать разработку новых видов титановых сплавов и полуфабрикатов, обеспечивающих более длительную межремонтную эксплуатацию сделанных из них комплектующих изделий и агрегатов по сравнению с существующими позициями.

Россия будет снабжать голубым топливом Иран

Представители России и Ирана завершают обсуждение контракта на поставку природного газа, им осталось только согласовать его цену. Планируется прокачивать из России в Иран 2 млрд кубометров голубого топлива в год с дальнейшим ростом до 55 млрд кубометров. Для этого можно использовать сразу два существующих газопровода.

Первый из них связывает Россию и Азербайджан и периодически был задействован для реверсных поставок в объеме до 2 млрд кубометров в год. Второй идет из Азербайджана в Иран и его мощность составляет 10 млрд кубометров в год (он, кстати, был построен в эпоху Советского Союза).

Запасы природного газа в недрах Ирана можно оценить на уровне 30 трлн кубометров, добычу - в пределах 260-265 млрд кубометров в год. Подавляющее количество голубого топлива идет на внутренний рынок, лишь около 15 млрд кубометров экспортируется в Турцию, Армению и Ирак. Главным разрабатываемым месторождением является Южный Парс с запасами в 14,2 трлн кубометров.

Степень газификации территории Ирана неоднородна, заводов по сжижению природного газа вообще нет, подземных хранилищ всего два. В 2024 году в стране случился острый энергетический кризис, заставивший задуматься об импорте голубого топлива, в 2026 году американская авиация нанесла удары по Южном Парсу, повредив действующую на нем инфраструктуру.

Для России экспорт природного газа в Иран представляется крайне выгодным, в определенной степени он способен компенсировать прекращение прокачки в Европейский Союз. Доведение его до 55 млрд кубометров в год вообще позволит заменить разрушенные «Северные потоки».

При таком сценарии потребуется либо расширять существующие «линии», либо пересматривать проект прокладки газопровод «Иран - Пакистан - Индия», удлинив его до России. Тогда на его строительстве смогут заработать отечественные трубные компании - его длина может составить до 3 тыс. км, потребовав до 3 млн тонн стальных труб (в зависимости от их диаметра, толщины стенок и числа ниток).

Прогноз цен на нефть Brent на июнь и лето 2026 года

На 19 июня 2026 года Brent торгуется в районе 80,5–80,6 доллара за баррель (закрытие дня около 80,59 $). Цена уверенно закрепилась ниже отметки 83 доллара и за последние недели потеряла более 20–23 % с локальных максимумов. Главный триггер — прорыв в переговорах США и Ирана: соглашение о прекращении огня, framework deal и начало нормализации движения танкеров через Ормузский пролив.

Рынок быстро «сбрасывает» премию за риск, которая держала цены выше 100–120 долларов в апреле–мае на фоне ограничений поставок. Вопрос, который сейчас задают трейдеры и инвесторы: это начало устойчивого медвежьего тренда или эмоциональная реакция на деэскалацию, за которой последует стабилизация или даже отскок?

Разберём ситуацию максимально объективно — через фундамент, технику, позиции участников и реалистичные сценарии.

Что произошло: ключевой триггер

Ормузский пролив — узкое место, через которое проходит около 21 % мировой морской торговли нефтью (по разным оценкам 17–21 млн баррелей в сутки в обычное время). Любой серьёзный сбой здесь мгновенно отражается на глобальном балансе.
С конца февраля 2026 года на фоне эскалации конфликта (действия США/Израиля против Ирана и ответные меры) движение через пролив было серьёзно ограничено. Это привело к вынужденному сокращению поставок из региона, росту страховых премий и резкому падению отгрузок. Цена Brent в пике превышала 120 долларов.

В середине июня ситуация изменилась:
Израиль и «Хезболла» договорились о прекращении огня.
США и Иран достигли предварительного соглашения (включая меморандум), предусматривающего постепенное reopening пролива, снятие части санкций на иранскую нефть и ослабление блокады.
Уже фиксируются первые признаки нормализации: танкеры с объёмами более 12 млн баррелей прошли через пролив за короткий период.

Рынок отреагировал классически: резкое снижение цен на 8 % за неделю и более 20 % за месяц. Это типичная реакция на снятие геополитической премии за риск, а не на фундаментальное изменение спроса или предложения в долгосрочной перспективе.

Фундаментальный анализ: что реально меняется

Предложение (Supply)
Положительный эффект от reopening очевиден: Иран сможет нарастить экспорт, а другие производители региона — вернуть shut-in объёмы. Однако:
Полноценное восстановление не произойдёт за одну-две недели. Нужны время на страхование, контракты, физическую логистику.
Часть объёмов уже была компенсирована другими источниками (США, другие OPEC+ страны, альтернативные маршруты).
OPEC+ в предыдущие месяцы уже сокращал добычу (включая продление cuts до конца 2026 в ряде решений). Теперь картелю придётся балансировать между поддержкой цен и постепенным возвращением квот.

Спрос (Demand)
OPEC и МЭА уже снижали прогнозы роста спроса на 2026 год из-за высоких цен предыдущих месяцев и опасений по глобальной экономике. Китай восстанавливается неравномерно, Индия растёт, но общий импульс слабый. Летний сезон (авиация, кондиционирование) даёт поддержку, но она ограничена.

Запасы
Ранее рынок жил в режиме дефицита и активного расходования резервов. При быстром возвращении поставок возможен разворот в сторону накопления запасов — классический bearish фактор.
Вывод по фундаменталу: геополитическая премия действительно ушла. Это объективно. Но структурный дефицит инвестиций в upstream (добычу) последних лет и потенциал роста азиатского спроса никуда не делись. Полноценного «избытка» на годы вперёд пока не наблюдается.

Техническая картина (по состоянию на середину июня 2026)
На четырёхчасовом и дневном таймфреймах картина выглядит медвежьей:
Цена пробила важную зону поддержки 80–82 доллара.
Ближайшие уровни поддержки: 77,60 и 75,00.
Сопротивления: 80,00–82,00, затем 85–87 и 90+.
Индикаторы показывают перепроданность (стохастик в зоне oversold, цена у нижней полосы Боллинджера). Это создаёт предпосылки для консолидации или технического отскока, особенно если появятся любые негативные новости по реализации соглашения.
Однако momentum пока downward. Пока цена не вернётся устойчиво выше 82–83 долларов, говорить о развороте тренда рано. Классическая ловушка — резкий отскок на «плохих» новостях по сделке, за которым последует новый виток продаж.

Прогнозы аналитиков и банков (актуальные корректировки)
Многие крупные игроки уже пересматривают цели в сторону снижения:
EIA в своих последних обзорах закладывала высокие цены при закрытом проливе; теперь сценарий меняется.
Часть банков (Goldman Sachs, JPMorgan и другие) снижали квартальные и годовые ориентиры.
Консенсус на конец 2026 года постепенно смещается в диапазон 80–95 долларов, с большим разбросом в зависимости от скорости нормализации поставок.
Краткосрочные цели аналитиков часто лежат в зоне 75–82 доллара на ближайшие недели при сохранении текущего сентимента.

Реалистичные сценарии на оставшуюся часть июня и лето 2026

Базовый сценарий (наиболее вероятный, 50–55 %)
Цены консолидируются в диапазоне 76–85 долларов. Поставки растут постепенно, без шока. Рынок переваривает новую реальность. Средняя цена июня — около 79–82 долларов. Волатильность остаётся высокой.

Медвежий сценарий (30–35 %)
Быстрое восстановление отгрузок + слабые макро-данные (Китай, США) + активный рост запасов → тест 75 долларов, а при негативном развитии — 72–73. Это возможно при очень быстрой нормализации и отсутствии новых рисков.

Бычий сценарий (15–20 %)
Любые проблемы с реализацией соглашения (Иран выдвигает жёсткие условия, новые инциденты, задержки с reopening) или неожиданный рост спроса → быстрый возврат в зону 88–95 долларов. Даже частичный возврат геополитической премии сильно поддержит цены.

Что это значит для российского рынка и инвесторов

Для России ситуация неоднозначная:

Позитив: укрепление рубля на фоне снижения нефтяных цен (меньше оттока валюты на импорт). Снижение инфляционного давления.
Негатив: Urals следует за Brent с дисконтом. Доходы бюджета от нефтегазового сектора сократятся при устойчивом падении ниже 80–85 долларов (с учётом курса).

Для частных инвесторов и трейдеров: высокая волатильность создаёт возможности как в нефти, так и в связанных активах (российские нефтяники, рубль, золото как защитный актив).

Рекомендация по управлению рисками: в текущих условиях особенно важны жёсткие стоп-лоссы, размер позиции не более 1–2 % от депозита на одну сделку и готовность к резким движениям в обе стороны.

Что дальше: ключевые события для мониторинга

Реальные объёмы танкерных отгрузок через Ормуз (данные Vortexa, Kpler и аналогичных сервисов).
Еженедельные отчёты по запасам (API и EIA) — особенно если начнутся устойчивые builds.
Заявления и решения OPEC+ (ближайшие заседания).
Макро-данные: PMI Китая, данные по занятости и инфляции в США, динамика спроса в Азии.
Любые новые заявления по иранским санкциям и деталям соглашения.

Итоговый вывод

Обвал ниже 83 долларов — это в значительной степени временная реакция на деэскалацию и снятие геополитической премии за риск, а не структурный разворот долгосрочного тренда. Рынок слишком быстро и эмоционально отыграл позитивные новости.

Фундаментально баланс остаётся напряжённым: годы недоинвестиций в добычу + растущий спрос в Азии продолжают поддерживать цены. Однако в ближайшие 4–8 недель давление вниз, скорее всего, сохранится.
Диапазон 75–85 долларов выглядит наиболее вероятным для июня–июля 2026 при отсутствии новых шоков.

Цена около 80 долларов — это не «крах», а возврат к более реалистичным уровням после военного ралли.

Для тех, кто торгует или инвестирует в нефть и связанные активы, сейчас важнее не прогноз «куда пойдёт», а качественное управление рисками и готовность быстро адаптироваться к новой информации.
Прогноз цен на нефть Brent на июнь и лето 2026 года

Airbus сорвал график производства самолетов

Европейский авиастроительный концерн Airbus преподнес своим заказчикам неприятный сюрприз, сообщив им о переносе сроков поставок узкофюзеляжных лайнеров A320neo. Большинство из них будет передано клиентам в 2027-2028 годах - на 3-6 месяцев позже планируемых дат.

Причина такого решения связана с задержками получения двигателей от Pratt & Whitney, столкнувшимся с рядом проблем, начиная от нехватки квалифицированных кадров и заканчивая сложностями в отношениях с авиаперевозчиками: в двигателях эксплуатируемых ими самолетов были обнаружены дефекты. Pratt & Whitney пришлось в экстренном порядке заняться проверкой ранее отгруженных двигателей, производство же новых отстает от графика.

На фоне трудностей у Airbus его американский конкурент Boeing активно наращивает выпуск лайнеров, поставив их 250 штук с января 2026 года и получив заказы еще более чем на 300 машин. Подобное положение дел может быть обусловлено увеличением загрузки его заводов.

Вместе с тем оно может свидетельствовать о напряженности на глобальном рынке титана, пускай прямо никто об этом не говорит. Подтверждением могут служить данные Геологической службы США, прямо признавшей спад в 2025 году выпуска губчатого титана в Казахстане, Саудовской и Японии при незначительном его расширении в Китае.

Последний формально его экспорт ни в США, ни в Европейский Союз не запрещал, реально он его в них вряд ли ведет. По крайней мере в США в последние годы титан завозился из Японии, Казахстана и Саудовской Аравии, и она в силу происходящего на Ближнем Востоке конфликта могла вообще остановить его поставки - единственное в ней титановое предприятие AMIC Toho Titanium является потенциальной целью для вооруженных сил Ирана.

Как следствие, Pratt & Whitney может реально не хватать титана для изготовления деталей двигателей. Тоже самое может происходить и с самим Airbus - ему титан необходим для производства деталей шасси и элементов конструкции фюзеляжа. Причем им нужна не титановая губка, им требуются титановые полуфабрикаты и механические обработанные изделия.

В результате в 2026 году выпуск титана в мире может остаться в лучшем случае на уровне 2025 года, составив 370 тыс. тонн. В худшем он снизится до 330-340 тыс. тонн из-за спада производства в Саудовской Аравии и Казахстане. В обоих сценариях Airbus и Boeing придется выкручиваться по максимуму, завися от разветвленных цепочек по обработке титана до готовой продукции, способных разрушиться от любого геополитического толчка.

МС-21 готовится заменить Boeing и Airbus на воздушных маршрутах

Кардинальные изменения в парке самолетов главного российского воздушного перевозчика «Аэрофлота» должны состояться в ближайшее время: в 2026-2027 году он получит от Объединенной авиастроительной корпорации (ОАК) 18 лайнеров МС-21. И это только начало его обновления: судя по открытым источникам информации, «Аэрофлот» планирует к 2033 году довести число своих МС-21 до 200 штук, из них половину рассчитывает получить уже к 2030 году.

К настоящему времени с «Аэрофлотом» ОАК согласовала внешний вид самолета и все технические характеристики. Два опытных МС-21 выполнили часть сертификационных полетов. Серийное производство МС-21 идет по безлитерной документации, изменения в борта будут вноситься по ходу дела.

Подготовка к массовому выпуску МС-21 идет много лет и теперь он обретает реальные черты. Для России МС-21 важен с точки зрения обеспечения ее транспортной безопасности: совершенно очевидно, что пока возобновления поставок лайнеров Boeing и Airbus в нашу страну ждать не приходится и ближайшие несколько лет они вряд ли будут.

МС-21 может развивать крейсерскую скорость до 870 километров в час, неся на борту свыше 200 пассажиров. Он способен пролететь до 3,8 тыс. километров - важный показатель его конкурентоспособности: в России порядка 80% пассажиропотока приходится на маршруты до 3 тыс. километров, следовательно, МС-21 соответствует потребностям всех ключевых авиакомпаний.

Преимуществом МС-21 перед Boeing и Airbus является увеличенный диаметр фюзеляжа, означающий не только повышение комфорта для пассажиров, но ускорение их посадки и высадки. Модульная архитектура салона позволяет менять плотность компоновки и адаптировать самолет под самые разные маршруты без серьёзных доработок конструкции.

Одновременно МС-21 будет изготавливаться полностью из отечественных материалов, положительно влияя, в частности, на загрузку корпорации «ВСМПО-Ависма»: она будет поставлять поковки, профили, плиты, прутки, штамповки и листы из титановых и алюминиевых сплавов, необходимые для выпуска консолей крыльев, кронштейнов, обшивки фюзеляжа, подкилевого отсека, дверей, хвостового оперения, шасси, пилонов и гондол МС-21. Для двигателей ПД-14, которыми будет оснащаться МС-21, «ВСМПО-Ависма» будет отгружать титановые поковки, сложноконтурные раскатные кольца, листовой и сортовой прокат.

В долгосрочной перспективе МС-21 можно будет назвать полноценным конкурентом Boeing и Airbus: он постепенно заменить эксплуатирующиеся на российских маршрутах иностранные машины, обеспечив стабильность воздушных перевозок людей, не считая расширения заказов на отечественные титан и алюминий.

Импортозамещённый Sukhoi Superjet 100 движется к коммерческим полетам

За первые два месяца текущего года пассажиропоток отечественных авиакомпаний, по данным Росавиации, увеличился на 0,3%, причем на международных рейсах он подскочил на 5,8%.

Это свидетельствует о хорошей динамике после противоречивых итогов 2025 года: тогда воздушные перевозки уменьшились на 2,5% до 108,8 млн человек, из них внутренние рейсы - на 3,8% до 81,4 млн человек, заграничные - поднялись на 1,6% до 27,4 млн человек.

В 2026 году пассажиропоток ожидается Росавиацией на уровне 110,4 млн человек и в принципе подобный сценарий может получить подтверждение в жизни вследствие действия ряда факторов. Среди них - выстраивание новой архитектуры перевозок, субсидирование внутренних маршрутов и реализация проектов по развитию авиапортовой инфраструктуры.

Вместе с тем будет усиливаться значение курса отечественных авиакомпаний на обновление летного парка. Он обусловлен отсутствием у них возможностей для закупок иностранных лайнеров и постепенным старением имеющихся у них машин, требующим увеличения числа и продолжительности технического обслуживания и ремонта, проведение проверок, не считая необходимости замены запасных частей, поставки которых из-за границы прекращены.

Им удалось справиться с поддержанием летной годности флота, его выбытие из эксплуатации оказалось медленнее ранее сделанных пессимистичных прогнозов, тем не менее бесконечно использовать самолеты, выпущенные Airbus и Boeing, они не смогут.

Здесь им подспорьем станет расширение производства отечественных лайнеров, ключевым из которых можно назвать импортозамещенный Sukhoi Superjet 100. До конца апреля 2026 года планируется завершение сертификации для него двигателя ПД-8 и затем старт его серийного выпуска.

В августе же намечена сертификация самого Sukhoi Superjet 100, который будет коммерчески выгоден на маршрутах с разной пассажирской нагрузкой. Например, на рейсах с высоким трафиком (между Москвой и Санкт-Петербургом или Сочи) загрузка кресел в Sukhoi Superjet 100 будет не менее 90% - уровня, обеспечивающего хорошую рентабельность полета. Особенно эффективен он будет на маршрутах с продолжительностью 1-4 часа - его эксплуатация будет сохранять экономику рейсов без ограничения их частоты и создавать приемлемое заполнение салона.

В 2026 году планируется передача авиационным операторам 12 штук Sukhoi Superjet 100 и в дальнейшем темпы их производства будут расти, способствуя снижению в российском воздушном флоте доли зарубежных самолетов.

Одновременно увеличение его выпуска будет стимулировать увеличение заказов для металлургических игроков, частности, корпорации «ВСМПО-Ависма», выступающего поставщиком титанового проката, штамповок и механически обработанных изделий для предприятий, которые изготавливают элементы Sukhoi Superjet 100 и его двигателя.

Роль «ВСМПО-Ависмы» тут трудно переоценить: на сегодняшний день она - единственный на постсоветском пространстве поставщик титановой продукции для нужд гражданской авиации и никакой альтернативы ей точно не появится. Подъем же отечественного авиастроения, который будет наблюдаться в ближайшие несколько лет, способствует росту загрузки ее мощностей и финансовых поступлений.

В конечном счете Sukhoi Superjet 100 представляет собой проект, призванный обеспечить технологический суверенитет нашей страны и поставленные перед ним задачи он выполнит, заодно не допустив ослабления воздушного сообщения между регионами России и дружественными ей государствами.

ГТЛК подвела итоги операционной деятельности за 2025 год

Ключевые результаты деятельности демонстрируют рост бизнеса, финансовую стабильность и выполнение стратегических задач.

Чистый лизинговый портфель находится на стабильно высоком уровне и с начала года демонстрирует рост на 5% до 2,8 трлн рублей. Основной вклад в положительную динамику внесли сделки по лизингу железнодорожной техники и пассажирского автотранспорта.

Железнодорожный транспорт остается основой портфеля. Структура портфеля сохраняет сбалансированность: грузовой железнодорожный транспорт – 42%, пассажирский железнодорожный транспорт – 26%, водный транспорт – 16%, авиация – 10%, автотранспорт – 5%, а также прочие активы.

Объем переданной техники с начала года составил: железнодорожные вагоны – 15,8 тыс. ед., пассажирский наземный транспорт – 3,5 тыс. ед., водный транспорт – 42 ед., авиатехника – 29 ед. В сегменте лизинга цифровых активов показатель достиг 858 ед.

Качество портфеля остается высоким: доля всей просроченной дебиторской задолженности составила всего 0,27%, а доля просроченной задолженности более 90 дней – 0,15%, что свидетельствует об эффективном риск-менеджменте команды ГТЛК.

Стабильное выполнение программ с госучастием подтверждает роль ГТЛК как ключевого инструмента реализации государственной транспортной политики. Компания не только наращивает лизинговый портфель и объем нового бизнеса, но и сохраняет высокое качество активов, финансовую стабильность и эффективность операционной деятельности, успешно реализуя как коммерческие, так и государственные задачи.

Мировой рынок титана будет расти за счет четырех ключевых сегментов

В 2026 году емкость глобального титанового рынка может составить 238,8 тыс. тонн с перспективой расширения до 316,8 тыс. тонн в 2031 году, прогнозирует консалтинговая фирма Mordor Intelligence. Тем самым за пять лет она может вырасти на 32,7%.

Столь позитивную динамику Mordor Intelligence связывает с развитием нескольких сегментов мирового титанового рынка, выделяя среди них прежде всего авиастроение: крупнейшие производители самолетов предъявляют растущий спрос на титановые детали, устанавливаемые в фюзеляжах, шасси и двигателях, в частности, в лайнерах семейств Airbus A350 и Boeing 787 «содержание» титана составляет свыше 70 тонн в расчете на одну машину.

Исходя из плана по выпуску A350 по 10 штук в месяц в 2026 году с выходом на уровень 12 самолетов в месяц в 2028 году, получим потребление титана для нужд их производства не менее 8,4 тыс. тонн в год с ростом до 10 тыс. тонн и более. По Boeing 787 можно прогнозировать аналогичную тенденцию, хотя в реальности спрос со стороны Airbus и Boeing на титановые полуфабрикаты и компоненты реально больше, учитывая спектр выпускаемой ими авиационной техники.

Помимо авиастроения, хорошие перспективы для использования титана есть в производстве электромобилей - в их конструкциях стали активно применяться титановые шасси, корпуса двигателей и крепеж, обеспечивающие снижение массы машин. Например, Tesla разработала приводные устройства с титановым усилением, позволяющие выдерживать большие крутящиеся нагрузки без необходимости увеличения веса электромобиля, обеспечивая тем самым значительный запас его хода.

Конкурирующие с Tesla китайские BYD и NIO интегрируют титановые болты и структурные вставки в выпускаемые ими электромобили для обеспечения безопасности пассажиров при одновременном достижении целевых показателей ускорения.

Идущий же в настоящее время переход к 800-вольтовым архитектуре электромобилей ужесточает требования к тепловому регулированию и без титана тут точно не обойтись - его низкое тепловое расширение и высокая удельная прочность ограничивают ослабление соединений при многократных зарядках.

Также в будущем возможен существенный рост заказов на титановые полуфабрикаты для нужд возобновляемой энергетики. Проведенные исследования показали, что крепеж, опоры, трубы теплообменников и иные титановые детали морских ветровых электростанций практически не подвержены коррозии, вызываемой воздействием соленой воды. Титановые лопасти их турбин выдерживают запредельные силовые нагрузки. Власти Китая намерены довести суммарную мощность оффшорных ветропарков до 65 ГВт в 2030 году именно за счет максимального использования в их конструкциях титана.

Наконец, будет подниматься потребление титана в медицине и к настоящему времени такие ее лидеры, как Stryker и Zimmer Biomet нарастили объемы 3D-печати чашек для тазобедренных суставов и спинальных имплантатов, которые ускоряют остеоинтеграцию и сокращают частоту повторных операций. И, кстати, «ВСМПО-Ависма» весьма дальновидно создала центр аддитивных технологий с амбициозными планами через пять лет занять половину российского рынка 3D-печати, в том числе, изделий для медицины.

Вместе с тем Mordor Intelligence признает ограничения для увеличения выпуска титана, подтверждаемые данными Геологической службы США, - в 2025 году глобальное производство титановой губки просело, особенно серьезно упав в Японии, Китае и Казахстане из-за энергетических и иных проблем. В КНР же оно вышло на плато и на нем в ближайшие годы явно останется.

В результате потенциал для расширения выпуска титана имеется только в России и в горизонте 2031 года можно будет увидеть его постепенное движение вверх, обусловленное как спросом на отечественном рынке, так и контрактами от новых потребителей за пределами нашей страны.

Производство Ту-214 идет в сторону сильного роста

Знаковый меморандум подписали Объединенная авиастроительная корпорация (ОАК), S7 Group и Государственная транспортная лизинговая компания (ГТЛК): он предусматривает поставки в адрес S7 Group 100 лайнеров Ту-214.

Их старт предполагается в 2029 году, пока же стороны подготовят и заключат соглашение, определяющее сроки и объемы сделки, не считая остальных ее условий. Но и без него уже понятно распределение ролей - ГТЛК обеспечит финансирование производства Ту-214 у ОАК, и она же выступит его заказчиком, предоставив затем самолеты в распоряжение S7 Group.

Ту-214 представляет собой модификацию Ту-204, разработанного еще в 1980-х годах. В зависимости от компоновки он может перевозить 175-210 пассажиров на расстояние почти 4 тыс. км, развивая крейсерскую скорость 850 км в час.

Выпуск Ту-214 с перерывами осуществляется на Казанском авиационном заводе и пока изготовлено сравнительно небольшое число машин по сравнению с планируемыми поставками для нужд S7 Group. Его затормозили западные санкции, приведшие к блокировке продаж в Россию широкой номенклатуры деталей, узлов и агрегатов, которые ОАК пришлось создавать с нуля в тесной кооперации с отечественным научно-инжиниринговым сообществом (среди них бортовое радиоэлектронное оборудование и система предупреждения столкновений с другими самолетами). Теперь же открываются возможности для масштабного подъема производства Ту-214, замене им американских и европейских лайнеров и активизации воздушных перевозок.

Вместе с тем бенефициарами меморандума, подписанного ОАК, S7 Group и ГТЛК выступят российские металлургические игроки, например, корпорация «ВСМПО-Ависма»: Ту-214 отличается приличной титаноемкостью - в его конструкции используются титановые прутки и листы, в двигателях - штамповки колец, дисков и лопаток, трубы, листы и прутки. Фактически в долгосрочной перспективе он будет стимулировать рост выпуска титана на «ВСМПО-Ависма», увеличение ее финансовых показателей.

🏤 Мегановости 🗞 👉📰

1️⃣ "Т-Технологии" $T объявили о дроблении акций в пропорции 1 к 10 для улучшения доступности бумаг для частных инвесторов.
Вопрос вынесен на внеочередное собрание акционеров 10 марта, после сплита количество акций вырастет до 2,68 млрд штук.
Компания сохраняет ежеквартальные дивиденды и программу buyback до 10% free-float для мотивации менеджмента.
Одновременно совет директоров предложил акционерам консолидировать до 100% цифрового банка "Точка" через допэмиссию акций по закрытой подписке.
Холдинг "VK" $VKCO , владеющий 25% "Точки", заявил, что пока не планирует продавать свою долю.
Оценка "Точки" будет объявлена в конце II квартала 2026 года, цену допэмиссии планируют установить выше рыночной.
Менеджмент "Точки" подтвердил сохранение операционной независимости после сделки.

Сплит повышает ликвидность и интерес к акциям, а консолидация "Точки" усиливает стратегию роста, но несет риск размытия долей.

🏤 Мегановости 🗞 👉📰

Осторожность прежде всего: почему стоит отложить новые сделки? Обзор рынка

Российский фондовый рынок демонстрирует плавный рост на фоне ожиданий деэскалации украинского конфликта. Индекс МосБиржи приблизился к максимуму за две недели — 2750 пунктов. Дополнительным драйвером для рынка стали котировки акций металлургического сектора, которые выросли вслед за ценами на цветные металлы

На долговом рынке, напротив, наблюдалась негативная динамика. Длинные выпуски ОФЗ подешевели в среднем на 0,3%. Вероятной причиной продаж стали опасения инвесторов относительно продолжительного периода сохранения жесткой денежно-кредитной политики Банка России из-за сохраняющихся инфляционных рисков.

📍 Торговые противоречия между США и Европой продолжают обостряться: Президент США Дональд Трамп заявил о своей 100-ной готовности ввести пошлины на европейские товары в случае, если стороны не договорятся по вопросу о Гренландии. На уточняющий вопрос о возможности силового захвата острова он отказался комментировать.

Угрозы Трампа в адрес союзников по НАТО вынуждают Европейский союз рассматривать жёсткие экономические ответные шаги. В арсенале мер — масштабные тарифы на импорт из США объёмом почти в 100 млрд евро либо ограничения для американского бизнеса на едином европейском рынке.

📍 Также США усиливают военное давление на Иран: К его границам движется авианосная группа, в регион перебрасывается авиация (F-15 в Иорданию), активизируется база Диего-Гарсия. По данным The Jerusalem Post, цель — предоставить Трампу полный спектр силовых вариантов. Прибытие основных сил ожидается в течение недели.

В Давосе сегодня пройдут переговоры Кирилла Дмитриева с американскими представителями Джаредом Кушнером и Стивеном Уиткоффом. Они обсудят мирный план США по Украине.

📍 В фокусе внимания: Вчера стартовал Всемирный экономический форум в Давосе. Ключевым событием станет выступление Дональда Трампа, которое запланировано на среду, 21 января.

Вчера индекс ММВБ вёл борьбу за уровень 2750. Несмотря на успешный прорыв, удержаться выше него не получилось — к финалу сессии котировки отступили к поддержке 2740.

Для возобновления роста и движения к 2770–2775 рынку необходимо надёжно закрепиться выше 2750. Главным риском остаётся сегодняшняя встреча Дмитриева: отсутствие позитива от неё может спровоцировать откат к 2730–2735.

Также сегодня в 11:00 по мск запланирована пресс-конференция министра иностранных дел России Сергея Лаврова по итогам деятельности российской дипломатии в 2025 году.

Текущая неделя, несмотря на отсутствие важных корпоративных событий, не даёт скучать рядовому инвестору. На рынке сейчас много неопределённости, и ситуация с каждым разом приобретает всё более категоричные формы.. Никто не хочет идти на уступки, поэтому в такой ситуации я был бы крайне осмотрителен с открытием новых торговых позиций. Стоит дождаться конкретики и уже по факту принимать взвешенные решения.

📍 Из корпоративных новостей:

Whoosh
#WUSH операционные результаты за 2025 год: Количество аккаунтов выросло на 22% г/г до 33,7 млн, Количество поездок снизилось на 7% г/г до 138,8 млн.

Газпром нефть
#SIBN и венгерская MOL согласовали основные положения соглашения о продаже акций сербской NIS. Соглашение направят в администрацию США для принятия решения.

Группа Астра
#ASTR планирует привлечь стратегического инвестора в компанию. Давний клиент группы госкорпорация «Росатом», один из возможных покупателей.

Элемент
#ELMT Сбер покупает долю в производителе микроэлектроники: актив оценен в сумму около 24 млрд руб при стоимости всей группы более 50 млрд руб.

• Лидеры: ЭсЭфАй
#SFIN (+28,3%), Элемент #ELMT (+9,5%), Астра #ASTR (+4,36%), Лента #LENT (+4,27%).

• Аутсайдеры: Аренадата
#DATA (-2,4%), МД Медикал #MDMG (-2,35%), ФСК Россети #FEES (-1,3%), Интер РАО #IRAO (-1,22%).

20.01.2026 — вторник

•
#SBER Сбер Банк — отчет по РПБУ за 12 месяцев 2025 года.
•
#HNFG Henderson — операционные результаты за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Осторожность прежде всего: почему стоит отложить новые сделки? Обзор рынка

Что происходит с нефтью? Про нашу нефтянку пора забыть?

В своем эпохальном прогнозе до 2042 года Правительство РФ закладывает скромный рост нефтегазовых доходов - с 8,7 трлн рублей в 25-м году до 14 трлн в 42-м. Львиную долю доходов бюджета займет именно НЕнефтегаз. Что ж мы такого продадим на 90 трлн, интересно знать? Или это налоги? 😳 Ладно, сегодня не об этом, сегодня я хочу поговорить о текущей ситуации на рынке нефти.

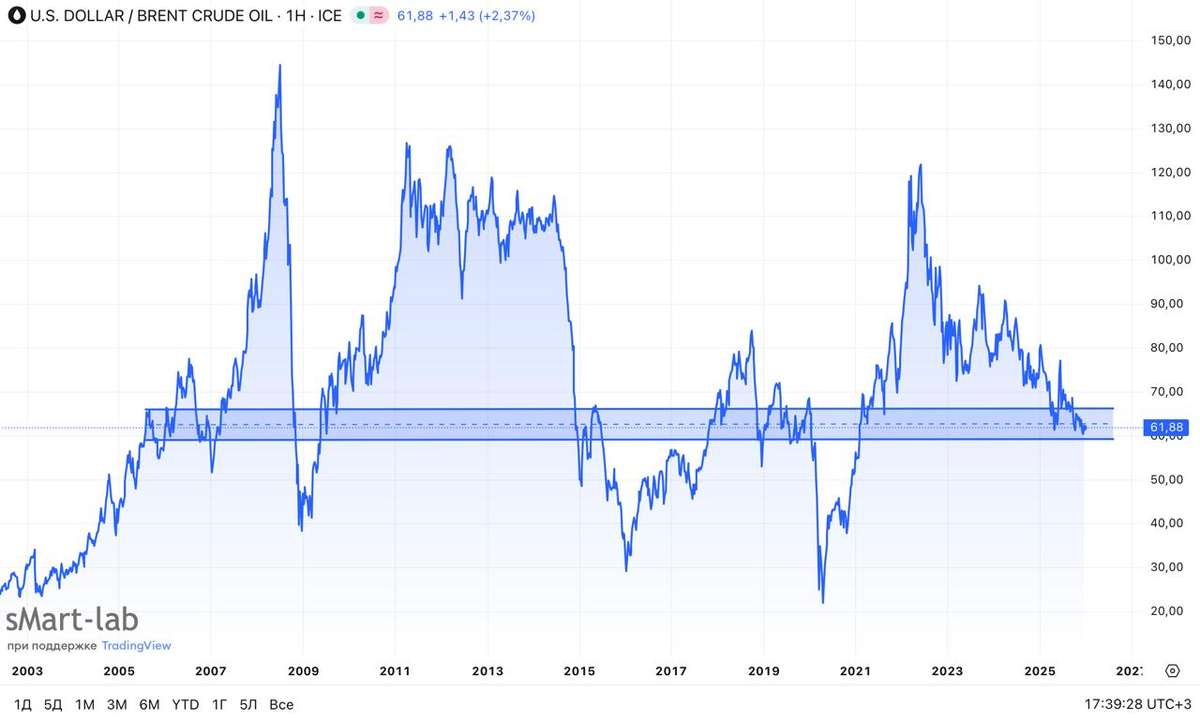
🛢 Итак, котировки нефти марки Brent с начала года потеряли порядка 23%. С пиков 2022 года схлопнулись вдвое до $61, вернувшись к уровням 2005 года. Двадцатилетний боковик - это пол беды, нас больше интересуют текущие тренды.

A mal tiempo, buena cara
Древняя венесуэльская пословица гласит: «Улыбайся несмотря ни на что». Только вот Мадуро в условиях «нефтяной блокады» не до смеха. США продолжают задерживать танкеры с венесуэльской нефтью, а авиация Трампа готова в любой момент нанести удар. Текущая расстановка сил не идет на пользу котировкам нефти, ведь в случае успеха Штатов это может привести к серьезному профициту нефти на мировом рынке.

أعْطَيْتْهُ صَبَعِي بَلَعَ ذُرْعِي.
Избыток нефти на рынке возникает еще и с подачи Саудовской Аравии. Расширение квот на добычу картеля ОПЕК+ на 137 тыс. баррелей в сутки в декабре - лишь продолжение тренда. Саудиты готовы залить рынок нефтью, с радостью вытеснив наши объемы. Тут идеально подойдет аравийская пословица: «Дай ему палец - руку по локоть откусит».

Еще один кусочек пазла - это стабилизация (хоть и хрупкая) конфликта между Израилем и Ираном. Все вышеупомянутые события и тренды приводят к переизбытку нефти на фоне скромного роста спроса: в 2026 году он может составить всего 1%. Этого же мнения придерживаются и аналитики из Goldman Sachs, которые ждут дальнейшего снижения среднегодовых цен на нефть марки Brent в 2026 году до уровня $56 за баррель, WTI - $52.

🤔 Традиционно волатильность цен на спотовом рынке наш регулятор гасил управляемой девальвацией рубля, однако в моменте он обеспокоен больше инфляцией, нежели наполнением бюджета. Вот и получается, что наши нефтяники остались без «курсовых драйверов», под санкционным прессом, с низкими ценами на нефть, да еще и с безумным спредом между ценами на Brent и нашу марку Urals. Дисконты уже достигают $25.

Текущая ситуация схожа с кризисом в «ковидный» 2020 год: нефтяные компании России останутся под давлением и продолжат снижать финансовые показатели. Однако угадать «точку разворота» сентимента у нас едва ли получится, поэтому я в своих портфелях парочку компаний продолжу удерживать, дожидаясь выхода из геополитического кризиса.

❗️Не является инвестиционной рекомендацией

♥️ Картель ОПЕК+ дружно поднимает квоты, а мы с вами - картелем моего блога, давайте дружно прожмем лайк под этой статьей.

Что происходит с нефтью? Про нашу нефтянку пора забыть?

Глобальная авиация недополучила 17 000 самолетов

Мировая авиация, несмотря на рост ее парка самолетов, сталкивается с их недостаточным количеством, и ситуация в будущем явно не улучшится, заявила International Air Transport Association (IATA).

Как следует из проведенного ею исследования, дефицит поставок лайнеров в настоящее время равен 5,3 тыс. единиц и может в будущем увеличиться, зато число простаивающих в ангарах лайнеров (из-за капитального ремонта и иных причин) превышает 5 тыс. единиц.

Объем невыполненных авиазаводами заказов составляет уже более 17 тыс. самолетов или около 60% от всего летающего парка (ранее он достигал максимум 40%). Зато средний возраст авиапарка достиг 15,1 лет (12,8 лет для пассажирских и 19,6 лет для грузовых самолетов).

Корень зла IATA видит в системных проблемах производства компонентов и узлов. Например, выпуск фюзеляжей опережает производство двигателей, подорожание цветных металлов из-за таможенных пошлин, установленных в ходе торгового противостояния между США и Китаем, привело к росту их стоимости, цепочки снабжения ими чрезвычайно нестабильных и хрупки и зависят от небольшого круга компаний (соответственно, незначительные сбои могут привести к длительным задержкам в выпуске лайнеров). Долгие и сложные процедуры сертификации тоже задерживают обновление глобального воздушного флота.

Вместе с тем IATA прямо не говорит о трудностях, связанных со приобретением титановых полуфабрикатов и изделий. После отказа Boeing и Airbus от их закупок у корпорации «ВСМПО-Ависма», им пришлось выстраивать альтернативные цепочки снабжения, оказавшиеся очень сложными и неустойчивыми в силу недостаточного производства титана в США и Европе.

Теперь им надо не просто покупать механически обработанные титановые детали, а договариваться с металлургическими предприятиями об нужных объемах выпуска титановой губки и сплавов и последующим изготовлением полуфабрикатов, затем у кого-то заказывать их обработку в необходимые компоненты.

Между тем последние несколько лет производство титановой губки не растет, тоже самое происходит с выпуском сплавов и полуфабрикатов и отсюда вытекает нехватка комплектующих изделий и двигателей. Анализ же тенденций мировой титановой индустрии показывает отсутствие перспектив для ощутимого роста ее производства минимум на 5 лет вперед. В результате можно ожидать не только подъем цен на титан и его полуфабрикаты, но и расширения дефицита самолетов, который будет ограничивать воздушные перевозки людей и грузов.

Глобальная авиация страдает от поддельных деталей

В Великобритании завершается разбирательство, касающееся деятельности компании AOG Technics, которая занимается техническим обслуживанием авиационных двигателей: в феврале следующего года суд должен вынести по нему вердикт.

Расследование против AOG Technics, стартовавшее еще два года тому назад, выявило, что в течение нескольких лет она фальсифицировала документы о происхождении и годности компонентов, предназначенных для ремонта двигателей.

В ходе следствия, проведенного властями Великобритании и Португалии, были выявлены факты установки огромного числа деталей с поддельными сертификатами на более чем 180 самолетов Boeing и Airbus, принадлежавших крупными авиаперевозчикам American Airlines, Ryanair, Delta Air Lines, United Airlines, Southwest Airlines и др.

Они же в свою очередь, после предупреждений европейских авиационных регуляторов, привели к массовым отменам и задержкам рейсов и проверкам запасных частей на самолетах. AOG Technics же не смогла представить сертификатов, подтверждающих подлинность деталей.

Описанная ситуация свидетельствует минимум о двух важных моментах: во-первых, контроль за эксплуатацией и техническим обслуживанием лайнеров в Европе явно не на высоте, во-вторых, отказ западных авиапроизводителей и ремонтных компаний от приобретения титановых полуфабрикатов и изделий в России стимулирует их на покупку аналогов сомнительного качества, ставя тем самым под угрозу безопасность полетов. Достаточно вспомнить, как в 2024 году под огонь критики попали Boeing и Airbus, в лайнерах которых обнаружили контрафактные компоненты из китайского титана.

В то же время в Европе практически не выпускается титан и его приобретение у непроверенных поставщиков чревато изготовлением деталей плохого качестве и, в конечном счете, к авариям самолетов - точно неясно, кто еще из европейских игроков предпочел «сэкономить» и каким образом он это делает.