Что происходит с нефтью? Про нашу нефтянку пора забыть?
В своем эпохальном прогнозе до 2042 года Правительство РФ закладывает скромный рост нефтегазовых доходов - с 8,7 трлн рублей в 25-м году до 14 трлн в 42-м. Львиную долю доходов бюджета займет именно НЕнефтегаз. Что ж мы такого продадим на 90 трлн, интересно знать? Или это налоги? 😳 Ладно, сегодня не об этом, сегодня я хочу поговорить о текущей ситуации на рынке нефти.
🛢 Итак, котировки нефти марки Brent с начала года потеряли порядка 23%. С пиков 2022 года схлопнулись вдвое до $61, вернувшись к уровням 2005 года. Двадцатилетний боковик - это пол беды, нас больше интересуют текущие тренды.
A mal tiempo, buena cara
Древняя венесуэльская пословица гласит: «Улыбайся несмотря ни на что». Только вот Мадуро в условиях «нефтяной блокады» не до смеха. США продолжают задерживать танкеры с венесуэльской нефтью, а авиация Трампа готова в любой момент нанести удар. Текущая расстановка сил не идет на пользу котировкам нефти, ведь в случае успеха Штатов это может привести к серьезному профициту нефти на мировом рынке.
أعْطَيْتْهُ صَبَعِي بَلَعَ ذُرْعِي.
Избыток нефти на рынке возникает еще и с подачи Саудовской Аравии. Расширение квот на добычу картеля ОПЕК+ на 137 тыс. баррелей в сутки в декабре - лишь продолжение тренда. Саудиты готовы залить рынок нефтью, с радостью вытеснив наши объемы. Тут идеально подойдет аравийская пословица: «Дай ему палец - руку по локоть откусит».
Еще один кусочек пазла - это стабилизация (хоть и хрупкая) конфликта между Израилем и Ираном. Все вышеупомянутые события и тренды приводят к переизбытку нефти на фоне скромного роста спроса: в 2026 году он может составить всего 1%. Этого же мнения придерживаются и аналитики из Goldman Sachs, которые ждут дальнейшего снижения среднегодовых цен на нефть марки Brent в 2026 году до уровня $56 за баррель, WTI - $52.
🤔 Традиционно волатильность цен на спотовом рынке наш регулятор гасил управляемой девальвацией рубля, однако в моменте он обеспокоен больше инфляцией, нежели наполнением бюджета. Вот и получается, что наши нефтяники остались без «курсовых драйверов», под санкционным прессом, с низкими ценами на нефть, да еще и с безумным спредом между ценами на Brent и нашу марку Urals. Дисконты уже достигают $25.
Текущая ситуация схожа с кризисом в «ковидный» 2020 год: нефтяные компании России останутся под давлением и продолжат снижать финансовые показатели. Однако угадать «точку разворота» сентимента у нас едва ли получится, поэтому я в своих портфелях парочку компаний продолжу удерживать, дожидаясь выхода из геополитического кризиса.
❗️Не является инвестиционной рекомендацией
♥️ Картель ОПЕК+ дружно поднимает квоты, а мы с вами - картелем моего блога, давайте дружно прожмем лайк под этой статьей.

Посты по ключевым словам
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля
Нефть
🩶Рынок нефти последние 4 месяца одной картинкой.
🤍Везет ли мне в торговле нефтью? Да, мне везет.
🖤А вам? $BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN12 июля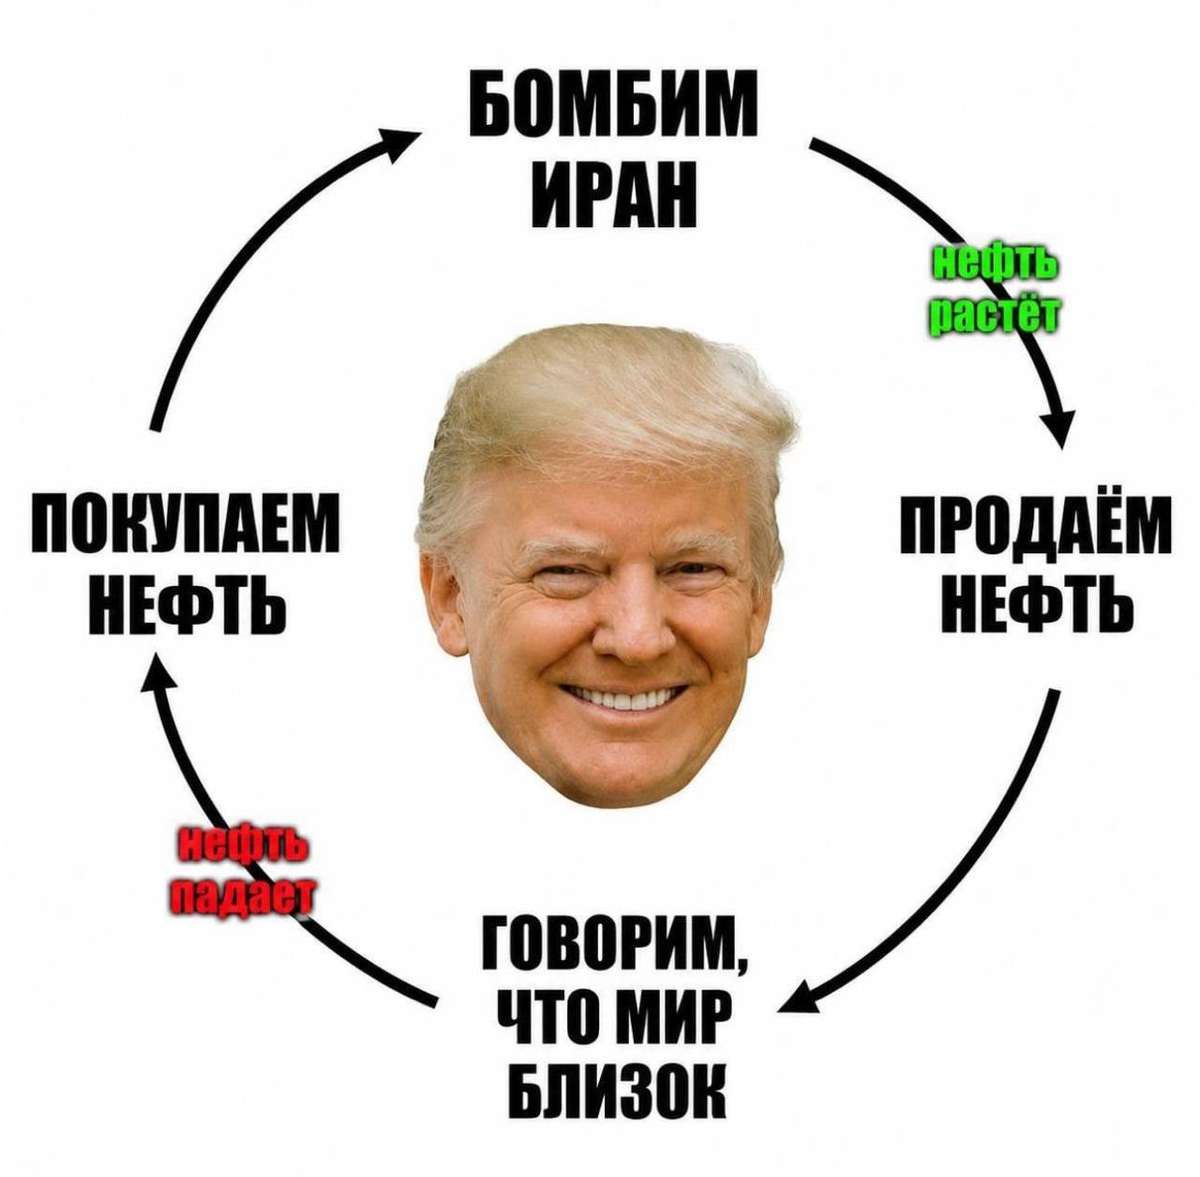
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL планирует приостановить дивидендные выплаты до 2030 года: менеджмент намерен представить такую рекомендацию совету директоров.
Компания объяснила решение фокусом на инвестиционных проектах, высокой стоимостью долга, ростом издержек и снижением цены на золото.
Акции Полюса на новости падали почти на 17-18%, а к закрытию основных торгов просели на 23,9%; дивиденды за первый квартал 2026 года по 29,05 ₽ на акцию уже одобрены, купить бумаги под выплату можно до 13 июля.
Отказ от регулярных выплат до 2030 года резко меняет дивидендный профиль золотодобытчика и переносит фокус оценки на реализацию проектов роста.8 июля
А вы заработали?
Закрыл 75% позиций по BRQ6 BRU6, а прибыль переложил в ROSN.
25% фьючей держу до отметки $90 или до безубытка.
Роснефть держу на горизонт подольше. Ввиду нестабильности в мире можно ожидать нефть по $150 в течении 1-3 лет. Соответственно, Роснефть получит свою выгоду, и можно ожидать рост на 20%+. Ввиду нестабильности, к сожалению, я могу оказаться неправ, даже не смотря на сильные фундаментальные основания.
Вот только кто не рискует, тот не зарабатывает на этом рынке.
Читатели, как дела у вас с торговлей нефти или инвестициями в Роснефть?8 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Глава ЦБ Эльвира Набиуллина на Финансовом конгрессе регулятора признала сложности на российском рынке акций, но заявила, что экстренного вмешательства не требуется.
Среди факторов давления она назвала геополитику и смещение вверх ожиданий по траектории ключевой ставки после её снижения с 14,5% до 14,25%.
Индекс Мосбиржи обновил минимум с февраля 2023 года, акции Газпрома $GAZP торговались на уровне кризисного 2008 года, а Роснефти $ROSN — на уровне октября 2022 года.
Набиуллина отметила, что переохлаждения экономики нет, а ситуацию на топливном рынке ЦБ считает временной.2 июля
🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.
Разобрали:
Золото (XAUUSD) • Нефть Brent • Bitcoin • Кофе • Природный газ • Платина • USD/CAD
Что использовали:
✅ Паттерны Гартли для точных зон разворота
✅ Волны Эллиота — структура рынка и фазы
✅ Японские свечи — подтверждение силы движения
✅ Нейробот + советника Oracle Trading в режиме реального времени (полный сигнал с SL/TP за 1–2 минуты)
В конце видео — честный разбор, почему нейробот + алготрейдинг реально дают преимущество в 2026 году: экономия времени, снижение эмоций, мульти-индикаторный confluence и возможность работать с большим количеством активов одновременно.
Это видео будет полезно и новичкам, и опытным трейдерам — показываю процесс «от и до».
Смотри полную версию на RuTube / Vk Video / YouTube
Хочешь такой же быстрый и точный анализ любого актива у себя в Telegram?
Демо нейробота Oracle Trading на 10 запросов — бесплатно:
https://t.me/TraidingAI88_bot
Какой актив хочешь разобрать следующим? Пиши в комментариях — сделаем приоритетно 🔥21 июня