Поиск
«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild
Спикеры компании поделились решениями для инфраструктуры дата-центров, промышленного строительства и загородного жилья.
🔷 Для строительства центров обработки данных (ЦОД) – решения на основе металлоконструкций с высокой заводской готовностью. Это полнокомплектные здания индивидуального проектирования, серийные и модульные решения на основе ЛСТК – Spider 2.0.
🔷 Для быстровозводимых промышленных сооружений, включая ЦОДы, также востребованы рамы модулей контейнерного типа, которые позволяют снизить металлоемкость до 67% и исключить сварочные работы.
🔷 Для профессиональных застройщиков и заказчиков в сегменте ИЖС «Северсталь» через партнерскую модель развивает технологию производства готовых домокомплектов Fastpanel. Она позволяет в три раза ускорить монтаж, а также сократить трудозатраты на возведение «коробки» здания на 50% и на 15% — на его последующую отделку. В ее основе — префаб-панели заводского изготовления из ЛСТК с заполнением пенобетоном, который выполняет функцию утеплителя.
🔷 Строительным организациям компания предоставляет готовые домокомплекты и техническое сопровождение. Производителям и инвесторам партнерство дает возможность создать собственное производство Fastpanel при поддержке «Северстали», которая выступает поставщиком технологии и комплектующих.
🔷 Для несущих конструкций высотных и уникальных зданий, промышленных объектов и многоэтажных жилых домов — высокопрочные стали с пределом текучести от 420 до 690 Мпа, которые обеспечивают в проектах до 30% экономии металла и сокращают сроки строительства.
Также компания поставляет специализированную продукцию под конкретные инженерные задачи: огнестойкую сталь С390П, снижающую затраты на огнезащиту, арматуру А600С «Арманорма» для сейсмоопасных регионов, а также шпунтовые решения Grani и Grani Pro с комплексной инженерной поддержкой для гражданского, дорожного и инфраструктурного строительства.
«Отраслевой форум показал, что стальные решения и инженерный подход становятся ключевыми в развитии строительства — от возведения дата-центров под задачи ИИ до промышленных объектов и загородного жилья. Сегодня каждый из этих сегментов проходит через радикальную технологическую трансформацию, и все большее значение приобретает способность быстро адаптировать технологии под задачи заказчика. В ответ на эти вызовы мы вместе с клиентами создаем материалы и конструкции, которые обеспечивают измеримую выгоду: от снижения металлоемкости до сокращения сроков монтажа. Наша инженерная экспертиза и сквозная техническая поддержка позволяют полностью реализовать заложенный в этих продуктах потенциал и получить максимальную эффективность в экономике всего проекта»,
— отметил директор Центра «Северсталь Инжиниринг» Петр Мишнев.
#Инженеры_Северстали#СеверстальПроизводство #СеверстальСтроительство
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026
Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
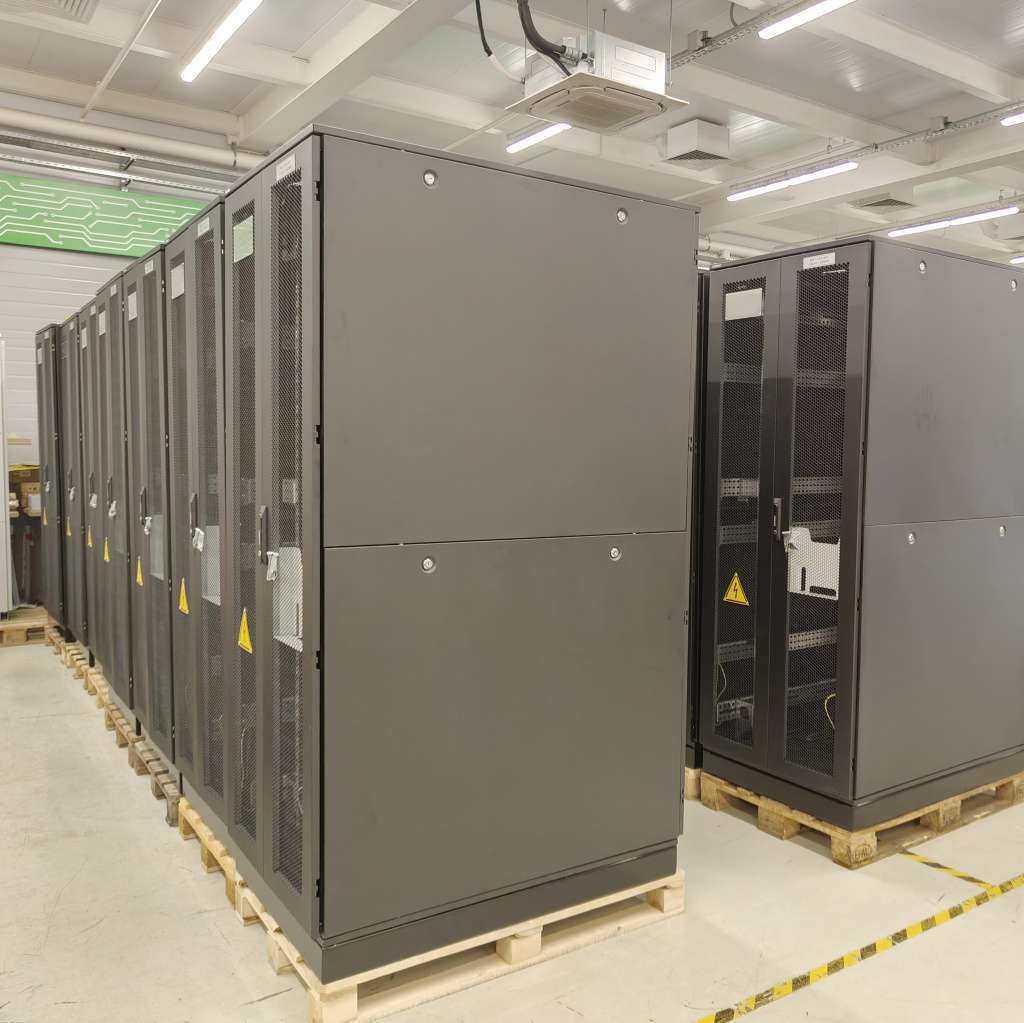
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»
Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.
Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:
· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.
· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.
Пару слов о кредитном рейтинге Selectel
Вчера «Эксперт РА» установил рейтинг кредитоспособности АО «Селектел» на уровне «ruA+», прогноз по рейтингу стабильный. Ранее у компании действовал рейтинг на уровне «ruAA-» со стабильным прогнозом. Предлагаю сегодня обсудить эту тему.
🏢 Агентство также отметило высокие рыночные и конкурентные позиции компании, комфортную долговую нагрузку, высокую рентабельность и низкий уровень корпоративных рисков. Ну а снижение рейтинга - это прямое следствие повышенных капитальных затрат.
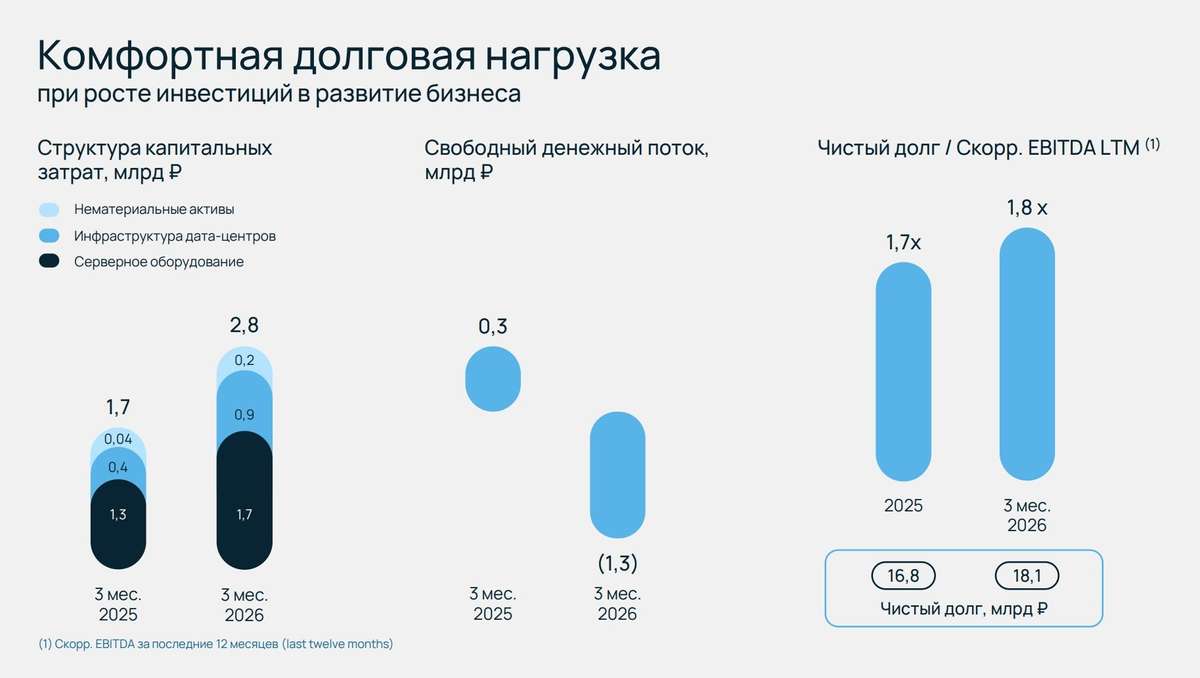
Selectel работает на быстрорастущем рынке облачной инфраструктуры и продолжает активно инвестировать в развитие бизнеса. Буквально вчера компания запустила совместное ИИ-предприятие с ИТМО и объявила об инвестициях в проект в размере 1 млрд руб. Не мудрено, что реализация инвестиционной программы приводит к росту долговой нагрузки. По итогам 1 квартала 2026 года показатель уровня Чистого долга к EBITDA составил 1,8х, увеличившись на 0,1х с конца прошлого года, что действительно вполне комфортно.
🦖 Само по себе снижение рейтинга носит технический характер и отражает методологию оценки агентства. «Эксперт РА» уравнивает свой рейтинг с уже существующим «А+» от агентства «АКРА». Ну а что до долговой нагрузки, то ее Selectel повышает осознанно, ведь сохранение высоких темпов роста выручки предполагает инвестиции в закупку серверного оборудования и расширение мощностей ЦОД, в том числе высокопроизводительных мощностей под разные задачи, связанные с ИИ.
Как отмечает “Эксперт РА”, все это уже в среднесрочной перспективе после прохождения цикла инвестиционной активности ожидаемо приведет к снижению долга. Лично для меня новость об изменении рейтинга Selectel до «А+» нейтральна. Это все еще высокий уровень, который позволяет мне держать время от времени облигации в своем портфеле.
Мне больше интересно, что там с размещением облигаций компании. Уже 8 июля открывается книга заявок на новый облигационный выпуск с ожиданиями по ставке ежемесячного фиксированного купона с премией к аналогичным по сроку ОФЗ не более 2,35%.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если ваш фокус внимания смещается с акций на облигации. А если не смещается, тоже ставьте )
Ростелеком - рост сейчас и вызовы будущего
Из обычной сферы базовых коммуникаций отечественный телеком превращается в высокотехнологичную площадку цифровой трансформации. Ростелеком представил финансовую отчётность за первый квартал и новую долгосрочную стратегию развития — давайте по ним пробежимся и выделим ключевые моменты.
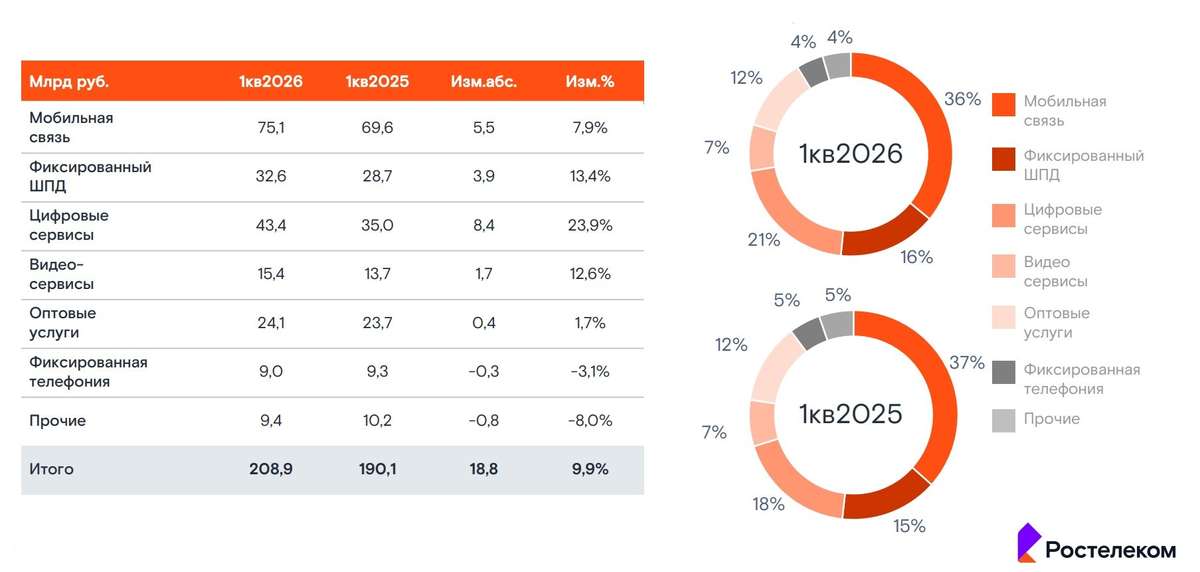
📱Итак, выручка компании $RTKM в отчётном периоде выросла на 10% до 208,9 млрд руб. Опережающие темпы роста показали фиксированный интернет и цифровые сервисы. Первый сегмент прибавил за счёт индексации тарифов, а рост цифровых сервисов во многом обусловлен развитием платформенных решений для крупных корпоративных и госзаказчиков.
Эмитент готовит к IPO два своих цифровых кластера: РТК-ЦОД и Солар, и обе дочерние компании показали слабую динамику, сократив выручку на 1% и 6% соответственно. Причины понятны: рынки облачных инфраструктурных сервисов и кибербезопасности замедляются вслед за общим охлаждением экономики. Пресловутое импортозамещение фактически поставлено на паузу в условиях текущих процентных ставок. Многие заказчики сейчас вынуждены думать не об обновлении IT-инфраструктуры, а о том, как латать дыры в операционке на фоне падения заказов.
Доходная часть растёт на уровне выручки — чистая прибыль выросла на 10% до 7,4 млрд руб. При этом процентные расходы по-прежнему оказывают значимое давление на итоговый финансовый результат, и эффект от смягчения ДКП, судя по всему, проявится не раньше конца года.
📊 Что касается долгосрочной стратегии развития, то компания ставит своей целью увеличить чистую прибыль в 3,5 раза к 2030 году, то есть до уровня 65,5 млрд руб. Звучит заманчиво, но история подсказывает: доверять таким планам стоит с осторожностью. В рамках предыдущей стратегии компания планировала удвоить прибыль, но вместо этого показатель сократился на четверть. Причина — кратный рост процентных расходов вследствие ужесточения монетарной политики.
Успех новой стратегии напрямую зависит от ключевой ставки ЦБ. Телеком‑операторы традиционно имеют высокую долговую нагрузку из‑за внушительных капитальных затрат на инфраструктуру. Если к 2030 году ставка снова будет запредельной, кратный рост прибыли останется лишь на бумаге.
Ростелеком потенциально может показать неплохой рост капитализации на фоне IPO цифровых кластеров, но для этого необходима однозначная ключевая ставка, которая позволит оживить спрос на облачные сервисы и кибербезопасность. Однако динамика долгосрочных ОФЗ сигнализирует о том, что ЦБ будет осторожно снижать ставку, и в этом контексте драйверов для сильного роста капитализации не прослеживается.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!
Инкаб Холдинг - IPO в секторе инфраструктуры
В июне 2026 года на Мосбирже намечается оживление: крупнейший в России производитель оптического кабеля Инкаб Холдинг объявил диапазон цен для своего первичного размещения. На фоне планов по импортозамещению и "цифровизации Арктики" размещение может быть интересно, и вот почему.
😀 Итак, Инкаб Холдинг открыл книгу заявок в ценовом диапазоне 100–110 рублей за одну акцию. Заявки на участие в IPO принимаются до 23 июня включительно, а сам старт торгов ожидается 24 июня. Бумаги включены в третий уровень листинга Мосбиржи под тикером INCB. Объём планируемого размещения составляет не более 2,4 млрд рублей.
Инкаб Холдинг - это крупнейший разработчик и производитель оптических и специальных кабелей в России. Задумайтесь на секунду: междугородние магистрали связи, высоковольтные линии электропередач, буровые установки на нефтяных скважинах, проложенные по морскому дну трассы, дата-центры нового поколения... и даже ваш домашний роутер. Всё это невидимой паутиной соединяет именно оптический кабель. Рынок огромный!
Кроме оптических кабелей для телекома, у эмитента есть также высокомаржинальное направление специальных кабелей, в которое входят кабели-датчики, мониторинговые решения для нефтегазовой отрасли, горнодобычи и критической инфраструктуры. Логика здесь простая: чем сложнее конструкция кабеля, тем выше добавленная стоимость и прибыль.
📊 В 2025 году выручка эмитента сократилась на 18% до 5 млрд руб., а показатель EBITDA сохранился на прошлогоднем уровне в 1 млрд рублей. Менеджмент компании объясняет такую динамику переходом на более маржинальные виды продукции. В частности, речь про спецкабели и кабели для энергетики: при увеличении доли такой продукции в структуре выручки на 3% происходит рост в маржинальной прибыли на 10%. Судя по всему, стратегия себя оправдала: компания смогла выйти на рекордную рентабельность EBITDA в размере 20,6%.
Показатель чистый долг/EBITDA находится на уровне 3,6х. Привлекаемые в ходе IPO средства подойдут как нельзя лучше, чтобы снизить долговую нагрузку. Эмитент намерен привлечь 2,2 млрд руб., которые будут направлены на сокращение долгового бремени. Классический cash-in, призванный усилить баланс компании.
🧊 Подкупает, что эмитент прошёл пик инвестпрограммы - в Приморье уже открыт и работает завод по производству подводного кабеля для Арктики и Северного морского пути мощностью 2,4 тыс. км в год, которое должно стать главным локомотивом роста в ближайшие годы.
В мае компания также приобрела контрольный пакет в группе «АльфаТек». Это шаг с дальним прицелом: он усилит её влияние на рынке инфраструктуры связи внутри ЦОД. Бурный рост дата-центров в России, подпитанный развитием ИИ, открывает широкие перспективы.
На рынок готовится выйти уникальный, технологичный эмитент с понятными драйверами в растущих отраслях. Именно поэтому за его размещением я буду пристально следить.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями
Инвестиции в дата - центры от Nebius: оценка и перспективы компании
Компания Аркадия Воложа за полтора года подорожал на бирже в 10 раз, до капитализации $58 млрд, и торгуется с премией к конкурентам. Разбираем, чем обеспечен такой рост
Как Nebius вырос из международного бизнеса Яндекса и с чего начинался проект
Nebius возник не как стартап с нуля, а из раздела Яндекса на российский и международный бизнес. Летом 2024 года Аркадий Волож завершил реструктуризацию: российские активы проданы консорциуму инвесторов за 475 млрд руб. ($5,2 млрд оценочно на момент согласования сделки), а международная часть осталась за Воложем и перезапущена под брендом Nebius Group со штаб-квартирой в Амстердаме и листингом на NASDAQ.
Nebius вышел на рынок технологической компанией с готовой инженерной базой, инфраструктурой и капиталом: дата-центр в Финляндии, команда инженеров, стартапы и крупная денежная подушка. Компания также стартовала с большим запасом ликвидности и почти без долга, тогда как конкуренты часто финансируют закупку оборудования за счет кредитов или проектного долга под залог мощностей.
Ускорению бизнеса помогло партнерство с NVIDIA. Статус NVIDIA Exemplar Cloud подтверждает, что инфраструктура Nebius отвечает высоким требованиям к производительности, устойчивости и масштабируемости для реальных ИИ-нагрузок. В бизнесе, где ограничением служат не только клиенты, но и доступ к современным графическим процессорам (GPU), электроэнергии и капиталу, такое партнерство усиливает позиции компании.
Стоит также отметить структуру контроля. Аркадий Волож через семейный траст Lastar Trust контролирует акции класса «B», что обеспечивает ему порядка 52% голосующих прав. Для рынка такая конфигурация означает личное участие основателя в бизнесе, что повышает доверие к стратегии компании.
Капитальные затраты и денежная позиция: как Nebius финансирует рывок в ИИ-инфраструктуре
После реструктуризации Nebius быстро перешел к агрессивному масштабированию. Капзатраты за 2025 год составили порядка $4,1 млрд, а на 2026 год менеджмент повысил план до $23 млрд при ожидаемой выручке $3,2 млрд (здесь и далее единичные значения по прогнозам и целям компании соответствуют середине заявленных диапазонов по данным финансовой отчетности и заявлениям менеджмента).
Так, только в I квартале 2026 года капзатраты достигли $2,47 млрд. Деньги идут на графические процессоры, расширение дата-центров, энергоинфраструктуру и подготовку новых площадок.
Стартовой подушки не хватило: компания привлекла крупное внешнее финансирование (конвертируемые облигации, варранты и средства по долгосрочным контрактам и авансам) и на конец I квартала 2026 года держала на корпоративных счетах $9,3 млрд. Привлеченный капитал выступает ресурсом для одного из самых масштабных инвестиционных циклов на рынке ИИ-инфраструктуры.
Конкурентные преимущества Nebius: контракты, инженерия и энергоэффективность
Распространено заблуждение, что для ИИ-облака достаточно купить ускорители NVIDIA и поставить их в дата-центр. На практике конкурентоспособность определяется не наличием чипов, а способностью превращать вычислительную мощность в устойчивую выручку. Ключевые преимущества Nebius лежат именно здесь: законтрактованная база выручки с якорными клиентами, инженерная экспертиза и энергоэффективность.
Первое преимущество: законтрактованная база выручки и якорные клиенты. Значительная часть будущего спроса уже законтрактована: контракт с Meta (признана экстремистской организацией и запрещена в РФ) до $27 млрд на пять лет, соглашение с Microsoft с авансом $7 млрд, партнерство с NVIDIA оценивается в $2 млрд и статус Exemplar Cloud.
Для капиталоемкого бизнеса законтрактованный спрос на вычислительные мощности создают основное преимущество. ЦОДы строятся под подписанные обязательства клиентов долгосрочно приобретать вычислительные услуги. Также, долгосрочные контракты с платежеспособными заказчиками служат основой проектного финансирования: будущие платежи от клиентов становятся обеспечением по кредитам на строительство вычислительных кластеров и закупку графических процессоров.
Второе преимущество: инженерия полного стека и экономика инференса. Крупный ИИ-кластер не сводится к набору дорогих GPU: при обучении больших моделей узким местом часто становится скорость обмена данными между тысячами ускорителей, и ошибки в сетевой архитектуре оборачиваются простоями дорогого капитала. Nebius делает ставку на полный стек (архитектура серверов и стоек, сеть, программный слой), что подтверждает статус NVIDIA Exemplar Cloud и позволяет продавать управляемую вычислительную платформу.
Рынок ИИ повзрослел, компании уже создали свои модели и теперь запускают их для миллионов пользователей. В этой реальности побеждает тот, чьи технологии работают дешевле. Поэтому Nebius развивает платформу Token Factory — она помогает выжимать максимум из GPU, загружает их работой без простоев и снижает стоимость каждого ответа ИИ для бизнеса.
Третье преимущество: энергетическая эффективность. Площадка в финском Мянтсяля проектировалась под высоконагруженные вычисления: PUE на уровне 1,13 против среднемировых порядка 1,58, охлаждение наружным воздухом, избыточное тепло уходит в городскую систему отопления. Поскольку электроэнергия остается одним из главных факторов себестоимости, такая экономия прямо повышает маржу на GPU-часе и поддерживает рентабельность при снижении арендных ставок на мощности.
Энергетические мощности Nebius: что уже работает, подключается и что только законтрактовано
В ИИ-инфраструктуре дата-центры, по сути, проекция доступа к электроэнергии. Сами графические процессоры бизнес не создают: им нужны земля, сетевое подключение, разрешенная мощность, охлаждение и инженерная обвязка. Поэтому мегаватты становятся такой же важной единицей анализа, как выручка, EBITDA или число установленных графических процессоров.
Поэтому классических мультипликаторов мало; нужно понимать энергобазу: сколько мегаватт работает, подключено и законтрактовано, по какой цене доступна энергия и как быстро она переводится в кластеры графических ускорителей. Доступ к энергомощности становится одним из главных активов, а скорость ее перевода в работающие мощности служит тестом качества менеджмента и обоснованности оценки стоимости компании.
Для оценки Nebius важно различать три уровня мощности: активную, подключенную и законтрактованную.
Активная мощность охватывает работающее оборудование, потребляющее энергию и приносящее выручку. На конец 2025 года Nebius вышел примерно на 170 МВт подключенной (операционной) мощности, из которой под фактической ИИ-нагрузкой работает только часть, и именно она отражает текущий масштаб монетизируемого бизнеса.
Подключенная мощность объединяет дата-центры, к которым подведена энергия и которые готовы принять оборудование. Цель Nebius на конец 2026 года выйти на 1 ГВт. Подключенные мощности образуют ближайший резерв роста и чем быстрее они переходят в активную загрузку GPU, тем быстрее капзатраты превращаются в выручку.
Законтрактованная мощность формирует будущую базу роста: земля, энергия, права подключения и инфраструктурные обязательства, еще не дающие выручки сегодня. Здесь Nebius движется агрессивно и ориентир последовательно поднимался с 1 ГВт до цели 4 ГВт.
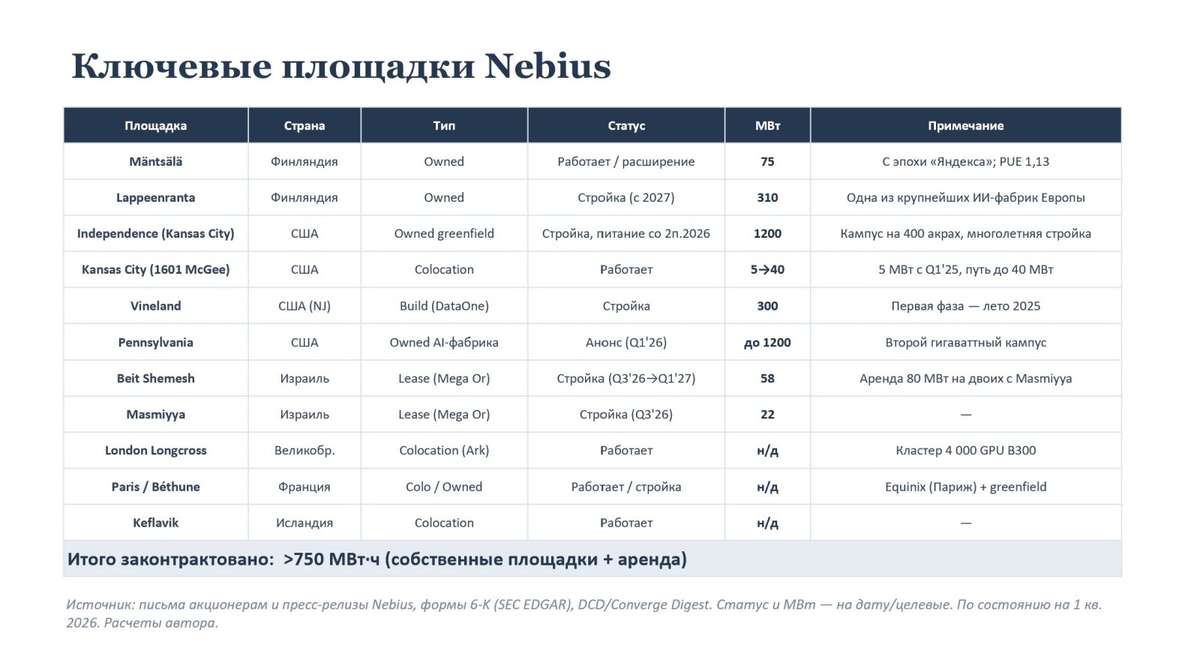
География размещения вычислительных мощностей также быстро расширяется: с двух площадок в 2024 году до семи в 2025-м и менеджмент заявляет о цели в 16 на конец 2026 года. Среди ключевых проектов финские Мянтсяля и Лаппеэнранта (до 310 МВт), кампус Канзас-Сити / Индепенденс (до 1,2 ГВт), проект в Пенсильвании (также до 1,2 ГВт). Карту ключевых площадок смотрите на диаграмме ниже.
Почему рынку нужны мегаватты, а не биткойн
Майнеры значительно опережают биткойн по доходности
Главный вопрос к майнерам долгое время звучал так: сколько биткойнов они добудут и с какой себестоимостью. В 2026 году рынок сменил фокус. Теперь его интересует другое: сколько у компании мегаватт, где они законтрактованы, насколько быстро их можно подключить и можно ли на этой базе развернуть дата-центр.
Судя по котировкам, ответ на этот новый вопрос рынок сейчас ценит выше, чем саму экспозицию на биткойн. Цифры выглядят почти парадоксально. С начала года биткойн через крупнейший биржевой прокси — фонд IBIT — потерял 27,5%, тогда как корзина из девяти публичных майнеров за тот же период выросла в среднем на 94,1%, а медианная доходность составила 75,1%. Разрыв — 121,6 процентного пункта в пользу компаний, которые добывают именно тот актив, который падает.
В разрезе отдельных бумаг картина еще нагляднее: лидер роста Hut 8 прибавил 178,1%, TeraWulf — 127,9%, Riot — 116,8%. Даже MARA, замыкающая корзину, выросла на 54,6% и также значительно обогнала биткойн.
Ростелеком. Отчет за 1 кв 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25
Что нравится:
✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);
Что не нравится:
✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).
Мой итог:
Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.
Последние 3 квартала идет отток активных пользователей интернета.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).
Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.
Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.
Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.
По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.
"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".
Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Что стоит за ростом клиентской базы Selectel?
Облака перестали быть просто альтернативой серверам - сегодня это драйвер цифровой трансформации бизнеса. От совместной работы с документами до ИИ и высоконагруженных сервисов: облачные решения охватывают всё. Рассмотрим перспективы одного из лидеров этой отрасли - компании Selectel, погрузившись в финансовый отчёт эмитента за первый квартал 2026 года.
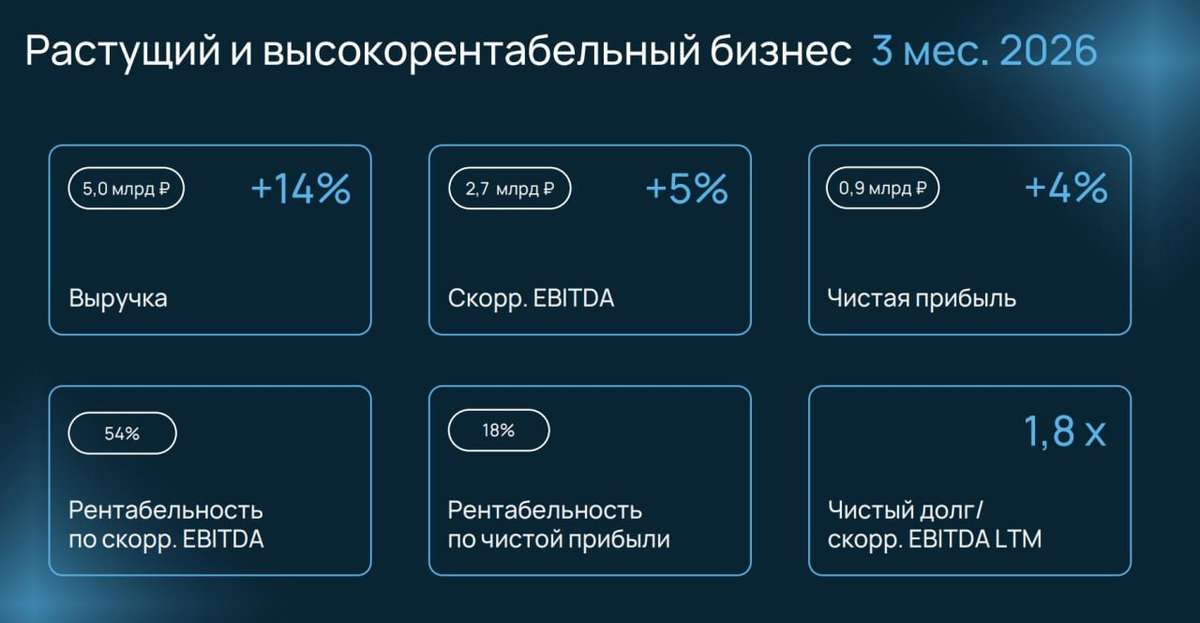
🏢 Итак, выручка компании в отчётном периоде выросла на 14% г/г до 5 млрд рублей, в том числе за счет роста клиентской базы. Широкая линейка продуктов и услуг позволяет эмитенту закрывать все потребности заказчиков, что конвертируется в высокие темпы роста клиентского портфеля, который увеличился на 28% до 36,6 тыс. заказчиков.
Российский рынок облачных инфраструктурных технологий на подъёме и стабильно растёт двузначными темпами, при этом многие компании МСБ находятся в начале пути миграции в облака, а значит, у рынка есть неплохой апсайд в долгосрочной перспективе.
Расходная часть росла быстрее выручки на фоне удорожания стоимости серверного оборудования, и в этом контексте скорректированный показатель EBITDA увеличился на 5% до 2,7 млрд рублей. Компания удерживает высокий уровень рентабельности по скорр. EBITDA, который составил 54%.
📊 Чистая прибыль по итогам отчётного периода увеличилась на 4% до 0,9 млрд рублей. На итоговый финансовый результат значимое влияние оказывают процентные расходы по обслуживанию долга, но, как мы видим, ЦБ смягчает денежно-кредитную политику, а значит, в среднесрочной перспективе давление процентных расходов будет ослабевать.
Соотношение показателю чистый долг/скорр. EBITDA составило 1,8х, что вполне приемлемо для капиталоемкого бизнеса. Компания стабильно обслуживает свои облигационные выпуски - это особенно ценно на фоне растущих рисков на долговом рынке.
Драйверов роста рынка облачных инфраструктурных технологий хватает: дефицит оборудования, бум ИИ-сервисов и низкий уровень проникновения облаков в экономике. Единственный серьёзный вызов - высокая ключевая ставка, которая тормозит капиталоёмкие проекты, включая расширение мощностей ЦОД. Но и она со временем будет снижаться, так что Selectel я по-прежнему выделяю в этом секторе.
❗️Не является инвестиционной рекомендацией
♥️ Облака, ЦОДы, IT - мммм нравится 😋 Хотелось бы еще акции Selectel, но пока лишь облигации доступны. Если понравилась статья, жмите лайк.
🟠🟣 ИнвестВзгляд: Ростелеком.
🧐 Ростелеком — крупнейший в России интегрированный провайдер цифровых услуг, подконтрольный государству (через Росимущество и ВЭБ.РФ)
📊 Ключевые результаты 1 кв 26, МСФО
Выручка: 208,9 млрд ₽, +10% г/г
Чистая прибыль: 7,44 млрд ₽, +10%
CAPEX: 28,6 млрд ₽, - 35%
Чистый долг: 712,3 млрд ₽.
FCF: -5,6 млрд ₽ (против -20,8 млрд ₽ годом ранее)
📍 Стратегия и перспективы
В фокусе менеджмента — развитие быстрорастущих цифровых кластеров (ЦОД, кибербезопасность) и монетизация непрофильных активов через IPO. Стратегия компании нацелена на сокращение долговой нагрузки и улучшение FCF за счет снижения CAPEX и потенциального смягчения денежно-кредитной политики ЦБ во второй половине 2026 года.
⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый сценарий (вероятность ~55%). 60–85₽. Продолжение умеренного роста бизнеса на 7-10% в год, снижение долга. FCF улучшится, но останется ограниченным, а прибыль и дивиденды сохранятся на низких уровнях.
- Оптимистичный сценарий (вероятность ~25%). 85–110₽. Активная фаза снижения ключевой ставки ЦБ и успешные IPO «дочек», которые позволят существенно сократить долг.
- Пессимистичный сценарий (вероятность ~20%). 40–50₽. Ухудшение макроэкономической конъюнктуры и рост долговой нагрузки. Убытки могут привести к отказу от дивидендов.
⬆️ ⬇️ Технический анализ
Нисходящий тренд последних периодов может продолжиться и привести к пробою ближайшего уровня поддержки — 52,58 ₽. Низкий объем торгов делает любые движения цены менее надежными и повышает риск резких скачков без подтверждения. Поэтому движение вверх может оказаться лишь иллюзией разворота тренда. Стоит также отметить, что перепроданность присутствует.
🎯 ИнвестВзгляд: Ростелеком — это классическая ставка на улучшение фундаментальных показателей. Успех или провал стратегии монетизации «дочек» определит, останется ли акция в боковике.
Для краткосрочного инвестора: Аккуратно покупать от уровней поддержки (~51,5–53 руб.) со спекулятивными целями в районе сопротивлений (55–56 руб.) и короткими стоп-приказами.
Для среднесрочного инвестора: Искать точки входа на коррекциях ближе к нижней границе базового сценария (60 руб.). Основной драйвер на горизонте 6–12 месяцев — подтверждение сроков IPO.
Для долгосрочного инвестора: Ключевое условие успеха — реализация стратегии менеджмента по монетизации сервисов и снижению долга.
$RTKM