Инвест стратегия. Цифра брокер.
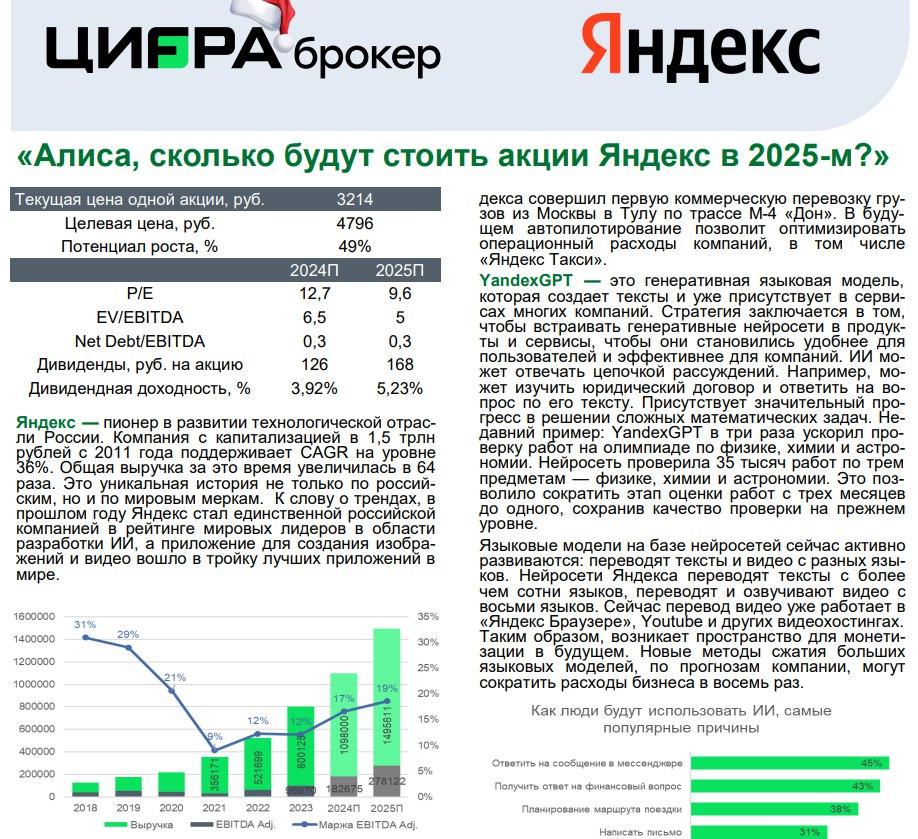
💡Российский рынок акций в следующем году может подскочить на 85% благодаря «дипломатическим успехам» и росту цен основных голубых фишек. Они также прогнозируют снижение ключевой ставки до 17%. Это наверное самый позитивный прогнозы, который давали брокеры и банки на 2025 год.
Что может заставить рынок расти?
- Фактор Трампа и успехи в геополитике.
🎄Какие бумаги можно купить?
- Яндекс. Пока писали прогноз, цена изменилась и потенциал для роста упал с 50 до 25 процентов. Ну то есть стратегия уже начала работать. Компания может выплатить около 5 процентов дивидендов.
Будет забавно, если цели инвест домов начнут закрываться уже в начале 2025 года.
- Из «интересных идей» - это покупка ВДО Урожай и Агрофирма Рубеж. Компании с невысокими кредитными рейтингами на уровне ВВ- и В+. Тут есть и падение выручки и прибыли в 2024 году + рост долгов. Зато можно получить доходность в районе 35-45 процентов. Идея наверное и интересная, но я бы отказался). Не думаю, что во времена высокой ставки стоит налегать на ВДО.
Хотя есть шанс, что после реализации запасов на более выгодных условиях, финансовые показатели могут улучшится и облигации будут стоить дороже.
- Аренадата. В России наблюдается растущий дефицит центров обработки данных (ЦОД), и эта проблема только усугубится в ближайшие годы из-за стремительного развития искусственного интеллекта и увеличения числа цифровых сервисов. Растущие массивы данных у крупнейших компаний страны требуют мощной инфраструктуры для хранения, обработки и передачи больших объемов информации. Возможны дивиденды в районе 7 процентов и рост на 30%.
- Т. Необанк – он такой один. Высокие темпы роста, Отсутствие отделений, высокая эффективность, лояльность клиентов. Тут и рост и дивиденды ( около 8 процентов), и результаты интеграции с Росбанком.
- Сегежа. Допэмиссия, размытие доли инвесторов в 4,5 раза. Боль, разруха, страдание.
После того как компания направит все средства на погашение долга, показатель ND/OIBDA снизится до уровня 3,3–3,5. Хотя это нельзя назвать низким значением по сравнению с предыдущими 13,2 кажется, что компания значительно улучшит свою финансовую устойчивость. Акции нет, а вот облигациям может стать хорошо. Но я бы все равно в это лезть не стал.
- Мать и дитя. Компания продолжает активно расширяться и планирует открыть девять новых клиник в 2024 году в городах с населением более 500 тыс. человек и построить два новых госпиталя к 2026 году, сфокусированных на онкологии и многопрофильной терапии. Дивиденды за 2024 год могут быть в районе 7 процентов.
- HH. Крупнейший игрок на рынке подбора персонала, который показывает 30-процентные темпы роста и выплачивает дивиденды с двузначной доходностью. Совокупная доля топ-10 участников в HR Tech достигает 73,5%, что подчеркивает высокую концентрацию рынка. Рынок труда тяжелый и вряд ли он станет лучше в ближайшие годы. У нас наметилась прям большая демографическая яма – от 7 до 30 лет провал. Но компания на этом может хорошо заработать.
- IPO. Государство все это поддерживает, снижает налоги, компенсирует расходы. В Минфине допустили 10 IPO и SPO до 2030 года среди гос компаний. Публично о намерении привлечь капитал заявляли представители только Дом.РФ. Среди частных компаний на IPO могут вывести Сибур, Ростелеком ЦОД, ВК Tech, АФК: Биннофарм, Космос, Медси, Степь… Есть еще Селектел, Медскан, образовательные платформы Skillbox и Skyeng. Ювелирная компания Sokolov, Кифа, а сети розничной торговли Вкусвилл и Mercury Retail Group, Jetlend - платформа для краудлендинга, стриминговый сервис Иви. Ожидается до 15 размещений в 2025 году.
- Промомед. Компания подтвердила прогноз по росту выручки в 2024 году на 35% и достижении годовой рентабельности по чистой прибыли на уровне более 15%. + Озон Фармацевтика.
- Другие идеи: Озон, Х5, Лента, Хендерсон.
Итог:
Из идей пока кажется наиболее интересными Т-Технологии, ХХ, Озон, Мать и дитя, Х5. Пока слабо верю в рост индекса Мосбиржи до 5000. Цифра делает прогнозы на рост отдельных компаний на 30-60 процентов, но при этом индекс должен вырасти на 85%. Л-логика.
Другие стратегии:
Стратегия от Альфа.
https://t.me/pensioner30/7499
БКС.
https://t.me/pensioner30/7511
Сбер.
https://t.me/pensioner30/7474
https://t.me/pensioner30/7476
Цифра.
https://t.me/pensioner30/7550
Итоги 2024 г.
https://t.me/pensioner30/7509
#стратегия #брокер #цифра #яндекс #сегежа
- I learned from experience that a polished website and favorable online feedback don’t always guarantee a trustworthy investment platform. After losi#g access to my funds, I realized the importance of seeking qualified assistance instead of relying on promises. A recommendation led me to Mrs. Tatiana Sorina, whose professional approach and clear communication gave me confidence throughout the process. She carefully reviewed my case and has successfully assisted in r#covering $65,000, with additional recovery efforts still in progress. TEXT : (tatianasorina06 at g m a i l c 0 m )
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия
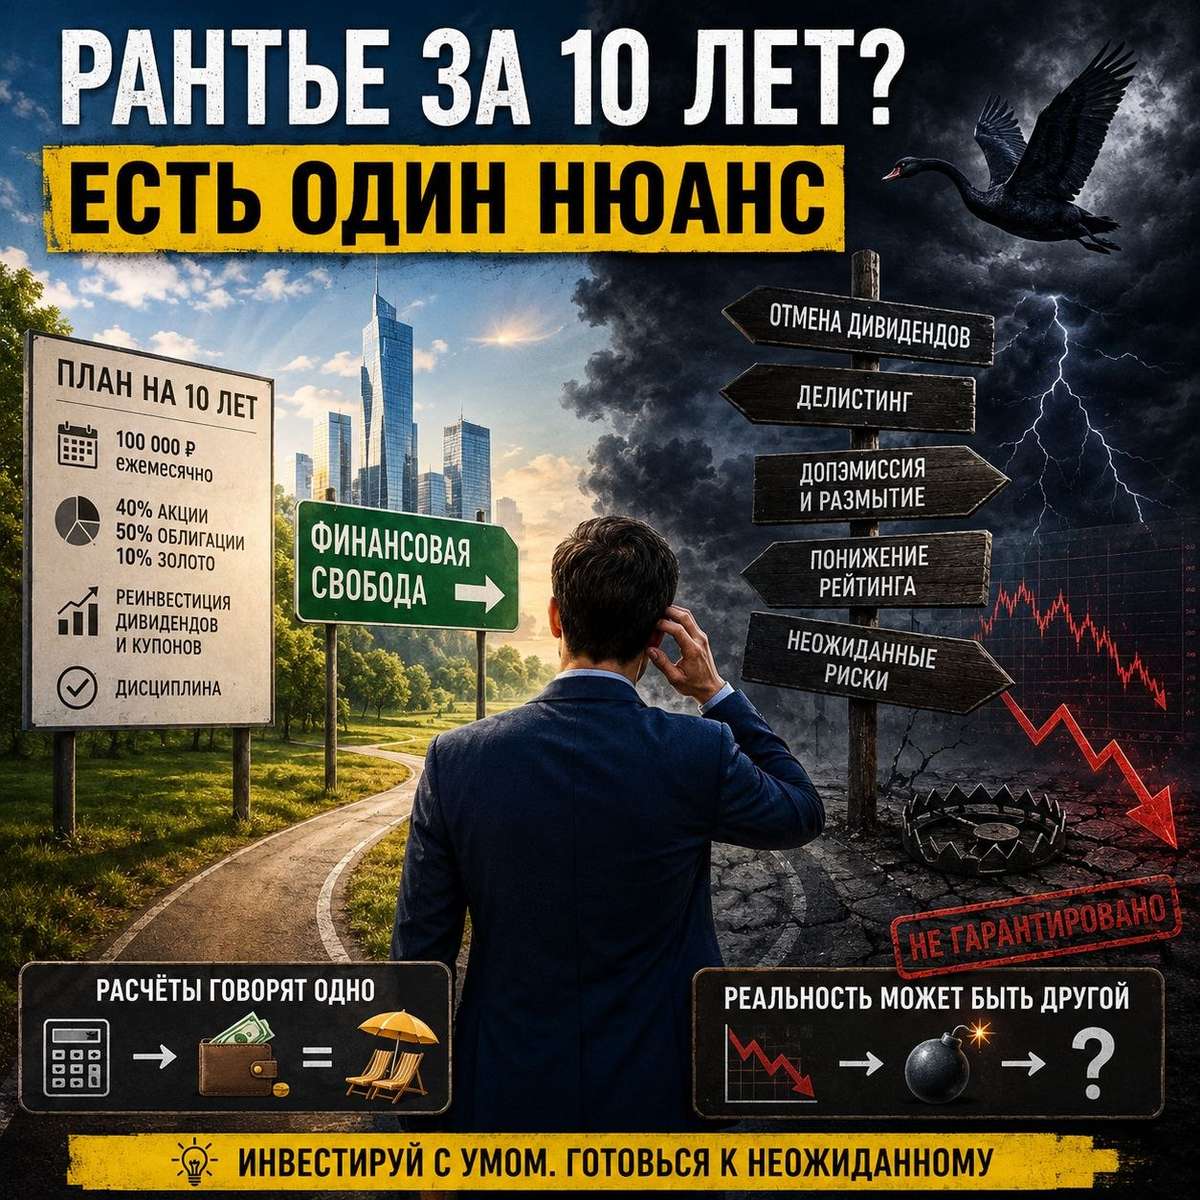
🦢 Рантье за 10 лет? Есть один нюанс 🎭
Каждый раз, когда вижу красивые расчёты в духе «вкладывай по 100 тысяч в месяц и через 10 лет будешь жить на пассивный доход», вспоминаю одну особенность российского рынка.
В таких примерах история всегда выглядит гладкой. Будто инвестор просто покупал активы, реинвестировал доход и спокойно шёл к цели.
Но реальный российский рынок редко бывает таким.
🛑 ИнвестВзгляд: Мосбиржа
💭 Главная движущая сила нашего финансового сектора.
💰 Финансовая часть (2025 год)
📊 Выручка составляет 128,78 млрд ₽, а чистая прибыль достигает 59,39 млрд ₽. Эти цифры подтверждают стабильность и эффективность бизнеса, а также активное участие компании в операциях финансового рынка.
💳 Показатель соотношения Чистого Долга к EBITDA находится на уровне 0,0x. Данный коэффициент отражает отношение заемных средств к прибыли до уплаты процентов, налогов, износа и амортизации (EBITDA). Нулевое значение означает полное отсутствие долгового бремени, что обеспечивает компании значительную финансовую независимость и минимальные кредитные риски.
✅ Триггеры
🌍 Прогресс в мирных переговорах и возможная отмена или ослабление санкционного давления значительно улучшат инвестиционный климат и обеспечат дополнительный приток средств на фондовый рынок.
📏 Расширение ассортимента торговых инструментов, внедрение новых индексов и цифровых услуг способствует привлечению дополнительных клиентов и росту доходности компании.
📛 Риски
🧐 Сложность прогнозирования экономических тенденций усложняет принятие стратегических решений бизнесом и инвесторами.
🏦 Высокая инфляция, ужесточение денежно-кредитной политики и снижение реальных доходов населения могут привести к сокращению инвестиционной активности и уменьшению объёмов торгов.
🔀 ИнвестСтратегия
💪 Фундаментальная стоимость находится в диапазоне от 220₽ до 240₽ (см. график). Расчет справедливой цены акций основан на высоких финансовых результатах компании, ее доминирующем положении на рынке и перспективах увеличения дивидендных выплат. А учитывая значимую поддержку на уровне 170₽ (см. график), от которой неоднократно начинался рост — стоит уже сейчас войти в позицию или нарастить ее.
📌Итог
💯 Московская биржа занимает доминирующее положение на российском рынке, что гарантирует ей постоянный приток прибыли и высокий уровень рентабельности. Именно эта позиция служит главным преимуществом компании перед конкурентами. Финансовое состояние компании отличается исключительной устойчивостью. Совокупность факторов риска и движущих сил продолжает оставаться преимущественно благоприятной для Московской биржи, поддерживаемой её монополией и крепким финансовым положением. Тем не менее основными источниками угроз остаются нестабильность макрофинансовых условий и влияние международной обстановки.
🎯ИнвестВзгляд: Цель 250₽ (с учетом дивидендов) ... (продолжение и полная версия обзора в канале InvestVzglyad_CHANNEL).
✅ Держу по стратегии 🚀 Динамичный_путь и добавляю в основной портфель по текущим ценам.
$MOEX #MOEX #Мосбиржа #Инвестиции #Акции #Рынок #ИнвестВзгляд #Анализ #Стратегия
💸 Когда деньги приходят сами… или почти сами 💰
Весной на рынке начинается особое время. Кто-то его ждет, кто-то игнорирует, а кто-то на нем стабильно зарабатывает.
Речь о дивидендном сезоне.
🧩 Что это вообще такое
Дивидендный сезон — это период, когда компании массово объявляют и выплачивают дивиденды своим акционерам.
На российском рынке он обычно приходится на весну–лето. Именно в это время большинство компаний:
— публикуют годовую отчетность
— принимают решения по выплатам
— закрывают реестры акционеров
Именно поэтому в ленте начинается: «рекомендовали дивиденды», «утвердили дивиденды», «дивдоходность 12%+».