Поиск

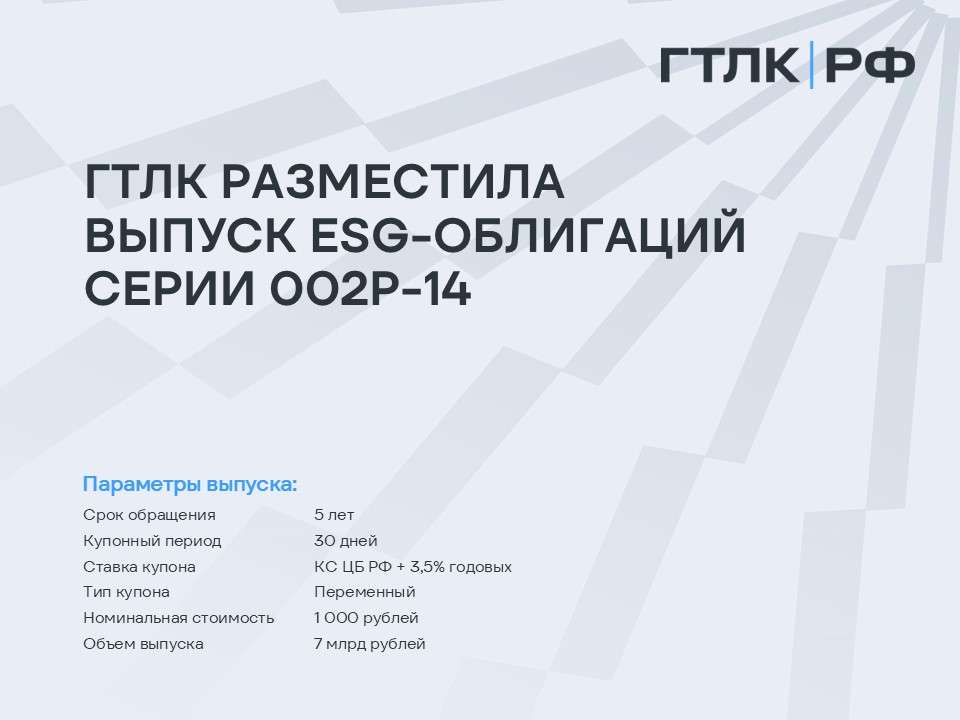
ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) разместила выпуск пятилетних облигаций устойчивого развития (ESG) серии 002P-14, номинированных в рублях на Московской Бирже. В размещении приняли участие частные и институциональные инвесторы. По выпуску предусмотрена оферта через 2 года с даты размещения.

Эксперты рейтинговых агентств АКРА и Эксперт РА присвоили эмиссии 002P-14 кредитные рейтинги на уровне АА-(RU) и ruAA- соответственно.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в первый уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

Привлеченные средства от размещения выпуска ESG-облигаций будут направлены на поддержку проектов, которые улучшают экологию за счет отсутствия прямых выбросов парниковых газов, а также повышают комфорт и безопасность пассажиров.

ГТЛК разместила выпуск пятилетних ESG-облигаций серии 002P-14

ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

ГТЛК (группа ВЭБ.РФ) открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14, номинированных в рублях. По выпуску предусмотрена оферта через 2 года с даты размещения.

Книга будет открыта до 15-00 по московскому времени 19 августа 2026 года. Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской Биржи.

ГТЛК открыла книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

ГТЛК планирует открыть книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

Предварительная дата размещения – 24 августа 2026 года. Агент по размещению выпуска – Совкомбанк. Выпуск доступен для приобретения неквалифицированными инвесторами. По выпуску предусмотрена оферта через 2 года с даты размещения.

Выпуск удовлетворяет требованиям по инвестированию средств пенсионных накоплений, пенсионных и страховых резервов и удовлетворяет требованиям Инструкции Банка России №220-И от 18.08.2025 по использованию пониженного коэффициента риска – 32,5% в рамках финансирования приоритетных проектов устойчивого развития (Постановление Правительства РФ №1587 от 21.09.2021). Выпуск включен в 1-й уровень листинга и в Сегмент облигаций устойчивого развития Сектора устойчивого развития Московской биржи.

АКРА провело верификацию выпуска и подтвердило его соответствие международно признанным целям, принципам и стандартам в области зеленого и социального финансирования. Выпуску присвоена максимальная оценка SDR1 согласно шкале оценки долговых обязательств в области устойчивого развития АКРА, что подтверждает высокий уровень соответствия принятым мировым стандартам.

ГТЛК планирует открыть книгу заявок на приобретение пятилетних ESG-облигаций серии 002P-14

АО «ГТЛК» опубликовало промежуточную отчетность по РСБУ за 1 полугодие 2026 года

АО «ГТЛК» (группа ВЭБ.РФ) представило промежуточную отчетность по РСБУ за 1 полугодие 2026 года. По итогам отчетного периода компания продемонстрировала рост выручки и активов, продолжила реализацию новых инвестиционных проектов и сохранила устойчивое финансовое положение.

Выручка ГТЛК продемонстрировала положительную динамику по сравнению с аналогичным периодом прошлого года и составила 57,2 млрд руб., несмотря на снижение рыночных ставок операционной аренды железнодорожных вагонов. Рост показателя обусловлен увеличением объема сделок нового бизнеса, заключенных в 2026 году.

С начала года активы компании выросли на 35,6 млрд руб. (+3%) и достигли 1,35 трлн руб. Рост обеспечен развитием нового бизнеса, а также реализацией лизинговых программ при поддержке Минпромторга и Минтранса России.

В отчетном периоде ГТЛК продолжила последовательно реализовывать консервативную политику управления рисками. Основной объем отрицательного финансового результата по РСБУ за 1 полугодие (-14,2 млрд руб.) был сформирован в первом квартале 2026 года (-10,5 млрд руб.) вследствие создания оценочных резервов. Созданный запас резервов способствует поддержанию высокой финансовой устойчивости компании и формирует прочную основу для дальнейшего развития бизнеса. Дополнительное влияние на финансовый результат за полугодие оказал начисленный во 2 квартале убыток от курсовых разниц в размере 6,1 млрд руб., частично компенсированный доходом от основной деятельности. При этом темпы формирования убытка во втором квартале были существенно ниже, чем в первом, поскольку основной объем оценочных резервов был сформирован в начале года.

ГТЛК продолжает укреплять позиции одного из ведущих игроков российского рынка лизинга, наращивает инвестиции в приоритетные для экономики отрасли и реализует новые проекты. Компания ожидает постепенную стабилизацию рыночной конъюнктуры, что создаст дополнительные возможности для дальнейшего роста.

ГТЛК опубликовала Отчет об устойчивом развитии за 2025 год

Мы продолжаем последовательно развивать проекты, которые создают долгосрочную ценность для экономики, общества и окружающей среды.

По итогам 2025 года:

• компания получила статус федерального института развития и вошла в контур группы ВЭБ.РФ
• доля «зеленого» транспорта в лизинговом портфеле превысила 31%
• на долю «социального» транспорта пришлось 15% портфеля компании
• проекты компании помогли сократить объем выбросов CO₂ на 345,4 тыс. тонн (за счет поставок автобусов на ГМТ)
• объем ESG-проектов в лизинговом портфеле достиг 1,2 трлн руб.
• ГТЛК подтвердила ESG-рейтинг на уровне ESG-3 (AA)
• компания разместила ESG-облигации на 32,5 млрд рублей

Экологическая повестка для ГТЛК неразрывно связана с технологическим развитием. Мы инвестируем в электротранспорт и технику на альтернативных видах топлива, беспилотные системы, спутниковые технологии и цифровую инфраструктуру, формируя современную, устойчивую транспортную систему России.

Отчет подготовлен в соответствии со стандартами GRI и отражает вклад ГТЛК в достижение национальных целей России и ЦУР ООН. Подробнее с документом можно ознакомиться на официальном сайте ГТЛК по ссылке

ГТЛК опубликовала Отчет об устойчивом развитии за 2025 год

Бизнес выбирает стабильные платежи

СберЛизинг выяснил, что российский бизнес при финансировании транспорта чаще выбирает стабильность платежей и управляемую нагрузку, а не скорость сделки.

Бизнес выбирает управляемые расходы

При финансировании транспорта российские компании ориентируются прежде всего на управляемость расходов, а не на быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга.
В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории России.


Результаты исследования показывают, что для бизнеса ключевым становится не сам факт получения финансирования, а то, насколько этот инструмент можно встроить в текущую операционную модель компании. В условиях высокой стоимости транспорта, ограниченной доступности техники и осторожного отношения к крупным расходам предприниматели стремятся заранее понимать будущую финансовую нагрузку.


Для компаний, которые обновляют или расширяют автопарк, транспорт остается не просто активом, а рабочим инструментом. Ошибка в выборе схемы финансирования может повлиять на оборотные средства, себестоимость перевозок, график платежей и возможность выполнять действующие контракты. Поэтому бизнес все чаще оценивает финансовый продукт не по скорости оформления, а по устойчивости его условий.


Минимальная нагрузка на бюджет — главный критерий

Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку на бюджет. Этот фактор отметили 27,97% участников исследования.
На втором месте оказалась предсказуемость расходов — 25,78%. Еще 24,58% опрошенных выделили гибкость условий.


В совокупности эти три критерия набрали около 78% ответов. Это означает, что для большинства компаний на первом плане находятся параметры, связанные с контролем денежных потоков. Бизнес хочет понимать, какие платежи предстоят, как они распределены во времени и можно ли адаптировать условия под реальные возможности компании.
Такой результат отражает более осторожную модель поведения. Компании не отказываются от обновления транспорта, но стремятся делать это без чрезмерного давления на бюджет. Особенно это актуально для отраслей, где техника напрямую участвует в производственной или логистической цепочке: простой автомобиля или невозможность вовремя обновить парк может приводить к потерям, но слишком тяжелый платежный график также создает риски.


Скорость оформления ушла в конец приоритетов

Скорость оформления сделки оказалась в конце списка приоритетов. Ее выбрали только 6,66% участников опроса. Этот показатель важен, потому что он демонстрирует изменение логики принятия решений. Для бизнеса быстрое оформление само по себе не является главным преимуществом, если за ним не стоит понятная экономика сделки. Компаниям важнее не подписать договор как можно быстрее, а получить финансовый инструмент, который не создаст непредсказуемой нагрузки.


На практике это означает, что клиент готов потратить больше времени на согласование условий, если итоговая структура платежей будет понятной и комфортной. Для финансовых организаций это тоже сигнал: конкуренция смещается от простой скорости обработки заявки к качеству продуктового предложения, гибкости графика и прозрачности будущих обязательств.
В сегменте корпоративного транспорта такая логика особенно заметна. Автомобили, спецтехника и коммерческий транспорт требуют долгосрочного планирования. Их покупают не на короткий период, а под задачи бизнеса, поэтому платежи должны соотноситься с доходами, сезонностью, контрактной загрузкой и общей финансовой моделью компании.


Ограниченная доступность транспорта усиливает осторожность

Запрос на управляемые условия отчасти объясняется ситуацией на рынке. 41,96% респондентов оценивают доступность транспорта как ограниченную.


В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой. Цена ошибки становится слишком высокой: если нужный транспорт сложно найти, а его приобретение требует значительных затрат, бизнесу особенно важно не ошибиться с форматом финансирования.


Ограниченная доступность техники влияет сразу на несколько решений. Компаниям приходится заранее планировать закупки, учитывать сроки поставки, сравнивать альтернативные модели и осторожнее подходить к обновлению парка. При этом потребность в транспорте сохраняется: производственные, строительные, логистические и торговые компании не могут полностью отложить обновление техники без последствий для операционной деятельности.


Поэтому на первый план выходят финансовые инструменты, которые позволяют распределить нагрузку и сохранить управляемость бюджета. Разовые крупные выплаты становятся менее удобными, особенно если компания работает в условиях нестабильного спроса, сезонности или ограниченного доступа к нужной технике.


Компании планируют расходы на несколько месяцев вперед

Картина, описанная в исследовании СберЛизинга, отражает общую логику поведения бизнеса в нынешних условиях. Компании отдают предпочтение инструментам с понятной и распределенной финансовой нагрузкой.


Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед. Для бизнеса это не просто вопрос удобства, а способ снизить риски и сохранить устойчивость операционной деятельности.
Если платежи заранее понятны, компания может точнее рассчитывать денежный поток, планировать закупки, управлять оборотными средствами и не замораживать слишком большую сумму в одном активе. Это особенно важно для малого и среднего бизнеса, где транспорт может быть значимой частью затрат, а финансовый резерв ограничен.
При этом гибкость условий позволяет учитывать реальные особенности бизнеса. Для одних компаний важен минимальный стартовый платеж, для других — удобный график, для третьих — возможность согласовать условия под сезонность или специфику контрактов.


Финансирование должно встраиваться в операционную модель

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.


Этот комментарий подчеркивает главный вывод исследования: транспортное финансирование для бизнеса становится частью операционного планирования. Компания выбирает не абстрактный финансовый продукт, а механизм, который должен соответствовать ее ежедневной работе, доходам, расходам и планам развития.
Для лизингового рынка это важный ориентир. Клиенту нужны не только одобрение заявки и передача автомобиля, но и предсказуемая экономика владения. Чем понятнее платежи и чем гибче условия, тем выше вероятность, что компания сможет обновить транспорт без лишнего давления на бюджет.


Лизинг становится инструментом устойчивости

На фоне ограниченной доступности транспорта и осторожного отношения бизнеса к расходам лизинг сохраняет роль одного из ключевых инструментов обновления автопарков. Его преимущество заключается в возможности распределить платежи во времени и не изымать из оборота всю стоимость техники сразу.


Для компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере услуг, это может быть критически важно. Транспорт участвует в создании выручки, но его покупка не должна разрушать финансовый баланс. Поэтому управляемая нагрузка становится более значимым аргументом, чем скорость оформления.


Исследование СберЛизинга показывает, что российский бизнес не просто ищет способ приобрести транспорт. Компании стремятся сохранить контроль над расходами, снизить риски и получить финансовый инструмент, который помогает развивать парк без чрезмерного давления на бюджет.


Источник: АвтоДела

🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

ГТЛК — лидер рынка по объему лизингового портфеля по результатам 1 кв. 2026 года

ГТЛК — лидер рынка по объему лизингового портфеля по результатам 1 кв. 2026 года

По итогам первого квартала 2026 года ГТЛК заняла первое место среди всех участников рынка по объему совокупного лизингового портфеля, который составляет почти 3 трлн рублей. Компания лидирует также в ключевых для себя сегментах лизинга — городском пассажирском, воздушном, водном транспорте и железнодорожной технике. ГТЛК увеличила долю на российском рынке лизинга до уровня 25% (по итогу 2025 года – 24%).

Кроме того, по результатам 1 квартала 2026 года ГТЛК продолжает лидировать по объему портфеля в сфере операционного лизинга с долей 76%.

Также ГТЛК показала лучшие результаты по новому бизнесу среди всех участников рынка в железнодорожном сегменте.

Соответствующую аналитику приводит рейтинговое агентство «Эксперт РА» https://raexpert.ru/researches/leasing/1q_2026a/

ГТЛК — лидер рынка по объему лизингового портфеля по результатам 1 кв. 2026 года

ГТЛК зарегистрировала первую в своей истории программу «Народных облигаций»

ГТЛК (группа ВЭБ.РФ) расширяет линейку инвестиционных инструментов и регистрирует первую программу «Народных облигаций» серии ОН-001Р. Соответствующий государственный регистрационный номер программы 4-32432-H-005P присвоен Банком России 6 мая 2026 года.

Новый вид инструментов ориентирован на широкий круг инвесторов и откроет дополнительные возможности для участия частных инвесторов в финансировании значимых проектов в транспортной отрасли, а также реализации государственных программ.

Общая максимальная сумма номинальных стоимостей всех выпусков облигаций, размещаемых в рамках программы, составляет 50 млрд руб. Вид ценных бумаг — облигации бездокументарные процентные неконвертируемые. Максимальный срок погашения облигаций — 1 820 дней с даты начала размещения отдельного выпуска. Индексация номинальной стоимости облигаций не предусмотрена.

Размещение облигаций в рамках программы будет производиться на финансовой платформе «Финуслуги» Московской биржи.

В апреле 2026 года АКРА подтвердило текущее значение кредитного рейтинга ГТЛК на уровне АА-(RU) со «стабильным» прогнозом. Также в декабре 2025 года Эксперт РА присвоил второй рейтинг кредитоспособности ГТЛК на уровне ruAA- со «стабильным» прогнозом.

ГТЛК опубликовала годовой отчет за 2025 год

ГТЛК (группа ВЭБ.РФ) представила годовой отчет о результатах деятельности за 2025 год.

В этом году ГТЛК исполняется 25 лет — в годовом отчете подчеркнута четвертьвековая история роста компании. Несмотря на сложную экономическую конъюнктуру, компания продолжает укреплять свои позиции как лидер рынка лизинга в России.

Ключевые показатели:

🔹Портфель достиг 2,8 трлн руб. (+5% г/г)

🔹Доля ГТЛК на российском рынке лизинга составляет 24%

🔹Инвестиции ГТЛК в транспортную отрасль составили 2,2 трлн руб.

🔹Выручка составила 147,2 млрд руб., увеличившись на 10% г/г.

За 25 лет ГТЛК прошла путь от небольшой лизинговой компании до мощного инструмента федерального развития, охватывающего все ключевые сегменты транспортной отрасли, и вошла в перечень системообразующих организаций российской экономики.

С годовым отчетом можно ознакомиться на официальном сайте ГТЛК в разделе для инвесторов и на главной странице. https://www.gtlk.ru/upload/iblock/9c5/74af22keb0za3ie121v7fyg1rkm9g61n/GTLK_AR2025_RUS_0405_1639.pdf


Вы и 21

ГТЛК подвела итоги операционной деятельности за 1 квартал 2026 года

Ключевые результаты деятельности ГТЛК (группа ВЭБ.РФ) демонстрируют рост бизнеса, финансовую стабильность и выполнение стратегических задач.

Чистый лизинговый портфель находится на стабильно высоком уровне и с начала 2026 года демонстрирует рост на 2% до 2,9 трлн рублей. Положительная динамика сформировалась за счет заключения сделок по лизингу техники.

Объем переданной техники с начала года составил: грузовые железнодорожные вагоны – 4 тыс. ед., пассажирский наземный транспорт – 41 ед., водный транспорт – 2 ед., авиатехника – 1 ед., космические аппараты – 3 ед.

Качество портфеля остается высоким: доля всей просроченной дебиторской задолженности составила всего 0,51%, а доля просроченной задолженности более 90 дней – 0,18%, что свидетельствует об эффективном риск-менеджменте команды ГТЛК.

Успешная реализация программ с государственным участием доказывает, что ГТЛК является важнейшим механизмом проведения государственной транспортной политики. Компания не только расширяет лизинговый портфель и увеличивает объёмы новых сделок, но и удерживает безупречное качество активов и финансовую устойчивость, но и успешно реализует коммерческие проекты и выполняет государственные задачи.

Выручка ГТЛК по РСБУ выросла до 28,1 млрд рублей за 1 квартал 2026 года

АО «ГТЛК» опубликовало промежуточную отчетность по РСБУ за 1 квартал 2026 года. Несмотря на снижение цен на операционную аренду железнодорожных вагонов, выручка компании выросла до 28,1 млрд рублей, что на 4% выше показателя аналогичного периода прошлого года. Увеличение показателя обусловлено ростом объема сделок нового бизнеса в 2026 году.

Финансовые результаты за 1 квартал 2026 года отражают чистый убыток в размере 10,5 млрд рублей, который возник главным образом за счет создания оценочных резервов в рамках консервативной политики по управлению рисками. Благодаря ответственному подходу к рискам ГТЛК сохраняет свою финансовую устойчивость и запас прочности.

Активы ГТЛК выросли на 19,6 млрд рублей (+1%) до 1,3 трлн рублей по сравнению с началом 2026 года. Такой результат стал возможет благодаря успешному заключению сделок по новому бизнесу, а также реализации лизинговых программ при поддержке Минпромторга и Минтранса России.

Компания продолжает уверенно наращивать влияние на рынке лизинга, инвестировать в перспективные проекты, а также ожидает стабилизации рынка.