Поиск
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
Бизнес Ростелекома растет быстрее, чем прибыль акционеров
Ростелеком $RTKMP $RTKM опубликовал консолидированные результаты по МСФО за II квартал и первое полугодие 2026 года.
Во II квартале выручка составила 226,8 млрд руб. и выросла на 8,5% кв/кв. OIBDA увеличилась на 4,3% кв/кв до 87,5 млрд руб., а чистая прибыль снизилась на 11,4% кв/кв до 6,6 млрд руб.
За первое полугодие выручка выросла на 10,7% г/г до 435,7 млрд руб., OIBDA на 11,1% г/г до 171,4 млрд руб., чистая прибыль на 9,2% г/г до 14,0 млрд руб.
🔷️ Драйверы роста
Особенно хорошо выглядят цифровые кластеры. Во II квартале их выручка выросла на 30,7% кв/кв до 49,7 млрд руб., а OIBDA на 56,7% кв/кв до 14,3 млрд руб. Год к году динамика тоже сильная. Выручка прибавила 10,2%, OIBDA 41,2%.
Мобильный бизнес выглядит слабее. Во II квартале выручка выросла на 3,7% кв/кв, а OIBDA снизилась на 5,0%. Год к году выручка прибавила 9,2%, при этом OIBDA снизилась на 2,5%.
🔷️ Маржа
Рентабельность OIBDA во II квартале снизилась до 38,6% против 39,6% год назад и 40,1% в I квартале. Расходы на персонал выросли на 11,5% г/г, амортизация на 12,6%, услуги операторов связи на 15,4%. Выручка растет быстрее OIBDA, поэтому общей марже пока не удается расширяться.
При этом рост OIBDA поддержало увеличение возмещения по проекту устранения цифрового неравенства. То есть прирост показателя связан не только с ростом выручки.
🔷️ Прибыль с нюансом
С чистой прибылью есть важный момент. Общая прибыль группы за полугодие выросла на 9,2% до 14,0 млрд руб., но часть этой суммы приходится на миноритарных акционеров дочерних компаний. Непосредственно акционерам Ростелекома приходится 9,7 млрд руб. против 10,9 млрд годом ранее, то есть на 10,5% меньше. Это видно и по прибыли на акцию. EPS снизилась с 3,20 до 2,83 руб., или на 11,6%. Получается, общая прибыль группы растет, а прибыль в расчете на акционеров самого Ростелекома пока идет вниз.
🔷️ Денежный поток
Операционный денежный поток за полугодие снизился на 1,8% до 40,8 млрд руб. FCF улучшился с минус 23,0 до минус 12,2 млрд руб., но остался отрицательным. Во II квартале FCF ухудшился до минус 6,6 млрд руб. против минус 2,2 млрд год назад.
CAPEX за полугодие снизился на 18,4% до 60,9 млрд руб. При этом компания ожидает CAPEX около 20% выручки по итогам года, поэтому во втором полугодии инвестиционная активность может заметно ускориться.
🔷️ Долг и дивиденды
Чистый долг вырос на 6% с начала года до 731,6 млрд руб., но за счет роста OIBDA долговая нагрузка снизилась с 2,3х до 2,1х. Финансовые расходы уменьшились на 2,1% до 60,2 млрд руб. Снижение ставки уже начинает помогать, хотя эффект пока довольно скромный.
За 2025 год акционеры утвердили дивиденды 2,71 руб. на обычную и привилегированную акцию. Пока отрицательный FCF остается слабым местом дивидендной истории.
🔷️ M&A и акции
За полугодие на приобретение дочерних компаний и бизнесов ушло 4,3 млрд руб. В январе ООО «Рестрим Медиа», через которое работает Wink, приобрело 100% ООО «ЛайфСтрим», которому принадлежит сервис «Смотрешка». Сам Wink является совместным предприятием Ростелекома и НМГ. Выкуп обыкновенных акций в ДДС за полугодие не отражен, при этом продажа акций составила 35 млн руб.
🧐 Вывод
Ростелеком уже выглядит интереснее, чем год назад, но пока это скорее покупка на ожидании будущего улучшения, а не на уже сильном денежном результате. Тем более во втором полугодии CAPEX может заметно вырасти и еще какое-то время давить на FCF.
При этом стратегия до 2030 года довольно амбициозная. Компания планирует довести долю цифрового бизнеса до 40%, увеличить чистую прибыль в 3,5 раза относительно 2025 года и удвоить дивидендный поток за новый пятилетний цикл. Если хотя бы большая часть этих целей будет выполнена, текущие уровни могут оказаться интересными.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?
После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.
Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.
Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.
Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.
Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.
И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.
А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.
Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.
Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.
А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.
Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.
Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.
В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.
Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.
Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.
• Лидеры: Циан #CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).
• Аутсайдеры: ЕвроТранс #EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).
10.08.2026 - понедельник
• #AKRN Закрытие реестра по дивидендам 235 руб.
• #T Закрытие реестра по дивидендам 4.6 руб.
• #RUAL СД по дивидендам за 1 п 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?
Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.
Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.
В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:
• Сбер банк #SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.
• ДОМ РФ #DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.
• Икс 5 #X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.
• Хэдхантер #HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.
• Московская биржа #MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.
• Ростелеком #RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.
• Транснефть - привилегированные акции #TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.
• Совкомбанк #SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.
• Мать и дитя #MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.
• Россети Ленэнерго (префы) #LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.
Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.
Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Новые облигации.
Сейчас на размещении есть несколько выпусков облигаций:
Делимобиль.
Доходность к погашению - 24 %. Купонная доходность - 21,5 - 22 %.
Рейтинг - ВВВ+ негативный и стабильный от разных рейтинговых агентств. Чистый долг к ЕBITDA - 4,8. Долг высокий и в целом ситуация ц компании не очень.
Срок - 3,5 года.
Ростелеком.
Доходность к погашению - 16 %. Купонная доходность - 14,4%.
Рейтинг - AAA стабильный.
Чистый долг к OIBTDA - 2,1.
Срок - 5 лет.
Яндекс Финтех. Секьюр облигации, то есть они обеспечены кредитами.
Доходность к погашению - 18,5%. Купонная доходность - 16,7 %.
Рейтинг - AAA.
Срок - 2,2 года.
Полюс.
Плавающий купон - 15,4 %.
Рейтинг ААА, долг 1,1.
Срок 7 лет.
Для любителей пощекотать нервы есть Делимобиль, для всех остальных Яндекс и Ростелеком. Ну и плавающий купон от Полюса- это если вы не уверены в снижении ставки. Я вот тоже не уверен.
Но если брать что-то среднее по доходности и риску, то нормальный вариант - это Яндекс Финтех. Правда облигации этого эмитента я уже держу. И пока не планирую увеличивать долю в портфеле.
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок
Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.
За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.
Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.
Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.
Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.
Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.
Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.
Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.
На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.
Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.
Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.
На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.
• Лидеры: ЮГК #UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).
• Аутсайдеры: Полюс #PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).
13.07.2026 - понедельник
• #AFLT операционные результаты за июнь 2026 года
• #SVCB закрытие реестра по дивидендам 0.35 руб
• #NMTP закрытие реестра по дивидендам 1.1448 руб
• #BANE закрытие реестра по дивидендам 69.29 руб
• #LSRG закрытие реестра по дивидендам 78 руб
• #MDMG последний день с дивидендом 47 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Ростелеком - рост сейчас и вызовы будущего
Из обычной сферы базовых коммуникаций отечественный телеком превращается в высокотехнологичную площадку цифровой трансформации. Ростелеком представил финансовую отчётность за первый квартал и новую долгосрочную стратегию развития — давайте по ним пробежимся и выделим ключевые моменты.
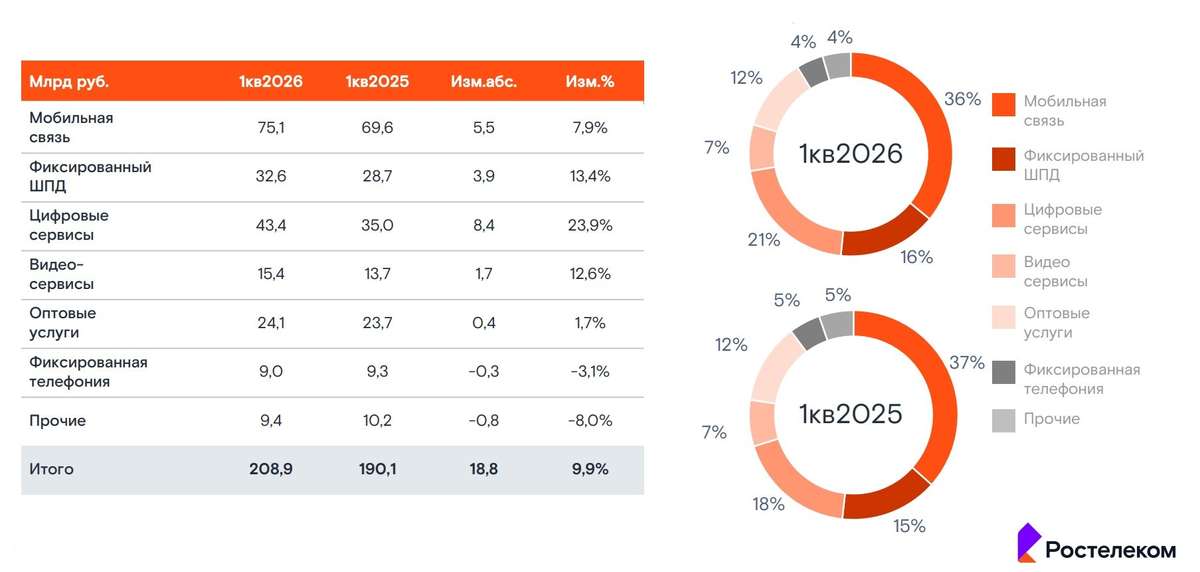
📱Итак, выручка компании $RTKM в отчётном периоде выросла на 10% до 208,9 млрд руб. Опережающие темпы роста показали фиксированный интернет и цифровые сервисы. Первый сегмент прибавил за счёт индексации тарифов, а рост цифровых сервисов во многом обусловлен развитием платформенных решений для крупных корпоративных и госзаказчиков.
Эмитент готовит к IPO два своих цифровых кластера: РТК-ЦОД и Солар, и обе дочерние компании показали слабую динамику, сократив выручку на 1% и 6% соответственно. Причины понятны: рынки облачных инфраструктурных сервисов и кибербезопасности замедляются вслед за общим охлаждением экономики. Пресловутое импортозамещение фактически поставлено на паузу в условиях текущих процентных ставок. Многие заказчики сейчас вынуждены думать не об обновлении IT-инфраструктуры, а о том, как латать дыры в операционке на фоне падения заказов.
Доходная часть растёт на уровне выручки — чистая прибыль выросла на 10% до 7,4 млрд руб. При этом процентные расходы по-прежнему оказывают значимое давление на итоговый финансовый результат, и эффект от смягчения ДКП, судя по всему, проявится не раньше конца года.
📊 Что касается долгосрочной стратегии развития, то компания ставит своей целью увеличить чистую прибыль в 3,5 раза к 2030 году, то есть до уровня 65,5 млрд руб. Звучит заманчиво, но история подсказывает: доверять таким планам стоит с осторожностью. В рамках предыдущей стратегии компания планировала удвоить прибыль, но вместо этого показатель сократился на четверть. Причина — кратный рост процентных расходов вследствие ужесточения монетарной политики.
Успех новой стратегии напрямую зависит от ключевой ставки ЦБ. Телеком‑операторы традиционно имеют высокую долговую нагрузку из‑за внушительных капитальных затрат на инфраструктуру. Если к 2030 году ставка снова будет запредельной, кратный рост прибыли останется лишь на бумаге.
Ростелеком потенциально может показать неплохой рост капитализации на фоне IPO цифровых кластеров, но для этого необходима однозначная ключевая ставка, которая позволит оживить спрос на облачные сервисы и кибербезопасность. Однако динамика долгосрочных ОФЗ сигнализирует о том, что ЦБ будет осторожно снижать ставку, и в этом контексте драйверов для сильного роста капитализации не прослеживается.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!
Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?
МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.
Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.
Параметры выпуска Яндекс 001Р-05:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Яндекс 001Р-04:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026
Рейтинг надёжности:
• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.
В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.
Финансовые результаты МСФО за 2025 год:
• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).
• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.
• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)
• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).
В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:
• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев
• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%
• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%
Что готовы предложить эмитенты со схожим рейтингом надежности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев
По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.
Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.
Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Ростелеком. Отчет за 1 кв 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25
Что нравится:
✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);
Что не нравится:
✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).
Мой итог:
Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.
Последние 3 квартала идет отток активных пользователей интернета.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).
Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.
Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.
Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.
По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.
"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".
Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ X5 $X5 рекомендовал выплатить 245 ₽ на акцию за 2025 год — доходность составит 10%.
Последний день покупки под выплату — 6 июля, финальное решение акционеры примут 26 июня.
Акции отреагировали ростом более чем на 3%, достигнув на пике 2 470 ₽.
Вместе с промежуточными выплатами суммарные дивиденды за 2025 год составят 613 ₽ на акцию.
🟠🟣 ИнвестВзгляд: Ростелеком.
🧐 Ростелеком — крупнейший в России интегрированный провайдер цифровых услуг, подконтрольный государству (через Росимущество и ВЭБ.РФ)
📊 Ключевые результаты 1 кв 26, МСФО
Выручка: 208,9 млрд ₽, +10% г/г
Чистая прибыль: 7,44 млрд ₽, +10%
CAPEX: 28,6 млрд ₽, - 35%
Чистый долг: 712,3 млрд ₽.
FCF: -5,6 млрд ₽ (против -20,8 млрд ₽ годом ранее)
📍 Стратегия и перспективы
В фокусе менеджмента — развитие быстрорастущих цифровых кластеров (ЦОД, кибербезопасность) и монетизация непрофильных активов через IPO. Стратегия компании нацелена на сокращение долговой нагрузки и улучшение FCF за счет снижения CAPEX и потенциального смягчения денежно-кредитной политики ЦБ во второй половине 2026 года.
⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый сценарий (вероятность ~55%). 60–85₽. Продолжение умеренного роста бизнеса на 7-10% в год, снижение долга. FCF улучшится, но останется ограниченным, а прибыль и дивиденды сохранятся на низких уровнях.
- Оптимистичный сценарий (вероятность ~25%). 85–110₽. Активная фаза снижения ключевой ставки ЦБ и успешные IPO «дочек», которые позволят существенно сократить долг.
- Пессимистичный сценарий (вероятность ~20%). 40–50₽. Ухудшение макроэкономической конъюнктуры и рост долговой нагрузки. Убытки могут привести к отказу от дивидендов.
⬆️ ⬇️ Технический анализ
Нисходящий тренд последних периодов может продолжиться и привести к пробою ближайшего уровня поддержки — 52,58 ₽. Низкий объем торгов делает любые движения цены менее надежными и повышает риск резких скачков без подтверждения. Поэтому движение вверх может оказаться лишь иллюзией разворота тренда. Стоит также отметить, что перепроданность присутствует.
🎯 ИнвестВзгляд: Ростелеком — это классическая ставка на улучшение фундаментальных показателей. Успех или провал стратегии монетизации «дочек» определит, останется ли акция в боковике.
Для краткосрочного инвестора: Аккуратно покупать от уровней поддержки (~51,5–53 руб.) со спекулятивными целями в районе сопротивлений (55–56 руб.) и короткими стоп-приказами.
Для среднесрочного инвестора: Искать точки входа на коррекциях ближе к нижней границе базового сценария (60 руб.). Основной драйвер на горизонте 6–12 месяцев — подтверждение сроков IPO.
Для долгосрочного инвестора: Ключевое условие успеха — реализация стратегии менеджмента по монетизации сервисов и снижению долга.
$RTKM
🏤 Мегановости 🗞 👉📰
1️⃣ "Ростелеком" $RTKM по итогам первого квартала 2026 года нарастил чистую прибыль по МСФО на 10% — до 7,4 млрд ₽, выручку — также на 10%, до 208,9 млрд ₽.
OIBDA выросла на 14% до 83,9 млрд ₽, рентабельность составила 40,1%; капвложения сократились на 35% до 28,6 млрд ₽, чистый долг достиг 712,25 млрд ₽.
Основными драйверами роста названы цифровизация бизнеса, мобильный сегмент и кибербезопасность.
Руководство не видит готовности "Солар" и "Центра хранения данных" к IPO в ближайшее время, однако допускает размещение других цифровых подразделений в 2027–2028 годах.
Сильные операционные показатели при снижении капвложений улучшают свободный денежный поток, однако долг в 712 млрд ₽ остаётся ключевым риском на фоне жёсткой денежно-кредитной политики.