Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

​🪙 Новости. В любой непонятной ситуации нужно повышать налоги.

- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.

- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...

- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?

Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.

Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».

Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.

Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.

⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.

Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.

Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.

🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.

В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.

❗️Не является инвестиционной рекомендацией

Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.

Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.

Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.

А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).

Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.

Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Таблица, которую мы видим сейчас, более информативна, и результат показателен.

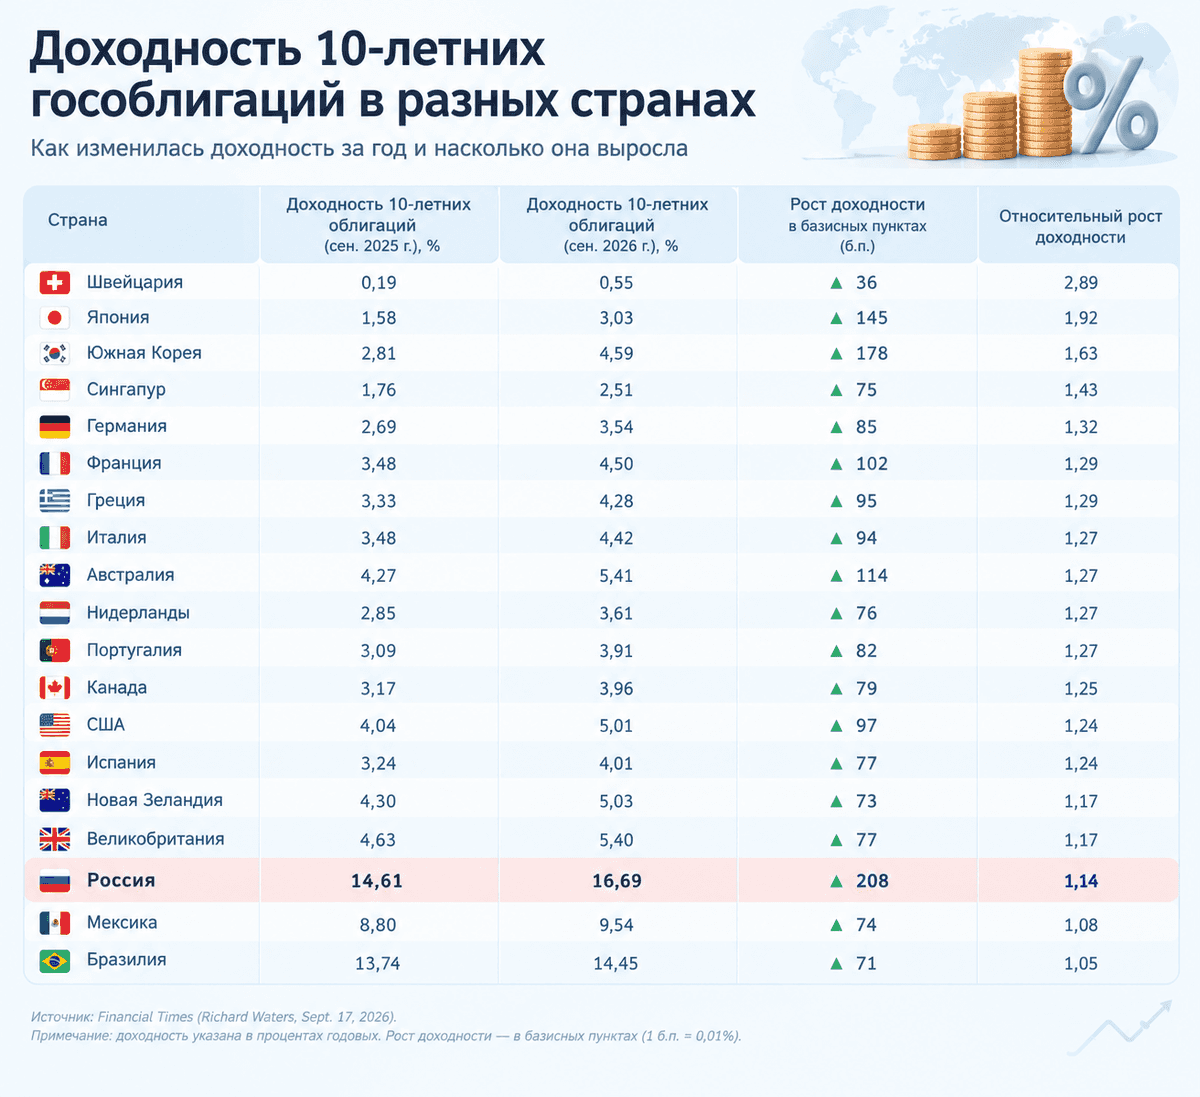
Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.

И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.

А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.

В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

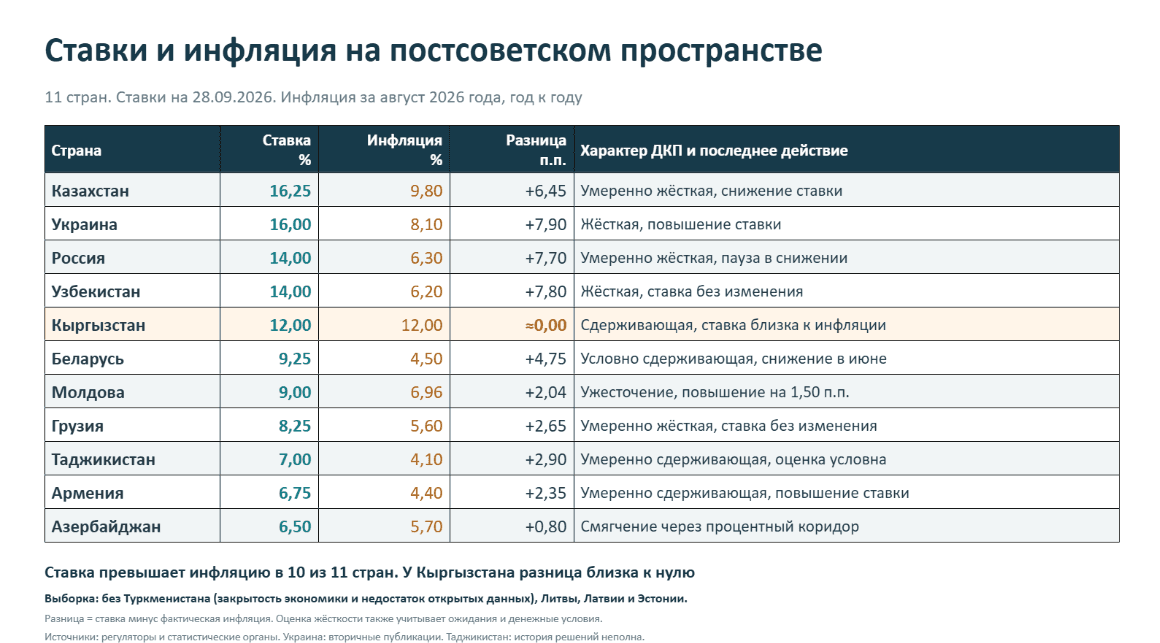
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.

В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.

При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.

Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.

Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.

Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего

Горячая тема последних дней: доходность 10-летних государственных облигаций США (знаменитые treasures) бьют рекорды, доходность их превысила 5% и находится сейчас на максимуме за последние 10 лет.

Причины все те же – опасения роста инфляции и процентных ставок. Процесс этот общемировой – инфляция растет по всему миру и уже не первый год. А вот какая страна является чемпионом по росту доходности облигаций? На эту тему мне попалась очень любопытная картинка (рис. 1).

На диаграмме представлен рейтинг стран по росту доходностей государственных облигаций за последний год: с сентября 2025 по сентябрь 2026г.

Самый большой рост доходности за год продемонстрировали облигации Южной Кореи. Но рейтинг на самом деле довольно неинформативен: показан абсолютный прирост доходности, в базисных пунктах самой доходности. Ведь очевидно, что рост доходности японских облигаций с 1,58% до 3,03% (145 базисных пунктов), то есть почти в два раза, выглядит более впечатляюще, чем рост доходности южнокорейских облигаций с 2,81% до 4,59% (178 базисных пунктов).

Например, те же российские гособлигации (которые, ну конечно же, не представлены в этом рейтинге!) за год дали прирост в доходности аж 208 базисных пунктов (с 14,61% до 16,69% годовых).

И конечно, Россия заняла бы первое место в этом рейтинге, но это было бы абсолютно неправильно. Я рассчитал коэффициенты относительного прироста доходностей, и добавил в рейтинг Россию. Результат увидите завтра, подписывайтесь!

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего

В России идет бум 3D-печати

По итогам текущего года емкость мирового рынка 3D-печати может достигнуть 34,7 млрд долларов, увеличившись к 2035 году до 176,2 млрд долларов. Тем самым он будет расширяться с темпом 22,5% в год, предполагает маркетинговое агентство Market Data Forecast.

Столь интенсивный рост оно связывает с совершенствованием аддитивных технологий, проявляющимся в появлении новых моделей 3D-принтеров (которые отличаются компактными размерами и гибкостью функционирования), стремлением предприятий различных отраслей промышленности с их помощью сократить свои издержки и ускорить процессы выпуска серийной и индивидуальной продукции. Его возможности усиливаются с помощью современного программного обеспечения и внедрения искусственного интеллекта.

В результате с помощью аддитивных технологий можно создавать и быстро коммерциализировать персонализированные продукты, тем самым ослабляя зависимость от традиционных цепей поставок и устаревших бизнес-моделей, основанных на применении обширного парка разнообразного узкоспециализированного оборудования.

Россия тоже следует в русле глобального рынка, и сейчас в ней наблюдается подлинный бум 3D-печати, обусловленный не только научно-техническим прогрессом, но и поддержкой государства и его политикой импортозамещения. Вместе с тем явное преимущество нашей страны - наличие сильной металлургической индустрии, вовремя понявшей перспективы аддитивных технологий с точки зрения спроса на порошковые материалы.

Характерный пример - корпорация «ВСМПО-Ависма», взявшая курс на развитие и внедрение аддитивных технологий для выпуска титановых деталей для различных отраслей. В его рамках в течение пяти лет она намерена ввести в эксплуатацию серию 3D-принтеров и изготавливать на них детали из титановых сплавов. Параллельно она сформирует пул клиентов из медицины, авиа- и судостроения, нефтегазового комплекса.

К 2030 году объем производства аддитивных изделий «ВСМПО-Ависмы» может вырасти до 10-15 тыс. штук. Для достижения данного показателя есть основания. Например, при выпуске титановых изделий традиционными способами коэффициент использования материала может составлять всего лишь 2-5%, остальные 95-98% веса титановой заготовки могут попасть в отходы. 3D-печать позволит значительно сократить их объём.

«ВСМПО-Ависма» уделяет серьезное внимание созданию перспективных сплавов, и ее последней разработкой является VST-5, сочетающий прочность стандартного сплава Ti-6Al-4V с пластичностью и трещиностойкостью его версии с пониженным содержанием кислорода. К 2030 же году «ВСМПО-Ависма» сможет занять не менее половины внутреннего рынка 3D-печати из металлических порошков и выйти с аддитивной продукцией на экспорт, тем самым существенно повысив свои доходы.

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Трамп-прострел

Трамп сегодня вечером написал пост, что Россия и Украина готовятся остановить войну. Рынки этому опять поверили следующим образом:
1. Нефть припала.
2. iMOEX и условно-прозападные компании РФ поднялись.
3. Рубль ослаб.

В общем, наш рынок как обычно зря сделал этот рывок. Рынок нефти тоже как обычно зря торгует по твитам Трампа. В экспертном сообществе уже ни раз был обсужден уровень словесных интервенций по Brent $100-120. Т.е. на этом уровне начинают вылезать всякие первые и вторые лица Америки и сбивать цену нефти. Они, конечно, не то, чтобы цену нефти сбивают, они сбивают цену бензина и дизеля в США. Именно поэтому Трамп озвучил мысль, что "Украина и Россия готовы к миру". Украина ему потом поддакнула, а наши ничего не сказали. Потому что наши уже замучились повторять, что цели СВО будут достигнуты.

Бензин и дизель в США обновляют хаи каждую неделю, а это сильно беспокоит американскую власть. Больше всех это беспокоит Трамп, потому что это он там президент, и это он там влез в Иран. Вот поэтому он больше всех и суетится.

Я рекомендую нашему рынку не обращать внимания на подобные посты, на попытки американцев сбить цену топлива ложью. Банкой огурцов дрон проще сбить; пулеметом ракету проще сбить; чем ложью цены на энергоресурсы в распадающемся на панрегионы глобальном мире.

Трамп-прострел

Лукойл - глоток свежего воздуха


На фоне откровенно слабого сезона отчетов цифры из МСФО Лукойла $LKOH немного порадовали инвесторов, особенно по чистой прибыли. Однако название статьи отсылает нас не к финансовым результатам (далее вы поймете почему), а к общей конъюнктуре на нефтяном рынке. Предлагаю в этой статье со всем разобраться подробнее.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 8% до 2,1 трлн рублей. Если первый квартал оказался провальным, то во втором показатели вытянули нас в плюс. Причина кроется в раллирующих ценах на нефть на фоне ближневосточного конфликта. Повторяться не буду, вы и сами видите новые попытки эскалации конфликта между Ираном и США, которые все еще держат Brent выше $90 за баррель.

Тут стоит более детально разобраться в географии продаж, но сделать это будет трудно, ведь Лукойл решил-таки списать зарубежные активы. Ранее Группа выделяла два географических сегмента: «Россия» и «За рубежом». Однако географический сегмент «За рубежом» практически полностью попал в 2025 г. в прекращенную деятельность и руководство приняло решение более не выделять географические сегменты.

📊 Одно можно сказать точно - зарубежные активы потеряны, и если сравнить выручку с докризисными периодами, то мы получим кратное ее падение. В период с 2021 по 2024 годы Лукойл фармил по 4-5 трлн рублей за полугодие. Текущие 2 трлн выглядят довольно скромно. Получается, что сейчас превалируют продажи на внутреннем рынке, да и те страдают от атак БПЛА.

Из свежих новостей: по данным Reuters, четвертый по мощности НПЗ России и второй производитель бензина - Норси (принадлежит Лукойлу) - приостановил переработку 26 августа после удара беспилотника.

💰 Операционные расходы и себестоимость продаж компании за полугодие снизились, что позволило нарастить чистую прибыль на 50% до 430,9 млрд рублей. Аналитики ориентируют нас на 600-800 рублей на акцию в качестве дивидендов, правда, я не настраивался бы на такую щедрую выплату. Средства от продажи зарубежных активов едва ли поступят так быстро, чтобы осуществить такую выплату.

В сухом остатке получаем нефтяника, который наращивает выручку и прибыль на фоне растущих цен на нефть, продолжает разными путями экспортировать свою нефть, но растерял прошлую привлекательность за счет потери зарубежного кластера. Да, дивиденды могут быть неплохие по году, но будущие доходы могут оказаться под давлением. Остается надеяться лишь на хорошую конъюнктуру на спотовых рынках.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку на более менее позитивной ноте. Ставьте лайки, продолжу готовить полезные разборы компаний.

Лукойл - глоток свежего воздуха

🪙 Поговорили и разошлись.

Спецпредставители Трампа Уиткофф и Кушнер обещали использовать полученные от встречи с Путиным наблюдения и оценки в ходе контактов по мирному урегулированию в Киеве, — помощник президента России Юрий Ушаков.

Кроме российско-украинской войны, обсуждали экономическую тематику и возможные крупные взаимовыгодные проекты России и США.

Нет никаких шансов на достижение соглашения по линии фронта до тех пор, пока Путин не завершит освобождение оставшейся части Донецкой области — Reuters со ссылкой на источник, близкий к Кремлю.

Путин готов остановить конфликт только на своих условиях, и требования Москвы становятся все жестче — источники Bloomberg

В общем скорого решения и примирения ждать не стоит, только если американцам не удастся продавить Киев.

🪙 Есть еще одна интересная новость.

Путин по ВКС дал старт эксплуатации проекта Роснефти "Восток ойл".
- Общая производительность только первой очереди терминала порта — 30 млн тонн нефти в год.
- Ресурсная база проекта составляет 7 млрд т малосернистой нефти.

Есть еще заявление главы «Роснефти» Игоря Сечина на Российско-китайском энергетическом бизнес-форуме в рамках ВЭФ:

Благодаря более высокой эффективности закупок нефти из России Китай получил экономический эффект более 27 млрд долларов.

Россия или Китай?
Кто больше заработает? 🇨🇳 🇷🇺