Поиск

Фосагро. Отчет за 3 кв 2026 по МСФО

Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38

Что нравится:

▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);

Что не нравится:

▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).

Дивиденды:

На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.

По данным сайта Доход за 3 квартал 2026 выплата не ожидается.

Мой итог:

За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.

Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).

Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).

FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.

Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.

Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.

По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.

Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.

Прогнозная справедливая стоимость - 5510 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Фосагро. Отчет за 3 кв 2026 по МСФО

СПБ Биржа информирует об открытии книги сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о начале 3 сентября 2026 года сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях. Размещение планируется провести на СПБ Бирже.

Сбор книги заявок — с 11:00 до 15:00 мск.

Предварительная дата начала размещения — 8 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций серии СПБ-001P-01 и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 500 млн рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней, опцион колл — по усмотрению эмитента через 1,5 года (540 дней). Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров.: «Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Организаторами размещения выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»

СПБ Биржа информирует о предварительной дате сбора книги заявок на покупку биржевых облигаций АО «ХимМед» в рублях — 3 сентября 2026 года.

Решение о регистрации выпуска биржевых облигаций и присвоении ему регистрационного номера принято 20 августа 2026 года. Программа биржевых облигаций АО «ХимМед» зарегистрирована на СПБ Бирже 26 июня 2026 года.

Согласно предварительным параметрам выпуска, номинал одной облигации составит 1000 рублей, объём — 0,5 млрд рублей, цена размещения — 100% от номинала, срок обращения выпуска — три года, купонный период — 30 дней. Ориентир ставки фиксированного ежемесячного купона — не выше 22,5% годовых.

Облигации будут доступны неквалифицированным инвесторам после прохождения тестирования. Способ размещения — открытая подписка.

Принять участие в размещении инвесторы — физические лица могут через инвестиционные сервисы своих брокеров, в том числе:
«Альфа Инвестиции», «БКС Мир Инвестиций», «ВТБ Мои Инвестиции», «Газпромбанк Инвестиции», «Ренессанс Капитал», «РИКОМ-ТРАСТ», «Совкомбанк Инвестиции», «Т-Инвестиции», «Финам», «Цифра брокер».

Размещение планируется провести на СПБ Бирже. Организаторами выступают СПБ Банк, Альфа-Банк, Газпромбанк, Цифра брокер.

Дата и время выставления заявок в Систему проведения торгов СПБ Биржи устанавливаются в соответствии со временем проведения торгов в режиме «Адресное размещение» с учётом особенностей, предусмотренных решениями Биржи, информация о которых размещается на сайте СПБ Биржи.

До окончания периода сбора предварительных оферт потенциальные приобретатели могут изменить или отозвать поданные оферты.

Информация о ГК «ХимМед»
ГК «ХимМед» — многопрофильный химический холдинг, поставщик и производитель решений для науки, медицины и промышленности. Компания сочетает дистрибуцию, собственное производство, НИОКР, логистику и сервис, последовательно развивая вертикально интегрированную бизнес-модель. Подробнее об эмитенте на сайте «Центр раскрытия корпоративной информации».

СПБ Биржа информирует о предварительной дате сбора заявок на покупку биржевых облигаций АО «ХимМед»

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18

Что нравится:

✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
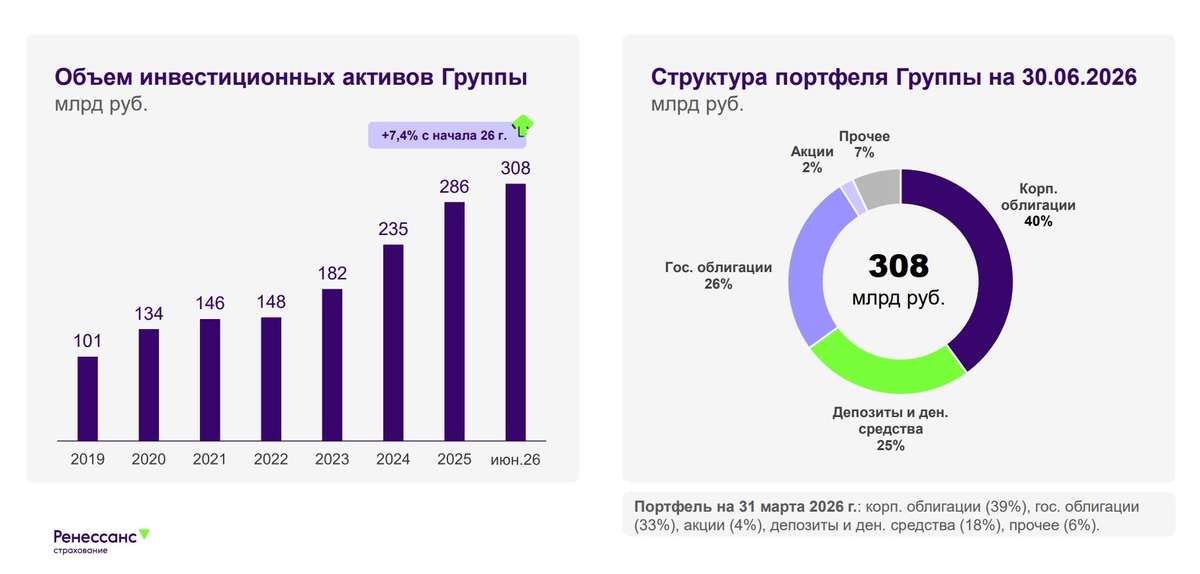
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

Что не нравится:

✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

Мой итог:

Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).

Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).

Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.

Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

Акции были в портфеле, но недавно продал.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

«Эксперт РА» приглашает команды финансовых компаний на благотворительный турнир по мини-футболу


Рейтинговое агентство «Эксперт РА» открывает регистрацию на благотворительный турнир по мини-футболу среди финансовых организаций. Осенний розыгрыш «Кубка Эксперт РА» состоится 5 сентября 2026 года на московском стадионе «Метеор».

Турнир, который «Эксперт РА» проводит дважды в год с 2012-го, объединяет команды банков, страховых, лизинговых, управляющих и других компаний финансового сектора не только в любви к спорту, но и в общем стремлении помогать — каждый турнир имеет благотворительную цель. Часть вырученных на мероприятии средств будет направлена на поддержку детского адаптивного и паралимпийского спорта — на закупку инвентаря для Федерации слепых футболистов.

Команды будут бороться за переходящий кубок «Эксперт РА». Ранее его завоевывали «Ингосстрах», «Абсолют Страхование», «Фора-Банк», «Московский кредитный банк», «СБЕР Управление Благосостоянием», «Газпромбанк Автолизинг», «Совкомбанк», «Ренессанс Страхование» и другие. Победителей определят и в личных номинациях: «лучший вратарь», «лучший защитник» и «лучший бомбардир».

Помимо футбольных баталий, для участников и болельщиков будут организованы развлекательная программа, детские активности, конкурсы с призами от партнеров, фуршет и фотосъемка.

Подробнее о турнире: https://raexpert.ru/cup/

Новости и репортажи с мероприятий — в каналах «Эксперт РА» в Telegram и в Max

Организатор: Рейтинговое агентство «Эксперт РА»

По вопросам участия и подачи заявок:
Андрей Гладырев
Компания SPORT EMOTIONS
Тел.: +7 (916) 441-1987
E-mail: ag@all-em.ru

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

«Норильский никель» уверенно накапливает денежную подушку безопасности

Решение собрания акционеров «Норильского никеля» отказаться от выплаты дивидендов по итогам 2025 году вызвало бурное обсуждение среди инвесторов: многие из них стали критиковать компанию за подобную политику, делая акцент на том, что она не платит дивиденды уже третий год подряд, хотя возможности для них у нее в принципе есть - в минувшем году ее выручка выросла на 10% до 13,8 млрд долларов, чистая прибыль - на 36% до 2,5 млрд долларов, отношение же чистого долга к EBITDA составило 1,6х. Цены же на цветные и драгоценные металлы находятся на приличных уровнях.

В тоже время критики менеджмента «Норильского никеля» не учитывают или не до конца принимают во внимание условия, в которых он работает. Действительно, цены на цветные и драгоценные металлы, производимые «Норильским никелем», довольно высоки, однако у каждого из них сугубо разная динамика и зависит совершенно от различных областей потребления, зачастую не пересекающихся между собой.

Мировые цены на медь в течение первой половины 2026 года находились выше 12 тыс. долларов за тонну, не демонстрируя тенденцию к падению, тогда как стоимость никеля после апрельского максимума в 19,2 тыс. долларов опустилась до 16,2 тыс. долларов. Цены на платину в январе пробили отметку 2,8 тыс. долларов за тройскую унцию, достигнув в июне почти 1,6 тыс. долларов. Палладий, чуть-чуть не дотянув в январе до 2 тыс. долларов за тройскую унцию, спустя шесть месяцев стоил 1,2 тыс. долларов, породив разговоры об очередном его конце как промышленного металла.

Понятное дело, ситуация быстро может поменяться, например, палладий вполне может подорожать после снижения цен на нефть до уровня, зафиксированного до военного противостояния между США и Ираном, приведшего к блокировке Ормузского пролива и остановке прохода через него танкеров - привлекательность электромобилей, не требующих использования палладиевых катализаторов, он точно не приподнял, зато лишь слегка затормозил ренессанс машин с двигателями внутреннего сгорания.

Инвестиционная программа «Норильского никеля» в 2026 году должна выйти на апогей в 240 млрд рублей (или на 11,6% больше результата 2025 года). Запланированные средства будут потрачены на обновление технологического оборудования, кардиальные изменения в мощностях компании, выполнение экологических и социальных обязательств. Подорожание же материалов и оборудования никто не отменял, и оно наверняка включено в инвестиционную программу.

Чистый долг «Норильского никеля» в минувшем году подрос на 6,4% до 9,2 млрд долларов из-за укрепления рубля и запредельной ключевой ставки, устанавливаемой Банком России. Он старается его сократить до минимально возможной величины, тем не менее курс рубля по-прежнему высоковат, ключевая ставка не достигла комфортной отметки.

Сложная логистика никуда не исчезла - «Норильский никель», как и прежде, отправляет цветные и драгоценные металлы на кораблях, минующие без дозаправки порты недружественных России стран. Тоже самое и с налоговой нагрузкой - она только усилилась, ограничивая поле для маневра денежными средствами, поступающими в бюджет «Норильского никеля».

В таких трудных условиях «Норильский никель» совершенно обоснованно сохраняет курс на накопление значительной подушки безопасности, временно отказавшись от ее расходования на дивиденды и предпочитая вести осторожную операционную и производственную политику (попутно мониторя рыночную конъюнктуру внутри России и за ее пределами).

Ценность же акций «Норильского никеля» точно не ухудшится и в перспективе они сохранят свою надежность, ведь та же медь остаётся очень востребованной и сохраняет потенциал для подорожания, который с намечающимся ослаблением рубля даёт основания для прогноза дивидендов по итогам 2026 года.

Более половины россиян планируют работать после выхода на пенсию

Каждый шестой абсолютно уверен, что после достижения пенсионного возраста продолжит работать, 15% примут решение в зависимости от обстоятельств, столько же – планируют устроиться на неполный рабочий день, а 14% будут исходить из состояния здоровья. К таким выводам пришли аналитики RENI по результатам опроса 1275 работающих россиян до 60 лет из городов-миллионников.

Почти треть (30%) будут работать на пенсии ради возможности финансово поддерживать своих детей и внуков, 29% не представляют себя без любимой профессии, четверть респондентов будет работать из-за ипотеки или иных кредитов, а еще 27% хотели бы сохранить финансовую независимость.

Участникам опроса также предложили назвать сумму, которой, по их мнению, хватит среднестатистическому пенсионеру на месяц комфортной жизни в 2026 году. Сумму до 30 тыс. рублей назвали 15%, каждый шестой – от 30 до 50 тыс. рублей, свыше трети уверены, что для этого достаточно 50–100 тыс. рублей, 16% считают комфортным доход в пределах 100–200 тыс. рублей, а 17% убеждены, что современному пенсионеру нужно минимум 200 тыс. рублей в месяц, чтобы чувствовать себя комфортно.

Помимо основной работы, участники опроса рассматривают и другие источники дохода на период пенсионного возраста. Самым популярным способом сохранить заработок после выхода на пенсию оказалась сдача недвижимости в аренду (36%). Еще 34% планируют использовать личные накопления, а каждый третий собирается продать часть имущества. В топ-5 популярных источников дохода также вошли выплаты по программам долгосрочных сбережений (33%) и собственный бизнес (32%).

“Программа долгосрочных сбережений действительно является эффективным инструментом долгосрочного планирования с софинансированием государства до 36 тысяч рублей в год в течение 10 лет, налоговыми вычетами и налоговыми льготами. Программа появилась относительно недавно, в 2024 году, и, как показал опрос, не все еще успели с ней ознакомиться, поэтому у нее большой потенциал для роста. Чем раньше человек принимает решение начинать копить, тем его финансовые цели становятся достижимее,” - комментирует генеральный директор НПФ “Ренессанс накопления” Владислав Гусев.

Каждый пятый готов принять на пенсии финансовую помощь от своих детей при условии, что это не навредит их семейному бюджету, 19% убеждены, что помощь своим родителям-пенсионерам – это обязанность каждого, а 20% скорее откажутся от подобной поддержки.

*Методология: Опрос проведен в июне 2026 года методом онлайн-анкетирования среди 1275 россиян из городов-миллионников.

P.S. Приводим выдержку из нашей презентации по ПДС. На сайте НПФ "Ренессанс Накопления" есть калькулятор.

P.P.S. Не является инвестиционной рекомендацией.

Более половины россиян планируют работать после выхода на пенсию

RENI выкупила с рынка примерно 7,3 млн своих акций в июне 2026 года

Группа Ренессанс страхование опубликовала данные о выкупе акций с рынка за июнь 2026 года. Доступно на сайте в разделе Инвесторам – Акции – Обратный выкуп акций (buyback) – Узнать статус выкупа. В июне Группа выкупила с рынка примерно 7,3 млн своих акций. Общий уставной капитал Группы составляет 556 952 780 акций.

Ранее, 3 июня 2026 года, Совет директоров ПАО «Группа Ренессанс Страхование», для увеличения стоимости компании для акционеров, рекомендовал: (1) Провести обратный выкуп акций (buyback) в объёме до 5 млрд рублей в ближайшие 12 мес. (2) Погасить акции компании в объеме до 10% уставного капитала.

Реализация программы buyback должна увеличить размер выплаты будущих дивидендов на каждую акцию. Группа не собирается уходить с фондовой биржи, а наоборот, стремится нарастить капитализацию. Группа намерена сохранить приверженность дивидендной политике в будущем.

Не является инвестиционной рекомендацией.

RENI выкупила с рынка примерно 7,3 млн своих акций в июне 2026 года

В России появится новый налоговый вычет

Россияне с 1 сентября смогут получить налоговый вычет на долгосрочные сбережения: это позволит вернуть часть НДФЛ в зависимости от суммы уплаченных страховых взносов по долгосрочным договорам добровольного страхования жизни, заключенным с начала 2025 года, рассказали РИА Новости в Минфине РФ.

Размер налогового вычета зависит от суммы уплаченных страховых взносов, а также ставки НДФЛ, по которой облагаются доходы налогоплательщика.

В министерстве пояснили, что налоговый вычет на долгосрочные сбережения является одной из мер господдержки для развития культуры долгосрочных накоплений и повышения интереса граждан к финансовым инструментам, позволяющим формировать сбережения на будущее.

Кроме того, с 1 сентября повышается вычет для родителей, делающих взносы в пользу своих детей: они смогут заявить к вычету сумму взносов до 500 тысяч рублей. «Максимальная сумма вычета для родителей, заключающих договоры в пользу детей, выросла с 400 тысяч до 500 тысяч рублей», - говорится в сообщении.

Подробно узнать об условиях получения вычета и уточнить его размер налогоплательщики могут в ФНС России, добавили в Минфине.

А мы напомним, что налоговые вычеты можно получать на продукты накопительного и инвестиционного страхования жизни, которые мы предлагаем клиентам. Среди самых популярных в моменте – накопительное страхование жизни с гарантированным доходом (НСЖ) и Программа долгосрочных сбережений (ПДС), реализованная у нас через НПФ «Ренессанс Накопления».

В России появится новый налоговый вычет

Газпром нефть. Отчет за 1 кв 2026 по МСФО

Тикер: #SIBN
Текущая цена: 457.7
Капитализация: 2.17 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/

Мультипликаторы (LTM):

P/E - 8.65
P/BV - 0.67
P/S - 0.61
ROE - 7.7%
ND/EBITDA - 1.21
EV/EBITDA - 3.16
Акт/Обяз - 1.92

Что нравится:

✔️отношение активов к обязательствам остается нормальным.

Что не нравится:

✔️снижение выручки на 2.9% г/г (840.6 → 816.2 трлн);
✔️отрицательный FCF -9.7 млрд, хотя это лучше -28.2 млрд, которые были в 1 кв 2025;
✔️чистый долг увеличился на 8.4% к/к (1246→ 1351 млрд). ND/EBITDA ухудшился с 1.15 до 1.21;
✔️нетто фин расход -12.7 млрд против дохода +3.8 млрд в 4 кв 2025;
✔️чистая прибыль уменьшилась на 5.2% г/г (105.9 → 100.4 млрд);

Дивиденды:

Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.

СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 6.14% от текущей цены). Дата закрытия реестра - 06.07.2026.

Мой итог:

Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -0.4% (33.17 → 33.04 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.8% (11.0 → 10.43 млн т).

Добыча немного снизилась, но осталась все равно на достаточно высоком уровне (+1.5% г/г, 32.54 → 33.04 млн т н.э). Снижение объемов переработки, скорее всего, связано с эффектом сезонности. Последние годы она шла по нарастающей от 1 к 4 кварталу. Правда он ниже и г/г (-1.4%, 10.58 → 10.43 млн т).

Выручка уменьшилась на фоне укрепления рубля, а повышение цен на нефть в связи с ситуацией вокруг Ормузского пролива затронуло лишь последнюю треть квартала.

Чистая прибыль снизилась, несмотря на то, что операционная рентабельность улучшилась с 13.4 до 18.8%. Помимо уменьшения выручки на такой результата повлияли рост нетто фин расхода (10.7 → 12.7 млрд), убыток по курсовым разницам (-16.6 млрд vs +27.6 млрд в 1кв 2025) и более высокая эффективная ставка налога на прибыль (26.8% vs 24.3% в 1 кв 2025).

FCF хоть и отрицательный, но результат лучше 1 кв 2025 за счет более лучшей динамики OCF (+22.9% г/г, 100.1 → 123 млрд) против кап. затрат (+3.5% г/г, 128.2 → 132.7 млрд).
В отчетном квартале Газпром нефть снова нарастила долга. За ним увеличилась и долговая нагрузка. Рост денежных средств и EBITDA не успевают за долгом. При этом имеющаяся долговая нагрузка все еще остается на нормальных уровнях.

Из-за конфликта на Ближнем Востоке ожидается сильный 2 квартал. Дальше пока сложно загадывать. С одной стороны, США и Иран достигли некоторых договоренностей, и Ормуз немного оживился. На этом цена нефти значительно скорректировалась (Urals ориентировочно 44$). С другой стороны, перемирие пока временное и очень шаткое, а стороны регулярно обмениваются небольшими ударами. Да и противоречий достаточно.

Еще более неприятный момент - атаки беспилотников по НПЗ. 16 июня прилетело повторно по московскому НПЗ, и по данным Reuters он остановлен минимум на 6 месяцев из-за серьёзных повреждений. Официально пока информация не подтверждена и не опровергнута.

В прошлом обзоре за основу был взят прогноз Ренессанс Капитала в 486 млрд, но с учетом всех последних событий есть сомнения, что Газпром нефть сможет достигнуть такого результата. Чуть более консервативным будет ориентир в 460 млрд.
Это дает P\E 2026 = 4.72 и примерную вилку по дивидендам от 48.51 (ДД 10.6% от текущей цены) до 72.77 руб (ДД 15.9% от текущей цены). С учетом коррекции компания выглядит достаточно интересно. Лишь бы только переработка не сильно пострадала.

Продажа доли компании в 56.15% в сербской NIS все еще в процессе. Переговоры продолжаются, а сама NIS обратилась в OFAC за новой лицензией на операционную деятельность после 1 июля.

Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 558 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Газпром нефть. Отчет за 1 кв 2026 по МСФО

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

За 1 полугодие 2026 года «Ренессанс страхование» оформила почти втрое больше полисов каско для электромобилей и гибридов, чем за тот же период прошлого года. Июнь стал рекордным - число новых договоров выросло более чем в 3,5 раза к июню 2025-го.

Наиболее популярные марки - Voyah, Evolute, Geely и LiXiang - в совокупности дают почти три четверти всех договоров. Среди них хорошо виден разрыв между покупателями новых машин и рынком подержанных: владельцы Voyah и Evolute страхуют преимущественно новые автомобили, тогда как среди клиентов с Geely и LiXiang около 80% - машины прежних лет выпуска.

Портрет покупателя остается устойчивым: мужчины 72%, средний возраст - 44 года, самая большая группа - от 36 до 45 лет. Молодежь до 25 лет - около 2%.

Географически лидируют Москва и Петербург, однако в июне регионы росли быстрее столиц. Краснодар увеличил число договоров к маю в 2,5 раза, Казань и Нижний Новгород - на 57-67%. Москва и Петербург прибавили по 10-12%.

С 2022 года в компании работает Каско Power - специализированная программа для электромобилей. Она покрывает риски, которых нет в стандартном полисе: повреждение высоковольтного аккумулятора, выход из строя зарядного кабеля и зарядного устройства, самовозгорание. Отдельно предусмотрена эвакуация при полной разрядке батареи - без ограничений по числу выездов. Лимит на обращение без справок составляет до 30% от страховой суммы, что в несколько раз выше среднего по рынку. Тариф при этом сопоставим с обычным каско.

«Каско Power мы запустили, когда электромобиль был редкостью на российских дорогах. За четыре года рынок изменился: другой объем, другой состав марок, другая география. Программа развивалась вместе с ним - сейчас в ней покрыты риски, о которых четыре года назад мало кто думал: разрядка посреди трассы, повреждение кабеля, проблемы с аккумулятором», - говорит Елена Сафонова, управляющий директор «Ренессанс страхование».

* Power (англ.) - «Заряд»

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

RENI представляет Годовой отчет компании за 2025 год

Группа Ренессанс страхование (MOEX: RENI) опубликовала Годовой отчет для инвесторов за 2025 год. По сравнению с прошлогодним изданием отчет представляет более детальное раскрытие результатов продолжающейся цифровой трансформации компании. Как и ранее, документ также содержит сведения нефинансового характера, демонстрируя стратегический взгляд Группы на устойчивое развитие.

По итогам 2025 года Группа сохранила 6-е место среди российских страховщиков по объему страховых премий, по данным ЦБ РФ. Основным драйвером роста стало накопительное страхование жизни: премии в этом сегменте увеличились на 53,6%, до 116,4 млрд рублей. Автострахование прибавило 4,2% и составило 46,4 млрд рублей.

Коэффициент достаточности капитала составил 125% при регуляторном минимуме 105%. Инвестиционный портфель вырос на 22,1% и достиг 286,4 млрд рублей, активы - 323,2 млрд рублей, капитал - 56,3 млрд рублей. Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг Группы на уровне ruAA.

2025 год был объявлен в компании годом операционной эффективности и масштабирования использования искусственного интеллекта (ИИ) и других технологических инициатив, которые создают устойчивое конкурентное преимущество Группы. В отличие от отчета за 2024 год, где внедрение ИИ описывалось как общий приоритет, в новом годовом отчете раскрыты конкретные показатели по каждому направлению. Голосовые роботы в сервисном контакт-центре обрабатывают 42% входящих звонков без участия операторов. ИИ-бот в личном кабинете физлиц закрывает 35% обращений самостоятельно. В сегменте ДМС ИИ-ассистент согласовывает медицинские протоколы за 5 минут вместо 1 часа и охватывает 24% от общего потока запросов. В 2025 году реализован ряд проектов для улучшения клиентского сервиса и повышения эффективности, в результате операционная эффективность повышена на 17%, оценка качества клиентского сервиса выросла на 0,4 балла в области продуктов автострахования и составила 4,8 балла по 5 балльной шкале.

В 2025 году Группа получила «золото» в рейтинге Forbes «Лучшие работодатели России» второй год подряд. По оценке Smart-Lab, крупнейшего независимого сообщества частных инвесторов в России, Группа заняла 3-е место среди российских эмитентов по качеству работы с инвесторами. У компании более 120 тыс. инвесторов, а доля акций в свободном обращении превышает 35%.

Отчет подготовлен в соответствии с требованиями Global Reporting Initiative (GRI) и включает ESG databook - сборник ключевых показателей устойчивого развития. Группа сохраняет уровень «ВВ» рейтинга устойчивого развития. В 2025 году Группа получила диплом за лидерство в ESG-прозрачности в категории «Страховые компании» на конференции агентства «Эксперт РА». Аналитики агентства отдельно выделили управление социальными рисками, прозрачную систему мотивации персонала, корпоративное управление рисками и практики противодействия коррупции.

Для Группы Ренессанс страхование годовой отчет остается важным инструментом корпоративного управления. Компания и в дальнейшем намерена сохранять высокие стандарты раскрытия информации. Годовой отчет доступен на сайте компании в разделе Инвесторам - Отчетность – Годовой отчет за 2025 год.

RENI представляет Годовой отчет компании за 2025 год

Страхование ответственности перевозчика или страхование груза: что выбрать?

Потеря груза стоимостью 10–20 миллионов рублей часто ставит транспортную компанию перед выбором: платить компенсацию грузовладельцу или закрыть бизнес. Многие грузовладельцы считают, что от такой ситуации их защищает полис страхования ответственности у перевозчика / экспедитора, который является обязательным согласно ФЗ-67 от 14.06.2012. Однако на практике страхование ответственности перевозчика помогает далеко не всегда. Светлана Вьялкова, директор управления андеррайтинга страхования грузов «Ренессанс страхование», объясняет, что на практике два вида страхования работают по разным принципам.

(1) Страхование груза (карго-страхование) — это страхование имущества в пути. Застраховать груз может любое заинтересованное юридическое лицо: грузовладелец, транспортная компания, лизингодатель или лизингополучатель. Главный критерий — финансовый интерес: если груз поврежден, у страхователя возникают убытки.

(2) Страхование ответственности — другой продукт, профильный именно для перевозчика или экспедитора. Когда транспортная компания берет заказ на перевозку груза, она материально отвечает за сохранность товара. Если в пути что-то идет не так — ДТП, хищение, пожар, повреждение, исчезновение машины — перевозчик обязан возместить ущерб грузовладельцу, независимо от причины инцидента.

Принципиальная разница — в объеме покрытия, логике продукта и в том, кто является страхователем и выгодоприобретателем.

Когда работает полис ответственности?

Полис страхования ответственности хорошо работает для новых парков, при качественной внутренней системе контроля, в том числе строгом контроле за водителями, на ограниченных и стандартизированных маршрутах (например, в пределах города). Но для реальной «живой» логистики большинство требований невыполнимы и служат причиной отказа в страховой выплате. Если грузовладелец считает, что полис ответственности — это некий «гигиенический минимум», как полис ОСАГО у автомобиля, такой подход вполне оправдан. То есть компания-перевозчик хотя бы позаботилась о своей экономической и финансовой стабильности. Это означает, что перед нами более-менее надежный подрядчик, который завтра никуда не испарится. В таком случае полис ответственности можно рассматривать как фактор стабильности и долгосрочности намерений перевозчика. Но если грузовладелец хочет видеть в полисе страхования ответственности реальную защиту, то этот миф придётся развенчать.

Что покрывает полис страхования грузов?

Когда мы страхуем груз, мы можем застраховать его просто как имущество во время движения. Груз может застраховать как грузовладелец, так и транспортная компания. Это может быть лизингодатель, лизингополучатель, вообще любое лицо, которое заинтересовано в том, чтобы груз приехал в целости и сохранности. Наиболее распространено страхование «от всех рисков». Этот полис обеспечивает защиту от повреждений груза по любым причинам (кроме таких исключений, как, например, военные действия и воздействие ядерной энергии) и от хищения. Такое страхование дороже, но перечень рисков максимально полный. Кроме того, есть варианты страхования «Частная авария» и «Без ответственности за повреждения». Их стоимость на 20-30% ниже, чем у программы «от всех рисков».

Подробнее на сайте компании.

Страхование ответственности перевозчика или страхование груза: что выбрать?