Поиск

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

«Автотор» укрепит алюминиевую независимость

На «Автоторе» идут испытания оборудования по прессованию алюминиевых профилей. Его мощность составляет 800 тонн в месяц и после запуска оно будет изготавливать профили для применения в выпускаемых им автомобилях.

Данный факт знаменует собой важное изменение на российском рынке алюминиевых профилей: традиционно профили для автомобильных заводов поставляют предприятия, имеющие линии для экструдирования цилиндрических слитков, отлитых из деформируемых сплавов (их на профессиональном сленге металлургов называют «столбами»).

В результате «Автотор» сможет отказаться от закупок алюминиевых профилей и перейти на их самостоятельное прессование из «столбов», причем нельзя исключать, что в будущем он будет их самостоятельно лить.

Подобное событие свидетельствует о стремлении «Автотора» сформировать у себя полноценное производство компонентов, тем самым ослабив зависимость от сторонних поставщиков, и создавать вертикальные технологические цепочки. В принципе он может и продавать алюминиевые профили, разумеется, при наличии возможностей и заказов.

На сегодняшний день никто в России такого не делал, и «Автотор» фактически станет новым игроком на внутреннем рынке алюминиевых профилей, правда, замкнутым на себя. Зато он получит явное преимущество перед «АвтоВАЗом» и другими конкурентами, покупающими алюминиевые детали: он сможет сократить издержки на приобретение компонентов и повысить устойчивость своего бизнеса.

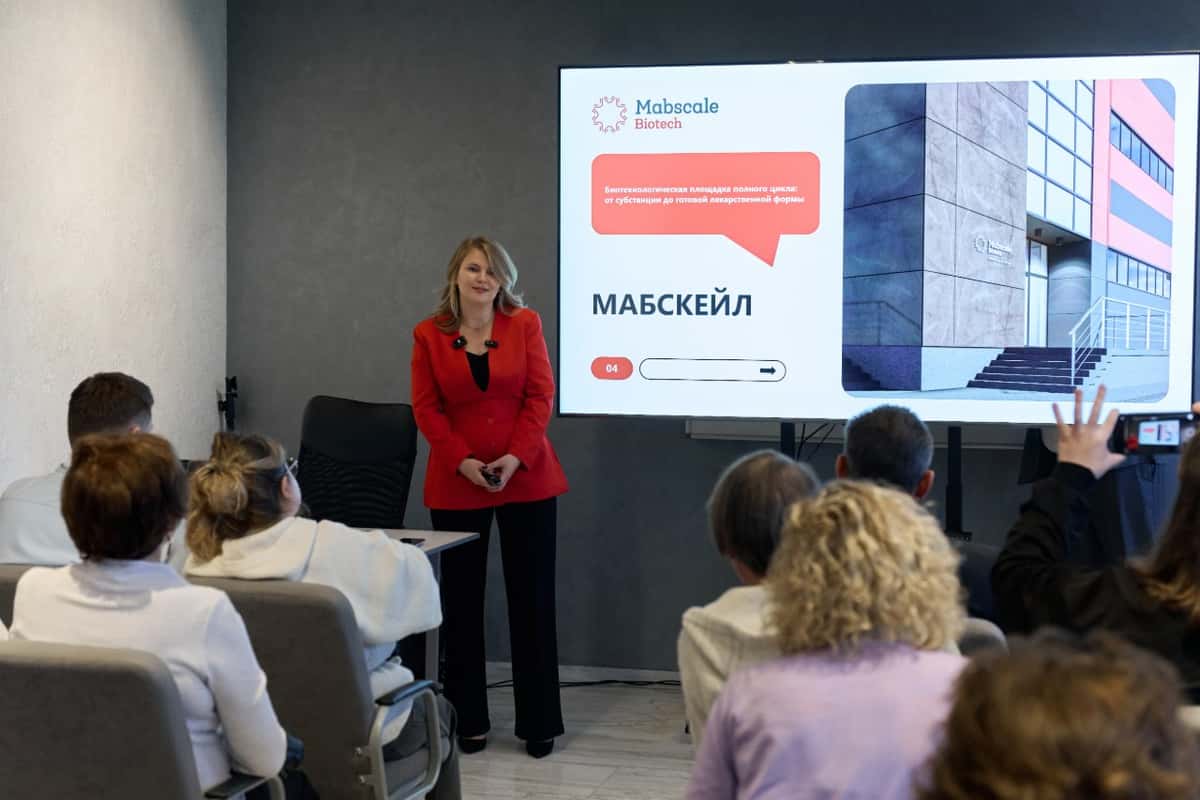
«Озон Фармацевтика» представила журналистам единый фармкластер: от малой химии до биотеха

В 2027 году Группа начнёт коммерческий выпуск лекарств на двух новых заводах в ОЭЗ «Тольятти». 29 октября обе площадки посетили журналисты — участники паблик-тока «Лекарственный рынок России: взгляд изнутри производства».

В нашей Группе четыре производственные площадки, которые теперь объединяют химическую фармацевтику и биотехнологии:

🔹«Озон» и «Озон Фарм» — широкий портфель лекарств: почти 340 млн упаковок по итогам 2025 года;

🔹«Озон Медика» — противоопухолевые препараты особой категории токсичности;

🧬 «Мабскейл» — биотехнологические препараты на основе моноклональных антител, полный цикл от клетки до готового лекарства.

«Озон Медика» получила лицензию в августе 2026 года. Первый участок рассчитан на выпуск до 4,6 млн упаковок таблеток и капсул в год. После ввода следующих участков (линия инъекционных препаратов), мощность вырастет примерно до 10 млн упаковок.

📊95% потребности химиотерапевтических отделений России в цитостатиках в перспективе сможет закрывать портфель «Озон Медика».

«Мабскейл» рассчитан на выпуск до 5 млн упаковок в год: растворы во флаконах, преднаполненные шприцы и лиофилизаты. Активную фармацевтическую субстанцию здесь получают самостоятельно. На разных стадиях разработки и регистрации находятся более 25 биопрепаратов. Компания получила регистрационное удостоверение на первый препарат — «Адалитрил» (МНН — адалимумаб) для терапии хронических иммуновоспалительных заболеваний.

📢 Валентина Милованова, директор по маркетингу «Озон Фармацевтика»:

«Врачу нужны оба класса препаратов, независимо от того, насколько сильно шагает вперёд лечение онкологических заболеваний»

📢Мария Ульянова, генеральный директор «Мабскейл», директор по развитию «Озон Фармацевтика»:

«Наука отвечает на вопрос, что возможно, а производство — на вопрос, что будет доступно пациенту каждый день»

🔗🔗🔗

📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс

«Озон Фармацевтика» представила журналистам единый фармкластер: от малой химии до биотеха

ММК - еще один штрих к положению дел в отрасли

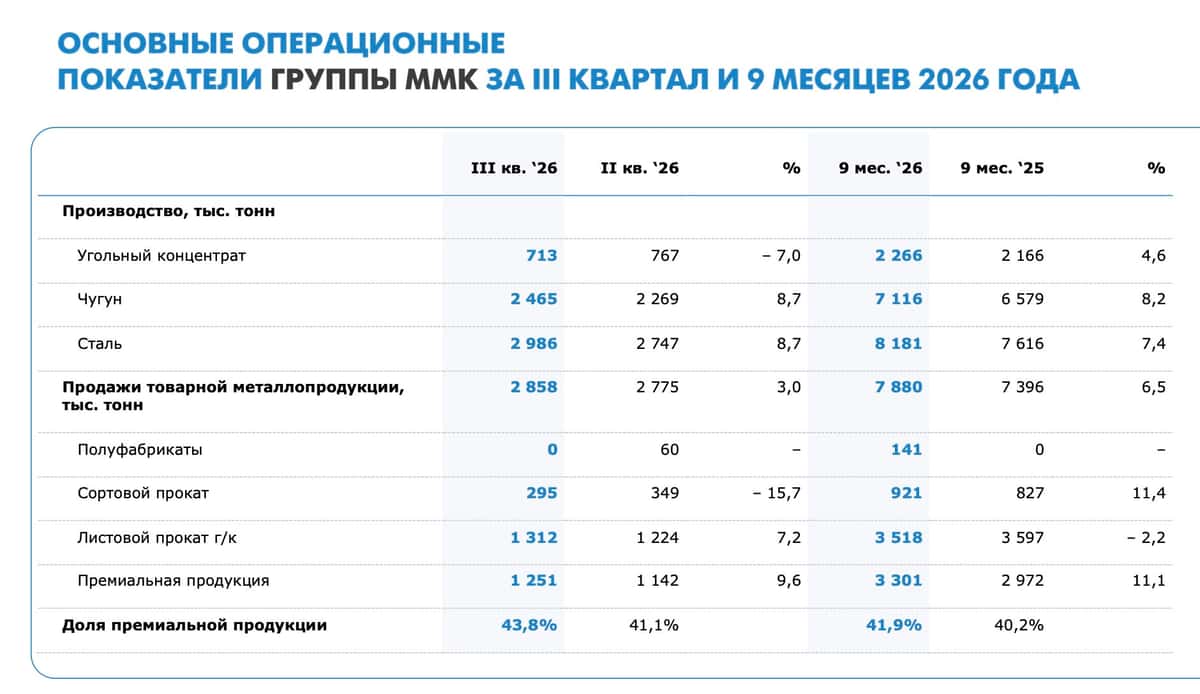
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

ММК - еще один штрих к положению дел в отрасли

🪙 На АЗС «Роснефти» вновь ввели ограничения на продажу бензина, сообщают СМИ. Теперь автомобилисты могут заправить не более 50 литров в бак и не более 20 литров — в канистру.

🪙 В Ленинградской области вводят ограничения на продажу бензина — до 30 литров в одни руки, — губернатор Ленобласти Александр Дрозденко

Такое решение порекомендовал оперативный штаб: не более 30 литров бензина и 50 литров дизельного топлива на одного покупателя за одну заправку.
$ROSN

🪙 Иностранные издания тоже об этом пишут.
В российские регионы вернулся дефицит топлива после атак на НПЗ со стороны Украины — Reuters

🪙 ФосАгро в 2027 году планирует запустить в Череповце производство ванадиевых катализаторов для синтеза серной кислоты — Гендиректор Александр Гильгенберг

А в 1кв2027 - производство пищевых фосфатов в Волхове (около 12 тыс. тонн в год), что покроет до 100% российского потребления и значительную часть рынка СНГ. $PHOR

Повышенные пошлины задним числом: почему инвесторам пора проверять отчетность импортеров

С января 2023 года у импортёров была удобная опора: письмо ФТС. Теперь её выбили.

Было. 26.01.2023 ФТС в письме № 05-15/04169 разъяснила: если товар из перечня постановления Правительства РФ от 07.12.2022 № 2240 уже получил статус товара ЕАЭС в другой стране Союза, при ввозе в Россию повышенные пошлины доплачивать не нужно: На этом строились схемы. Купили в Казахстане, Армении или Белоруссии, оформили там, привезли к нам.
Стало. В апреле 2026 года Forbes сообщил, что таможня начала доначислять повышенные пошлины на такие товары: По версии НПП «Атамекен», практика сложилась ещё с конца 2025 годаСпустя несколько дней ФТС публично ответила: решает страна происхождения, а не то, где товар оформили.

28 октября 2026 года практика получила судебную печать. АС Московской области по делу № А41-41366/2026 поддержал Домодедовскую таможню против ООО «Алькор и Ко», которое управляет сетью «Лэтуаль»Компания ввозила европейскую косметику и парфюмерию через Казахстан, Армению и Белоруссию и ссылалась именно на то самое письмо ФТС.
Что ответил суд:
статус товара ЕАЭС и страна происхождения разные вещи, повышенная ставка зависит от второго;письмо ФТС названо мнением должностного лица, а не нормативным актом и не официальным разъяснением;ставку применяют на дату ввоза в Россию, риск смены регулирования импортёр должен был заложить в договоры;одну уступку таможня получила в пересчёте: количество и вес товара в одном из расчётов не подтверждены, сумму пересчитают.Это решение первой инстанции. По данным pravo.ru, ранее аналогичный спор разрешили в пользу импортёра, но номера дела в публикации нет. Эксперты, на которых ссылается издание, отмечают, что суд не объяснил, какие именно нормы позволяют взимать повышенные пошлины с товаров, уже выпущенных в свободное обращение в Союзе. Единой практики пока нет.
2 ноября 2026 года Большая коллегия Суда ЕАЭС рассмотрит заявление Казахстана в лице «Атамекен» о разъяснении права Союза по этому вопросу. Это отдельное производство, а не пересмотр дела «Лэтуаль».
Риск шире косметики. По обзору ТКС, под постановление попадают и одежда, продовольствие, напитки.

Где тут инвестор.Пошлину платит импортёр, но доначисление приходит за уже ввезённые партии, то есть бьёт по прошлым периодам. Для компании, которая занимает через облигации или ЦФА, это условное обязательство, которое может появиться в отчётности задним числом. Это моё рассуждение о механизме, а не утверждение о конкретной бумаге.
Пример, на котором удобно показать, куда смотреть. Берём «Золотое Яблоко»: это крупнейший бьюти-ритейлер, по данным компании, выручка за 2025 год составила 205,1 млрд рублей, а 8 июня 2026 года компания объявила повторный выпуск собственных ЦФА на 1,5 млрд рублей на платформе «А-Токен». Сразу оговорюсь: данных о доначислениях пошлин у этой компании и о ввозе её товаров через ЕАЭС у меня нет. Беру её как пример эмитента из той же товарной категории, что и в деле «Лэтуаль», не более. Утверждать риск или его отсутствие нельзя без раскрытия самого эмитента.
Что проверить держателю бумаг любого ритейлера, который ввозит товары из перечня постановления № 2240:
отчётность и решение о выпуске: есть ли пояснения про таможенные споры и условные обязательства;картотеку арбитражных дел https://kad.arbitr.ru: нет ли дел эмитента с таможенными органами.Пошлину платит компания, а последствия делят с ней те, кто дал ей в долг.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Права владельца облигаций и ЦФА начинаются с того, что вы знаете, что написано в раскрытии эмитента.

Часы по ЕвроТрансу затикают 12 ноября. Инструкция для владельцев облигаций и ЦФА без розовых очков

Мне последние дни пишут про ЕвроТранс одно и то же. Что за движуха в карточке дела, банкрот ли он уже, что делать, какие бумаги нужны. Отвечаю одним постом, чтобы не повторять всем по кругу.
Что в деле А41-105936/2026 на 6 ноября. Сбербанк подал заявление 12.10, суд принял его 13.10 и назначил заседание по обоснованности на 12.11.2026 в 12:50, зал 710. Альфамонолит просит объединить свое заявление с этим делом. СРО 02.11 подала кандидатуру управляющего. АК Барс 03.11 попросил привлечь его третьим лицом. Прокуратура области 27.10 приложила дополнение, информации по данному вопросу пока нет, поэтому гадать не буду.
Банкрот ли он? Пока нет. 12.11 суд проверит, обоснованы ли заявления. Если да, введет наблюдение, и вот с этого момента начинают тикать часы. До этой даты подавать заявление в реестр рано, суд его не примет. А признание банкротом и конкурсное производство случатся позже, через месяцы.
Один клиент спросил: «Татьяна, когда будете банкротить ЕвроТранс?» Банкротить уже есть кому, у Сбербанка и Альфамонолита с этим все в порядке. Наша с вами задача другая: вовремя встать в очередь.
Что собрать, если у вас облигации:
паспорт, ИНН, СНИЛС и контакты;выписка по счету депо с кодом выпуска (ISIN), датой и количеством бумаг, а после введения наблюдения свежая выписка на эту дату;договор с брокером или депозитарием, документ о покупке и платеж;расчет: остаток номинала, купоны и накопленный купонный доход на дату введения наблюдения.Отдельно посмотрите в решении о выпуске, есть ли у вашего выпуска представитель владельцев облигаций (ПВО). Если есть, требование владельцев заявляет он, а индивидуальное требование по возражению управляющего могут исключить. ПВО бывает не у всех выпусков, поэтому у разных серий ЕвроТранса картина может отличаться.
Что собрать, если у вас ЦФА:
паспорт, ИНН, СНИЛС и контакты;выписка оператора платформы о том, что бумаги числятся за вами, и решение о выпуске;договор на приобретение ЦФА и платеж;расчет суммы: основной долг и все, что причитается по условиям выпуска.У ЦФА и «народных» облигаций ПВО, как правило, нет, и ждать его не нужно. Те самые ждуны, которым «сказали ждать ПВО», рискуют просто проспать срок. Заявлять требование вы будете сами, или через юриста, решение за вами.

Часы по ЕвроТрансу затикают 12 ноября. Инструкция для владельцев облигаций и ЦФА без розовых очков

Сегодня ПРОМОМЕД исполняется 21 год 🎉


Нас объединяет желание делать людей здоровыми, красивыми и счастливыми. Спасибо коллегам за идеи, настойчивость и результаты, которыми мы гордимся вместе.

В ноябре 67 лет исполняется и нашему заводу «Биохимик». Это современное производство полного цикла: от субстанций до готовых лекарств.

📈 Растем в 5 раз быстрее рынка

В первом полугодии 2026 г. выручка и EBITDA увеличились на 76%, до 22,8 и 7,7 млрд руб.
За последние 12 месяцев, окончившиеся 30 июня 2026 г., выручка выросла на 74%, до 47,4 млрд руб. По итогам 9 месяцев 2026 г. ПРОМОМЕД на 1-м месте среди производителей на аптечном рынке (по данным DSM Group).

За этот год мы многого достигли:

✨Редкие заболевания: зарегистрировали первый отечественный препарат для лечения муковисцидоза и препарат для терапии миодистрофии Дюшенна, строим линии мелкосерийного производства.

✨Онкология и ВИЧ: создали первый в России биспецифический онкопрепарат своего класса, начали первую фазу клинического исследования препарата для лечения ВИЧ-инфекции.

✨Долголетие: запланировали с НМИЦ эндокринологии имени академика И. И. Дедова о масштабное исследование биологического возраста и метаболического здоровья россиян.

✨Экстренная помощь: подали на регистрацию первый отечественный одноразовый автоинъектор с адреналином.

✨Экспорт: Открыли компанию в Узбекистане, вывели препарат для лечения ожирения и сахарного диабета II типа на рынок Казахстана, получили регистрации в Кыргызстане, Беларуси и Азербайджане, развиваем трансфер технологий с партнерами из Вьетнама и Кубы.

Благодарим вас за то, что вы с нами!

#ПРОМОМЕД

$PRMD

ИТ-рынок - где искать следующий тренд?

Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.

📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.

Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.

🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.

Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.

🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!

Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.

Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.

❗️Не является инвестиционной рекомендацией

ИТ-рынок - где искать следующий тренд?

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ИИ убьёт тысячи стартапов. И самое смешное – с помощью самого ИИ! 🤣

Конец прошедшей недели превратил карету из двух волшебных букв “ИИ” в тыкву - но, в принципе, это ожидаемо. Что, шеф, “усе пропало”? Конечно, нет. Но теперь недостаточно добавить в презентацию красивые графики, рассказать про рынок на миллиарды долларов и желание изменить мир.

На самом деле, основатели техностартапов часто действительно умеют работать с нейросетями, быстро создают продукты и искренне верят в свою идею, но вот загвоздка - умение пользоваться ИИ ещё не означает умения строить бизнес.

Недавно обсуждали эту тему с моим другом Анатолием, и он обратил внимание на вещь, которую инвесторы нередко упускают. Раньше создать программный продукт было сложно и дорого, а теперь ИИ позволяет небольшой команде за считанные недели сделать то, на что прежде уходили месяцы работы целого отдела. Как прекрасно! Но если создать продукт стало достаточно просто, то что мешает конкурентам сделать точно такой же?

Здесь начинается экономика, а не презентация для инвесторов. Представим, что ребята сделали ИИ-агента, он автоматизирует работу юристов, бухгалтеров или маркетологов. Отлично! Но разбирается ли ИИ в самой профессии? Понимает ли реальные проблемы клиентов? Есть ли у него собственные данные, доступ к потребителям и возможность продавать продукт? А главное - зачем клиенту платить за отдельного ИИ-агента, если завтра похожую функцию добавят в ChatGPT или на другую крупную платформу?

У действующих-то игроков рынка уже есть клиенты, репутация, собственные данные и каналы продаж, и нейросети они вполне способны освоить. Получается, что технологию скопировать всё проще, а вот доверие клиентов, их внимание и доступ к рынку - гораздо сложнее. Вы понимаете, к чему я веду?

На мой взгляд, ИИ во многих случаях не создаёт новую экономику - он ускоряет переход к экономике внимания. Когда производство цифрового продукта становится всё дешевле - основная борьба разворачивается за потребителя. Кто контролирует клиентскую базу, трафик и каналы продаж, тот получает серьезное преимущество. Снова вернусь к старому примеру - золотой лихорадке, писал об этом пост ранее. Так вот, пока тысячи стартапов создают очередную революционную нейросеть - производители чипов, оборудования и инфраструктуры уже получают реальные деньги.

Но здесь инвестору тем более не стоит расслабляться: огромные капитальные затраты не гарантируют будущую прибыль, что мы и видели в конце прошло недели. Да что далеко ходить, вот свеженькое - Цукерберг “купил” себе место в гонке ИИ, а теперь вот, бедняга, не знает, как на этом заработать. После провала Llama 4 глава Meta* решил, что отставание нужно ликвидировать любой ценой. Собрал новую лабораторию, переманил учёных из OpenAI и Anthropic, назначил руководителем 28-летнего миллиардера и выложил более $14 млрд за долю в его стартапе. Размах-то королевский, но платить за него надо сейчас, а прибыль где-то в туманном будущем.

S&P понизило прогноз по Meta до негативного: инвестиции в ИИ растут, монетизация запаздывает, свободный денежный поток рискует надолго уйти в минус. Возможности заработать на ИИ агентство оценивает скромнее, чем у конкурентов. Страховка от дефолта подорожала с 50 до 125 базисных пунктов за год. Похоже, в гонке ИИ Цукерберг пока научился одному - очень дорого покупать надежду.

Есть ещё один нюанс, о котором почему-то говорят гораздо реже. ИИ действительно может повысить производительность труда - но не факт, что это увеличит прибыль каждой компании, которая его использует. Например, если юридическая фирма благодаря нейросетям вдвое ускорит документооборот - сначала её маржинальность, скорее всего, вырастет. Но поверьте мне, не пройдет и недели - и конкуренты внедрят такую же технологию! А клиенты-то требуют снижения цен! И кому достанется значительная часть экономии? Правильно, потребителю, а не акционеру. Технология останется, мир изменится, производительность вырастет - а большая часть инвесторов так и не увидит обещанной прибыли.

Вот поэтому, друзья, когда мне предлагают очередной ИИ-стартап, я не впечатляюсь красивыми презентациями и возможностями нейросети. Меня интересует, КТО будет покупать продукт, ПОЧЕМУ клиент не уйдёт к конкурентам, СКОЛЬКО стоит его привлечение и МОЖЕТ ли бизнес дать устойчивый денежный поток. И если основатели показывают финансовую модель на пять лет, где выручка растёт красивой экспонентой, я спрашиваю - что помешает крупному игроку скопировать их продукт уже через полгода? 😎

Мой вывод

ИИ способен обесценить создание продукта, но не умение продавать, удерживать клиентов и зарабатывать деньги. Вряд ли разрабы очередного ИИ агента станут техномиллиардерами. Ими станут те, кто уже контролирует внимание миллионов пользователей. Для инвестора это, пожалуй, гораздо важнее, чем очередная демонстрация того, насколько умной стала нейросеть.

Вот скажите честно, вы бы вложили деньги в ИИ-стартап без собственной клиентской базы, если его продукт можно повторить за несколько недель? 🤔

*Meta признана в России экстремистской организацией и запрещена.

#ИИ
t.me/ifitpro

Северсталь - одним кварталом сыт не будешь


В последние пару месяцев бумаги Северстали неплохо подросли, что могло вызвать чувство эйфории у неподготовленных инвесторов. Подкинул дровишек и свежий отчет за 3 квартал с умеренным восстановлением ряда метрик. Неужели металлургический кризис закончился и теперь нас ждут новые вершины? Я предлагаю набраться терпения и досконально изучить ситуацию.

💿 Итак, выручка компании за 9 месяцев 2026 года снизилась на 10% до 488,4 млрд рублей. Сталевары косвенно должны были получить новых клиентов, жадно старающихся защитить свои объекты от БПЛА, но едва ли это займет существенную долю выручки. А вот общее снижение спроса на сталелитейную продукцию вполне способно оказать давление.

Производство стали и чугуна в отчетном периоде выросло всего на 2%, до 16,8 млн тонн, продажи остались на уровне прошлого года. Если взглянем на третий квартал, то получим минус 9% в натуральном выражении. Падение выручки удалось сдержать на уровне 3%, но лишь за счет цены. Так, цена на горячекатаный рулон выросла с 47 до 50 тыс. руб. за тонну.

Строительный сектор продолжает оттормаживаться, что влечет за собой падение спроса на продукцию компании. С этим нужно смириться и искать новые рынки, причем внутри страны, так как на экспорт в больших объемах металл «не пускают». Северстали пока это удается (опустим куда более сильный операционный отчет ММК), но о пройденном дне кризиса говорить рано.

По прочим финансовым метрикам картина двойственная. В третьем квартале мы видим рост EBITDA, чистой прибыли, свободного денежного потока (FCF) с 7 сразу до 43 млрд рублей. Это точно намекает на попытки разворота, но цифры за 9 месяцев все еще ужасные. Чистая прибыль компании схлопнулась на 61% до 19,3 млрд, FCF остался отрицательным на уровне 28 ярдов, чистый долг подскочил до 0,5x по его соотношению к EBITDA.

📊 Остается надеяться, что начатый тренд в 3 квартале продолжится, равно как и снижение CAPEX. Где-где, а по инвестпрограмме пик точно был пройден. За 9 месяцев 2026 года инвестиции снизились еще на 39% до 77,2 млрд рублей, что позволит в 2027 году выйти на устойчивый положительный денежный поток. А там, глядишь, и дивиденды «заплотють».

Крайняя выплата акционерам была сделана лишь в конце 2024 года. Сколько там обещанного ждут? К концу 2027 года авось и доберемся до очередных дивидендов. А пока слабая конъюнктура будет давить на всю отрасль, оставляя шанс лишь на точечные отскоки вместе с рынком и попытки разворота бумаг сталеваров.

❗️Не является инвестиционной рекомендацией

Северсталь - одним кварталом сыт не будешь

«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное


Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.

Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.

НОВОСТИ КОМПАНИЙ


1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва:
–17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург:
+19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.

2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.

3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.

4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».

5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.

6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.

7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.

8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г

⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.

9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).

10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.

11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.

12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).


13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.

14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.

15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.

16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.

17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ


Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ


Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.

Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.

Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.

Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.

Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.

Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.

• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.

Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.

Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.


Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».

С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов

Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ

Надёжный эмитент — надёжный работодатель

Вы знаете «Северсталь» по цифрам. Но каждая цифра в отчёте — это чья-то работа: сталевара у печи, инженера, который запускает новую линию, айтишника, который учит производство думать быстрее.

Мы уверены: сегодня финансовый успех компании невозможен, если она не сильный работодатель. А наша сила в том, что вместе работают очень разные люди и создают металлургию будущего.

Сейчас «Северсталь» участвует в рейтинге работодателей hh.ru. В прошлом году мы заняли первое место среди металлургических компаний России. Удержим результат и в этот раз!

Подержать компанию можно в несколько кликов:
1. Перейти по ссылке rating.hh.ru/poll
2. Авторизоваться или зарегистрироваться на сайте;
3. Выбрать отрасль «Металлургия»;
4. Найти «Северсталь» и поставить лайк напротив компании.

Голосование идет до 14 ноября.

Надёжный эмитент — надёжный работодатель

Нейросети пришли за финансовыми блогерами

Я давно подозревал, что мы с вами, - люди, пишущие на финансовые темы, - однажды столкнемся с нейро-конкурентом. Не предполагал, что так скоро. Ладно бы, если бы это был просто автор - умнее, быстрее, злее. Но конкуренция пришла не от бога не от человека (от диавола?).

Возьмем любой инвестиционный контент - новости выходят мгновенно, разборы отчетности появляются через минуты, макроэкономические комментарии - раньше, чем аналитик допьет утренний кофе. Облигации, мультипликаторы, решения ЦБ, корпоративные события - нейросеть быстренько превращает все это в связный текст.

Такой текст часто выглядит вполне прилично. Иногда он даже лучше того, что публикуют люди - обидно, да! Структура ИИ-текста аккуратная, цифры разложены по полочкам, выводы сформулированы уверенно. Никаких творческих мучений, пропущенных дедлайнов и внезапного исчезновения автора на три дня!

И что, мы будем делать вид, что это временная игрушка? Производство финансового контента уже изменилось: раньше для регулярных публикаций нужны были автор, редактор, время и определенные затраты. Теперь часть этой работы можно автоматизировать почти целиком.

Но есть одна загвоздка. Написать текст о рынке и разобраться в рынке - разные занятия. Нейросеть мгновенно собирает аргументы, сопоставляет данные и предлагает сценарии, но, друзья, убедительный текст вообще не гарантирует правильного вывода. Ошибка в исходных данных, неверная причинно-следственная связь или неучтенный риск порой превращают анализ в красивую ерунду.

Поэтому я не верю в скорую смерть “настоящих” финансовых аналитиков и блогеров (я не об “армагеддонщиках” и пр.). Но с другой стороны, я вижу реальное обесценивание “экспертности”, увы.

Что дальше, спросите вы? Думаю, ценность автора сместится туда, где генерация затруднена: собственная четкая позиция, проверка фактов, опыт, ответственность за выводы и способность заметить то, что не вписывается в стандартный шаблон. Да, нейросеть умеет хорошо писать о рынке, автору придется доказать, что он ПОНИМАЕТ рынок. Учитывая состояние дел в настоящий момент, это ох как непросто сделать.

#финаналитика
https://t.me/ifitpro

«Норильский никель» готовится к сложнейшему проекту


«Норильский никель» объявил о результатах производства за девять месяцев текущего года, оказавшихся вполне неплохими на фоне колебаний цен на цветные и драгоценные металлы: выпуск платины сократился на 2% до 472 тыс. тройских унций, палладия - на 4% до 1,934 млн тройских унций, производство же меди почти не снизилось, составив 311,8 тыс. тонн, никеля даже увеличилось на 4% до 146,1 тыс. тонн.

Зато по итогам 3-го квартала 2026 года зафиксирован активный рост выпуска всех металлов, особенно резко рванули платина и палладий. Он обусловлен изменениями сроков ремонтов на металлургических предприятиях «Норильского никеля» и особенностями использования файнштейна во время паузы между навигациями.

Такая динамика дает основания для достижения прогнозных уровней производства цветных и драгоценных металлов в 2026 году, ранее объявленных «Норильским никелем». По крайней мере, выпуск меди однозначно приблизится к верхней отметке в 356 тыс. тонн, палладия - 2,465 млн тройских унций.

В следующем же году должен стартовать продолжительный капитальный ремонт печи взвешенной плавки №1 на Надеждинском металлургическом заводе - одного из двух ключевых агрегатов на нем.

В ее состав входят три основных узла - реакционная шахта, сеттелер и аптейк. В реакционной шахте идет плавка концентрата с участием кислородно-воздушной смеси. Из нее расплав поступает в сеттлер, в котором разделяется на штейн и шлак. По связанному с ним аптейку (вертикальной шахте) отходящие газы направляются в котел-утилизатор для охлаждения и далее через электрофильтры - на переработку. Штейн же идет в горизонтальные конвертеры, шлак - в обеднительные электропечи.

По высоте печь взвешенной плавки №1 примерно равна девятиэтажному дому и в процессе ее капитального ремонта потребуется обновить большое число тяжелых конструкций, провести полное техническое перевооружение котла-утилизатора. Поэтому он займет не менее девяти месяцев, повлияв на объемы выпуска цветных и драгоценных металлов «Норильским никелем» в 2027 и, вероятно, в 2028 году - они могут временно уменьшиться. Зато в конечном счете вырастет производительность печи взвешенной плавки №1, которая после выхода на проектную мощность прямо приведет росту выпуска металлов по всей технологической цепочке «Норильского никеля».

Помимо этого, «Норильский никель» продолжает реализацию «Серной программы», нацелившись на утилизацию 735 тыс. тонн диоксида серы по итогам 2026 года - тем самым его выбросы упадут на 40% относительно 2017 года.

И, наконец, ведется подготовка новых горных выработок на действующих рудниках, направленная на подъем добычи и обогащения руд, начиная с 2028 года. Тем самым расширяется эксплуатационная база «Норильского никеля».

Реализация же вышеперечисленных проектов и мероприятий имеет критически важное значение для деятельности «Норильского никеля» - динамика цен на цветные и драгоценные металлы на мировом рынке неустойчивая и необходимо сформировать задел, обеспечивающий низкие затраты и приемлемую рентабельность производства.

Производство титановой губки в мире не демонстрирует роста

Компания PyVee заключила с администрацией нигерийского штата Ондо соглашение, оговаривающее условия строительства вертикально-интегрированного комплекса по выпуску диоксида титана и титановой губки. Инвестиции в него оцениваются в 362 млн долларов, и он будет первым в Африке предприятием подобного класса, хотя его мощность не разглашается.

Его проект отражает текущую ситуацию в глобальной титановой индустрии: на сегодняшний день сооружение титановых заводов в ней застопорилось. Единственным исключением является недавно подписанный контракт института «Гиредмет» с Alt Metals по созданию в Индии предприятия, способного производить до 1 тыс. тонн титановой губки в год.

Тем не менее оба проекта положение дел в титановой промышленности мира кардинально не изменят. Подтверждением тому служат данные Геологической службы США, зафиксировавшей в 2026 году спад производства титановой губки на планете на 2,6% до 370 тыс. тонн.

Из ее общего объема выпуск титановой губки в Китае подрос на ничтожные 1,5% до 260 тыс. тонн, зато в Казахстане обвалился на 16% до 16 тыс. тонн, в Саудовской Аравии - на 14,3% до 12 тыс. тонн, в Японии - на 7% до 53 тыс. тонн.

Причины складывающейся ситуации кроются в особенностях производства титановой продукции и трендах, наблюдавшихся на протяжении последних лет. Прежде всего следует принять во внимание его высокую энергоёмкость, сильно влияющую на динамику выпуска титановой губки в КНР, Казахстане и Японии - в их энергосистемах локдауны давно не редкость.

Своеобразным барьером выступает и ограниченное расширение добычи сырья - по информации Геологической службы США, в 2025 году предложение ильменитовых концентратов поднялось на 2,2% до 9,4 млн тонн, рутиловых - на 1,2% до 9,8 млн тонн. Количество же проектов по освоению крупных месторождений просто мизерно, фактически касаясь Австралии, Бразилии и США. Власти последних поощряют инициативы по вовлечению титановых месторождений в эксплуатацию и сооружению заводов по выпуску титановой губки и полуфабрикатов, тем не менее они долги и затратны, и надеяться на их скорую результативность не стоит.

В этой связи глобальная аэрокосмическая индустрия усиливает спрос на титановые детали, постоянно сталкиваясь с их нехваткой из-за прекращения закупок в России. Компенсировать их отчасти удается за счет сложных логистических цепочек, объединяющих производителей губки, слитков, полуфабрикатов и компонентов из разных стран, частично - путем переплавки ломов, ресурсы которых невелики.

Потребление же титана в ней будет расти в силу его свойств, и с ними не может сравняться ни один другой металл, композиты тоже не будут ему альтернативой. Их сочетание с планами Boeing, Airbus и иных иностранных концернов по увеличению выпуска самолетов наталкивается на сохраняющиеся сложности с производством титановой губки в Китае, Японии, Саудовской Аравии и Казахстане, отсутствие ощутимого подъема выпуска титановых полуфабрикатов в КНР, Японии и США, бессмысленным прекращением их завоза из России.

Как следствие, следует прогнозировать пробуксовку производства лайнеров в США и Европейском Союзе в горизонте ближайших 5 лет наряду с притормаживанием выпуска двигателей и другой продукции с использованием титана, которое будет сопровождаться зависимостью от экспорта титана из Китая без ощутимых сдвигов к ее ослаблению.