Поиск

ММК - еще один штрих к положению дел в отрасли

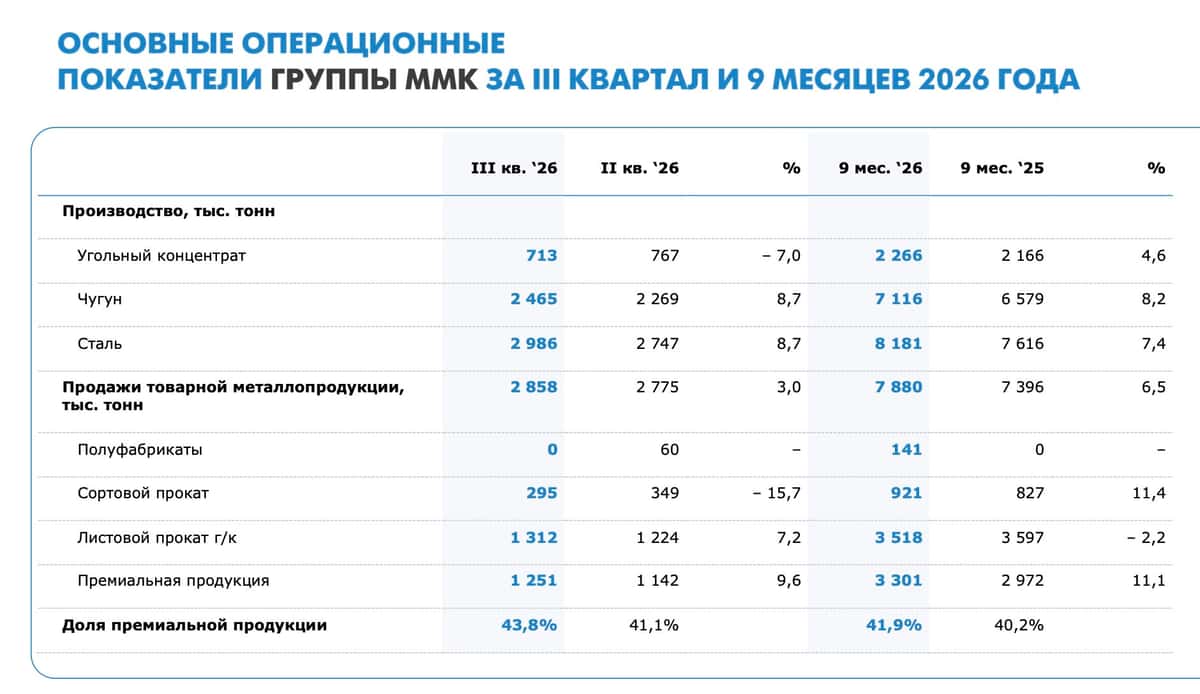
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

ММК - еще один штрих к положению дел в отрасли

📈 POSI уверенно выполняет прогнозы по росту бизнеса в 2026 году

Друзья, представляем промежуточную финансовую отчетность по итогам девяти месяцев 2026 года.

• Объем отгрузок увеличился на 54% до 18,3 млрд рублей. В третьем квартале рост к аналогичному периоду прошлого года составил 68%.

• Расходы компании сократились на 4% — как и обещали, продолжаем удерживать затраты на уровне не выше прошлого года.

• Уровень долговой нагрузки компании снизился в 3,3 раза и по состоянию на конец отчетного периода составляет 0,76х по сравнению с 2,56х годом ранее (Чистый долг / EBITDA LTM).

«Результаты за девять месяцев позволяют нам уверенно говорить о выполнении нашей цели по росту компании выше динамики рынка кибербезопасности в России. Сейчас мы находимся в точке пика бизнес-активности: традиционно 4-й квартал является самым результативным для Positive Technologies.

Основываясь на результатах компании за 9 месяцев и текущей воронке продаж, мы подтверждаем финансовый план по отгрузкам компании на 2026 год в диапазоне 40 – 45 млрд рублей», — отметил Владимир Клявин, директор центра продаж и развития бизнеса Positive Technologies в России.

💼 Спрос на решения компании растет во всех сегментах продаж. Несмотря на текущие рыночные условия и сохранение высокой ключевой ставки, компании инвестируют в кибербезопасность как в потребность первого выбора. Мы продолжаем масштабировать свой бизнес, активно расширяя клиентскую базу и предлагая продукты, максимально отвечающие сегодняшним вызовам.

🤑 Планы по дивидендам. Достижение цели по отгрузкам при сохранении общего объема расходов на уровне прошлого года позволит нам обеспечить высокий уровень чистой управленческой прибыли (NIC) и ее рентабельности в интересах акционеров. Мы намерены четко следовать дивидендной политике и направлять на выплаты от 50 до 100% от суммы NIC по итогам года.

👀 Ознакомиться с отчетностью можно на нашем сайте. А завтра, 11 ноября, в 17:00 мы проведем онлайн-эфир с основателем SmartLab Тимофеем Мартыновым: топ-менеджеры Positive Technologies поделятся подробностями и ответят на ваши вопросы (посмотреть можно будет на YouTube и в VK Видео).

#POSI

📈 POSI уверенно выполняет прогнозы по росту бизнеса в 2026 году

Повышенные пошлины задним числом: почему инвесторам пора проверять отчетность импортеров

С января 2023 года у импортёров была удобная опора: письмо ФТС. Теперь её выбили.

Было. 26.01.2023 ФТС в письме № 05-15/04169 разъяснила: если товар из перечня постановления Правительства РФ от 07.12.2022 № 2240 уже получил статус товара ЕАЭС в другой стране Союза, при ввозе в Россию повышенные пошлины доплачивать не нужно: На этом строились схемы. Купили в Казахстане, Армении или Белоруссии, оформили там, привезли к нам.
Стало. В апреле 2026 года Forbes сообщил, что таможня начала доначислять повышенные пошлины на такие товары: По версии НПП «Атамекен», практика сложилась ещё с конца 2025 годаСпустя несколько дней ФТС публично ответила: решает страна происхождения, а не то, где товар оформили.

28 октября 2026 года практика получила судебную печать. АС Московской области по делу № А41-41366/2026 поддержал Домодедовскую таможню против ООО «Алькор и Ко», которое управляет сетью «Лэтуаль»Компания ввозила европейскую косметику и парфюмерию через Казахстан, Армению и Белоруссию и ссылалась именно на то самое письмо ФТС.
Что ответил суд:
статус товара ЕАЭС и страна происхождения разные вещи, повышенная ставка зависит от второго;письмо ФТС названо мнением должностного лица, а не нормативным актом и не официальным разъяснением;ставку применяют на дату ввоза в Россию, риск смены регулирования импортёр должен был заложить в договоры;одну уступку таможня получила в пересчёте: количество и вес товара в одном из расчётов не подтверждены, сумму пересчитают.Это решение первой инстанции. По данным pravo.ru, ранее аналогичный спор разрешили в пользу импортёра, но номера дела в публикации нет. Эксперты, на которых ссылается издание, отмечают, что суд не объяснил, какие именно нормы позволяют взимать повышенные пошлины с товаров, уже выпущенных в свободное обращение в Союзе. Единой практики пока нет.
2 ноября 2026 года Большая коллегия Суда ЕАЭС рассмотрит заявление Казахстана в лице «Атамекен» о разъяснении права Союза по этому вопросу. Это отдельное производство, а не пересмотр дела «Лэтуаль».
Риск шире косметики. По обзору ТКС, под постановление попадают и одежда, продовольствие, напитки.

Где тут инвестор.Пошлину платит импортёр, но доначисление приходит за уже ввезённые партии, то есть бьёт по прошлым периодам. Для компании, которая занимает через облигации или ЦФА, это условное обязательство, которое может появиться в отчётности задним числом. Это моё рассуждение о механизме, а не утверждение о конкретной бумаге.
Пример, на котором удобно показать, куда смотреть. Берём «Золотое Яблоко»: это крупнейший бьюти-ритейлер, по данным компании, выручка за 2025 год составила 205,1 млрд рублей, а 8 июня 2026 года компания объявила повторный выпуск собственных ЦФА на 1,5 млрд рублей на платформе «А-Токен». Сразу оговорюсь: данных о доначислениях пошлин у этой компании и о ввозе её товаров через ЕАЭС у меня нет. Беру её как пример эмитента из той же товарной категории, что и в деле «Лэтуаль», не более. Утверждать риск или его отсутствие нельзя без раскрытия самого эмитента.
Что проверить держателю бумаг любого ритейлера, который ввозит товары из перечня постановления № 2240:
отчётность и решение о выпуске: есть ли пояснения про таможенные споры и условные обязательства;картотеку арбитражных дел https://kad.arbitr.ru: нет ли дел эмитента с таможенными органами.Пошлину платит компания, а последствия делят с ней те, кто дал ей в долг.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Права владельца облигаций и ЦФА начинаются с того, что вы знаете, что написано в раскрытии эмитента.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

ПАО «ЭсЭфАй» опубликовало результаты по РСБУ за девять месяцев 2026 года

Инвестиционный холдинг SFI (ПАО «ЭсЭфАй», MOEX: SFIN) публикует отчетность по российским стандартам бухгалтерского учета за девять месяцев 2026 года.

Чистый убыток холдинговой компании составил 224,2 млн рублей против чистой прибыли 76,2 млрд рублей годом ранее с учетом положительной переоценки акций ПАО «Европлан» в 2025 году в рамках сделки по их продаже.

Выручка составила 1 млрд рублей против 7,8 млрд рублей годом ранее. Снижение связано с отсутствием дивидендных доходов, составивших 4 млрд рублей за аналогичный период 2025 года, и сокращением доходов от продажи ценных бумаг и долей с 3,2 млрд до 139,3 млн рублей.

Процентные доходы в составе выручки выросли на 27,5%, до 871,5 млн рублей. Управленческие расходы сократились на 8,8%, до 322,9 млн рублей.

На 30 сентября 2026 года активы ПАО «ЭсЭфАй» составили 33,2 млрд рублей, обязательства — 50,9 млн рублей.

За девять месяцев холдинг выплатил финальные дивиденды за 2025 год в размере 8,02 млрд рублей, или 172 рубля на акцию, выкупил 1 984 794 собственные акции за 2,49 млрд рублей и погасил 1 614 614 казначейских акций.

Отчетность доступна на сайте SFI и в Центре раскрытия корпоративной информации.

ПАО «ЭсЭфАй» опубликовало результаты по РСБУ за девять месяцев 2026 года

АО «ГТЛК» опубликовало промежуточную бухгалтерскую отчетность по РСБУ за 9 месяцев 2026 года

АО «ГТЛК» (группа ВЭБ.РФ) представило промежуточную бухгалтерскую отчетность по РСБУ за 9 месяцев 2026 года. По итогам отчетного периода компания продемонстрировала рост выручки и активов, продолжила реализацию новых инвестиционных проектов и сохранила устойчивое финансовое положение.

Выручка за 9 месяцев 2026 года составила 87,9 млрд рублей, показав положительную динамику по сравнению с аналогичным периодом прошлого года (+5%) за счет увеличения объема сделок нового бизнеса. В третьем квартале выручка увеличилась по сравнению с первым и вторым кварталами 2026 года в связи с дальнейшим расширением нового бизнеса, а также улучшением рыночной конъюнктуры – в частности, ростом ставок операционной аренды железнодорожных вагонов. Пик снижения ставок пришелся на первый квартал 2026 года, после чего во втором и третьем кварталах была зафиксирована положительная динамика.

С начала года активы компании выросли на 71,4 млрд рублей (+5%) и достигли 1,39 трлн рублей. Рост обеспечен развитием нового бизнеса, а также реализацией лизинговых программ при поддержке Минпромторга и Минтранса России. По состоянию на 30 сентября 2026 года лизинговый портфель составил 3,1 трлн рублей, увеличившись на 221,6 млрд рублей (+7,8%) к началу года. За 9 месяцев 2026 года компания передала лизингополучателям 12,9 тыс. единиц техники и оборудования.

За третий квартал прибыль компании составила 7,2 млрд рублей. Положительная динамика обусловлена ростом выручки и динамикой валютного курса. В результате отрицательный финансовый результат по РСБУ за 9 месяцев 2026 года сократился до 7 млрд рублей против 14,2 млрд рублей по итогам первого полугодия, который образовался вследствие создания оценочных резервов. Компания придерживается консервативного подхода к управлению рисками, сочетая его с расширением бизнеса и ростом финансовых показателей. Основной объем оценочных резервов был сформирован преимущественно в начале текущего года, что позволило своевременно учесть соответствующие риски в отчетности.

ГТЛК продолжает укреплять позиции одного из ведущих игроков российского рынка лизинга, наращивает инвестиции в приоритетные для экономики отрасли и реализует новые проекты.

Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.

Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.

Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.

Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.

Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.

Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.

Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.

Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.

Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.

Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.

Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.

Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.

Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.

А вы что считаете главным при оценке Ozon: буст прибыльности или риски?

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

Финансовая экспертиза за пять секунд. Доверять или проверять?

Разгорелся спор “в закулисье” чата, на тему того, что на финансовом рынке уверенный тон часто принимают за компетентность. Человек написал несколько сложных предложений, добавил пару цифр, упомянул “денежные потоки” и “мультипликаторы” - и вот перед нами уже эксперт. А копнешь БИО - где он, этот эксперт? Нету его на фондовом рынке.

Прикольно то, что нейросети быстро освоили этот трюк. Я проверял, насколько легко автоматизировать подготовку инвестиционных публикаций. Берешь новость, задаешь контекст, просишь модель разобрать событие, затем приводишь текст к нужной подаче - получается вполне профессиональный материал. Если показать его человеку, который регулярно читает финансовые каналы, далеко не каждый заподозрит генерацию.

И скажу я вам, собственно, не само происхождение текста меня беспокоит. Гораздо интереснее понять, почему читатель так легко принимает форму за содержание.

Проверьте себя. Когда вы в последний раз перепроверяли расчеты из понравившегося поста? Смотрели первоисточник? Проверяли, правильно ли автор сопоставил показатели, не перепутал ли долг с денежным потоком, не выдал ли корреляцию за причинно-следственную связь? Или просто увидели знакомые термины, уверенный вывод и поставили мысленную галочку: человек разбирается? Было такое, признавайтесь?

При работе с финансовым контентом есть некоторая сложность: качество выводов нельзя оценить за минуту. Для проверки иногда приходится делать то, о чем я говорил выше: открывать отчетность, изучать методику расчета, восстанавливать контекст. А мы привыкли поглощать новости быстро, отсюда печальный вывод - мы часто доверяем не доказательствам, а впечатлению от их изложения. Для нейросети это идеальная среда, нейросеть потирает ладошки! Она убедительно аргументирует, даже когда есть пробелы в обучении. А хорошо написанный текст маскирует эти пробелы лучше, чем небрежная “человеческая” публикация.

Нужно ли делить авторов на “честных людей” и “бездушные машины”? Вот даже не знаю, человек ведь тоже ошибается, манипулирует и умеет изображать эксперта. В чем тогда разница? Видимо, в том, что автоматизация создает убедительную смысловую оболочку массово и почти без затрат.

Что делать читателю? Проверять не красоту текста, а его опорные точки: источники, цифры, допущения и логику вывода. Особенно, если автор обещает доходность - нужно выяснить, на чем держится расчет. Если предсказывает движение рынка - какие условия могут разрушить его сценарий.

В инвестициях опаснее всего не искусственный интеллект. Опаснее привычка считать убедительную речь доказательством компетентности.

#компетентность
https://t.me/ifitpro

Fix Price. Отчет за 2 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/

Мультипликаторы (LTM):

▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76

Что нравится:

▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);

Что не нравится:

▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).

Дивиденды:

В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).

Мой итог:

Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)

Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).

Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).

Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).

FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.

Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).

В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.

Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.

Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.74 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Fix Price. Отчет за 2 кв 2026 по МСФО

ЮМГ. Отчет за 1 пол 2026 по МСФО

Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/

Мультипликаторы (LTM):

▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31

Что нравится:

▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;

Что не нравится:

▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).

Дивиденды:

Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.

По прогнозам сайта Доход дивиденд за 2026 год не ожидается.

Мой итог:

Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).

Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).

"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).

Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).

А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.

FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.

ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).

По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.

Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.

Акций компании держу с долей 4.84% (лимит - 5%).

Прогнозная справедливая стоимость - 855 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЮМГ. Отчет за 1 пол 2026 по МСФО

Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.

⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.

Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.

Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.

🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.

В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.

❗️Не является инвестиционной рекомендацией

Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

Русагро - первое полугодие под крылом госструктуры

«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро $RAGR Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.

🌾 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!

Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.

🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.

Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.

⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.

В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.

❗️Не является инвестиционной рекомендацией

♥️ Утро должно начинаться с кофе и чего-то полезного. Что, как не моя статья, подойдет для этого наилучшим образом? Ставьте лайк, если мои разборы для вас полезны.

Русагро - первое полугодие под крылом госструктуры

Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS

Система - игры в Монополию

🏦 ВТБ отчитался о мощном росте прибыли


Смотрю на отчетность ВТБ за восемь месяцев по РСБУ и вижу, что чистая прибыль выросла в 1.8 раза, достигнув 378.18 млрд рублей. Мое мнение — цифра внушительная, и тут есть на что посмотреть.

Я смотрю на такие истории внимательно, потому что рост почти вдвое это сильный результат. Банк явно выигрывает от текущей конъюнктуры — высокая ставка поддерживает процентные доходы, а объемы бизнеса растут. Такое дело, что такие цифры говорят о том, что банк уверенно проходит этот период.

Но при этом не стоит забывать про риски. Качество портфеля, резервы, регуляторное давление — все это может сыграть свою роль в будущем. Я лично оцениваю ситуацию комплексно, глядя и на динамику кредитования, и на уровень просрочки, и на общую экономическую картину. Никто не застрахован от резких разворотов, и об этом стоит помнить.

Короче, результат сильный, и это то, на что я обратил внимание в первую очередь. Главное — смотреть на вещи трезво и не поддаваться эйфории от одной отчетности.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
30% доходность — это плата за риск. Насколько опасны облигации Эталон?

🏦 Банк Санкт-Петербург буксует, и вот почему так вышло


Смотрю я на отчетность Банка Санкт-Петербург за 2026 год и вижу картину ожидаемо слабую. Главная причина — сжатие процентных доходов на фоне снижения ставки ЦБ. Дело в том, что почти 80 процентов портфеля это корпоративные кредиты под плавающую ставку, привязанную к ключевой. Ставка упала с 21 до 14 процентов, а вот расходы по депозитам снижаются не так быстро из-за высокой конкуренции за деньги вкладчиков. Мое мнение — вот эта ножницы и съедают маржу.

Вторая проблема посерьезнее — качество заемщиков. Банк наращивает резервы, потому что кредитный портфель портится. Во втором квартале расходы на резервы составили 6,9 млрд рублей, а за полугодие выросли до 8 млрд, это плюс 17,6 процента. На фоне всего этого чистая прибыль просела до 16,5 млрд в первом полугодии, минус 33 процента. За восемь месяцев 2026 года картина та же — 21,1 млрд, падение на 33,4 процента.

Менеджмент в итоге ухудшил прогноз на год. Теперь ждут прибыль около 30 млрд вместо прежних более 35 млрд. Стоимость риска подняли до примерно 2 процентов с прежних не более 1,5. А вот прогноз роста кредитного портфеля сохранили на 10–12 процентах. За сентябрь-декабрь нужно заработать еще 8,9 млрд, что на 56 процентов больше, чем за тот же период 2025 года. Мое мнение — прогноз не сказать что консервативный, скорее на грани.

Теперь по сценариям, как я это вижу. Базовый — стоимость риска держится около 2 процентов, маржа стабилизируется при паузе ЦБ, банк выходит на 28–30 млрд прибыли. Бумага стоит четыре прибыли и 0,5 капитала с дивдоходностью 13–14 процентов. Дешево, но без явных драйверов роста. Негативный — резервы идут выше ориентира, как в августе со стоимостью риска 2,9 процента. Тогда возможно второе снижение прогноза, давление на капитал и сокращение дивиденда за второе полугодие ниже 50 процентов прибыли. Позитивный — резервирование нормализуется, банк снова объявляет байбэк, и это поддерживает котировки.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.

Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером
#BELU

Параметры выпуска НоваБев 004Р-01:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется

Параметры выпуска НоваБев 004Р-02:

• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется

• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026

Рейтинги надежности:

• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.

• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)

• Денежные средства: 22,035 млрд руб. (+20,27% г/г)

• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).

Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.

В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:

• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией

• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией

По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.

В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.

Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?