Поиск

🟥 ИнвестВзгляд: Софтлайн, ну вы же понимаете, что это надолго?

💭 В августе 2025 года аналитики БКС бодро рапортовали о целевой цене в 140 рублей за акцию и потенциале роста на 29%? Тогда всё выглядело вполне себе — компания росла, трансформировалась в сторону собственных решений, менеджмент размахивал амбициозными планами. Инвестиционный взгляд был позитивный, все ждали, что «Софтлайн» вот-вот выполнит годовой план, хотя уже тогда аналитики честно предупреждали: «будет очень сложно». И вот прошел год, за который цена опускалась ниже 40 рублей. Что мы имеем сейчас? Сложно — это мягко сказано. И это при том, что менеджмент продолжает говорить про рост.


📊 А что там с цифрами?

🧐 Давайте по-честному. За 2025 год оборот вырос на 10% до 132 млрд рублей, валовая прибыль подскочила на 28% до 46,9 млрд, EBITDA — 8,2 млрд, +15%. Вроде всё хорошо. Но есть нюанс: чистая прибыль рухнула с 3,66 млрд рублей до 288 млн.

📉 Первый квартал 2026 года ситуацию не исправил: чистая прибыль упала на 90% до 77 млн рублей. При этом оборот вырос на 5%, валовая прибыль — на 12%. EBITDA тоже подросла, но чистая прибыль — нет. Долг при этом вырос до 25,4 млрд рублей, соотношение чистый долг/EBITDA — 3х.


🔮 Прогнозы и реальность

🎯 Менеджмент на 2026 год закладывает оборот 145–155 млрд рублей, EBITDA 9–9,5 млрд. БКС в августе 2025 года ставил цель по EBITDA 9–10,5 млрд и предупреждал, что для этого компании нужно вырасти на 72% от уровня 2024 года.

🤔 Что мы имеем сейчас? За первый квартал EBITDA — 1,9 млрд. Чтобы выйти на годовые 9 млрд, нужно в оставшиеся три квартала сделать ещё 7,1 млрд. Технически возможно, но — помните фразу аналитиков БКС? — «будет очень сложно».


🎯 ИнвестВзгляд: Компания растёт в выручке, маржинальность улучшается, доля собственных решений увеличивается. В теории это хороший бизнес с правильной стратегией. Если вы готовы ждать и верить в трансформацию — окей, тут есть за что зацепиться. Но риски высокие, прогнозируемость слабая.


$SOFL

🟥 ИнвестВзгляд: Софтлайн, ну вы же понимаете, что это надолго?

🍃 ИнвестВзгляд: Аренадата.

paywall
Пост станет доступен после оплаты

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

Богатство и Библия: свиной бизнес

В связи с техдефолтом разводчика свиней "Центр-резерв", уместно упомянуть свинячий бизнес при явлении Христа. На данный момент компания уже смогла избежать дефолта, но не слабо поколебала ценовые волны "подложив свинью" облигационерам, видящих, как вместе с репутационным падением компании, облигации резко падают на дно стакана словно свиньи в море с обрыва.

"Едва Иисус покинул лодку, встретился ему человек из гробниц, одержимый нечистым духом. Жилищем ему служили гробницы, и никто так и не смог сковать его даже цепью – многократно забивали ему ноги в колодки, вязали цепями – цепи он разрывал, колодки сбрасывал, никто был не в силах с ним совладать. Он постоянно, днём и ночью, кричал и колотился о камни в гробницах и на холмах. Он увидел Иисуса издали, подбежал и поклонился Ему с громким воплем: «Что Тебе до меня, Иисус, Сын Вышнего Бога? Заклинаю Тебя Богом, не мучай меня!» Ведь Иисус ему сказал: «Выйди, дух нечистый, из этого человека!» Ещё Иисус спросил, как ему имя, и тот ответил: «Легион – вот моё имя, нас ведь много.» И стал Иисуса упрашивать, чтобы не отправлял их прочь из той местности. А на холме неподалёку паслось большое стадо свиней, и вот духи стали Его упрашивать: «Отправь нас в тех свиней, мы лучше войдём в них.» Он согласился – и вот духи, оставив человека, вошли в свиней, и всё стадо (а их была пара тысяч) ринулось с обрыва в море и в нём потонуло. А те, кто пас стадо, разбежались и рассказали об этом в городе и его окрестностях. Люди собрались посмотреть, что произошло. Приходят они к Иисусу и видят: одержимый прежде бесами (был их там легион), сидит одетым и в здравом уме – они испугались! А очевидцы им ещё и рассказали, как это вышло с одержимым, и про свиней тоже. И стали они упрашивать Иисуса покинуть их округу. Когда Он сел в лодку, избавленный от бесов человек просил у Него разрешения отправиться с Ним. Но Иисус не позволил, а сказал так: «Ступай домой, к своим, и расскажи им, что сделал тебе Господь, как явил Свою милость. Тот пошёл и стал возвещать в Десятиградии, что сделал для него Иисус, и все дивились." Мк.5:2-20

"Легион"
— Живая сила количеством примерно в 5000.

"имя"
— Свойство.

"свиней"
— Нечистое животное по определению Богом. А также, из-за валяния в своих испражнениях и в прочей грязи; всеядностью как живое помойное ведро; заражаемостью паразитами. При жизни годна быть лишь посмешищем и более ничего не даёт, а лишь потребляет.

"кто пас"
— Язычники, мимо которых проходил Христос, идя к своим.

"паслось большое стадо свиней"
— Хрюшковый бизнес в библейские времена удовлетворял сразу две потребности: страсть пожрать всласть; и, жертвоприношения божкам. При этом, то и другое делалось вместе. Язычник приносил мясо пред идолом, жрец провозглашал что всё будет окей, и это мясо можно было есть жрецу и тому, кто его принёс. Наибольшая часть уносилась в семью или на рынок для продажи.

"стали они упрашивать Иисуса покинуть их округу"
— Они испугались за возможную потерю прочего своего материального богатства из-за присутствия между ними божьего человека. Что, указывает на причину того, почему вместе со свиньями в их местности развелись тысячи нечистых духов: потому что материальные богатства для них были важнее духовных. Важнее Бога, чудес, спасения от страстей/страданий. А такая важность должна быть как минимум равной. В лучшем случае: чтобы духовное было важнее, а материальное этому помогало бы. Тогда и волки будут сыты, и свиньи целы, и инвесторы рады.

Для человека и любой компании главное самим не превратится в свинью. Не жрать деньги и людей. Надо есть чтобы жить, а не жить чтобы есть. Необходимо одухотворяться и попутно не забывать про диверсификацию для минимизации потерь.

Богатство и Библия: свиной бизнес

15 идей для дивидендного портфеля: от 16% доходности до спецвыплат

Российские компании начинают 2026 год в непростых условиях: рубль крепок, ставка зафиксирована на уровне 16%, нефть дешевле, чем хотелось бы. Всё это создаёт давление на прибыли, а значит — и на дивиденды.

📍 Тем не менее у ряда эмитентов запас прочности ещё есть: Мосэнерго делает вторую попытку утвердить выплаты за 2024 год (в прошлый раз акционеры завернули), Диасофт порадует выплатами за прошлые периоды, а ВИ.ру — дивидендами за 2025‑й.

• Мосэнерго
#MSNG Последний день для покупки: 2 марта. СД рекомендовал выплатить дивиденды в размере ₽0,2260637 на акцию. Дивдоходность: 9,13%.

• Диасофт
#DIAS Последний день для покупки: 20 марта. СД рекомендовал выплатить дивиденды в размере ₽102 на акцию. Дивдоходность: 5,73%.

• ВИ.РУ
#VSEH Последний день для покупки: 24 марта. СД рекомендовал выплатить дивиденды в размере ₽2 на акцию. Дивдоходность: 2,76%.

📍 Сегодня предлагаю рассмотреть компании, которые могут выплатить самые большие дивиденды в 2026 году:

Россети Центр #MRKC
- Прогноз дивиденда: до 0,1511 ₽
- Дивидендная доходность: до 16,6%

ЕвроТранс #EUTR
- Прогноз дивиденда: 24,78 ₽
- Дивидендная доходность: 16,4%
- Цена акции: 147 ₽

Займер #ZAYM
- Прогноз дивиденда: до 25,64 ₽
- Дивидендная доходность: до 16,3%

МТС #MTSS
- Прогноз дивиденда: 35 ₽
- Дивидендная доходность: 15,8%
- Цена акции: 221,45 ₽

Банк ВТБ #VTBR
- Прогноз дивиденда: 13 ₽
- Дивидендная доходность: 15,49%
- Цена акции: 83,9 ₽

Банк Санкт-Петербург #BSPB
- Прогноз дивиденда: 49 ₽
- Дивидендная доходность: 15,06%
- Цена акции: 325,29 ₽

ИКС 5
#X5
- Прогноз дивиденда: 350 ₽
- Дивидендная доходность: 14,63%
- Цена акции: 2 392,5 ₽

Хэдхантер #HEAD
- Прогноз дивиденда: 395 ₽
- Дивидендная доходность: 14,11%
- Цена акции: 2 800 ₽

Транснефть-п #TRNFP
- Прогноз дивиденда: 182 ₽
- Дивидендная доходность: 13,01%
- Цена акции: 1 399,2 ₽

Фикс Прайс #FIXR
- Прогноз дивиденда: до 0,09 ₽
- Дивидендная доходность: до 13-14%

ДОМ РФ #DOMRF
- Прогноз дивиденда: до 238 ₽
- Дивидендная доходность: до 13%

В список не вошли нефтяные компании, так как у всех за прошлый год снизились финансовые показатели.

📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:

• Топ-9 акций на 2026 год. Собираем портфель из голубых фишек
• Какие акции купить при падении рубля с прицелом на 2026 год.

📍 Для более консервативной стратегии можно рассмотреть облигации:

• Собрал облигационный портфель на 2026 год.
• Тайминг для ОФЗ: Как заработать свыше 30%

📍 Есть и другая категория эмитентов — те, кто сейчас не платит дивиденды, но в 2026‑м может вернуться к выплатам. Рынок этих ожиданий пока не учитывает, а значит, новость о дивидендах способна стать триггером для уверенного роста.

• ОКЕЙ #OKEY близок к завершению редомициляции. Это снимет запрет на дивиденды, а продажа гипермаркетов наполнила баланс ликвидностью. В результате компания не только может возобновить выплаты, но и способна удивить спецдивидендом.

• ЮГК
#UGLD золото вынесло прибыль компании на новый уровень. Долги теперь не давят — ковенанты позволяют спокойно отдавать акционерам больше половины заработка. Осталось дождаться нового хозяина от Минфина. Обещают до лета. Как только войдёт — дивиденды, скорее всего, не заставят себя ждать.

• Черкизово
#GCHE отчиталось за III квартал: EBITDA +47% г/г. Капзатраты сокращены, ставка ЦБ снижена с 21% до 16%. Дивиденды за 1П25 не выплачивались из-за высокой стоимости заимствований. Смягчение ДКП создаёт предпосылки для возобновления выплат.

• РусАгро $RAGR показало уверенный рост: выручка за 2025 год — 423,8 млрд (+16%). Но до дивидендов пока далеко: компания увязла в судах и разделении активов. Смена акционеров в перспективе может открыть дорогу к выплатам за все пропущенные годы, но быстрым этот сценарий точно не будет.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

15 идей для дивидендного портфеля: от 16% доходности до спецвыплат

🆗 Как дискаунтеры „ДА!“ спасают компанию, пока гипермаркеты ОКЕЙ тонут ⁉️

💭 Поговорим о том, как сеть дискаунтеров компенсирует слабость гипермаркетов...


💰 Финансовая часть / ✔️ Операционная часть (9 мес 2025)

📊 Общий объем чистой розничной выручки группы увеличился на 3,2%, достигнув отметки в 160,5 млрд рублей. При этом чистая выручка принадлежащих группе гипермаркетов "О'Кей" снизилась на 0,9%, составив 101,8 млрд рублей.

👌 Однако показатели дискаунтеров формата "ДА!" демонстрируют более сильную динамику: чистая розничная выручка здесь возросла на 11,1% относительно предыдущего периода, достигнув суммы в 58,7 млрд рублей. Этот рост обусловлен увеличением объема продаж внутри действующих торговых точек (LFL-продаж) на 8,7%, а также расширением самой сети магазинов. Доля дохода именно от дискаунтеров формата "ДА!" составляет почти треть общего оборота группы — около 36,6%.


🛣️ Редомициляция

👥 В марте 2025-го акционеры компании на внеочередном собрании одобрили редомициляцию компании в с Люксембурга Россию. После прохождения необходимых юридических процедур организация будет официально зарегистрирована в Калининградской области как международная компания публичное акционерное общество «О'Кей Груп». До завершения процесса перехода компания сохранит статус люксембургской структуры.

👨‍💼 По заявлению руководства, смена юрисдикции не повлияет на текущую работу розничных сетей и дочерних предприятий группы. Ранее сообщалось, что все существующие акции компании останутся действительными в новой структуре на прежнем основании один к одному. Пока процесс переезда не завершен.


📌 Итог

💣 Кредитоспособность компании сопоставима с показателями М.Видео, и риски здесь значительны. Дефолт маловероятен, хотя уровень задолженности высок, но компания способна справляться с обязательствами, фактически работая ради своих кредиторов.

😎 Переезд — важный фактор, но не может являться идеей. Хотя котировки, конечно, могут подскочить.

🔰 Дискаунтер «ДА!» поддерживает материнскую компанию, демонстрируя стабильный рост даже на фоне стагнации финансовых результатов всей группы. Увеличение числа магазинов и динамика LFL-продажи позволяют компенсировать слабые результаты гипермаркетов.

🎯 ИнвестВзгляд: Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - оценивая перспективы компании в долгосрочной перспективе, становится ясно, что пока оснований для паники у инвесторов нет.

💣 Риски: ⛈️ Высокие - торговая сеть сталкивается с серьёзными финансовыми трудностями, связанными с накопившейся задолженностью. Сейчас это слабый игрок сегмента, который продолжает постепенно утрачивать свои позиции и влияние.

💯 Ответ на поставленный вопрос: Дискаунтеры «ДА!» не просто «спасают» головную компанию — они перераспределяют фокус бизнеса всей группы.


Реакции к обзору приветствуются 💪


$OKEY
#OKEY #ОКей #ритейл #дискаунтеры #гипермаркеты #инвестиции #акционеры #анализ

🆗 Как дискаунтеры „ДА!“ спасают компанию, пока гипермаркеты ОКЕЙ тонут ⁉️

🔥 Что интересного на размещении? Новые облигации с 19 по 23 января 2026

Продолжаем богатеть на облигациях, точнее на новых размещениях. Давайте посмотрим на параметры и пробежимся по новым выпускам. Возможно, даже что-то вам и понравится.

После новогодней паузы долговой рынок оживает и на следующей неделе нас ждут интересные размещения. Представляю вам список эмитентов. На рынке все еще живы доходности выше 15% годовых, а кого вам добавлять в портфель, решите уже сами.

Шалом, православные! Вот уже 4 года и 4 месяца я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.

💫 Евротранс 1Р9

● Цена: 1 000 ₽
● Купон: 17-20% (20% в 24, 36, 48 купон, 40% в 60 купон)
● Выплаты: 12 раз в год
● Срок: 5 лет
● Рейтинг: А-
● Доходность: до 20,54%
● Сбор поручений до: 19 января

Есть выпуски интереснее и торгующиеся подешевле, например 7-й.

💫 АПРИ 2Р13

● Цена: 1 000 ₽
● Купон: 22-25% (20% в 33, 36, 39, 42 купон)
● Выплаты: 12 раз в год
● Срок: 3,5 лет
● Рейтинг: ВВВ-
● Доходность: до 28,08%
● Сбор поручений до: 20 января

Один из застройщиков, кто чувствует себя более-менее уверенно, да и с финансовыми показателями все хорошо. Достойный купон для ВВВ-.

💫 ВУШ 1Р5
● Цена: 1 000 ₽
● Купон: 18-21%
● Выплаты: 12 раз в год
● Срок: 1,5 года
● Рейтинг: А-
● Доходность: до 23,14%
● Сбор поручений до: 22 января

Самокатчики разочаровывают по всем фронтам, прибыли нет, одни убытки, соотношение долга к EBITDA 3,9х. В следующем году может лето получше будет, да и отключений интернета поменьше.

Также есть ВУШ 1Р6 (флоатер) для квалов, коры, конечно, а вот тут В- можно и неквалам.

💫 Глоракс 1Р5

● Цена: 1 000 ₽
● Купон: 18-21%
● Выплаты: 12 раз в год
● Срок: 3,5 года
● Рейтинг: ВВВ/ВВВ+
● Доходность: до 23,14%
● Сбор поручений до: 23 января

Объемы заключенных договоров в 2025 году выросли, так же как и увеличились объемы продаж. Глоракс - еще одна контора, которая выглядит достойно, если вы, конечно, доверяете их отчетам. Ведь застройщики самые белые и пушистые наряду с банками.))

💫 Аэрофьюлз 3Р1

● Цена: 1 000 ₽
● Купон: 17,5-20,5%
● Выплаты: 4 раза в год
● Срок: 2,5 года
● Рейтинг: А
● Доходность: до 22,13%
● Сбор поручений до: 23 января

У заправщиков самолетов все окей, рейтинг добротный, в прошлом году был повышен рейтинг.

Для меня в данной подборке интересны Глоракс, АПРИ и Аэрофьюлз. В моем портфеле представлены эти ребята, но в других выпусках. Участвовать в первичках не буду, посмотрю, что нам предложат на вторичке, если будет интересно, то, конечно, добавлю. Больше склоняюсь к Аэрофьюлзу и Глораксу, они без оферт и амортизаций. Только чистый купон, только хардкор. Хотя я прекрасно понимаю, что в амортизацию нет ничего плохого, просто размазывают по времени возвращение долга, так что почему бы и да.

В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙

А кто хочет богатеть на облигациях еще лучше и регулярнее, получая купоны каждый месяц, не думая об офертах и амортизациях, подготовлены специальные подборки с различными кредитными рейтингами:

● 10 облигаций (рейтинг АА-, АА)
● 7 облигаций (рейтинг А+)
● 11 ультра надежных облигаций (рейтинг ААА)
● 7 облигаций (рейтинг В-, В, В+) NEW!

Смотрите, пользуйтесь. Подборки обновляются регулярно, а мы переходим к новым размещениям, возможно, кто-то уже скоро окажется в моей очередной подборке.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.


🔥 Что интересного на размещении? Новые облигации с 19 по 23 января 2026

🌲🎄Что изменится для россиян с 1 января 2026 года:
- НДС вырастет с 20% до 22%, льготная ставка 10% для социально значимых товаров сохранится.
- МРОТ повысят до ₽27093 (в Москве — до ₽39730).
- Начнёт действовать круглогодичный призыв в армию.
- ЦБ расширит перечень операций, признаваемых мошенническими.
- Страховые пенсии проиндексируют на 7,6%.
- Семьи с низкими доходами смогут вернуть часть уплаченного НДФЛ.
- Для заселения в гостиницу будет достаточно водительских прав.
- Запустят новый общероссийский классификатор профессий (включая ИИ-специалистов, коучей, копирайтеров и др.).
- Самозанятым разрешат оформлять оплачиваемый больничный.
- Введут более 60 новых дорожных знаков.
🌲 Ключевая ставка Банка России к концу 2026г может снизиться до 9-10% — глава комитета Госдумы по финрынку Анатолий Аксаков.
🌲 Лента» и «Окей» могут объединиться до конца года, — канал «Время госзакупок».«Лента» сделала предложение о покупке сети еще летом этого года. Вероятно, все это время обсуждались ее условия. Источники РБК отмечали, что процесс затянулся.Ожидаемая сумма сделки — 40-45 млрд рублей.
🌲Севергрупп приобретет акции EMC на 25 млрд руб — Ъ.
🌲Совместное предприятие «Т-Технологий» и «Интерроса» — «Каталитик Пипл», приобрело 25% провайдера IT-инфраструктуры Selectel. Сумма сделки составила около ₽16 млрд.

💰 Новые облигации на размещении. ПГК, Самолет, Бэлти-Гранд, Лизинг-Трейд Часть 2

Продолжаем богатеть на облигациях. На следующей неделе на облигационный рынок выходит большое количество эмитентов. Во второй части у нас ПГК, Самолет, Бэлти-Гранд и Лизинг-Трейд. Погнали посмотрим, какие параметры и кто самый интересный.

Ниже представлены подборки для получения ежемесячных выплат на 1 год и более:
🖌 7 облигаций с ежемесячными выплатами. Рейтинг А-
🖌 10 облигаций с ежемесячными выплатами и рейтингом ВВВ
🖌 10 облигаций с высокой доходностью, ежемесячными выплатами и рейтинг А- и выше

💸 ПГК 3Р1
● Цена: 1000 ₽
● Купон: 12-15%
● Выплаты: 12 раз в год
● Срок: 3 года
● Рейтинг: AА
● Доходность: 12,7-16,08%
● Сбор поручений до: 25 сентября

Новый покемон на долговом рынке с хорошим рейтингом АА. Купон, правда, не очень, ну ладно.

💸 ГК Самолет БО-П19
● Цена: 1000 ₽
● Купон: 15,25-18,25%
● Выплаты: 12 раз в год
● Срок: 3 года
● Рейтинг: A
● Доходность: 16,36-19,86%
● Сбор поручений до: 25 сентября

💸 ГК Самолет БО-П20
● Цена: 1000 ₽
● Купон: 18-21%
● Выплаты: 12 раз в год
● Срок: 1 год
● Рейтинг: A
● Доходность: 19,56-23,14%
● Сбор поручений до: 25 сентября

Залетает с двух ног двумя выпусками. Самолет показал не самые отвратительные финансовые результаты за 1П 2025. Выручка на уровне прошлого года, прибыль просела в 2,5 раза, но еще не убыток. Как и многие другие, в компании спят и видят более достойное снижение ключа.

💸 Бэлти-Гранд БО-П08
● Цена: 1000 ₽
● Купон: 21-24%
● Выплаты: 12 раз в год
● Срок: 4 года
● Рейтинг: BB-
● Доходность: 23,15-26,83%
● Сбор поручений до: 25 сентября

Амортизация с 26-го купона.

По итогам 1П 2025 выручка составила 181,79 млн ₽, тогда как в 1П 2024 она составляла 323.03 млн ₽. Чистая прибыль тоже скукожилась до 18 млн ₽, по сравнению с прошлым годом, тогда заработали 52 млн ₽.

Лизинговая компания, поменьше Балтийского лизинга. Зато купон побольше. Неплохая доходность на 2 года, потом включится амортизация.

💸 Лизинг-Трейд 1Р12
● Цена: 1000 ₽
● Купон: 20-23%
● Выплаты: 12 раз в год
● Срок: 5 лет (call-опцион через 2,5 года)
● Рейтинг: BBB-
● Доходность: 21,94-25,58%
● Сбор поручений до: 26 сентября

Амортизация с 49-го купона.

Очередная лизинговая компания.

Кому интересно, есть еще бескупонная облигация от Газпромбанка. Покупаете за 560 ₽, через 5 лет получите 1000₽. Сомнительно и не окей.

В итоге у нас паровозы, строители и лизинги. Интересными к рассмотрению вижу выпуски Самолета. Купоны терпимые, без оферт и всяких амортизаций.
Первая часть тут!

В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, а основную часть занимают дивидендные акции.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен

💰 Новые облигации на размещении. ПГК, Самолет, Бэлти-Гранд, Лизинг-Трейд Часть 2

Как дискаунтер спасает тонущий корабль О’КЕЙ ⁉️

💭 Рассматриваем кейс О’КЕЙ через призму трансформации бизнес-модели...


💰 Финансовая часть

🏪 Окей является слабым игроком в своем сегменте и практически всегда занимал эту позицию. Основу компании составляют гипермаркеты, которые продолжают снижать ее показатели, несмотря на небольшой рост выручки и снижение трафика.

📛 Выручка в I кв 2025 года снизилась на 0,6% по сравнению с аналогичным периодом прошлого года (после роста на 2,9% в предыдущем квартале). Во II квартале выручка вышла в небольшой плюс (+1,2%). Чистый долг вырос на 8,3 млрд рублей с начала года.

📊 За 2024 год общая выручка сети супермаркетов О'КЕЙ»и дискаунтеров ДА! выросла на 5,5%, достигнув отметки в 219,4 миллиарда рублей. Рост обусловлен увеличением чистой розничной LFL-выручки как в крупных магазинах формата «гипермаркеты», так и в дискаунтерах.

🧐 Валовая прибыль увеличилась на 7,9%, составив 51,4 миллиарда рублей, при этом валовая маржа достигла 23,4%. Это стало возможным благодаря эффективной работе с поставщиками и снижению уровня товарных потерь.

↗️ EBITDA (прибыль до уплаты процентов, налогов, износа и амортизации) показала значительный прирост — 20,3%, достигнув значения в 20,5 миллиарда рублей. Рентабельность по этому показателю возросла до 9,3%.

🆗 Особое внимание уделим дискаунтеру ДА!, чья совокупная выручка по результатам второго квартала продемонстрировала увеличение на 4,9%, достигнув отметки в 54,9 миллиарда рублей. По итогам полугодия этот показатель вырос на 3,8% относительно аналогичного периода прошлого года, составив 108,5 миллиардов рублей. Более заметный прирост показала розничная выручка, увеличившись на 11,2% и достигнув уровня 39,1 миллиарда рублей. Положительное влияние оказали такие факторы, как повышение LFL-продаж (демонстрирует динамику доходов в сравнимых торговых точках) на 9,4% и расширение розничной сети. Во втором квартале текущего года было открыто дополнительно три магазина.


🛣️ Редомициляция

👥 Акционеры компании на внеочередном собрании решили сменить юридический адрес компании с Люксембурга на Россию. После прохождения необходимых юридических процедур организация будет официально зарегистрирована в Калининградской области как международная компания публичное акционерное общество «О'Кей Груп». До завершения процесса перехода компания сохранит статус люксембургской структуры.

👨‍💼 По заявлению руководства, смена юрисдикции не повлияет на текущую работу розничных сетей и дочерних предприятий группы. Ранее сообщалось, что все существующие акции компании останутся действительными в новой структуре на прежнем основании один к одному.


📌 Итог

💣 Кредитоспособность компании сопоставима с показателями М.Видео, и риски здесь значительны, первые два квартала не дали улучшения ситуации. хотя наблюдалось улучшение показателей в прошлом году.

🧐 Дефолт маловероятен, хотя уровень задолженности высок, но компания способна справляться с обязательствами, фактически работая ради своих кредиторов. Примерно 100% или немного больше операционной прибыли направляется на уплату процентов по долгам.

😎 Переезд — важный фактор, но не может являться идеей. Хотя котировки, конечно, могут подскочить.

🎯 ИнвесВзгляд: Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - оценивая перспективы компании в долгосрочной перспективе, становится ясно, что пока оснований для паники у инвесторов нет.

💣 Риски: ⛈️ Высокие - торговая сеть сталкивается с серьёзными финансовыми трудностями, связанными с накопившейся задолженностью. Сейчас это слабый игрок сегмента, который продолжает постепенно утрачивать свои позиции и влияние.

💯 Ответ на поставленный вопрос: Дискаунтер «ДА!» поддерживает материнскую компанию, демонстрируя стабильный рост продаж даже на фоне ухудшения общих финансовых результатов всей группы. Увеличение числа магазинов и динамика LFL-продажи позволяют компенсировать слабые результаты гипермаркетов.


⭐ Поддержите своими лайками.


$OKEY
#OKEY #Окей #Ритейл #Дискаунтер #Бизнес #Торговля #Инвестиции #Финансы #Стратегия

Как дискаунтер спасает тонущий корабль О’КЕЙ ⁉️

Стоит ли инвесторам беспокоиться о долге О’КЕЙ ⁉️

💭 Разбираем финансовое состояние одной из крупнейших торговых сетей и оцениваем риски для инвесторов в условиях растущего долга.


❗ Предисловие

🏪 Окей является слабым игроком в своем сегменте и практически всегда занимал эту позицию. Основу компании составляют гипермаркеты, которые продолжают снижать ее показатели, несмотря на небольшой рост выручки и снижение трафика. Эта ситуация напоминает положение «Ленты» до приобретения «Монетки».


💰 Финансовая часть (1 кв 2025 / 2024 год)

📛 Выручка в 1 кв снизилась на 0.6% по сравнению с аналогичным периодом прошлого года (после роста на 2.9% в предшествующем квартале и обычного прироста в размере 1.8%). Чистая задолженность возросла на 9.4 миллиарда рублей с начала текущего года, достигнув уровня 118.4% от рыночной стоимости компании.

📊 За 2024 год общая выручка сети супермаркетов «О'КЕЙ» и дискаунтеров «ДА!» выросла на 5,5%, достигнув отметки в 219,4 миллиарда рублей. Рост обусловлен увеличением чистой розничной LFL-выручки как в крупных магазинах формата «гипермаркеты», так и в дискаунтерах.

🧐 Валовая прибыль увеличилась на 7,9%, составив 51,4 миллиарда рублей, при этом валовая маржа достигла 23,4%. Это стало возможным благодаря эффективной работе с поставщиками и снижению уровня товарных потерь.

↗️ EBITDA (прибыль до уплаты процентов, налогов, износа и амортизации) показала значительный прирост — 20,3%, достигнув значения в 20,5 миллиарда рублей. Рентабельность по этому показателю возросла до 9,3%.

🆗 Гипермаркеты «О'КЕЙ» продемонстрировали умеренный рост EBITDA на уровне 6,2%, увеличив показатель до 13,4 миллиарда рублей, тогда как в сегменте дискаунтеров «ДА!» отмечался резкий скачок на 61%, доведя этот показатель до 7,1 миллиарда рублей. Такой успех объясняется оптимизацией операционной деятельности и ростом числа развитых торговых точек.

💪 Компания смогла добиться значительного улучшения финансовых результатов, зафиксировав чистую прибыль в размере 2 миллиардов рублей против убытков предыдущего периода в размере 2,9 миллиарда рублей.

💳 Кроме того, соотношение долговых обязательств к прибыли улучшилось, снизившись с 3,66х в конце 2023 года до 2,65х в конце 2024-го, главным образом за счёт роста EBITDA и сокращения задолженности.


🛣️ Редомициляция

👥 Акционеры компании на внеочередном собрании решили сменить юридический адрес компании с Люксембурга на Россию. После прохождения необходимых юридических процедур организация будет официально зарегистрирована в Калининградской области как международная компания публичное акционерное общество «О'Кей Груп». До завершения процесса перехода компания сохранит статус люксембургской структуры.

👨‍💼 По заявлению руководства, смена юрисдикции не повлияет на текущую работу розничных сетей и дочерних предприятий группы. Ранее сообщалось, что все существующие акции компании останутся действительными в новой структуре на прежнем основании один к одному.


📌 Итог

💣 Кредитоспособность компании сопоставима с показателями М.Видео, и риски здесь значительны, первый квартал не дал улучшения ситуации. хотя наблюдалось улучшение показателей в прошлом году.

🧐 Дефолт маловероятен, хотя уровень задолженности высок, но компания способна справляться с обязательствами, фактически работая ради своих кредиторов. Примерно 100% или немного больше операционной прибыли направляется на уплату процентов по долгам.

😎 Переезд — важный фактор, но не может являться идеей. Хотя котировки, конечно, могут подскочить.

🎯 ИнвесВзгляд: На текущий момент в активах компании идеи нет.

💯 Ответ на поставленный вопрос: Торговая сеть сталкивается с серьёзными финансовыми трудностями, связанными с накопившейся задолженностью. Несмотря на некоторые положительные изменения в отчётности за последний период, проблема всё ещё остаётся актуальной. Оценивая перспективы компании в долгосрочной перспективе, становится ясно, что пока оснований для паники у инвесторов нет.


👇 Понравился обзор?


$OKEY
#OKEY #Ритейл #Инвестиции #Финансы #Редомициляция #Торговля #Дискаунтеры #Гипермаркеты #Бизнес #Аналитика

Стоит ли инвесторам беспокоиться о долге О’КЕЙ ⁉️

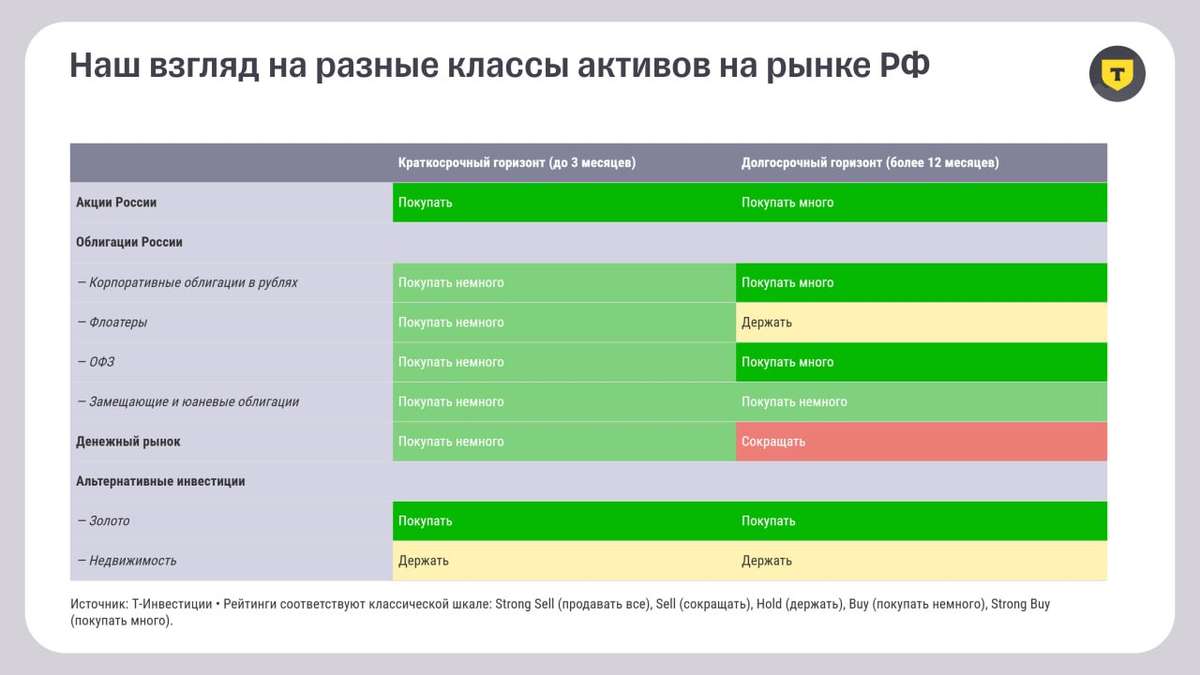
​🪙 Т-Инвестиции обновили стратегию на 2025 год.

Что покупать?
Акции и облигации ( корпоративные и ОФЗ) на фоне снижения ключевой ставки.
Золото, как защитный актив.
Замещающие и юаневые облигации.
Денежный рынок – продавать, недвижимость – держать. Флоатеры – держать.
Изменения за полгода минимильные).

Облигации. Флоатеры.
Биннофарм 001Р-03, Позитив 01, Камаз 12, МТС 04, Европлан 07.

Корпоративные облигации с фикс ставкой.
Газпром нефть 15, Гидромашсервис 02, Окей 06, Европлан 09, Новотранс 06, Инарктика 02, Селигдар 03, Новабев 05.
Доходность к погашению 16-23 %. Погашение некоторых выпусков – 27-30 гг. Методика отбора не совсем непонятна, хоть бы какой то кредитный рейтинг добавили. Видимо это все надежные компании.

ОФЗ.
26243, 26248, 29007, 52003. Тут и ПД, ПК и ИН. ПД –постоянный доход, ПК – переменный купон, ИН – индексируемый номинал. Почему такая подборка – непонятно.
Можно просто ПД покупать на долгосрок и будет вам счастье – ставка снизится, цена облигаций вырастет, профит. 26238 и 26248 наверное самые популярные длинные ОФЗ.

🪙 Акции.
Полгода назад лидерами были: Лукойл, Роснефть, Татнефть, X5 Group, MD Medical (Мать и дитя), Русагро, Полюс, Яндекс, Аренадата, Группа Астра, HeadHunter, Сбер, Мосбиржа, НЛМК.

Сейчас: Новатэк, Циан, Аренадата, ХХ ( был), Лукойл ( был), Хендерсон, Татнефть (!), Новабев, Яндекс (!), Полюс (!), Х5 (!), Озон, Сбер (!), Лента.
То есть 7 из 14 компаний остались в списке.

Валютные облигации.
Полюс 01 в юанях, Акрон в юанях, Алроса ЗО27, Газпром ЗО27, Новатэк 03. Последние 3 с привязкой к доллару. Доходности 6,2 – 7,5 процентов. Не густо, но если вдруг рубль сильно ослабнет, то можно будет заработать.

Ну и по классике структура портфеля. Хотите рост – берите акции, хотите стабильность – берите облигации и денежный рынок.

🪙 Самые высокие дивиденды в 2025 году: Х5, ВТБ, Циан, Банк Санкт-Петербург, Сургут преф, Займер, МТС, Транснефть преф, Лукойл, ОГК-2…

Ключевая ставка к концу года – 15%, Инфляция – 6,8 %. Доллар – 91,5 р по году в среднем. На конец года – 98,5 р.

Ну и снизили прогноз по индексу Мосбиржи до конца года – 3000 – 3250. А в марте было – 3600-3800. И вроде бы рынок все равно дешевый. Среднее P/E около 3,7х — существенно ниже исторического диапазона 4—6х, если исключать стрессовые периоды вроде 2020 и 2022 годов.

Все хорошо, все дешево, но роста больше 10-20 процентов до конца года ждать видимо не стоит, если верить прогнозам аналитиков Т-Инвестиций.

#акции #тинвестиции #стратегия
#дивиденды #облигации

Мир переживает сложный период, полный неожиданных поворотов и геополитической напряженности. Недавние события в Европе ярко демонстрируют, как быстро меняются политические ландшафты и насколько хрупкими могут быть международные альянсы. Давайте рассмотрим несколько примечательных тенденций, а также последние события в РФ.

🫵 Смена политического курса в Европе.

Недавний визит словацкого премьер-министра Фицо к Путину в Кремле, для обсуждения поставок газа, стал ярким примером стремительных изменений в европейской политике. Словакия, ранее являвшаяся верным союзником Украины, теперь все чаще занимает позицию, близкую к российскому лидеру. Это не единственный случай.

Премьер-министр Венгрии Виктор Орбан, давно известный своим противостоянием ЕС и критикой поддержки Украины, нашел себе союзника в лице Фицо. Аналитики предупреждают о возрастающей проблеме для ЕС, которому все сложнее преодолевать разногласия между националистически настроенными лидерами.

Австрия, возможно, готовится избрать своего первого крайне правого канцлера со времен Второй мировой войны. Кандидат Герберт Кикл уже дал понять, что поддержка санкций против России противоречит традиционному нейтралитету страны.

В Хорватии вновь переизбран президент Зоран Миланович, неоднократно критиковавший военную помощь Украине и расширение НАТО. Хотя он и осудил российскую агрессию, его заявления о войне "чужими руками" через Украину нашли отклик в Москве.

🗺 Эти примеры демонстрируют растущую фрагментацию европейской позиции по отношению к России и Украине.

На фоне политических изменений, стоит отметить и некоторые экономические тенденции.

🚢 Российская транспортная группа FESCO $FESH продемонстрировала впечатляющий рост контейнерных перевозок из Китая по железной дороге – на 66% по сравнению с прошлым годом. Основные грузы – товары народного потребления, автомобили и электроника.

🏦 Несколько российских банков показали значительный рост прибыли в 2024 году (ВТБ $VTBR, Т Банк $T, Альфа-Банк, банк «Санкт-Петербург»), в то время как другие (МКБ $CBOM, Совкомбанк, МТС-банк $MBNK) столкнулись со снижением.

🥬 Полиtico пишет о "тройном провале" ЕС из-за санкций, касающихся российских удобрений. Ограничения могут привести к росту цен и снижению конкурентоспособности европейских производителей.

Рынок маркетплейсов $OZON в РФ за год вырос на 40%.

💪 Группа Астра $ASTR мотивирует сотрудников и расширяется.
Компания выделила почти полмиллиона акций из резерва для программы мотивации менеджмента и ключевых специалистов. Цель амбициозная – утроить чистую прибыль к 2025 году по сравнению с 2023 годом! Это серьезный стимул для команды, ведь успех напрямую связан с их результатами.
Но это не все! Ещё больше акций (920 тысяч) пошло на приобретение долей миноритариев в компаниях "РуБэкап" и "Астра Облако". Группа Астра использует свои акции как инструмент для слияний и поглощений – это интересный ход, позволяющий сохранить ключевых сотрудников приобретаемых компаний и упростить процесс интеграции.

🍞 Продуктовая сеть ОКЕЙ $OKEY.
Чистая розничная выручка за 2024 год выросла на 5,5%, достигнув 217,1 млрд рублей. Четвертый квартал также показал позитивную динамику (+5,3%).

#санкции #новости #отчеты #инвестиции #идеи #инсайд #евросоюз
#хочу_в_дайджест