Поиск
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
Около 400 млн рублей ММК сэкономил в первом полугодии 2026 года на снижении энергозатрат
За счёт чего? Во-первых, благодаря оптимизации потребления закупаемой электроэнергии – это направление принесло максимальный эффект. Во-вторых, благодаря выполнению энергосервисных договоров. В-третьих, в связи с уменьшением расхода ресурсов на предприятиях Группы.
В первом полугодии удельная энергоёмкость стали снизилась на 5%, потребление природного газа – на 4%, а утилизация коксового газа выросла на 11%.
В период с января по июнь 2026 года сотрудники Группы ММК подали 464 энергоэффективные идеи, 88 из которых уже внедрены. Эффект от использования чат-бота «Регистрация потерь ТЭР» составил 18 млн рублей – столько же, сколько за весь 2025 год.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-v-pervom-polugodii-2026-goda-sekonomil-okolo-400-mln-rubley-rubley-na-snizhenii-energozatrat/
$magn #mmk #ммк
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
ММК официально зарегистрировал первый для Южного Урала климатический проект
Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.
Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.
«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.
Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.
Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/
$magn #mmk #ммк
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
ММК сохраняет высокий кредитный рейтинг
АКРА подтвердило кредитный рейтинг ММК на уровне АА+ (RU) со стабильным прогнозом. Агентство сохранило оценку после очередного анализа финансового и бизнес-профиля компании.
При определении рейтинга АКРА учитывало сильные позиции ММК на рынке, значительную долю продукции с высокой добавленной стоимостью в структуре продаж и диверсифицированный товарный портфель.
Стабильный прогноз означает, что с высокой вероятностью рейтинг ММК останется на текущем уровне в ближайшие 12–18 месяцев.
$magn #ммк #mmk
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
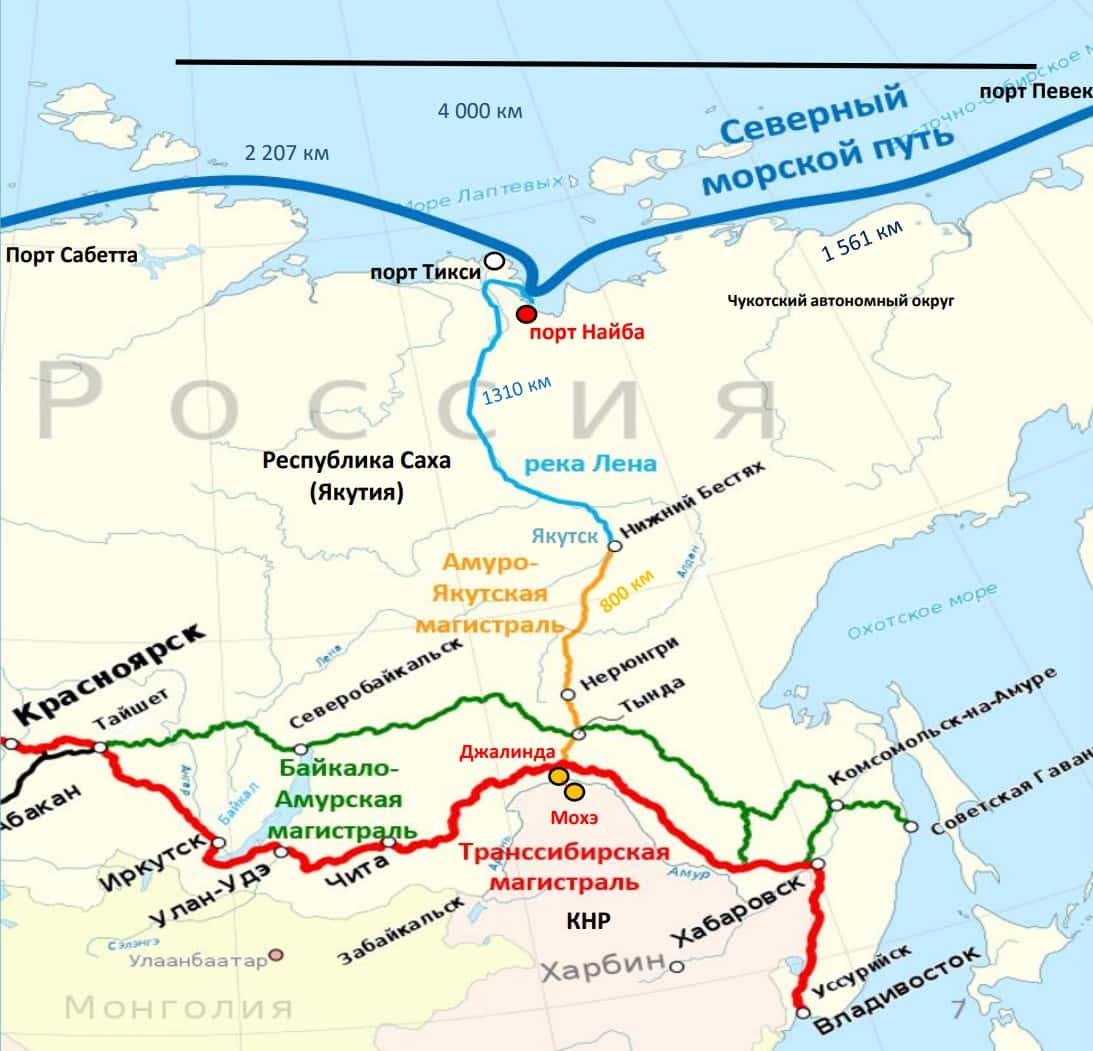
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?
Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.
Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.
Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.
Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.
Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.
Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.
В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.
В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.
Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).
Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.
Из корпоративных новостей:
• Аэрофлот #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.
• Аренадата #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.
• Промомед #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.
• Глоракс #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.
• ДВМП #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.
• Лидеры: ММК #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).
• Аутсайдеры: ЦИАН #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).
01.09.2026 - вторник
• #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.
ММК-Маркет приглашает поставщиков к сотрудничеству
Корпоративный маркетплейс ММК объединяет более 8 тысяч клиентов, ежемесячно его посещают около 20 тысяч пользователей. За пять лет работы объём продаж металлопродукции превысил 500 тысяч тонн.
Сегодня MMK‑MARKET – это не только металлопрокат, но и сопутствующие товары и оборудование от предприятий Группы ММК и партнёров: упаковочный реквизит, стройматериалы, инженерные системы, материалы для металлообработки и сварки.
Онлайн-площадка открыта для новых поставщиков, которые получают:
◾️ Выход на многотысячную аудиторию ММК без затрат на собственную ИТ‑инфраструктуру;
◾️ Самостоятельное управление каталогом и ценами;
◾️ Цифровой документооборот в едином интерфейсе;
◾️ Прозрачный статус заказов и удобную систему коммуникации с покупателями.
Улучшенная фильтрация и «Калькулятор металла» помогают клиентам быстро находить нужные позиции.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-market-priglashaet-postavshchikov-k-sotrudnichestvu/
$magn #mmk #ммк
ММК поставил металл для новой спецмашины автозавода «УРАЛ»
Отечественный автопром из магнитогорского металла. Новую спецмашину аварийной службы на шасси «Урал 80» впервые представили на «Иннопроме-2026». ММК – ключевой поставщик металлопроката для её производства.
Автомобиль предназначен для обслуживания и ремонта контактных сетей. Оснащён поворотной подъёмной платформой высотой 8,5 метра и грузоподъёмностью 500 кг. Машина повышенной проходимости разработана с учётом потребностей городских и муниципальных служб.
ММК и автозавод «Урал» связывает многолетнее партнёрство. 90% металла, который используется в автомобилях «Урал», поступает из Магнитогорска. Из стали ММК на предприятии изготавливают кабины, лонжероны, рамы и другие детали. За первое полугодие 2026 года на завод отгружено 24 тыс. тонн металла, по итогам 2025 года – 38 тыс. тонн.
Для выполнения специальных требований автопроизводителей комбинат привлекает сервисные металлоцентры с полным циклом обработки листового проката.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-postavil-metall-dlya-novoy-spetsmashiny-avtozavoda-ural/
$magn #mmk #ммк
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.
Доменная печь № 7 вышла на рабочие параметры после капремонта
На ММК завершили
капитальный ремонт первого разряда доменной печи № 7. Работы продолжались около года, инвестиции составили 4,8 млрд рублей.
После модернизации производительность агрегата выросла с 1 до 1,1 млн тонн чугуна в год, а расход кокса снизился на 16 кг на тонну продукции.
Печь практически собрали заново: отремонтировали фундамент, заменили металлоприёмник и систему охлаждения, обновили основное оборудование и автоматику.
Модернизация воздухонагревателей позволила повысить температуру горячего дутья до 1250 °С. Это снижает расход кокса, себестоимость чугуна и воздействие на окружающую среду.
Предыдущий ремонт такого масштаба проводили в 2002 году. В пиковые периоды на объекте работали до тысячи специалистов в смену.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-zapustil-v-rabotu-sedmuyu-domnu-posle-kapremonta-stoimostyu-4-8-mlrd-rubley/
$magn #mmk #ммк
🪙 ММК запустил доменную печь №7 после годового капитального ремонта первого разряда стоимостью ₽4,8 млрд. Производительность доменной печи увеличилась с 1 до 1,1 млн тонн в год. Расход кокса снизился на 16 кг на тонну чугуна. $MAGN
🪙 Выручка INARKTICA в I полугодии выросла на 38%.
Объём продаж рыбы компанией INARCTICA за 6 месяцев 2026 года составил 13,2 тыс. тонн, увеличившись на 57% по сравнению с 8,4 тыс. тонн годом ранее.
Выручка выросла на 38% до ₽13,8 млрд.
Биомасса рыбы в воде увеличилась на 33% и составила 27,7 тыс. тонн. $AQUA
🪙 В Сибири предложили заменить строительство дорог в труднодоступных районах дирижаблями для грузоперевозок.
По словам местных властей, 20 дирижаблей были бы дешевле, чем строительство дорог в бескрайних болотах и степях.
НЛМК. Отчет за 1 пол 2026 по МСФО
Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21
Что нравится:
✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)
Дивиденды:
Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.
Пока выплата за 2026 год не ожидается.
Мой итог:
Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.
По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.
Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.
Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).
Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.
Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).
Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)
Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.
FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).
Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.
Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.
При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.
Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль ВТБ $VTBR по МСФО во II квартале 2026 года снизилась на 33,6% год к году, до 92,6 млрд ₽, а за I полугодие — на 20%, до 225,2 млрд ₽.
Результаты оказались ниже консенсус-прогноза, при этом банк сузил годовой ориентир прибыли с 600–650 млрд ₽ до 600 млрд ₽.
Первый зампред Дмитрий Пьянов назвал выплату 50% прибыли за 2026 год маловероятной из-за будущего ужесточения требований к капиталу и сообщил о сокращении 10% персонала головного офиса до конца года.
Слабая квартальная прибыль и более консервативные ожидания по дивидендам усиливают давление на оценку банка, несмотря на восстановление процентной маржи.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 27 июля вырос на 2,4%, до 2216,92 пункта, впервые с 13 июля закрепившись выше 2200. Индекс РТС прибавил столько же, достигнув 895,16 пункта.
В лидерах оказались ММК $MAGN (+8,5%), Полюс $PLZL (+7,5%) и Ozon $OZON, который вырос почти на 10%, до 2875 ₽, полностью отыграв падение прошлой недели после атак на логистические центры Wildberries.
Рост рынка связывают со снижением ключевой ставки до 14% и смягчением геополитического фона. При этом нефтяные бумаги просели вслед за нефтью.
Отскок выглядит скорее коррекционным: рынок по-прежнему сильно зависит от новостей.
Европа vs Китай
🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР
Они считали себя сверхдержавой.
Они ошиблись.
Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.
Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.
⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ
24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.
Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.
📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ
Европа любит оперировать данными. Но здесь данные играют против неё:
🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.
А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.
🎯 КТО КОГО ПЕРЕИГРАЛ?
Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.
Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».
Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.
И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.
Выходит забавно;
Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.
🔥 Это не конец игры. Это только первый акт.
P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников
Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.
Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота
Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.
Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?
#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?
Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.
В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.
Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.
Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.
Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.
Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.
Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?
Из корпоративных новостей:
GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.
ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.
ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.
Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.
• Лидеры: РуссНефть #RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).
• Аутсайдеры: ЕвроТранс #EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).
24.07.2026 - пятница
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #POSI Отчет МСФО за 6 месяцев 2026 года
• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)
Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.
'Не является инвестиционной рекомендацией