Поиск
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM
Займер сохраняет лидерские позиции среди независимых МФО
Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.
Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.
В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.
По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.
$ZAYM
Займер - перестройка бизнеса и его новые направления
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.
💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.
Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.
📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».
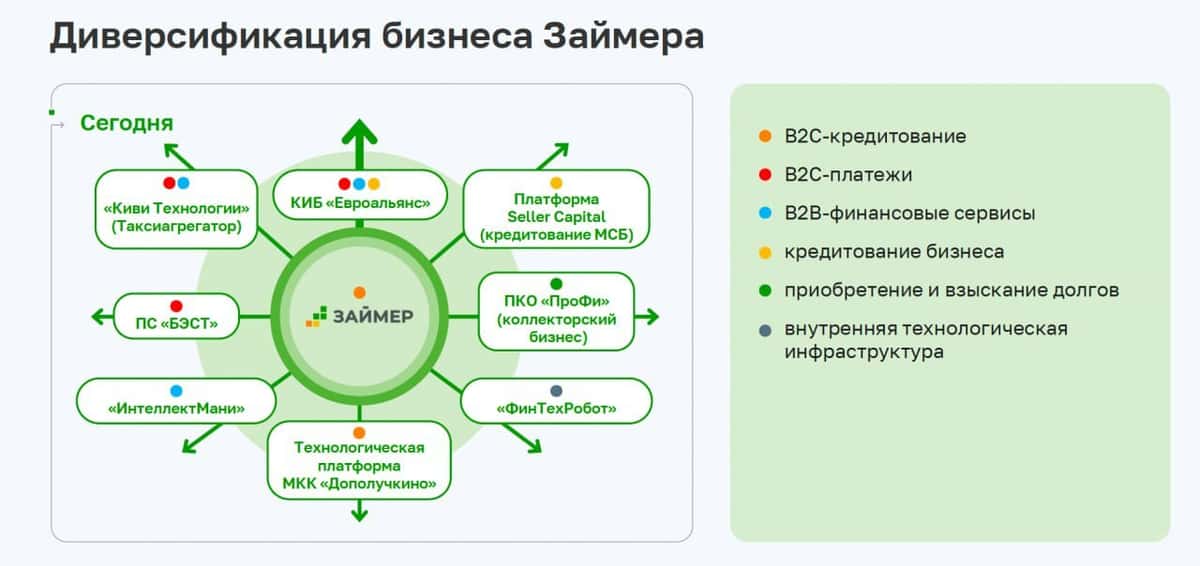
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.
💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.
В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM
Займер расширит транзакционный и B2B-бизнес
В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️
📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.
📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.
📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.
📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.
📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.
☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.
$ZAYM
⚡️ Займер запускает собственное решение для проверки заемщиков по биометрии
В ближайшее время Займер запустит собственное решение, позволяющее МФО проводить дистанционную проверку заемщиков по биометрии через Единую биометрическую систему (ЕБС).
☝️ С 1 марта 2027 года использование ЕБС при выдаче онлайн-займов станет обязательным для микрокредитных компаний. Для микрофинансовых компаний это требование действует уже с марта 2026 года.
🏦 Продукт создается на базе дочернего банка «Евроальянс» и позволит МФО выполнить новое регуляторное требование без необходимости самостоятельно выстраивать подключение к ЕБС, которое требует существенных финансовых, технологических и временных затрат. Законодательство позволяет МФО проводить идентификацию клиентов через банк.
Уже в ноябре МКК «Займер» и дочерняя МКК «Дополучкино» интегрируют новое технологическое решение в свои процессы в пилотном режиме.
💬 «Группа Займер создает это решение не только для собственных микрокредитных компаний, но и планирует предлагать его внешнему рынку. Уже сегодня мы видим интерес со стороны потенциальных клиентов из числа других МФО. Для “Евроальянса” это новый B2B-продукт, а подключение внешних участников рынка создаст дополнительный источник комиссионного дохода для Группы», – отмечает Роман Макаров, генеральный директор Займера.
$ZAYM
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.
Займер возвращается к росту прибыли и снова радует дивидендами
Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.
📊 Ключевые цифры
▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.
II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.
Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.
Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.
⚙️ Бизнес продолжает перестраиваться
Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.
Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».
У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.
В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.
Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.
💰 Дивиденды
Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.
По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.
На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.
🧐 Итог
Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.
По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.
Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Почти 500 тысяч электронных кошельков открыли пользователи Qplus
Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.
🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.
🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.
🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.
🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.
🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.
«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.
$ZAYM
⚡️ СД Займера рекомендовал направить на дивиденды 100% чистой прибыли II квартала
Объявляем финансовые результаты II квартала 2026 года, а также рекомендацию по дивидендам.
🔶 СД Займера рекомендовал выплатить за II квартал 486 млн рублей, или 4 рубля 86 копеек на акцию – около 100% чистой прибыли периода. В случае одобрения дивидендов на собрании акционеров 29 сентября «отсечка» придется на 10 октября.
🔶 Чистая прибыль Группы Займер во II квартале составила 484 млн рублей, увеличившись на 11% за квартал. Результат продолжает учитывать плановый убыток находящегося на стадии развития банка «Евроальянс». Чистая прибыль Группы без учета банка составила 695 млн рублей.
🔶 Процентные доходы сохранились практически на уровне предыдущего квартала, а комиссионные доходы выросли на 14%. Оценочные резервы снизились на 7%, операционные расходы также сократились на 2% за квартал.
«Во II квартале чистая прибыль Группы выросла на 11% по сравнению с предыдущим кварталом. Мы сохраняем фокус на прибыльности, контроле затрат и качестве портфеля. Следующим приоритетом основного бизнеса станет расширение каналов привлечения новых клиентов при сохранении взвешенного подхода к управлению рисками. Параллельно мы продолжаем развивать новые направления Группы. В июне Займер приобрел 50% платежной системы БЭСТ, расширив возможности в транзакционном бизнесе», – отметил Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам II квартала.
$ZAYM
⚡️ 25 августа объявим результаты II квартала
Через неделю, 25 августа, Займер опубликует финансовые результаты II квартала 2026.
По традиции вместе с раскрытием мы проведем вебинар, на котором генеральный директор Роман Макаров и финансовый директор Оксана Грязнова расскажут о работе компании в отчетном периоде и ответят на вопросы инвесторов.
📆 Вебинар состоится 25 августа в 11:00 МСК.
Чтобы принять участие, проходите регистрацию по ссылке ниже:
📌 Регистрация
Обращаем ваше внимание: регистрация обязательна для участия в мероприятии. Вам на почту придет письмо с информацией для подключения (идентификатор конференции и код доступа, а также ссылка для входа).
Задавайте свои вопросы менеджменту Займера в комментариях к этому посту ⬇️
Увидимся на вебинаре! 👋
$ZAYM
🟢 День инвестора Займера 2026 – сохраняйте дату
Дорогие акционеры,
Спешим анонсировать День инвестора Займера, который состоится 24 сентября в 18:00. Сохраняйте дату себе в календарь, чтобы не забыть 😉
На мероприятии поговорим о том, как меняется бизнес Группы Займер, расскажем о развитии новых направлений и стратегических приоритетах, а также ответим на вопросы инвесторов в прямом эфире.
Ссылку на онлайн-трансляцию Дня инвестора мы опубликуем в отдельном посте чуть ближе к событию.
До встречи 24 сентября! 🙌
$ZAYM
Экономия или жизнь «на всю катушку»? 🤑
Как меняются траты летом
Какое время года обходится людям дороже: зима или лето? Займер узнал ответ на этот вопрос, а также выяснил, на что опрошенные тратятся и на чем экономят в теплые месяцы. Делимся с вами результатами исследования.
🔸 Для большинства россиян (66%) лето – самый затратный сезон, показал наш опрос. Еще четверть (27%) фиксирует самые высокие расходы зимой, а вот осенью и весной увеличивают траты до максимума лишь по 3,5% респондентов.
🔸 По оценкам опрошенных, каждый пятый (18%) тратит летом примерно на 10-20 тыс. ₽ в месяц больше, чем в другое время года, а каждый седьмой (14%) – на 5-10 тыс. ₽ больше. Однако многие снижают расходы летом – 15% людей экономят от 1 до 5 тыс. ₽ в месяц, 12% – от 5 до 10 тыс. ₽ и еще 7% – более 10 тыс. ₽ в месяц.
🔸 Основной статьей затрат для россиян летом является отпуск – его назвал каждый четвертый (24%). Вместе с тем, каждому пятому (22%) дороже всего обходится ремонт квартиры или дома. А по 15% несут главные расходы на дачу и на летний досуг и развлечения. Среди других частых трат – ремонт автомобиля (7%), праздники (5%) и шоппинг (4%).
🔸 На чем люди экономят летом? Почти половина (47%) тратит меньше на продукты, питаясь сезонными овощами и фруктами, в том числе со своего огорода. Четверть (25%) снижает расходы на транспорт, так как больше ходят пешком, ездят на велосипеде или самокате. Наконец, каждый пятый (21%) экономит на счетах за ЖКХ, а 14% – на развлечениях, отдавая предпочтение отдыху на свежем воздухе и на природе.
О чем нам это говорит? ☝️ Лето заметно меняет структуру расходов: у большинства опрошенных общие траты растут, причем отпуск почти делит первое место с ремонтом. Заметную часть бюджета также занимают дача и досуг. Вместе с тем теплое время года позволяет сокращать некоторые повседневные расходы – прежде всего на продукты, транспорт и ЖКХ. Поэтому летняя финансовая картина получается двойственной – сезон крупных трат одновременно дает людям дополнительные возможности для экономии.
$ZAYM
Дайджест публикаций о Займере за июль
Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.
🔔 Финам. «Займер» во 2 квартале выдал микрозаймы на 10,8 млрд рублей
🔔 Frank Media. К 2028 году число МФО может сократиться вдвое
🔔 ТАСС. Частные инвесторы вложили в I полугодии в ценные бумаги на Мосбирже почти 1,5 трлн рублей
🔔 Финам. Финал дивидендного сезона. Сколько денег вернется на рынок?
🔔 Интерфакс. ЦБ РФ составил первый ренкинг микрофинансовых организаций по числу жалоб
🔔 Ведомости. Инвестиции коллекторов в долги МФО скоро сравняются с тратами на банковские
🔔 РИА Новости. Треть россиян за год смогли распознать мошенников, показало исследование
🔔 ТАСС. Треть опрошенных заемщиков может отличить законную МФО от нелегальной
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
Привлечение клиентов: как меняется подход Займера
Еще пару лет назад подавляющая часть новых клиентов Займера приходила через лидогенераторы, сейчас же на этот канал приходится лишь половина трафика.
Что изменилось? 🤔 Трансформация на рынке МФО влияет и на стратегию компаний по привлечению заемщиков. Стоимость новых клиентов высока, и чтобы компенсировать ее у компаний есть два пути: агрессивно продавать допуслуги и наращивать комиссии или же дольше удерживать клиента, чтобы он приносил компании больше дохода.
📌 Второй путь – это та стратегия, которую выбрал Займер. Однако для этого нам нужно выйти на клиентов другого качества, которым мы сможем предложить не только займы, но и другие продукты и сервисы Группы – кредиты, переводы, вклады, электронный кошелек, дебетовые карты, продукты для малого бизнеса.
☝️ Поэтому в дополнение к каналу лидогенераторов мы активно развиваем партнерское направление – а именно сотрудничаем с крупными банками по привлечению трафика. С другой стороны, мы выходим в новые сегменты, открывшиеся нам благодаря сделкам M&A. Это клиенты:
➖ электронного кошелька Qplus
➖ банка «Евроальянс»
➖ сервиса Seller Capital – МСБ и селлеры
➖ сервиса «Таксиагрегатор» – более 75 тысяч водителей
➖ платформы IntellectMoney – пользователи, совершающие более 50 тысяч транзакций в день
➖платформы «БЭСТ» – иностранные граждане
Что данная стратегия дает компании? Оставаясь в компании дольше и пользуясь различными сервисами внутри группы, клиенты будут приносить нам больше дохода. 💰 Это позволит Займеру экономить на привлечении и сохранять устойчивость вне зависимости от ситуации на микрофинансовом рынке.
$ZAYM
5 из 10 россиян столкнулись с мошенниками за последний год
Делимся результатами свежего исследования, которое провел Займер среди клиентов. На повестке — крайне актуальная тема мошенничества.
🟢 Масштаб проблемы. За последний год столкнуться с мошенниками и вычислить их довелось более трети граждан (35%). Еще 11% признались, что стали жертвой. Оставшимся 54% не пришлось иметь дело со злоумышленниками.
🟢 Самоощущение. В гипотетической ситуации в будущем смогли бы распознать мошенника 8 из 10 опрошенных. Однако каждый шестой (17%) сомневается, что ему бы удалось это сделать.
🟢 Предпринимаемые меры для защиты. Более половины (52%) проявляют бдительность и игнорируют подозрительные сообщения и звонки с неизвестных номеров. Еще 17% используют двухфакторную аутентификацию в мобильных сервисах и соцсетях, а каждый десятый (11%) установил самозапрет на кредиты. Обучающие материалы по цифровой гигиене от Банка России или финансовых организаций изучают 8% россиян. Вместе с тем 12% не делают ничего особенного.
🟢 Польза биометрии. Половина граждан (51%) считает, что проверка биометрии сделает займы безопаснее, однако 13% не видят от нее пользы. Оставшиеся 36% затруднились с ответом.
Что из этого следует? 🤔 По нашим данным, 56% заемщиков готовы сдать биометрию, если она станет обязательной для оформления займов. Но к текущему моменту, как отмечают сами клиенты, ее сдал лишь каждый четвертый. ☝️ Это значит, что люди нуждаются в простом и удобном инструменте для сдачи биометрических данных полностью онлайн, ведь на дистанционный канал сегодня приходится 94% всех выдаваемых потребительских займов. Надеемся, скоро такой инструмент появится.
$ZAYM
🏦 Число МФО в России может сократиться вдвое к 2028 году
Интересный прогноз представил «Эксперт РА»: по данным рейтингового агентства, в 2026-2028 годах количество работающих в России МФО может сократиться в два раза по сравнению с текущим уровнем. На данный момент реестр ЦБ РФ насчитывает 833 организации.
☝️ Среди основных причин заметного сокращения числа компаний на рынке – последовательное ужесточение регулирования отрасли, в частности, введение биометрии для всего сегмента онлайн-займов, на который сегодня приходится львиная доля выдач – около 85%.
💬 Вот что на этот счет отмечает генеральный директор Займера Роман Макаров:
«На наш взгляд, основное воздействие регуляторики на рынок проявится в 2027 году: уже в его середине объем реестра МФО может сократиться вдвое из-за неспособности множества небольших игроков адаптироваться к требованиям по проверке биометрических данных клиентов. Для них это слишком дорогое технологическое изменение с учетом прочих ограничений, затрагивающих маржу МФО.
Бенефициарами сокращения числа участников рынка станут крупные кредиторы со значительным запасом финансовой и технологической прочности: они смогут претендовать на наиболее качественных из высвободившихся клиентов благодаря масштабу бизнеса, развитой инфраструктуре и технологическим возможностям. В то же время, ТОП-компании смогут предложить им и прочие продукты, нетрадиционные для МФО: многие из них уже несколько лет диверсифицируют бизнес, осваивая смежные отрасли, как например, Займер – банковскую, коллекторскую и другие».
$ZAYM
🏆 Займер — среди лидеров ренкинга МФО от ЦБ
Банк России представил первый ренкинг МФО по количеству обоснованных жалоб клиентов.
📈 Среди крупных МФО Займер занял второе место по наименьшему числу обоснованных жалоб на 100 тыс. договоров микрозайма. Значение показателя для нашей компании составило всего 0,116.
🔎 При составлении ренкинга учитывались обращения, по которым Банк России или финансовый уполномоченный подтвердили нарушение прав потребителей. Все МФО при этом были разделены на две группы: крупные (свыше 1 млн договоров микрозайма) и небольшие (менее 1 млн договоров).
Для нас этот результат — независимое подтверждение качества клиентского сервиса и внутренних процессов. Мы стремимся максимально быстро решать вопросы клиентов и постоянно совершенствуем качество обслуживания.
$ZAYM
Дайджест публикаций о Займере за июнь
В июне мы неплохо пошумели в СМИ и не только на тему дивидендов. Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.
🔔 РБК. Группа «Займер» купила половину платежной системы у акционера «Киви»
🔔 Форбс. Акционеры «Займера» утвердили дивиденды за первый квартал 2026 года
🔔 Коммерсантъ. «Займер» выплатит дивиденды за четвертый квартал 2025 года
🔔 Ведомости. МФО начали настраивать идентификацию клиентов по биометрии
🔔 Финмаркет. Freedom Global подтверждает рекомендацию "держать" для акций Займера
🔔 Прайм. Аналитики выяснили, кому МФО охотнее одобряют заем
🔔 Газета.ру. Стало известно, сколько россияне потратят на летний отпуск
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM