Поиск

🔴🟢 ИнвестВзгляд: Башнефть

paywall
Пост станет доступен после оплаты

🪙 Почему продажа акций «Башнефти» государством — это тревожный сигнал для частных инвесторов?

Вчерашние торги показали рекордный разрыв в динамике бумаг: привилегированные акции «Башнефти» рухнули на 9%, став антилидерами дня, тогда как «обычка» подорожала на 1%. Причина — в деталях предстоящей сделки.

Глава Башкирии Радий Хабиров официально объявил о намерении реализовать «Роснефти» остаток республиканской доли. Напомним, что до июня 2026 года регион контролировал блокпакет (25% + 1 акция), что составляло 44,4 млн бумаг, из которых 38,1 млн — обыкновенные и 6,3 млн — «префы». В июне республика уже избавилась от 6,36%, и теперь распродажа будет завершена.

Главные риски для розничных портфелей:
— Владельцам префов угрожает потеря «политической подушки». Блокирующий пакет Башкирии был единственным рычагом давления на «Роснефть». С его уходом госкомпания получает безраздельную власть, что ставит под удар интересы миноритариев, особенно в вопросах выплат.
— Держатели обыкновенных акций могут выдохнуть: этот актив и так давно контролировался «Роснефтью», поэтому смена формальностей на их позиции не влияет.
— Главная угроза — унификация дивидендной политики. Оказавшись под полным контролем материнской структуры, «Башнефть» может перейти на ее стандарты расчетов с акционерами, что, скорее всего, разочарует миноритариев, привыкших к щедрости регионального правительства.

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

За прошедшую неделю Индекс Мосбиржи потерял почти четыре процента и достиг самой низкой отметки с декабря 2024 года. Причин для такого движения несколько, и все они носят достаточно устойчивый характер:

Это и геополитическая неопределённость, которая не даёт рынку спокойно вздохнуть, и отсутствие позитивной динамики в нефти, и, конечно, итоги заседания Центрального банка, который понизил ключевую ставку лишь на 25 базисных пунктов, хотя значительная часть инвесторов рассчитывала на более существенный шаг и восприняла такое решение как недостаточное.

С фундаментальной точки зрения многие акции выглядят недооценёнными и теоретически готовы для долгосрочных вложений. Однако открывать полноценные позиции крупного размера сейчас было бы опрометчиво без явных сигналов разворота тренда.

Такими сигналами могли бы стать улучшение геополитического фона, заметное ослабление рубля, которое дало бы дыхание экспортёрам, или — в идеале — одновременная реализация обоих условий.

Но, как мне кажется, суть не в том, на сколько именно понизили ставку. Суть в отсутствии баланса. Если ты вынужден держать деньги дорогими длительное время, то логично помочь бизнесу с другой стороны — через налоги, через доступ к ресурсам, через поддержку. А мы видим ровно противоположную картину: налоги растут, интернет режут, гранты сокращают. И бизнес оказывается меж двух огней — дорогие кредиты и ужесточение всех остальных условий. При таком раскладе ждать, что кто-то побежит покупать акции и наращивать инвестиции, как минимум наивно.

Не стоит сбрасывать со счетов геополитическую составляющую, а также новые санкционные волны, бьющие прежде всего по энергетике, и потенциальное ужесточение ограничений со стороны США — всё это продолжает нагнетать обстановку.

А тот факт, что Украину продолжают активно снабжать деньгами и новыми ракетными системами, красноречиво говорит о том, что военный сценарий остаётся в силе и сворачивать его в ближайшее время никто не намерен.

Предстоящая неделя будет богата на макростатистику и корпоративные события. От Банка России ждём сразу три публикации: в понедельник — обзор по трендовой инфляции, в среду — материалы о состоянии банковского сектора и блок об инфляционных ожиданиях и потребительских настроениях. Росстат, в свою очередь, 24 июня порадует свежей порцией данных — недельная инфляция, промышленное производство и майские цены на бензин.

В корпоративном календаре — череда годовых собраний акционеров, среди которых такие флагманы, как "Мосбиржа", МТС, "Газпром нефть", "Башнефть", "Совкомфлот", НКХП и "Софтлайн". Главный вопрос повестки — утверждение дивидендов.

Из международного: в понедельник — заседание Народного банка Китая по ключевой кредитной ставке, а в четверг — предварительные индексы деловой активности PMI для еврозоны и США и уточнённая оценка американского ВВП за первый квартал.

Что по итогу: «Спасение утопающих — дело рук самих утопающих». Регулятор не предпринимает никаких шагов для поддержки фондового сегмента, а рост доходности ОФЗ только усиливает переток средств из акций в облигации, которые становятся всё более привлекательными на фоне текущей доходности.

Если добавить к этому фактор летних дивидендных отсечек, которые традиционно оказывают давление на индекс, то движение к уровню 2200 пунктов по IMOEX — минимумам осени 2022 года — выглядит вполне вероятным. Изменить этот сценарий могло бы только геополитическое чудо, но насколько в это верить каждый решает сам.

22.06.2026 - понедельник

•
#KRSB #KRSBP Закрытие реестра по дивидендам 2.0674312403 руб
•
#CNRU Закрытие реестра по дивидендам 53 руб
•
#ABIO Закрытие реестра по дивидендам 1.2 руб
•
#VSEH Закрытие реестра по дивидендам 4 руб
•
#MOEX ГОСА по дивидендам за 2025 г
•
#FIXR Собрание акционеров

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

Формирование капитала в десятки миллионов

История формирования капитала под управлением в несколько десятков миллионов рублей. (Часть 1)

За последнее время у меня несколько раз просили пост о пути. Я уже выкладывал подобный, но распишу ещё раз, думаю кому-то может быть интересно кто не видел.

Есть ли в моей истории везение - точно да!
Помогали ли мне родственники - да, посильно чем могли, однозначно. Но я ничего не стыжусь, путь может не самый сложный, но и не совсем легок.

Инвестиционный путь мой долгий, тернистый, многие детали за 1 пост рассказать физически не получится. И все таки кое что расскажу.
Я из Зеленограда - города под Москвой, который Юридически Москвой и считается. Там же родился и вырос. В детстве жил скромно, не то чтобы прям бедно, но что такое ливерная колбоса и одеваться на рынке на картонке - знаю хорошо.

Работать я впервые пошел в 12 лет. Мы работали с другом на конюшне, конюхами. Ещё пытались раздавать листовки, какие-то мелкие подработки пробовали. В целом деньги на карманные расходы всегда были.
В 14 лет устроился официально. Работал летом и по выходным в учебное время. Инвестициями и банками заинтересовался уже тогда. Тогда же открывал первые Вклады в Зелёном банке и даже покупал Серебро на ОМС. Кажется, рублей по 20.

В 16 лет удачно устроился промоутером, параллельно учился в колледже. Доучиваться (в школе) смысла не было, ушел после 9го класса. Ибо в науке я оказался мягко говоря не силен. Короче шансов поступить на бюджет на вышку - 0. Поэтому пошел в колледж, в надежде после него устроится на работу, куда нибудь, может на завод.

Кстати, работать я устроился при помощи Мамы так удачно, что за простую расклейку объявлений получал денег как инженер среднего звена на тот момент. История долгая там и друзей приходилось подключать к работе, процент им процент мне. Зарабатывал прям хорошо. Что то пытался откладывать даже, затем тратил все в Макдональдсе и КФС. Тогда же впервые услышал об акциях. Примерно понимал, что это какие то бумаги, при наличии которых компания должна платить тебе деньги. Смотрел в интернете форумы, котировки, понимал конечно мало что.
Но, изучал.

Ближе к 18 съехал из отчего дома, работал, поступил на вышку на заочку. Тогда же на накопления купил себе первую Машину : ВАЗ 2115. Мог бы акции сбера, но решил Ваз) примерно в этот же год понял что можно и акционеров полноценно становиться. Открыл брокерской счёт в БКСе через Тинькофф, там мудреная схема была точно помню что покупал Ростелеком, Башнефть, Сбер и Яндекс, вроде так. Иногда, рассказывая эту историю могу путаться ибо давно дело было, не все помню. Ростелеком и Башнефть помню прям хорошо, остальное смутно. Хотя нет, помню как Яндексом спекулировал и потерял на этом деньги)

Получил вышку экономиста, параллельно откладывал, формировал вклады и покупал Акции. Но, истории Баффета было не суждено случится. В какой то момент попал в довольно обеспеченную компанию ребят. Захотелось "соответствовать уровню" тратил безбожно, вытащил все деньги с рынка и со вкладов, стал залезать в кредитки. Оставил только один "тревожный чемоданчик" где накопил около 350 т.р. (По тем временам это было много) И тем не менее кредитки тратил под 0, долговая нагрузка росла.

Работал я тогда менеджером в микрозаймовой конторе, следом стал И.О. Директора обособленного подразделения . Было мне что то между 20-22 годами.

А тем временем мой долг уже стал превышать накопления.... Продолжение следует....

Ваши деньги - Ваша ответственность
Не ИИР

$RTKM $SBERP $BANE $SBER $ROSN $YDEX

#история #инвестиции #путь

Башнефть. Отчет за 2025 по МСФО

Тикер: #BANE, #BANEP
Текущая цена: 1520 (АО), 1044 (АП)
Капитализация: 255.8 млрд
Сектор: Нефтегаз
Сайт: https://www.bashneft.ru/

Мультипликаторы (LTM):

P\E - 5.48
P\BV - 0.28
P\S - 0.26
ROE - 5.1%
Активы\Обязательства - 5.5

Что нравится:

✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 12.3% г/г (1142.8 → 1001.8 млрд);
✔️FCF снизился на 23.8% г/г (89 → 67.8 млрд);
✔️чистая прибыль уменьшилась на 55.1% г/г (103.9 → 46.6 млрд).

Дивиденды:

Дивидендная политика предполагает выплату 25% от чистой прибыли по МСФО, при условии, если показатель ND/EBITDA не превысит 2. Выплата на обыкновенную акцию не может превышать дивиденд по привилегированной. Последние годы на обыкновенную и привилегированную акцию выплачивалась одинаковая сумма.

Ориентировочно дивиденд за 2025 может быть в районе 69.29 руб. (ДД 4.56% АО и 6.64% АП от текущей цены).

Мой итог:

Компания не делится операционными показателями. Также в МСФО отчет о финансовом положении не раскрывает подробную информацию об оборотных активах и всех обязательствах.

Несмотря на то, что Башнефть в основном реализует продукты нефтепереработки, но выручка все равно снизилась. Тут либо объемы реализации снизились, либо цены.

Чистая прибыль снизилась еще сильнее, в первую очередь, по причине появления непонятных прочих расходов в 40.2 млрд (в 2024 было всего 1.1 млрд). Также можно отметить ухудшения операционной рентабельности с 12 до 9.66%.

FCF уменьшился на фоне того, что OCF в абсолютных цифрах снизился больше (-32.4% г/г, 163 → 110.2 млрд), чем кап. затраты (-42.7% г/г, 74.1 → 42.4 млрд). Хотя как видно процентная динамика снижения у Capex`а выше.
Данных по долгу в МСФО нет, но так как данные отчет РСБУ неплохо коррелирует с МСФО, то можно подсмотреть их там. По РСБУ чистый долг на конец отчетного года равен 215 млн. С учетом EBITDA в 152 млрд (операционная прибыль + амортизация) долговая нагрузка получается практически околонулевой. Кстати, вполне возможно, что в текущем году она действительно станет нулевой, так как за 2025 (по РСБУ) удалось погасить долг более чем на 20 млрд.

Дивиденд за 2025 год получается достаточно скромным (но это проблема всех нефтяников). Но вот следующий год может быть намного интереснее с учетом текущего конфликта на Ближнем Востоке. Тем более на текущий момент Башнефть (а точнее ее привилегированные акции) выглядят наиболее интересными из всех "нефтяников". По мультипликаторам это самая дешевая компания. Из всех компаний сектора у Башнефти в отчетном году самая высокая отдача FCF на капитализацию (P\FCF = 3.77). Ну и дивидендная доходность в последние годы была одной из самых высоких (в 2022 и 2023 вообще самая высокая).

Из рисков могут быть атаки БПЛА по инфраструктуре, а также включение компании в санкционные списки (была новость, что Башнефть могли включить в 20-й пакет санкций ЕС).

У компании по префам потенциально большой апсайд, но все же сейчас покупать/докупать их в портфель рискованно с учетом геополитической неопределенности (на новости об полноценном открытии Ормуза может быть хорошая коррекция).

В портфеле держу привилегированные акции с долей в 2.7% (лимит - 3%). Прогнозная справедливая стоимость по привилегированным акциям - 1518 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Башнефть. Отчет за 2025 по МСФО

Башнефть - сырьевой придаток Роснефти

Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.

🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.

Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.

В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.

Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.

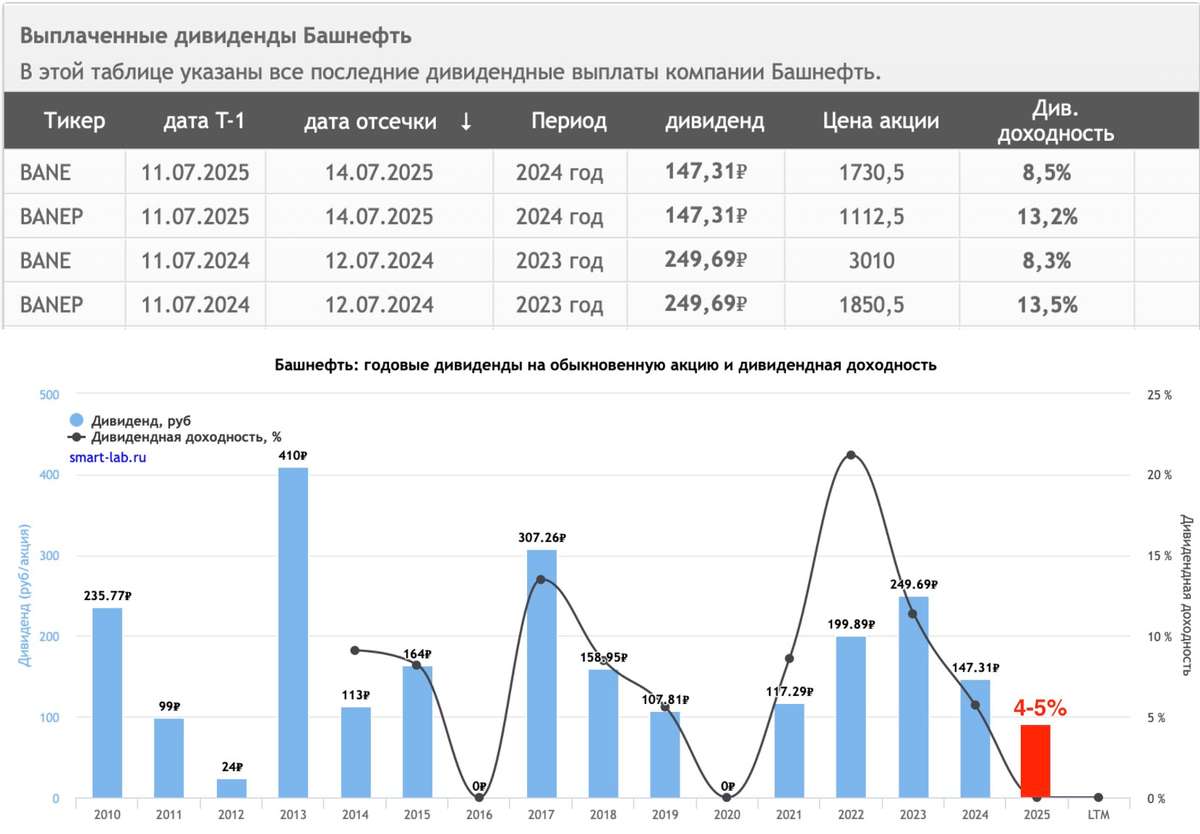
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.

Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.

❗️Не является инвестиционной рекомендацией

♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.

Башнефть - сырьевой придаток Роснефти

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

Российский рынок акций начал день с падения и так и не смог отыграть потери. По итогам основной сессии индекс МосБиржи рухнул ниже 2740 пунктов — это минимум за последние два месяца.

Что давило? Во-первых, крепкий рубль, который экспортерам только вредит. Во-вторых, страх, что ЦБ поставит на паузу цикл смягчения монетарной политики. И тут же прилетел дополнительный негатив от советника главы ЦБ Тремасова: сигнал от регулятора не изменился — он будет оценивать, стоит ли на апрельском заседании снижать ставку дальше, либо же её вполне могут сохранить без изменений.

Шансы на это выросли после свежей инфляционной статистики — ускорение и по неделям, и в годовом выражении. А сегодняшние цифры (мартовская инфляция, другая экономическая отчетность и уточненный ВВП за квартал) могут стать тем самым триггером, который определит итоговое решение по денежно-кредитной политике.

📍 Геополитический оптимизм помог рынку избежать более глубокой коррекции: Владимир Зеленский сообщил о подготовке к новому раунду переговоров по урегулированию конфликта — диалог возобновится «в ближайшее время». Конкретный формат пока под вопросом: возможна либо трехсторонняя встреча, либо параллельные консультации США с каждой из сторон.

Тем временем Генсек НАТО Рютте заявил, что членство Украины в альянсе исключено, и вместо этого пообещал предоставить Киеву гарантии безопасности. Для российского рынка это, безусловно, позитивный сигнал. Однако без конкретных деталей по переговорному процессу инвесторы не спешат переоценивать активы — подобные заявления звучали уже не раз, но так и не привели к реальным сдвигам в мирном урегулировании.

Параллельно Кирилл Дмитриев проводит в США встречи с командой Трампа: в центре внимания — Украина и экономическое сотрудничество. Визит происходит накануне истечения 11 апреля срока действия смягченного санкционного режима в отношении российской нефти, и этот вопрос, вероятно, также будет обсуждаться.

📍 В Кремле официально подтвердили: по решению Путина с 16 часов 11 апреля и до окончания суток 12 апреля устанавливается пасхальный режим прекращения огня. В Москве выразили надежду, что украинская сторона последует этому примеру. Зеленский, комментируя инициативу России, заявил, что будет «действовать соответственно». При этом год назад Киев уже нарушал аналогичное перемирие.

На этом фоне российский фондовый рынок частично отыграл падение: к 22:15 индекс МосБиржи опустился лишь на 0,64%, составив 2747,27 пункта. Однако закрепиться выше значимого сопротивления ему так и не удалось.

В эти выходные, 11 апреля, в Исламабаде начнутся американо-иранские переговоры, которые продлятся несколько дней. Встречи пройдут в закрытом формате, а итоги планируется озвучить на пресс-конференции.

С одной стороны, этому противостоянию давно пора положить конец, тем более что каждая из сторон готова на многое, лишь бы не выглядеть слабой. Однако огромное количество нерешенных вопросов, которые напрямую бьют по репутации стран, не позволит, на мой взгляд, найти компромисс за столь короткий срок.

📍 Из корпоративных новостей:

ДВМП
#FESH МСФО 2025 год: Выручка ₽171,5 млрд (-7,2% г/г), Убыток ₽3,17 млрд против прибыли ₽25,4 млрд годом ранее.

Озон Фарма
#OZPH РСБУ 2025 год: Выручка ₽3,42 млрд (+17% г/г), Чистая прибыль ₽2,35 млрд (+6,9% г/г).

Сбер
#SBER РСБУ за I кв 2026 года: Чистая прибыль ₽491 млрд (+21,4% г/г), Чистая прибыль за март ₽166,4 млрд (+21,3% г/г), Рентабельность капитала — 23,6%.

• Лидеры: ДВМП
#FESH (+4,2%), Башнефть $BANE (+1,28%), Астра $ASTR (+1,07%), Алроса $ALRS (+0,33%).

• Аутсайдеры: Самолет
#SMLT (-3,97%), Селигдар #SELG (-2,46%), Мечел #MTLR (-2,4%), ММК #MAGN (-2,33%).

10.04.2026 - пятница

•
#T - последний торговый день в стакане T+1 до сплита акций
•
#OKEY - ВОСА по делистингу ГДР с Астанинской биржи (AIX)
•
#NVTK - последний день с дивидендом 47,23₽
•
#PLZL - СД решит по дивидендам.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

🔴🟢 ИнвестВзгляд: Башнефть (а-п)

💭 Даже дочки больших корпораций требуют особого внимания...


💰 Финансовая часть (2025 год)

📊 Выручка компании составила 1,002 трлн ₽. Этот показатель можно охарактеризовать как умеренный для такой крупной нефтяной компании. Чистая прибыль - 46,64 млрд ₽. Хотя эти цифры не являются выдающимися, они остаются вполне достойными и отражают способность компании сохранять прибыльность даже в непростых рыночных условиях.

🧐 Рентабельность собственного капитала (ROE) составляет 5,1%. Такой показатель свидетельствует о недостаточно эффективном использовании собственного капитала.

💯 Свободный денежный поток (FCF) равен 67,77 млрд ₽. Значительный FCF свидетельствует о высокой способности компании самостоятельно генерировать денежные средства, что создаёт прочную основу для выплаты дивидендов акционерам. Кроме того, отсутствие чистого долга важное преимущество, подчёркивающее исключительную финансовую устойчивость и надёжность бизнеса.


🫰 Оценка

😎 Башнефть (а-о) показывает более скромные результаты по рентабельности по сравнению с такими игроками, как Лукойл и Роснефть. Для инвесторов, ориентированных на рост капитала и получение высоких дивидендов, Лукойл и Роснефть остаются более привлекательными вариантами. В свою очередь, Башнефть (а-п) может заинтересовать тех, кто предпочитает стабильность и умеренные дивидендные выплаты при минимальных рисках, связанных с долговой нагрузкой.

↗ Кроме того, относительно высокий коэффициент P/E Башнефти по сравнению с лидерами отрасли говорит о том, что компания не выглядит недооценённой на рынке.


✅ Триггеры

🛢 Дальнейший рост или стабилизация цен на нефть на высоком уровне станет прямым драйвером увеличения выручки и прибыли компании, поскольку её финансовые результаты во многом зависят от конъюнктуры сырьевого рынка.

🔥 Перспективы роста дивидендных выплат могут быть связаны с возможным изменением дивидендной политики Роснефти в отношении дочерних компаний или с увеличением доли прибыли, направляемой на выплаты акционерам.


📛 Риски

🟡 Стратегические приоритеты и финансовая политика Роснефти не всегда могут соответствовать интересам миноритарных акционеров Башнефти. Это особенно заметно в вопросах, касающихся размера дивидендных выплат и направлений инвестиций, где решения материнской компании могут отличаться от ожиданий миноритариев.

🏦 Кроме того, на рентабельность Башнефти способны существенно повлиять изменения в налоговом законодательстве, корректировки экспортных пошлин или ужесточение экологических требований. Такие внешние факторы могут привести к росту издержек и снижению чистой прибыли компании.


🔀 Технический анализ

⬆️ Сильный уровень сопротивления находится на отметке 1045₽ (см. график, синяя линия). Преодоление этого рубежа способно стать катализатором для дальнейшего роста котировок. Примечательно, что до июля 2025 года эта отметка выступала в качестве уровня поддержки (см. график, синяя линия).

🔀 Исходя из текущих финансовых результатов и действующей дивидендной политики, фундаментальная стоимость акций оценивается в диапазоне 1100–1250₽ (см. график). Это указывает на наличие умеренного потенциала роста.


📌 Итог

🤷‍♂️ Финансовые показатели компании отличаются стабильностью. Среди особенностей — низкая рентабельность собственного капитала (ROE) и отсутствие чистого долга. Принадлежность к Роснефти гарантирует стабильный сбыт продукции, доступ к современным технологиям и финансовым ресурсам, однако из-за этого Башнефть теряет самостоятельность.

♨ В целом баланс рисков и триггеров для Башнефти можно охарактеризовать как нейтральный с уклоном в сторону риска, поскольку многое зависит от решений материнской компании и внешних факторов.

🎯 ИнвестВзгляд: Цель, поставленная ещё в апреле 2025 года, вполне достижима при снятии геополитического напряжения.

✅ Держу и увеличиваю долю по текущим.


$BANEP $BANE $ROSN $LKOH
#Башнефть #ИнвестВзгляд #Нефтегаз #Дивиденды #Анализ #Инвестиции #Акции #Энергетика #Финансы

🔴🟢 ИнвестВзгляд: Башнефть (а-п)

🔴🟢 ИнвестВзгляд: Башнефть (а-п) (ПОЛНАЯ ВЕРИЯ)

paywall
Пост станет доступен после оплаты

Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?

Индексы завершили основную сессию в плюсе: МосБиржа прибавила 0,4%, достигнув 2800,5 пункта, РТС вырос на 0,2% до 1085,2 пункта. С технической точки зрения, в ходе торгов котировки индекса тестировали 200-дневную среднюю, от которой произошёл отскок.

Потенциал роста в рамках восходящего канала сохраняется. Ключевой уровень поддержки — 2770 пунктов: закрепление ниже вернёт индекс в диапазон 2700–2800 пунктов.

📍 Рынок облигаций завершил день в минусе: Индекс ОФЗ снизился на 0,1%. Представитель ЦБ Андрей Ганган подтвердил, что у регулятора сохраняется пространство для снижения ключевой ставки, но политика смягчения останется плавной. Впрочем, эти сигналы, а также ускорившаяся инфляция, не смогли придать рынку уверенного импульса.

Спрос на валюту снизился — а ведь именно он до этого поддерживал котировки экспортёров. Минфин приостановил операции с валютой и золотом на внутреннем рынке до 1 июля 2026 года.

Увеличение предложения валюты в апреле может укрепить рубль, и не исключено, что в апреле–мае курс доллара опустится до 75–77 рублей. Впрочем, ослабление девальвационных ожиданий, в свою очередь, создаёт более уверенный фон для снижения процентных ставок.

📍 Геополитический оптимизм: На фоне сокращения поставок боеприпасов из США и Европы, которые теперь уходят на нужды ближневосточного конфликта, риторика Киева заметно смягчилась. Зеленский снова заговорил о переговорах и временном перемирии на Пасху.

Как пишет Bloomberg, союзники дали Украине понять, что им нежелательны удары по российскому нефтяному сектору. В ответ украинский лидер предложил Москве обоюдный отказ от атак на энергетическую инфраструктуру.

📍 Разногласия между США и Ираном нарастают: Тегеран отверг американский план из 15 пунктов, назвав его нереалистичным, вопреки оптимистичным заявлениям Трампа. Вашингтон тем временем довёл численность войск в регионе до 50 тысяч и рассматривает возможность наземной операции против Ирана.

Однако, учитывая, что иранская сторона мобилизовала более миллиона человек, участие в такой наземной кампании выглядит для США крайне неоправданным риском.

📍 Из корпоративных новостей:

Русал ФАС вынесла предупреждение из-за отпускных цен на алюминий. Компания должна изменить условия договоров, по которым цены для российских потребителей выше экспортных.

МД Медикал Груп МСФО 2025 год: Выручка ₽43,45 млрд (+31,2% г/г), Чистая прибыль ₽11,03 млрд (+8,4% г/г), EBITDA ₽13,29 млрд (+24,4% г/г).

Интер РАО СД рекомендовали дивиденды за 2025 год в размере 0,321425305784583 руб/акция (ДД 10,2%), ВОСА - 29 мая, отсечка - 9 июня

Софтлайн РСБУ 2025 г: Выручка ₽26,3 млрд (-19,6% г/г), Чистая прибыль ₽262 млн (-81,3% г/г).

НМТП РСБУ 2025 г: Выручка ₽37,3 млрд (+11,1% г/г), Чистая прибыль ₽40,8 млрд (+5,4% г/г)

НоваБев Групп РСБУ 2025 г: Выручка ₽3,9 млрд (-34,0% г/г), Чистая прибыль ₽3,3 млрд (-68,3% г/г)

• Лидеры: Интер РАО
#IRAO (+3%), Озон #OZON (+2,5%), Русал #RUAL (+2%).

• Аутсайдеры: Самолет
#SMLT (-3,4%), Башнефть-ао #BANE (-3%), ЮГК #UGLD (-2,5%).

31.03.2026 - вторник

•
#GAZP Газпром СД о результатах реализации мер по совершенствованию работы с акционерами и инвесторами
•
#IRAO Интер РАО об утверждении стратегии цифровой трансформации компании до 2027 года с перспективой до 2030 года
•
#AQUA Инарктика конференц-колл в рамках раскрытия финансовых результатов за 2025 год.
•
#MOEX МосБиржа СД по дивидендам за 2025 год
•
#VSEH ВИ.ру финансовые результаты за 2025 год
•
#ELFV Эл5-Энерго отчёт по РСБУ за 2025 год
•
#ELMT Элемент отчёт по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?

Индекс удержал 2850: что движет рынком и каков новый диапазон для торговли

Российский рынок начал первую полноценную торговую сессию после праздников с уверенного снижения. По итогам основной сессии индекс МосБиржи потерял 1,21%, опустившись до 2853,86 пункта. Индекс РТС снизился более сдержанно — на 0,69%, до 1141,77 пункта.

На вечерних торгах негативная динамика сохранилась: рублевый индекс просел еще на 1,3%, достигнув 2851,11, однако удержался выше психологически важного уровня 2850 пунктов

📍 Нефтяной рынок продолжает лихорадить: суточная амплитуда Brent превышает $6, при этом к закрытию торгов цена закрепилась ниже $89, что указывает на сохранение медвежьих рисков. На этом фоне наблюдалась классическая "покупка защиты": инвесторы активно уходили в золото и серебро, разогнав цены на 2,5% и 5,9% соответственно.

На вечерних торгах появились новые данные, обостряющие ситуацию на Ближнем Востоке: По сведениям американской разведки, Иран приступил к минированию судоходных путей в Ормузском проливе. Реакция из Вашингтона последовала незамедлительно: Дональд Трамп выдвинул Тегерану ультиматум с требованием немедленно удалить мины, пригрозив в противном случае "беспрецедентными последствиями".

📍 Геополитическая неопределенность оказывает умеренное давление на индекс МосБиржи. Перенос трехсторонней встречи (Россия-США-Украина) с текущей на следующую неделю внес коррективы в позитивные ожидания инвесторов. В Кремле подтвердили, что конкретные даты и место пока не согласованы, однако подчеркнули заинтересованность всех сторон в продолжении диалога.

Спецпосланник президента США Стив Уиткофф сохраняет оптимизм, называя сложившуюся ситуацию возможным "переломным моментом" и отмечая усталость сторон от конфликта. Владимир Зеленский, в свою очередь, предложил Турцию или Швейцарию в качестве потенциальных площадок для встречи.

Несмотря на временную отсрочку, общий геополитический фон для российского рынка остается скорее позитивным. Этому способствуют как сигналы о возможном смягчении санкций в отношении нефтегазового сектора, так и продолжающаяся эскалация на Ближнем Востоке. При появлении конкретных признаков прогресса индекс МосБиржи имеет все шансы возобновить рост.

Что по технике: Закрывшись на уровне 2864 пунктов, индекс МосБиржи оказался в середине актуального торгового диапазона. Верхняя граница сопротивления проходит у отметки 2900, нижняя поддержка сформирована в районе 2820 пунктов. До пробоя одного из этих уровней рынок, скорее всего, останется в рамках данного коридора, что дает возможности для краткосрочных спекулятивных стратегий.

📍 Из корпоративных новостей:

Русал
#RUAL перебои в поставках алюминия из-за ближневосточного конфликта подтолкнули ряд японских производителей автозапчастей к переговорам с компанией.

ТГК-1 #TGKA приняло решение не публиковать финансовую отчетность по МСФО по итогам деятельности за 2025 год.

Таттелеком
#TTLK РСБУ 2025 год: Выручка ₽10,42 млрд (+9,7% г/г), Чистая прибыль ₽1,59 млрд (+1% г/г).

• Лидеры: Русал
#RUAL (+3,3%), ЮГК #UGLD (+3,17%), Полюс #PLZL (+2,8%), Селигдар #SELG (+2,77%).

• Аутсайдеры: Башнефть-ао
#BANE (-3,43%), СПБ Биржа #SPBE (-2,98%), РуссНефть #RNFT (-2,87%).

11.03.2026 - среда

•
#MGKL Мосгорломбард Операционные результаты за январь и февраль 2026 г.
•
#PRMD Промомед СД рассмотрит новую редакцию положения о дивидендной политике
•
#TRNFP Транснефть будут рассмотрены ключевые показатели эффективности и другие важные вопросы
•
#TGKA ТГК-1 проведет СД на котором будет утвержден бизнес-план и инвестиционная программа на 2026 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Индекс удержал 2850: что движет рынком и каков новый диапазон для торговли

Российский рынок развернулся: разбор причин отката и цели движения

Оптимизм оказался недолгим: российский рынок развернулся вниз. Индекс МосБиржи не удержался на достигнутых уровнях и просел до 2825 пунктов (-0,37%). РТС чувствует себя хуже (-0,93%), а к вечеру картина стала совсем мрачной — индекс МосБиржи на вечерней сессии провалился более чем на процент.

Красный цвет преобладал и на рынке драгметаллов: золото рухнуло на 3,6% (до $5118), серебро обвалилось на 6%, а платина и палладий и вовсе попали под каток — минус 10% и 7% соответственно. Рост доллара и ожидания более жесткой политики ФРС из-за скачка цен на нефть перевесили геополитические риски.

📍 Черное золото: За последние несколько дней удары по энергетической инфраструктуре на Ближнем Востоке спровоцировали взрывной рост цен на нефть. Атаки на нефтехранилище в Объединенных Арабских Эмиратах и стратегически важный порт Омана толкают котировки вверх: только за последние сутки Brent прибавила 9%, а по итогам пяти дней рост составил 20%.

Однако на вечерних торгах началась коррекция цен на нефть на фоне снижения геополитической напряженности. Заявления США о готовности страховать и сопровождать танкеры в Ормузском проливе сняли угрозу перебоев с поставками, что опустило Brent ниже $80.

Евросоюз может вернуться к вопросу о запрете импорта российского газа. На этом фоне биржевые цены на газ в Европе взлетели более чем на 100% за два дня, достигнув отметки в 730 долларов за кубический метр. Рост спровоцирован также приостановкой работы завода QatarEnergy из-за ударов Ирана.

📍 Что это значит для России? Текущая геополитическая обстановка открывает окно возможностей для российского экспорта. Ожидается, что перебои с поставками из стран Ближнего Востока подтолкнут Индию и Китай к наращиванию закупок российской нефти. На этом фоне вероятно сокращение дисконта на Urals.

Нефть — не единственный товар, чувствительный к ближневосточному конфликту. В фокусе внимания оказываются и другие сырьевые гиганты на случай дальнейшей эскалации:

• Полюс — реагирует первым и наиболее предсказуемо, но пока это скорее спекулятивный навес, чем структурный сдвиг.
• Русал — под угрозой 7% мирового экспорта алюминия, что сулит скачок цен при нарушении логистики.
• ФосАгро — бенефициар дефицита на смежном рынке: 40% мирового карбамида (азот) идет из конфликтного региона, что подстегнет цены на все удобрения.

📍 Что по технике: При сохранении негативного фона индекс может протестировать поддержку 2800 пунктов. Пробой этого уровня возможен только в случае деэскалации конфликта на Ближнем Востоке — это спровоцирует резкое падение цен на нефть и другие защитные активы, что потянет рынок вниз.

Ключевые события недели: анонс нового раунда переговоров по Украине и публикация недельной инфляции после закрытия основной сессии. В случае улучшения настроений цель по росту — сопротивление 2850 пунктов.

📍 Из корпоративных новостей:

ДОМ РФ
#DOMRF Чистая прибыль по МСФО за январь 2026 года выросла в 2,1 раза г/г до ₽8,9 млрд, Чистые процентные доходы выросли на 44% г/г до ₽14,5 млрд.

Норникель
#GMKN приступил к строительству третей очереди Талнахской обогатительной фабрики, что позволит увеличить переработку руды почти вдвое.

Фикс Прайс
#FIXR МСФО за 2025 год: Чистая прибыль ₽11,2 млрд (–47,8% г/г), Выручка ₽313,3 млрд (+4,3% г/г).

Менеджмент планирует рекомендовать дивиденды до 11 млрд рублей (11 копеек на акцию), окончательное решение ожидается до конца апреля 2026 года.

• Лидеры: Фикс Прайс
#FIXR (+7,36%), РуссНефть #RNFT (+5,63%), Башнефть #BANE (+5,44%).

• Аутсайдеры: МКБ
#CBOM (-4,8%), Ростелеком #RTKM (-3,83%), Базис #BAZA (-3,8%).

04.03.2026 - среда

•
#AFLT — Аэрофлот финансовые результаты по МСФО за 12 мес. 2025г.
•
#MBNK — МТС Банк финансовые результаты по МСФО за 12 мес. 2025г.
•
#GCHE — Черкизово СД по дивидендам за 2025 год.

• Еженедельные данные по инфляции 19:00 мск.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Российский рынок развернулся: разбор причин отката и цели движения

Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?

Рынок акций завершил понедельник ростом, который обеспечил нефтегазовый сектор. Индекс МосБиржи дважды пытался закрепиться выше 2850 пунктов, но так и не смог преодолеть этот уровень.

Драйверами стали сырьевые цены: Brent подорожала на 7%, обновив годовой максимум выше $82 на фоне ближневосточного конфликта. Трейдеры опасаются блокировки Ормузского пролива, через который идет пятая часть мирового экспорта нефти. Газ в Европе (TTF) и вовсе прибавил 40% — сказалась остановка крупнейшего завода в Китае.

Сейчас инвесторы закладывают в цены плохие новости, но не самый страшный вариант. Если боевые действия будут расширяться или затянутся, все побегут в золото и серебро — они подорожают еще сильнее. Резкое падение возможно только в случае быстрой деэскалации и понятных договоренностей, но пока таких сигналов нет.

Вечером котировки получили мощный импульс к росту после резких заявлений из Тегерана. Советник командования КСИР объявил о блокировке Ормузского пролива. По его словам, Иран будет атаковать любое судно, пытающееся пройти через пролив, — исключений не предусмотрено.

📍 Франция объявила о модернизации своей ядерной стратегии: Макрон пообещал увеличить запасы ЯО и оснастить силы сдерживания гиперзвуком, но детали (конкретное число боезарядов) останутся засекреченными.

Ключевое изменение — доктрина становится «продвинутой» за счет интеграции союзников: теперь Германия, Британия, Польша и еще ряд стран ЕС (включая Грецию, Швецию и Данию) будут официально участвовать в учениях с отработкой ядерных сценариев.

📍 Тема урегулирования украинского кризиса отошла на второй план: Очередной раунд переговоров формально не отменен, однако конкретные даты и место пока не определены (ранее обсуждалось окно 5–8 марта).

В Кремле подтверждают заинтересованность в диалоге и декларируют открытость к нему, но детали не раскрывают. При этом известно, что на повестке по-прежнему остаются два ключевых блока: вопросы гарантий безопасности и территориальные аспекты.

Рынок растет преимущественно за счет нефтянки при слабости всех остальных секторов. Это опасный перекос: как только геополитическая премия в нефти исчезнет, последует коррекция, которая оголит общую уязвимость рынка, поэтому по мере роста рынка стоит плавно снижать риски и своевременно фиксировать профит.

📍 Из корпоративных новостей:

Магнит
#MGNT приобрел хозяйство Колос Кубани в Краснодарском крае и выходит в сегмент промышленного выращивания голубики и яблок.

МосБиржа
#MOEX объём торгов в феврале 2026 года составил 163,9 трлн руб. — это на 24% выше показателя прошлого года.

Новатэк
#NVTK СД рекомендовал финальные дивиденды за 2025 год в размере 47,23 руб/акция (ДД 3,8%), ВОСА - 1 апреля, отсечка - 13 апреля.

Самолет
#SMLT за январь-февраль 2026 года ввел в эксплуатацию 150 тыс м² жилья, что почти вдвое превышает результат за аналогичный период прошлого года (81 тыс м²).

Ренессанс Страхование
#RENI Чистая прибыль по РСБУ за 2025 год выросла на 22,5% до 12,61 млрд руб

Распадская
#RASP МСФО 2025 год: Выручка ₽116,9 млрд (-26,4% г/г), Убыток ₽53 млрд против убытка ₽11,8 млрд годом ранее.

СПб Биржа
#SPBE объем торгов за февраль 2026 года вырос на 3,08% м/м и в 4 раза г/г до ₽183,83 млрд.

• Лидеры: Башнефть
#BANE (+10,9%), Татнефть #TATN (+10,7%), РуссНефть #RNFT (+10%).

• Аутсайдеры: ГТМ
#GTRK (-8,63%), Базис #BAZA (-5,9%), Позитив #POSI (-4,7%), ЭсЭфАй #SFIN (-4,67%).

03.03.2026 - вторник

•
#DOMRF — Финансовые результаты по МСФО за январь 2026г.
•
#FIXR — Операционные и финансовые результаты за IV квартал и 12 мес. 2025г.
•
#EUTR — Предварительное судебное заседание в 11:00 мск по иску АТИ к ПАО "ЕвроТранс" на сумму 500,4 млн руб.
•
#GCHE — Черкизово дата отсечки под собрание акционеров.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?

Для рынка акций неделя началась негативно. К чему готовиться инвестору

Рынок открылся снижением, после чего индекс МосБиржи зафиксировался на отметке 2720 пунктов и провел на ней всю сессию. Единственной опорой, не позволившей индексу опуститься ниже, стал рост бумаг «Лукойла» (+1,6%). Общий настрой участников торгов остаётся пессимистичным. Для роста котировок в текущий момент нет видимых оснований.

Основным негативным фактором выступили геополитические риски. В частности, Сергей Лавров отметил, что США отходят от своих же инициатив, обсуждавшихся на встрече в Анкоридже, и перспективы экономического взаимодействия выглядят туманно.

📍 На долговом рынке настроения также оставались сдержанными: Индекс ОФЗ потерял 0,1%, опустившись к 116 пунктам. Внимание в пятницу будет приковано к решению ЦБ по ставке, однако большинство аналитиков не ждут её смягчения.

С одной стороны, высокая инфляция и крепкая экономика говорят за то, чтобы оставить ставку на уровне 16%. С другой, замедление роста зарплат и денежной массы (М2) указывают на возможность ее снижения на 0,5 п.п., как и раньше. Если ЦБ все же сделает паузу в феврале, то из-за возможного замедления экономики в марте ему, возможно, придется снизить ставку резче, чтобы к концу первого квартала выйти на уровень 15%.

📍 Рынок сырья выступает поддержкой для инвесторов: Рост нефти марки Brent выше $69 за баррель и возвращение золота к отметкам выше $5000 за унцию связаны с сохраняющейся геополитической напряжённостью. Неудачные переговоры США и Ирана в Омане поддерживают риски эскалации на Ближнем Востоке, что усиливает спрос на сырьевые активы как на «убежище».

Иран выдвинул чёткое условие: снизим обогащение урана до 60%, если США полностью отменят санкции. Об этом заявил вице-президент Мохаммад Эслами. Также он отметил, что тема вывоза урана в другие страны на переговорах в Омане не поднималась.

📍 Новый пакет санкций ЕС нацелен на энергетический сектор: Планируется ограничить деятельность восьми российских НПЗ (в числе которых — Туапсе) и компании «Башнефть».

Параллельно Брюссель предлагает наказать посредников, через которые может идти обход ограничений: в черный список предлагают включить порт Кулеви (Грузия) и порт Каримун (Индонезия), обвинив их в транзите российских энергоносителей.

Текущая ситуация по индексу: цена удерживается в зоне поддержки 2710–2720, ключевой уровень — 2680. Сменить нисходящий тренд может катализатор в виде новости о дате следующих переговоров. В случае позитивного анонса можно ожидать рост к зоне сопротивления 2750–2760. В противном случае сценарий нисходящего движения останется актуальным.

📍 Из корпоративных новостей:

РусАгро
#RAGR обвинение добавило основателю Мошковичу еще 2 статьи - в результате общая сумма ущерба достигла 86 млрд руб.

Самолет
#SMLT исключает вероятность невыплаты купонов по облигациям, допэмиссия не рассматривается.

ВИ.ру
#VSEH СД рекомендовало дивиденды за 2025 год в размере 2 руб/акция (ДД 2,7%), ВОСА - 14 марта, отсечка - 25 марта

Позитив
#POSI отгрузки по итогам 2025 года выросли на 45,2% г/г до 35 млрд руб (в 2024-м - 24,1 млрд).

Сегежа Групп
#SGZH в 4 раза увеличила поставки своей продукции по СМП в Китай в 2025 году.

Лента
#LENT объявляет о росте розничной выручки на 22,4% и LFL- продаж на 8,0% в 4 квартале 2025 года.

Мосбиржа
#MOEX с 28 марта допустит облигации к торгам в выходные дни.

• Лидеры: Русал
#RUAL (+2,8%), Самолет #SMLT (+2,6%), Промомед #PRMD (+2,4%), Диасофт #DIAS (+1,6%).

• Аутсайдеры: ВИ.ру
#VSEH (-3,6%), РусАгро #RAGR (-3,5%), РусГидро #HYDR (-2,9%), ЭсЭфАй #SFIN (-2,8%).

10.02.2026 — вторник

•
#OZON Озон возобновление торгов фьючерсами ONH6 и ONM6.
•
#LEAS Европлан операционные результаты за 2025 год
•
#SBER Сбербанк отчёт по РСБУ за январь 2026 года
•
#ETLN Эталон крайняя дата определения цены SPO (ориентир 46 руб.)

• Минфин — возможные аукционы ОФЗ по графику размещений.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Для рынка акций неделя началась негативно. К чему готовиться инвестору

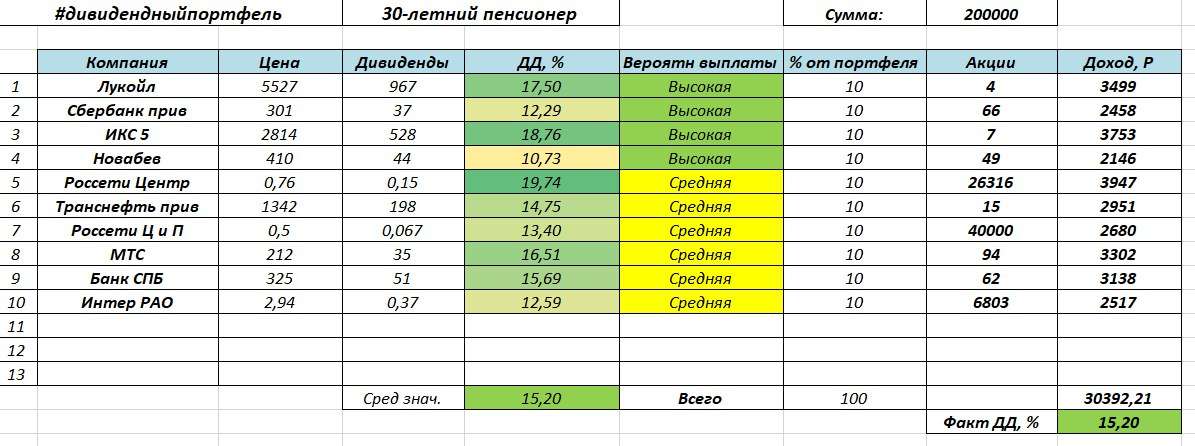
🪙 Дивидендный порфтель. Как составить портфель, чтобы получать высокие дивиденды в 2026 году?
Портфель на 200 тыс рублей, средняя возможная див доходность такого портфеля около 15 процентов. Последний раз писал про этот портфель еще в апреле 2024 года. Решил внести изменения, так как далеко не все компании продолжают платить высокие дивиденды.
Какие компании «убрал» из этого портфеля?
Металлурги – НЛМК, Северсталь.
Компании из нефтегаза – Татнефть, Роснефть, Сургутнефтегаз прив, Газпром, Башнефть.
У нефтяников сейчас большие проблемы, так что высокие дивиденды откладываются. Санкции, да и в целом бочка сейчас достаточно дешевая.
🌲Что добавил?
Икс 5, Россети Центр и ЦиП, МТС, Банк СПБ, Интер РАО.
И у других дочек Россетей есть хороший потенциал в плане дивидендов, на ближайшие несколько лет точно. Если конечно все это дело не отменят. $MRKC $MRKP
Икс 5 уже анонсировали дивиденды в январе 2026 года. $X5
МТС. Не смотря на долги и прочие проблемы, компания все равно продолжает платить максимальные дивиденды. $MTSS
Див доходность такого портфеля может составить около 15%. Это сопоставимо с доходностью некоторых ОФЗ, причем остается еще и потенциал для роста.
Не стал добавлять сюда идеи типа Газпрома, SFI, ВТБ , так как дивиденды либо не платятся, либо имеют эпизодический характер, либо не понятна дальнейшая судьба компании. $VTBR
Пишите, что думаете на счет дивидендного портфеля. Стоит ли вообще сейчас уходить в акции или лучше сделать акцент на облигациях?

На пути к 2770: что движет рынком в ожидании прорыва. К чему готовиться инвестору

Рост на рынках акций и облигаций подогревается позитивными геополитическими новостями. Помощник президента России Юрий Ушаков допустил возможность скорой встречи лидеров РФ и США, указав на прогресс в переговорах по урегулированию ситуации на Украине.

Одновременно с этим администрация Трампа обнародовала новую стратегию национальной безопасности, где приоритетной целью обозначено прекращение боевых действий на Украине. В документе критикуется позиция европейских союзников и смягчена риторика в отношении России. Также США призвали страны ЕС выступить против плана по предоставлению кредитной помощи Украине.

Еще одним фактором поддержки рынка акций стали итоги визита президента РФ в Индию. Страны согласовали программу экономического сотрудничества по расширению торговли до 2030 года. Индия — один из главных рынков сбыта для российских экспортеров.

К концу основной торговой сессии индекс Мосбиржи совершил резкий скачок и уверенно закрепился выше 2700 пунктов. Рынок отреагировал на информацию о том, что обсуждение плана Еврокомиссии по конфискации российских активов для «кредита» Украине на встрече послов ЕС закончилось без договорённостей.

При этом Европа не спешит капитулировать и ищет новые способы увеличить свой вес на международной арене: Чтобы усилить давление на Москву, западные союзники обсуждают переход от потолка цен к полному запрету морских поставок российской нефти, что может стать главной новостью 2026 года.

Одновременно, опасаясь преждевременного компромисса, европейские лидеры предупреждают Киев о недопустимости соглашаться на условия России без "страховки" от США.

Мирные переговоры в Майами, несмотря на три дня интенсивных обсуждений, не привели к прорыву: По данным CNN, главными камнями преткновения стали темы гарантий безопасности и статуса территорий. В переговорах, начавшихся в четверг, участвовали ключевые фигуры: со стороны США — спецпредставитель Стив Уиткофф и влиятельный советник Джаред Кушнер, со стороны Украины — Рустем Умеров и Андрей Гнатов.

Украинский посол Ольга Стефанишина подтвердила, что сложные проблемы пока не решены, но отметила, что диалог продолжается с целью найти реалистичные варианты урегулирования.

Зеленский сегодня встретится в Лондоне со Стармером, Макроном и Мерцем, чтобы обсудить мирный план США, а также послевоенные гарантии безопасности.

Что по ожиданиям: Если серьезных геополитических потрясений не произойдет, индекс МосБиржи, предпримет попытку пробить важный уровень сопротивления в 2720 пунктов, который является полуторамесячным максимумом. Успех этой попытки откроет путь к следующей цели — тестированию трехмесячного максимума в районе 2767,36 пунктов.

📍 Из корпоративных новостей:

МГКЛ выручка группы за 11 месяцев увеличилась в 3,6 раза год к году.

Озон Госдума не собирается запрещать банкам владеть маркетплейсами

Займер
#ZAYM акционеры утвердили дивиденды за 3кв 2025г в размере 6,88 руб/акция (ДД 4,3%), отсечка - 15 декабря

Башнефть Башкирия планирует продать 11,3 млн акций это примерно 6,4% уставного капитала компании

ФосАгро
#PHOR по итогам января - ноября 2025 г. увеличила поставки удобрений в Индию в 2,3 раза г/г, до 2,57 млн тонн

Яндекс вес в индексе Московской биржи увеличен с 4,5% до 7,1%

Газпром четвертый день подряд обновляет рекорд поставок газа в Китай по "Силе Сибири"

• Лидеры: Алроса
#ALRS (+4,4%), Сургутнефтегаз #SNGS (+4,1%), Норникель #GMKN (+4%), РусГидро #HYDR (+3,5%).

• Аутсайдеры: ОАК
#UNAC (-3,3%), Novabev #BELU (-1,9%), Аренадата #DATA (-0,8%), Башнефть-ап #BANEP (-0,65%).

08.12.2025 - понедельник

•
#RENI - Ренессанс ВОСА по дивидендам за 9 месяцев 2025 года в размере 4,1 руб/акция
•
#AKRN - Акрон последний день с дивидендом 189 руб.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

#акции #аналитика #новости #инвестор #инвестиции #трейдинг #новичкам #обзор_рынка

'Не является инвестиционной рекомендацией
На пути к 2770: что движет рынком в ожидании прорыва. К чему готовиться инвестору