Поиск
Совкомфлот. Отчет за 2 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06
Что нравится:
▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;
Что не нравится:
▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).
Мой итог:
Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).
За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).
FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.
Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.
По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.
Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).
При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.
Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.
Акций компании в портфеле нет.
Прогнозная справедливая стоимость - 84 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.
⛴️ Совкомфлот восстанавливается быстрее ожиданий.
Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.
Что по цифрам❓️
▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.
Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.
🔷️ Реальное восстановление или эффект низкой базы❓️
В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.
Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.
🔷️ За счет чего растет бизнес❓️
Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.
Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.
Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.
🔷️ Что происходит с долгом❓️
Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.
🔷️ Что мне не нравится❓️
По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.
Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.
🔷️ Что с дивидендами❓️
Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.
🧐 Итог
Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.
Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ Акции ВТБ $VTBR 27 августа обвалились до исторического минимума 49,7 ₽ — почти на 43% ниже цены размещения допэмиссии в 87 ₽.
Допэмиссия объемом 6,3 млрд акций на 314,6 млрд ₽ стартовала 26 августа по преимущественному праву и разводняет доли действующих акционеров.
Инвестиционный кейс банка дополнительно ослаблен кризисом Wildberries, у которой атаки БПЛА повредили треть складских мощностей, а прямые убытки оцениваются в сотни миллиардов рублей.
Давление размывающей допэмиссии и проблем крупного партнера показывает, что рынок закладывает в цену не только корпоративные, но и системные риски.
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Новатэк. Отчет за 1 пол 2026 МСФО
Тикер: #NVTK
Текущая цена: 1005
Капитализация: 3.05 трлн
Сектор: Нефтегаз
Сайт: https://www.novatek.ru/ru/investors/
Мультипликаторы (LTM):
P/E - 16.98
P/BV - 1.04
P/S - 2.07
ROE - 6.2%
ND/EBITDA - отриц. ND
EV/EBITDA - 3.68
Акт/Обяз - 4.68
Что нравится:
✔️выручка выросла на 30.4% п/п (641.3 → 836.3 млрд);
✔️чистая денежная позиция выросла на 10.8% п/п (39.3 → 43.5 млрд);
✔️чистая прибыль +221 млрд против убытка -41.3 млрд в 2 пол 2025;
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 49.7% п/п (255.2 → 128.3 млрд).
Дивиденды:
Выплата дивиденда дважды год на общую сумму не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
По данным сайта Доход дивиденд за 1 полугодие 2026 прогнозируется в размере 40.51 руб. на акцию (ДД 3.98% от текущей цены).
Мой итог:
Общая добыча за полгода выросла (п/п):
- углеводороды +2.9% (336.3 → 346.2 млн бнэ),
в том числе:
- природный газ +3.9% (42.04 → 43.68 млрд куб м);
- жидкие углеводороды -0.7% (7.19 → 7.14 млн т).
В сравнении с прошлым годом также отмечен рост (углеводороды +2.8% г/г). Реализация также увеличилась (п/п):
- природный газ, включая СПГ +6.1% п/п (37.12 → 39.4 млрд куб м);
- жидкие углеводороды +2.3% п/п (8.7 → 8.9 млн т).
Выручка сильно выросла, но в основном это эффект низкой базы прошлого полугодия. Но также выручка увеличилась по сравнению с прошлым годом (+4% г/г, 804.3 → 836.3 млрд), хотя и заметно скромнее.
За 1 полугодие получена прибыль против убытка в 2 полугодии 2025. Основной причиной такого разрыва является наличие в прошлом периоде нетто прочих расходов на 135.7 млрд (в отчетном полугодии нетто доход в 96.8 млрд), но также стоит отметить улучшение операционной рентабельности с 19.6 до 20.4%. Нормализованная прибыль без учета курсовых разниц составила 216.5 млрд, что также лучше прошлого периода с убытком в -30.5 млрд. В сравнении с прошлым годом чистая нормализованная прибыль уменьшилась на 8.7% г/г (237.1 → 216.5 млрд), но это связано с ростом эф. процентной ставки налога на прибыль (17.4% vs 8.7% во 1 пол 2025).
FCF после сильного прошлого полугодия заметно просел на фоне уменьшения OCF (-44% п/п, 307.6 → 172.2 млрд) и роста кап. затрат (+24.3% п/п, 73.8 → 91.7 млрд).
Чистая денежная позиция, образовавшаяся в прошлом полугодии, продолжила прирастать, что, конечно, плюс для Новатэка, позволяющий получить дополнительный процентный доход.
С точки зрения геополитики ситуация для компания не изменилась за полгода и все проблемы и сложности остались на месте:
- запуск третьей очереди проекта "Арктик СПГ-2" перенесен на 2028 год;
- танкеров ледового класса, способных круглый год перемещаться по замершим районам, всего 3 из изначально запланированных 21 (в июне прошел ходовые испытания «Константин Посьет», но он пока не начал работать на линии);
- многие суда "теневого флота" находятся в санкционных списках ЕС;
- ЕС планирует прекратить импорт российского СПГ с начала 2027 года.
При этом конфликт на Ближнем Востоке играет Новатэку на руку. Поставки СПГ из Катара минимизированы на неопределенный срок. QatarEnergy готовится продлить действие форс-мажора на поставки СПГ до середины октября. Цены на газ в среднем с начала года выросли более чем в 2 раза. На этом фоне ЕС не включили в новый пакет санкций запрет на доставку российского СПГ европейскими танкерами в третьи страны. Также ЕС может разрешить греческой судоходной компании Dynagas продолжить перевозить российский СПГ еще 12 месяцев.
По примерным расчетам, если конфликт на БВ не разрешится быстро, и сохранится рентабельность на уровне отчетного полугодия, то Новатэк сможет заработать чуть выше 500 млрд, что дает P/E 2026 = 6.1. Дивиденд по итогам года может составить около 80.9 руб (ДД 8.05% от текущей цены). Дешевизны в акциях до сих пор нет, даже с учетом коррекции и ситуации вокруг Ормуза.
Акций нет в моем портфеле и покупку пока не планирую. Прогнозная справедливая стоимость - 1073 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Совкомфлот. Отчет за 1 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 72.24
Капитализация: 171.6 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.45
P/S - 1.42
ROE - убыток LTM
ND/EBITDA - 0.5
EV/EBITDA - 3.86
Акт/Обяз - 3.25
Что нравится:
✔️выручка выросла на 49.3% г/г (23.3 → 34.8 млрд);
✔️положительный FCF +1.6 млрд против -7.1 млрд в 1 кв 2025;
✔️чистый долг снизился на 8.9% к/к (28.3 → 25.8 млрд). ND/EBITDA улучшился с 0.66 до 0.5;
✔️чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️нетто фин расход -28 млн против доход +1 млрд;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
Акционеры одобрили выплату дивидендов в размере 4.87 руб из прибыли прошлых лет (ДД 6.74% от текущей цены).
Мой итог:
Несмотря на укрепившийся к доллару рубль (средние 78 руб vs 93 руб в 1 кв 2025), компания смогла увеличить выручку. Заметно в этом помогла ситуация вокруг Ормузского пролива, которая обеспечила высокую занятость флота в сочетании с ростом ставок на фрахт. По этой же причина выручка выше прошлого квартала (+8.1% г/г, 32.2 → 34.8 млрд).
В сравнении с 1 кварталом 2025 в отчетном Совкомфлот смогла заработать прибыль. Хотя тут стоит учитывать, что в прошлом году было пару факторов, негативно повлиявших на результат: обесценение на 27 млрд и убыток по курсовым разницам на 5.5 млрд. Но даже с корректировкой на них прибыль за 1 квартал 2026 будет выше (+165% г/г, 2.6 → 6.9 млрд). Это еще при том, что компания не получила нетто фин доход в отчетном квартале.
FCF вышел в положительную зону на фоне взрывного роста OCF (+356% г/г, 5 → 22.9 млрд) в противовес также сильному, но более умеренному росту кап. затрат (+75.9% г/г, 12.1 → 21.3 млрд). Рост Capex обусловлен затратами на постройку новых судов. В частности, в текущем году ожидается получение двух газовозов ледового класса Arc7 в добавление к имеющемуся "Андрею Косыгину" (его получили в конце 2025 года). Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Чистый долг за квартал уменьшился, EBITDA выросла и это повлияло на уменьшение долговой нагрузки. Хотя, в целом, неприятно, что уже нет "кубышки", а вместе с ней ушел и нетто фин доход.
По всей логике 2 квартал у Совкомфлота должен быть еще сильнее. Мировые цены на Aframaх кратно выросли (98 тыс $ vs 29.3 тыс $ во 2 кв 2025), а Ормузский пролив был в разной стадии закрытия весь квартал. Российские танкеры в июне увеличили перевозку нефти на 16% м/м, до 18.7 млн баррелей, что является максимумом с октября 2023 года. Более того, после некоторого перемирия, во время которого часть судов прошли пролив, снова все идет по пути эскалации. Возможно, и следующие кварталы пройдут под аккомпанемент конфликта, что для компании будет явным позитивом.
По примерным расчетам за 2 квартал компания сможет получить выручку в районе 43 млрд. Если сохранится рентабельность 1 квартала, то скор. прибыль будет около 8.4 млрд, что при 50% пэйауте дает дивиденд 1.77 руб (ДД 2.61% от текущей цены). Не сказать, что что-то запредельное, особенно с учетом того, что такой результат на фоне хорошей конъюктуры.
Скорее всего, и весь год для Совкомфлота получится неплохим в плане финансовых результатов. Но пока еще все сильно завязано на ситуацию вокруг Ормуза. Будет продолжение конфликта - будет и профит для компании. Если же вдруг США с Ираном смогут договориться, то вслед за этим последует снижение ставок на фрахт. Также остается фактор санкционного давления на компанию. При этом из отложенных "козырей" для Совкомфлота остается ослабление рубля, которое все ожидается, но пока никак не реализуется.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 81 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR планирует допэмиссию акций объёмом до 49% от текущего количества бумаг.
Цена размещения может составить 87 ₽ за акцию.
По данным СМИ, банк рассчитывает привлечь 300-400 млрд ₽, хотя максимальный объём размещения оценивается примерно в 547,5 млрд ₽.
Средства могут пойти на сделку с Wildberries-Russ и развитие бизнеса.
Закрытие сделки ожидается до конца лета, но не ранее 20 июля — после дивидендной отсечки.
Наблюдательный совет рекомендовал дивиденды за 2025 год: 9,71 ₽ на акцию, или 25% прибыли по МСФО.
ВТБ рассчитывает, что сделка поможет в будущем двигаться к верхней границе дивидендного коридора в 50%, но твёрдых обещаний пока нет.
Размещение может укрепить капитал банка, но риск размывания долей остаётся главным негативом для акционеров.
SPO крупнейшего госбанка с объёмом до 547,5 млрд ₽ — одно из самых масштабных размещений на российском рынке, и его успех будет во многом определять настроения на Мосбирже до конца лета.
Совкомфлот. Отчет за 2025 по МСФО
Тикер: #FLOT
Текущая цена: 85
Капитализация: 201.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.55
P\S - 1.85
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.67
Активы\Обязательства - 3.05
Что нравится:
✔️чистая денежная позиция выросла в 3.7 раза к/к (11.8 → 43.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️выручка снизилась на 36.8% г/г (172.5 → 108.9 млрд);
✔️отрицательный FCF -5.8 млрд против +80 млрд в 2024;
✔️нетто фин доход уменьшился на 7.2% г/г (5.8 → 5.3 млрд);
✔️убыток -53.6 млрд против прибыли +37.3 млрд в 2024.
Дивиденды:
Согласно дивидендной политике на дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скорректированной чистой прибыли по МСФО.
Прогноз по выплате дивидендов на 2025 отсутствует.
Мой итог:
Выручка за год снизилась, но 4 квартал лучше предыдущего (23.5% г/г, 26 → 32.2 млрд). Рубль укреплялся, поэтому причины роста стоит искать в другом месте. Скорее всего, здесь сыграли свою роль санкции против Лукойла и Роснефти, подтолкнувшие их к использованию флота компании. Интересно будет посмотреть на 1 квартал 2026 с учетом некоторого ослабления рубля и конфликта на Ближнем Востоке.
По итогу года зафиксирован убыток, но основная причина - обесценения активов в 1 и 4 кварталах отчетного года (30 и 15 млрд, соответственно). Ну и дополнительно "отъела" прибыль отрицательная курсовая разница (-8.3 млрд). Если скорректировать прибыль обеих годов на эти статьи , то ситуация выглядит лучше, хотя по итогу все равно убыток (-412 млн против 45.4 млрд в 2024).
Отрицательный FCF получен вследствие разнонаправленной динамики OCF (-67.3% г/г, 99.3 → 32.5 млрд) и капитальных затрат (+198.8% г/г, 19.3 → 38.4 млрд). Если с денежным потоком все плохо, то с долговой нагрузкой наоборот. Чистая денежная позиция увеличилась в разы на фоне снижения долг (-31.8% г/г, 107.3 → 73.2 млрд). Хотя к этому стоит относится с долей скептицизма. Долг валютный, так что на ослаблении рубля он снова вырастет.
Пока с начала года 2025 и по сегодняшний момент у компании все идет по нарастающей от негативного к позитивному. Отчетный год для Совкомфлота начался с дополнительных санкций (США расширили санкции на 69 судов, включая 54 нефтяных танкера). Доллар, находившийся на локальном пике, ослаблялся первую половину отчетного года. Во второй половине года компания смогла как-то адаптироваться к имеющимся условиям. К концу года Совкомфлот получил второе судно ледового класса Arc7 "Андрей Косыгин" (в 2026 должен получить еще 2 судна этого класса). В 1 квартале 2026 года рубль стал слабеть. Ну и, конечно, конфликт на Ближнем Востоке, который поднял ставки фрахта. Также на фоне этого конфликта США сняли санкции с операций по продаже нефти и нефтепродуктов из РФ, загруженных на суда до 12 марта. А в начале апреля компания предложила возобновить сотрудничество России и Южной Кореи для перевозок по СМП (из-за санкций был сорван контракт на покупку трех танкеров для проекта "Арктик СПГ-2").
Проблема в том, что большая часть позитива в текущем году зависит от конфликта на БВ. Если Ормузский пролива будет открыт так или иначе в ближайшее время, то "успокоится" ставка фрахта, а вопрос снятия санкций не будет актуальным. Это само собой скажется на финансовых результатах компании. Единственный момент, что у курса рубля обратная корреляция. При продолжающемся конфликте цена на нефть остается высокой и нет необходимости в слабом рубле.
Несмотря на временный позитив, идея приобретения акций Совкомфлота выглядит сомнительной. Для компании в первую очередь нужно снятие санкций с флота. Выросшая ставка фрахта - хорошо, но не факт, что это продолжится достаточное время. Лучше пока посмотреть на развитие ситуации со стороны.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 74 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Новатэк. Отчет за 2 пол 2025 МСФО
Тикер: #NVTK
Текущая цена: 1161
Капитализация: 3.53 трлн
Сектор: Нефтегаз
Сайт: https://www.novatek.ru/ru/investors/
Мультипликаторы (LTM):
P\E - 19.3
P\BV - 1.24
P\S - 2.44
ROE - 6.5%
ND\EBITDA - отрицательный ND
EV\EBITDA - 4.06
Акт.\Обяз. - 4.81
Что нравится:
✔️ FCF вырос в 2.1 раза п/п (119.3 → 255.2 млрд);
✔️ чистая денежная позиция +39.3 млрд против чистого долга -234.3 млрд на конец 1 пол 2025;
✔️ отлично соотношение активов и обязательств, которое улучшилось за полгода с 4.6 до 4.81;
Что не нравится:
✔️ выручка снизилась на 12.3% п/п (804.3 → 641.3 млрд);
✔️ убыток -41.3 млрд против чистой прибыли 227.3 млрд в 1 пол 2025.
Дивиденды:
Согласно дивидендной политике компания выплачивает дивиденды дважды год на общую сумму не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
В соответствии с данными сайта Доход
следующий дивиденд прогнозируется в размере 35.49 руб. на акцию (ДД 3.06% от текущей цены).
Мой итог:
Добыча за ближайшие полугодия +- сопоставимые (п/п):
- углеводороды -0.1% (336.7 → 336.3 млн бнэ);
- природный газ -1.2% (42.53 → 42.04 млрд куб м);
- жидкие углеводороды +3.9% (6.92 → 7.19 млн т).
Но если сравнить результаты за год, то здесь рост по всем составляющим (г/г):
- углеводороды +0.9% (667 → 673 млн бнэ);
- природный газ +0.6% (84.08 → 84.57 млрд куб м);
- жидкие углеводороды +2.3% (13.79 → 14.11 млн т).
Здесь можно отметить, что добыча идет по нарастающей как минимум с 2022 года.
А вот по реализации, в основном, потери:
- природный газ, включая СПГ -6% п/п (39.48 → 37.12 млрд куб м) и -1.5% г/г (77.6 → 76.6 млрд куб м);
- жидкие углеводороды -5.4% п/п (9.2 → 8.7 млн т) и +9.1% г/г (16.4 → 17.9 млн т).
Выручка снизилась как за полугодие, так и г/г (-6.5%, 1.55 → 1.45 трлн) на фоне уменьшения продажа газа и снижения цен на нефть. За 2 полугодие получен убыток, но на такой результат сильное влияние оказали нетто прочие расходы в размере 135.7 млрд и неденежные разовые статьи на 301 млрд (возможно, они "размазаны" по всему году, но в полугодовом отчете ничего не было сказано про эти статьи). За год прибыль снизилась на 34.2% г/г (345.4 → 227.3 млрд), а операционная рентабельность - с 21 до 19.4%. Хотя если сравнить прибыль, относящуюся к акционерам без эффекта разовых статей и курсовых разниц, то получается, что падение не настолько существенно (-8.3%, 553.4 → 507.5 млрд).
FCF сильно увеличился за счет роста OCF (+57.2%, 195.7 → 307.6 млрд) и уменьшения кап. затрат (-31.4%, 76.4 → 52.4 млрд). За года FCF вырос в 2.3 раза г/г (119.3 → 255.2 млрд). Также можно отметить появление чистой денежной позиции, что должно поддержать финансовые результаты через нетто фин доход.
В общем, при текущих условиях Новатэк справляется вполне неплохо, но компании сильно мешают внешние обстоятельств. Загибаем пальцы:
- европейский рынок СПГ все больше "отжимает" под себя США;
- запуск третьей очереди проекта "Арктик СПГ-2" перенесен на 2028 год;
- танкеров ледового класса, способных круглый год перемещаться по замершим районам, всего 2 из изначально запланированных 21;
- ЕС постоянно пополняет санкционный список судами "теневого флота" (в последнем пакете добавлено 117 судов);
- ЕС планирует прекратить импорт российского СПГ к концу 2026 года.
Хотя можно отметить и несколько положительных моментов:
- в 2026 планируется получить еще 2 танкера ледового класса;
- скорее всего, в 2026 Европе потребуются рекордные поставки СПГ для пополнения запасов;
- у компании есть еще несколько долгосрочных проектов (например, «Мурманский СПГ» мощностью 13.6 млн т с плановой датой запуск в 2032 году).
При всех текущих сложностях оценку компании нельзя назвать дешевой. P\E скор. 2025 = 7.1. С учетом всего будущего негатива хочется видеть более "честную" цену акций, но рынок смотрит слишком оптимистично на Новатэк, считая его одним из бенефициаров возможного перемирия.
Акций нет в моем портфеле и покупку пока не планирую. Расчетная справедливая цена - 1090 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рынок сжиженного природного газа: стратегическая конкуренция США и России
Рекорды 2025 года: США вырываются вперед, Россия пока стагнирует
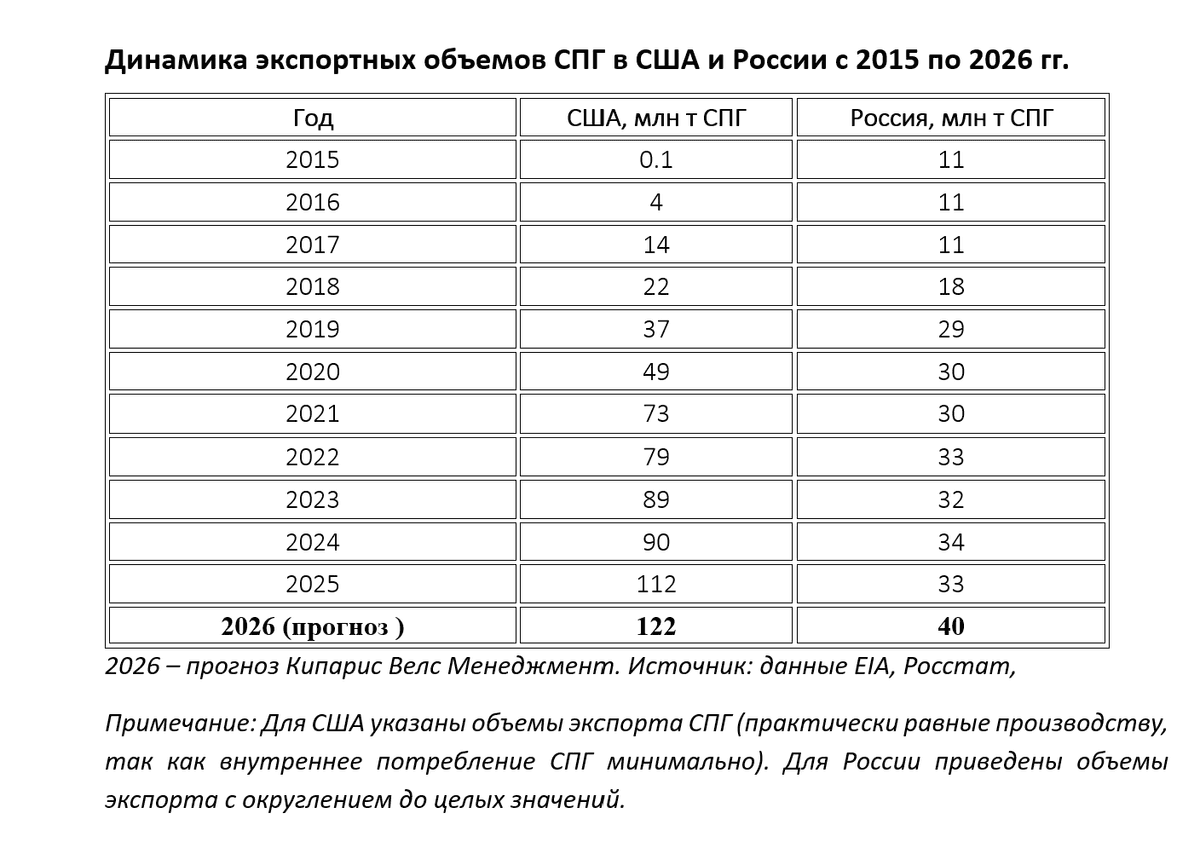
Прошедший 2025 год ознаменовался рекордными показателями в сфере сжиженного природного газа (СПГ) для двух заметных игроков – США и России. По оценке Управления энергетической информации США (EIA), в 2025 году экспорт СПГ из США вырос на 26%, достигнув 15 млрд куб. футов в сутки, что эквивалентно 112 млн тонн СПГ. Подобное увеличение экспорта закрепило лидерство США как крупнейшего экспортёра СПГ в мире за которыми следуют Катар и Австралия с объёмом среднегодового экспорта на уровне 78 млн тонн (по данным EIA усредненные данные за период с 2020 по 2024 гг.)
Для сравнения, российское производство СПГ в 2025 году составило 33 млн тонн, что на 3,6% меньше уровня 2024 года. Фактически, Россия вернулась к объёму 2023 года, тогда как США продолжили наращивать отрыв.
Почему такая разница? Свою первую волну СПГ-экспансии США начали лишь в 2016 году, но за короткий срок нарастили экспорт до 90 млн тонн в 2023–2024 годах. СПГ из США заполнил нишу, образовавшуюся после падения поставок российского трубопроводного газа в Европу, и вышел на новые рынки. Так, в 2021 году США экспортировали 73 млн тонн СПГ и уже в 2025 году вырос на 53% приблизившись к отметке 112 млн тонн.
По официальному макропрогнозу Минэкономразвития, экспорт СПГ России в 2026 году оценивается в 40,3 млн тонн, что всё равно примерно втрое меньше ожидаемого американского уровня.
В таблице ниже приведена динамика объемов СПГ у США и России за последнее десятилетие:
Прогноз по рынку СПГ на 2026: новая волна мощностей
В 2026 году ожидается новая волна роста мирового предложения СПГ – и США, и Россия планируют нарастить объемы. Управления энергетической информации США прогнозирует, что американский экспорт СПГ вырастет еще на 9% и превысит 16 млрд куб. футов в сутки и составит 122 млн тонн СПГ. Такой рост станет возможен за счет ввода трёх новых экспортных терминалов: Plaquemines LNG, Corpus Christi Stage 3 и Golden Pass LNG. Эти проекты добавляют мощностей на побережье Мексиканского залива, позволяя США к концу 2026 года достичь суммарной мощности 130 млн тонн в год.
Россия, столкнувшаяся с санкционными и логистическими вызовами, тем не менее, согласно прогнозам, тоже нарастит объемы в 2026-м. Ключевой драйвер – проект «Арктик СПГ-2» компании «НОВАТЭК». Первая технологическая линия этого завода (мощностью 6,6 млн т) начала отгрузки в 2025 году выполнив первую подтверждённую поставку СПГ в Китай.
Кроме того, Газпром продолжает строить крупный газоперерабатывающий комплекс с заводом СПГ в Усть-Луге (Балтийский СПГ, 13 млн т/год); по данным на конец 2025 г., проект готов на 70%. Ожидается, что первая очередь в Усть-Луге заработает ближе к 2026–2027 гг. Таким образом, совокупное производство СПГ РФ в 2026 г. по прогнозам Кипарис Велс Менеджмент может достичь 37 млн тонн, приблизившись к новым рекордам (против 33 млн т в 2025-м).
2026 год может стать переломным для глобального рынка СПГ: после крайне напряженного баланс 2021–2025 гг. начинается долгожданная «волна СПГ». По оценкам IEA, рост мирового предложения СПГ в 2026 году ускорится примерно до 7% — это самый быстрый темп с 2019 года, и он должен заметно снизить напряжённость рынка. При этом ряд аналитиков уже говорит о риске умеренного избытка предложения и, как следствие, о понижательном давлении на цены — особенно в Атлантическом бассейне и Европе. Для покупателей это позитивный сценарий: усиление конкуренции поставщиков способно поддержать импорт СПГ Европой и стимулировать спрос в ценочувствительных азиатских рынках, прежде всего в Китае и Индии. Для экспортёров же начинается новый этап борьбы за доли рынка.
Санкции и конкуренция: что ждет мировой рынок СПГ
Стратегические курсы США и России в СПГ-сфере уже имеют заметные последствия для мировой энергетики. Расширение поставок СПГ укрепляет энергобезопасность: потребители в Европе и Азии получают альтернативу зависимости от отдельных трубопроводных маршрутов. После резкого падения российских трубопроводных поставок Европа в значительной степени компенсировала разрыв за счёт импорта СПГ, а также мер по сдерживанию спроса.
В 2025 году зависимость ЕС от российского газа продолжила снижаться: по данным Еврокомиссии, доля России в общем импорте газа ЕС (трубных газ + СПГ) составила около 12%. На этом фоне США закрепились как один из ключевых источников поставок: по квартальным отчётам Еврокомиссии, в I квартале 2025 доля США в импорте газа ЕС достигала 24% (Россия — 14%), а во II квартале 2025 — 27%.
В сегменте СПГ доминирование США выражено ещё сильнее: по данным Eurostat в III квартале 2025 доля США в СПГ-поставках достигала 59,9%, тогда как доля России — 12,7%.
С другой стороны, конкуренция между производителями обостряется. Катар, Австралия, новые проекты в Мозамбике, США, а в меньшей степени и Россия – все будут бороться за рынки сбыта, прежде всего за динамично растущую Азию. Уже к 2026 году предложение СПГ может превысить спрос, что создаст давление на цену газа на мировых хабах. Для потребителей (например, электроэнергетики в странах Азии) это благо – более дешевый газ поможет экономическому росту. Но экспортёрам предстоит оперировать в условиях сужающейся маржи. Особенно уязвима здесь Россия: из-за санкционных ограничений её стоимость проектов выше, привлечение капитала сложнее, а продавать газ приходится со скидкой азиатским покупателям (Китай, Индия выторговывают ценовые уступки, пользуясь положением).
Кроме того, технологическое отставание может ударить по конкурентоспособности российского СПГ. Пока США и Катар внедряют новейшие решения (повышая энергоэффективность сжижения, снижая углеродный след продукции, сертифицируя “зелёный СПГ”), Россия вынуждена наверстывать упущенное без доступа к передовым западным технологиям. Тем не менее, определённые преимущества у России сохраняются: богатейшая ресурсная база газа, географическое расположение ближе к азиатским рынкам (короче маршрут в Китай, Японию по Северному морскому пути) и государственная поддержка отрасли.
Мировой рынок СПГ вступает в эпоху жесткой конкуренции. США упрочили лидерство и диктуют повестку, тогда как Россия, несмотря на препятствия, пытается закрепиться в роли одного из ключевых игроков. Для глобальной энергетики это означает более сбалансированный и избыточный рынок газа к 2026–2030 гг., что повышает энергетическую безопасность потребителей, но требует от экспортёров гибкости и инноваций для сохранения своей доли.
🚀 Создаю пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #229
В ожидании новых переговоров, которые могут пройти в конце этой недели. Рыночек опять будет жить ожиданиями и новостями. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
💼 Мой портфель и ТОП-5 акций
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 5 шт.
У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.
Ждем отчет за 1кв 2026, чтобы посмотреть, все плохо или очень плохо.
● НоваБев Групп: 8 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риски есть регуляторные, связанные с запретом магазинов на красной линии, но пока данный риск убрали в тумбочку. Значит, пока живем и инвестируем, но держим руку на пульсе.
● Новатэк: 1 шт.
Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара. Да, Новатэк запустил Арктик СПГ-2, но на полную мощность так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов.
Для терпеливых - и точка!
💰 Облигации
● А101 1Р2: 3 шт.
Отличный фикс, почти на 2 года с ежемесячным купоном 17%. Рейтинг А, прогноз стабильный. Все гуд.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На прошлой неделе с золотом было весело. Высадили всех лудоманов. Я же просто регулярно покупаю.
На сдачу взял немного паев фондов:
SBMM: 27 шт.
TRUR: 9 шт.
TMON: 1 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 8 000 рублей прошла, также реинвестировал все поступившие купоны и дивиденды. Пока нахожусь в состоянии накопления капитала, все идет обратно в рынок. Жду следующей пятницы, чтобы закинуть денег в наше любимое казино и прикупить хороших активов.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🏤 Мегановости 🗞 👉📰
1️⃣ Из-за сбоя в системе бронирования Leonardo временно были ограничены регистрация пассажиров и операции с билетами у большинства российских авиакомпаний, включая "Аэрофлот" $AFLT , "Победу", Azur Air и других.
Часть рейсов обслуживалась вручную, продажи и возвраты билетов были приостановлены.
В крупных аэропортах задержали и отменили более 70 рейсов.
Причиной стала техническая проблема на стороне провайдера "Сирена-Трэвел", позже работа системы была восстановлена.
Будем надеяться, что событие носит разовый характер и не окажет существенного влияния на финансовые показатели перевозчиков.
🚀 Очередная мощная закупка акций. Еженедельные инвестиции. Выпуск #228
Геополитика на сцене зажигает, санкции, тарифные войны, борьба за ледяной остров, новый раунд переговоров. На этот раз переговоры не дали буста нашему фондовому рынку, индекс вяло немного поднялся до 2 770 пунктов, там и остался. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 3 шт.
У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.
● Северсталь: 2 шт.
У компании все хорошо с финансовым здоровьем, занимаются инвестициями в развитие, сам бизнес цикличный, так что просто ждем хороших времен.
● ФосАгро: 1 шт.
Компания лучше всех справилась с санкциями, регулярно выплачивает дивиденды (пусть и с небольшими фокусами, которые вводят хомяков в заблуждение). Политическая крыша на высшем уровне, необходимый бизнес, да и сам Владимир Владимирович хвалит компанию.
В моем портфеле имеет одну их самых больших целевых значений. Постепенно набираю.
● Новатэк: 1 шт.
Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара, а как мы знаем, штату умеют и практикуют в санкции различного рода. Да, Новатэк запустил Арктик СПГ-2, но на полную мощнотсть так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов, это вам не корыто, куда нефть заливают, а высокие технологии.
Для терпеливых - и точка!
💰 Облигации
● КЛВЗ 1Р4: 2 шт.
● Евротранс9: 3 шт.
Недавно составлял подборку из ВДОшек в рейтинге ВВ-и выше и пришлянулся выпуск от КЛВЗ, по цене и по доходности очень вкусно, но, на небольшую долю как всегда.
Евротранс пролили на старте торгов (ну а что вы хотели, дороже надо размещаться), я немного взял под получение купонов. .
💰 Золото
● GLDRUB_TOM: 1 шт.
В связи с последними событиями и монетарной политикой государств, имеет место быть увеличение доли золота в портфеле до условных 10%, доведу до 5%, там посмотрим. Если считаете, что золото на хаях, удачи вам, котики!
На сдачу взял немного паев фондов:
SBMM: 5 шт.
TRUR: 26 шт.
GOLD: 5 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 7 000 ₽.
● За год вложил в фондовый рынок 18 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Получилось неплохо закупиться, были погашения от облигаций, Лукошко прислал свои нефтяные дивиденды. Акций становится больше, а потенциальный пассивный доход неуклонно растет. Дальше-больше. Терпение и труд все перетрут. В инвестициях деньги от жадных переходят к терпеливым.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 8 высокодоходных облигаций с текущей купонной доходностью от 19% до 25% на один год и более
Продолжаем богатеть на облигациях. Сегодня у нас в подборке 8 выпусков с фиксированными купонами без оферт и амортизаций с высокой доходностью для любителей получать регулярный денежный поток.
Постепенно карабкаемся вверх по баобабу облигационного рейтинга. Мы все еще в лиге ВДО, но уже оттолкнулись от дна и идем на всплытие. Сразу скажу, что надежность данных покемонов находится под большим вопросом, но премия может перекрыть все имеющиеся риски. Выпуски для инвесторов со стальными фаберже.
Шалом, православные! Вот уже 4 года и 4 месяца я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
В своих подборках всегда стараюсь находить для вас в каждом из рейтинге такие облигации, которые при прочих равных будут обеспечивать вам стабильный пассивный доход, вам же остаётся выбрать то, что вам по душе и стричь купоны. Профит.))
⚙️ Из каких параметров приготовлена подборка?
✅ Фиксированные купоны
✅ Оферты есть? Оферт нет!
✅ Амортизаций нет
✅ Выпуски на один год и более
❤️ А кто хочет богатеть на облигациях еще лучше и регулярнее, получая купоны каждый месяц, не думая об офертах и амортизациях, подготовлены специальные подборки с различными кредитными рейтингами:
● 10 облигаций (рейтинг АА-, АА)
● 7 облигаций (рейтинг А+)
● 11 ультра надежных облигаций (рейтинг ААА)
● 7 облигаций (рейтинг В-, В, В+) NEW!
Смотрите, пользуйтесь. Подборки обновляются. 🍸
В чем прикол моих подборок про облиги? Все они направлены на получение, желательно, ежемесячного или ежеквартального купонного дохода. Понравился эмитент, процент по купонам, срок? Отлично. Пошли изучили финансовое здоровье, если все ок, можно проинвестировать на небольшую котлетку.
🔥 Электроаппарат БО-03
● ISIN: RU000A10CPB0
● Рейтинг: BB-
● Цена: 106%
● Купон: 21% (52,36 ₽)
● Дата погашения: 04.09.2030
● Купонов в год: 4
● ТКД: 19,7% (YTM: 20,4%)
🔥 КЛВЗ КРИСТАЛЛ 001P-04
● ISIN: RU000A10DSU2
● Рейтинг: BB-
● Цена: 100,2%
● Купон: 23,5% (58,59 ₽) в 2028 году амортизация, не критично, но имейте ввиду.
● Дата погашения: 11.12.2028
● Купонов в год: 4
● ТКД: 23,3% (YTM: 25,5%)
🔥 ГК Сегежа 003P-08R
● ISIN: RU000A10DY50
● Рейтинг: BB-
● Цена: 101,3%
● Купон: 24% (19,73 ₽)
● Дата погашения: 13.06.2028
● Купонов в год: 12
● ТКД: 23,3% (YTM: 25,9%)
🔥 Урожай БО-04
● ISIN: RU000A108FE8
● Рейтинг: BB-
● Цена: 90,2%
● Купон: 20% (49,86 ₽)
● Дата погашения: 11.11.2027
● Купонов в год: 4
● ТКД: 22,1% (YTM: 29,8%)
🔥 Уральская Сталь БО-001Р-05
● ISIN: RU000A10CLX3
● Рейтинг: BB-
● Цена: 71,48%
● Купон: 18,5% (15,21 ₽) ОЧЕНЬ ОПАСНО!!
● Дата погашения: 15.02.2028
● Купонов в год: 12
● ТКД: 25,5% (YTM: 46,5%)
🔥 Арктик Технолоджи Сервис БО-01
● ISIN: RU000A10BV89
● Рейтинг: BB
● Цена: 116,7% очень дорого, как по мне.
● Купон: 28% (23,01 ₽)
● Дата погашения: 08.06.2028
● Купонов в год: 12
● ТКД: 23,6% (YTM: 20,1%)
🔥 Эфферон 001Р-01
● ISIN: RU000A10CH03
● Рейтинг: BB
● Цена: 102,9%
● Купон: 22% (54,85 ₽)
● Дата погашения: 17.08.2028
● Купонов в год: 4
● ТКД: 21,3% (YTM: 22,1%)
🔥 ТГК-14 001Р-05
● ISIN: RU000A10AS02
● Рейтинг: BB
● Цена: 105,8%
● Купон: 24,75% (20,34 ₽)
● Дата погашения: 09.01.2029
● Купонов в год: 12
● ТКД: 23% (YTM: 24,4%)
Вот такая получилась веселая подборка. Все остальные выпуски с офертами (кстати, в следующий раз выложу этот кредитный рейтинг с офертами, но все оферты как минимум через год, так что свои жирные купоны получить сможете) и/или амортизациями, что сильно снижает привлекательность для желающих иметь реальный денежный поток, а не высокую YTM при погашении.
На мой скромный взгляд самыми интересными здесь смотрятся КЛВЗ Кристалл и Сегежа. Остальные может чуть и доходнее, но доверия не вызывают. Хотя, камон, кого я обманываю, как в этом рейтинге кто-то может вызывать доверие на 100%.
В облигациях минимальная концентрация на одном эмитенте, даже, если это самый наивысший рейтинг. Риски отдельно взятого эмитента никто не отменял. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
Еще больше интересных подборок найдете в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
В разгар паники на ВДО: почему выпуск КЛВЗ Кристалл 1Р-04 — не убежище, а риск?
ООО «КЛВЗ Кристалл» (Калужская область) $KLVZ обладает полным циклом производства крепкого алкоголя. Это позволяет компании не только создавать собственные торговые марки, но и выступать надежным партнером для контрактного производства.
Параметры выпуска КЛВЗ Кристалл 1Р-04:
• Рейтинг: ВВ- от НКР, прогноз "Стабильный"
• Номинал: 1000Р
• Объем: не менее 300 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,00% годовых (YTM не выше 23,30% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: да (по 25% в даты 9, 10, 11, 12 купонов)
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 10 декабря
• Дата размещения: 12 декабря
📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 3,0 млрд руб. (+19,5% г/г);
• Чистая прибыль: 75,5 млн руб. (+18,9% г/г);
• Валовая прибыль: 1,075 млрд рублей, рост на 41,7%.
• Балансовая стоимость активов: 6,142 млрд рублей, увеличение на 18,2% (с 5,197 млрд рублей по состоянию на 31 декабря 2024 года).
• Долгосрочные обязательства: 1,6 млрд руб. (+68,8% за 6 месяцев);
• Краткосрочные обязательства: 2,6 млрд руб. (+8,1% за 6 месяцев);
• Соотношение Чистый Долг/EBITDA на уровне: 2,7x.
Благодаря вводу в эксплуатацию новых линий (баночного розлива и слабоалкогольного производства) компания смогла радикально обновить ассортимент. За 9 месяцев 2025 года было запущено 25 новых продуктов, а к концу года их число достигнет 35.
📍 Для чего привлекаются средства?
• Во-первых, рефинансировать предыдущий выпуск #RU000A105Y14 погашаемый в марте 2026 года.
• Во-вторых, обеспечить финансирование стратегических проектов ПАО «АГК»: наращивание мощностей завода, расширение логистических возможностей и обновление линейки брендов.
На вторичном рынке находятся 3 выпуска облигаций с общим облигационным долгом 618 млн рублей:
• КЛВЗ Кристалл 001Р-02 #RU000A10AZG2 Доходность: 22,94%. Купон: 28%. Текущая купонная доходность: 25,01% на 2 года 2 месяца, ежемесячно
Новое размещение предусматривает небольшую премию к доходности данного выпуска, поэтому со спекулятивной точки зрения у бумаги есть умеренный потенциал.
📍 Что готов предложить нам рынок долга:
• Эфферон 001Р-01 #RU000A10CH03 (22,31%) ВВ на 2 года 8 месяцев
• АПРИ БО-002Р-11 #RU000A10CM06 (27,03%) ВВВ- на 2 года 8 месяцев
• Арктик БО-01 #RU000A10BV89 (27,03%) ВВ на 2 года 5 месяцев
• Сегежа Групп 003P-06R #RU000A10CB66 (25,95%) ВВ- на 2 года 1 месяц
• Сибирский КХП 001P-02 #RU000A107P62 (26,22%) ВВ на 2 года 1 месяц
• АйДи Коллект 07 #RU000A108L65 (21,01%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06 #RU000A10BFP3 (24,72%) ВВВ+ на 1 год 4 месяца
Что по итогу: В текущих условиях долгосрочные вложения в сегмент ВДО сопряжены с максимальными рисками из-за растущего числа дефолтов. Технический дефолт «Монополии» стал триггером для иррационального снижения цен по всему сектору, отражая желание инвесторов срочно снизить кредитную нагрузку в портфелях.
Что касается финансового состояния данного эмитента, его можно оценить как удовлетворительное. Значительная долговая нагрузка уравновешивается устойчивым ростом операционных результатов и прозрачностью бизнес-модели.
Внутри своей рейтинговой категории новый выпуск КЛВЗ Кристалл не предлагает премиальной доходности, что ограничивает его краткосрочный спекулятивный потенциал. Лично я, как инвестор, крайне редко рассматриваю бумаги с таким низким кредитным качеством.
Определённым страховочным фактором можно считать листинг акций эмитента на бирже: в критической ситуации это даёт возможность привлечь капитал через дополнительную эмиссию. Всех благодарю за внимание и поддержку постов.
✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
#облигации #аналитика #риск #инвестор #инвестиции #новичкам #обзор_рынка #новости
'Не является инвестиционной рекомендацией
🔥 7 высокодоходных облигаций с рейтингом BB и ниже. Доходность от 21% до 32% годовых
Продолжаем богатеть на облигациях, а я продолжаю искать для вас самые отборные выпуски. Сегодня у нас 8 облигаций с рейтингом BB и ниже. Дальше уже некуда. Дальше только вверх.
Честно говоря, думал будет больше интересных выпусков, перелопатил от B- до BB и почти у всех есть либо амортизация купонов, либо оферты, либо все вместе. так что, имеем то, что имеем. Отобрал лучших из худших.
⚙️ Из каких параметров приготовлена подборка?
✅ Отсутствие оферт
✅ Купоны без амортизаций.
✅ Выпуски на один год и более.
В чем прикол моих подборок про облиги? Если вам интересен регулярный, а еще лучше ежемесячный денежный поток, ну вот чтоб прям сейчас баблишко капало, то вы выбираете любую из представленных компаний и идете искать ее финансовые показатели. Если вас все устраивает, то приобретаете, получаете купоны и радуетесь до погашения.
💥 Автоассистанс 001-01
● ISIN: RU000A109UE5
● Цена: 100,7%
● Купон: 23% ( ₽)
● Дата погашения: 08.10.2027
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 22,5% (YTM: 24,9%)
💥 Арктик Технолоджи Сервис БО-01
● ISIN: RU000A10BV89
● Цена: 116,9%
● Купон: 28% ( ₽)
● Дата погашения: 08.06.2028
● Рейтинг: BB
● Купонов в год: 12
● Текущая купонная доходность: 23,6% (YTM: 21,3%)
💥 Эфферон 001Р-01
● ISIN: RU000A10CH03
● Цена: 105,3%
● Купон: 22% ( ₽)
● Дата погашения: 17.08.2028
● Рейтинг: BB
● Купонов в год: 4
● Текущая купонная доходность: 20,8% (YTM: 20,8%)
💥 Урожай БО-04
● ISIN: RU000A108FE8
● Цена: 90,5%
● Купон: 20% ( ₽)
● Дата погашения: 11.11.2027
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 22% (YTM: 29%)
💥 Электроаппарат БО-03
● ISIN: RU000A10CPB0
● Цена: 105,4%
● Купон: 21% ( ₽)
● Дата погашения: 04.09.2030
● Рейтинг: BB-
● Купонов в год: 4
● Текущая купонная доходность: 19,8% (YTM: 20,6%)
💥 Унител БО-П01
● ISIN: RU000A107F07
● Цена: 92,7%
● Купон: 17% ( ₽)
● Дата погашения: 16.12.2026
● Рейтинг: B+
● Купонов в год: 4
● Текущая купонная доходность: 18,2% (YTM: 25,1%)
💥 ООО Л-Старт БО-02
● ISIN: RU000A10DLY9
● Цена: 100,1%
● Купон: 32% ( ₽)
● Дата погашения: 22.11.2029
● Рейтинг: B
● Купонов в год: 4
● Текущая купонная доходность: 31,9% (YTM: 32,4%)
Вот такая получилась подборка. На этом покидаем низшую лигу облигационного рейтинга. Далее уже перейдем к BB+ и выше по списку. В какой-то момент низкий рейтинг начинает играть злую шутку с эмитентами и доходности начинают снижаться. Мне это напоминает кривую Лаффера, когда при увеличении налогов, они перестают приносить все больше денег в казну из-за своей неэффективности.
С облигациями низшего кредитного качества ситуация обстоит примерно также. Никто не готов на себя брать такой высокий риск, отсюда и доходности соответствующие. Есть, конечно, пара бриллиантов, тот же Л-Старт, например.
Облигации могут приносить хороший и стабильный доход, тем более в условиях высокой ключевой ставки, но у них есть свои проблемы, помимо кредитных рейтингов, надежностей, дефолтов и так далее, о чем я имею в виду, можете почитать в отдельном посте, кому интересно. Невидимые на первый взгляд риски, но при их реализации, очень существенные.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
По похожему принципу также выбирались облигации с рейтингом А+ вот тут, А здесь, А- тут, BBB и BBB- снова здесь. Данные подборки будут обновляться по мере того, как мы будем карабкаться по баобабу облигационного рейтинга все выше и выше.
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.