Совкомфлот. Отчет за 2 кв 2026 по МСФО

Тикер: #FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06
Что нравится:
▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;
Что не нравится:
▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).
Мой итог:
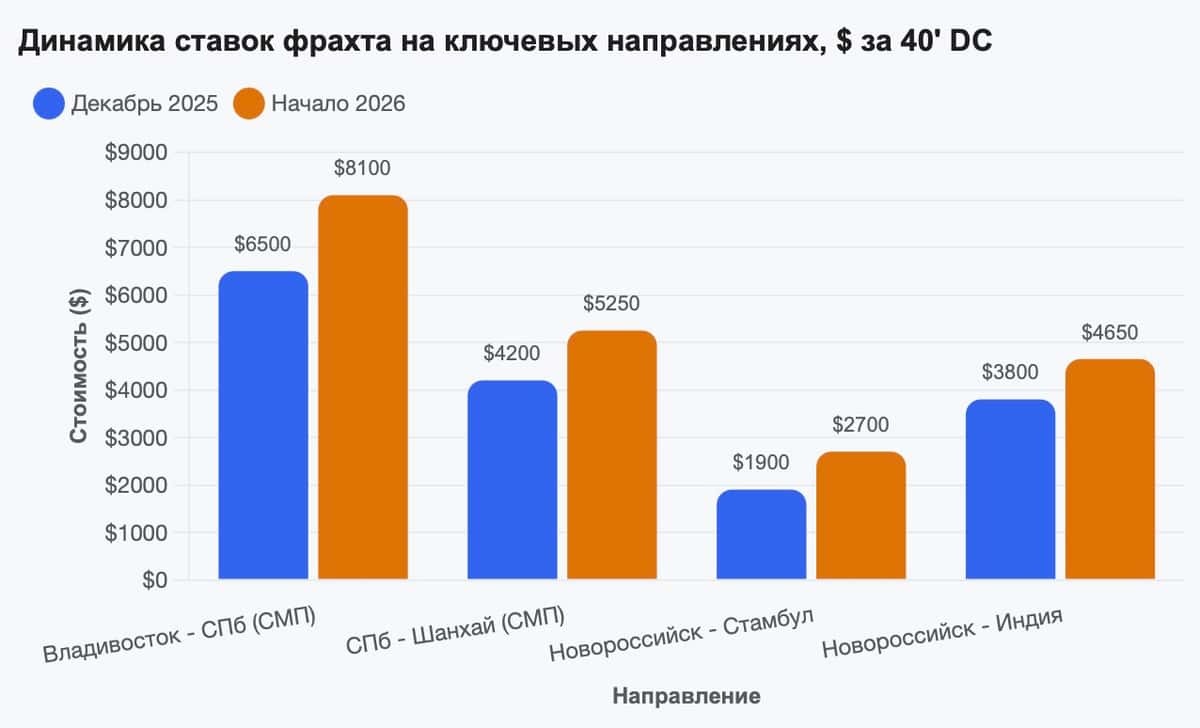
Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).
За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).
FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.
Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.
По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.
Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).
При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.
Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.
Акций компании в портфеле нет.
Прогнозная справедливая стоимость - 84 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Посты по ключевым словам
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_mskВчера в 10:10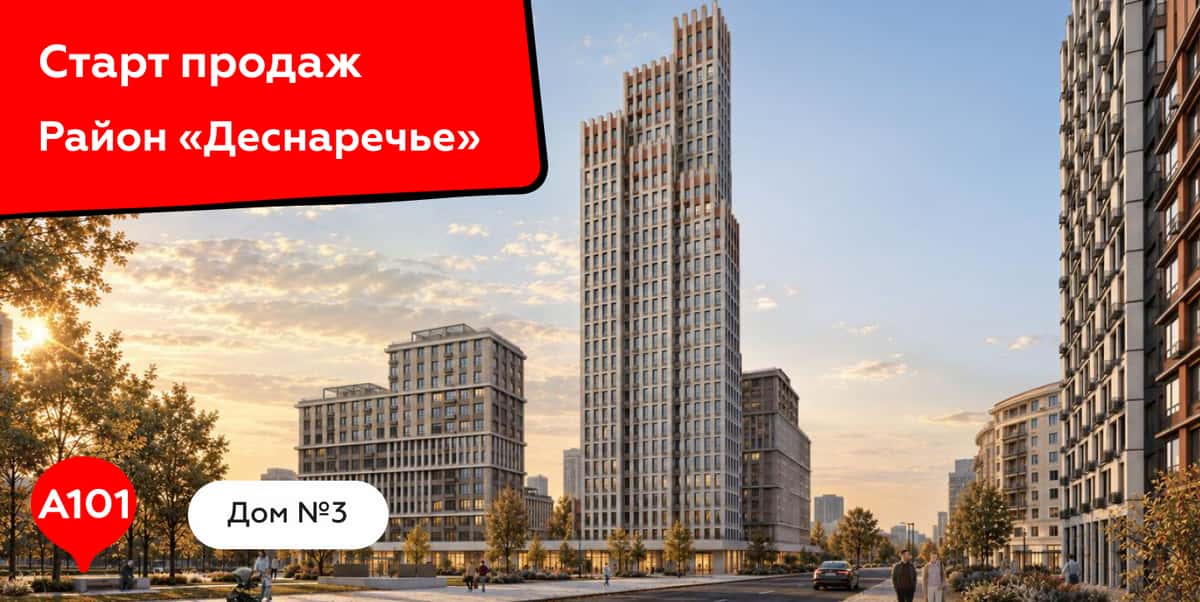
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:43
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 5:43
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией5 октября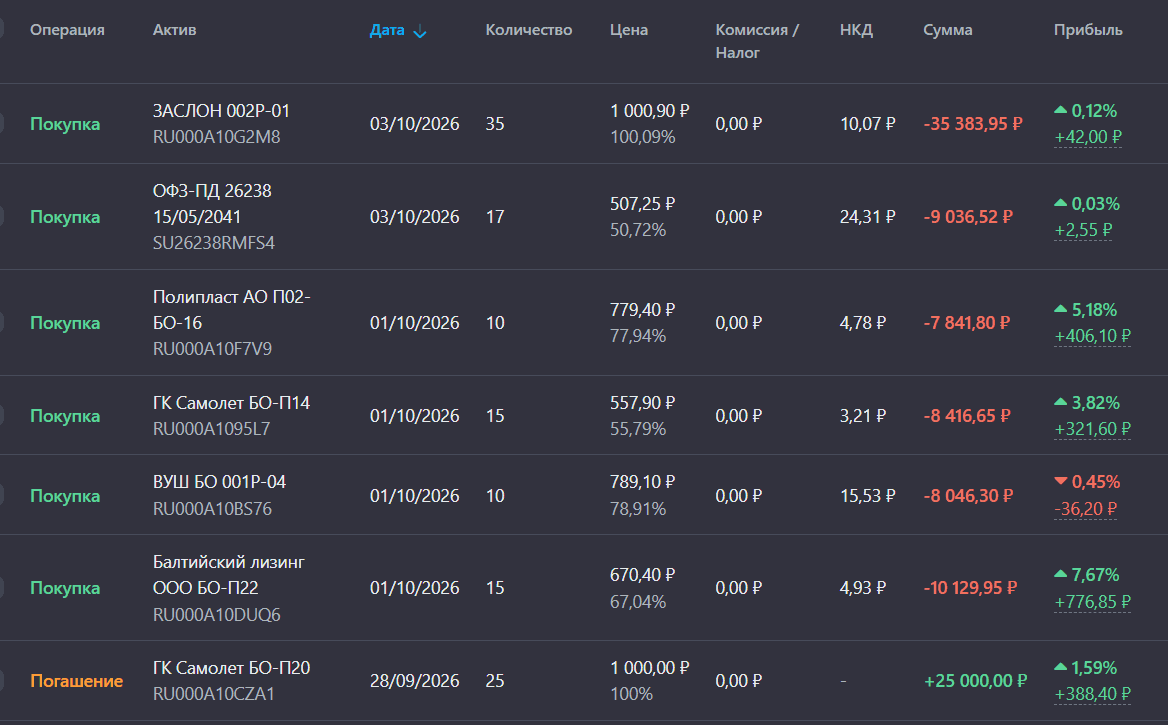
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией5 октября
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram5 октября
Пост №1
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.4 октября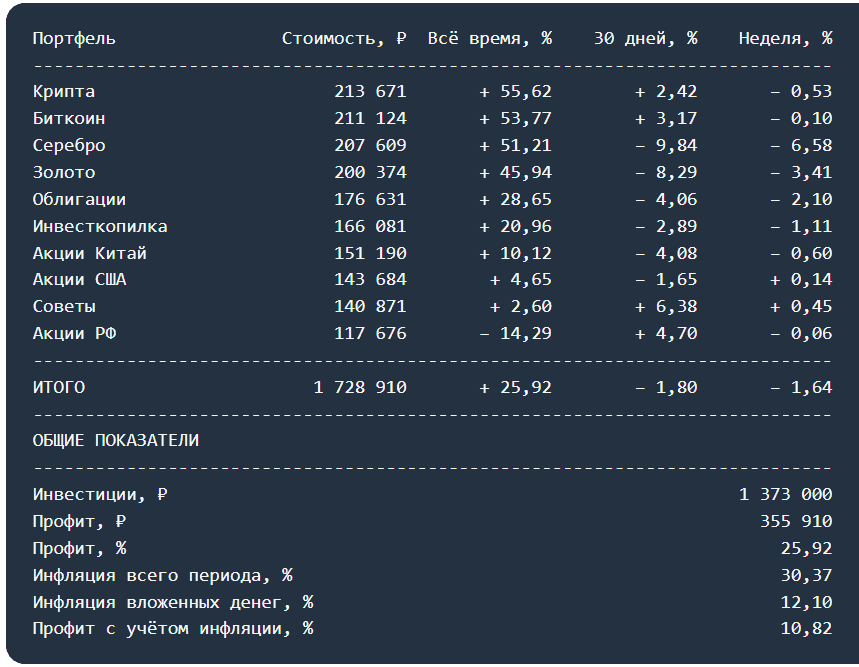
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией4 октября