В ноябре
1

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении
2

Авто Финанс Банк: новые облигации АА на 3 года с премией к рынку. Брать ли?

«Авто Финанс Банк» — средний банк с активами около 212 млрд рублей (38-е место в России). Основной профиль — автокредитование граждан, причём розничный портфель полностью состоит из автокредитов. Кроме того, банк финансирует автопроизводителей и дилеров ряда брендов.

Создан в 2013 году как РН Банк — совместный проект альянса Renault-Nissan и Юникредит банка. В июне 2023-го АвтоВАЗ выкупил банк за 7 млрд рублей, после чего он получил нынешнее название.

По масштабам бизнеса — в лидерах: 1-е место по числу выданных кредитов по программе LADA Finance (2023–2025) и топ-5 по объёму автокредитов по итогам 2025 года.

Фактически банк государственный: 67,7% акций АвтоВАЗа — у ФГУП «НАМИ» (контур Минпромторга), ещё 32,3% с осени 2024 года — у Ростеха.

Параметры выпуска АФБанк-001P-20:

• Рейтинг: АА (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем: не более 7 млрд рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +260 б.п. (~16,90%) около 18,2% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 16 ноября 2026
• Дата размещения: 19 ноября 2026

Рейтинг надежности:

• АКРА — уровень АА, прогноз "Позитивный" (подтвержден 28.09.2026)

• Эксперт РА — уровень AА, прогноз "Стабильный" (подтвержден 10.12.2025)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18%) | ЭкоНива 1P4 (А+, 18%) | АБЗ 2Р-08 (А-, 19%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 1 полугодие 2026 года:

• Чистая прибыль: 3,1 млрд ₽ (+33% г/г)
• Чистый процентный доход: 6,7 млрд ₽ (+43% г/г)
• Чистый комиссионный доход: 0,03 млрд ₽ (+23% г/г)
• Операционные расходы: 1,8 млрд ₽ (+28% г/г) — растут медленнее доходов

• Резерв под обесценение кредитов: 0,9 млрд ₽ (+414% г/г) — отражает масштабирование портфеля, а не ухудшение качества
• ROE: 18,3% против 14,6% годом ранее (+3,7 п.п.)

• Активы: 210,3 млрд ₽ (+9,1% с начала года, +19% г/г)
• Кредиты клиентам: 194,8 млрд ₽ (+8,4% с начала года)
• Собственный капитал: 34,6 млрд ₽ (+3,3% с начала года)
• Обязательства: 175,7 млрд ₽ (+10,3% с начала года)

Основная нагрузка по погашениям ложится на период с декабря 2026-го по сентябрь 2027 года: за эти десять месяцев банку предстоит закрыть четыре выпуска на общую сумму около 30–31 млрд ₽ — примерно 17% обязательств. Речь о 1Р-11 (7 млрд ₽, 24.12.2026), 1Р-14 (~5 млрд ₽, февраль 2027), 1Р-12 (~5 млрд ₽, июнь 2027) и 1Р-13 (10 млрд ₽, сентябрь 2027).

Дорогие заимствования пикового периода — фиксированные 23% по 1Р-14 и флоатеры, размещённые при ключевой 21%, — банк заменяет выпусками под 14,2–14,75%. Это даёт экономию на рефинансировании порядка 7–8 п.п. по процентной ставке.

В обращении находится 9 выпусков биржевых облигаций объёмом 69 млрд рублей:

• Авто Финанс Банк БО-001Р-19 $RU000A10FGX6 YTM: 17,23%. Купон: 14,2%. Текущая доходность: 14,76% на 2 года 6 месяцев

• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 YTM: 16,43%. Купон: 14,75%. Текущая доходность: 14,91% на 2 года 3 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКТ 2P-01 $RU000A10DJH8 (16,78%) АА на 2 года 11 месяцев
• НоваБев 4P-01 $RU000A10G940 (16,1%) АА- на 2 года 10 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (16,8%) АА на 2 года 9 месяцев
• ДелоПортс 1P-05 $RU000A10FZ16 (17,92%) АА- на 2 года 8 месяцев
• Европлан 1Р-11 $RU000A10GFH9 (15,85%) АА на 2 года 7 месяцев с амортизацией
• ТрансКонтейнер 2-03 $RU000A10F470 (16,97%) АА- на 2 года 5 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (16,43%) АА на 2 года

По итогу: Верхняя граница нового выпуска соответствует YTM около 18,2% — это примерно 100 б.п. премии к собственной вторичке. Если итоговый купон окажется не ниже 16,5%, готов включить этот выпуск в свой облигационный портфель.

Внутри рейтинговой группы AA ориентир также выглядит конкурентоспособно. «ДелоПортс» 1Р5 торгуется под 17,9%, «ТрансКо» 2Р3 даёт около 17% при рейтинге АА-, выпуски «ПГК» 2Р1 и 3Р4 — до 16,8%. Таким образом, 1Р-20 находится в верхней части рынка, но его главное преимущество — всё же премия к собственному 1Р-19.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Авто Финанс Банк: новые облигации АА на 3 года с премией к рынку. Брать ли?
3

ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски
4

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

Параметры выпуска Новые Технологии 001P-09:

• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Новые Технологии 001P-10:

• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026

Рейтинг надёжности:

• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)

• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
5

Остался на полтора месяца без купонов. Закрытие преддефолтных позиций

Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.

Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.

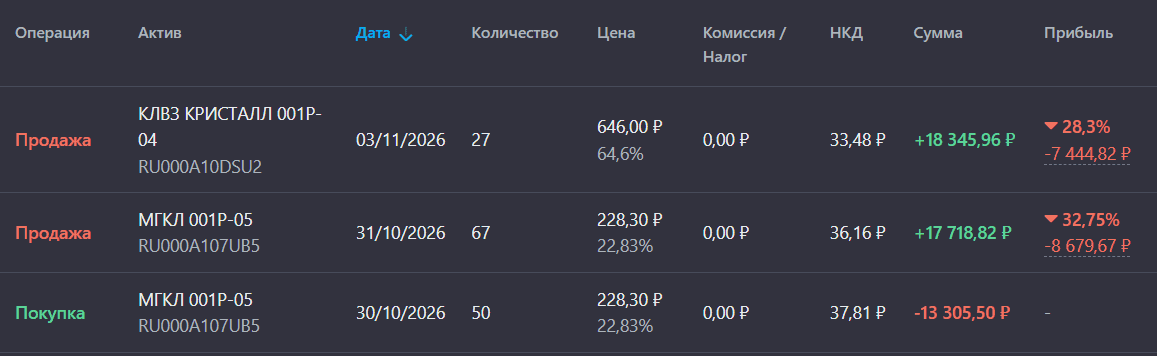
МГКЛ 001Р-05 $RU000A107UB5

На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.

Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.

Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2

На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.

«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.

Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.

Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.

Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.

В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.

Статистика за все время:

• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.

Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
6

Дом.РФ. Отчет за 3 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%

Что нравится:

▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);

Что не нравится:

▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).

Мой итог:

ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).

Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.

Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).

Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.

На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.

Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.

Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).

Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.

Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).

Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Дом.РФ. Отчет за 3 кв 2026 по МСФО
7

Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?

Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.

Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.

В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.

• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.

Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.

Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.

• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.

Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.

• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».

Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.

Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.

Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.

Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.

Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.

Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
8

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.

Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ-002Р-08:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026

Рейтинг надёжности:

• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)

• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)

• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).

• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).

В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:

• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией

• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией

• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев

По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.

Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.

Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
9

Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты

Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.

В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.

Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.

НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.

Что из прошлого разбора осталось актуальным (МСФО за 1П26)

• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).

• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.

• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).

При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.

• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.

Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.

Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.

Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.

Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.

Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
10

Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?

Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.

Что к этому привело?

• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.

• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.

• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.

• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».

Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.

Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.

Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.

Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.

На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.

Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.

Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.

Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.

Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.

Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.

Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.

Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.

По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?
11

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап
#SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5
#X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап
#TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер
#HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть
#TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ
#DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

• Сбербанк
#SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС
#MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион
#MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа
#MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ
#LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап
#LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%
12

Позитив. Отчет за 3 кв 2026 по МСФО

Тикер: #POSI
Текущая цена: 1293
Капитализация: 92.1 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru

Мультипликаторы (LTM):

▫️ P/E - 7.47
▫️ P/NIC - 9.8
▫️ P/BV - 4.2
▫️ P/S - 2.55
▫️ ROE - 56.2%
▫️ ND/EBITDA - 0.79
▫️ EV/EBITDA - 6.24

Что нравится:

▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.

Что не нравится:

✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;

Дивиденды:

На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.

По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).

Мой итог:

Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).

Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).

FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.

Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.

Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).

Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 1325 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Позитив. Отчет за 3 кв 2026 по МСФО
13

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?
14

Хэдхантер. Отчет за 3 кв 2026 по МСФО

Тикер: #HEAD
Текущая цена: 2721
Капитализация: 128.4 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

▫️ P/E - 7.33
▫️ P/BV - 57.11
▫️ P/S - 3.13
▫️ ROE - 310%
▫️ ND/EBITDA - 0.24
▫️ EV/EBITDA - 6.65

Что нравится:

▫️ FCF увеличился на 54.5% к/к (2.1 → 3.3 млрд);
▫️ чистая прибыль выросла на 9.9% к/к (4.4 → 4.8 млрд);

Что не нравится:

▫️ увеличение выручки всего на 0.2% к/к (10.94 → 10.97 млрд);
▫️ чистый долг -4.8 млрд против чистой ден. позиции +4.8 млрд во 2 кв 2026;
▫️ нетто фин доход за квартал снизился с 240.2 до 1.4 млн;

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скор. чистой прибыли по МСФО, если отношение ND/скор. EBITDA LTM < 2.5 (если выше, то СД решает, исходя из конъюктуры).

По данным сайта Доход за 2 полугодие 2026 прогнозируется дивиденд в размере 150.91 руб (ДД 5.5% от текущей цены).

Мой итог:

Выручка за квартал снова увеличилась и снова очень слабо.

Выручка в разрезе продуктов (к/к):
▫️ пакетные подписки +1.8% (2.34 → 2.38 млрд);
▫️ доступ к базе соискателей +4.6% (1.31 → 1.37 млрд);
▫️ объявления о вакансиях +11.2% (4.67 → 5.19 млрд);
▫️ дополнительные услуги +10.4% (1.83 → 2.02 млрд).

Динамика пакетных подписок в 3 квартале хуже двух последних лет. Доступ к базе лучше 2025 года с -0.1% г/г. Объявления и доп. услуги примерно на уровне прошлого года.

Выручка в разрезе клиентов (к/к):
▫️ крупные в России +9.9% (3.92 → 4.3 млрд);
▫️ малые и средние в России +6.2% (4.19 → 4.46 млрд);
▫️ прочие в России +6.8% (0.58 → 0.62 млрд);
▫️ прочие страны +9.1% (0.7 → 0.76 млрд).

За 9 месяцев выручка уменьшилась -0.4% г/г (30.7 → 30.6 млрд).

По крупным клиентам прирост слабее прошлого года (+12.2%), МСБ наоборот сильнее (5.7%). Можно отметить продолжающееся увеличение в прочих странах. Количество платящих клиентов выросло по всем категориям, кроме крупных (крупные -1%, МСБ +0.4%, прочие в РФ +1.8%, прочие страны +0.3%). Рост, правда, достаточно слабый.

Чистая прибыль за квартал выросла на фоне улучшения операционной рентабельности с 44 до 47.9%. При этом увеличилась эф. ставка налога на прибыль (9.5% vs 5% во 2 кв 2026), а также снизился нетто фин доход. За 9 месяцев чистая прибыль снизилась на 3.6% г/г (13.4 → 12.9 млрд).

FCF увеличился на фоне более высокого роста OCF в абсолюте (+56.9% к/к, 2.7 → 4.2 млрд) в сравнении с кап. затратами (+65.8% г/г, 0.6 → 0.9 млрд).
Неприятный факт, но у ХХ появился чистый долг после нескольких лет удержания "кубышки". Ранее она добавляла к прибыли 4-9%. Теперь не исключено, что будет нетто фин расход.

На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. По плану пока попадают только с рентабельностью (51.6% за 9 месяцев). По примерным расчетам ХХ по итогам года заработает прибыль в районе 17.4 млрд, что дает P/E 2026 = 7.39 и 368.3 руб дивидендной выплаты при pay out в 100% (ДД 13.54% от текущей цены).

Из неприятного, hh-индекс после периода снижения в октябре вырос до 9. Динамика вакансий по полной форме занятости также показывает хорошую картину с начала года (-11 → 14 → -3 → 2 → -2 → 7 → 1 → 1 → -4% г/г). Заметно затухание и переход к некому флэту.

ХХ определенно не порадовал отчетом. Выручка почти не растет и положительной динамики пока нет, прибыль снизилась г/г. "Кубышку" проели и появился чистый долг. Да и общая ситуация на рынке пока без позитива.

При всем этом компания остается интересной для инвестора. Положительный FCF сохраняется, как и хорошие дивидендные выплаты. На 2027-2028 ХХ планирует сохранить уровень выплат на уровне 2026 года. Продолжает действовать программа выкупа акций (из 15 млрд потратили уже около 6.7 млрд и выкуплено уже 2.5 млн бумаг). Более того, выкупленные акции планируется погасить, тогда как многие компании тратят их на программу мотивации.

Акции компании держу в портфеле с долей 4.33% (лимит - 5%).

Прогнозная справедливая стоимость - 3220 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Хэдхантер. Отчет за 3 кв 2026 по МСФО
15

Совкомбанк. Отчет за 3 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 11.6
Капитализация: 244.7 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

▫️ P/E - 2.9
▫️ P/BV - 0.55
▫️ NIM - 8%
▫️ COR - 2.5%
▫️ CIR - 45.5%
▫️ ROE - 21.9%

Что нравится:

▫️ чистый процентный доход вырос на 7.1% к/к (64.8 → 69.4 млрд);
▫️ чистая прибыль выросла на 4.2% к/к (25.6 → 26.6 млрд);
▫️ процент ссуд с просрочкой 90 дней и более снизился с 4.28 до 4.02%;

Что не нравится:

▫️ чистый комиссионный доход снизился на 3.3% к/к (13.9 → 13.5 млрд);
▫️ доход от небанковской деятельности уменьшился на 28.3% к/к (12.3 → 8.9 млрд);
▫️ кредитного портфель вырос очень незначительно.

Дивиденды:

Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 1.32 руб (ДД 10.9% от текущей цены).

Мой итог:

Тенденция по росту ЧПД сохраняется (55.7 → 60 → 64.8 → 69.4 млрд). ЧПД с учетом резервов увеличился на 9.3% к/к (46.8 → 51.1 млрд). ЧКД немного снизился (15.1 → 11.6 → 13.9 → 13.5 млрд).

Доход от небанковской снизился. Здесь снизился как доход от страховой деятельности (-31.4% к/к, 10.6 → 7.3 млрд), так и доход от прочей деятельности (-9.3% к/к, 1.7 → 1.6 млрд). Снизился расход от операций с фин. инструментами (-23.1% к/к, 2.4 → 1.8 млрд), зато хорошо заработали на валюте и ДМ (+405% к/к, 1.6 → 8.1 млрд). Операционные расходы увеличились после снижения в прошлом квартале (+4.3% к/к, 38.6 → 40.3 млрд). В итоге за квартал прибыль выросла не так сильно, а вот за 9 месяцев зафиксирован двухкратный рост (35.4 → 71.9 млрд).

Кредитный портфель почти не изменился. Доля корпоративных кредитов немного снизилась (56.5 → 56.3%). Чистая процентная маржа продолжает улучшаться (6.7 → 7 → 7.6 → 8%). По ожиданиям банка маржа далее не будет снижаться ниже 7%. ROE за квартал вырос с 21.1 до 23.4%.

По итогам годам Совкомбанк может замахнуться на прибыль в 100 млрд. Но даже если принять, что прибыль в 4 квартале будет на уровне 3, то итогом будет 98.6 млрд, что дает P/E 2026 = 2.64. По дивиденду стоит рассчитывать на 15% от прибыль. Об этом сказал менеджмент, который не видит смысла в более высоких выплатах пока цена акций такая низкая, и средства можно направлять на buyback. В подтверждении слов Хотимского группа с 7 октября увеличила объем выкупа акций с 2 до 3 млрд рублей в квартал. При озвученном пэйауте дивиденд будет около 0.66 руб (ДД 5.68% от текущей цены).

Еще один момент важный момент обозначил управляющий Андрей Оснос. Совкомбанк не намерен продавать обратно в рынок акции, выкупленные в рамках байбэка. "Конечная цель — держать forever, потому что это выгодно".

И буквально вчера прошла новость, что крупный частный акционер Совкомбанка продал 2,1% акций и полностью вышел из капитала. После этого акции банка выросли на более чем 6%. Может быть наконец навес закончился и дальше пойдем в сторону справедливой цены?

Акции Совкомбанка держу в портфеле с долей 3.46% (лимит - 3%).

Прогнозная справедливая стоимость - 17.8 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Совкомбанк. Отчет за 3 кв 2026 по МСФО
16

ЛОЭСК 001Р-02: щедрое предложение под 20,75%. Какие риски при этом есть?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Россети Ленэнерго» и одна из крупнейших сетевых компаний страны.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области. Доли области включены в программу приватизации на 2026–2028 годы.

Параметры выпуска ЛОЭСК 001Р-02:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Минимальная заявка: 1,4 млн рублей
• Объем: до 2 млрд рублей
• Срок обращения: 3 года
• Купон: не более 19% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: по 5% в даты 18-35-го купонов, 10% в дату 36-го купона
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 17 ноября 2026
• Дата размещения: 20 ноября 2026

Кредитные рейтинги:

• 10 сентября 2026 года НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Финансовые результаты РСБУ за 9 месяцев 2026 года:

• Выручка: 8,56 млрд (+16,8%) Основной драйвер — передача электроэнергии: 7,65 млрд рублей (+12,4%).
• Прибыль от продаж: 2,58 млрд (+36%), маржа 30,1%
• Чистая прибыль: 1,137 млрд (х5,9), маржа 13,3%

• Капвложения в строительство объектов основных средств: почти 1,7 млрд ₽ (около 20% выручки).

• Совокупный долг (кредиты и займы): 12,07 млрд ₽ против 11,88 млрд ₽ на конец 2025 года.
• Собственный капитал: 14,62 млрд ₽ против 13,48 млрд ₽ (прирост за счёт накопленной прибыли).

Что настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение частями с марта 2027 по сентябрь 2029.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются.

Ближайшие проверки на живые деньги — декабрь 2026-го (возврат 1,5 млрд РЭС) и март 2027-го (первый транш основного пакета 2,8 млрд).

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

В сентябре компания разместила дебютный выпуск облигаций на 1 млрд рублей:

• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put-оферте: 18,99%, Купон: 18%. Текущая доходность: 17,86% на 1 год 10 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ЭкоНива 1P-04 $RU000A10GH82 (23,46%) А на 2 года 11 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,06%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,93%) А на 2 года 4 месяца с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,15%) А на 2 года 3 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,41%) А на 2 года 3 месяца с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (18,62%) А на 1 год 8 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 8 месяцев

По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует специфические риски. Взамен вы получаете займы собственнику, нулевую ликвидность и растущую просрочку. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18,5% и выше, и с полным пониманием, на что подписываетесь. Решение об участии пока не принято. А что скажете вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно

'Не является инвестиционной рекомендацией

ЛОЭСК 001Р-02: щедрое предложение под 20,75%. Какие риски при этом есть?
17

Ростелеком. Отчет за 3 кв 2026 по МСФО

Тикер: #RTKM, #RTKMP
Текущая цена: 48.1 (АО), 47.8 (АП)
Капитализация: 167.9 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/

Мультипликаторы (LTM):

▫️ P/E - 8.06
▫️ P/BV - 0.59
▫️ P/S - 0.18
▫️ ROE - 7.3%
▫️ ND/OIBDA - 2.09
▫️ EV/OIBDA - 2.56

Что нравится:

▫️ выручка выросла на 11.7 % г/г (208.7 → 233.1 млрд);
▫️ FCF положительный +5 млрд против -10.7 млрд в 3 кв 2025;
▫️ нетто фин расход снизился на 0.8% к/к (28.1 → 27.9 млрд);
▫️ чистая прибыль увеличилась на 17% г/г (5.6 → 6.6 млрд);

Что не нравится:

▫️ чистый долг вырос на 1.2% к/к (731.6 → 740.5 млрд). ND/OIBDA улучшился с 2.1 до 2.09;

Дивиденды:

Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По префам дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 2.62 руб (ДД 5.45% АО и 5.48% АП от текущих цен).

Мой итог:

Операционные результаты за 3 квартал (к/к кол-во аб-тов в млн):
▫️ интернет доступ (оптика) +1.4% (14.4 → 14.6);
▫️ IPTV 0% (8.1 → 8.1);
▫️ виртуальная АТС 0.% (0.174 → 0.174);
▫️ местная телефонная сеть -1.3% (7.7 → 7.6);
▫️ ШПД xDSL -7.1% (1.4 → 1.3);
▫️ кабельное ТВ -2.5% (4 → 3.9).

В мобильном несколько кварталов подряд растет бизнесе траффик при оттоке активных пользователей (к/к):
▫️ дата-трафик +4.7% (2908 → 3206 Пб);
▫️ рост активных поль-лей интернета -1.85%.

Разбивка за квартал по сегментам выручки (г/г в млрд):
▫️ интернет и телефония +7.5% (109.7 → 117.9);
▫️ ЦОД и облака +28.3% (16.7 → 21.5);
▫️ цифровой регион +11.3% (8.6 → 9.6);
▫️ инфобез +4.4% (4.3 → 4.5);
▫️ цифр. кластеры прочие +99% (11.6 → 23);
▫️ мобильный бизнес +6.3% (77.5 → 82.4);
▫️ прочие -26.2% (16.3 → 12.1).

Хорошую динамику в 3 квартале показали сегмент "ЦОД и облака" (за 9 мес +15.1%) и "цифр. кластеры прочие" (за 9 мес +48.8%). Это не связано с атаками на ЦОДы напрямую (они начались только в октябре), но, возможно, кто-то диверсифицировался заранее. "Инфобез", "интернет" и "мобильный бизнес" чуть хуже, чем общая за 9 месяцев (+10.2%, +9.1% и+7.7%, соответственно). Общая выручка за 9 месяцев выросла на 11% г/г (602.3 → 668.7 млрд).

Прибыль за квартал увеличилась примерно на уровне всего года. За 9 месяцев она выросла на 11.5% г/г (18.5 → 20.6 млрд). При этом операционная рентабельность ухудшилась с 17.4 до 17%. А еще стоит отметить заметное увеличение эф. ставки налога на прибыль (47.3% vs 22.8% в 3 кв 2025).

Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF положительный за счет лучше роста OCF (+106.5% г/г, 21.3 → 44.1 млрд) в сравнении с кап. затрат (+23% г/г, 31.8 → 39.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 9 месяцев - 15%). Можно ожидать роста кап. затрат в 4 квартале.

Ключевой проблемой Ростелекома остается долговая нагрузка. Чистый долг продолжил расти, нетто фин расходы снижаются медленно. Процентная нагрузка за 9 месяцев "отъела" 74% операционной прибыли. К сожалению, динамика долга пока остается растущей, и вряд ли в ближайшее время что-то изменится (потребность в ЦОДах и инфраструктуре пока только растет, а значит и Capex не будет уменьшаться).

По примерным расчетам прибыль за 2026 может составить 23.3 млрд, что дает P/E 2026 = 7.21 и дивиденд в районе 3.55 руб при выплате 50% от ЧП (ДД 7.37% и 7.42% от текущих цен АО и АП). Пока это выглядит слабее многих дивидендных историй на рынке. Тем более, какого-то изменений ситуации в лучшую сторону в Ростелекоме не ожидается.

По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время. Хотя, возможно, РТК-ЦОД могут вывести на рынок на фоне атак на ЦОДы различных компаний, которые подняли вопрос о необходимости в дополнительных резервных мощностях.

Акций Ростелеком в портфеле нет.

Прогнозная справедливая стоимость - 54.2 (АО), 53.8 (АП).

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Ростелеком. Отчет за 3 кв 2026 по МСФО
18

Рынок новостроек рухнул. Что не так с облигациями застройщиков?

Представьте: застройщик строит дом, рассчитывая, что люди придут с семейной ипотекой и купят квартиры. А в октябре спрос просто взял и рухнул. И вот тут начинается цепная реакция, которая прямо бьёт по облигациям.

В октябре продажи новостроек просели на 23% к сентябрю и на 28% к прошлому году — всего 43,1 тыс. сделок по Росреестру. Это минимум за четыре года. А выдачи ипотеки упали сразу на 52%, причём семейная ипотека — в 4,4 раза к сентябрю. Рынок буквально перетек в рыночную ипотеку, и доля льготных программ впервые за два года ушла ниже 50%.

Что изменилось в правилах?

• С 1 февраля супруги обязаны быть созаёмщиками, повторная семейная ипотека — только после погашения первого кредита и рождения ещё одного ребёнка.

• С 1 октября единая ставка 6% ушла в прошлое: теперь она зависит от числа детей и региона. Для столичных регионов: один ребёнок — 12%, два — 10%, три — 8%, четыре — 6%, пять — 4%.

• Семья с одним ребёнком вместо 6% платит 12% — двукратное удорожание. А рыночная ипотека — 14–16%. Льгота для многих фактически обесценилась.

Плюс новые обязательства: собственность до погашения, прописка в течение 271 дня, подтверждение регистрации пять лет. Нарушение — ставка «ключевая + 2–2,5 п.п.». Инвесторам, покупавшим под сдачу, программа закрылась.

Сентябрьский спрос был отчасти попыткой влететь в последний вагон — люди спешили оформить кредиты по старым ставкам до 1 октября. После дедлайна рынок просел скачком, а не плавно.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски

Как это превращается в падающие котировки? У девелоперов выручка и кэш-флоу почти целиком зависят от продаж. Меньше сделок — меньше денег на обслуживание долга.

Плюс запасы квартир растут: к началу 2027 года их может быть уже 832 тыс. — это 3,2 года продаж при текущих темпах. Деньги надолго «замораживаются» в стройке, а долг никуда не девается.

Отсюда и растёт долговая нагрузка. Рынок это видит мгновенно — и требует за риск премию, а чем выше требуемая доходность, тем ниже цена облигации.

Ещё один нюанс: вторичка неожиданно стала союзником для тех, кто хочет продать квартиру, но врагом для застройщиков. Её доля в ипотечных выдачах выросла до 33,3% — на готовое жильё покупателей стало больше, и это дополнительно оттягивает спрос с новостроек.

Есть, правда, и лазейка внутри самих правил: при первоначальном взносе от 50% ставка 6% сохраняется независимо от числа детей и региона, а повысившим ставку семьям можно перейти на 6% в течение первого года через рефинансирование.

Власти пока не спешат менять правила. Вице-премьер Хуснуллин прямо сказал: «Будем смотреть, как это повлияет на рынки. При необходимости донастроим». Сейчас официальная позиция — идёт адаптация: выдачи по семейной ипотеке начали понемногу расти (с 2,7 до 4,6 тыс. кредитов за неделю), но до целевых 5–5,5 тыс. ещё далеко.

Так что падение облигаций застройщиков — это не паника ради паники, а вполне понятный расчёт: рынок видит реальные проблемы с продажами, растущие запасы и ухудшение долговой нагрузки — и требует за это премию.

Если не паниковать вслед за всеми, эта волатильность может оказаться отличной возможностью подкупить подешевевшие бумаги. Главное — заранее знать, какой эмитент тебе интересен, и не покупать по принципу «что сильнее упало, то и берём, надеясь на отскок». В облигациях такая стратегия не работает.

Из застройщиков я подкупил только облигации Глоракс 001Р-05 $RU000A10E655. Рейтинг надежности, отчётность и период погашений у компании максимально комфортные, чтобы пройти эту турбулентность без сюрпризов. А что подкупили вы и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Рынок новостроек рухнул. Что не так с облигациями застройщиков?
19

Трансмашхолдинг: что не так, если даже господдержка не спасает от убытков

АО «ТМХ» — крупнейший в РФ производитель подвижного состава для рельсового транспорта, выпускающий железнодорожную технику: поезда метро, электропоезда, локомотивы, пассажирские вагоны, трамваи и тепловозные двигатели. Штаб-квартира компании расположена в Москве.

Занимает более 70% рынка производства локомотивов, около 100% — пассажирских вагонов и вагонов метро.

В структуру холдинга входят производственные и сборочные площадки в России и других странах мира, география работы охватывает 30 государств.

Параметры выпуска ТМХ-ПБО-09:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 20 млрд рублей
• Срок обращения: 2 года
• Купон: КС+180 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 19 ноября 2026
• Дата размещения: 24 ноября 2026

Рейтинг надёжности:

• АКРА — уровень АА-, прогноз "Негативный" (подтвержден с изменением прогноза 29.07.2026).

Причина изменения прогноза — негативная динамика покрытия и рентабельности. Покрытие по FFO до процентов снизилось до 1,6х с 1,9х годом ранее. Рентабельность по FFO до процентов и налогов — 13,8% против 14,5% в 2024-м.

• Эксперт РА — уровень AА-, прогноз "Стабильный" (подтвержден 28.07.2026)

Финансовые результаты МСФО за 1 полугодие 2026 года:

• Выручка: 236,5 млрд руб. (−7,9% г/г) Просели почти все базовые сегменты: локомотивы (−7,2%), вагоны локомотивной тяги (−7,5%), моторвагонный подвижной состав (−39,2%), двигатели (−49%). Растёт только один сегмент — вагоны метро (+18,3%).

• Валовая прибыль: 34,2 млрд руб. (−32,9% г/г), маржа 14,5% против 19,9% годом ранее
• Операционная прибыль: 284 млн руб. (−99% г/г), маржа почти нулевая — 0,1% против 12,5%
• EBITDA: 22,3 млрд руб. (−43,7% г/г)
• Чистый результат: убыток 11,9 млрд руб. против прибыли 15,6 млрд руб. годом ранее.

• Денежные средства: 44,8 млрд руб. против 114,5 млрд руб. на конец 2025 года (−60%)
• Чистый долг: 131,8 млрд руб. (−17,3% с начала года)
• Чистый долг/EBITDA LTM: 2,77x против 2,17x — рост из-за падения EBITDA.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Ключевые причины слабого результата:

• РЖД урезали заказы. Монополия сильно сократила инвестпрограмму на закупку подвижного состава — отсюда просели продажи локомотивов, вагонов и двигателей.

• Высокая доля постоянных издержек. Заводы и персонал не сокращаются вслед за падением выручки — поэтому маржа резко сжалась.

• Курсовые разницы. Переоценка валютных обязательств добавила около 9,5 млрд рублей убытка.

• Рост процентной нагрузки. На фоне высокой ключевой ставки выросли расходы по долгу, а часть заимствований привлекалась для рефинансирования.

В обращении находится 1 выпуск биржевых облигаций объёмом 20 млрд рублей:

• Трансмашхолдинг ПБО-08 $RU000A10FBG2 Доходность: 16,56%. Купон: КС+1,7%. Текущая доходность: 15,73% на 2 года 6 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ХК Новотранс 002P-02 $RU000A10DCG5 (АА-) КС+2,25% на 23 месяца. YTM: 17,12%
• ДелоПортс БО 001P-06 $RU000A10FYZ4 (АА-) КС+3,3% на 21 месяц. YTM: 17,29%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 23 месяца. YTM: 17,91%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 24 месяца. YTM: 17,49%

По итогу: Уверенность в надёжности «ТМХ» подкрепляется системной значимостью компании: государство и собственник оказывают ей весомую поддержку, в том числе через субсидии и льготное финансирование.

В своей рейтинговой группе новый выпуск даёт рыночную доходность. При этом я подобрал для вас на вторичном рынке другие выпуски — не менее надёжные, но с более высокой доходностью.

Если вы не рассчитываете на скорое снижение ключевой ставки и хотите стабильно получать доход выше банковского депозита — этот инструмент для вас.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Трансмашхолдинг: что не так, если даже господдержка не спасает от убытков
20

Щедрая доходность от дебютанта А7 под 18,97% — но и риски высоки

ООО «А7» — это платёжная система, которая помогает российским компаниям проводить внешнеторговые расчёты там, где банки третьих стран массово отказывают из-за страха вторичных санкций. Схема работает через векселя и сеть зарубежных субагентов, а с осени 2026 года компания начала принимать платежи в USDT.

Появилась «А7» осенью 2024 года. 49% принадлежит государственному ПСБ (доля заложена в ВЭБ РФ), 51% — Илану Шору, партнёру банка и руководителю «А7-агент».

Но есть и другая сторона: «А7» под санкциями США, ЕС и Великобритании, а 1 октября 2026 года Минфин США признал её сеть «значимой транснациональной преступной организацией» и добавил в SDN-лист.

Компания все обвинения отвергает — в том числе намёки на работу с Ираном и террористическими структурами — и говорит, что санкции на её работе никак не сказались.

Параметры выпуска А7-001Р-01:

• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Срок обращения: 2 года
• Купон: не более 17,5% годовых (YTM не выше 18,97% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска А7-001Р-02:

• Срок обращения: 2 года
• Купон: КС + 350 б.п.
• Квал: только для квалов

• Сбор заявок: до 24 ноября 2026
• Дата размещения: 27 ноября 2026

Рейтинг надёжности:

• АКРА — уровень АА, прогноз "Стабильный" (подтвержден 23.12.2025). Рейтинг компании опирается прежде всего на поддержку со стороны ПСБ: Собственная кредитоспособность компании оценивается на уровне ВВВ.

Финансовые результаты МСФО за 1 полугодие 2026 года:

• Выручка: 42,7 млрд руб. (+20% г/г) но рост дал низкомаржинальный бизнес.
• Доход от платёжных операций: 38,2 млрд руб. (+36% г/г)
• Операционная прибыль: 24,0 млрд руб.

• Чистая прибыль: 2,6 млрд руб. (−9% г/г) - прибыль держится на курсовом доходе 10,6 млрд руб., без него прибыль до налога была бы отрицательной.

• Рентабельность по EBITDA: 80,9% Показатель скорректированный: компания исключила из расчёта благотворительность (15,9 млрд руб.) и затраты на масштабирование. Без корректировок рентабельность существенно ниже.

• Активы: 554,7 млрд руб. (+25% с начала года);
• Капитал: 21,3 млрд руб. на 30 июня 2026 г. (3,8% активов);

• Чистый долг: 90,2 млрд руб. (1,33x EBITDA; против 121,5 млрд руб. на конец 2025 г.) Рассчитан по внутренней методике компании и не учитывает 148 млрд ₽ векселей к оплате. При стандартном подходе долговая нагрузка заметно выше.

Актуальные обзоры, которые вы могли пропустить:

• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Что смущает больше всего:

• Санкции бьют по сети. После включения в SDN-лист США контрагенты разбегаются, опасаясь вторичных санкций.

• Баланс выглядит хрупко. Капитал — всего 3,8% активов, финансирование — в основном короткие кредиты (357 млрд ₽), половина из них от учредителей. Вся модель держится на постоянном рефинансировании.

• Прибыль неустойчива. Чистая прибыль сильно зависит от курсового дохода без него прибыль до налога уходит в минус.

Что готовы предложить эмитенты со схожим рейтингом:

• ДелоПортс 1P-05 $RU000A10FZ16 (17,92%) АА- на 2 года 8 месяцев
• Европлан 1Р-11 $RU000A10GFH9 (15,96%) АА на 2 года 7 месяцев с амортизацией
• Авто Финанс Банк 1Р-19 $RU000A10FGX6 (17,17%) АА на 2 года 6 месяцев
• ТрансКонтейнер 2-03 $RU000A10F470 (16,74%) АА- на 2 года 5 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (16,09%) АА на 2 года
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (17,8%) АА- на 1 год 11 месяцев с амортизацией
• ПГК 3Р-01 $RU000A10CWF7 (16,52%) АА на 1 год 9 месяцев

По итогу: Верхняя граница нового выпуска 1Р-01 даёт YTM около 18,97% - это примерно 100 б.п. премии к собственной рейтинговой группе и 180 б.п. — на ступень ниже.

Итоговый рейтинг держится на поддержке ПСБ, отчётность не аудирована, а эмитент в SDN-листе США. Участвовать при всех перечисленных ранее рисках особого желания не испытываю. Интересно будет ближе к концу года посмотреть на пересмотр рейтинга от АКРА. А что думаете вы — планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Щедрая доходность от дебютанта А7 под 18,97% — но и риски высоки