🪙 СД Фикс Прайса рекомендовал дивиденды за 9 месяцев 2026 года в размере 0,1 рубля на акцию
Дивдоходность — 17,2% к текущей цене.
$FIXR

🪙 Сбер в октябре нарастил чистую прибыль по РСБУ на 12,6% до 168,5 млрд рублей.
По итогам 10 месяцев чистая прибыль банка выросла на 17,6% до 1,67 трлн рублей. $SBER

🪙 Дефицит бюджета РФ в январе-октябре составил 5,234 трлн рублей. Это 2,3% ВВП
🔸 Нефтегазовые доходы снизились на 14%, до 6,4 трлн. Минфин связывает это с укреплением рубля, ростом демпфера,
🔸 НЕнефтегазовые — выросли на 19%, до 26,7 трлн.
$TMOS

0 комментариев
    посты по тегу
    #
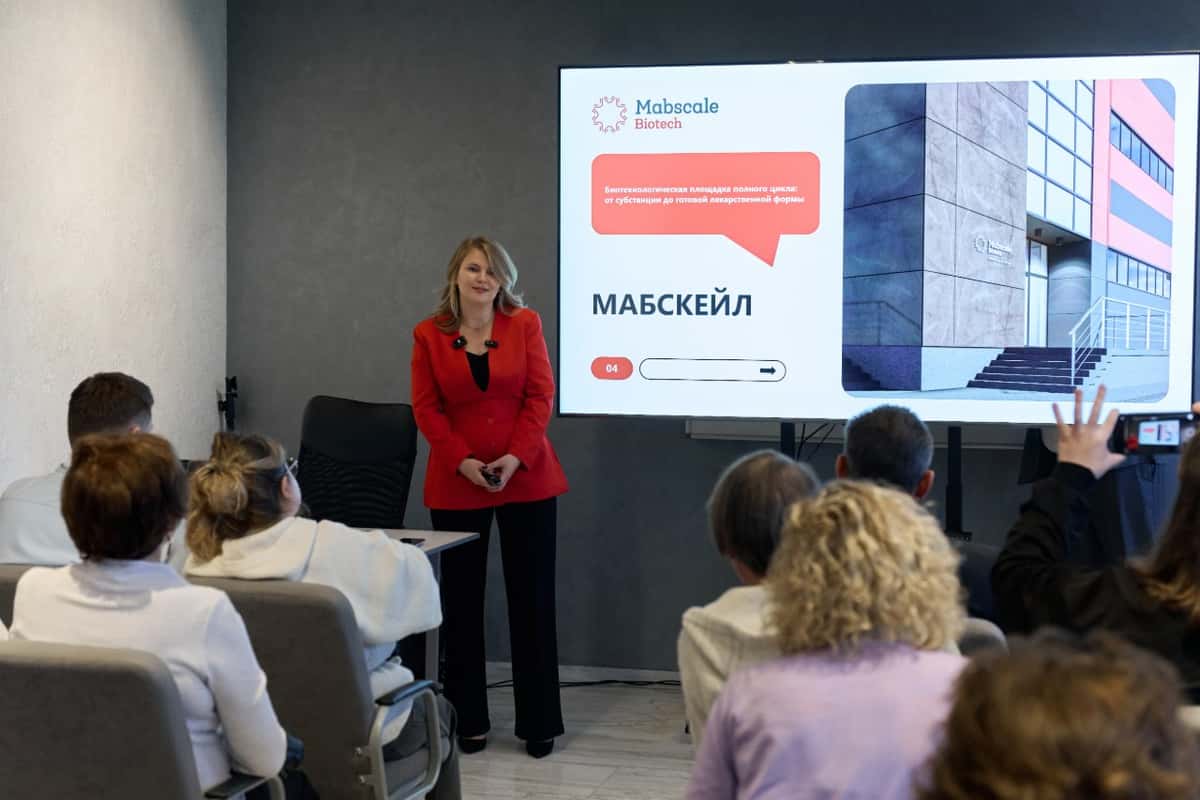
    «Озон Фармацевтика» представила журналистам единый фармкластер: от малой химии до биотеха

    В 2027 году Группа начнёт коммерческий выпуск лекарств на двух новых заводах в ОЭЗ «Тольятти». 29 октября обе площадки посетили журналисты — участники паблик-тока «Лекарственный рынок России: взгляд изнутри производства».

    В нашей Группе четыре производственные площадки, которые теперь объединяют химическую фармацевтику и биотехнологии:

    🔹«Озон» и «Озон Фарм» — широкий портфель лекарств: почти 340 млн упаковок по итогам 2025 года;

    🔹«Озон Медика» — противоопухолевые препараты особой категории токсичности;

    🧬 «Мабскейл» — биотехнологические препараты на основе моноклональных антител, полный цикл от клетки до готового лекарства.

    «Озон Медика» получила лицензию в августе 2026 года. Первый участок рассчитан на выпуск до 4,6 млн упаковок таблеток и капсул в год. После ввода следующих участков (линия инъекционных препаратов), мощность вырастет примерно до 10 млн упаковок.

    📊95% потребности химиотерапевтических отделений России в цитостатиках в перспективе сможет закрывать портфель «Озон Медика».

    «Мабскейл» рассчитан на выпуск до 5 млн упаковок в год: растворы во флаконах, преднаполненные шприцы и лиофилизаты. Активную фармацевтическую субстанцию здесь получают самостоятельно. На разных стадиях разработки и регистрации находятся более 25 биопрепаратов. Компания получила регистрационное удостоверение на первый препарат — «Адалитрил» (МНН — адалимумаб) для терапии хронических иммуновоспалительных заболеваний.

    📢 Валентина Милованова, директор по маркетингу «Озон Фармацевтика»:

    «Врачу нужны оба класса препаратов, независимо от того, насколько сильно шагает вперёд лечение онкологических заболеваний»

    📢Мария Ульянова, генеральный директор «Мабскейл», директор по развитию «Озон Фармацевтика»:

    «Наука отвечает на вопрос, что возможно, а производство — на вопрос, что будет доступно пациенту каждый день»

    🔗🔗🔗

    📢 ВКонтакте
    📢 Telegram
    📢 Макс
    📢 Т‑Пульс

    «Озон Фармацевтика» представила журналистам единый фармкластер: от малой химии до биотеха

    ММК - еще один штрих к положению дел в отрасли

    Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

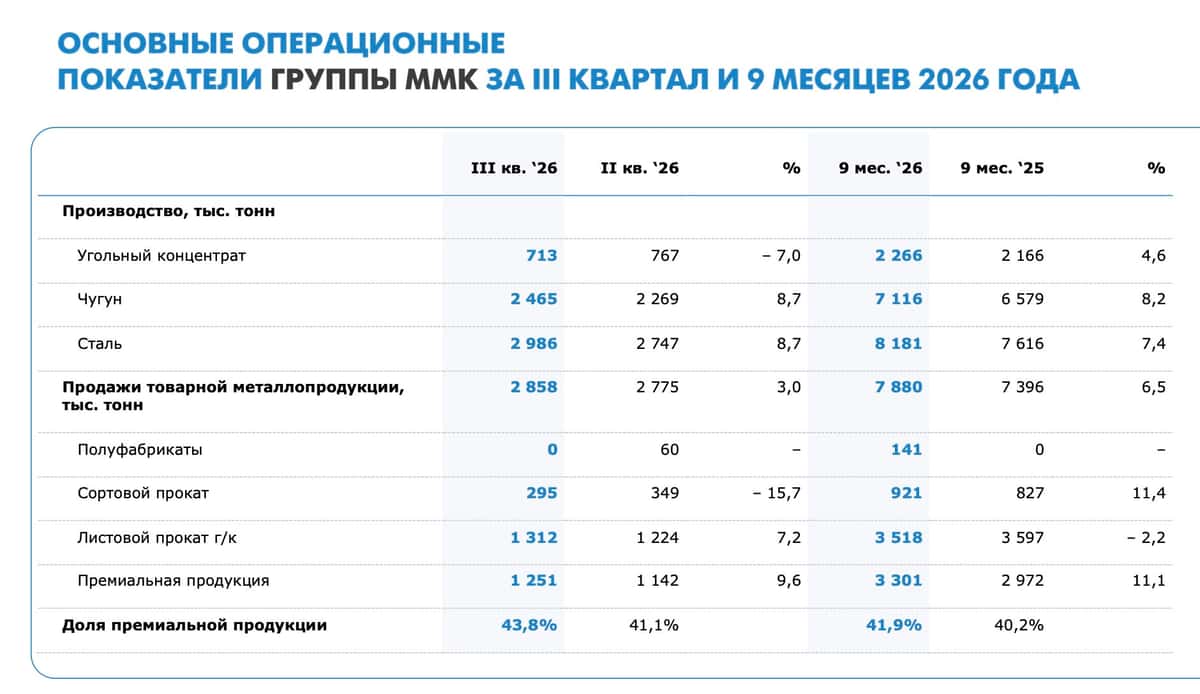
    💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

    На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

    📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

    Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

    💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

    В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

    ММК - еще один штрих к положению дел в отрасли

    Лента. Отчет за 3 кв 2026 по МСФО

    Тикер: #LENT
    Текущая цена: 1954
    Капитализация: 226.6 млрд
    Сектор: Ритейл
    Сайт: https://corp.lenta.com/ru/

    Мультипликаторы (LTM):

    ▫️ P/E - 7.75
    ▫️ P/BV - 1.2
    ▫️ P/S - 0.22
    ▫️ ND/EBITDA - 3.02
    ▫️ EV/EBITDA - 5.38

    Что нравится:

    ▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);

    Что не нравится:

    ▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
    ▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
    ▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
    ▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).

    Дивиденды:

    Выплата зависит от соотношения ND/EBITDA:
    ▫️ если < 1 - более 100% FCF;
    ▫️ если >1 и <= 1.5 - не более 100% FCF;
    ▫️ если > 1.5 - не более 50% FCF.

    Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.

    Мой итог:

    Операционные показатели за 3 кв 2026 (г/г):
    ▫️ LFL-выручка (6.5 → 8.1%);
    ▫️ LFL-средний чек (3.6 → 3.8%);
    ▫️ LFL-траффик (2.8 → 4.2%).

    Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).

    Онлайн продажи к/к продолжают снижаться:
    ▫️ выручка -9.1%;
    ▫️ средний чек -2.2%;
    ▫️ кол-во заказов -7.1%.

    Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).

    Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).

    Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.

    Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
    Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.

    Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).

    По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.

    У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.

    Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.

    Акций Ленты нет в портфеле.

    Прогнозная справедливая стоимость - 1942 руб.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram
    ▫️ Мой канал в Max

    Лента. Отчет за 3 кв 2026 по МСФО