«Озон Фармацевтика» представила журналистам единый фармкластер: от малой химии до биотеха
В 2027 году Группа начнёт коммерческий выпуск лекарств на двух новых заводах в ОЭЗ «Тольятти». 29 октября обе площадки посетили журналисты — участники паблик-тока «Лекарственный рынок России: взгляд изнутри производства».
В нашей Группе четыре производственные площадки, которые теперь объединяют химическую фармацевтику и биотехнологии:
🔹«Озон» и «Озон Фарм» — широкий портфель лекарств: почти 340 млн упаковок по итогам 2025 года;
🔹«Озон Медика» — противоопухолевые препараты особой категории токсичности;
🧬 «Мабскейл» — биотехнологические препараты на основе моноклональных антител, полный цикл от клетки до готового лекарства.
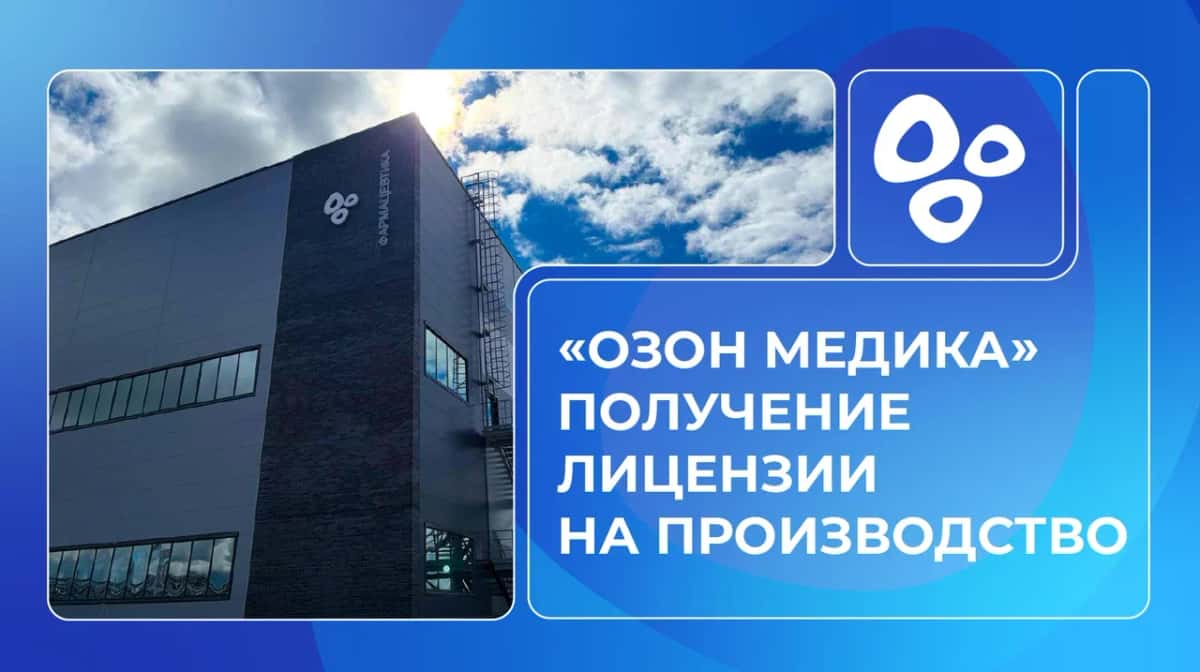
«Озон Медика» получила лицензию в августе 2026 года. Первый участок рассчитан на выпуск до 4,6 млн упаковок таблеток и капсул в год. После ввода следующих участков (линия инъекционных препаратов), мощность вырастет примерно до 10 млн упаковок.
📊95% потребности химиотерапевтических отделений России в цитостатиках в перспективе сможет закрывать портфель «Озон Медика».
«Мабскейл» рассчитан на выпуск до 5 млн упаковок в год: растворы во флаконах, преднаполненные шприцы и лиофилизаты. Активную фармацевтическую субстанцию здесь получают самостоятельно. На разных стадиях разработки и регистрации находятся более 25 биопрепаратов. Компания получила регистрационное удостоверение на первый препарат — «Адалитрил» (МНН — адалимумаб) для терапии хронических иммуновоспалительных заболеваний.
📢 Валентина Милованова, директор по маркетингу «Озон Фармацевтика»:
«Врачу нужны оба класса препаратов, независимо от того, насколько сильно шагает вперёд лечение онкологических заболеваний»
📢Мария Ульянова, генеральный директор «Мабскейл», директор по развитию «Озон Фармацевтика»:
«Наука отвечает на вопрос, что возможно, а производство — на вопрос, что будет доступно пациенту каждый день»
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс


Посты по ключевым словам
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления
По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.
📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.
Позиции компании по итогам 9 месяцев:
🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);
🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);
🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).
Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.
Главные тренды рынка:
🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.
🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.
🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.
🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.
🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.
По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.
Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.
Продажи конечным потребителям (sell-out) приведены по данным DSM Group.
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс6 ноября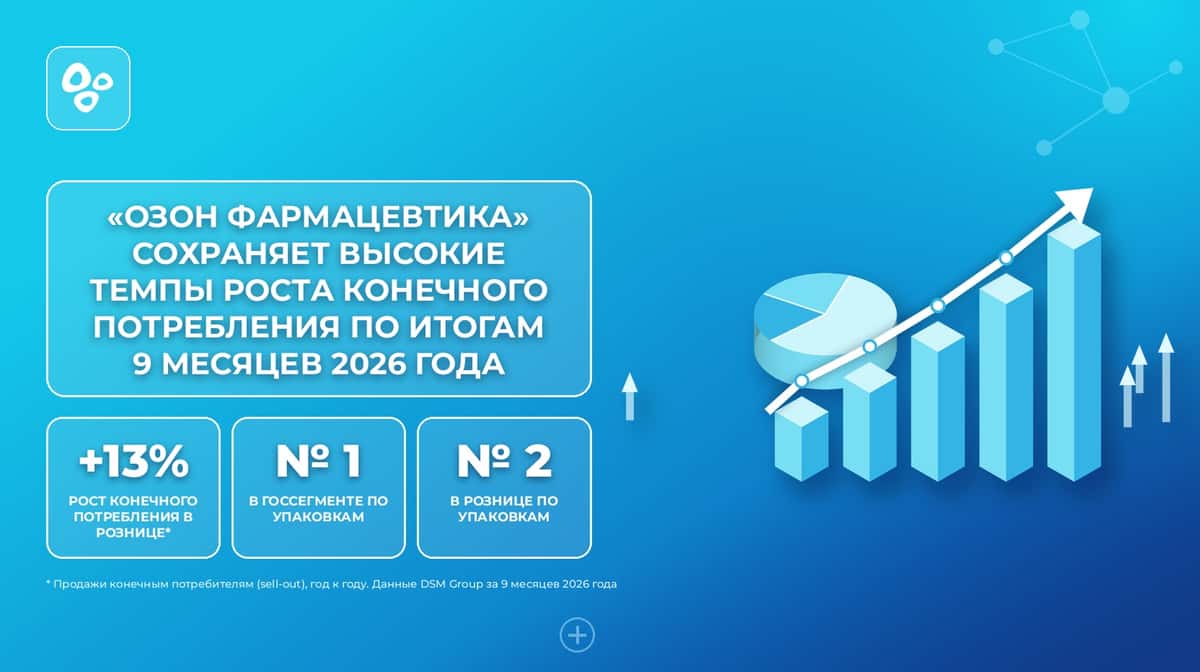
Сайт ozonpharm.ru временно недоступен
❕Сейчас сайт «Озон Фармацевтика» не открывается. Причина в масштабном сбое инфраструктуры у нашего хостинг‑провайдера. Специалисты провайдера уже работают над его устранением, и мы надеемся на скорейшее восстановление.
Остаёмся на связи: новости компании мы публикуем в наших соцсетях, а существенная информация для акционеров и инвесторов по‑прежнему доступна в ленте раскрытия «Интерфакс» (e-disclosure.ru) 💙2 ноября
⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс30 октября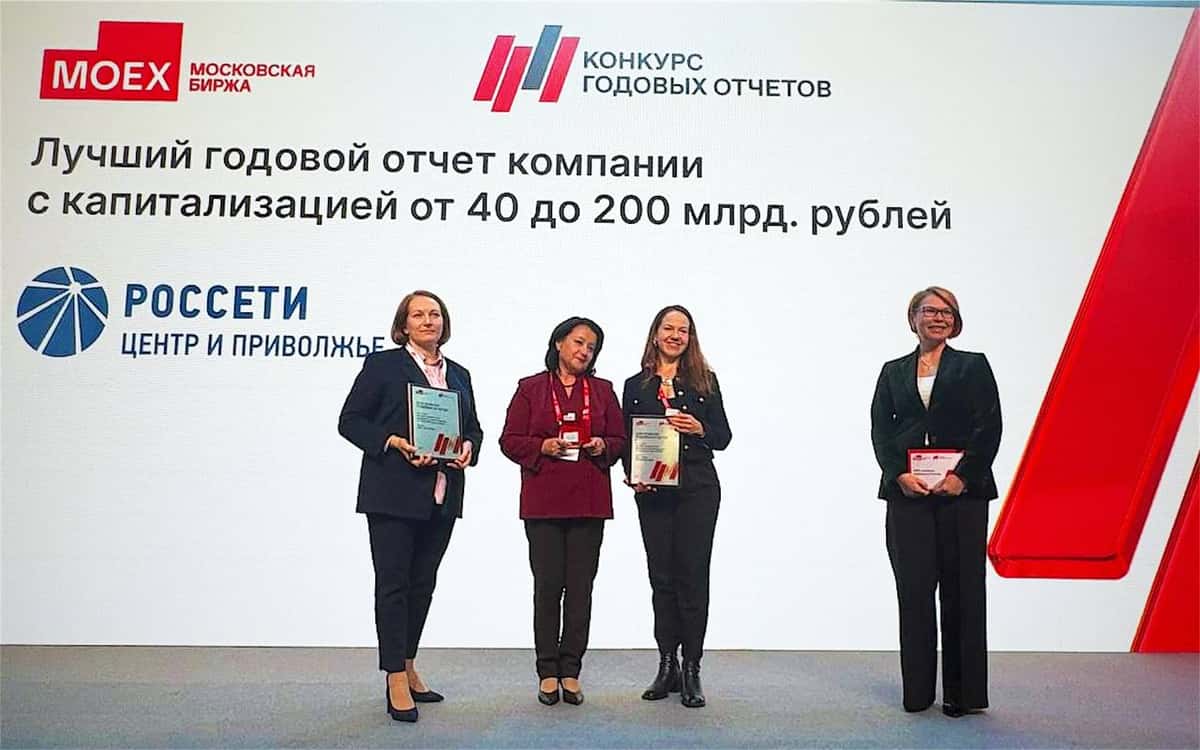
🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье
23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.
Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.
Чем здесь занимаются?
🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».
📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.
Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).
Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.
Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:
«Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»
Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.26 октября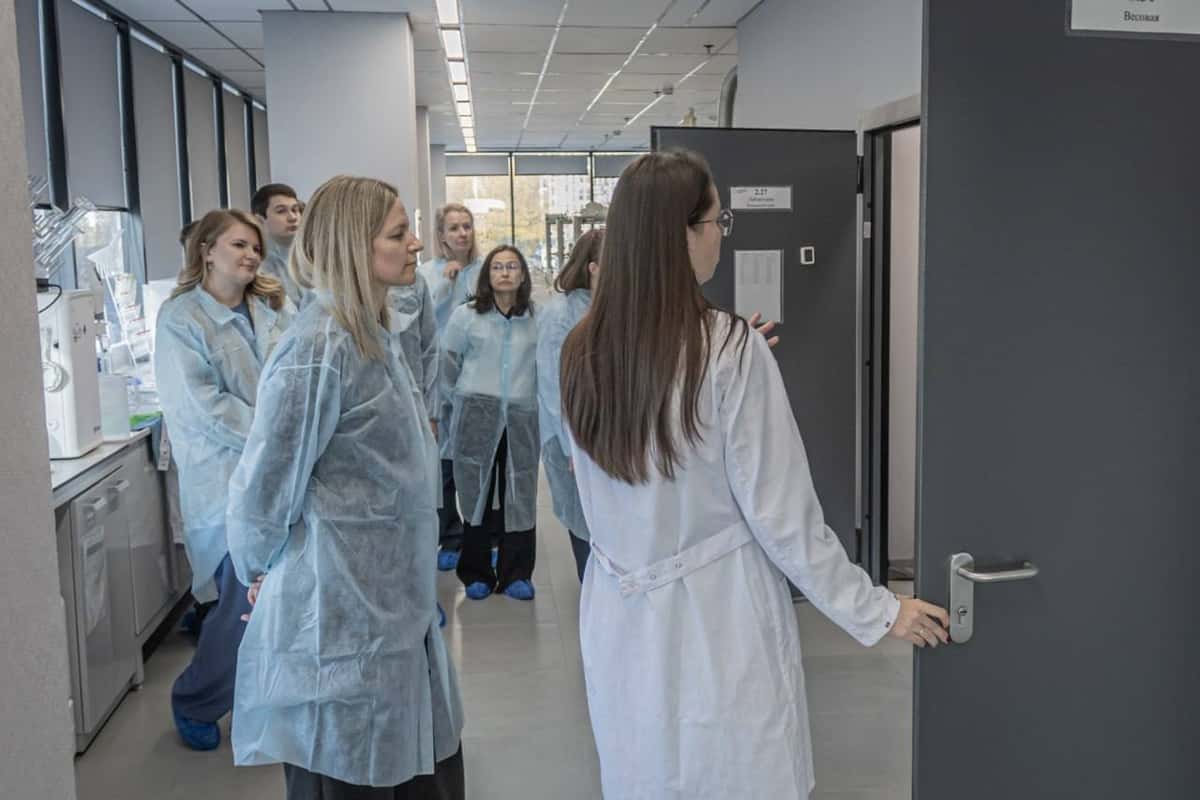
🧬 «Клетка на миллиард»: обсудили на БИОПРОМ-2026, кто профинансирует российский биотех
6 октября на форуме БИОПРОМ-2026 в Геленджике «Озон Фармацевтика» провела сессию «Клетка на миллиард. Большая ставка на российский биотех».
Говорили о том, где взять капитал для следующего шага российской биофармацевтики: от биосимиляров к биспецификам, конъюгатам и инновационным молекулам. Отправной точкой дискуссии стал кейс нашей биотех-площадки «Мабскейл».
Участники сессии:
🔹Сергей Глаголев, заместитель министра здравоохранения РФ
🔹Дмитрий Титов, заместитель генерального директора «Озон Фармацевтика» (модератор дискуссии)
🔹Алексей Виноградов, «Юникорн Кэпитал»
🔹Камилла Зарубина, «СК Капитал» (ВЭБ.РФ)
🔹Сергей Гайворонский, Kama Flow
🔹Вадим Тарасов, Сеченовский университет
🔹Олег Лавров, «Иннопрактика»
Участники сошлись во мнении: деньги на биотех есть, но нужно выстроить последовательность финансирования — от грантов до госзакупок.
Подробности — в пресс-релизе на нашем сайте14 октября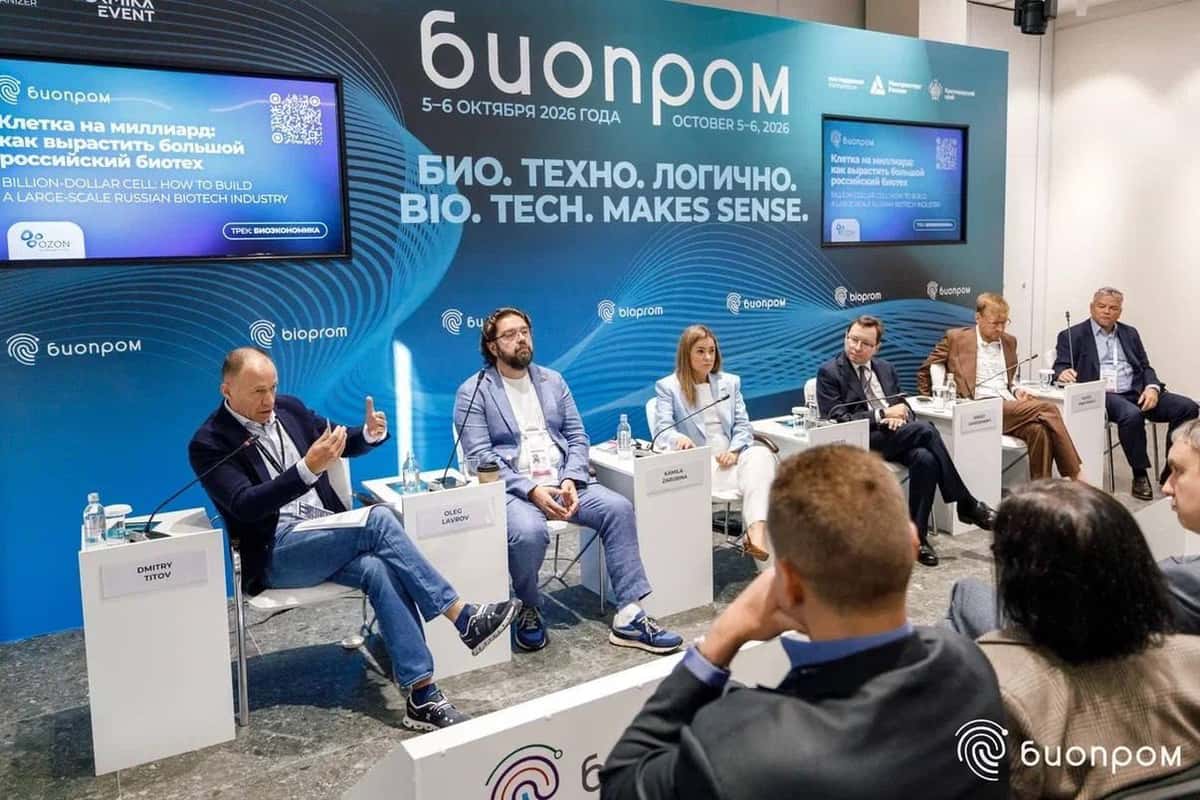
Почему на фармацевтическом заводе нет животных?
Отсутствие животных на фармпроизводствах — строжайшее требование международных стандартов GMP. Даже самый безобидный котёнок или мышь могут загрязнить производственную среду, повредить оборудование и сделать лекарства небезопасными.
А если животное всё же забрело на территорию? У нас разработана чёткая система действий:
🔹 используем специальные гуманные ловушки, расставленные по периметру;
🔹 аккуратно отлавливаем нежданных гостей;
🔹 переселяем их в безопасное место подальше от производства.
Строгие стандарты — не преграда, а гарантия того, что каждое лекарство будет максимально безопасным и эффективным. Подробнее о том, как в компании выстроен «пест‑контроль» и другие виды контроля, читайте в нашем годовом отчёте 💙30 сентября
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте25 сентября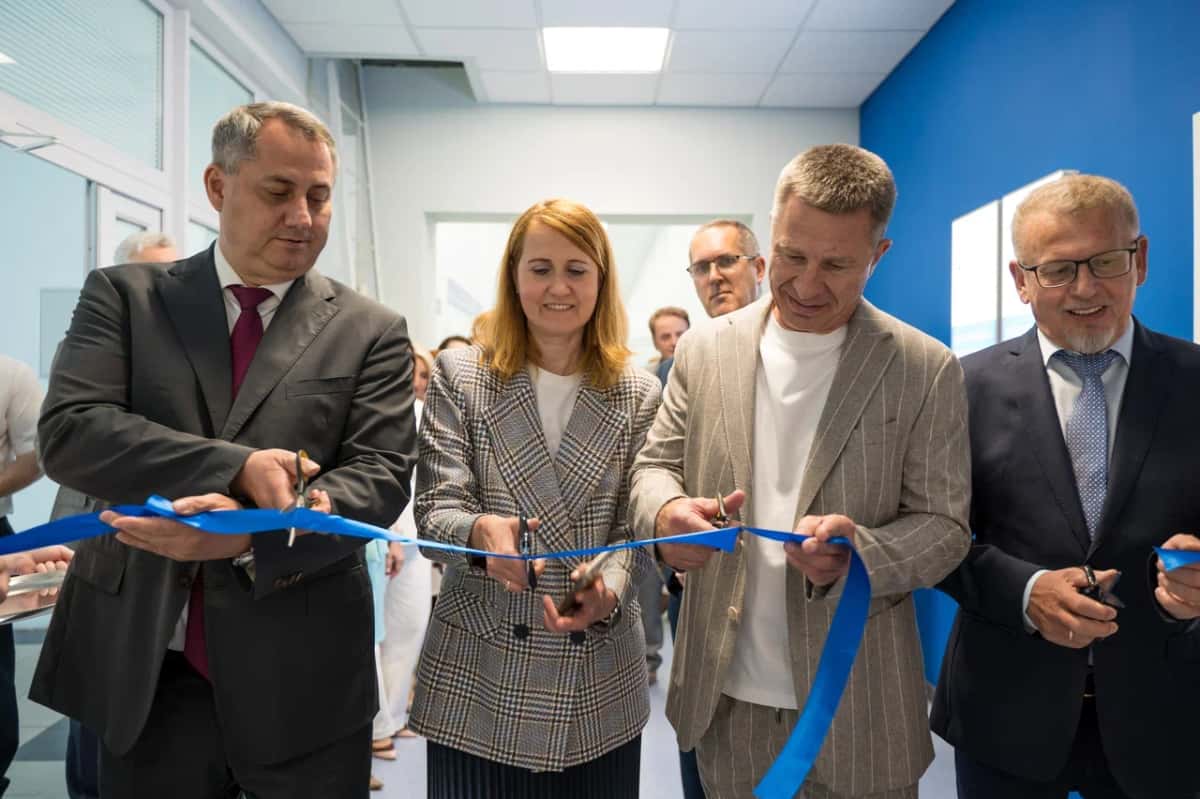
Фильм! Фильм! Фильм!
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.
Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».
В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.
На вопросы наших гостей отвечали:
🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.
Присоединяйтесь к просмотру на YouTube!
А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.18 сентября
Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО
Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/
Мультипликаторы (LTM):
P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2
Что нравится:
✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО
СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).
Мой итог:
Операционные показатели вернулись к росту.
Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).
За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.
Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.
За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).
Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).
Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).
FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.
Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.
Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.
Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме3 сентября
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙31 августа