Хотите интернет за 2500? А будет! NPB Markets про подорожание связи
Кажется, российские операторы связи нашли универсальное решение финансовых проблем. Не хватает денег на оборудование? Поднимем тарифы. Растёт потребление интернета? Снова поднимем. А если абоненты начнут жаловаться, объясним, что без повышения цен отрасль просто не выживет.
В ноябре «Известия» о возможном ускорении роста тарифов на связь в России. Представитель отрасли Алхас Мирзабеков назвал 2300–2500 рублей в месяц нижней границей экономически устойчивого тарифа.
Причины стандартные: трафик растёт, оборудование дорожает, операторам нужны инвестиции.
Но откуда взялись именно 2500 рублей? И почему финансовые проблемы телекоммуникационных компаний снова предлагается решать за счёт населения?
Форекс-брокер NPB Markets предлагает оценить эти заявления с позиции финансовой экономики.
Почему 2500 рублей, а не 1500?
Начнём с главного. Ни один оператор пока не представил публичного расчёта, доказывающего необходимость именно такой абонентской платы для всей отрасли.
В стоимости связи должны учитываться расходы на инфраструктуру, электричество, обслуживание оборудования, зарплаты, налоги и инвестиции.
Но есть ещё прибыль акционеров. И вот здесь начинаются вопросы.
Экспертный комментарий NPB Markets:
«Если представитель бизнеса заявляет, что связь должна стоить 2500 рублей, необходимо показать экономическое обоснование. Сколько стоит обслуживание одного абонента? Какая сумма направляется на модернизацию? Какую рентабельность предполагается получать? Без этих данных повышение тарифа выглядит скорее пожеланием бизнеса увеличить выручку, чем объективной необходимостью».
И действительно, почему потребитель должен оплачивать любую инвестиционную программу компании, даже не понимая, куда уходят его деньги?
Операторы жалуются на нехватку денег. А что с прибылью?
Посмотрим на финансовые результаты крупнейших участников рынка.
По итогам девяти месяцев 2026 года МТС отчиталась о выручке 647,2 млрд рублей, что на 10,7% больше аналогичного периода прошлого года.
Чистая прибыль группы достигла 85,2 млрд рублей, а показатель OIBDA — 238 млрд рублей.
При этом компания планирует крупные выплаты акционерам.
Да, финансовые результаты всей группы не равны прибыли непосредственно от мобильной связи. Но называть бизнес, генерирующий десятки миллиардов рублей прибыли, заведомо неспособным финансировать развитие без резкого повышения тарифов было бы странно.
Комментарий NPB Markets:
«Нехватка денег на инвестиции и желание увеличить доходность бизнеса — разные экономические задачи. Прежде чем перекладывать дополнительные расходы на абонентов, необходимо оценить структуру затрат, долговую нагрузку и распределение прибыли. Потребитель не обязан гарантировать оператору желаемую рентабельность».
Получается интересная ситуация. Акционеры рассчитывают на прибыль, менеджмент — на развитие бизнеса, а обычному человеку предлагают оплатить дополнительные расходы.
Интернет-трафик вырос. Значит, все должны платить больше?
Ещё один аргумент операторов — потребление интернета растёт значительно быстрее выручки.
Согласно отраслевым оценкам, в 2021–2025 годах трафик увеличивался в среднем на 21,6% ежегодно, а доходы операторов мобильной и фиксированной связи — примерно на 8%.
Звучит тревожно. Но здесь есть нюанс.
Рост трафика на 21,6% совершенно не означает, что себестоимость услуги выросла на столько же.
Передача дополнительных гигабайтов через существующую инфраструктуру может обходиться существенно дешевле строительства новой сети.
Разумеется, при перегрузке базовых станций потребуются дополнительные вложения. Но эти расходы необходимо рассчитывать отдельно.
Комментарий NPB Markets:
«Сравнивать темпы роста трафика и доходов без анализа себестоимости передачи данных некорректно. Для обоснования нового тарифа необходимо показать, насколько увеличились реальные затраты оператора. Сам по себе рост потребления интернета не доказывает необходимость резкого повышения абонентской платы».
Особенно забавно, что сами операторы годами рекламировали большие пакеты гигабайтов и безлимитный интернет. А теперь повышенное потребление превращается в проблему, за решение которой должен заплатить клиент.
А связь за 2500 рублей хотя бы станет лучше?
Допустим, операторы добились своего.
За что конкретно люди будут платить больше?
За стабильный интернет в небольших городах? За отсутствие перегрузок в часы пик? За связь на трассах? За гарантированную скорость?
Никаких общих обязательств по качеству, которые автоматически возникали бы при повышении тарифа до 2500 рублей, пока нет.
30 тысяч рублей в год за связь. Это нормально?
2500 рублей ежемесячно — это 30 000 рублей ежегодно.
Для семьи из четырёх человек, где каждый пользуется мобильной связью, а дома подключён отдельный интернет, совокупные расходы могут стать весьма ощутимыми.
При этом никто не гарантирует, что через год операторы снова не заговорят о необходимости повышения цен.
Потребителям нужны понятные цены, стабильная связь и прозрачные обязательства компаний.
А аргумент о том, что бизнесу требуются деньги на развитие, сам по себе недостаточен. Инвестиции нужны практически любой отрасли, но это ещё не означает, что расходы можно без ограничений перекладывать на покупателей.
И последнее: 2500 рублей пока не являются утверждённым тарифом на 2027 год. Это оценка представителя телекоммуникационного рынка, а не решение государства.
Посты по ключевым словам
Бензин по 95 рублей: NPB Markets про импорт топлива В россии
Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.
Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.
По текущей рознице АИ-95 стоит около 70 рублей за литр
Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.
Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.
Самый уязвимый слой — независимые АЗС
Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.
Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.
Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле
Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.
Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.
Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.
Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.17 июня
Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!
Среднемесячные нетто-покупки акций физлицами составили 20 млрд руб — обзор ЦБ
Российский рынок форекс на середину недели демонстрирует высокую волатильность и смешанную динамику. Индекс МосБиржи во вторник, 9 июня, опускался ниже психологической отметки в 2500 пунктов, однако затем инициативу перехватили покупатели, что позволило завершить основную сессию ростом до 2523,14 пункта (+0,22%).
Валютный индекс РТС прибавил 2,36% (до 1108,08 п.) благодаря укреплению рубля. Несмотря на падение цен на нефть и рост нетто-покупок иностранной валюты Банком России, национальная валюта сохраняет устойчивость. Эксперты NPB Markets отмечают, что поддержку рублю оказывают сдержанные ожидания по траектории ключевой ставки: прогнозируется снижение ставки ЦБ РФ на ближайшем заседании на 50 базисных пунктов — до 14%, а к концу 2026 года возможно дальнейшее смягчение до 12%. В июне курс доллара, согласно оценкам аналитиков NPB Markets, будет колебаться в диапазоне 71–74 рубля, а к концу года может ослабнуть до 80–85 рублей за доллар.
Валютные аналитики NPB Markets подчеркивают тактическую смену тренда на рынке: после периода экстремально сильного рубля летом ожидается переход к более ровному курсовому балансу с умеренным ослаблением национальной валюты. По мнению экспертов, текущее укрепление достигло своих пиковых значений, и теперь рынок входит в фазу коррекции. Это мнение разделяет и ряд других специалистов, отмечающих давление негативных факторов — от геополитики до возможного топливного кризиса внутри страны.
На глобальном уровне ключевым событием для валютных пар станет публикация майского CPI США. Аналитики NPB Markets обращают внимание, что высокая инфляция в Штатах возвращает в повестку вопрос о жесткой политике ФРС, тогда как замедление роста потребительских цен дает шанс рисковым активам. Для пары EURUSD сегодня вероятность закрытия дня ниже цены открытия составляет 73%, поэтому приоритетными остаются продажи при сильном фоне доллара США. По золоту (XAUUSD) вероятность обратного движения — 67% к закрытию выше открытия, но тренд остается нисходящим, и новые покупки ожидаются только при снижении к уровню 4187 и ниже.
Эксперты NPB Markets также указывают, что вчерашний технический отскок на российском рынке был ожидаемым явлением, обусловленным пятидневной коррекцией, перевесом спекулятивных коротких позиций и отсутствием новых драйверов роста. Покупки носили точечный характер и не свидетельствуют о развороте рынка. Давление на нефтегазовый сектор сохраняется из-за ударов по нефтепереработке и ожиданий выхода ОАЭ из ОПЕК+. На таком рынке доминирует интрадей-трейдинг, а перенос позиций через ночь эксперты считают неоправданным риском.10 июня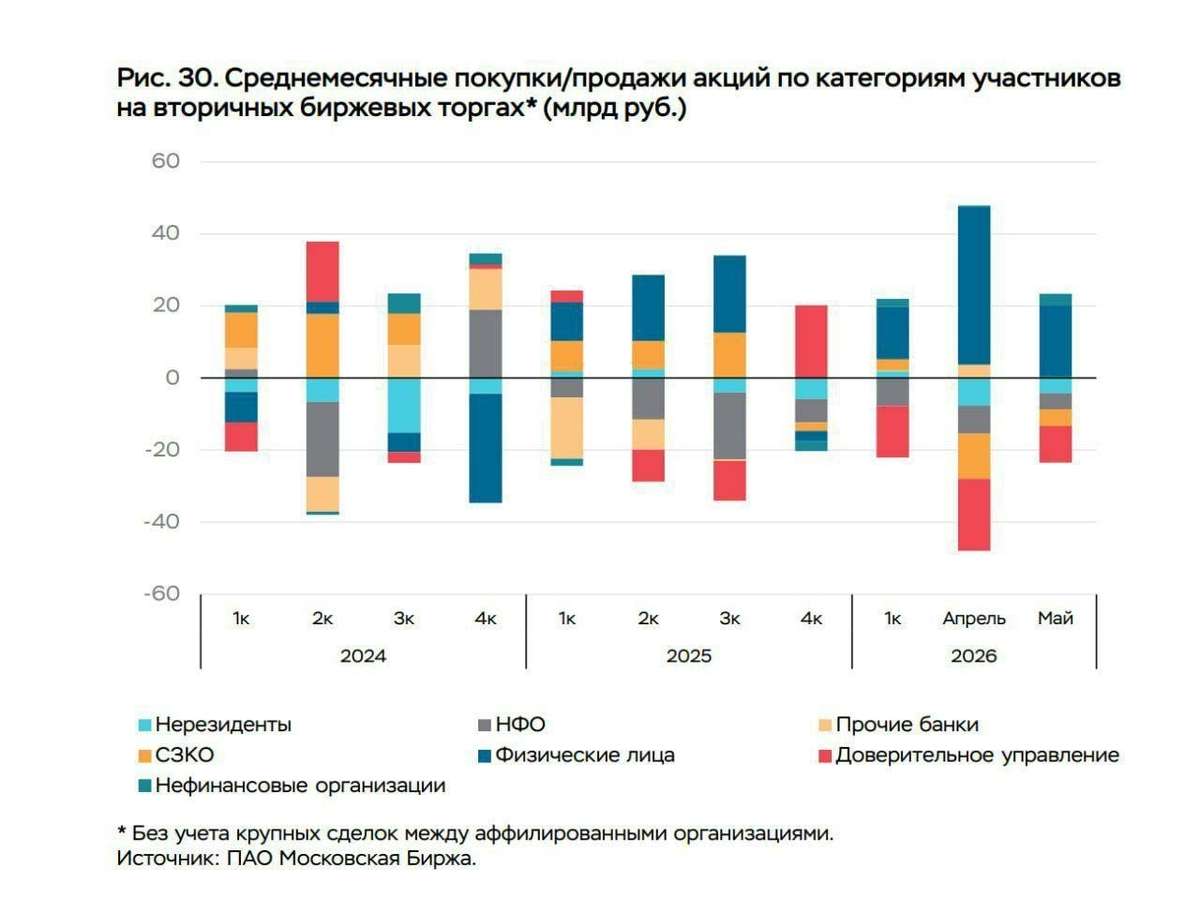
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX обновила параметры базы расчета Индекса московской недвижимости Домклик.
Новые параметры начнут действовать с 23 марта 2026 года.
Индекс рассчитывается на основе реальных сделок и отражает средневзвешенную цену квадратного метра жилья по округам Москвы.
В расчет включаются квартиры в многоэтажных домах без учета элитного жилья дороже 30 млн ₽.
Расчет проводится еженедельно, а база индекса пересматривается раз в квартал.
Индекс остается важным ориентиром для оценки динамики рынка жилья в Москве.10 марта
🏤 Мегановости 🗞 👉📰
1️⃣ Великобритания расширила санкции и включила в список "Татнефть" $TATN и "Русснефть" $RNFT
Под ограничения также попали "ННК-Ойл", "Руснефтегаз" и иностранные трейдеры.
Минфин Великобритании разрешил операции с этими компаниями до 31 января 2026 года по специальной лицензии.
Всего в санкционный перечень добавлены 24 физлица и компании.
Параллельно ЕС расширил санкции, включив еще 41 судно российского "теневого флота".
Давление на нефтегазовый сектор России продолжает усиливаться.декабрь 2025