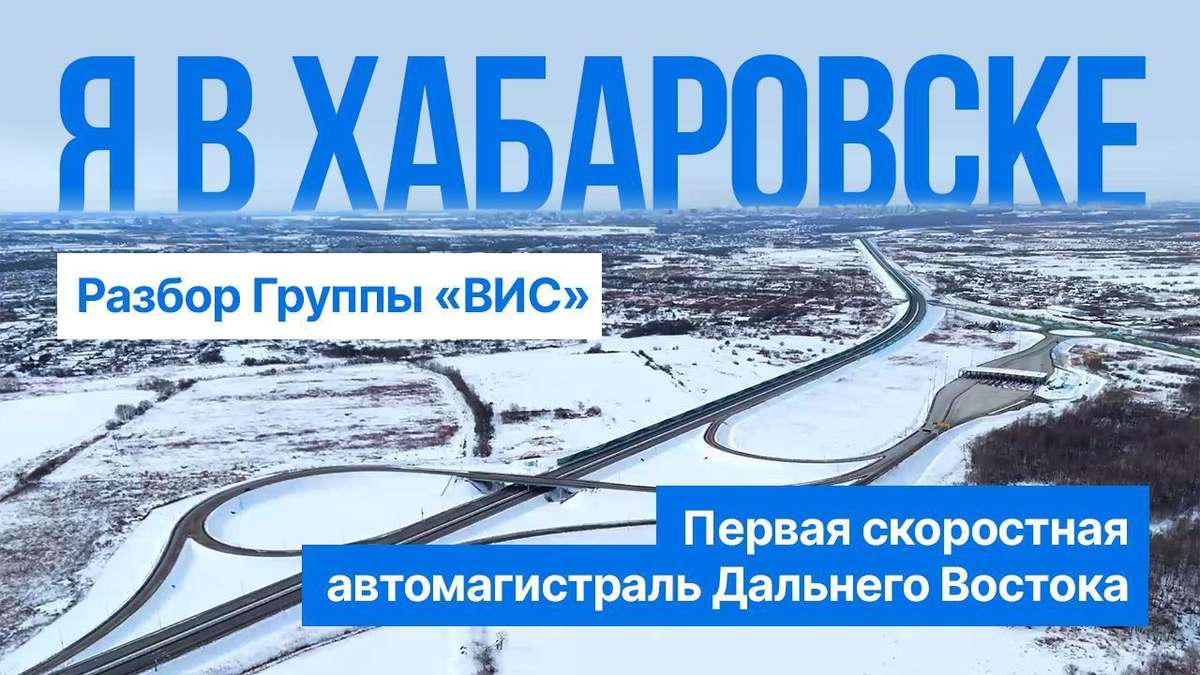
Разбор Группы «ВИС» и моей поездки в Хабаровск
Внимание инвесторов в последние годы привлекли IT-компании, активно выходящие на рынок. Однако ваш покорный слуга, будучи консервативным инвестором, регулярно посматривает на реальный сектор экономики. На те компании, бизнес которых можно пощупать и посмотреть вживую. Одной из таких является Группа «ВИС», облигации которой доступны на Мосбирже. Сегодня расскажу о своей поездке на их объект и более подробно о бизнес-модели Группы.
🚗 Итак, на прошлой неделе компания любезно пригласила меня в Хабаровск. В 2022 году Группа завершила строительство и запустила движение по платной скоростной магистрали «Обход Хабаровска». Это уникальный для Дальнего Востока проект, который сейчас находится на стадии эксплуатации. К этому еще вернемся.
Из интересного: моя поездка была приурочена к награждению 10-миллионного автомобилиста, проехавшего по этой трассе. Вместе с генеральным директором Группы Юдиным Сергеем Сергеевичем сотрудники дождались того самого автомобилиста и прямо на трассе вручили ему новенький автомобиль. Подготовлю еще из поездки отдельное видео, там все подробно покажу, а сейчас вернемся к бизнес-модели Группы.
Группа «ВИС» реализует ряд проектов по программе ГЧП (государственно-частное партнерство), что позволяет государству привлечь частные инвестиции и компетенции, снизить бюджетную нагрузку, а бизнесу - получить стабильный доход, государственные гарантии и доступ к масштабным проектам.
💰 Группа «ВИС» - вертикально интегрированный холдинг с комбинированной бизнес-моделью, которая позволяет делать ГЧП-проекты «под ключ» и зарабатывать на каждом этапе его реализации: проектировании, инвестициях, строительстве и эксплуатации. То есть Группа не только строит объект, но и эксплуатирует его. В случае с «Обходом Хабаровска» - получает доход от поступающих платежей за проезд по трассе.
Что касается доходов от инвестиций, то они заключаются в процентных доходах, которые компания получит от концедента (в нашем случае - государства) в будущем. В сухом остатке Группа получает доход на всех стадиях реализации проекта, что является крайне выгодной бизнес-моделью.
📊 Чуть выше я упомянул про гарантии, поэтому предлагаю на них остановиться подробнее. При оценке компании ошибкой будет обращать внимание на сухие цифры долговой нагрузки, ведь она в основном обеспечена самим государством, поэтому возврат инвестиций - максимально прогнозируем. Что до долга корпоративного центра, то он полностью перекрывается денежными средствами на балансе. Именно поэтому к финансовой устойчивости компании у меня нет вопросов, равно как и к надежности ее облигаций.
В итоге мы получаем понятные и прогнозируемые перспективы Группы, что выделяет ее на фоне остальных компаний реального сектора экономики. Очень жду новые выпуски облигаций эмитента и новостей о планах по IPO. С удовольствием бы в нем поучаствовал. На этом разбор Группы не заканчивается, готовлю масштабное видео с разбором компании.
❗️Не является инвестиционной рекомендацией
♥️ Если интересно посмотреть видео из Хабаровска с небольшим обзором самого города, жмите лайк, подготовлю на этой неделе.

Посты по ключевым словам
Вчера побывал на Дне инвестора компании ВИС
Внимательно послушал собственника, топ-менеджмент, посмотрел презентацию, после выступления пообщался с командой в кулуарах и задал несколько вопросов, которые обычно не успеваешь задать во время презентации.
Поймал себя на интересной мысли. Часто говорят, что IPO - это экзамен для компании. Согласен, но есть уточнение - думаю, что это экзамен не столько для бизнеса, сколько для его способности объяснить инвесторам, почему его акции будут дороже через 5-7 лет. Здесь проходит ощутимая граница между “хорошей компанией” и “хорошей публичной компанией”.
Сам бизнес ВИС впечатляет. До встречи я воспринимал компанию, скорее, как крупного инфраструктурного подрядчика. Сейчас стало понятно, что строительство для них - лишь начало длинного цикла создания стоимости. Намного важнее то, что после ввода объектов компания получает долгосрочные денежные потоки, которые могут работать десятилетиями.
Вообще, инфраструктура - довольно необычный класс активов, и если девелопер построил/продал дом, то здесь объект дает экономический эффект долгие годы. И да, мне понравилась идея, на которой фокусируется команда: они строят не просто дороги, мосты, аэропорты, они строят долгосрочные инфраструктурные активы.
Единственный момент - осталось ощущение, что инвестиционная история компании намного сильнее способа ее подачи. Менеджмент грамотно и очень подробно объясняет, как работает бизнес, это так. Но ведь инвесторы, в первую очередь, хотят понять, почему владение этими акциями создаст стоимость для акционеров. Впрочем, это уже вопрос IR-коммуникации, а не качества бизнеса.
Буду внимательно следить за развитием этой истории, мне кажется, перед нами одно из самых необычных IPO последних лет. Компания не обещает революцию - она выводит на рынок актив, который раньше частные инвесторы раньше почти не рассматривали как объект долгосрочных инвестиций.
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.
@pro100IPO
#ВИС16 июля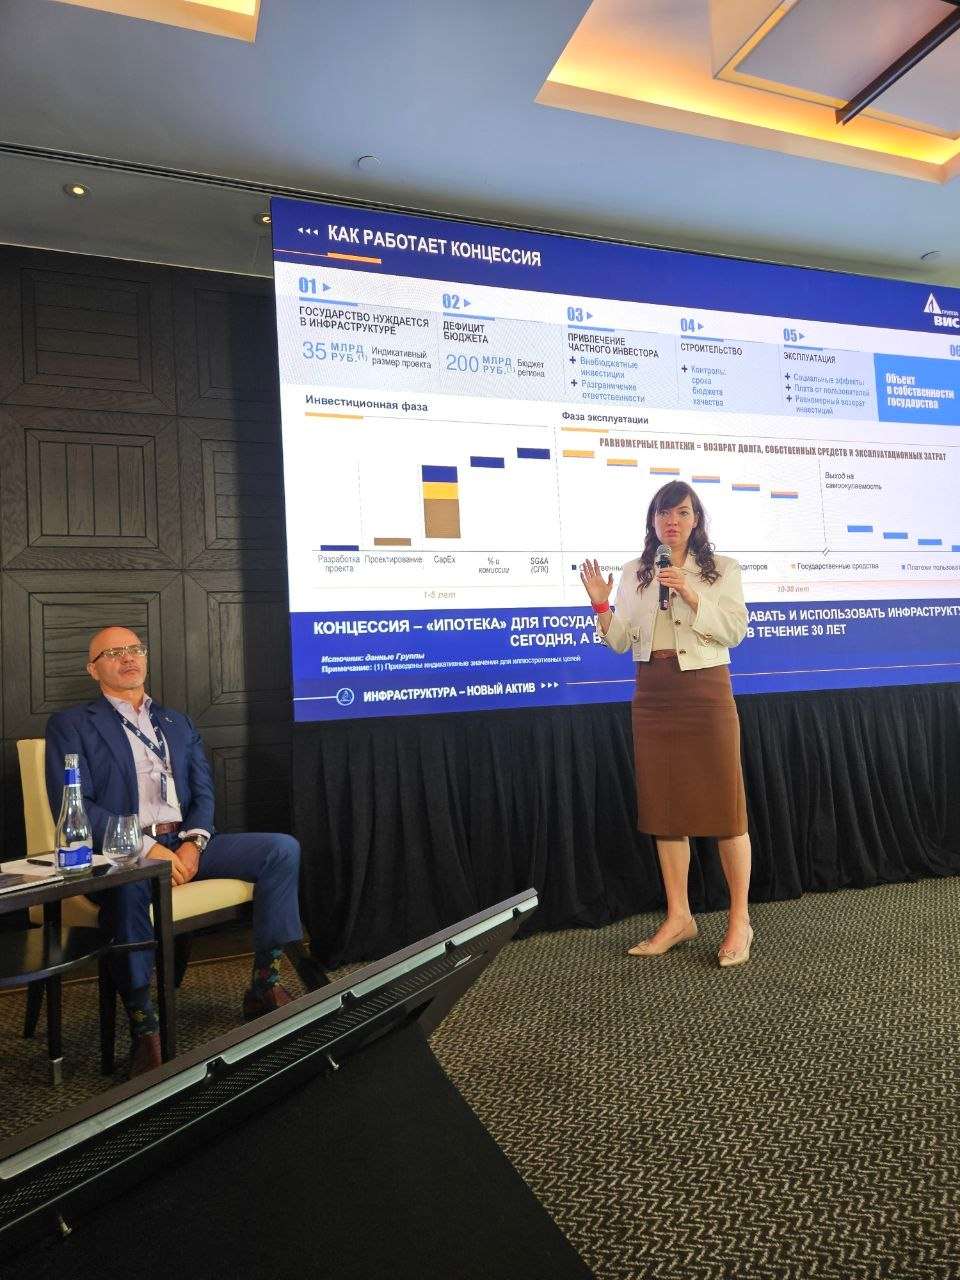
Я в Хабаровске / Первая скоростная магистраль Дальнего Востока / Разбор «Группы «ВИС»
В начале февраля мне посчастливилось посетить Хабаровск и крайне интересный проект, реализованный "Группой "ВИС". Пришло время и вам отправиться со мной в виртуальное путешествие...
YouTube | https://youtu.be/592RNhLL5Jg
VK Видео | https://vkvideo.ru/video-148221312_456239605
Rutube | https://rutube.ru/video/4ba52965aa5b95787e1eea5fbec1e1b6/
Дзен | https://dzen.ru/video/watch/69905153b35bdb61e0480ef6
Тайминги:
00:50 Экскурсия по Хабаровску
01:40 Проект «Обход Хабаровска»
03:16 Бизнес-модель Группы
12:01 Подарили автомобиль
👍 Если видео оказалось полезным, обязательно прожмите ему лайк и напишите что-нибудь позитивное в комментариях. Спасибо!15 февраля