Разбор актива #LKOH

Обратите внимание на то, что цена актива сломила восходящую структуру - это негативный фактор, при таких формациях важно определить откуда может сформироваться интерес покупателей в данном случае - это отметка 6400 - если пойдет импульс на повышенном объеме - это повысит интерес к активу

0 комментариев
    посты по тегу
    #LKOH
    Роснефть - худшие результаты полугодия среди нефтяников

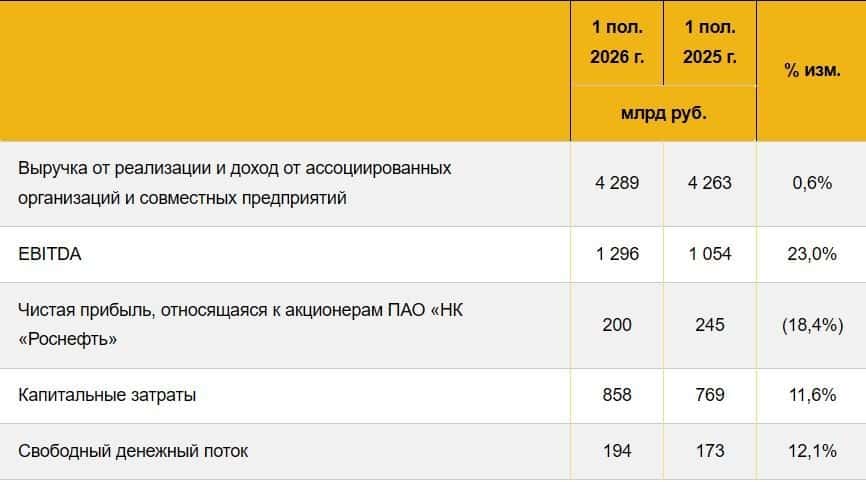
    Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

    ⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

    Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

    Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

    📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

    И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

    💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

    ♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

    ❗️Не является инвестиционной рекомендацией
    $ROSN $LKOH $SIBN $TATN

    Роснефть - худшие результаты полугодия среди нефтяников

    Лукойл - глоток свежего воздуха


    На фоне откровенно слабого сезона отчетов цифры из МСФО Лукойла $LKOH немного порадовали инвесторов, особенно по чистой прибыли. Однако название статьи отсылает нас не к финансовым результатам (далее вы поймете почему), а к общей конъюнктуре на нефтяном рынке. Предлагаю в этой статье со всем разобраться подробнее.

    ⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 8% до 2,1 трлн рублей. Если первый квартал оказался провальным, то во втором показатели вытянули нас в плюс. Причина кроется в раллирующих ценах на нефть на фоне ближневосточного конфликта. Повторяться не буду, вы и сами видите новые попытки эскалации конфликта между Ираном и США, которые все еще держат Brent выше $90 за баррель.

    Тут стоит более детально разобраться в географии продаж, но сделать это будет трудно, ведь Лукойл решил-таки списать зарубежные активы. Ранее Группа выделяла два географических сегмента: «Россия» и «За рубежом». Однако географический сегмент «За рубежом» практически полностью попал в 2025 г. в прекращенную деятельность и руководство приняло решение более не выделять географические сегменты.

    📊 Одно можно сказать точно - зарубежные активы потеряны, и если сравнить выручку с докризисными периодами, то мы получим кратное ее падение. В период с 2021 по 2024 годы Лукойл фармил по 4-5 трлн рублей за полугодие. Текущие 2 трлн выглядят довольно скромно. Получается, что сейчас превалируют продажи на внутреннем рынке, да и те страдают от атак БПЛА.

    Из свежих новостей: по данным Reuters, четвертый по мощности НПЗ России и второй производитель бензина - Норси (принадлежит Лукойлу) - приостановил переработку 26 августа после удара беспилотника.

    💰 Операционные расходы и себестоимость продаж компании за полугодие снизились, что позволило нарастить чистую прибыль на 50% до 430,9 млрд рублей. Аналитики ориентируют нас на 600-800 рублей на акцию в качестве дивидендов, правда, я не настраивался бы на такую щедрую выплату. Средства от продажи зарубежных активов едва ли поступят так быстро, чтобы осуществить такую выплату.

    В сухом остатке получаем нефтяника, который наращивает выручку и прибыль на фоне растущих цен на нефть, продолжает разными путями экспортировать свою нефть, но растерял прошлую привлекательность за счет потери зарубежного кластера. Да, дивиденды могут быть неплохие по году, но будущие доходы могут оказаться под давлением. Остается надеяться лишь на хорошую конъюнктуру на спотовых рынках.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Стартуем недельку на более менее позитивной ноте. Ставьте лайки, продолжу готовить полезные разборы компаний.

    Лукойл - глоток свежего воздуха

    🇷🇺🛢️ ИнвестВзгляд: РуссНефть.

    paywall
    Пост станет доступен после оплаты