Henderson - маржи почти не осталось

Жесткая политика ЦБ все сильнее давит на бизнес в России. По данным «Известий», ежемесячно прекращают работу от 12 до 15 тыс. предприятий малого и среднего бизнеса. Причина понятна - кредиты под 17-19% фактически съедают всю прибыль. Вы думаете, этот «процентный каток» обходит стороной крупные компании?

👕 Так, финансовые расходы компании Henderson $HNFG за первое полугодие 2026 года составили 64% от всей операционной прибыли и привели к падению чистой прибыли в два раза, до 0,45 млрд рублей. При этом маржа по чистой прибыли уже докатилась до 4%, что может стать настоящим вызовом в ближайшем будущем.

Но проблема Henderson заключается даже не в обслуживании долга (в финансовых расходах больше половины - это обязательства по аренде), а в скромных темпах роста выручки. Покупательная способность населения падает, а доля онлайн-продаж в российском fashion-ритейле продолжает расти. По мнению аналитиков, к 2030 году она составит 86%.

📊 За первое полугодие выручка по МСФО выросла всего на 3,6%, за третий квартал совокупная выручка прибавила 5%, до 7,2 млрд рублей. Сопоставимые продажи в пресс-релизе компании не нашел, думается мне, «лайки» (like-for-like) совсем грустные. Хотя, как по мне, публичный ритейлер просто обязан такие вещи публиковать в пресс-релизе.

Когда оцениваешь представителя потребительского сектора, главной является его способность удерживать темпы роста выручки выше инфляции. Это показывает, насколько компания может перекладывать инфляцию на полку. В случае с Henderson добиться этого не удалось.

🤔 Если выручка даже не обгоняет инфляцию, так, может, и операционные расходы удалось удержать? Никак нет! Коммерческие, общехозяйственные и административные расходы за то же полугодие выросли почти на 20%, или на 1 млрд рублей. Миллиард, Карл! Если посмотреть структуру расходов, то растет все широким фронтом. Даже комиссионные вознаграждения агентам прибавили 241 млн. Гоните таких агентов, у вас выручка не растет.

Несмотря на мою приверженность бренду (в моем гардеробе он занимает процентов 80), к инвест-идее я отношусь скептически. Сопротивляться маркетплейсам бесполезно, расти с их помощью - тоже сомнительно. Компания оценила вероятный убыток после пожаров на складах в 83 млн руб. Henderson точно удержит свою долю рынка и останется на плаву, только едва ли это поможет акциям.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с разбора фэшн-ритейлера. И помните, только ваши лайки мотивируют меня и дальше публиковать аналитику. Спасибо.

henderson
0 комментариев

    Посты по ключевым словам

    henderson
    посты по тегу
    #

    ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

    Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
    Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
    Разбираем всё главное за неделю.


    Макроэкономика: ЦБ попытался включить «ястреба»

    1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
    Ключевая ставка сохранена на уровне 14%.
    Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
    Прогноз Было Стало
    Инфляция 2026 6–7% 7,1–7,6%
    Средняя ставка 2026 14,5–14,6% 14,6%
    Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
    Профицит торгового баланса 2026 $119 млрд $150 млрд

    🔥 Главная цитата:
    «Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
    Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
    Прогноз по инфляции сильно повышен (до 7,6%)
    Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
    ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
    Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
    Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

    2. Инфляция: формально снижается.
    Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

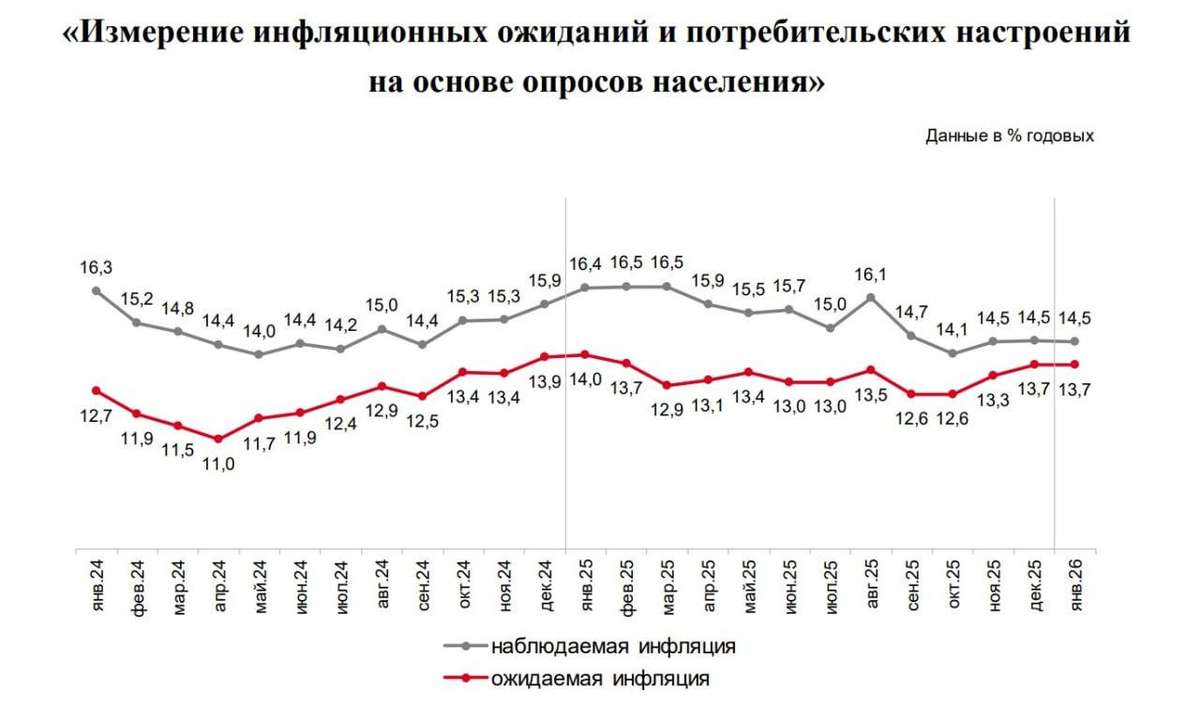
    3. Инфляционные ожидания: наконец-то немного упали
    Октябрь: 13,2% (было 14,2% в сентябре).
    Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

    4. Денежная масса (М2): рост продолжается
    Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

    5. Золотой запас России: минимум с 2019 года
    Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
    С начала года: –2 млн унций (было 74,8 млн).
    Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

    6. Ипотека в Москве: падение на 38,7%
    III квартал 2026, первичный рынок Москвы (данные Росреестра):
    Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
    Доля ипотеки: 42% (–3,9 п.п.)
    За 9 месяцев: –33,2%
    Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
    Новости компаний
    7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
    Результаты за III квартал 2026:
    Показатель Значение Динамика
    Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
    EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
    Рентабельность EBITDA 23,0% +3,2 п.п. г/г
    Чистая прибыль 15,2 млрд руб. +17% г/г
    Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
    Но за 9 месяцев:
    Выручка: –10% (до 488,4 млрд)
    EBITDA: –28% (до 82,3 млрд)
    Чистая прибыль: –61% (до 19,3 млрд)
    Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
    Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

    8. Лукойл: лицензия продлена до 21 ноября
    OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
    Новый срок: 21 ноября 2026 (было 22 октября).
    Что важно:
    Любая сделка по-прежнему требует отдельного одобрения OFAC
    ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
    Активы оцениваются в ~$20 млрд
    Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

    9. ММК: операционные результаты умеренно позитивны.
    III квартал 2026:
    Производство стали: 2,99 млн тонн (+8,7% кв/кв)
    Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
    Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
    Доля премиальной продукции: 43,8% (+2,7 п.п.)
    За 9 месяцев:
    Производство стали: +7,4% (до 8,18 млн тонн)
    Продажи: +6,5% (до 7,88 млн тонн)
    Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
    ЛСР: дивидендная политика ухудшена
    Совет директоров ЛСР утвердил новую дивидендную политику.
    Что изменилось:
    Отказ от ориентира не менее 20% чистой прибыли по МСФО
    Исключено положение о ежегодных выплатах
    Размер дивидендов теперь полностью на усмотрение совета директоров
    Расширены основания для невыплаты дивидендов
    Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

    Итоги недели одной строкой

    ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
    Инфляция ухудшен
    Ожидания Упали до 13,2% (позитив)
    М2 Рост 13,3% — против снижения ставки
    Золото Резервы на минимуме с 2019 года
    Ипотека Москва –38,7% (негатив для девелоперов)
    Северсталь Квартал лучше ожиданий, но дивидендов нет
    ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
    ММК Умеренно позитивно
    ЛСР Дивполитика ухудшена (негатив)

    Дзарасов Алан, эксперт, 1ИФИТ

    Сеть «ОКОЛО» достигла 9 тысяч магазинов

    📌 Юбилейный магазин площадью 100 кв. м открыт в Санкт-Петербурге по адресу: ул. Дыбенко, д. 2. В ассортименте магазина представлено 1300 товаров повседневного спроса.

    📊 Франшиза «ОКОЛО» ориентирована на предпринимателей с опытом работы в розничной торговле и представлена уже в 60 регионах от Калининграда до Хабаровска.

    ✔️ За год количество магазинов «ОКОЛО», подключенных по модели прямого франчайзинга, выросло вдвое. Совокупный ассортимент, предлагаемый на платформе OKOLO.Market, вырос за год в 7 раз — нашим франчайзи доступны более 200 тысяч товаров.

    🥇 По расчетам INFOLine, по итогам января-сентября этого года «ОКОЛО» является лидером среди сетей, развивающих прямой франчайзинг как по количеству объектов, так и по объёму выручки. Также франшиза «ОКОЛО» заняла первое место в рейтинге Forbes «30 самых выгодных франшиз в России» 2026 года в категории «Инвестиции до 2 млн рублей».

    #X5

    🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье

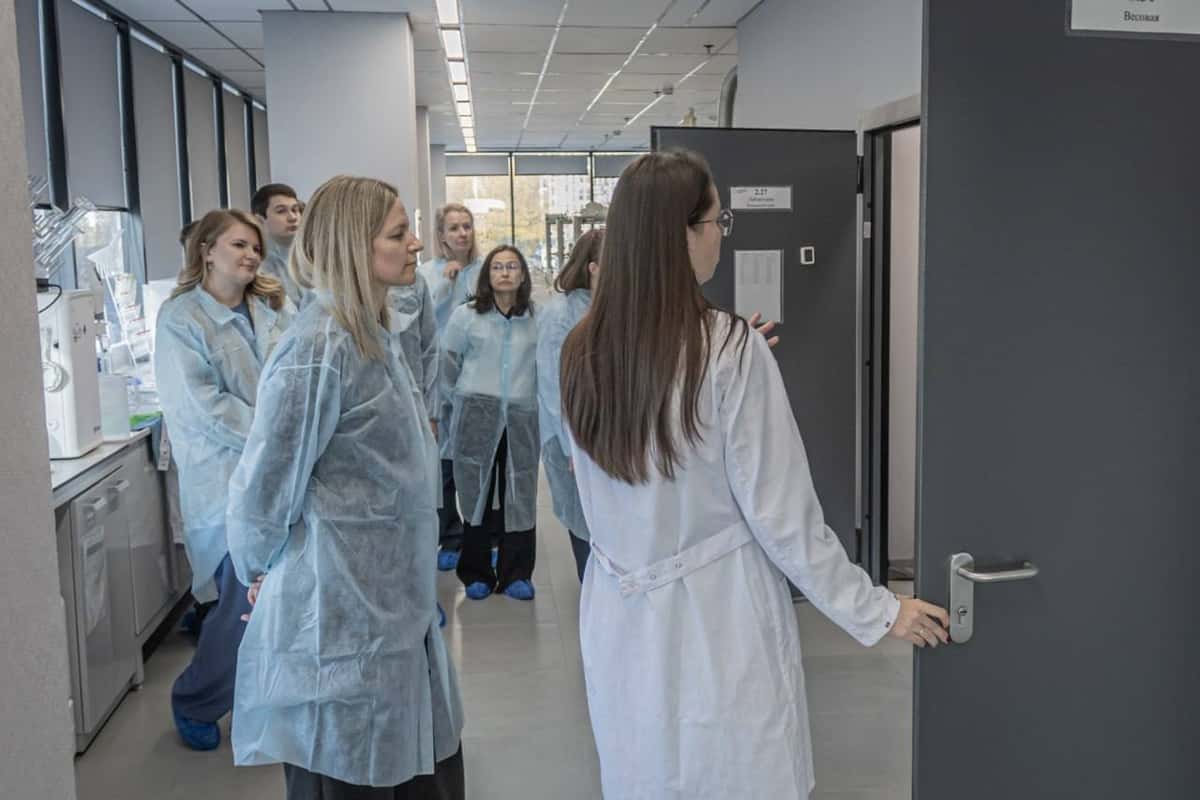
    23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.

    Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.

    Чем здесь занимаются?

    🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».

    📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.

    Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).

    Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.

    Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:

    «Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»

    Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.

    🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье

    Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

    ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

    Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

    Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

    Параметры выпуска Воксис 001Р-03:

    • Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
    • Номинал: 1000Р
    • Объем: 500 млн рублей
    • Срок обращения: 2 года
    • Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: не требуется

    • Сбор поручений до: 26 октября 2026
    • Начало торгов: 29 октября 2026

    Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

    Финансовые результаты РСБУ за 6 месяцев 2026 года:

    • Выручка: 2,33 млрд рублей (+15,8%)
    • Чистая прибыль: 163,65 млн рублей (+20,4%)

    • Активы: 4,67 млрд (было 4,4 млрд)
    • Капитал и резервы: 1,17 млрд (-17,8%)

    • Долгосрочные обязательства: 2,72 млрд (+34,18%)
    • Краткосрочные обязательства: 779,58 млн (-18,08%)

    • Чистый долг/EBITDA: 2,9х
    • Покрытие процентов ICR: 1,83х

    Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

    Отсюда и тревожные цифры в отчётности:

    • Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

    • Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

    Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

    Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

    В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

    • Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

    • Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

    Что готовы предложить эмитенты со схожим рейтингом:

    • ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
    • Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
    • Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
    • ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
    • Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
    • Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
    • Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

    По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

    В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

    У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?