«Озон Фармацевтика»: итоги Дня инвестора
«Озон Фармацевтика»: укрепление лидерства, рост рентабельности и усиление роли биотехнологий — итоги Дня инвестора
Сегодня прошел наш День инвестора — ежегодное мероприятие, подчёркивающее открытость менеджмента и прогресс в реализации стратегии роста.
В этом посте мы собрали некоторые итоги мероприятия в формате буллит-пойнтов — чтобы быстро показать главные достижения, тренды рынка и стратегические акценты.
Больше деталей, цифр и подробностей доступно в полном пресс-релизе.
🔹«Озон Фармацевтика» последовательно расширяет масштаб бизнеса, сохраняя высокую рентабельность;
🔹Мы наращиваем производственные мощности и развиваем новые направления;
🔹Мы остаёмся самым диверсифицированным производителем лекарств в России;
🔹Лидируем по темпам роста продаж конечным потребителям, опережая рынок.
🔹Каждая 20-я упаковка в аптеках и каждая 10-я в системе льготного обеспечения — продукция «Озон Фармацевтика»;
🔹Мы занимаем лидирующие позиции на рынке:
№1 по продажам лекарств в упаковках;
№1 по продажам воспроизведённых препаратов (в рублях и упаковках);
№1 в сегменте рецептурных воспроизведённых препаратов (по объёму в упаковках);
🔹Акционерная база выросла до 196 тыс. уникальных акционеров (в 4,6 раза с IPO);
free float увеличен с 7,8% до 20%;
🔹Совокупная доходность акционеров (TSR) с IPO — 44,9%.
Спасибо что были с нами. Впереди еще больше новостей💙

Посты по ключевым словам
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»
Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.
На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.
Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.
Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:
«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»
Ректор СамГМУ Александр Колсанов:
«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».
Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.
Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»
Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.
Впереди — новые проекты и развитие совместных инициатив!💙
Читайте полный релиз на нашем сайте25 сентября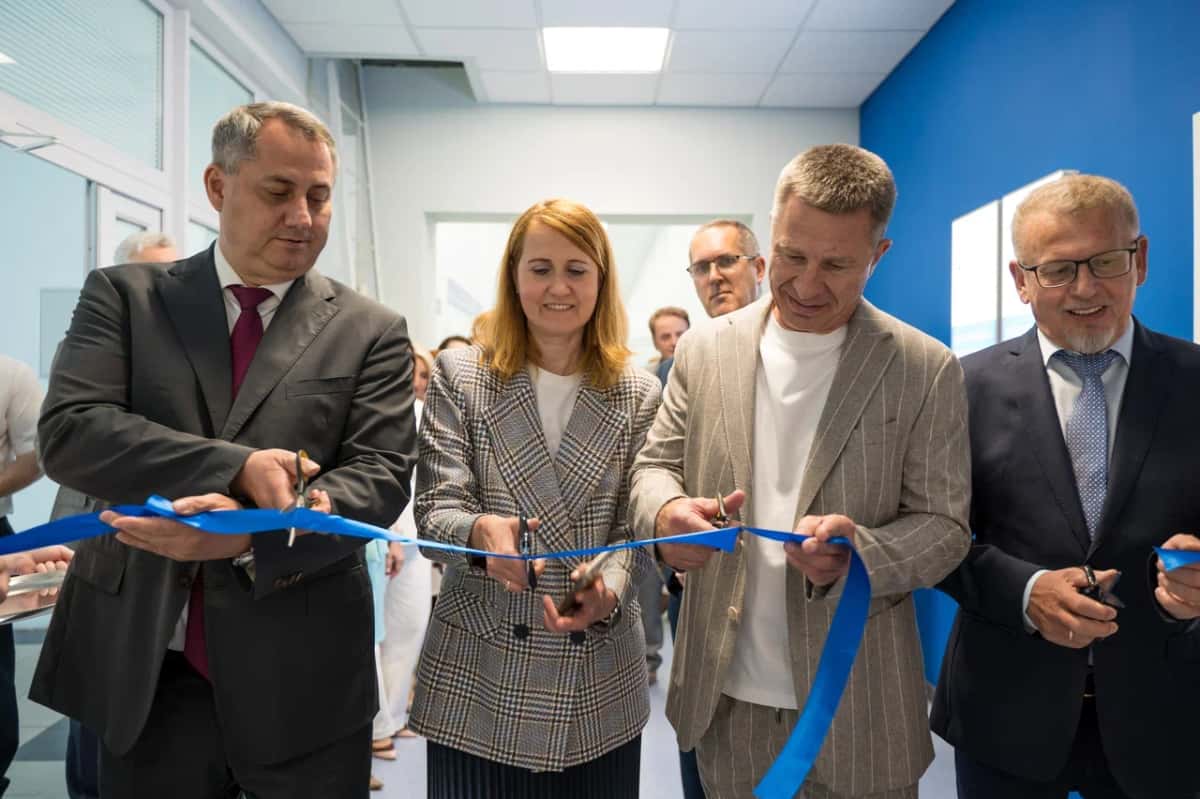
Фильм! Фильм! Фильм!
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.
Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».
В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.
На вопросы наших гостей отвечали:
🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.
Присоединяйтесь к просмотру на YouTube!
А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.18 сентября
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙31 августа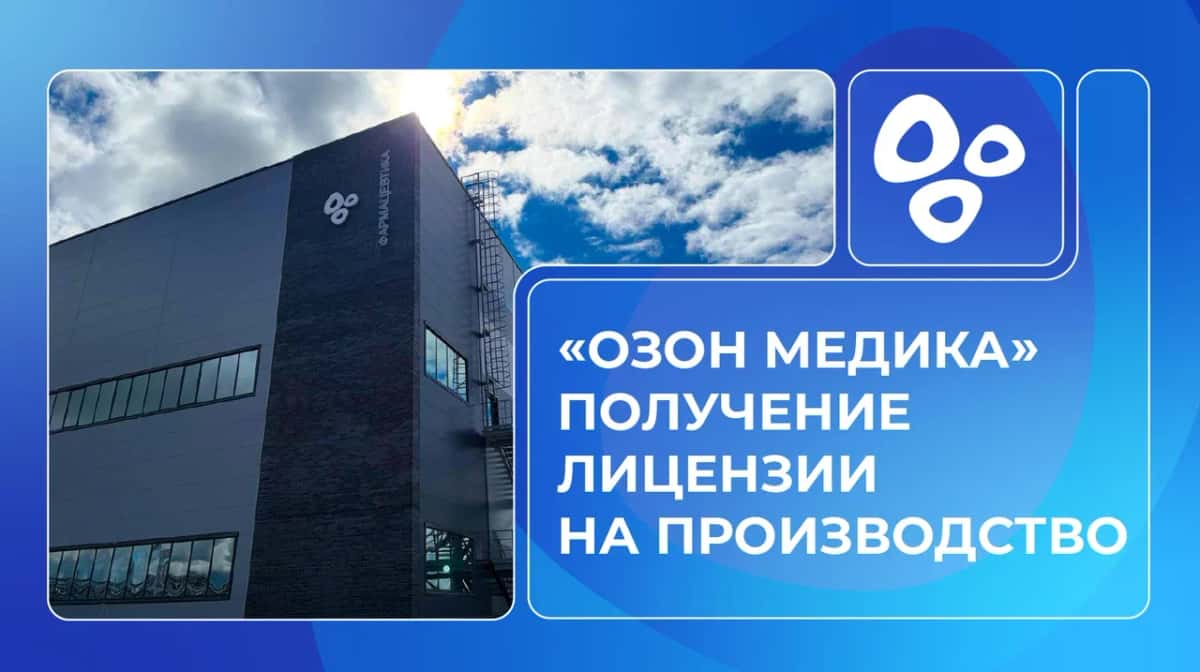
Уже завтра - результаты «Озон Фармацевтики» за I полугодие 2026 года
Напоминаем: 25 августа в 11:00 (МСК) мы опубликуем операционные и финансовые результаты Группы за I полугодие 2026 года.
А в 12:00 (МСК) команда менеджмента проведёт онлайн-конференцию для инвесторов и аналитиков. Обсудим динамику бизнеса, ключевые финансовые показатели, факторы роста и планы Компании, а также ответим на ваши вопросы в прямом эфире.
Чтобы присоединиться к конференции, зарегистрируйтесь заранее и получите индивидуальную ссылку на подключение.
До встречи завтра в 12:00!
——————
⚡️ Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!24 августа
«Озон Фармацевтика» принимает участие в IR-премии Московской биржи
В этом году «Озон Фармацевтика» вновь принимает участие в IR-премии Московской биржи. Победителей определяет инвестиционное сообщество, оценивая качество раскрытия, ценность контента и взаимодействие с рынком.
Для эмитентов такая оценка — важный инструмент обратной связи: она помогает понимать, какие IR-практики действительно востребованы инвесторами, и повышать стандарты коммуникации на рынке капитала.
За время публичной истории «Озон Фармацевтика»:
· сформирован единый набор ежеквартальных материалов
· выпускается образовательный контент
· представлен первый в России виртуальный тур по фармацевтическому заводу
· проводятся вебинары и Дни инвестора
· обеспечено широкое аналитическое покрытие и раскрывается консенсус-прогноз
· обратная связь инвесторов интегрирована в управленческие процессы.
В результате сегодня:
· акционерная база превышает 220 тыс. инвесторов;
· Free float вырос до 20%
· Компания входит в топ‑3 рейтинга медиавидимости в отрасли.
Подробнее – в пресс-релизе
Дмитрий Коваленко,
Директор по связям с инвесторами ПАО «Озон Фармацевтика»:
«Мы считаем участие инвесторов в этой премии важной частью развития российского рынка капитала. IR — это инфраструктура доверия между публичной компанией и инвесторами, которая помогает рынку лучше понимать бизнес, его стратегию, возможности и риски. Поэтому оценка самих инвесторов — наиболее содержательный показатель качества этой работы.
Для нас важна не только оценка качества наших коммуникаций, но и сам принцип рыночной оценки IR. Когда инвесторы напрямую оценивают прозрачность и понятность раскрытия и качество диалога с компанией, это дает публичным компаниям обратную связь о том, какие практики действительно востребованы рынком».
В 2025 году Компания уже была отмечена инвестиционным сообществом по итогам первой IR-премии Московской биржи.
Голосование «Рынок выбирает» открыто до 17 августа 2026 года.17 августа
Совет директоров «Озон Фармацевтика» утвердил новую редакцию дивидендной политики
В новой редакции дивидендной политики был уточнен подход к определению целевого размера дивидендов:
🔹Введен показатель Скорректированного Чистого Долга, который включает задолженность по безрегрессному факторингу;
🔹Исключен критерий свободного денежного потока (FCF), что обеспечивает большую гибкость в принятии решении в вопросах распределения капитала. Динамика FCF за отдельный период не всегда в полной мере отражает прибыльность Компании и ее финансовую устойчивость;
🔹Диапазоны долговой нагрузки стали более детальными и установлены с шагом 0,5x, что позволяет точнее учитывать финансовое положение Группы при определении размера выплат.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Компания рассматривает дивидендную политику как инструмент, который может адаптироваться по мере развития бизнеса, и стремится поддерживать баланс между инвестициями в рост и стабильными дивидендными выплатами. Менеджмент продолжает придерживаться взвешенного подхода к вопросам аллокации капитала и стремится обеспечивать возврат капитала акционерам с учетом финансового положения и потребностей развития бизнеса».
Дивидендная политика основывается на строгом соблюдении прав и интересов акционеров, соответствует миссии и стратегическим целям компании, направленным на создание и преумножение долгосрочной акционерной стоимости компании и обеспечение баланса интересов заинтересованных сторон.
Подробнее ознакомиться с дивидендной политикой, критериями и историей выплат можно на сайте
Читайте релиз полностью12 августа
Объявляем дату раскрытия результатов за первое полугодие 2026
«Озон Фармацевтика» опубликует операционные и финансовые результаты за 1‑е полугодие 2026 года 25 августа в 11:00 (МСК).
А уже в 12:00 (МСК) команда менеджмента проведёт онлайн‑конференцию, где подробно расскажет о результатах и ответит на вопросы.
Чтобы получить индивидуальную ссылку на подключение, заполните регистрационную форму.
Дмитрий Коваленко, директор по связям с инвесторами «Озон Фармацевтика»:
«Во втором квартале мы отмечаем ускорение роста выручки год к году после сдержанного начала года. Развитие продуктового портфеля в сочетании с увеличением объёмов и положительным ассортиментным миксом обуславливают более быстрые темпы роста в каждом канале продаж. Мы подтверждаем ранее объявленный прогноз роста выручки Группы в 2026 году в диапазоне 15–25% год к году.
Нашими приоритетами остаются расширение ассортимента, укрепление позиций во всех каналах продаж и повышение операционной эффективности. Одновременно мы приближаемся к запланированному коммерческому запуску рентабельных проектов «Озон Медика» и «Мабскейл», которые рассматриваем как дополнительные источники долгосрочного роста. Сочетание развития базового бизнеса и инвестиций в технологичные направления лежит в основе нашей стратегии создания долгосрочной стоимости для акционеров.
Сегодня российский рынок акций характеризуется повышенной волатильностью зачастую без привязки к результатам деятельности и перспективам самой компании. По нашему мнению, краткосрочная динамика котировок в таких условиях может не отражать фундаментальные показатели и долгосрочный потенциал роста бизнеса. Мы призываем следить за нашими раскрытиями и задавать свои вопросы IR. Уже 25 августа мы поделимся итогами полугодия и ответим на ваши вопросы в прямом эфире»
——————
⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!30 июля
Страница фармаконадзора «Озон Фармацевтика» стала ещё удобнее!
Мы полностью обновили раздел фармаконадзора на нашем сайте — теперь оставить обращение стало проще и быстрее. Страница разделена на отдельные формы обратной связи для двух групп:
🔹потребителей;
🔹медицинских работников.
Анкеты стали интуитивно понятными: их проще заполнять, а нам — анализировать данные.
Для «Озон Фармацевтика» качество и безопасность препаратов — не просто слова, а основа работы. Каждое ваше обращение помогает быстро реагировать на обратную связь, улучшать производственные процессы, укреплять доверие к нашей продукции.
Спасибо, что помогаете нам становиться лучше💙
——————
⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!16 июля
Задокументированная биография лекарства
В мире, где многие товары быстро попадают с производства на полки, фармацевтика находится под особым контролем. Чтобы производить и продавать какой-либо препарат, нужно иметь на это разрешение от Министерства здравоохранения в виде регистрационного удостоверения. Получить его не так уж и просто. Сегодня разберем подробнее как устроена регистрация препаратов в компании с самым большим в стране портфелем лекарственных средств
#какустроено
Работа по процессам регистрации проходит в двух направлениях:
Регистрация нового препарата
Поддержание регистрационных документов уже производящихся препаратов
С 2016 по 2025 год был ещё один важный пласт работы – приведение регистрационных документов в соответствие с нормами Евразийского экономического союза.
Для получения регистрационного удостоверения мы предоставляем Минздраву досье на препарат:
🔹5 информационных разделов (модулей) – состав досье
🔹3 года в среднем – общий срок от момента принятия решения о возможности производства до получения регистрационного удостоверения
🔹более 100 страниц – объём готового досье
В регистрационном досье представлена полная информация о препарате: данные о производителе и производственной площадке, подробности о сырье, упаковке и их производителях, составе лекарственного средства и технологии производства, результаты доклинических и клинических исследований (над ними, кстати, работают в течении 1-2 лет).
Только представьте, сколько служб затрагивает этот процесс. Сотрудники отдела регистрации формируют досье, в котором собраны документы от многих подразделений. А после подачи готового регистрационного досье в Минздрав, еще и отвечают на дополнительные запросы от него.
Любой лекарственный препарат с течением времени «проживает свою жизнь», в которой могут происходить различные изменения: меняется состав вспомогательных компонентов, поставщик действующего вещества, упаковка, визуальное оформление и даже название самого лекарства. Обо всех подобных изменениях мы должны оповестить Минздрав и внести их в документы досье. Подобных изменений так много, что есть отдельное направление – работа с изменения в регистрационном досье. Для каждого из них индивидуально собирают свой пакет документов, зачастую имеющий тоже довольно большой объем.
К тому же мы не можем не упомянуть важный исторический этап для российского фармрынка – вступление РФ в Евразийский экономический союз в 2016 году. Перед нами поставили задачу – привести все досье в соответствие с едиными правилами ЕАЭС. Для этого мы проделали колоссальную работу и привели в соответствие более 500 досье и соблюли все сроки этой процедуры.
Досье для регистрации и регистрационные удостоверения – документы живые. Вокруг них часто происходят процессы, которые не дают «запылиться». Ежедневно наши специалисты поддерживают жизнь каждого препарата.
Так, шаг за шагом, мы обеспечиваем безопасность, доказываем качество препаратов и гордимся, что вносим вклад в здоровье потребителей💙2 июля
Мы автоматизировали подготовку публичной отчётности с системой SUMRA
«Озон Фармацевтика» внедрила систему SUMRA от ARMUS PRO, чтобы автоматизировать подготовку консолидированной отчётности по МСФО.
Цель — сократить сбор данных, минимизировать риски ошибок и ускорить раскрытие информации. В перспективе — расширить применение SUMRA для отчётности в разных валютах, языках и по РСБУ.
Мария Фишер, начальник отдела по МСФО:
«Данные теперь формируются в едином формате, исключены погрешности округлений — для публичной отчётности это принципиально важно. Отдельно отмечу перенос сопоставимых данных при открытии нового отчётного периода: прежде это была трудоёмкая задача с множеством ручных операций, а сейчас это автоматизированный процесс. В условиях нарастающей загрузки бизнеса по раскрытию информации перед множеством стейкхолдеров возможности автоматизации обеспечивают эффективность всей функции»
Мария Рыбина, заместитель директора по связям с инвесторами:
«Для публичной компании скорость и качество раскрытия информации напрямую влияют на восприятие компании рынком. Чем быстрее инвесторы получают финансовые результаты и необходимые пояснения, тем ниже уровень неопределённости и выше доверие к корпоративным процессам. Автоматизация подготовки отчётности помогает нам быстрее готовить материалы для раскрытия и снижает нагрузку на IR-команду»
Подробности проекта — в полном пресс-релизе25 июня