НЛМК - ожидаемо слабый отчет

Сектор черной металлургии продолжает оставаться под давлением. В 2025 году мировые цены на стальной прокат снизились на 5–8%, а большинство экспортных каналов заблокированы. Да еще и рубль окреп, о чем уже не раз писал. Ранее мы уже разбирали отчеты за первое полугодие 2025 года Северстали и провальный ММК, теперь очередь дошла и до НЛМК.

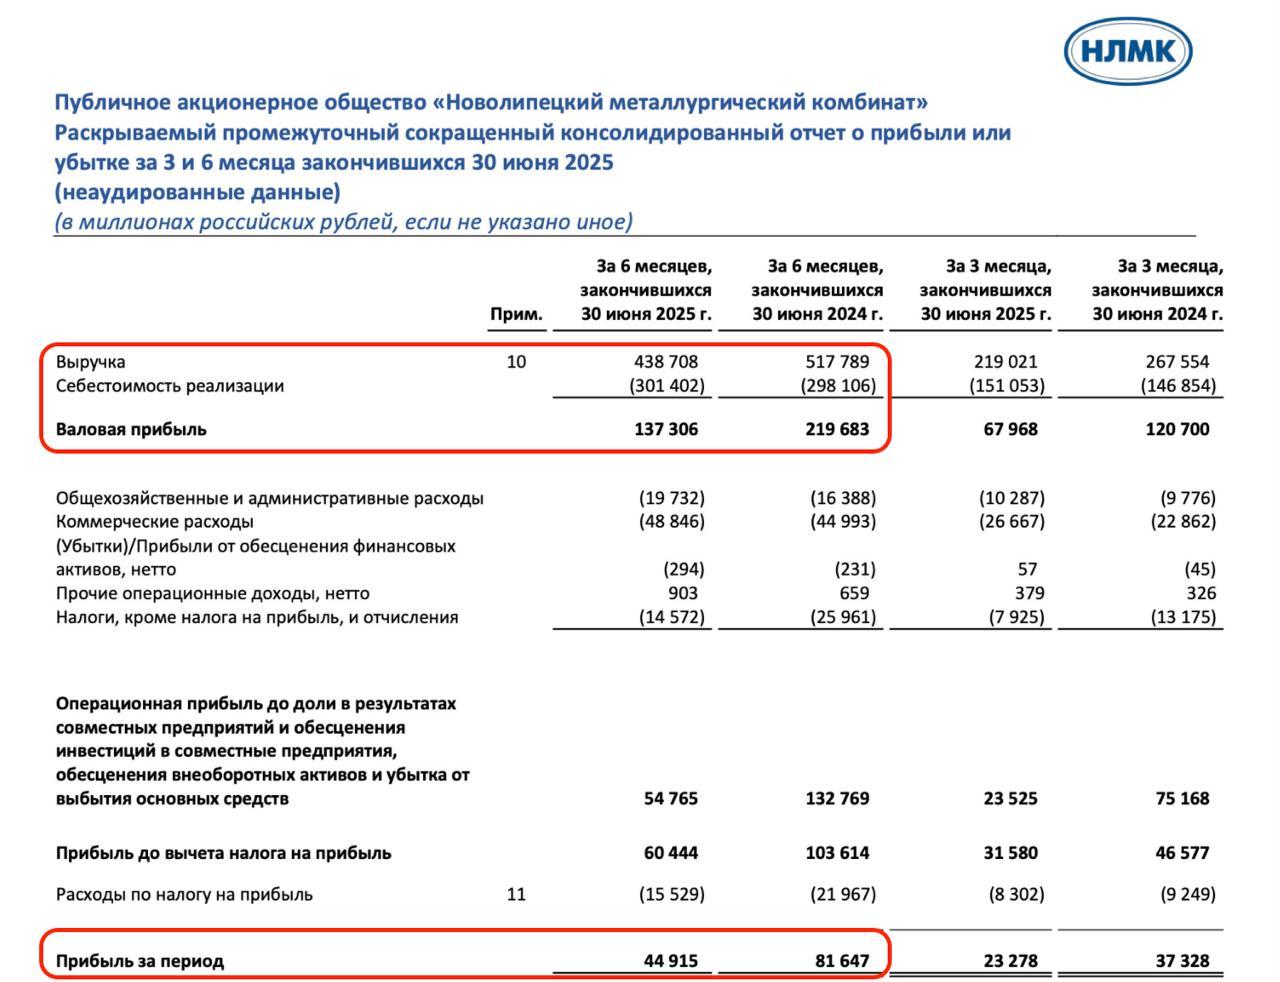
💿 Итак, выручка компании за отчетный период упала на 15,3% г/г до 438,7 млрд рублей. Внутренний рынок перестал быть спасательным кругом: премия внутренних цен к мировым, которая весной достигала 16%, в июне снизилась до 4%. При этом экспортные цены вернулись к уровням кризисного 2022 года, а Европа и США продолжают вводить тарифные ограничения против российской стали. Экспортные цены на российскую сталь в Черном море снизились до $440 за тонну и могут опуститься до $430.

Операционная прибыль просела на 59%, до 54,8 млрд рублей, а чистая прибыль сократилась на 45% и составила 44,9 млрд рублей. EBITDA снизилась почти вдвое - примерно до 84 млрд рублей. Главные факторы падения: слабая ценовая конъюнктура, снижение объемов экспорта, удорожание логистики.

💰 Кэш-подушка компании тает. За первые шесть месяцев 2025 года объем денежных средств сократился с 87,7 млрд рублей до 80 млрд, а отрицательный чистый долг, которым НЛМК гордился последние два года, не бесконечен. При этом капзатраты выросли на 12% до 51 млрд рублей, что резко ударило по свободному денежному потоку: FCF почти обнулился - до 1,2 млрд рублей против 62,7 млрд годом ранее.

А это уже вопрос о дивидендах. FCF является базой для выплат, и при текущей динамике ожидать дивидендов в ближайшие годы не стоит (характерно для всех компаний сектора). Прибавляем сюда увеличение налога на прибыль в 2025 году и получаем довольно мрачную картину.


В итоге, бумаги НЛМК сейчас выглядят идеей повышенного риска. Ставка на восстановление экспорта и рост цен на сталь может сыграть, но пока рынок и курс рубля работают против компании. Первая ставка у инвесторов идет на ослабление рубля, но вот долларовые цены реально слабы, а на одном лишь рубле ехать рискованно. Пока все так же смотрю со стороны. Покупать на текущих уровнях желания нет.

❗️Не является инвестиционной рекомендацией
#НЛМК

1 комментарий
  • А кого из сталеваров вы держите у себя в портфеле?
посты по тегу
#НЛМК

🏭 ИнвестВзгляд: НЛМК

💭 Металлургический колосс на страже будущего


💰 Финансовая часть (2025 год)

📊 Выручка составила 831,35 млрд ₽, что почти в два раза меньше, чем в 2024 году. Чистая прибыль достигла 63,15 млрд ₽. Такой результат можно охарактеризовать как стабильный, однако он не является выдающимся для компании подобного масштаба.

😎 Свободный денежный поток (FCF) составил 24,70 млрд ₽. Этот показатель отражает способность бизнеса генерировать средства для инвестиций и дивидендных выплат, но его величина относительно выручки остаётся невысокой. Рентабельность собственного капитала (ROE) — 7,1%. Для металлургической отрасли это низкий уровень, свидетельствующий о недостаточно эффективном использовании собственных средств акционеров.

💳 Чистый долг/EBITDA находится на уровне -0,71x. Отрицательное значение указывает на то, что у компании нет чистого долга — напротив, она обладает чистой денежной позицией. Это очень сильный финансовый индикатор, подчёркивающий высокую устойчивость и низкую долговую нагрузку.


🫰Оценка

🔀 Прогнозный P/E на 2027 год составляет 6,0x. Это умеренный уровень, который говорит о том, что рынок видит определённый потенциал роста компании, но при этом учитывает и существующие риски, связанные с её деятельностью. ММК, как правило, оценивается рынком дешевле (прогноз на 2027 год - 5.0x). Северсталь, напротив, торгуется дороже (прогноз на 2027 год - 7.5x), что объясняется её более высокой маржинальностью и, как следствие, более высокой эффективностью бизнеса в глазах инвесторов.


✅ Триггеры

🌍 Восстановление мировой экономики и активизация инфраструктурных проектов станут стимулом для увеличения спроса и повышения цен на сталь. Это, в свою очередь, окажет положительное влияние на финансовые результаты компании.

💱 Наличие чистой денежной позиции (превышение денежных средств над долгом) обеспечивает компании высокий уровень финансовой устойчивости. Благодаря этому она способна без существенных потерь проходить через периоды экономической нестабильности и кризисов.


📛 Риски

💲 Значительная доля выручки НЛМК формируется за счёт экспорта. Это делает финансовые результаты компании особенно чувствительными к колебаниям валютных курсов, в первую очередь к доллару и евро.

🆘 Введение новых или ужесточение действующих санкций способно привести к дополнительным ограничениям на экспорт продукции. Кроме того, это может значительно усложнить логистические цепочки и увеличить издержки.


🔀 Технический анализ

⬇️ Сильная поддержка — 95,5₽. Это важный ценовой уровень, от которого котировки неоднократно отталкивались вверх. Он служит ориентиром для инвесторов, рассматривающих формирование долгосрочной позиции.

💯 Фундаментальная стоимость — 115–125₽. Данный диапазон отражает расчётную справедливую цену акции, определённую на основе текущих финансовых результатов компании и прогнозируемых денежных потоков. Быстрое достижение этих уровней возможно в случае улучшения рыночной конъюнктуры.

🔀 ИнвестСтратегия

↗ Текущие котировки находятся существенно ниже расчётной фундаментальной стоимости и располагаются чуть выше сильного уровня поддержки. Это создаёт благоприятные условия для роста: препятствий для движения к 115₽ (нижняя граница диапазона фундаментальной стоимости) практически нет.


📌 Итог

🤷‍♂️ НЛМК входит в число лидеров металлургии, но геополитика снижает потенциал и затрудняет выход на традиционные рынки. Все компании сектора сталкиваются с похожими вызовами.

🎯ИнвестВзгляд: Краткосрочно просматривается идея, описанная в "ИнвестСтратегии".

✅ Добавляю в портфель по текущим.


$NLMK $MAGN $CHMF
#НЛМК #ИнвестИдея #Акции #Металлургия #Анализ #Инвестиции #Санкции

🏭 ИнвестВзгляд: НЛМК

🏭 ИнвестВзгляд: НЛМК (полная версия)

paywall
Пост станет доступен после оплаты