Мы размещаем новый выпуск облигаций - серию 001Р-10

Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.
Параметры выпуска:
- Сбор заявок - до 2 октября, 15:00 МСК
- Срок - 1,5 года, купон каждые 30 дней
- Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20%
- Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/
Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.
Винченцо Трани, основатель и генеральный директор Делимобиля:
«Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».
Что ещё важно знать:
- Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк
- Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга
- Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
- Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653
Посты по ключевым словам
Делимобиль выплатил сентябрьские купоны в полном объеме
ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, в полном объеме и в срок выплатил купоны за сентябрь по облигационным выпускам серий 001Р-03, 001Р-04, 001Р-06, 001Р-07, 001Р-08, 001Р-09. Предстоящее 8 октября погашение облигаций серии 001Р-04 (ISIN: RU000A109TG2) полностью обеспечено доступными источниками ликвидности. У компании есть несколько источников для погашения: средства, привлеченные от крупных институциональных инвесторов в рамках размещения 10-го выпуска облигаций, часть которых будет направлена на рефинансирование обязательств; растущий свободный денежный поток от операционной деятельности (по итогам I полугодия 2026 года он вырос на 47%); возможность привлечения ликвидности под парк автомобилей в собственности компании. Поддержка мажоритарного акционера для погашения не требуется. При этом сохраняется открытая им кредитная линия.
5 октября
⏰ Закрываем книгу заявок на покупку облигаций Делимобиля серии 001Р-10
Мы закрыли книгу заявок по десятому выпуску облигаций - и видим спрос: инвесторы оценивают не только ставку, но и то, как компания обслуживает долг и растёт. А еще, что мы привлекаем финансирование на развитие компании на рыночных условиях.
Благодарим инвесторов за доверие к компании и продлеваем прием заявок до 5 октября.
Основные параметры выпуска:
Срок обращения — 1,5 года, выплата купона каждые 30 дней
Ориентир ставки — не более 23,50% годовых
Номинал одной облигации — 1 000 рублей
Организаторы размещения — Газпромбанк, Совкомбанк и Альфа-Банк, агент — Совкомбанк
🎁 Участники размещения получат бонусы — 5% от объёма участия. Их можно использовать для оплаты поездок в сервисе. Это первая и уникальная на облигационном рынке программа лояльности для инвесторов. Подробнее: https://bonds.delimobil.ru/
Дополнительно важно знать:
Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита
Доступен при прохождении теста №6 у брокера
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/.
Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=3865330 сентября
Делимобиль меняет Деликлуб: рассказываем, что изменилось
Друзья, у нас важная новость для всех акционеров Делимобиля. Мы обновили программу Деликлуб - и хотим объяснить, что изменилось.
Мы продолжаем работать над бизнесом на всех уровнях - от операционной эффективности до качества сервиса, и обновление Деликлуба стало частью этой работы. Наша цель - адаптировать программу под текущие задачи бизнеса, при этом сохранив для акционеров преимущества от владения акциями.
Что изменилось и почему
Теперь в Деликлубе остаётся всего один пакет - «Максимум», и чтобы присоединиться к нему, нужно купить от 150 акций Делимобиля. Но если на конец торгового дня 7 сентября у вас было от 50 акций - для вас ничего не меняется: вы автоматически переходите на уровне «Максимум» и продолжаете получать все привилегии. Это правило действует до тех пор, пока количество ваших акций не опустится ниже 50 - тогда привилегии перестанут действовать.
Преимущества пакета «Максимум»:
- 20% кешбэка бонусами за каждую поездку
- дополнительных минут бесплатного бронирования
- 7 дополнительных минут бесплатного осмотра
- Завершение поездок в чёрных зонах без доплаты
Отдельно хотим сказать про отмену бесплатного старта. Мы отказались от него, чтобы более сбалансированно распределить операционные затраты. Это позволит нам повысит эффективность тарифной модели и поможет поддержать качество и доступность сервиса в долгосрочной перспективе. Для акционеров это тоже имеет значение: чем эффективнее и быстрее растёт бизнес, тем больше это отражается на стоимости акций и на долгосрочной выгоде каждого инвестора.
Как стать участником Деликлуба
- Откройте брокерский счёт у одного из брокеров
- Купите не менее 150 акций Делимобиля, чтобы получить доступ ко всем преимуществам программы.
- Получите промокод от брокера - уведомление придёт в чате с брокером, по СМС или на почту.
- Активируйте промокод - введите его в приложении Делимобиль, в разделе «Бонусы».
- Пользуйтесь выгодами за 1 ₽ - пакет «Максимум» действует, пока вы сохраняете не менее 150 акций Делимобиля, а для старых участников Деликлуба - не менее 50 акций
Доступные брокеры: Т-Инвестиции, Альфа-Инвестиции, СберИнвестиции, БКС Мир инвестиций, General Invest.
Мы вас ценим и понимаем, что перемены всегда вызывают вопросы — по любым из них мы на связи: investor@delimobil
Спасибо, что вы с нами и инвестируете в рост Делимобиля16 сентября
Рассказали о программе Деликлуб на IR-Форуме Московской биржи
На IR-Форуме Московской биржи - одной из главных площадок для диалога эмитентов с инвестиционным сообществом - руководитель отдела корпоративных финансов Делимобиля Андрей Новиков рассказал о программе Деликлуб, нашем флагманском продукте для акционеров.
Как мы превращаем инвесторов в самых активных пользователей и почему видим в этом долгосрочный драйвер роста компании - в комментарии:
«Деликлуб для нас - пример реализации инновационного продукта, который объединяет пользователей сервиса и инвесторов. Мы постарались максимально продумать удобство программы. Результат - клиенты чаще пользуются сервисом и являются долгосрочными держателями акций компании».
Что стоит за этими словами и почему это важно для инвесторов:
● Поведенческая экономика. Участники Деликлуба ездят значительно чаще обычных пользователей. Акционеры активнее пользуются каршерингом, а постоянные пользователи приобретают акции. Возникает позитивный цикл: лояльность растёт, аудитория становится более вовлечённой, а бизнес получает устойчивый спрос.
● Прозрачная выгода. Кешбэк 20%, бесплатные минуты бронирования, отмена доплат в аэропортах и «чёрных» зонах, доступ к SUPREME без ограничений. Для активных пользователей совокупная экономия быстро окупает стоимость входа в программу (пакет акций).
● Динамика роста. За два года существования Деликлуба число участников выросло почти в 4 раза и превысило 15 000 человек. Тренд сохраняется - продукт востребован и масштабируется.
● Синхронизация интересов. Инвесторы получают привилегии в сервисе, компания - вовлечённую аудиторию с высокой частотой поездок.
Скоро - обновление условий Деликлуба. Мы готовим апдейт программы и обязательно расскажем обо всех изменениях. А чтобы присоединиться к клубу уже сейчас - переходите по ссылке.11 сентября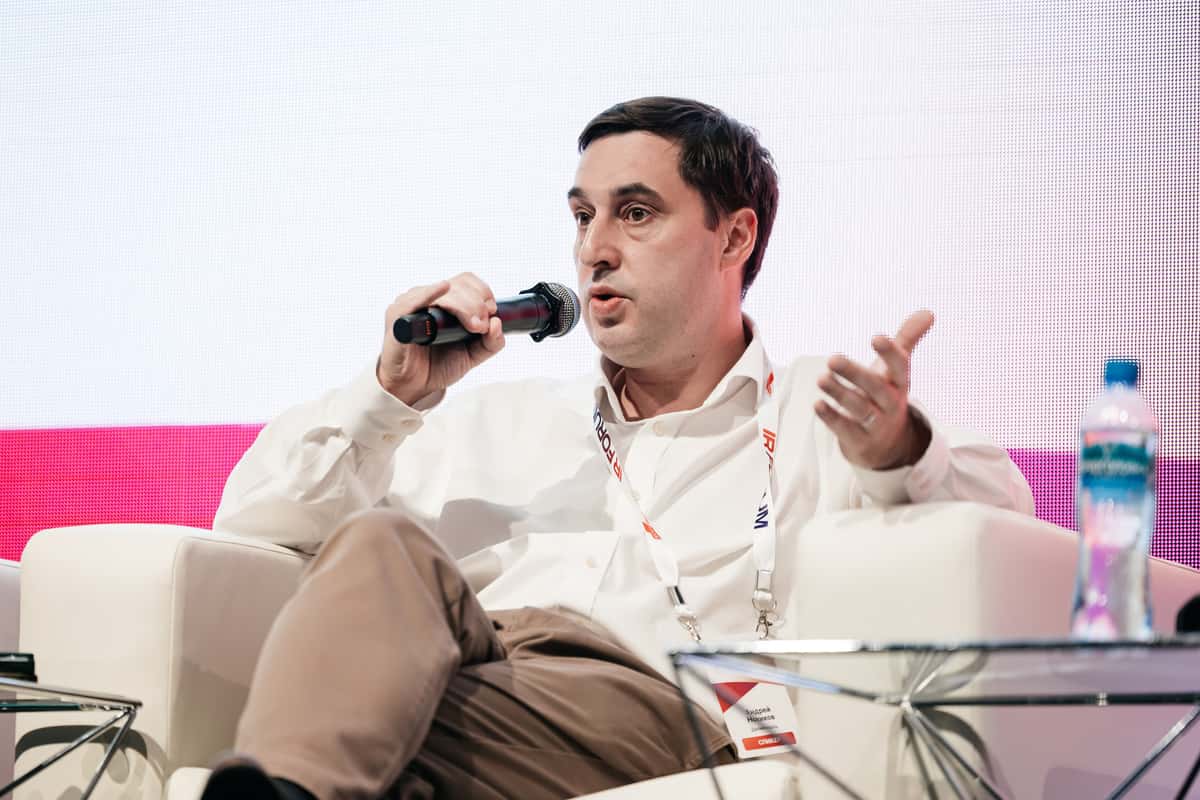
Делимобиль объявляет финансовые результаты за II квартал 2026 года и I полугодие
🔹Выручка во II квартале 2026 года выросла на 14% по сравнению с I кварталом 2026 года и составила 7,6 млрд рублей, при этом утилизация парка в расчёте на один автомобиль увеличилась на 34% год-к-году.
🔹Доля Делимобиля на рынке каршеринга выросла на 3% и составляет 46%.
🔹Во II квартале 2026 года количество поездок в регионах (за пределами Москвы) увеличилось на 37% год-к-году, а выручка — на 16% год-к-году; по итогам I полугодия рост составил 42% год-к-году и 18% год-к-году соответственно.
🔹Операционная эффективность продолжила улучшаться: во II квартале 2026 года расходы на обслуживание и ремонт автомобилей сократились на 23% год-к-году, а в расчёте на одну проданную минуту — на 33% год-к-году;
🔹Во II квартале 2026 года EBITDA достигла 1,5 млрд рублей при рентабельности 20%.
🔹За I полугодие 2026 года чистый операционный денежный поток вырос на 36% год-к-году, до 4,0 млрд рублей, свободный денежный поток — на 47% год-к-году, до 3,8 млрд рублей, а покрытие процентов улучшилось до 1,30x против 0,95x годом ранее.
🔹Винченцо Трани, основатель и генеральный директор ПАО «Каршеринг Руссия»:
«Сегодня наш приоритет — повышение операционной эффективности на всех уровнях бизнеса, что уже отражается в улучшении операционных и финансовых показателей во II квартале и сохранится ключевым направлением работы во втором полугодии. За I полугодие 2026 года чистый операционный денежный поток Компании вырос на 36% год-к-году, свободный денежный поток — на 47% год-к-году, а показатель покрытия процентов улучшился до 1,30х против 0,95х годом ранее. Эта динамика подтверждает укрепление способности Компании генерировать денежные средства, обслуживать долговые обязательства и поддерживать достаточный запас ликвидности для реализации операционных и стратегических задач».
https://invest.delimobil.ru/tpost/s204v5kgi1-po-itogam-i-polugodiya-2026-goda-svobodn14 августа
Объявляем операционные результаты Делимобиля за II квартал 2026 года
Объявляем операционные результаты Делимобиля за II квартал 2026 годаМы продолжаем делать ставку на доступность и эффективность. И цифры это подтверждают. Ключевой результат квартала — рост эффективности автопарка:
🔹 Проданные минуты на один автомобиль выросли на 31% год к году
🔹 Общее количество проданных минут — 560 млн, на 16% больше, чем год назад
🔹 Утилизация на автомобиль — плюс 34% год к году
🔹 Выручка на машину — плюс 6% к прошлому году и плюс 18% к I кварталу 2026 года
Мы остаемся лидером по числу поездок на один автомобиль в ключевых городах. Где мы выросли: В начале квартала на балансе компании появилось примерно 3 000 автомобилей.. С учетом продаж чистый баланс компании пополнился на 2 600 машин. А ещё Делимобиль стал доступен в Набережных Челнах и 5 городах-спутниках рядом с крупными агломерациями. Что еще изменилось за квартал:
🔹 Расходы на ремонт и обслуживание в расчете на одну проданную минуту снизились на 33% год к году — благодаря собственной инфраструктуре СТО, работе с поставщиками и оптимизации процессов
🔹 Пользователи всё чаще выбирают каршеринг для повседневных сценариев: средняя длительность поездки выросла на 17%, число поездок на машину — на 12%
🔹 База зарегистрированных пользователей достигла 13,8 млн человек — это максимум за всю историю компании
🔹 Выручка на активного пользователя выросла на 31% относительно I квартала
Генеральный директор и основатель Делимобиля Винченцо Трани: «Мы делаем ставку на эффективность и высокую утилизацию парка. Делимобиль уже опережает конкурентов по числу поездок на один автомобиль во всех регионах. При восстановлении рынка дальнейшее расширение автопарка позволит усилить операционный рычаг и конвертировать рост ключевых метрик в устойчивую траекторию к достижению положительного финансового результата. Мы видим изменение потребительских предпочтений наших клиентов – каршеринг все чаще используется не только для коротких точечных поездок, но и для более длительных сценариев мобильности. Это позволяет нам максимизировать выручку в расчете на один автомобиль. В сегодняшних условиях глубокая операционная оптимизация — не просто одна из опций, а стратегическое решение» .3 августа
💸Новый выпуск облигаций Делимобиля: 22% годовых + до 50 000 бонусов на поездки
Друзья, у нас новости!
Мы размещаем облигаций серии 001Р-09. И сразу к делу: каждый, кто купит наши бумаги в первичном размещении, получит бонусы на поездки — до 50 000. Рассказываем, что, как и сколько.
📈 Что по доходности облигаций?
● Срок — 3,5 года
● Купон — до 22% годовых, выплачиваем каждый месяц (да, мы знаем, как приятно получать доход регулярно)
● Доходность к погашению — до 24,36% годовых
● Номинал — 1 000 ₽ за бумагу
🎁 А теперь про бонусы: Покупаете наши облигации в первичном размещении — мы начисляем бонусы на поездки в Делимобиле. Они идут на оплату поездок — это как дополнительный кешбэк к вашим инвестициям. Чем больше сумма покупки — тем больше бонусов: от 300 до 50 000.
Как получить бонусы:
1. Покупаете наши облигации до 17 июля 2026 года (15:00 МСК).
2. Получаете промокод от брокера (организаторы: Т-Банк, Альфа-Банк, Газпромбанк, Синара, Совкомбанк, Цифра брокер — все наши партнёры).
3. Активируете промокод в приложении Делимобиля — раздел «Бонусы и промокоды».
Сколько бонусов получите? Чем больше сумма ваших покупок в размещении, тем больше бонусов мы дарим.
Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=386537 июля
💸Q&A с Делимобилем: операционные результаты, стратегия в регионах и управление долгом
Собрали ваши самые частые вопросы — отвечаем 👇 Видим большой интерес к операционным показателям, Москве и долговой нагрузке, поэтому начинаем регулярный формат Q&A — будем разбирать всё, что вам действительно важно.
1️⃣ Как спад рынка каршеринга в Москве повлиял на бизнес Делимобиля? Несмотря на рыночный фон, по итогам 1 квартала 2026 года мы показали исторический максимум операционной эффективности для этого периода: — выручка на авто +14% — проданные минуты на авто +51% — средняя длительность поездки +34% Это прямое подтверждение роста утилизации автопарка и смещения в сторону более качественных и регулярных поездок. На фоне временного снижения рынка мы не теряем позиции — напротив, постепенно наращиваем долю за счёт более эффективного управления автопарком, тарифами и продуктом, особенно в Москве и крупных агломерациях.
2️⃣ Какие шаги позволяют адаптироваться к изменению спроса в Москве? Москва остаётся важной частью выручки, но Делимобиль — федеральный игрок 📍 Мы уже присутствуем в 17 из 36 городов с населением 500+ тыс. человек — это меньше половины потенциального рынка. При этом: — в регионах рост поездок во многих городах превышает 50-100% — в ряде городов Делимобиль — единственный каршеринг На фоне менее развитого общественного транспорта каршеринг становится одним из ключевых способов передвижения. Мы ожидаем восстановления спроса в Москве, но уже сейчас именно регионы выступают драйвером роста.
3️⃣ Как вы планируете работать с долговой нагрузкой компании? Есть ли повод для беспокойства инвесторов? Мы не наращиваем долг и не планируем этого делать. Фокус — на рефинансировании и диверсификации источников: — банковское финансирование под залог авто — сделки обратного лизинга (на подобие сделки ВТБ) — доступ к облигационному рынку — поддержка акционера Важно: около 25% автопарка не в лизинге — это даёт сильную залоговую базу. По итогам второго квартала в показателе Net Debt/EBITDA будет заметен разовый эффект от сделки с Балтийским лизингом. Он технически приведёт к краткосрочному повышению метрики, но отражает особенности учёта сделки, а не рост реальной долговой нагрузки. Для нас принципиально важно, что компания не наращивает и не планирует наращивать новый долг: мы фокусируемся исключительно на рефинансировании существующих обязательств на более комфортных условиях. Поэтому ожидаемое изменение Net Debt/EBITDA носит временный характер и не меняет фундаментальный риск профиль Делимобиля.
4️⃣ Почему было принято решение увеличить объём кредитной поддержки от акционера почти в 10 раз по сравнению с изначально объявленной линией 1,1 млрд ₽? Объем кредитной линии остался без изменений – у Компании нет необходимости к ее увеличению. У нас остается доступ к кредитной линии, и мы можем воспользоваться ей в любой момент. На данный момент было использовано 2 млрд. Акционер продолжает выражать готовность к поддержке Компании.
5️⃣ Майские 6,5 млрд вы рефинансировали через кредитную линию ВТБ на 6,7 млрд. Под залог чего она открыта, под какую ставку и сколько уже выбрано? Это сделка обратного лизинга: — продали часть автопарка и получили 6.7 млрд руб — продолжаем использовать эти автомобили в сервисе Параметры сделки: — срок: 3 года — структура: аннуитет — ставка: ключевая + рыночная надбавка
💬 Пишите в комментариях, какие ещё вопросы вам интересны — будем регулярно делать такие разборы.6 июля
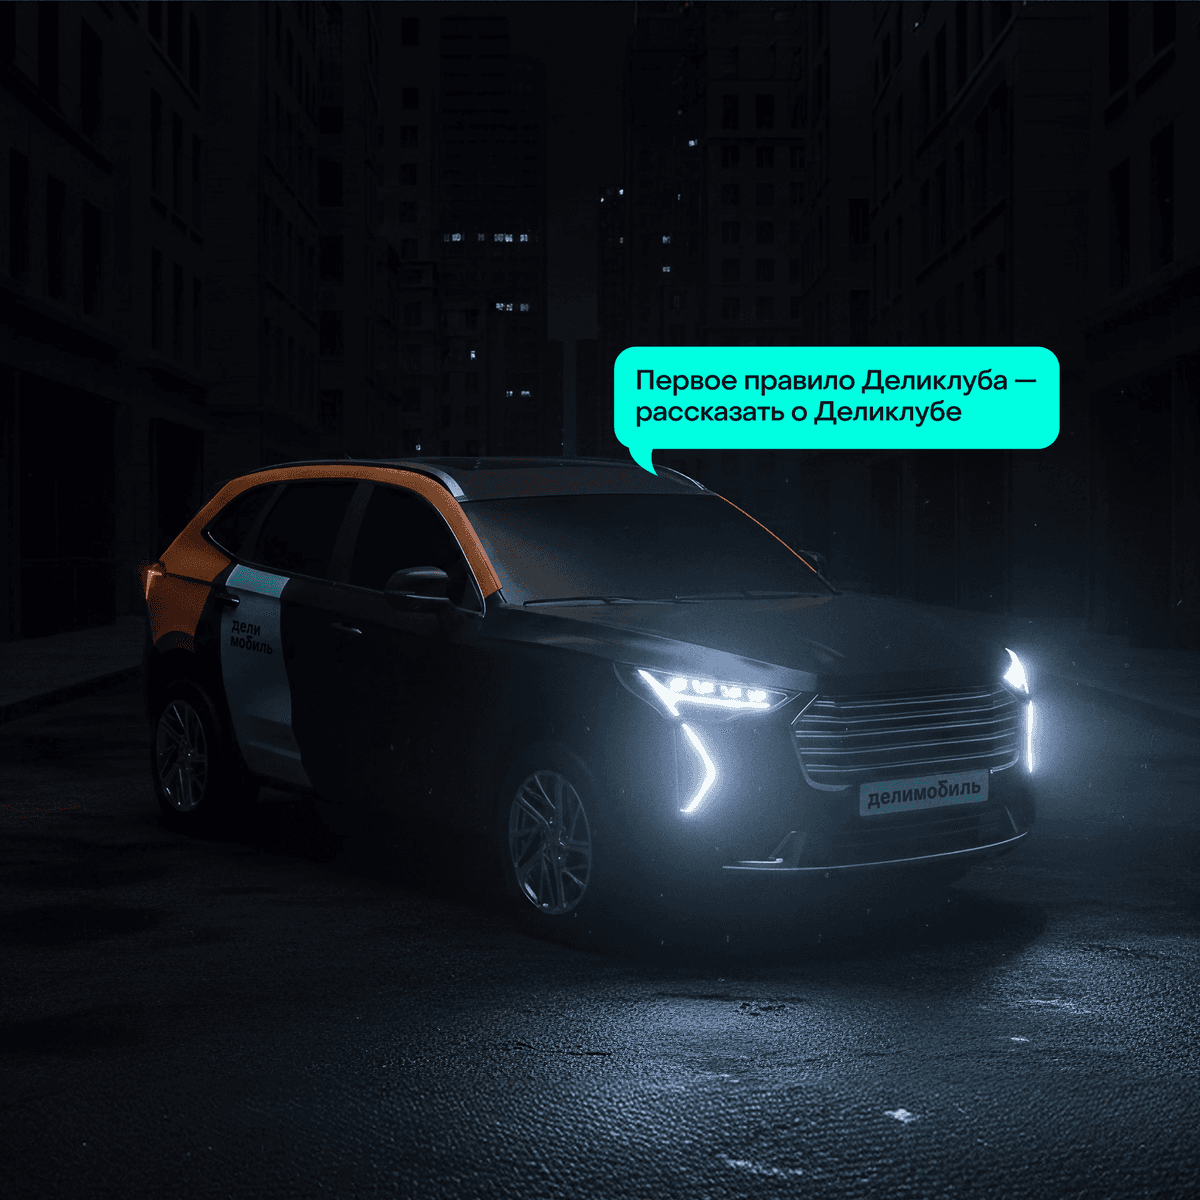
💰Первое правило Деликлуба — рассказывать о Деликлубе
Потому что когда за поездки возвращается 20% кешбэка, старт бесплатный, а за парковку в аэропортах платить не нужно, держать это в секрете просто невозможно 😎
Вот что вы получаете:
🔹 Серебряный уровень (от 50 акций):
✅ Не платите за старт
✅ Не платите за парковку в аэропортах и других чёрных зонах
💰 20% кешбэка на все поездки
⏱ 15 минут брони в подарок
🔹 Золотой уровень (от 400 акций):
✅ Всё из серебряного уровня
🏎 Доступ к SUPREME и SUPREME Ultra без ограничений
⚡️ Приоритетная поддержка (без очередей)
Как вступить в Деликлуб: → Приобретите от 50 акций Делимобиля (или 400, если хотите золото) → Получите промокод у брокеров-партнеров → Введите его в приложении Делимобиля в разделе «Бонусы» Мы бы сказали «всё просто», но вы и так уже всё поняли 😉
Подробнее на club.delimobil.ru. Там же кнопка «Вступить в клуб». Срок проведения мероприятия: 19.02.2024 г. до даты принятия решения о его прекращении, но не дольше 31.12.2026 г.6 июля
💰Первое правило Деликлуба — рассказывать о Деликлубе
Потому что когда за поездки возвращается 20% кешбэка, старт бесплатный, а за парковку в аэропортах платить не нужно, держать это в секрете просто невозможно 😎
Вот что вы получаете:
🔹 Серебряный уровень (от 50 акций):
✅ Не платите за старт
✅ Не платите за парковку в аэропортах и других чёрных зонах
💰 20% кешбэка на все поездки
⏱ 15 минут брони в подарок
🔹 Золотой уровень (от 400 акций):
✅ Всё из серебряного уровня
🏎 Доступ к SUPREME и SUPREME Ultra без ограничений
⚡️ Приоритетная поддержка (без очередей)
Как вступить в Деликлуб:
→ Приобретите от 50 акций Делимобиля (или 400, если хотите золото)
→ Получите промокод у брокеров-партнеров
→ Введите его в приложении Делимобиля в разделе «Бонусы»
Мы бы сказали «всё просто», но вы и так уже всё поняли 😉
Подробнее на club.delimobil.ru. Там же кнопка «Вступить в клуб».
Срок проведения мероприятия: 19.02.2024 г. до даты принятия решения о его прекращении, но не дольше 31.12.2026 г.6 июля