Минеральные удобрения: отрасль сохраняет высокую устойчивость вопреки внешним рискам
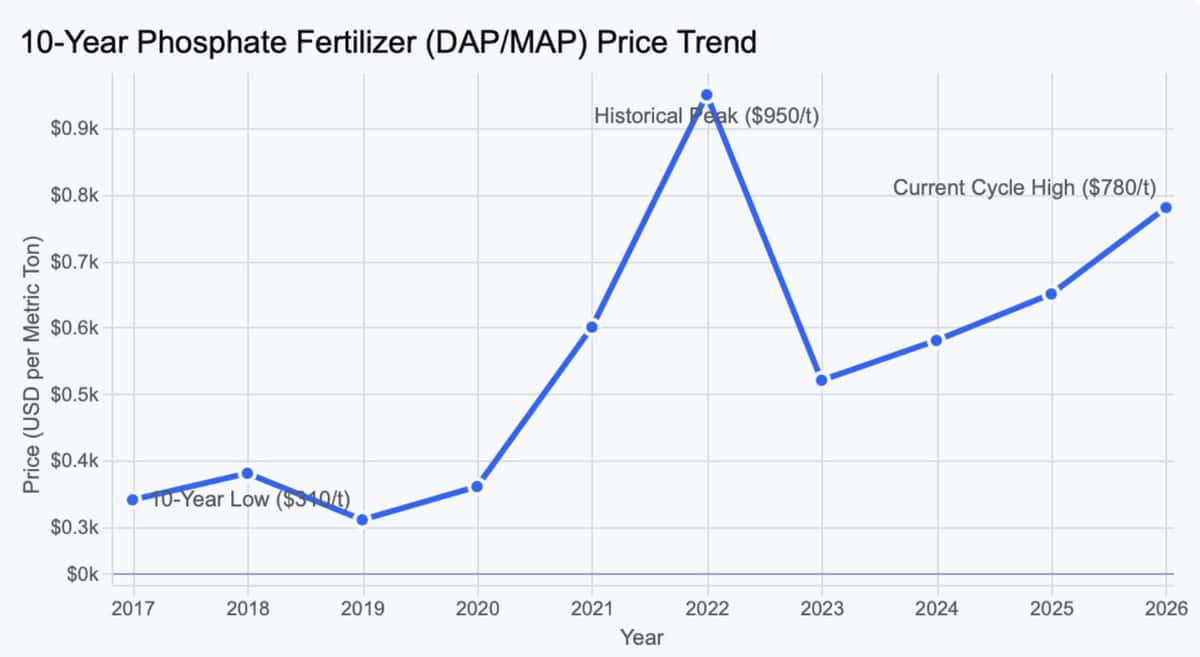
Россия поддерживает статус одного из ключевых игроков на мировом рынке удобрений, занимая значительные доли в производстве и экспорте азотных, фосфорных и калийных удобрений. Несмотря на внешние ограничения, производство и экспорт минеральных удобрений восстановились после кратковременного спада в 2022-м и продолжают ежегодно расти, в т. ч. благодаря переориентации экспортных потоков и расширению присутствия на альтернативных рынках. По итогам 2025 года объем экспорта минеральных удобрений составил 45 млн тонн, а операционный и финансовый профиль большинства компаний-производителей остаются сильными и оцениваются агентством высоко. В 2026 году сектор продолжает демонстрировать устойчивость, несмотря на сохраняющиеся риски. «Эксперт РА» не ожидает существенных изменений в положении производителей минеральных удобрений до конца года.
Полная версия обзора - https://raexpert.ru/researches/mineral_2026/
Посты по ключевым словам
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А1013 ноября
Самые ответственные заемщики: кто лучше всех возвращает займы?
Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀
🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).
🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.
🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).
🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.
Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.
☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.
$ZAYM2 сентября
Дайджест публикаций о Займере за август
В августе СМИ много говорили о Займере. Делимся с вами ежемесячной подборкой публикаций о компании, комментариев руководства и аналитических исследований.
🔔 Коммерсантъ. Совет директоров «Займера» рекомендовал выплатить дивиденды за второй квартал
🔔 Frank Media. Чистая прибыль «Займера» составила 484 млн рублей во втором квартале 2026 года
🔔 Финам. Акция "Займера" интересна прежде всего как дивидендная история
🔔 CNews. Пользователи Qplus открыли почти 500 тыс. электронных кошельков
🔔 РБК. Банки попросили о послаблениях при выдаче россиянам займов по биометрии
🔔 Forbes. Уровень одобрения займов повторным клиентам МФО стал минимальным за несколько лет
🔔 Ведомости. Коллекторы скупили в первом полугодии более 90% долгов МФО
🔔 Российская газета. "РГ" узнала о росте активности раздолжнителей. Что важно знать
🔔 ТАСС. Почти треть опрошенных россиян потратит более 30 тыс. рублей на школьные сборы
🔔 Газета.ру. Россияне тратят больше всего денег летом
🔔 Прайм. Базу расчета индекса Мосбиржи и индекса РТС покинут "Лента" и "Мосэнерго"
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM1 сентября