5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06. Сумма платежа составляет 9,45 млн рублей.
Группа продолжает работу по урегулированию задолженности дочерних компаний и разрешению сложившейся ситуации.
Фосагро - что пошло не так?
Одной из самых очевидных идей на рынке в последние годы являлись бумаги Фосагро. Против компании почти не вводились санкции, экспортные рынки остались открыты, а цены на удобрения неплохо подрастали. Но что-то пошло не так. Сегодня предлагаю разобрать данный кейс и прикинуть его перспективы. Отчет за 9 месяцев 2026 года нам в этом поможет.
🌾 Итак, выручка компании $PHOR за отчетный период выросла всего на 1% до 446 млрд рублей. Ранее компания публиковала отличные пресс-релизы, в которых делилась не только результатами, но и общей конъюнктурой рынка. Сейчас же мы получаем лишь голый МСФО, поэтому объективно оценить перспективы бизнеса становится непростой задачей.
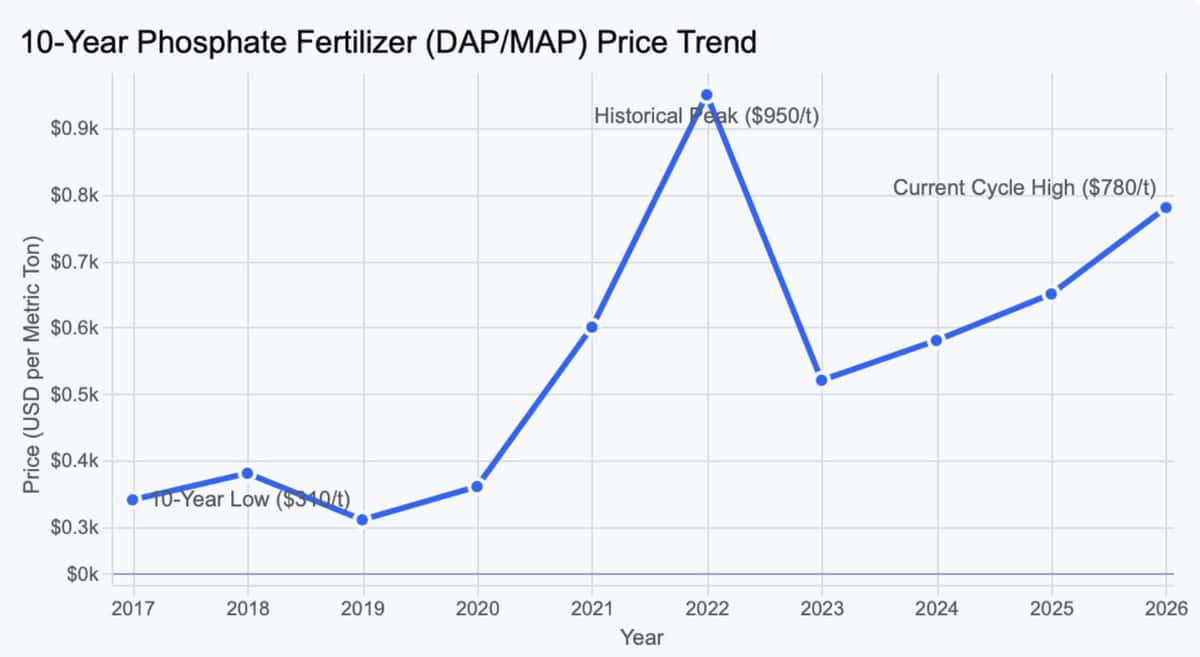
Учитывая скромную динамику выручки, мы можем предположить, что объемы экспорта если не снизились, то, по крайней мере, остались на уровне прошлого года. Цены на фосфатные удобрения в первой половине года раллировали на фоне перекрытия Ормузского пролива и достигали отметки в $808/т. Сейчас мы видим их откат.
📊 Себестоимость реализованной продукции за 9 месяцев выросла на 25,2% до 302,5 млрд рублей. Это привело к снижению валовой прибыли. Операционные и прочие расходы также ударно подросли и нивелировали позитив от курсовых переоценок, что привело к падению операционной прибыли на 33%. Вкупе с курсовой переоценкой долга (он вырос до 359,1 млрд руб.) это послужило поводом к снижению чистой прибыли сразу в 3 раза до 31,3 млрд рублей.
Да, поставки российских удобрений в Индию и Китай продолжают расти. За первое полугодие выросли на 20% и в три раза до 3 млн тонн соответственно. Однако это лишь часть выручки. Крупный объем улетает на внутренний рынок по куда более низким ценам. Именно поэтому мы видим скромную динамику доходов, в то время как расходная часть растет опережающими темпами.
🤑 Только за 9 месяцев 2026 года расходы компании на покупку серы и серной кислоты выросли в 2,5 раза за счет все той же блокировки Ормузского пролива. Свободный денежный поток (FCF) Фосагро в отчетном периоде оказался отрицательным, на уровне -18,7 млрд рублей против +59 млрд рублей годом ранее. Поэтому неудивительно, что компания уже год не выплачивала дивиденды.
Тут важно отметить, что СД Фосагро вынес на ВОСА четыре опции по дивидендам: 156, 231, 309 руб. на акцию или отказ от выплат. Решение узнаем 4 декабря.
В сухом остатке получаем довольно слабый отчет за 9 месяцев 2026 года и скромные прогнозы по росту финансовых показателей за весь год. Аналитики Т-Инвестиций сохраняют рекомендацию «держать» по акциям Фосагро, и тут я с ними соглашусь. Как только мы выйдем на положительный FCF, идея заиграет новыми красками, но это перспектива скорее 2027 год, а пока нам нужно набраться терпения.
❗️Не является инвестиционной рекомендацией
♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!
🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов
Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.
🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.
💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.
Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.
📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.
🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max