ГК «Мд Медикал Груп» увеличивает мощности по лучевой диагностике
Сообщаем о расширении амбулаторных мощностей #MDMG в Калининграде, где компания представлена одним многопрофильным центром и двумя МРТ-центрами, которые вошли в периметр Группы в мае 2025 года в результате реализации сделки по приобретению медицинских центров «Эксперт». И расширяется именно многопрофильная клиника общей площадью 995 кв.м.: она завершила реконструкцию и открыла новое отделение лучевой диагностики, где начали работу МРТ Philips MR 5300 с технологиями искусственного интеллекта и современный цифровой рентгеновский аппарат.
Хотим дать чуть больше информации о возможностях современного оборудования. Philips MR 5300 — томограф мощностью 1,5 Тл. Технологии искусственного интеллекта используются для ускорения отдельных этапов сканирования и получения детальных изображений. Технология SmartSpeed помогает сократить продолжительность сканирования. Технология Motion Free помогает компенсировать движения пациента при получении изображений, что особенно важно пациентам, которым сложно сохранять полную неподвижность на протяжении исследования. У аппарата увеличенный диаметр туннеля по сравнению со стандартными моделями, что поможет сделать исследование комфортнее для пациентов, которым непросто находиться в ограниченном пространстве.
Общий размер инвестиций в открытие и оснащение отделения составил 155,6 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании. Мощности нового отделения составляют 32 000 посещений в год.
Полная версия пресс-релиза доступна по ссылке.
Посты по ключевым словам
Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%
Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.
Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.
В разрезе медицинских учреждений динамика выручки год к году составила:
· выручка московских госпиталей увеличилась на 33%
· выручка госпиталей в других регионах увеличилась на 12%
· выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
· выручка амбулаторных клиник в других регионах увеличилась на 25%.
Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.
Динамика операционных показателей год к году:
· количество принятых родов: +15%
· количество пункций ЭКО: +9%
· количество койко-дней: +9%
· количество амбулаторных посещений: +6%.
Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.
Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.
Полный пресс-релиз и презентация доступны на сайте.30 октября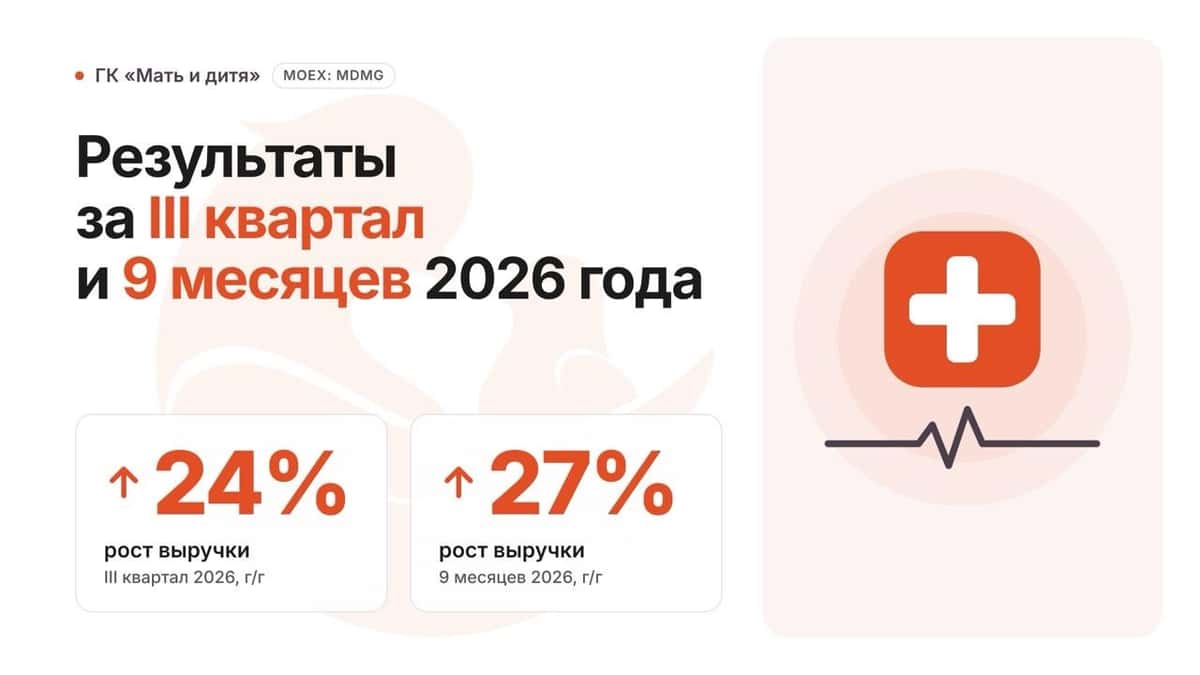
🚀 Инновации в действии: ГК «А101» и Фонд МИК подписали соглашение на ПМЭФ-2026
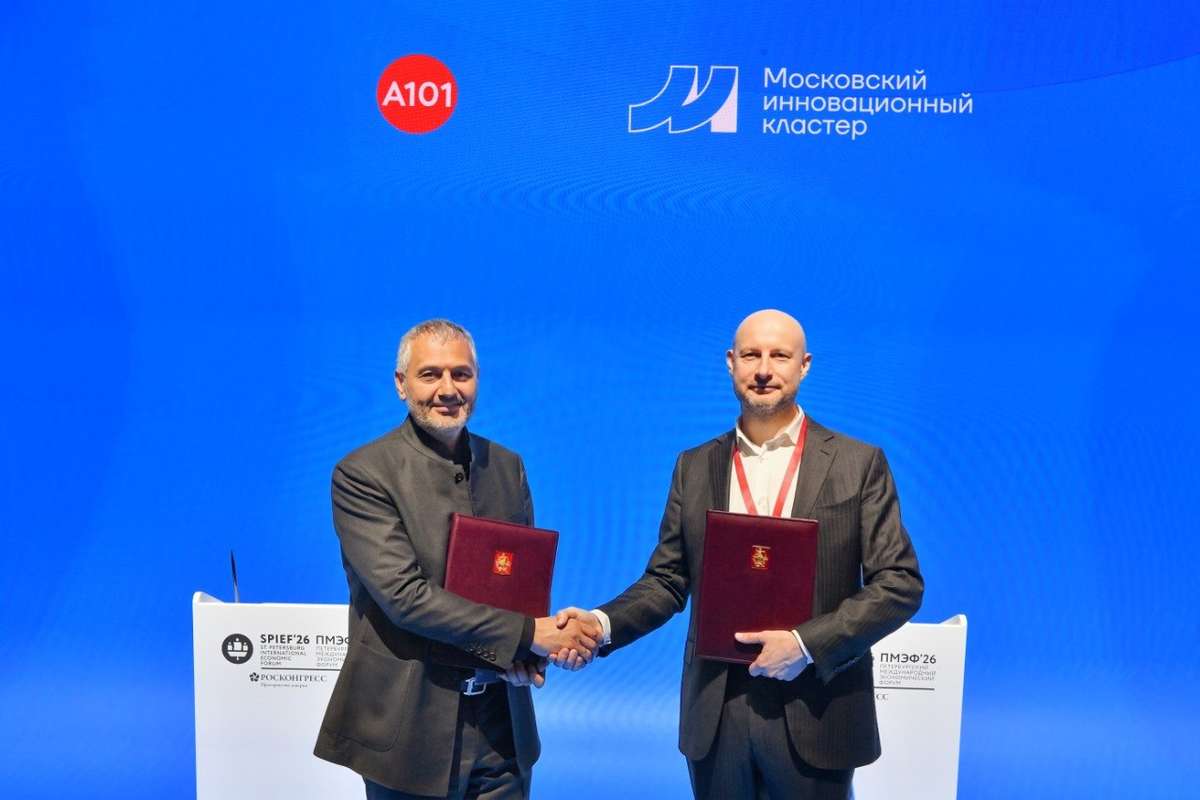
Группа компаний «А101» и Фонд «Московский инновационный кластер» заключили соглашение о сотрудничестве на Петербургском международном экономическом форуме.
✍️Соглашение подписали генеральный директор ГК «А101» Игнатий Данилиди и генеральный директор Фонда МИК Алексей Парабучев. Документ определяет, как стороны будут совместно развивать и внедрять российские инновационные технологии в деятельность девелопера.
📋 Что предусматривает сотрудничество?
🔍Стороны договорились искать и отбирать технологические решения для задач компании, помогать дорабатывать продукты, а также тестировать новые проекты на инфраструктуре девелопера. Работа будет строиться на основе сервисов Фонда: «Витрина заказчиков», программа «Техлаб Москва» и сервис «Пилотное тестирование инноваций».
🎤Генеральный директор ГК «А101» Игнатий Данилиди также выступил на деловой сессии, посвященной запуску конкурсной программы «Марафон инноваций», где Группа станет ключевым индустриальным заказчиком и экспертом. Программу организовали МИК совместно с Фондом «Росконгресс». Ее цель — найти и внедрить лучшие российские технологические решения в реальный сектор экономики.
💡В своем выступлении Игнатий Данилиди обозначил технологические приоритеты Группы. В центре внимания — инструменты генеративного проектирования на базе ИИ, которые позволяют оптимизировать процессы строительства.
🏗️ ГК «А101» согласилась предоставить собственные площадки в Новой Москве для пилотного тестирования перспективных ИТ-решений. Участие девелопера даст командам МИК четкий запрос со стороны бизнеса и возможность работы в реальных условиях.
💬 «Мы убеждены, что будущее девелопмента – за теми, кто умеет работать с данными и технологиями быстрее рынка. Партнерство с МИК даёт нам прямой доступ к лучшим отечественным разработкам и возможность встраивать их в реальные бизнес-процессы — не в тестирования ради тестирований, а с измеримым результатом для компании и наших клиентов», — заявил генеральный директор ГК «А101» Игнатий Данилиди.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А1013 июня