Поиск

Маркетплейс М.Видео: оборот вырос втрое

Внимательно следим за развитием М.Видео: напоминаем, что SFI планирует участвовать в дополнительной эмиссии акций компании, анонсированной ранее.

М.Видео активно продолжает трансформацию из традиционного ритейлера электроники и бытовой техники в мультикатегорийную торговую платформу.

Результаты за девять месяцев 2026 года
показывают, как масштабируется это направление:
🔹 Оборот достиг 22,8 млрд рублей, увеличившись на 202% год к году.
🔹 Ассортимент вырос в семь раз – до 1 млн товарных позиций.
🔹 Число продавцов превысило 15 тысяч.


Компания расширяет предложение за пределами привычных категорий техники и электроники. Продажи мебели выросли в 15,5 раза, одежды и товаров для животных — в 9,5 раза, товаров для спорта и отдыха — в пять раз.

Напомним, в рамках допэмиссии по закрытой подписке предусмотрено размещение до 500 млн новых акций ПАО «М.видео», цена размещения составит в соответствии с решением совета директоров компании составит 49,90 рубля.

Маркетплейс М.Видео: оборот вырос втрое

ПАО «ЭсЭфАй» подвело финансовые итоги по РСБУ за первое полугодие 2026 года

ПАО «ЭсЭфАй» объявляет результаты деятельности за первое полугодие 2026 года, подготовленные в соответствии с российскими стандартами бухгалтерского учета. По итогам первого полугодия холдинговая компания получила чистый убыток в размере 0,14 млрд рублей против чистой прибыли 7 млрд рублей годом ранее. Основное влияние на финансовый результат оказало создание в соответствии с учетной политикой резервов по ранее выданным займам (созданные резервы в размере 0,9 млрд рублей отражены в составе прочих расходов).
Выручка Общества составила 0,9 млрд рублей против 7,4 млрд рублей годом ранее. Динамика показателя обусловлена высокой базой первого полугодия 2025 года, когда в составе выручки были отражены дивидендные доходы в размере 4 млрд рублей, а также доходы от реализации ценных бумаг и долей в размере 3,2 млрд рублей.


Процентные доходы, отраженные в составе выручки, выросли по сравнению с первым полугодием 2025 года почти в три раза — до 753,8 млн рублей по сравнению с 254,4 млн рублей годом ранее.


Управленческие расходы холдинговой компании сократились на 23,9%, до 208,9 млн рублей.
На 30 июня 2026 года активы ПАО «ЭсЭфАй» составляют 33,3 млрд рублей. Чистая стоимость финансовых вложений сохранилась практически на уровне начала года и составила 28,2 млрд рублей. Обязательства составили 61,7 млн рублей, заемные средства на отчетную дату отсутствовали.


В отчетном периоде Общество продолжило реализацию решений, направленных на распределение капитала в пользу акционеров. Так, в первом полугодии на годовом заседании общего собрания акционеров по результатам 2025 года было принято решение распределить в виде дивидендов 8 млрд рублей, также ПАО «ЭсЭфАй» выкупило 1 984 794 собственные акции на сумму 2,5 млрд рублей и погасило ранее находившиеся на казначейском счете 1 614 614 акций.


Антон Гольцман, директор по связям с инвесторами ПАО «ЭсЭфАй», отмечает: «Динамику результатов SFI по РСБУ необходимо оценивать с учетом специфики деятельности головной компании и высокой базы прошлого года, сформированной крупными дивидендными поступлениями и операциями с финансовыми вложениями. Отрицательный итоговый результат первого полугодия в значительной степени связан с неденежным фактором – созданием дополнительных резервов по ранее выданным займам. При этом холдинговая компания продолжает последовательно сокращать управленческие расходы, не использует заемные средства для финансирования своей деятельности и эффективно управляет располагаемой ликвидностью, демонстрируя рост процентных доходов».

Отчетность ПАО «ЭсЭфАй» по РСБУ, доступная на сайте SFI и в Центре раскрытия корпоративной информации, отражает результаты головной компании холдинга и не включает финансовые показатели портфельных активов на консолидированной основе. Промежуточная консолидированная отчетность ПАО «ЭсЭфАй» за 6 месяцев 2026 года по международным стандартам будет раскрыта в конце августа 2026 года.

Европлан. Отчет за 1 кв 2026 по МСФО

Тикер: #LEAS
Текущая цена: 668
Капитализация: 80.2 млрд
Сектор: Лизинг и шеринг
Сайт: https://europlan.ru/investor

Мультипликаторы (LTM):

P/E - 14.32
P/BV - 1.81
P/S - 2.13
NIM - 9.4%
COR - 8.4%
CIR - 28.9%
ROE - 23.9%
Акт/Обяз - 1.31

Что нравится:

✔️рост чистой прибыли на 33.4% г/г (1.4 → 1.8 млрд).

Что не нравится:

✔️чистый процентный доход снизился на 33.5% г/г (6.3 → 4.2 млрд);
✔️чистый непроцентный доход уменьшился на 4.4% к/к (3.9 → 3.7 млрд);
✔️чистый инвестиции в лизинг снизились на 10.7% к/к (169.9 → 169.9 млрд).

Дивиденды:

На дивиденды направляется не менее 50% от чистой прибыли по МСФО (может быть и меньше в случае, если средств потребуются на наращивание портфеля.

По данным компания на выплату за 2026 год планируется направить 7 млрд, что дает дивиденд в размере 58.33 руб (ДД 8.73% от текущей цены).

Мой итог:

Операционка за 1 квартал скорее отрицательная (г/г):
- объем нового бизнеса -12% (21.7 → 19.1 млрд);
- легковой транспорт (-59 → +5%);
- коммерческий транспорт (-65 → -21%);
- самоходная техника (-52 → -28%);
- количество сделок -8.6% (5814 → 5315 шт).

Темпы снижения падают, но пока это все же снижение. Меньше сделок и объемы нового бизнеса также слабее прошлого года.

Но буквально недавно компания поделилась операционными показателями за 1 полугодие, которые уже выглядят более обнадеживающе (г/г):
- объем нового бизнеса +13.1% (43.4 → 49.1 млрд);
- легковой транспорт (-60 → +27%);
- коммерческий транспорт (-69 → +4%);
- самоходная техника (-61 → +6%);

О полноценном развороте сложно сказать по одному кварталу, но, в любом случае, прирост явно лучше убыли.

Возвращаемся к 1 кварталу. Снижение инвестиций в лизинг происходит с конца 2024 года. Вслед за этим снижается и чистый процентный доход. Есть уменьшение и по чистому непроцентному доходу. Чистая прибыль выросла за счет снижения объемов резервирования (-48.3% г/г, 5.8 → 3 млрд).

По прогнозам Европлана ожидается за 2026 заработать 7 млрд прибыли. План вполне реальный, если компания сможет сохранить рентабельность и темпы снижения чистых процентного и непроцентного дохода на уровне 1 квартала. По примерным расчетом выходит даже чуть выше указанной цифры. Если все же взять ее за основу, то получаем P/E 2026 = 11.45 и дивиденд 58.33 руб (ДД 8.73% от текущей цены) при выплате в 100% от чистой прибыли (а по словам компании планируется выплатить всю прибыли, то есть 7 млрд). Очень дорого. Тем более на фоне заметного замедления темпов снижения ключевой ставки. Есть немалый риск, что и в 2027 году можно не увидеть хороших результатов.

Также остается неопределенность по дальнейшей судьбе Европлана как публичной компании. Некоторое время назад Альфа-банк выкупил всю долю Европлана у SFI (87.5%) и предложил миноритариям выкуп акции по цене 677.9 руб. У банка уже есть свое лизинговое подразделение и в теории они могут включить купленный бизнес в его состав со временем (в 2026 они станут одной операционной структурой). Для этого Альфе достаточно довести свою долю в компании до 95% и дальше они смогут принудительно выкупить оставшуюся часть акций у владельцев, что откроет дорогу к делистингу.

Такие планы всячески отрицают как представители Альфы, так и топ-менеджмент Европлана. По словам представителей банка они "рассчитывают на сохранение публичного статуса Европлана и рост его привлекательности для инвесторов в ближайшие три года". А топ-менеджеры лизинговой компании говорили, что они не планируют продавать свои акции Альфе. Тем не менее все может изменится, а рынок наш уже показал, что слова могут расходиться с делом.

На фоне оферты цена акций неоправданно высока относительно результатов Европлана, а публичное будущее пока туманно. Поэтому какой-то идеи для инвесторов в акциях не видно, особенно если сравнивать с другими активами, которые торгуются сейчас очень дешево после сильного падения рынка.

Прогнозная справедливая стоимость - 409 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Европлан. Отчет за 1 кв 2026 по МСФО

Альфа-банк подтвердил планы сохранить публичный статус "Европлана"

«Европлан» в ближайшие пару лет останется публичной компанией", — сказал «Интерфаксу» первый зампред, директор крупного и среднего бизнеса Альфа-банка Владимир Воейков в кулуарах ПМЭФ-2026.
«Европлан» специализируется на лизинге легкового, грузового, коммерческого автотранспорта, а также спецтехники. В декабре прошлого года инвестиционный холдинг SFI продал 87,5% «Европлана» Альфа-банку за 50,8 млрд рублей. В мае банк сообщил, что после исполнения оферты миноритариям нарастил долю в лизинговой компании до 95,36% с учетом акций аффилированных лиц.
По словам Воейкова, банк ждет восстановление рынка продажи автотранспорта.
«Европлан» для нас — это более эффективная и устойчивая модель развития лизинга, нежели была у нас до покупки. Мы понимаем, что можем из этого извлечь определенные выгоды и иметь какой-то синергетический эффект", — сказал первый зампред Альфа-банка.
Он напомнил, что было принято решение о поэтапной интеграции «Альфамобиля» (розничное подразделение «Альфа-Лизинга») и «Европлана».
«Мы де-факто дали возможность контролировать поток генерации стока „Европлану“. Соответственно, в течение ближайшего года произойдет интеграция, но не за счет юридического присоединения, а за счет амортизации старого портфеля „Альфамобиля“. Новый розничный лизинговый бизнес будет расти на балансе „Европлана“. В свою очередь другая наша компания — »Альфа-Лизинг" — сосредоточится на корпоративном лизинге. В середине августа мы должны вынести обновленную стратегию развития розничного и корпоративного лизинга на правление банка и показать ее совету директоров", — сказал Воейков.
«Европлан» провел IPO в марте 2024 года, размещение прошло по верхней границе диапазона — 875 рублей за акцию, компания привлекла 13,1 млрд рублей.

Источник "Интерфакс"

Чистая прибыль ПАО «ЭсЭфАй» по МСФО за I квартал 2026 года составила 0,5 млрд руб.

Инвестиционный холдинг SFI — ПАО «ЭсЭфАй» (MOEX: SFIN) — опубликовал сокращенную промежуточную консолидированную финансовую отчетность по МСФО за три месяца, завершившихся 31 марта 2026 года.

По итогам отчетного периода чистая прибыль холдинга составила 0,5 млрд руб. Основной вклад в финансовый результат обеспечили процентные доходы, а также доля в чистой прибыли ассоциированной компании — Страхового Дома ВСК (САО «ВСК»).

Чистый процентный доход после расходов по ожидаемым кредитным убыткам вырос на 25% по сравнению с аналогичным периодом прошлого года и составил 0,6 млрд руб. Росту показателя способствовало увеличение процентных доходов от размещения денежных средств.

Доля холдинга в чистой прибыли Страхового Дома ВСК составила 0,4 млрд руб.

По состоянию на 31 марта 2026 года активы холдинга составили 65,5 млрд руб., обязательства — 0,2 млрд руб. Холдинг сохраняет комфортный уровень ликвидности и низкую долговую нагрузку. Капитал, приходящийся на акционеров ПАО «ЭсЭфАй», составил 65,1 млрд руб.

В первом квартале 2026 года холдинг выкупил собственные акции в количестве 1 984 794 штук. Дальнейшие решения в отношении выкупленных акций будут приниматься холдингом в установленном порядке.

Подробная информация о финансовых результатах за первый квартал 2026 года доступна на официальном сайте ПАО «ЭсЭфАй».

🔔Чистая прибыль ПАО «ЭсЭфАй» по РСБУ за I квартал 2026 года составила 0,3 млрд руб.

ПАО «ЭсЭфАй» (инвестиционный холдинг SFI, MOEX: SFIN) публикует формы отчетности по российским стандартам бухгалтерского учета за январь — март 2026 года.

По итогам отчетного периода чистая прибыль холдинговой компании составила 0,3 млрд руб. Выручка за первый квартал достигла 0,7 млрд руб. Основную долю доходов сформировали процентный доход, а также доход от погашения облигаций.

Активы холдинга по состоянию на 31 марта 2026 года составили 41,9 млрд рублей. Основную их часть формируют финансовые вложения и денежные средства.

В отчетном периоде ПАО «ЭсЭфАй» завершило выкуп собственных акций в рамках обязательного предложения. Общий объем выкупа составил 2,5 млрд рублей.

10 апреля 2026 года совет директоров ПАО «ЭсЭфАй» рекомендовал общему собранию акционеров направить часть чистой прибыли за 2025 год в размере 8,02 млрд руб. на выплату итоговых дивидендов.

Более подробная информация о финансовой отчетности ПАО «ЭсЭфАй» за первый квартал 2026 года по РСБУ доступна на официальном сайте холдинга и в Центре раскрытия корпоративной информации.
$sfin

Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Заседания Банка России по ставке традиционно становятся главными событиями недели. Так случилось и на этот раз. С одной стороны, ключевая ставка снижена на полпроцента до 14,5% — формально цикл смягчения продолжается. С другой стороны, всё остальное, что сказал регулятор, говорит о том, что расслабляться рано.

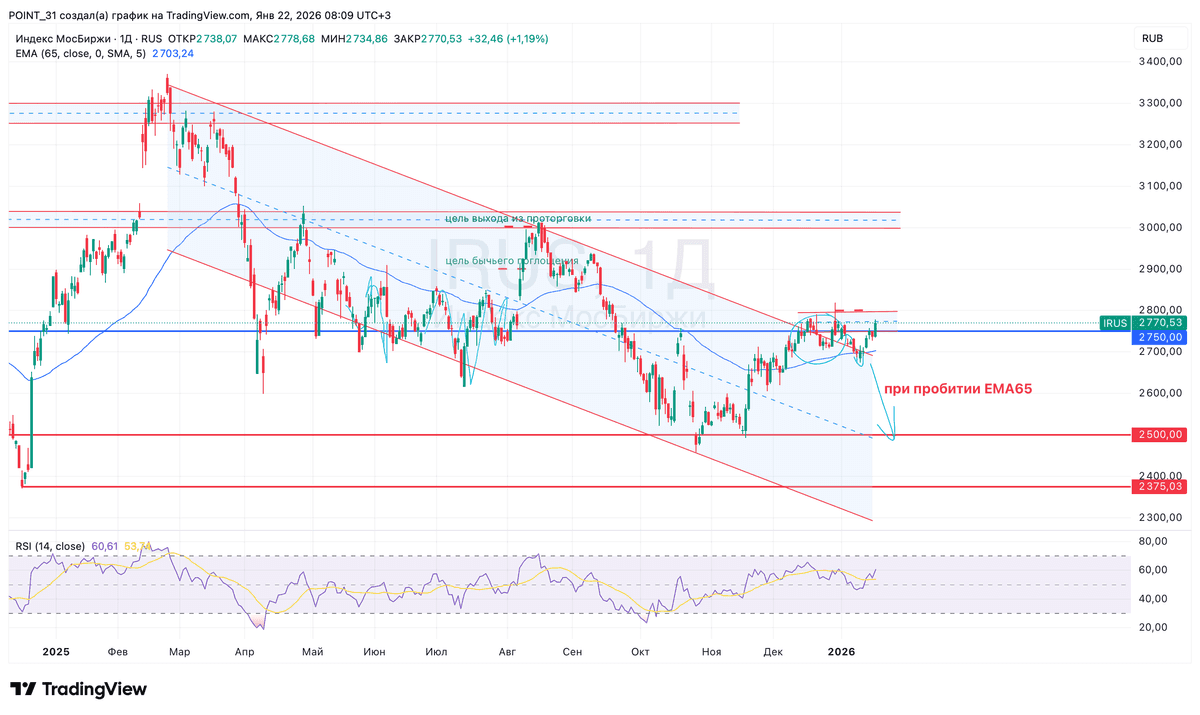
Основная торговая сессия завершилась снижением обоих индексов. Рублёвый индикатор IMOEX потерял 1,39% и опустился до 2733 пунктов, а долларовый RTSI снизился сильнее — на 2,29%, до 1139,93 пункта. При этом объём торгов оставался невысоким, составив всего 53,75 миллиарда рублей. В условиях текущей коррекции ближайшим уровнем поддержки выступает 2700 пунктов.

📍 Прогнозный диапазон ставки на 2026 год не просто сузился, а сместился вверх: теперь это 14–14,5% против прежних 13,5–14,5%. А на 2027 год верхняя граница и вовсе поднята с 9% до 10%. То есть рынку дают понять, что низкие ставки в обозримом будущем — это не про Россию. Само снижение выглядит скорее жестом доброй воли, а главный сигнал — жёсткий и обращён в будущее.

Отдельно ЦБ впервые публично выделил рекордное авансирование госрасходов в первом квартале — по сути, бюджет закачал в экономику огромный объём денег, и это прямо сейчас работает против снижения инфляции.

В итоге регулятор оказывается в ловушке: ставку снижать надо, потому что экономика тормозит, но все остальные сигналы — от бюджетного импульса до зарплатного давления — заставляют его ужесточать риторику. Поэтому в сухом остатке мы имеем снижение сегодня и более высокие ставки завтра.

📍 Тем временем Минфин принял неожиданное для многих решение: он вернётся к валютным операциям в рамках бюджетного правила не с 1 июля, как планировалось ранее, а уже с мая. И это вполне логично: валютная выручка экспортёров выросла, и рубль успел излишне укрепиться, что невыгодно бюджету.

Теперь с учётом высоких цен на нефть Минфин с мая начнёт покупать юани, что должно остановить крепление рубля. Пара CNY/RUB уже отреагировала ростом на 1% и вернулась выше 11 рублей, хотя сегодня и корректируется вниз. Окончательные параметры покупок станут известны 6 мая.

Ближайшее заседание ЦБ — только 19 июня, так что до этого времени ставка уже не поменяется. Рынок остаётся наедине с геополитикой, ценами на энергоресурсы и дивидендным сезоном. При хорошем раскладе эти три фактора способны сыграть на стабилизацию. В противном случае, на этот период оснований для роста я не вижу.

Сейчас лучшие по дивидендной доходности: SFI (17%), «Фикс Прайс» (16%), Сбер (около 11,6% по обоим типам акций), «Дом РФ» (11%), Мосбиржа (11,2%) и «Интер РАО» (10%). Из пока не объявивших главный интерес — ВТБ, которого ждут все.

Короткая предпраздничная неделя будет насыщенной. Главное по дням: во вторник — отчёты «Яндекса» и «Озона» за первый квартал; в среду — «Сбера», X5 и «ДОМ РФ»; в четверг — «Юнипро» и «Русгидро» (РСБУ). Плюс годовые собрания акционеров у «Хэдхантера» и Банка Санкт‑Петербург. И отдельно — СД «Татнефти» 28 апреля обсудит финальные дивиденды за 2025 год.

📍 Из корпоративных новостей:

Самолет
#SMLT МСФО за 2025 год: Убыток ₽2,29 млрд против прибыли ₽8,1 млрд годом ранее, Выручка ₽366,8 млрд (+8% г/г).

Совкомфлот
#FLOT РСБУ 1 кв. 2026 г: Выручка ₽28 млн (-2,3% г/г), Чистая прибыль ₽138 млн (против убытка ₽297 млн годом ранее).

РуссНефть
#RNFT РСБУ 1 кв 2026 г: Выручка ₽43,89 млрд (-32,7% г/г), Чистая прибыль ₽9,22 млрд (против убытка ₽4,34 млрд годом ранее).

• Лидеры: ЕвроТранс
#EUTR (+6,2%), Астра #ASTR (+1,9%), Россети Московский регион #MSRS (+1,3%).

• Аутсайдеры: Мечел
#MTLR (-4,5%), Сегежа #SGZH (-4,1%), Алроса #ALRS (-3,7%), Самолет #SMLT (-3,6%).

27.04.2026 - понедельник

• Хэдхантер
#HEAD собрание акционеров по вопросу о распределении прибыли
• Авангард
#AVAN последний день с дивидендом 22,31 руб.
• Яндекс
#YDEX закрытие реестра по дивидендам 110 руб.
• Новабев
#BELU СД по дивидендам за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Совет директоров SFI рекомендовал финальные дивиденды за 2025 год в размере 172 рублей на аКЦИЮ

10 апреля 2026 года состоялось заседание совета директоров ПАО «ЭсЭфАй». Совет директоров среди других вопросов повестки дня рассмотрел вопрос распределения прибыли по итогам 2025 года и рекомендовал общему собранию акционеров направить часть чистой прибыли в размере 8,02 млрд рублей на выплату финальных дивидендов (172 рубля на акцию).

Акции, находящиеся в собственности $SFIN, при распределении прибыли не учитываются. Датой, на которую определяются лица, имеющие право на получение промежуточных дивидендов, предлагается установить 15 мая 2026 года.

В случае утверждения рекомендаций совета директоров акционерами, с учетом ранее выплаченных промежуточных дивидендов по итогам 9 месяцев 2025 года, общий объем дивидендных выплат за год составит 51,9 млрд рублей.

Очное заседание годового общего собрания акционеров ПАО «ЭсЭфАй» назначено на 4 мая 2026 года. Прием бюллетеней для голосования продлится до 1 мая 2026 года включительно.

🔔 ПАО «ЭсЭфАй» публикует консолидированные финансовые результаты за 2025 год

ПАО «ЭсЭфАй» (инвестиционный холдинг SFI, MOEX: SFIN) опубликовало аудированную годовую отчетность за 2025 год по международным стандартам финансовой отчетности (МСФО).

Чистая прибыль группы составила 20,8 млрд руб. (приходящаяся на акционеров – 20,2 млрд руб.). Ее основным источником стала прибыль от прекращенной деятельности в размере 16,2 млрд руб. включающая результаты лизинговой компании «Европлан», акции которой были проданы холдингом в конце 2025 года, и финансовый эффект от этой сделки. Прибыль от продолжающейся деятельности (сюда включается доля в прибыли Страхового дома ВСК и результат корпоративного центра) составила 4,6 млрд руб. В связи с выходом из крупнейшего операционного актива произошло сокращение активов и капитала холдинга до 67,6 и 64,8 млрд рублей соответственно.

Подробнее с отчетностью холдинга по МСФО можно ознакомиться на сайте SFI: https://sfiholding.ru/upload/iblock/d5f/8k0xxx6by9xhvwun237btlfclyk04ws6/Godovaya-konsolidirovannaya-finansovaya-otchetnost-PAO-EsEfAy-po-MSFO-za-2025-god.pdf

🔔 ПАО «ЭсЭфАй» публикует консолидированные финансовые результаты за 2025 год

Европлан. Отчет за 4 кв 2025 по МСФО

Тикер: #LEAS
Текущая цена: 665.5
Капитализация: 78.9 млрд
Сектор: Лизинг и шеринг
Сайт: https://europlan.ru/investor

Мультипликаторы (LTM):

P\E - 15.56
P\BV - 1.88
P\S - 2
NIM - 9.5%
COR - 8.9%
CIR - 27.5%
ROE - 12.1%
Акт.\Обяз. - 1.26

Что нравится:

✔️снижение чистого долга на 36.7% к/к (140.6 → 89 млрд);
✔️рост чистой прибыли в 2.1 раза к/к (1.1 → 2.2 млрд).

Что не нравится:

✔️чистый процентный доход снизился на 4.9% к/к (5.1 → 4.8 млрд);
✔️чистый непроцентный доход уменьшился на 14.5% к/к (5.2 → 4.5 млрд);
✔️чистый инвестиции в лизинг снизились на 7.3% к/к (183.2 → 169.9 млрд);
✔️свободный денежный поток уменьшился на 3.5% к/к (21.8 → 21.1 млрд);

Дивиденды:

Дивидендная политика предусматривает направление на дивиденды не менее 50% от чистой прибыли по МСФО (может быть и меньше в случае, если средств потребуются на наращивание портфеля.

По данным сайта Доход за 4 квартал 2025 года прогнозируется выплата дивидендов в размере 6.56 руб (ДД 0.99% от текущей цены).

Мой итог:

Тренд на положительный разворот операционных показателей, который обозначился в прошлом квартале, продолжился и в отчетном (к/к):
- объемного бизнеса +27.5% (27.3 → 34.8 млрд);
- легковой транспорт (-57 → -49%);
- коммерческий транспорт (-65 → -60%);
- самоходная техника (-61 → -57%);
- количество сделок +13% (8046 → 9146 шт).

Снижение инвестиций в лизинг происходит с конца 2024 года. За год они уменьшились на 33.6% г/г (255.9 → 169.9 млрд). Логично, что вслед за этим снижается и чистый процентный доход, который за год упал на 14.7% г/г (25.6 → 21.8 млрд).
Положительная динамика по чистому непроцентному доходу сломалась в 4 квартале (-14.5% к/к, 5.2 → 4.5 млрд), но за год все же отмечен рост на 14.1% г/г (15.9 → 18.1 млрд).

Чистая прибыль за квартала удвоилась, в первую очередь, за счет уменьшения суммы резерва под убытки (-58.2% к/к, 6.5 → 2.7 млрд). За год динамика еще хуже (-65.6% г/г, 14.9 → 5.1 млрд), хотя в сравнении с 9 месяцами результат уже лучше. NIM продолжил снижаться (9.9 → 9.5%) и такая динамика весь 2025 год. А вот по COR после роста в последних кварталах наконец случился разворот (9.2 → 8.9%).

По результатам года компания не смогла достигнуть 2 из 3 своих стратегических целей:
- около 15% рост портфеля (падение на 33.6%);
- около 25% рост непроцентных доходов (рост 14.1%);
- CIR около 30% (27.5%).
По прибыли на 2026 год представители Европлана озвучивали разные цифры: удвоение прибыли и увеличение на 40%. Если взять оптимистичный сценарий, то это около 10.3 млрд, что не дотягивает до результата 2024 года (14.9 млрд). Также такой результат даст P\E 2026 = 7.78. Даже так оценка недешевая, что уж говорить, если прибыль будет 7 млрд. Да и вообще, компании нужна более низкая процентная ставка, к которой в теории придем только в конце текущего года, так что действительно хороших результатов можно ждать только с 2027 года.

Ну и главный риск на сейчас - сохранение неопределенности. Несколько месяцев назад Альфа-банк выкупил всю долю Европлана у SFI (87.5%) и предложил миноритариям выкуп акции по цене 677.9 руб. У банка уже есть свое лизинговое подразделение и в теории они могут включить купленный бизнес в его состав со временем. Для этого Альфе достаточно довести свою долю в компании до 95% и дальше они смогут принудительно выкупить оставшуюся часть акций у владельцев. Ну а после может дойти до объединения бизнесов и делистинга лизинговой компании. Но такие планы всячески отрицают как представители Альфы, так и топ-менеджмент Европлана. По словам представителей банка они "рассчитывают на сохранение публичного статуса Европлана и рост его привлекательности для инвесторов в ближайшие три года". А топ-менеджеры лизинговой компании говорили, что они не планируют продавать свои акции Альфе. Ну, поживем - увидим, как говорится.

С учетом всего вышесказанного я не держу акции компании у меня в портфеле и покупку не рассматриваю. Расчетная справедливая цена - 726 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

Европлан. Отчет за 4 кв 2025 по МСФО

Текущая ситуация на бирже

Индекс Мосбиржи обновил трёхнедельный максимум на фоне ожиданий встречи спецпосланника президента США Стива Уиткоффа с российским лидером. Фондовый рынок, уставший от затянувшейся неопределенности, жадно ухватился за позитивную новость и прибавил вчера 1,2%.

📊 Росстат не оставил сомнений: с начала года цены выросли на 1,72%, что почти вдвое выше прошлогоднего показателя (0,88%). Минфин заранее предупреждал о росте инфляции на 1 п.п. из-за повышения НДС, и пока сценарий развивается по плану. Обычному гражданину это означает одно - корзина с товарами первой необходимости становится тяжелее, но только финансово. Также это станет поводом ЦБ задуматься над целесообразностью снижения ключа на ближайшем заседании.

🏦 Финдиректор Сбера Тарас Скворцов в интервью телеканалу РБК подтвердил, что финучреждение чувствует себя уверенно по достаточности капитала и планирует направить на дивиденды половину чистой прибыли по МСФО. Ориентируясь на прибыль по РСБУ, которая обычно немного ниже, чем по международным стандартам, можно ожидать выплату дивидендов в размере 37,7 рублей на акцию, что ориентирует на доходность 12,3%. При этом финансовый директор отметил ухудшение ситуации с обслуживанием долга в ряде отраслей, что может привести к росту резервов и замедлению динамики чистой прибыли.

🏦 Бумаги SFI лихорадит: котировки скачут на 10%+ на слухах. Недавние колебания были вызваны неподтверждёнными новостями о продаже доли в страховой компании ВСК. IR‑директор холдинга Антон Гольцман опроверг домыслы и подтвердил планы по увеличению доли в М.Видео - это спровоцировало закрытие спекулятивных позиций. После продажи Европлана и выплаты щедрых дивидендов инвестиционная история SFI выглядит менее привлекательной.

⛏ Цены на золото неумолимо ползут вверх, приближаясь к психологической отметке $5000 за унцию. Причиной тому - геополитическая напряженность вокруг Гренландии. Президент США Дональд Трамп, выступая на Всемирном экономическом форуме в Давосе, заявил о желании приобрести остров. Такая риторика неизменно толкает инвесторов в объятия защитных активов, и драгметалл - лучший друг в минуты беспокойства. В бумагах Полюса и Селигдара прошли максимальные объемы за последние несколько месяцев и в этом контексте с данными акциями нужно проявлять осторожность, так как растут риски технической коррекции.

❗️Не является инвестиционной рекомендацией
♥️ Золотые мои, ну Полюс Полюсом, а лайк прожать надо статье. Это мотивация для меня каждый четверг с утра пораньше публиковать для вас полезный брифинг по рынку. Спасибо!

📢 ИнвестТема теперь и в МАХ - https://max.ru/particular_trader

Текущая ситуация на бирже

Европлан - сделка с Альфой и риск делистинга

Лизинговый рынок продолжает сжиматься. Высокая ключевая ставка, слабая инвестиционная активность МСБ и рост просрочек формируют давление на сектор. На этом фоне один из крупнейших независимых игроков рынка в лице Европлана оказался в центре крупной корпоративной перестройки. У меня на столе история, которая не оставляет равнодушными тех, кто зашел на IPO по 875 рублей за акцию.

🚗 Итак, лизинговый спрос остается слабым, стоимость фондирования высокая, растут резервы под проблемных клиентов. Даже при сохранении масштабов бизнеса рентабельность сектора в 2025-2026 годах будет под давлением. Смотреть текущие цифры в отчетах - это как смотреть в зеркало заднего вида. Лучше подумаем о будущем компаний.

В конце 2025 года Альфа-Банк выкупил у SFI 87,5% акций Европлана. Цена сделки - около 50,8 млрд рублей с учетом предварительных дивидендных выплат. Параллельно запущена обязательная оферта миноритариям по 677,9 рубля за акцию, что формирует заметную премию к рынку и стимулирует сдачу бумаг.

Официальная легенда
▪️ Максимальная цена, по которой Альфа‑Банк и его аффилированные лица приобретали акции Европлана в течение шести месяцев, составила 677,90 рубля.
▪️ Средневзвешенная цена одной акции за тот же период, рассчитанная по итогам торгов, равнялась 580,60 рубля.

Для Альфы это логичное усиление: группа получает огромную платформу автолизинга и доступ к клиентской базе. К тому же у них был свой лизинг. Ключевой момент заключается в выкупе. Согласно ст. 84.7 ФЗ «Об акционерных обществах», при превышении порога 95% владения появляется право на принудительный выкуп оставшихся акций. Если оферта будет успешной и Альфа доберет недостающий пакет, вероятность делистинга Европлана резко возрастает, снижая интерес к компании.

🏦 Пару слов о материнской компании
Продажа Европлана фактически лишает холдинг ЭсЭфАй ключевого операционного ядра. После крупных дивидендных выплат у SFI остаются активы со спорным профилем роста: страховой бизнес ВСК и проблемная доля в М.Видео, где долговая нагрузка и слабая маржинальность пока не дают перспективы жить нормально. Складывается ощущение, что стратегия владельцев ушла в сторону монетизации активов и вывода капитала, а не развития бизнеса.

Обе истории не выглядят привлекательно. Разовые дивиденды у ЭсЭфАй были велики, но толку-то с того? Волатильность в котировках еще может остаться, а вот откуда возьмутся новые дивиденды? У Европлана же цена на рынке под выкуп уже хуже, чем просто пересидеть в LQDT, получив больше, чем апсайд от выкупа.

❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме

Европлан - сделка с Альфой и риск делистинга

Перед данными по инфляции: что двигало рынком и чего ждать дальше?

По итогам торгов во вторник российские финансовые рынки ушли в минус при низкой волатильности. Индекс МосБиржи завершил день падением на 0,5% до 2 691,59 пункта, переписав месячный минимум. Рынок облигаций также показал отрицательную динамику — индекс ОФЗ откатился ниже уровня 117 пунктов.

📍 Давление продолжает оказывать геополитическая неопределенность: По данным американских СМИ, администрация Трампа рассматривает возможность военного удара по Ирану в ответ на действия режима против протестующих. Среди вариантов — авиаудары, кибератаки и информационные операции для дестабилизации командных структур Ирана. Пентагон также изучает сценарии более затяжного конфликта.

На этом фоне нефть марки Brent впервые за два месяца преодолела отметку в $65 за баррель. Рынок реагирует на риск военного конфликта, который может нарушить поставки. Однако фактором, сдерживающим цены, становится возвращение на рынок венесуэльской нефти под американским контролем.

Обострение риторики США и отсутствие прогресса в мирных переговорах по украинскому вопросу указывают на остановку мирного процесса. Это ограничивает возможность быстрого снижения ключевой ставки и увеличивает риск сохранения повышенных налогов для бизнеса. Именно поэтому на рынке гособлигаций мы наблюдаем уже четвёртый день подряд коррекционное движение.

📍 К 24 февраля ЕС может принять новый, 20-й пакет санкций: Финляндия и Швеция предлагают ужесточить его, включив полный запрет на экспорт предметов роскоши и обслуживание российских нефтяных танкеров, а также сократить квоты на импорт российских удобрений. Несмотря на действующий запрет на товары дороже 300 евро, люксовые европейские бренды продолжают попадать в Россию через реэкспорт из третьих стран.

Из позитивного: Минцифры выступило с инициативой предоставить IT-компаниям с государственным участием те же льготы, что и частным аккредитованным фирмам: сниженные страховые взносы (15%) и налог на прибыль (5%).

Кроме того, ведомства смогут сами получать IT-аккредитацию, чтобы их сотрудники имели право на отсрочку от армии, что должно помочь удержать программистов в госсекторе.

📍 В фокусе внимания: Сегодня по окончании основной торговой сессии Росстат опубликует первую в новом году инфляционную статистику, которая во многом и определит краткосрочное движение рынка.

Первичный рынок подаёт признаки жизни. Уже на подходе размещения от «ЕвроТранса», «Вуш» и «Апри». В ближайшее время разберу эти варианты подробно и сравню, стоит ли участвовать в них с первых дней торгов.

📍 Из корпоративных новостей:

МТС-банк в конце 2025 года завершил сделку по приобретению 100% РНКБ Страхования.

Европлан цена выкупа акций у миноритариев составит 677,9 ₽ на акцию. В декабре холдинг SFI закрыл сделку по продаже 87,5% «Европлана» «Альфа-Банку».

Группа Лента приобретает бизнес сети "OBI Россия" через покупку активов. В периметр сделки войдут 25 магазинов.

Позитив крупные акционеры договорились о долгосрочных ограничениях на сделки с принадлежащими им акциями компании.

Магнит изучает возможность развития магазинов на территориях ДНР, ЛНР, Запорожской и Херсонской областей.

Совкомбанк может присоединить Витабанк — материалы к ВОСА.

• Лидеры: Европлан
#LEAS (+13,9%), Позитив #POSI (+4,5%), Аренадата #DATA (+4,1%), Русал #RUAL (+2,9%).

• Аутсайдеры: МД Медикал
#MDMG (-3,1%), Аэрофлот #AFLT (-2,4%), Северсталь #CHMF (-2,2%), ММК #MAGN (-2,1%).

14.01.2026 — среда

•
#EUTR ЕвроТранс — закрытие реестра по дивидендам 9,17 ₽ (дивгэп).
•
#MSNG Мосэнерго — заседание совета директоров по дивидендам за 2024 год.
•
#EELT Европейская электротехника - последний день с дивидендом 0,25 руб.
•
#GLRX Глоракс - операционные результаты за 2025 год
•
#LIFE Фармсинтез - СД по дивидендам за 2024 год

• Минфин/ЦБ РФ — данные по валютным интервенциям России за январь (пред.: –123,4 млрд ₽).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Перед данными по инфляции: что двигало рынком и чего ждать дальше?

🎄Холдинг SFI закрыл сделку по продаже ЛК «Европлан» Альфа-Банку

Альфа-Банк приобрел 87,5% ПАО «ЛК «Европлан», крупнейшего независимого оператора на российском рынке лизинга, у инвестиционного холдинга SFI. Сделка завершилась 25 декабря 2025 года, Альфа-Банк заплатил 50,79 млрд рублей за принадлежавшие холдингу акции компании. При этом инвестиционный холдинг SFI в соответствии с условиями сделки также получил от ПАО ЛК «Европлан» дивиденды за 9 месяцев 2025 года в размере 6,1 млрд рублей. $SFIN

🎄Россия отложила на «несколько лет» реализацию плана по достижению годового объёма производства СПГ в 100 млн т — Reuters

Долгосрочные планы России завоевать пятую часть мирового рынка СПГ к 2030-2035 годам с нынешних 8% были поставлены под сомнение санкциями, введенными из-за конфликта на Украине.
$NVTK

🎄 "Севергрупп" Алексея Мордашова планирует приобрести пятизвездочные отели в нескольких регионах страны и создать сеть премиальных гостиниц — источники Известий.
#новости

🎄 Акционеры Мечела досрочно прекратили полномочия всех членов Совета директоров и предоставили согласие на совершение крупной сделки.
Акции реагируют ростом.
$MTLR $MTLRP

Почему закрываем позиции по ЭсЭфАй ⁉️

paywall
Пост станет доступен после оплаты

Выплата дивидендов, продажа «Европлана» и погашение «казначеек»: итоги собрания акционеров SFI

17 декабря 2025 года подведены итоги внеочередного заочного голосования общего собрания акционеров ПАО «ЭсЭфАй».

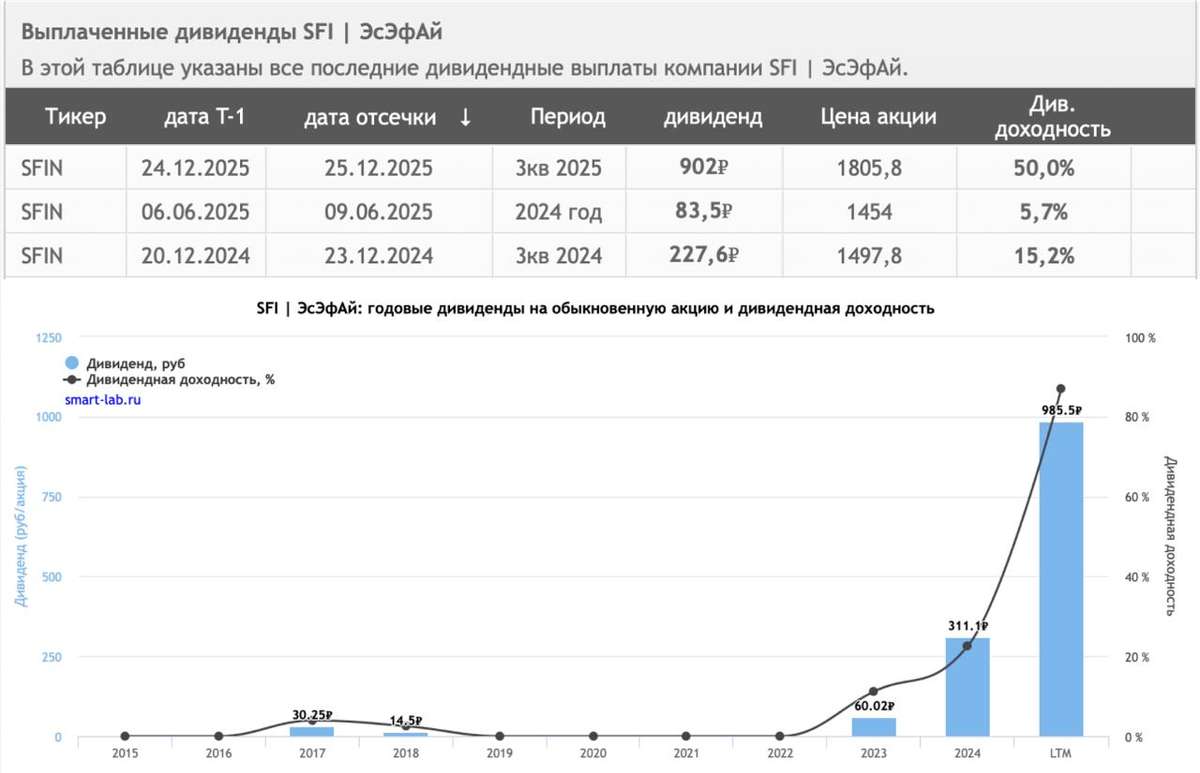
В соответствии с рекомендациями совета директоров ПАО «ЭсЭфАй» акционеры холдинга приняли решение направить на выплату дивидендов по итогам 9 месяцев 2025 года 43,9 млрд руб., что составляет 902 рубля на одну акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов – 25 декабря 2025 года.

Также собрание акционеров одобрило сделку по продаже принадлежащих холдингу акций ПАО «ЛК «Европлан».

Наконец, по итогам голосования было принято решение о погашении оставшегося пакета казначейских акций ПАО «ЭсЭфАй» в размере 3,2% от текущего уставного капитала компании. Соответствующие изменения будут отражены в уставе холдинга после его регистрации.