Поиск

Хэдхантер. Отчет за 2 кв 2026 по МСФО

Тикер: #HEAD
Текущая цена: 2739
Капитализация: 129.2 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

P/E - 7
P/BV - 13.1
P/S - 3.15
ROE - 187.1%
ND/EBITDA - отриц. ND
EV/EBITDA - 6.06
Акт/Обяз - 1.52

Что нравится:

✔️увеличение выручки на 6.9% к/к (9.5 → 10.1 млрд);
✔️FCF вырос на 63.4% к/к (3.3 → 5.4 млрд);
✔️чистая прибыль увеличилась на 17.3% к/к (3.7 → 4.4 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 66.7% к/к (14.3 → 4.8 млрд);
✔️нетто фин доход снизился на 35% к/к (369.7 → 240.2 млн);
✔️слабое соотношение активов к обязательствам.

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скор. чистой прибыли по МСФО, если отношение ND/скор. EBITDA LTM < 2.5 (если выше, то СД решает, исходя из конъюктуры).

СД рекомендовал дивиденд за 1 полугодие 2026 года в размере 200 руб. (ДД 7.3% от текущей цены).

Мой итог:

После слабого 1 квартала выручка подросла. Причем рост зафиксирован даже в сравнении с прошлым годом, хотя и очень скромный (+834 тыс).

Выручка в разрезе продуктов (к/к):
- пакетные подписки +11.6% (2.1 → 2.34 млрд);
- доступ к базе соискателей +15.4% (1.13 → 1.31 млрд);
- объявления о вакансиях 0% (4.67 → 4.67 млрд);
- дополнительные услуги -21.2% (1.59 → 1.83 млрд).

По традиции второй квартал сильнее первого. Но с одной стороны, динамика лучше прошлого года, а с другой, здесь имеется эффект низкой базы. В сравнении с прошлым годом снижение в первых двух и рост в объявлениях и доп. услугах.

Выручка в разрезе клиентов (к/к):
- крупные в России +7.3% (3.65 → 3.92 млрд);
- малые и средние в России +5% (3.99 → 4.19 млрд);
- прочие в России +5.5% (0.55 → 0.58 млрд);
- прочие страны +11.4% (0.62 → 0.7 млрд).

Опять же сезонное оживление, но важном отметить, что динамика по малым и средним клиентам лучше прошлогодней. В сравнении с прошлым годом снижение в МСБ, по остальным рост.
Количество платящих клиентов выросло по всем категориям, кроме крупных (крупные -1.2%, МСБ +5.2%, прочие в РФ +272.9%, прочие страны +6.9%).

Чистая прибыль выросла на фоне увеличения выручки, улучшения операционной рентабельности с 39.3 до 44% и меньшей эф. ставки налога на прибыль (5% vs 9.2% в 1 кв 2026). В сравнении с прошлым годом также отмечен рост на 4.2% г/г (4.2 → 4.4 млрд).

FCF увеличился на фоне более высокого роста OCF в абсолюте (+65.7% к/к, 4.1 → 6.7 млрд) в сравнении с кап. затратами (+75.9% г/г, 0.7 → 1.3 млрд).
"Кубышка" ожидаемо снизилась за из-за выплаты дивидендов, но хорошо, что чистая денежная позиция остается в наличии.

На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. По факту за полугодие пока выручка ниже (-0.7% г/г), а рентабельность равна 50%. В некотором базовом сценарии можно заложить рост выручки в 3% г/г и 41% рентабельности по ЧП. В этом случае ХХ по итогам года заработает прибыль в районе 17.1 млрд, а это P/E 2026 = 7.56 и 362.34 руб дивидендной выплаты при pay out в 100% (ДД 13.23% от текущей цены).

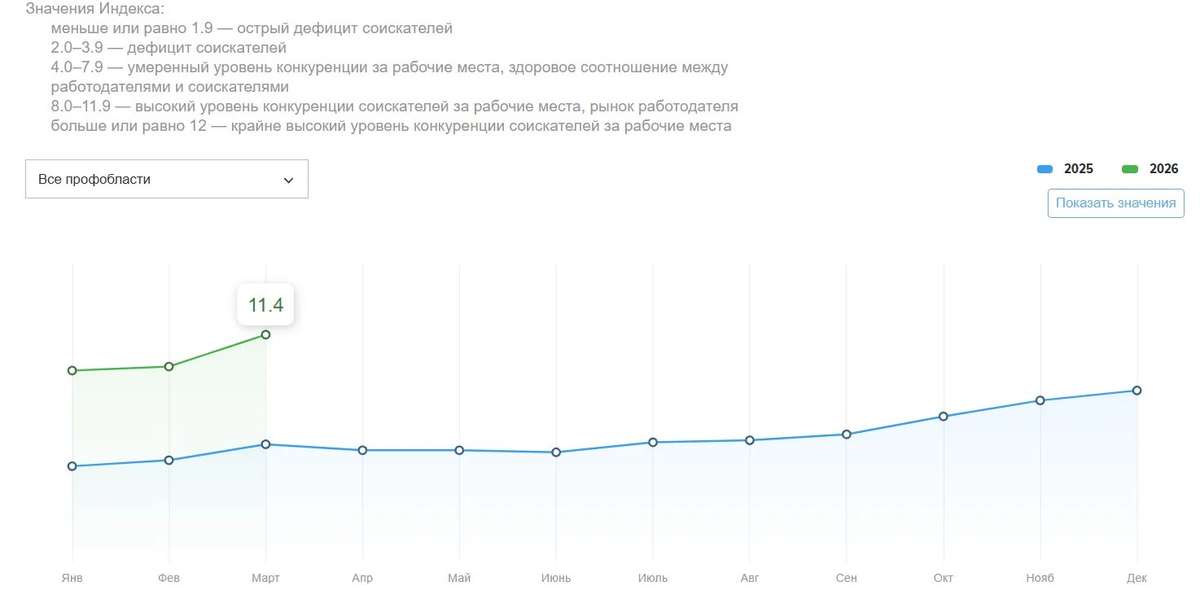
Снижение hh-индекса, в целом, продолжилось и он достиг в июле значения 8.7, которое все еще считается высоким, но все же это ощутимое уменьшение относительно пика в 11.4. Динамика вакансий по полной форме занятости также показывает хорошую картину с начала года (-11 → 14 → -3 → 2 → -2 → 7 → 1% г/г). Заметно, что постепенно формируется тенденция к росту.

Несмотря на непростую конъюктуру, компания продолжает показывать достойные результаты, сохраняя при этом хороший уровень дивидендных выплат. Также поддерживает котировки программа байбэка объемом до 15 млрд. Из новостей еще можно выделить покупку 51% компании Happy Job, что позволит расширить направление HR Tech и дополнить инструменты найма сервисами для работы с сотрудниками уже после их трудоустройства.

С учетом всего вышеописанного ХХ остается интересным активом для покупки и удержания на средне и долгосрочном горизонте.

Акции компании держу в портфеле с долей 5.25% (лимит - 5%). Прогнозная справедливая стоимость - 3480 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Хэдхантер. Отчет за 2 кв 2026 по МСФО

Подработка всегда найдется)

Жизнь — штука непредсказуемая, и часто она подкидывает сценарии, к которым мы совершенно не готовы! 😅

В моем багаже были и периоды очень хорошего заработка, и времена, когда приходилось затягивать пояса. Сейчас, скажем так, наступил не самый золотой этап с финансовой точки зрения. Для Москвы денег катастрофически не хватает — и это при том, что у меня пока нет детей!

Естественно, я начал мониторить подработки. Но, согласитесь, выходить на смену за 1,5–2 тысячи ради того, чтобы просто «быть занятым» — как-то несолидно. Не для того я получал две вышки! 🎓 Кстати, если не хвататься за первый попавшийся вариант, а поискать, вполне реально наткнуться на интересный и достойный заработок.

Однако в процессе поисков меня поразило другое: какие же бывают люди-раздолбаи! (Подчеркиваю, далеко не все, но такие экземпляры встречаются).

Я еще с 14 лет официально работал по трудовой, а по факту — вообще с 12 лет. Тогда найти хоть какую-то работу было квестом с жестким режимом «Hard»: никаких HH.ru, никаких фриланс-бирж, интернет был в зачаточном состоянии.

Сейчас же — настоящий рай для подработок, особенно в мегаполисах! 🚀 В маленьких городах, конечно, сложнее, тут уж ничего не попишешь. Но мне периодически пишут хейтеры: «Денег нет, работы нет, и вообще всё плохо!».

Я не поленился, открыл HH (всем известный сайт) — и что мы видим? Курьеры, чарджеры, грузчики, упаковщики, хочешь пешком, хочешь на авто, хочешь посменно, хочешь вахтой. Выбор — на любой вкус и цвет! 🛵📦 К тому же, никто не мешает освоить удаленную специальность и работать из любой точки мира.

Короче, работы реально много. И когда я слышу жалобы на безденежье, мне кажется, что вопрос кроется совсем в другом: «А ты вообще искал(а)?» 🔍

Дисклеймер: Всё вышесказанное не отменяет проблем с сокращениями или сложную ситуацию в небольших населенных пунктах. Тут чудес не бывает, и иногда единственный выход — смена локации. Но в целом, найти работу или подработку — задача выполнимая. А если есть подработка, то и инвестиции идут куда веселее! 📈💸

Запомните главное правило:
Ваши деньги — исключительно Ваша ответственность!
И никакой это не ИИР (инвестиционная рекомендация) и не призыв к действию. Это всего лишь мое субъективное мнение. 😉

🔥 А как у вас дела с поиском работы в вашем городе? Делитесь в комментариях! 👇

И подскажите, где подрабатываете вы?

$HEAD

#работа #финансы #инвестиции #бюджет #экономия

Подработка всегда найдется)

Хэдхантер. Отчет за 1 кв 2026 по МСФО

Тикер: #HEAD
Текущая цена: 2854
Капитализация: 134.7 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

P\E - 7.37
P\BV - 7.82
P\S - 3.31
ROE - 106.2%
ND\EBITDA - отрицательный ND
EV\EBITDA - 5.38
Акт.\Обяз. - 1.8

Что нравится:

✔️чистая денежная позиция выросла на 17.2% к/к (12.2 → 14.3 млрд);
✔️нетто фин доход увеличился на 79.6% к/к (206 → 369.7 млн);

Что не нравится:

✔️снижение выручки на 9.4% к/к (10.5 → 9.5 млрд);
✔️FCF уменьшился на 54% к/к (7.2 → 3.3 млрд);
✔️чистая прибыль снизилась на 19.7% к/к (4.6 → 3.7 млрд);
✔️среднее соотношение активов к обязательствам.

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скорр. чистой прибыли по МСФО, если отношение ND\скор. EBITDA за последние 12 месяцев < 2.5 (если выше, то СД решает, исходя из конъюктуры).

По данным сайта Доход дивиденд за 1 полугодие 2026 года составит 179.81 руб. на акцию (ДД 6.3% от текущей цены).

Мой итог:

Выручка продолжила снижаться к/к. Снижение есть и в сравнении с 1 кв 2025 (-1.5% к/к, 9.6 → 9.5 млрд).

Выручка в разрезе продуктов (к/к):
- пакетные подписки -13.4% (2.42 → 2.1 млрд);
- доступ к базе соискателей -14.5% (1.33 → 1.13 млрд);
- объявления о вакансиях -0.7% (4.7 → 4.68 млрд);
- дополнительные услуги -21.2% (2.02 → 1.59 млрд).

Просадка по всем продуктам. Но в сравнении г/г есть прирост в "Объявления о вакансиях" и "Дополнительных услугах".

Выручка в разрезе клиентов (к/к):
- крупные в России -16.5% (4.38 → 3.65 млрд);
- малые и средние в России -2.8% (4.11 → 3.99 млрд);
- прочие в России -12.6% (0.63 → 0.55 млрд);
- прочие страны +5.1% (0.59 → 0.62 млрд).

Обращает на себя внимание снижение по крупным клиентам , но по ним есть элемент сезонности. Единственный момент, что снижение в 1 квартале самое заметное за последние 2 года.
Количество платящих клиентов выросло по всем категориям, кроме прочих стран (крупные +4.4%, МСБ +0.2%, прочие в РФ +2.3%, прочие страны -2.2%). Но каких-то выводов делать не стоит, нужна тенденция.

Чистая прибыль уменьшилась на фоне снижения выручки и ухудшения операционной рентабельности с 46.4 до 39.3%. Но в сравнении с 1 кв 2025 рост на 8.5% г/г (3.4 → 3.7 млрд).

FCF "уполовинился" из-за заметного уменьшения OCF (-49.2% к/к, 8 → 4.1 млрд). Кап. затраты в абсолютных цифрах снизились незначительно (-3.9% г/г, 765 → 735 млн).
"Кубышка" после снижения в 4 кв 2025 снова выросла и вернулась на уровень 3 квартала. Хотя во 2 квартале она уменьшится на 11 млрд за из-за выплаты дивидендов.

На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. Результаты 1 квартал пока никак не вписываются в заявленные планы, хотя можно отметить, что рентабельность по чистой прибыли в отчетном квартале лучше, чем была в 1 кв 2025 (39.2% vs 35.6%). В некотором базовом сценарии можно заложить рост в 4% за квартал г/г в среднем и 40% рентабельности по ЧП. В этом случае ХХ по итогам года заработает прибыль в районе 16.9 млрд, а это P\E 2026 = 7.96 и 358.75 руб дивидендной выплаты при pay out в 100% (ДД 12.57% от текущей цены).

Слабым, но все же позитивным сигналом является небольшое падение по hh-индексу (https://stats.hh.ru/) в апреле с 11.4 до 10.3 (тут чем меньше, тем лучше). Динамика вакансий в 2025 году пока нестабильная, но тоже с лучиком надежды. Отношение м/м с января (-11 → 14 → -3 → 2). Как-будто падение начинает снижаться.

Компания сейчас работает в непростой конъюктуре, но при этом продолжает генерировать FCF, позволяющий сохранять дивидендные выплаты на очень хорошем уровне. Также точкой роста будет постепенное восстановление активности на рынке труда на фоне снижения ключевой ставки. А еще дополнительно поддержит котировки обратный выкуп акций. Совет директоров одобрил buyback объемом до 15 млрд.

Все эти факторы позволяют смотреть на ХХ как на достаточно интересный актив на средне и долгосрочном горизонте.

Акции Хэдхантер есть в моем портфеле с долей 3.09% (лимит - 3%). Прогнозная справедливая стоимость - 3600 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Хэдхантер. Отчет за 1 кв 2026 по МСФО

HeadHunter - ситуация ухудшается?

Большинство компаний не выдерживают груз экономической рецессии и сбавляют обороты. Однако HeadHunter $HEAD порадовал инвесторов объявлением дивидендов и дал понять, что даже в тяжелые времена выплаты для компании – не проблема. Предлагаю сегодня разобрать отчет за полный 2025 год.

🔖 Итак, выручка компании за отчетный период выросла всего на 4% до 41,2 млрд рублей. После роста на 34,4% г/г в прошлом году, темпы текущего не сильно радуют. EBITDA чуть просела (-2% до 22,8 млрд), но маржу удержали на 55,2% - один из лучших показателей в российском IT. Чистая прибыль упала на четверть, до 18 млрд. Виной тому стали налоги и нормализации фин. доходов. Зато денежная позиция взлетела в 3,7 раза до 14,7 млрд рублей.

Менеджмент прогнозирует в 2026 году рост выручки до 8%, маржинальность по EBITDA выше 50%. Аналитики ожидают пока +10% по выручке и маржу по EBITDA ~54%. Кто ждал двузначные темпы роста – смотрит с грустью на такой прогноз.

На рынке труда наблюдается парадокс. Официально безработица на историческом минимуме ~2,1%, однако вакансий на HH уменьшилось на 30% г/г, а количество резюме выросло на 40%. Индекс конкуренции вырос вдвое. По опросам ЦБ, 80% компаний не планируют расширять штат до конца текущего года. Деловая активность замерла в ожидании дешевых денег.

💰 Также драйвером в бумаге выступает дивидендная история. 27 апреля ГОСА должны были утвердить финальные 233 рубля за год на акцию. За первое полугодие была аналогичная выплата в 233 руб/акцию. Итоговая сумма за 2025 выходит 466 руб или 16%. Однако стоит помнить, что это почти 85% чистой прибыли компании.

Аналитики позитивно смотрят на бумагу - по дивидендной доходности все выглядит красиво. На фоне снижения ключевой ставки, очевидно дивидендные истории будут переоцениваться первыми. Однако я бы уже не смотрел на HH как на бизнес, растущий намного сильнее рынка, скорее мы перешли в стадию распределения стоимости.

В этом году со стороны работодателей спрос на рабочую силу останется слабым, что вероятно соответствует прогнозам менеджмента вырасти по выручке на 8%. Однако в 2027 году, если ставка продолжит снижение и экономика начнет оттаивать – можем получить рост чуть активней. Неплохой актив в портфель, но явно не кандидат на крупную ставку.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если статья оказалась полезной. Это для меня дополнительная мотивация, а вам плюс к карме.

HeadHunter - ситуация ухудшается?

Хэдхантер. Отчет за 4 кв 2025 по МСФО

Тикер: #HEAD
Текущая цена: 3014
Капитализация: 141.8 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

P\E - 7.91
P\BV - 10.82
P\S - 3.45
ROE - 136.86%
ND\EBITDA - отрицательный ND
EV\EBITDA - 5.59
Акт.\Обяз. - 1.6

Что нравится:

✔️FCF вырос на 62% к/к (4.5 → 7.2 млрд);
✔️чистая денежная позиция в наличии, хотя она снизилась на 16.9% к/к (17.7 → 14.7 млрд).

Что не нравится:

✔️снижение выручки на 4.3% к/к (10.9 → 10.5 млрд);
✔️нетто фин доход уменьшился на 58.8% к/к (499 → 206 млн);
✔️чистая прибыль снизилась на 19.4% к/к (5.7 → 4.6 млрд);
✔️среднее соотношение активов к обязательствам.

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скорр. чистой прибыли по МСФО, если отношение ND\скор. EBITDA за последние 12 месяцев < 2.5 (если выше, то СД решает, исходя из конъюктуры).

CД рекомендовал дивиденд за 2 полугодие 2025 года в размере 233 руб. на акцию (ДД 7.73% от текущей цены).

Мой итог:

В прошлом квартале был слабый рост выручки, а в отчетном вообще пришли к снижению. За год выручка выросла на 4% г/г (39.6 → 41.2 млрд).

Выручка в разрезе продуктов (к/к):
- пакетные подписки -7.1% (2.61 → 2.42 млрд);
- доступ к базе соискателей -13.9% (1.54 → 1.33 млрд);
- объявления о вакансиях -7.7% (5.09 → 4.7 млрд);
- дополнительные услуги +18.7% (1.7 → 2.02 млрд).

Видно, что продажи основных продуктов просели. За квартал г/г, картина примерно та же (рост только по доп. услугам). За год же снижение выручки только по доступу к базе соискателей.

Выручка в разрезе клиентов (к/к):
- крупные в России +5.2% (4.16 → 4.38 млрд);
- малые и средние в России -17.3% (4.97 → 4.11 млрд);
- прочие в России +12% (0.56 → 0.63 млрд);
- прочие страны -8.3% (0.65 → 0.59 млрд).

Крупные клиенты продолжают тянуть на себя "лямку роста" (в том числе по ARPC, который за квартал увеличился на 8.9% до 310 тыс руб). С другой стороны, по малым и средним клиентам в 2024 году 4 квартал также был в просадке относительно 3го. Так что можно сделать поправку на сезонность. Но все же цифры по МСБ в 2025 заметно хуже прошлого года.
По количеству платящих клиентов снижение по всем категориям: крупные -3.4%, МСБ -18.3%, прочие в РФ -7.6%, прочие страны -7.4%. Худшая совокупная динамика за наблюдаемые последние 2 года.

Чистая прибыль уменьшилась по совокупности причин (меньше выручка и нетто фин. доход, выше опер. расходы и расходы по курсовым разницам). За год чистая прибыль упала на 24.7% г/г (23.9 → 18 млрд), скорректированная - на 14.9% г/г (24.4 → 20.8 млрд). Также стоит добавить, что в 2025 году сильно подросла эфф. ставка налога на прибыль (2.4 → 10%), что отразилось в дополнительных 1.4 млрд налога.

FCF за квартал вырос, но по году результат хуже (-15.3% г/г, 24.2 → 20.5 млрд). "Помогли" снизившийся OCF (-10.9% г/г, 24.8 → 22.1 млрд) и подросший Capex (+168% г/г, 0.6 → 1.6 млрд). По долговой нагрузке все отлична - она отсутствует, а денежная "подушка" генерирует нетто фин доход. Хотя снижение "ключа" влияет и он за году стал ощутимо меньше (-53.1% г/г, 2.8 → 1.3 млрд).

За год компания попала в свои прогнозы (хотя и скорректированные):
- выручка +4% г/г (план +3%);
- рент. по скор. EBITDA 59.4% (план > 52%).
На 2026 цели в +8% по выручке и рент. по скор. EBITDA выше 50%. Если у ХХ получится их достигнуть и она сохранит рентабельность по ЧП, то P\E 2026 = 7.24. Немало, но это мультипликатор бизнеса, который:
- генерирует хороший FCF и платит дивиденд в размере 100+% от него;
- работает в непростых экономических условиях
- имеет хороший потенциальный апсайд на развороте цикла.

В моменте ХХ испытывает понятные трудности, что прекрасно видно по hh-индексу, который находится на пике (8.9) за последние несколько лет. Динамика вакансий г/г отрицательная с января 2025 года и пока не видно, чтобы тренд менялся. Но даже в таких условиях компания показывает достойные результаты и сохраняет потенциал роста, чем и привлекает.

Акции Хэдхантер есть в моем портфеле с долей 2.88% (лимит - 3%). Расчетная справедливая цена - 3630 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Хэдхантер. Отчет за 4 кв 2025 по МСФО

Новый уровень открытости: как мы изменили сайт для диалога с инвесторами

Уважаемые инвесторы, вы уже заметили, что наш сайт ir.vseinstrumenti.ru стал еще удобнее и информативнее?

Мы добавили несколько важных разделов, улучшили дизайн и навигацию:
▫️Отчеты теперь структурированы в матрицу по кварталам и типу материалов
▫️В разделе «Отчетность и результаты» появился Датабук со всеми важными метриками
▫️Туда же добавлены ссылки на записи квартальных звонков с инвесторами

Также теперь на сайте вы можете:
▫️Читать свежие статьи о нашем бизнесе в разделе «Пресса о нас»
▫️ Найти контакты аналитиков нескольких брокеров — если вы их клиент, то по этим контактам можно обратиться за актуальным аналитическим отчетом и узнать целевую цену бумаги.

Совсем скоро завершим наполнение разделов «Устойчивое развитие» и «Новости компании», чтобы у вас в доступе было еще больше информации о бизнесе Ви.ру.

Пользователи уже оценили нововведения. По данным Smart-lab IR rating наш сайт поднялся на 10 место, опередив сайты Яндекса, HH, ВК, Ленты, МТС-Банка и других крупных компаний.

🔗 Переходите по ссылке, знакомьтесь с обновленной версией сайта и подписывайтесь на нас в других соц сетях — ссылки на все наши аккаунты теперь есть в разделе «Контакты».

#всепроВИ #новостикомпании #ВИ_tech

Новый уровень открытости: как мы изменили сайт для диалога с инвесторами

👉 Ozon. Наконец-то прибыль? (Часть 2/2)

🤔 Откуда такая прибыльность? Ozon #OZON построил гениальную бизнес-модель. Если заглянуть в баланс, мы увидим гигантские обязательства перед продавцами (272 млрд руб) и средства на счетах клиентов (тот самый финтех). По сути, Ozon использует деньги своих селлеров и клиентов как почти бесплатный источник фондирования! Компания получает деньги от покупателя сразу, а с селлером расплачивается с отсрочкой! Эту огромную денежную подушку она размещает в финансовые инструменты через свой банк, генерируя процентный доход. Это не хорошо и не плохо - это невероятно эффективная модель, превратившая Ozon в гибрид ритейлера и банка.

❓ Главный вопрос - как считать долг? Именно финтех-модель ломает традиционные подходы к оценке. Формально, если вычесть из долга Ozon его гигантскую денежную позицию (460,5 млрд руб), чистый долг будет отрицательным. Кажется, что это идеально. Но так ли это? Деньги селлеров и клиентов на счетах - это, по своей сути, операционный долг. Ozon обязан их вернуть. Если мы мысленно прибавим эти обязательства (более 700 млрд руб суммарно) к финансовому долгу, то картина Enterprise Value и мультипликатора EV/EBITDA меняется кардинально. Без этой поправки, Ozon торгуется с форвардным EV/EBITDA около 8-9, что для компании роста очень привлекательно. Но с поправкой на операционный долг, оценка уже не выглядит такой однозначно дешевой.

👉 Итог:

1. Ozon доказал, что его основная бизнес-модель может генерировать не только рост, но и операционную прибыль и огромный кэш-флоу.
2. Прибыльность Ozon все больше зависит от его способности эффективно управлять гигантским "чужим" капиталом.
3. Инвестору нужно решить для себя: как оценивать компанию, чей "отрицательный чистый долг" построен на огромных операционных обязательствах? Простого ответа здесь нет.
4. "Переезд" компании в российскую юрисдикцию до конца года откроет доступ к акциям неквалифицированным инвесторам и может привести к переоценке. Но не забывайте про возможный навес!

👉 Ozon - сложная, но мощная машина по генерации кэша. История становится менее рискованной, но и требует от инвестора более глубокого анализа, чем просто взгляд на чистую прибыль. Будущее компании зависит от баланса между ростом, эффективностью e-commerce и грамотным управлением рисками в своем финтех-подразделении. Мы ожидаем навес по завершению переезда, который в ситуации с Ozon может быть существеннее чем у HH или X5, ввиду чего к покупке присмотримся уже по завершению редомициляции.

Инвест стратегия. Цифра брокер.

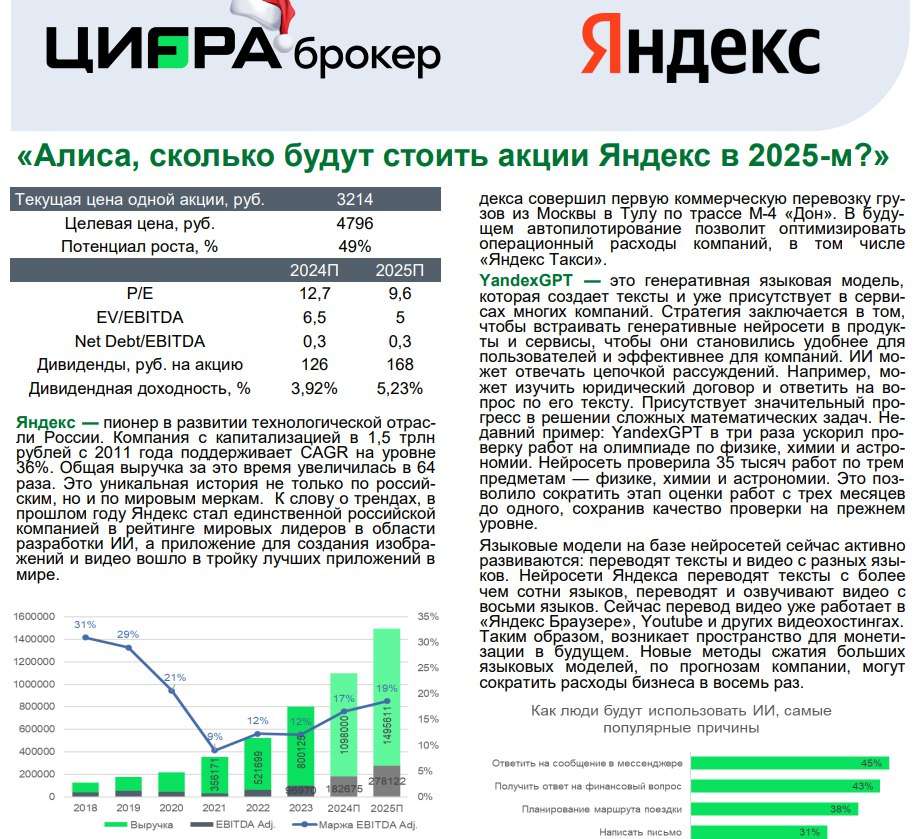
​💡Российский рынок акций в следующем году может подскочить на 85% благодаря «дипломатическим успехам» и росту цен основных голубых фишек. Они также прогнозируют снижение ключевой ставки до 17%. Это наверное самый позитивный прогнозы, который давали брокеры и банки на 2025 год.

Что может заставить рынок расти?
- Фактор Трампа и успехи в геополитике.

🎄Какие бумаги можно купить?
- Яндекс. Пока писали прогноз, цена изменилась и потенциал для роста упал с 50 до 25 процентов. Ну то есть стратегия уже начала работать. Компания может выплатить около 5 процентов дивидендов.
Будет забавно, если цели инвест домов начнут закрываться уже в начале 2025 года.
- Из «интересных идей» - это покупка ВДО Урожай и Агрофирма Рубеж. Компании с невысокими кредитными рейтингами на уровне ВВ- и В+. Тут есть и падение выручки и прибыли в 2024 году + рост долгов. Зато можно получить доходность в районе 35-45 процентов. Идея наверное и интересная, но я бы отказался). Не думаю, что во времена высокой ставки стоит налегать на ВДО.
Хотя есть шанс, что после реализации запасов на более выгодных условиях, финансовые показатели могут улучшится и облигации будут стоить дороже.

- Аренадата. В России наблюдается растущий дефицит центров обработки данных (ЦОД), и эта проблема только усугубится в ближайшие годы из-за стремительного развития искусственного интеллекта и увеличения числа цифровых сервисов. Растущие массивы данных у крупнейших компаний страны требуют мощной инфраструктуры для хранения, обработки и передачи больших объемов информации. Возможны дивиденды в районе 7 процентов и рост на 30%.

- Т. Необанк – он такой один. Высокие темпы роста, Отсутствие отделений, высокая эффективность, лояльность клиентов. Тут и рост и дивиденды ( около 8 процентов), и результаты интеграции с Росбанком.

- Сегежа. Допэмиссия, размытие доли инвесторов в 4,5 раза. Боль, разруха, страдание.
После того как компания направит все средства на погашение долга, показатель ND/OIBDA снизится до уровня 3,3–3,5. Хотя это нельзя назвать низким значением по сравнению с предыдущими 13,2 кажется, что компания значительно улучшит свою финансовую устойчивость. Акции нет, а вот облигациям может стать хорошо. Но я бы все равно в это лезть не стал.

- Мать и дитя. Компания продолжает активно расширяться и планирует открыть девять новых клиник в 2024 году в городах с населением более 500 тыс. человек и построить два новых госпиталя к 2026 году, сфокусированных на онкологии и многопрофильной терапии. Дивиденды за 2024 год могут быть в районе 7 процентов.

- HH. Крупнейший игрок на рынке подбора персонала, который показывает 30-процентные темпы роста и выплачивает дивиденды с двузначной доходностью. Совокупная доля топ-10 участников в HR Tech достигает 73,5%, что подчеркивает высокую концентрацию рынка. Рынок труда тяжелый и вряд ли он станет лучше в ближайшие годы. У нас наметилась прям большая демографическая яма – от 7 до 30 лет провал. Но компания на этом может хорошо заработать.

- IPO. Государство все это поддерживает, снижает налоги, компенсирует расходы. В Минфине допустили 10 IPO и SPO до 2030 года среди гос компаний. Публично о намерении привлечь капитал заявляли представители только Дом.РФ. Среди частных компаний на IPO могут вывести Сибур, Ростелеком ЦОД, ВК Tech, АФК: Биннофарм, Космос, Медси, Степь… Есть еще Селектел, Медскан, образовательные платформы Skillbox и Skyeng. Ювелирная компания Sokolov, Кифа, а сети розничной торговли Вкусвилл и Mercury Retail Group, Jetlend - платформа для краудлендинга, стриминговый сервис Иви. Ожидается до 15 размещений в 2025 году.

- Промомед. Компания подтвердила прогноз по росту выручки в 2024 году на 35% и достижении годовой рентабельности по чистой прибыли на уровне более 15%. + Озон Фармацевтика.

- Другие идеи: Озон, Х5, Лента, Хендерсон.

Итог:
Из идей пока кажется наиболее интересными Т-Технологии, ХХ, Озон, Мать и дитя, Х5. Пока слабо верю в рост индекса Мосбиржи до 5000. Цифра делает прогнозы на рост отдельных компаний на 30-60 процентов, но при этом индекс должен вырасти на 85%. Л-логика.

Другие стратегии:
Стратегия от Альфа.
https://t.me/pensioner30/7499
БКС.
https://t.me/pensioner30/7511
Сбер.
https://t.me/pensioner30/7474
https://t.me/pensioner30/7476
Цифра.
https://t.me/pensioner30/7550
Итоги 2024 г.
https://t.me/pensioner30/7509

#стратегия #брокер #цифра #яндекс #сегежа

Инвест стратегия. Цифра брокер.