Поиск

Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.

Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.

В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.

Это принципиально меняет отношение к брокерскому счету.

Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?

Что произошло со Scalable Capital

Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.

Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.

Показателен даже не сам факт закрытия счетов, а профиль клиентов.

Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.

То есть определение:

«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»

перестает быть надежным.

И здесь возникает нюанс.

Российский паспорт сам по себе не означает автоматическую блокировку счета

Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.

Это не так.

Санкционное регулирование гораздо сложнее.

Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.

Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.

И вот здесь начинается гораздо более серьезная проблема.

Брокеру необязательно ждать прямого запрета государства.

Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.

Почему брокеру проще закрыть счет, чем что-то доказывать

Любой финансовый посредник считает экономику клиента.

Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.

Для него достаточно стандартного KYC.

Но клиент с российским гражданством потенциально требует дополнительной проверки:

— где он является налоговым резидентом;

— откуда поступают деньги;

— связан ли он с Россией экономически;

— через какие банки проходили средства;

— нет ли участников платежной цепочки в санкционных списках;

— кто является работодателем;

— где находится источник доходов;

— есть ли российский бизнес или активы;

— не возникли ли новые санкционные ограничения после открытия счета.

В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.

Это не означает, что любой россиянин подозревается в отмывании денег.

Механика другая.

Для банка или брокера увеличивается стоимость комплаенса.

Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.

Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.

То есть проблема появилась не вчера.

Сейчас она добралась непосредственно до брокерской инфраструктуры.

Interactive Brokers уже показывал, как это работает

Похожая история происходила раньше с Interactive Brokers.

В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.

Это показательный пример.

Сегодня брокер принимает вас.

Завтра меняется его risk appetite.

Послезавтра приходит письмо:

«У вас 30 дней».

Сам трейдинг при этом может идти идеально.

Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.

Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.

Это на их языке считывается как broker jurisdiction risk.

Почему торговать у одного брокера становится опасно

Трейдер обычно диверсифицирует позиции.

Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.

Но почему-то тот же принцип редко применяется к брокерам.

Представим профессионального трейдера с капиталом $100 000.

Все $100 000 находятся на одном европейском счете.

Приходит уведомление о прекращении обслуживания.

Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.

Но дальше появляются операционные вопросы.

Куда перевести деньги?

Примет ли перевод следующий брокер?

Не запросит ли банк Source of Funds?

Можно ли перенести открытые позиции?

Не придется ли закрывать их в неудачный момент?

Как быстро пройдет новый KYC?

Не изменит ли второй брокер свою политику через полгода?

Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.

Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.

Ждать письма о закрытии счета — худшая стратегия

Типичная ошибка выглядит так.

У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.

После получения уведомления начинается поиск.

Регистрация.

KYC.

Подтверждение адреса.

Source of Funds.

Тестовый депозит.

Проверка вывода.

И все это приходится делать одновременно с решением судьбы существующего портфеля.

Гораздо рациональнее проверить альтернативную инфраструктуру заранее.

Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.

Можно использовать модель 80/20 или 70/30.

Основной счет остается там, где трейдеру удобно работать.

Второй используется как резервный.

Главная задача — заранее проверить четыре вещи:

1. Проходит ли клиент KYC.

2. Реально ли пополняется счет из используемой платежной инфраструктуры.

3. Работает ли вывод обратно.

4. Подходят ли торговые условия под вашу стратегию.

Тестовый ввод денег без тестового вывода ничего не доказывает.

Какого брокера выбрать для россиян заграницей?

Одним из вариантов для трейдеров может стать NPB Markets.

На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.

Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.

Перенести счет

Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.

Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.

NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.

Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.

Например:

Scalable Capital остается для долгосрочного ETF-портфеля.

NPB Markets используется для Forex, металлов, индексов или другой активной торговли.

Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.

Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.

Что делать трейдеру с российским паспортом

Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.

Но считать вопрос решенным тоже опасно.

После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.

Поэтому разумная схема выглядит иначе.

Не ждать блокировки.

Заранее выбрать второй торговый контур.

Пройти KYC.

Внести сумму.

Совершить несколько сделок.

Проверить комиссии и фактический спред.

Сделать вывод денег.

NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.

Главный урок последних лет для трейдера вообще не про конкретного брокера.

Он про диверсификацию.

Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.

Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

FabricaONE. AI - конструктор цифровой трансформации

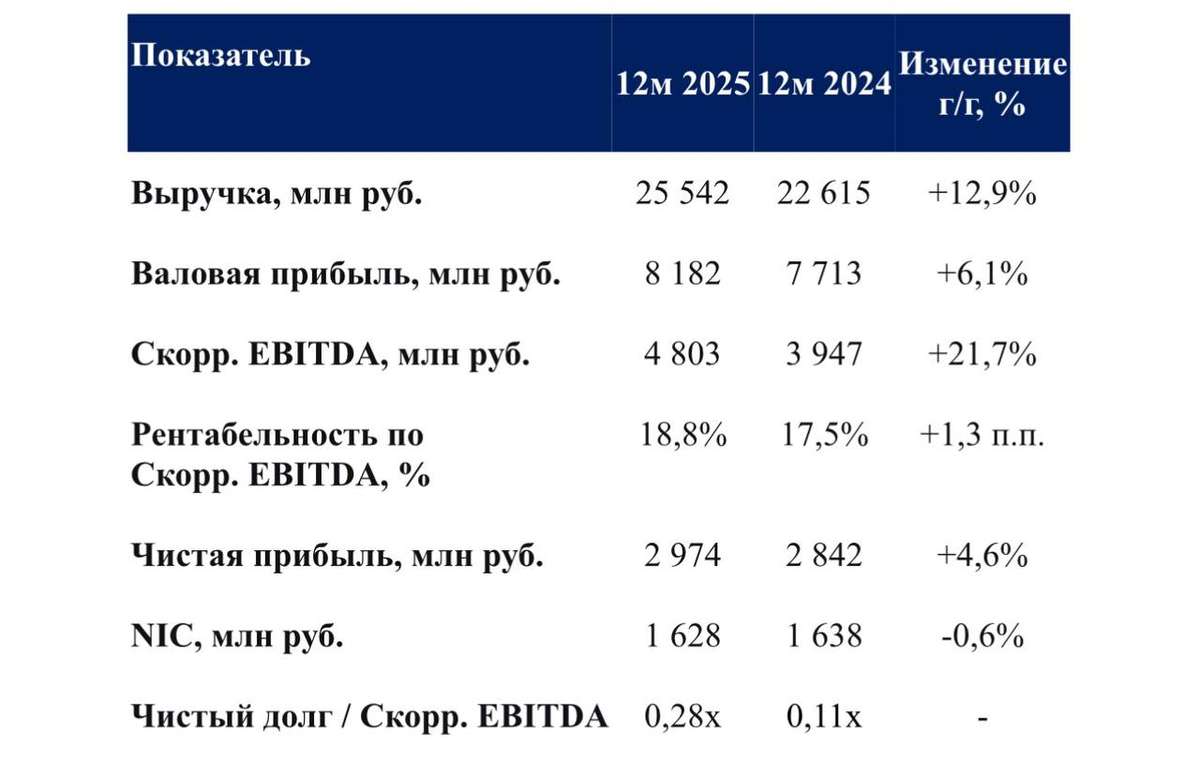
Пока ИТ-сектор в России от бума импортозамещения переходит к осознанной цифровизации на базе отечественных решений, на IPO-радарах все ярче виден настоящий гигант заказной разработки и ИИ-решений. Речь о FabricaONE. AI, которая в 2025 году стала одним из самых обсуждаемых кандидатов на проведение IPO. Мы компанию уже разбирали ранее, но сегодня хочу еще раз пробежаться по ее бизнес-модели и проанализировать свежий отчет за полный 2025 год .

💻 Итак, выручка компании за отчетный период выросла на 12,9% до 25,5 млрд рублей. Этого удалось достичь благодаря органическому росту и ряду M&A сделок. Модель FabricaONE. AI настроена не на одного якорного заказчика, а на диверсифицированную клиентскую базу. У компании более 1100 клиентов, что добавляет стабильности и предсказуемости результатам. Порядка 50% выручки приходится на финансовый сектор, 15% - на промышленность, 7% - на госсектор, остальное - по другим отраслям.

На промсекторе я бы остановился подробнее, ведь промышленность - это огромный рынок, который только начинает цифровую трансформацию. Цифровизация неизбежна и идет в интересах индустрии: это история про деньги, безопасность и технологический суверенитет. При этом именно сегменты тиражного и промышленного ПО в структуре выручки компании показывают наиболее динамичный рост - до 30–35% в среднесрочной перспективе с 27% по итогам 2025 года.

Тут главное не распыляться и точечно выбрать векторы развития. FabricaONE. AI во втором полугодии 2025 года отказалась от ряда низкомаржинальных проектов. Это временно сдержало рост выручки, но зато повысило качество портфеля. Как итог, выросла рентабельность по EBITDA на 1,3 п.п. и сама скорректированная EBITDA на 21,7% до 4,8 млрд рублей, обогнав по динамике выручку. Чистая прибыль при этом выросла на 4,6% до 3 млрд рублей.

📊 Чистый долг и капзатраты компания тоже держит на комфортных уровнях. Соотношение чистого долга к скорр.EBITDA на конец 2025 года составило всего 0,28x, а капитальные затраты на разработку FabricaONE. AI планирует держать в районе 4–5% от выручки за счет активного применения ИИ-инструментов.

В сухом остатке имеем растущий актив в самом перспективном секторе рынка. Можно долго говорить о различных сегментах бизнеса Фабрики, но мы возьмем один тезис за основу - FabricaONE. AI выстроила, в отличие от большинства ИТ-компаний, вертикально-интегрированную бизнес-модель, объединяющую стратегический консалтинг, заказную разработку, тиражные продукты, промышленное ПО и обучение (чтобы клиент получал максимум выгоды от цифровизации).

FabricaONE. AI соединяет в себе целый пул дополняющих друг друга активов. Растущий спрос на внедрение генеративного ИИ в бизнес-процессы крупнейших корпораций будет драйвить финансовые показатели. Особенно это станет заметно в цикле более поступательного снижения ключевой ставки. Будет интересно послушать мнение менеджмента на этот счет на эфире Capital Markets Day. Пойду, пожалуй, послушаю их в 12:00 мск.

♥️ Решил сразу свеженький отчет "Фабрики" разобрать оперативно, так что лайк ваш не помешает

❗️Не является инвестиционной рекомендацией

FabricaONE. AI - конструктор цифровой трансформации

Анализ актива компании Visa

Visa Inc. — ведущий мировой поставщик платёжных технологий, чья сеть охватывает более 200 стран. Компания не выпускает собственные карты, а предоставляет инфраструктуру для банков и бизнесов, зарабатывая на комиссиях за транзакции, обработку данных и дополнительные услуги. На февраль 2026 года рыночная капитализация Visa превышает 600 миллиардов долларов, а стоимость акции составляет около 320 долларов, согласно последним новостным публикациям и аналитическим данным. Visa входит в индексы S&P 500 и Dow Jones, демонстрируя устойчивый рост благодаря цифровизации платежей, развитию электронной коммерции и расширению присутствия на международных рынках.

Последние новости и ключевые события

Проанализировав веб-ресурсы и социальные сети (февраль 2026), можно выделить следующие значимые события:

* Сделки и партнёрства: Visa сообщила о приобретении компаний Prisma Medios de Pago и Newpay в Аргентине на нераскрытую сумму, что укрепит её позиции в Латинской Америке на фоне растущего спроса на цифровые платежи. Сделка планируется к завершению во втором квартале 2026 года. Кроме того, компания сотрудничает с Fiserv в рамках внедрения Visa Intelligent Commerce и Trusted Agent Protocol, ускоряя интеграцию искусственного интеллекта в платёжные процессы.
* Финансовые итоги за первый квартал 2026 года: 29 января 2026 года Visa представила отчёт, показав рост выручки на 12% по сравнению с предыдущим годом, увеличение числа обработанных транзакций на 10%, рост кросс-бордерных объёмов на 12%, а также увеличение доходов от дополнительных услуг на 25%. Прибыль на акцию (EPS) выросла на 14% до 3.17 доллара, превысив прогнозы аналитиков на 0.88%. Visa прогнозирует умеренный двузначный рост выручки на 2026 год.
* Аналитические прогнозы: Zacks назвал Visa одной из лучших акций для роста с прогнозируемым EPS в 12.84 доллара в 2026 году, что предполагает рост на 2.1% выше ожиданий. Trefis рекомендует покупать акции, отмечая их недооценённость на 44% по соотношению цены к выручке (P/S), благодаря увеличению маржи и инициативам в области искусственного интеллекта. Freedom Capital Markets повысил рейтинг до "Покупать" с целевой ценой в 375 долларов.
* Другие важные события: Отмечены продажи акций инсайдерами, в частности, Edge Financial Advisors продала 596 акций. Visa представила глобальный экономический прогноз, ожидая роста ВВП на 2.7% с учётом трансформаций, вызванных развитием искусственного интеллекта и изменениями в торговых потоках. В социальных сетях обсуждаются сравнения с Mastercard (MA), которая растёт быстрее, но имеет более высокий P/E, а также вопросы, связанные с визами H-1B и корпоративными скандалами в США.

Общий настрой новостей остаётся позитивным, с акцентом на рост компании, несмотря на глобальные риски, такие как инфляция и снижение потребительского спроса, о чём свидетельствуют данные от Walmart и Klarna.

Финансовая аналитика

На основе данных с Yahoo Finance и аналитических прогнозов (Q1 2026 и долгосрочные прогнозы):

* Выручка: В первом квартале 2026 года выручка выросла на 12%. Прогнозируется, что в 2026 году выручка составит 44.61 миллиарда долларов, что на 11.52% больше по сравнению с предыдущим годом (диапазон от 44.13 до 44.98 миллиарда). На 2027 год ожидается рост до 49.27 миллиарда долларов (+10.44%).
* Прибыль на акцию (EPS, GAAP): В первом квартале 2026 года EPS составил 3.17 доллара, что на 0.88% выше прогнозов. Прогнозируется, что в 2026 году EPS достигнет 12.85 доллара (+12.03%), а в 2027 году — 14.53 доллара (+13.08%).
* Ключевые финансовые показатели: P/E составляет 30.1, P/S — 14.8, P/B — 16.0, EV/EBITDA — 21.23. Показатели рентабельности: ROE — 54.5%, ROA — 22%, ROIC — 52.9%. Дивидендная доходность — 0.76%. Долгосрочный рост EPS оценивается в 18.7%, а продаж — в 12.4%.
* Финансовый баланс: Соотношение долга к капиталу составляет 0.55, а свободный денежный поток (P/CF) — 27.7. Капитальная модель без риска эмитента карт демонстрирует высокие показатели маржи (прибыль 50.23%).

Visa демонстрирует устойчивый рост: двузначный рост выручки и прибыли на акцию, несмотря на снижение потребительского спроса. Однако существуют риски, связанные с высокой оценкой акций и зависимостью от глобальной экономики.

Аналитические рекомендации

* Общий консенсус: "Сильная покупка" (на основе оценок 30–54 аналитиков). Средний целевой уровень — 391–402 доллара, что предполагает апсайд на 21–25% от текущей цены. Верхняя граница — 450 долларов, нижняя — 323–329 долларов.
* Ключевые мнения аналитиков: Citi, BofA, Wolfe, Bernstein рекомендуют "Покупать" (целевые уровни 382–450 долларов). Freedom Capital Markets повысил рекомендации до "Покупать" (375 долларов). Zacks советует "Держать" с оценкой VGM B. Издание 24/7 Wall St. прогнозирует цену 394.73 доллара на конец 2026 года (EPS 13.07, выручка 44.3 миллиарда долларов).
* Ключевые факторы: Сильное конкурентное преимущество (сетевой эффект), интеграция искусственного интеллекта, глобальный рост. Риски: регуляторные изменения, конкуренция (Adyen, криптовалюты), экономические риски (рецессия).

Insider Monkey называет Visa "лучшей акцией для новичков", подчёркивая её потенциал для долгосрочного роста.

Метод Бенджамина Грэма (Value Investing)

Метод Грэма ориентирован на оценку внутренней стоимости акций. По формуле Graham Number = (22.5 EPS BVPS):

* EPS (за последний год) составляет примерно 11.47–12.85 долларов, а балансовая стоимость на акцию (BVPS) — около 20 долларов (по данным аналитиков).
* Расчёт: (22.5 12.85 20) ≈ 119–170 долларов (различные источники: 119.87 на Finbox, дисконтированная денежная стоимость 166.94 на Acquirers Multiple).
* Текущая цена акций составляет 320 долларов, что превышает внутреннюю стоимость на 51–88%. Показатель Margin of Safety отрицательный.
* Заключение: По методу Грэма Visa считается переоценённой и не подходит для value-инвесторов на данный момент. Однако, учитывая рост EPS на 18.7%, компания больше соответствует категории growth stock, а не value-stock.

Технический анализ

На основании исторических данных (2 года) и технических индикаторов (Investing.com, февраль 2026):

* Японские свечи: Последние сессии показывают бычьи паттерны, такие как engulfing и hammer (на дневном таймфрейме), что указывает на возможный разворот после коррекции. Медвежьих паттернов, таких как doji или shooting star, не наблюдается.
* Индикаторы и осцилляторы:
* Скользящие средние (MA): Нейтральное положение (6 сигналов на покупку, 6 на продажу). SMA5/10/20 указывают на покупку, SMA50/100/200 — на продажу. Золотой крест пока не сформирован.
* RSI (14): 53.77 (нейтральный уровень, не перекупленность).
* MACD (12,26): -0.16 (сигнал на продажу, но сигнальная линия находится близко).
* STOCH (9,6): 79.91 (сигнал на покупку, близок к уровню перекупленности).
* CCI (14): 106 (сигнал на покупку), ROC: 0.287 (сигнал на покупку), Ultimate Oscillator: 62.68 (сигнал на покупку).
* Общий сигнал: Сильная покупка (7 сигналов на покупку, 1 нейтральный, 1 на продажу).
* Теория волн Эллиотта: Visa находится в волне IV коррекции (двойная коррекция после достижения максимума 370 долларов в 2025 году). Поддержка находится в диапазоне 298–328 долларов, после чего ожидается волна V вверх к уровням 386–404 долларов. Прорыв ниже 328 долларов может привести к более глубокой коррекции, однако долгосрочный бычий тренд остаётся неизменным благодаря факторам, таким как развитие искусственного интеллекта и рост в сфере путешествий.
* Фигуры Гартли: На данный момент нет явных паттернов Гартли для Visa. Бычий паттерн Гартли предполагает разворот на уровнях Фибоначчи (61.8% XA=AB, 38.2% AB=BC, 78.6% BC=CD). Потенциальный целевой уровень: если паттерн сформируется на уровне 300 долларов, целевая цена составит 386 долларов (увеличение на 161.8%). Медвежий паттерн Гартли встречается редко, но его стоит отслеживать, если цена достигнет 370 долларов.

Тренд остаётся бычьим, хотя и с некоторым замедлением (рост на 15% в год, но снижение на 3% за последние 11 недель). Волатильность составляет 33, бета-коэффициент — 0.78 (ниже среднего уровня рынка). Поддержка находится на уровнях 299–320 долларов, сопротивление — 370–400 долларов.

Рекомендации

* На 1 день: Держать. Индикаторы указывают на сильную покупку, но акции выглядят перекупленными (STOCH, Williams %R). Существует риск коррекции, поэтому стоит дождаться пробоя выше уровня 321 доллара.
* На неделю: Покупать. Ожидается отскок после публикации квартальных отчётов, целевая цена 330–340 долларов. Если цена опустится ниже 320 долларов, рекомендуется продажа.
* На месяц: Покупать. Консенсус аналитиков — "Покупать", прогнозируемый рост выручки на 12%, потенциальный апсайд 20%. Риски связаны с экономическими факторами (рецессия), однако конкурентное преимущество компании остаётся сильным. Целевая цена 380–400 долларов.

И переходите на мой телеграмм-канал

Анализ актива компании Visa

Поговорили о том, как развиваем IR-направление в Европлане

Российский фондовый рынок пережил за последние годы маленькую революцию: иностранные институциональные инвесторы ушли, а миллионы частных акционеров пришли. В таких условиях IR-службы (Investor Relation) публичных компаний больше не могут разговаривать только с аналитиками и крупными фондами — теперь приходится объяснять сложные финансовые термины десяткам тысяч «розничных слушателей» в Telegram-каналах, на вебинарах, через инфографику и финфлюенсеров.

«После IPO мы приняли решение развивать IR внутри компании, объединив усилия PR и финансового департамента. Это позволило создать синергию: PR стал больше работать со СМИ по инвест-направлению, а финансисты — с ECM-аналитиками (equity capital markets, рынки акционерного капитала. — «Б.О») институциональных инвесторов», — указали в «Европлане».

Подробнее тут: Банковское обозрение

🍂 Анонс мероприятий на сентябрь

Сентябрь открывает новый сезон деловых мероприятий. Форумы и конференции этого месяца задают тон дискуссиям на рынке капитала и формируют повестку на ближайший год. Команда МГКЛ традиционно принимает активное участие, встречается с инвесторами и партнёрами, делится планами и результатами.

📍 Где можно будет встретиться с нами в сентябре:

▪️ 10 сентября, Москва — Capital Markets РБК
▪️ 16 сентября, Москва — IR форум Московской биржи
▪️ 19 сентября, Москва — Московский финансовый форум 2025
▪️ 25 сентября, Москва — XVII Российский конгресс Private Equity и XIII Форум венчурных инвесторов
▪️ 26 сентября, Новосибирск — Инвестиции в бизнес региона на рынках капитала

Возможны и дополнительные мероприятия — обо всём будем сообщать заранее. Если вы планируете участие, будем рады встрече и диалогу.

🍂 Анонс мероприятий на сентябрь

GloraX укрепляет позиции на рынках капитала: итоги 1 полугодия 2025

Мы уже представили операционные итоги за первое полугодие 2025 года и теперь рады поделиться результатами работы на рынках капитала. За этот период GloraX уверенно продвигался вперёд, фокусируясь на развитии долговых инструментов и углублении взаимодействия с инвестиционным сообществом.

🔹 Погашение облигаций
В отчетном периоде мы успешно завершили погашение выпуска 001P-01, размещенного в марте 2023 года – все выплаты купонов и погашение прошли точно в указанные сроки без задержек.

🔹 Размещение облигаций
Нами были размещены два новых выпуска облигаций — серии 001P-03 и 001P-04. Оба размещения сопровождались высоким спросом и были закрыты с переподпиской. Сегодня бумаги торгуются с премией к номиналу — выше 1100 рублей.

- 001P-03: среднедневной объем торгов (ADTV) составил 13,6 млн рублей, что эквивалентно 0,9% от объема размещения
- 001P-04: ADTV — 27,1 млн рублей, или 1,2% от объема размещения

Выпуски GloraX демонстрируют выдающуюся ликвидность, опережая по этому показателю даже облигации некоторых эмитентов с рейтингами уровня «А» и выше. Привлечённые средства были направлены на развитие текущих проектов и реализацию сделки M&A в точности, как и было заявлено нами при размещении.

🔹 Приобретение ГК «Жилкапинвест»
Ключевым стратегическим шагом в первом полугодии стало завершение сделки по приобретению одного из крупнейших девелоперов Приморского края — ГК «Жилкапинвест». Это M&A-сделка позволила GloraX совершить качественный рывок: подняться сразу на 6 позиций в рейтинге застройщиков по объему текущего строительства (сейчас мы занимаем 22-е место), а также была признана одной из лучших на рынке в своём сегменте.

🔹 Кредитный рейтинг
В апреле 2025 года Национальное кредитное рейтинговое агентство (НКР) присвоило GloraX кредитный рейтинг на уровне BBB+ со стабильным прогнозом. Среди ключевых факторов: высокая рентабельность, умеренная долговая нагрузка при комфортном уровне ликвидности, прозрачная структура собственности и высокие стандарты корпоративного управления. Это позволило перевести наши облигации во второй уровень листинга и повысить доверие со стороны инвесторов.

GloraX последовательно реализует стратегию устойчивого роста, опираясь на финансовую дисциплину, прозрачность и активное использование рыночных механизмов для привлечения капитала. Мы продолжаем активно присутствовать на рынках капитала, регулярно публикуем отчетность и поддерживаем открытый диалог с инвесторами.

#GloraX
#новости #итоги #рынки_капитала #capital_markets #недвижимость #строительство #девелопмент $RU000A108132 $RU000A1053W3 $RU000A10ATR2 $RU000A10B9Q9

GloraX укрепляет позиции на рынках капитала: итоги 1 полугодия 2025