Поиск

Сбербанк. Отчет за 3 кв 2026 по МСФО

Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/

Мультипликаторы (LTM):

▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%

Что нравится:

▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.

Что не нравится:

▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;

Дивиденды:

Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).

Мой итог:

ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).

За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.

Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.

Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).

Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).

Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.

В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.

При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.

Акции банка есть в портфеле с долей 8.66% (лимит - 6%).

Прогнозная справедливая стоимость - 396 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Сбербанк. Отчет за 3 кв 2026 по МСФО

🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.

Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года

Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.

$SBER $SBERP

🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.

Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.

Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов

Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.

Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.

Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.

В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.

🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

- Известный ПИФ на рынке.
- Регулярные выплаты.

Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
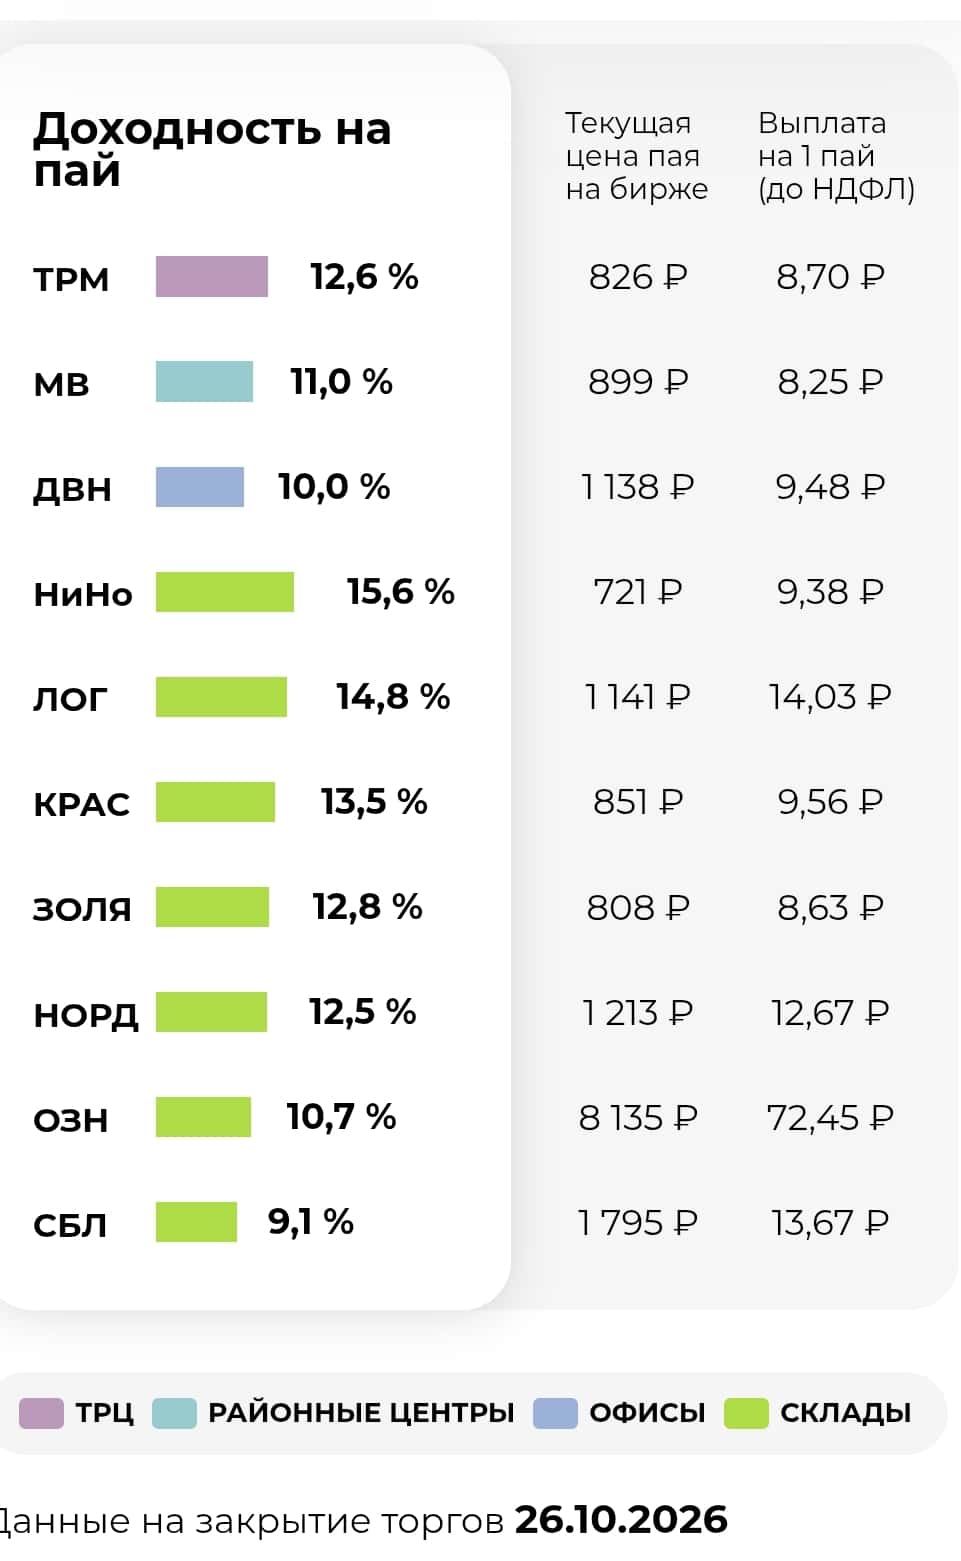
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

Короче, если кратко о плюсах и минусах.

Плюсы:

🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.

Минусы:

💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.

Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.

Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!

$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки
Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

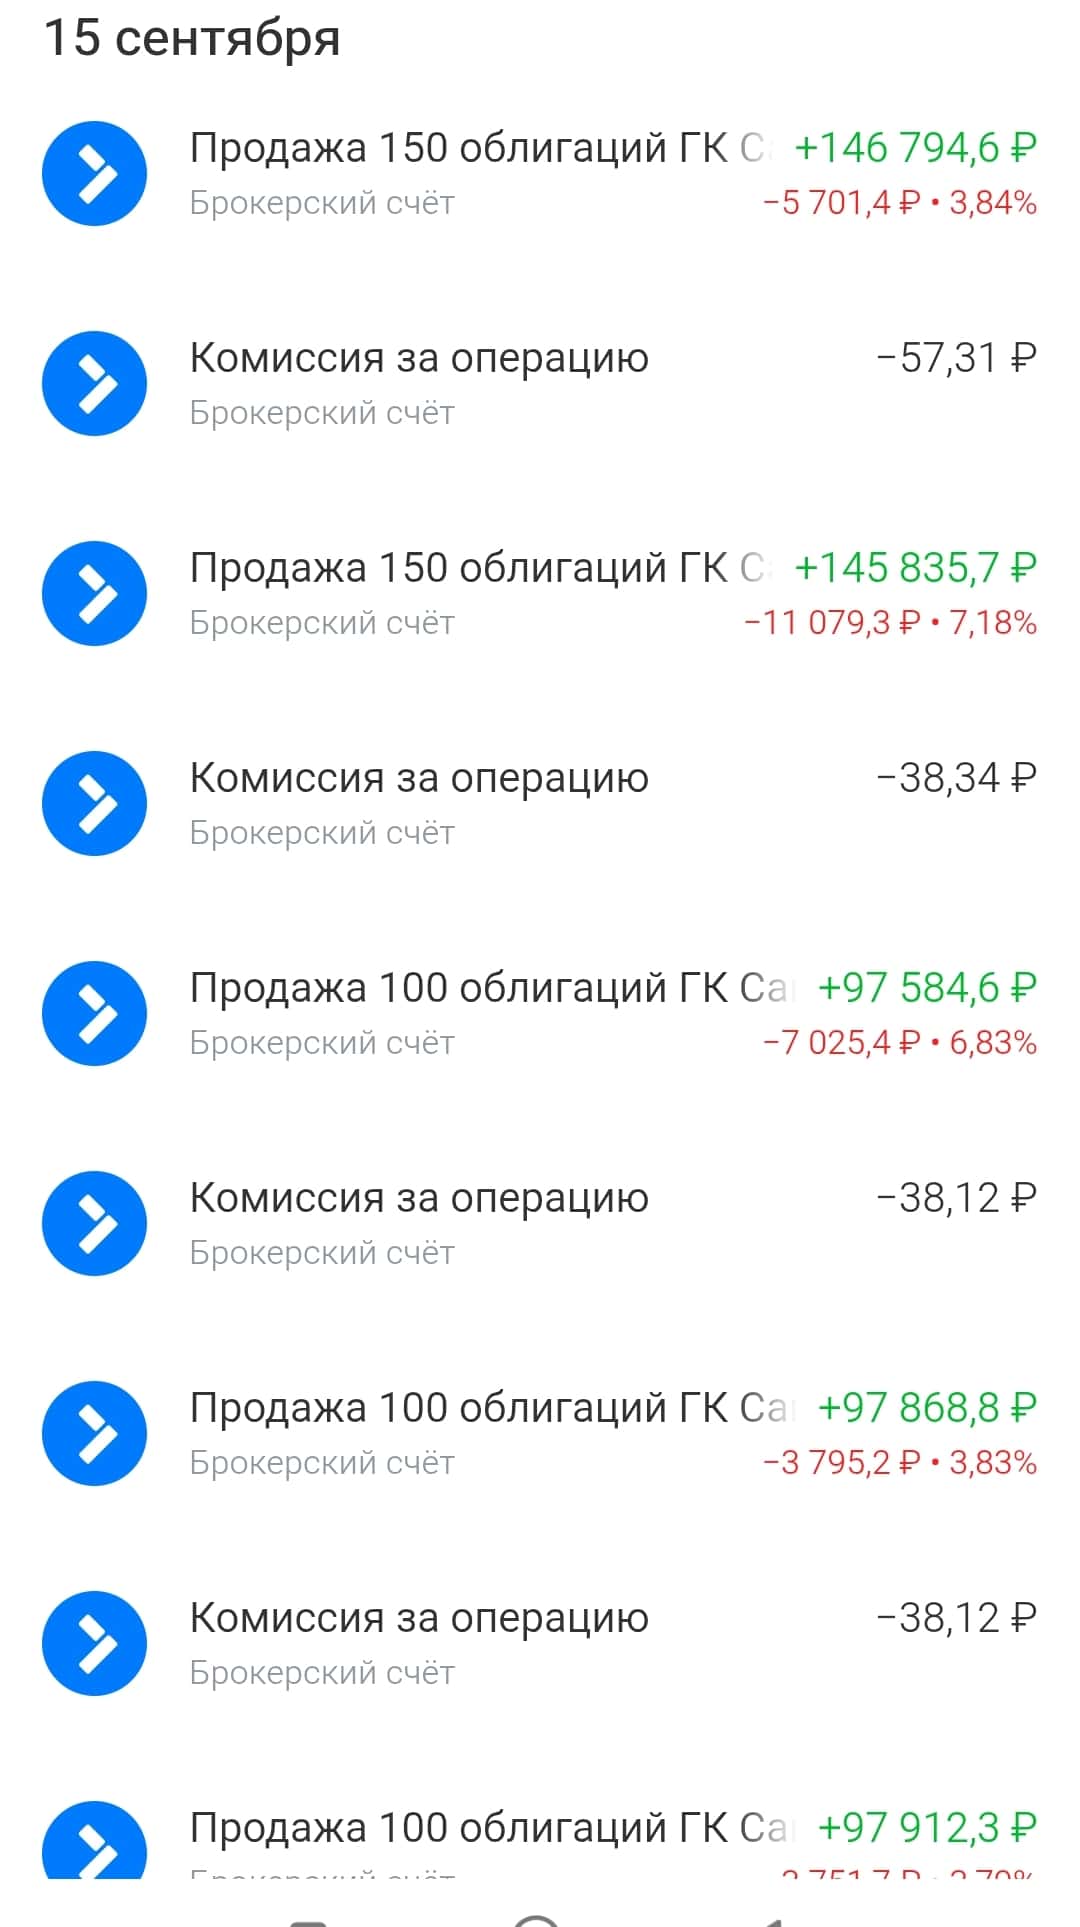
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

Мнение по рынку

Смотрю на рынок, небольшой отскок - может быть. Расчехлил часть своей кубышки, закинул в некоторые бумаги.

А именно:
- Мосбиржа - под рост и дивы
- Сбер - как одна из самых понятных историй
- Новатэк - по прежнему под отскок
- Т технологии - понятный и прибыльный бизнес
- Х5 Ритейл - есть будут хотеть всегда
-Россети Ленэнерго - с Питерскими энергетами мне тоже все понятно
- Мать и Дитя - как сектор здоровья, тут тоже на мой взгляд все ясно
- Полюс Золото - в качестве страховки по золоту
- Транснефть - как монополиста по топливной логистике.
- Ну и немного Роснефть, как гос нефтяника.
- Сбера конечно тоже не пропустил

На мой взгляд, уровень индекса позволяет закупиться, что я и сделал. Это не означает, что я жду уже разворот, более того, жду дальнейшего падения. С возможным техническим отскоком. Однако в падение индекса ниже 1900 я верю не сильно. Но кэш позицию - держу.

Это моë субъективное мнение, не ИИР.
Это не значит что оно правильное либо нет, никого ни к чему не призываю
Ваши деньги - только Ваша ответственность!
О других своих решениях рассказываю не только тут.

$SBERP $PLZL $MOEX $T $TRNFP $MDMG $LSNGP $NVTK $X5 $ROSN

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

🪙 Американский банк JPMorgan, выступавший депозитарием по программе АДР на акции «Роснефти», завершил её финальной продажей бумаг. Сделка состоялась 21 июля 2026 года по цене $ 1,78 (около ₽139,4) за одну расписку, что соответствует одной обыкновенной акции. При этом рыночная цена акций «Роснефти» на Мосбирже в тот же день составляла ₽321,45 – дисконт достиг 56,6%. Покупателем выступило неизвестное неподсанкционное лицо, объём и сумма сделки не разглашаются.
$ROSN

Депозитарий также сообщил, что получил четыре дивидендных выплаты по базовым акциям (за февраль и июль 2025 года, январь и июль 2026 года), но эти средства зачислены на счета типа С и пока недоступны. JPMorgan обещает распределить их среди держателей расписок, когда получит разрешение, но не даёт никаких гарантий, что это произойдёт.

Ранее аналогичным образом JPMorgan закрыл программы по распискам «Сбера» (с дисконтом 70%), а также МТС и НМТП.
$SBER $MTSS

🪙 Событие скорее негативно, чем позитивно, и вот почему:

- Огромный дисконт (56,6% к рыночной цене) свидетельствует о том, что иностранные держатели расписок готовы избавляться от российских активов по любой цене, что давит на восприятие стоимости бумаг и может создавать ложный ориентир для рынка.
Дивиденды заблокированы на счетах типа С – инвесторы, владевшие расписками, не получат эти выплаты в обозримом будущем, а перспективы их разблокировки туманны.
- Закрытие программ депозитарных расписок сокращает каналы доступа иностранного капитала к российским акциям, что снижает ликвидность и ограничивает потенциальный спрос.

Единственный условный позитив – это устранение неопределённости: программа свёрнута, бумаги перешли к неподсанкционному лицу, что теоретически может снять риск «навеса» расписок над рынком. Однако для обычного российского инвестора, торгующего на Мосбирже, прямого выигрыша нет – скорее, это напоминание о сохраняющихся инфраструктурных рисках и давлении на отечественные активы. Поэтому в целом событие негативное для инвестиционного климата.

Конечно, многие банки и инвест дома будут говорить, что навеса на российском рынке нет.
Но есть звоночки... Почему рынок падал 19 недель без существенных новостей ( конечно только геополитика давит)?
Почему обычка Сбера дешевле привилегированных акций? $SBERP
И почему иностранцам дают продавать российские акции, а россиянам не дают выйти из "заморозки"?
Вопросы есть, ответов мало.

Азбука инвестора. То что Вам расскажут за "платно"

Продолжаем рубрику «Азбука инвестора»! 📚
И это Пост 4.

В прошлом посте мы разобрали, что такое банковские депозиты. Но сегодня я хочу затронуть фундаментальный вопрос, который должен возникнуть у вас при любом предложении об инвестициях: «Откуда там берутся деньги? Как вообще рождается доходность?»

По сути, это один составной вопрос, и главное в ответе на него — абсолютная четкость и конкретика. Ответ должен быть ясен как день, а не звучать как: «Ну, мы там это… перегоняем в биткоины, потом отправляем их в СНГ…» 😅

У меня, к слову, был печальный опыт в молодости: я поверил в красивые сказки без цифр. Итог — я лишился друга, с которым дружил почти 20 лет. Деньги, увы, любят счет, а не эзотерику. Но сейчас не об этом.

Почему же банк платит вам проценты по вкладам? 💰

Все гениально просто. Банк — это не касса, а посредник. Он берет у вас деньги в кредит. Вы приносите 100 рублей, банк обещает вам условные 14% годовых, а эти же деньги выдает другому клиенту в виде займа уже под 30–40%. Вот вам и классический арбитраж: банк зарабатывает на разнице, а вы получаете свой пассивный доход.

А теперь про «продвинутую версию» — накопительный счет. 🔥

Это гибрид, который сейчас есть в любом банке. Принцип получения прибыли у него тот же (банк кредитует деньги дальше), но есть важное отличие от вклада: вы можете снимать и пополнять деньги в любой момент без потери процентов за прошедшие дни (если читаете условия).

Однако тут есть два принципиально разных подхода к начислению:

1. На минимальный остаток за месяц. Ставка здесь обычно повыше, но это ловушка! 😤 Пример: положили вы 1 сентября 100 000 ₽, а 3-го сняли 80 000 (прям как у Шуфутинского). За весь месяц банк начислит проценты только на 20 000 ₽, потому что это была самая маленькая сумма на счете. Пополнения потом уже ситуацию не спасут. Такой счет мертв для активного использования.

2. На ежедневный остаток. Ставка чуть ниже, но это идеальный инструмент для живых денег. ✅ Банк берет ваши 14%, делит на 365 дней и начисляет эту крошечную долю каждый день на фактический остаток. А в конце месяца суммирует и выплачивает.
То есть , сегодня на счёте 100.000 - начисляет на них
Завтра 100.000 на счет добавили, итого 200.000 - начислят на них
И.т.д.

Я держу такой счет всегда. Это мой «НЗ» (неприкосновенный запас) на форс-мажоры. Деньги лежат, капают, и я спокоен, что в любой момент могу ими воспользоваться без потери накопленного. Лично меня этот вариант полностью устраивает. 👍

Некоторые детали и лайфхаки - публикую не только тут! 😉

Что касается условий - всегда читайте, часто банки выдумывают хитрости для привлечения внимания. По моим наблюдениям $CBOM он же МКБ любит всякие условия по процентам вводить. В последнее время ВТБ $VTBR сльно снизил ставку, раньше прям щедро давали. Сбер $SBER $SBERP - обычно любит заработать на гражданахе которые не разбираются. Ставки дает частенько сильно ниже рынка. $T Т банк - обычно не щедр на ставки, но переодически делает бонусы/акции. Дом.РФ $DOMRF - один из самых щедрых банков кстати, уж точно не самый жадный Банк Санкт-Петербург $BSPB тоже не жадничает на ставки для новых клиентов. А вот кого точно нельзя назвать лояльным к клиентам так это $USBN Уралсиб вот там настоящий ....ждец. МТС $MBNK - кстати тоже лоялен к новичкам, дает неплохие ставки.
Совок для новых клиентов -хорош! $SVCB

Не ИИР - Ваши деньги Ваша ответственность!
Не призыв к действию. Субъективное мнение основанное частично на личном опыте.

#банки #вклады #накопительныесчета

Сбербанк. Отчет за 2 кв 2026 по МСФО

Тикер: #SBER, #SBERP
Текущая цена: 276.2 (АО), 277.2 (АП)
Капитализация: 6.31 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/

Мультипликаторы (LTM):

P/E - 3.38
P/BV - 0.74
NIM - 6.7%
СOR - 1%
CIR - 29.1%
ROE - 24%

Что нравится:

✔️чистый процентный доход вырос на 8.4% к/к (984.3 → 1066.8 млрд);
✔️чистый комиссионный доход увеличился на 5.3% к/к (204.5 → 215.3 млрд);
✔️чистая прибыль выросла на 0.6% к/к (507.9 → 511.2 млрд);
✔️кредитный портфель увеличился на 2% к/к (51.6 → 52.6 трлн).

Что не нравится:

✔️расход от операций с фин инструментами -50.3 млрд против дохода +39.2 млрд в 1 кв 2026;
✔️процент ссуд, просроченных на более чем 90 дней, вырос за квартал с 3.22 до 3.58%.

Дивиденды:

Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.92 руб (ДД 16.26% АО и 16.2% АП от текущих цен).

Мой итог:

ЧПД после снижения в прошлом квартале снова пошел в рост (893.6 → 988.2 → 984.3 → 1066.8). Более того, пересечена отметка в 1 трлн. ЧПД после учета резервов также увеличился (+8.8% к/к, 823.1 → 895.3 млрд), ЧКД также вырос, не дав падению в прошлом квартале стать тенденцией (216.5 → 219 → 204.5 → 215.3 млрд).

В отчетном квартале банк получил приличный расход от операций с фин. инструментами. Неприятно, так как с начала 2025 года здесь стабильно получили доход. По непрофильной деятельности снова убыток и в этот раз выше прошлого квартала (-41.3 → -46.4 млрд). По страховой деятельности получен доход и он лучше прошлого квартал (39.7 → 41.8 млрд). Тут стоит напомнить, что в 2025 по этой статье ежеквартально были расходы. Надеемся на сохранение положительной тенденции.

Все описанные выше факторы, позволили Сбербанку получить очередную рекордную прибыль за квартал (даже несмотря на рост операционных расходов). Получается за 1 полугодие банк уже заработал 22.31 руб дивидендов своим акционерам.

Кредитный портфель продолжил расти. Также увеличился процент просроченных ссуд. Не отстала и чистая процентная маржа (рост с 6.34 до 6.7%). По кредитованию выросло все, кроме коммерческого кредитования ЮЛ (-2.3%) Особенно заметное увеличение в проектном финансировании ЮЛ (+5.8%) и автокредитовании ФЛ (+8.9%). Стоимость риска за квартал снизилась с 1.3 до 1%.

Сбербанк немного скорректировал планы на 2026 год:
- ROE 22% (без изменений);
- NIM около 6.2% (было 5.9%);
- COR менее 1.4% (без изменений);
- рост ЧКД 0% (было 5-7%);
- CIR 30-32% (без изменений);
- прибыль от 1.8 до 2 трлн (без изменений).

В целом, все идет по плану. Скорее всего, банк по итогам года заработает не меньше 1.95 трлн прибыли. По условной нижней границе это дает P\E 2026 = 3.32 и дивиденд в районе 42.66 руб (ДД 15.44% (АО) и 15.39% (АП) от текущих цен). С прошлого квартала на скидках все стало еще интереснее.

Если у вас еще по какой-то причине нет Сбербанка в портфеле, то сейчас самое время купить. Это одна из самых интересных компаний на нашем рынке (если не самая интересная по сочетанию доходности и стабильности). Правда, не стоит забывать о риске того, что банки могут попасть под взор государства и оно решит обложить их дополнительным налогом (тот самый windfall tax). Есть еще вариант, когда банк могут дополнительно "напрягать" обязательством покупки спорных активов. Как, например, это произошло с Элементом (в мае Сбер приобрел 7.9% акций и доля банка в капитале Элемента достигла уже 49.8%).

Но даже с учетом этого Сбербанк остается слишком привлекательным активом. Главное соблюдать разумные пропорции в портфеле и не брать "на всю котлету".

Акции банка есть в портфеле с долей 9.32% (лимит - 6%). Прогнозная справедливая стоимость - 415 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Сбербанк. Отчет за 2 кв 2026 по МСФО

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

🏦 Сбербанк — это не просто банк. Это настоящий финансовый монстр, который раздает кредиты, собирает комиссии и каждый год обещает нам рекордную прибыль. И надо отдать должное — обещания он чаще всего выполняет.

📊 Говорить о самом банке можно бесконечно, перечисляя все его плюсы. Сейчас это самый понятный и предсказуемый кейс на нашем рынке. Поэтому давайте посмотрим на прошлые прогнозы аналитиков. Далеко даже копать не надо, возьмем год.


🟡 Прогноз №1: Т-Инвестиции, июнь 2025
Главный аналитик Т-Инвестиций Кирилл Комаров уверял, что акции Сбера надо покупать с целевой ценой 347 рублей на горизонте года. Рентабельность капитала тогда немного упала, но эксперт сказал: «для акций это некритично». И вроде бы он был прав: дивиденды тогда обещали рекордные — 34,84 рубля на акцию, доходность больше 11% (на момент публикации). Потенциал лишь формально не реализовался, так как цена достигала в марте 335 рублей, но за это время были выплачены дивиденды в сумме более 70 рублей, что даже с текущей просадкой приближает нас к прогнозируемому уровню.

🔵 Прогноз №2: ВТБ
ВТБ-шные ребята в сентябре 2025-го подняли прогнозную цену до 400–410 рублей. Они увидели, что потребительское кредитование в августе впервые за год показало рост. Да, дивидендный гэп свою лепту внес, но даже с учетом дивидендов общая доходность вряд ли дотянула до обещанного. Сильно мимо — переборщили с оптимизмом. Аналитики любят рисовать радугу.

🔷 Прогноз №3: БКС Мир инвестиций, декабрь 2025
Аналитик Артем Перминов даже признавал: мы довольно консервативно ждем, что рост комиссионного дохода не превысит 3% в год, а рентабельность капитала упадет до 20%. Но даже при таких раскладах целевая цена — 410 рублей, потенциал роста 36–37% на горизонте года. Прошло полгода и... ну вы поняли — до 410 как до Луны. А цена сходила с 300 рублей до уровня 250 рублей. Консервативные ожидания оказались… недостаточно консервативными.


🎯 ИнвестВзгляд: Сбер — это мощная машина. У него лучшая в секторе операционная эффективность: соотношение расходов к доходам. Он наращивает кредитный портфель быстрее рынка, держит маржу, зарабатывает деньги, даже когда все вокруг стонут от высоких ставок. Ну не танк ли?


$SBER $SBERP

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

Что делать дальше?

Может, ну его на, эти инвестиции, а? 😏
Поговорим о фэйлах! 📉

Я зафиксировал в этом году убыток по валютным облигациям — 300 000 рублей.
Ещё пару дней назад зафиксировал убыток в акциях, чтобы снизить налоги, — ещё 300 000 рублей.
Просто продал и сразу откупил те же позиции в тех же объёмах.

И буквально за 1 день снова вижу -58 000 рублей на счёте, хотя позавчера даже был плюс… пара тысяч. 😅
Сегодня — минус 110 000.
Да когда же это б… кончится-то, ну! 😫

В очередной раз читаю сотого аналитика — улыбаюсь, но уже сквозь слёзы.
Рассказывают мне и другим про какие-то уровни поддержки, сопротивления, циклы, развороты, ожидания, показатели, цифры…
А по факту — всё шляпа. Вообще всё. 🙃
На данный момент, в текущих реалиях, профессия аналитика на фондовом рынке — яйца выеденного не стоит.
Как и финансистов, экономистов и прочих вот этих ребят.

Сейчас рулят на рынке не цифры. Играют роль страх и полный негатив по геополитике.
Почему рынок падает?
Ответ простой, и гением быть не нужно:
Нет позитива. Его нет вообще. ⛅

Вдобавок на огромную кучу негатива (представьте гигантскую гору, которую пара деревяшек едва держит) сверху ещё подкидывают камушки — дивгэпы, новые санкции.

Короче, тяжело. Фактически мы в состоянии жёсткого кризиса.
Выходов из ситуации несколько (для нас, физиков). Расскажу, что делаю я, — без инвест-рекомендаций.

Знаете, как бывает, когда смотришь фильм?
Следишь за героем, о котором знаешь какую-то деталь. Он (или она) совершает поступок, жертвует собой, но со стороны других это выглядит так, будто он полный чудак на букву «м».
Так и хочется крикнуть им в телевизор: «Дураки, вы ничего не понимаете, он делает это для вашего блага!»

Хочется верить, что происходящее сейчас — что-то похожее.
Потому что со стороны я пока вижу только потерянные отношения со всем миром, потенциальный огромный финансовый кризис и топливный кризис в нефтедобывающей стране. ⛽
Про остальные нюансы и потери я, пожалуй, промолчу, а то боюсь, майор Доиграласс постучится в мою дверь — прямо как в турецком одноимённом сериале, правда вряд ли с доставкой «Деливери» или цветов 😌

По поводу волны банкротств и всего этого у меня особых переживаний нет.
Переживали прошлые кризисы — и этот пережуём, куда денемся.
Но вот где дно — неясно. Разворот должен быть по логике.

Что делаю я?
Докупаю на просадках с купонов, тоже докупаю.
«Ёжики плакали и кололись, но продолжали есть кактус». 🌵😄

Большая у меня позиция в этом вашем фондовом рынке — пути назад нет.
Даже облигации сыпятся как пыль.
Сейчас смотрю в сторону крепких компаний со свежими кредитными рейтингами и терпимыми показателями — подбираю их облигации.
На текущих просадках лесенкой подкупаю акции.
Ну и, конечно, расширяю долю небиржевых инструментов — через займы бизнесам, наличный доллар и простые вклады. 💵🏦

Ключевой тезис этого поста:
НИКТО И НИЧЕГО НЕ ЗНАЕТ. Никто! Совсем!
Ни один экономист не знал про ковид, никто не знал про все остальные события.
Они просто происходят — и никому не подвластны.
Нам остаётся надеяться на улучшения. 🙏

Не ИИР
Ваши деньги — ваша ответственность!
А больше интересного — не только тут! 😉

А буквально утром я увидел уже див гэпы
$SBERP $SBER $VTBR $DOMRF
А совсем недавно:
$T $X5 $MDMG $MOEX $AFLT $LSNGP

Индекс - не болей!

#акции #облигации #инвестиции #что_купить

Прайвет банкинг все как надо)

Интересный такой Прайвет Банкинг.

Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎

Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏

Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍

Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝

Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄

Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:

📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.

📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.

📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.

📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.

📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.

📌 Сегежа — их план сломался, восстановление будет тяжёлым.

📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.

В общем, мысли такие. А что думаете вы? Делитесь 👇

И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔

Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.

⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!

$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T

#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир

Прайвет банкинг все как надо)

Житейские инвестиции торги, акции)

О приходах незначительных и идеях нереализованных. Торги, Авито и другое... 🤔

Странная штука — жизнь. О чём-то думаешь, мечтаешь, а когда получаешь — оно уже не то как-то 😅

Ну что сказать… Читатели моего блога, наверное, помнят, что недавно я победил в торгах. Выиграл квартиру по хорошей цене. Не буду затягивать: короче, пересчитав всё, я понял, что проект получится либо совсем невыгодным, либо с доходностью, которую при желании я заработаю на фондовом рынке. 📉📈

В общем, подумав выходные, решил — надо сливать эту идею. На этом с этой историей я заканчиваю. Точка. 🚫

Расскажу дальше о своих новых продажах. Люблю я Авито — очень помогает даже в трудные времена! ❤️ Часто в комментариях умничают: мол, всё сложно, да и вообще, «чтобы продать что-то ненужное, надо сначала купить что-то ненужное», и бла-бла-бла… Вот это вот всё 🙄

Вообще не могу поддержать таких людей. Особенно тех, кто ноет, что нет денег. Даже человеку 60–70 лет под силу разобраться с интерфейсом! Посмотрел, сколько стоит товар как у тебя — выставил по похожей цене. Всё, профит! Специальных знаний не требуется. 💸 Более того, это реально расхламляет квартиру. Берут вообще всё, прям любую вещь! Старую одежду, поломанную технику — да что угодно 😄

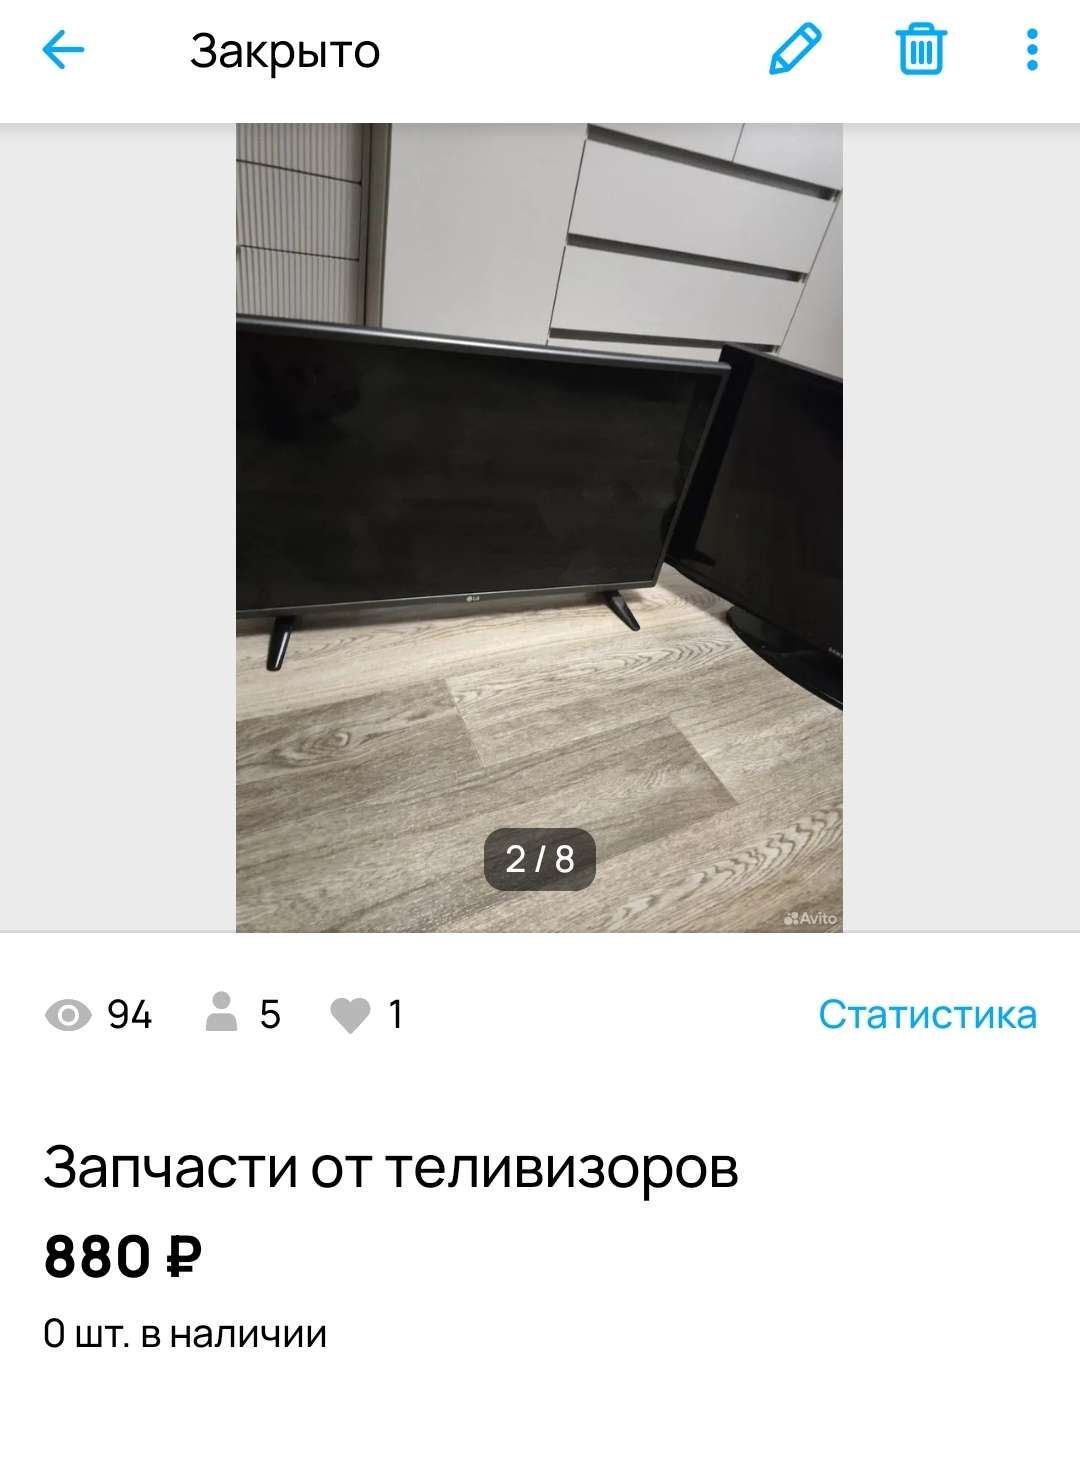
Вот из последних вещей: продал 2 разбитых телевизора, которые валялись у матери в кладовке, и старую гитару (муж матери отдал, говорит: «Мне не надо»). За 2 разбитых телевизора удалось выручить 800 ₽ чистыми. За старую подклеенную гитару — 1500 ₽. 🎸📺

О состоянии вещей я всегда пишу в объявлениях абсолютную правду, делаю подробные фото с разных сторон и видео. 📸

Из неприятных ситуаций на Авито: заказал корм коту (там выгоднее в 2 раза), а оказалось, что прислали совсем другой 😾 Но повезло — продавец оказалась адекватной. Часть денег вернула, а часть я «отбил» перевыставленным объявлением. 👍

Мой вердикт: Авито абсолютно точно выгоден как для покупок, так и для продаж «хлама». Берут там всё, даже сломанное, старое и ненужное. Из забавного: тёща продала там старый полотенцесушитель, простой водяной, подключённый в квартире. Б/у, с дефектами, ржавый внутри — за 500 ₽! 😂

Свободные и освободившиеся средства я направляю в первую очередь в облигации, но кое-что также в акции. 📊

Мой портфель:
• Мосбиржа — компания-инфраструктура, дающая доступ к торгам на российском рынке. Привлекают дивы и потенциал роста. 📈
• Сбер-прив. — понятный дивидендный аристократ. Известный банк по всей РФ. 🏦
• Транснефть — нефтяная логистика, монополия в РФ. Надеюсь на восстановление сектора. 🛢️
• Сургутнефтегаз-прив. — валютная страховка в моём понимании. Плюс дивы. 💵
• Т-Технологии — высокая рентабельность и перспективы развития. 🚀

А важные и интересные новости — не только тут. Подписывайся, чтобы не пропустить! 😉

$MOEX $SBERP $TRNFP $SNGSP $T

#финансы #акции #учу #что_купить

Житейские инвестиции торги, акции)

Итоги недели!

12.07.26 Итоги недели: классические и специфические инвестиции.

За последнюю неделю случилось многое. Начну с того, что победил в аукционе по банкротному имуществу. Кейс есть, детали в прошлых постах 😉 Я доволен.

По челленджу
#черепахо_инвестиции сделал покупки. Последний раз закупался 10.06.26, условия — раз в неделю на 2500.
Скажем так, в силу текущих обстоятельств стабильно закупаться - не получается пока(

Оказалось, мне бесплатно увеличили маржиналку до 25 000 ₽. 5 000 уже в маржиналке, решил докупиться на все 20 000 ₽.

Добрал Лукойла, Роснефть, Полюс, Сбер-прив., Мать и Дитя. Усредняю падающие позиции, формируя долгосрочный портфель, в том числе под дивиденды. Падение портфеля сильное — аж 17%. Впереди ещё дивы Сбера, так что падению быть. В следующий раз буду докупать Норникель в расчёте на цикл — он ведь должен измениться. Уральскую сталь $RU000A10CLX3 и Селигдар $RU000A10C5L7 по-прежнему удерживаю.

По челленджу всё.

В основу докупал Сбер, Мосбиржу, Сургут-прив. и Транснефть. Пока рынок падает — ситуация «идеальный шторм». Давать точные прогнозы сейчас себя не уважать. Можно только гипотетически предположить: я рассчитываю, что это закончится, и планирую в тот момент разбогатеть. Если ошибаюсь — значит, так тому и быть.

Следующая часть — займы под залог недвижимости. Долго опасался этого инструмента, но с весны активно использую. На текущий момент вложено порядка 0,9 млн с диверсификацией. Говорить сильно положительно рано, хотя выплаты приходят не хуже, чем по облигациям, несколько раз в месяц. Ставки от 25% до 33%. Выводы можно будет делать на горизонте года. Это зона повышенного риска. Планирую долю увеличивать, раскладывая по разным платформам и заёмщикам.

Оперативные деньги по-прежнему направляю в короткие вклады, накопительные счета и фонды денежного рынка.

Вот такой краткий отчёт. А как у вас нынче дела с финансами?

Кстати, посты выходят не только тут. Подписывайтесь, читайте, комментируйте.

Не ИИР. Ваши деньги — ваша ответственность. В посте субъективное мнение автора, не призыв к действию.

$SBERP $LKOH $ROSN $PLZL $MDMG $TRNFP $MOEX $SNGSP

#инвестиции
#акции
#чтокупить

Экономная экономия!

Экономить на спичках — не моя история.
(Или нет)

В открытом доступе на разных платформах есть два типа людей.
Одни говорят: «Экономьте на кофе!»
Другие: «Надо зарабатывать больше!»
А я придерживаюсь простого: истина, как всегда, где-то посередине.

Кто бы что ни говорил, но, работая за 20 000 рублей, сложно накопить внушительную сумму. Однако этот пост не совсем о заработке, а немного о другом. Реальная сила — в подходе. И я действительно так считаю. Можно зарабатывать очень много и иметь дыру в бюджете, а можно — средне, но вполне прилично себя чувствовать.

Так вот.
В очередной раз захожу в подъезд своего дома и вижу на доске объявление: «Интернет в вашу квартиру — 300 ₽/месяц».
Думаю: «Что за фигня? У меня 750…» Хотя, кстати, до этого мне давали всякие скидки, но как раз в этом месяце их период закончился. И тут я вспомнил, как в одной беседе подписчик Александр написал: «Ребята, есть ведь простой вопрос к продавцам. Неважно где — товары вы покупаете или услуги. Важен вопрос: "Подскажите, как можно получить товар или услугу дешевле?" Может, промокод, о котором вы не знали, может, скидка или акция».

Короче, я решил воспользоваться этим методом. Звоню своему оператору и говорю: «Слушайте, очень не хочу уходить, все дела, но у конкурентов дешевле!»
Минута диалога — и оператор такой: «А давайте я подключу вам скидку 50% на полгода?» — «Конечно, давайте! Абсолютно точно!»

Вот и получается, что за 1–2 минуты потраченного времени я сэкономил 2250 ₽. Да, экономия растянута на полгода, но много ли тех, кто зарабатывает 2250 за 2 минуты работы? Это я пишу на случай дурацких вопросов о том, что эта экономия ничего не стоит. Ещё как стоит! 12 акций Сбербанка $SBER $SBERP в год, между прочим. Дивидендно как минимум)

Потом я вспомнил, что совсем недавно мне тоже подняли цену на мобильную связь. Хотя у меня и так персональный тариф со спецскидкой, но повышение мне всё равно не понравилось. Решил позвонить и мобильному своему оператору $MTSS (от долгов видимо спасаются) : мол, что это за повышение? В итоге цену оставили прежнюю, без повышения!

Вот такие у меня успехи по экономии на прошедшей неделе.

Вообще я думаю, что надо чаще спрашивать о возможности скидок и акций. Ибо время сейчас такое. В современной конкуренции все стремяться предложить лучшее.

Свободные деньги в крайнем случае всегда можно отправить в $TMON там вроде спокойно.

А как дела у вас с экономией?
Давно пересматривали свои тарифы?

Не ИИР
Ваши деньги - Ваша ответственность!

#экономия #жизнь #быт #инвестиции #акции #облигации #проценты #что_купить