Поиск

🪙 27% представителей малого бизнеса задумались о возможности закрытия компаний из-за роста налоговой нагрузки.
Это всё, что нужно знать о поддержке малого бизнеса в стране.

Лишь 23% малых предприятий смирились с ростом налоговой нагрузки из-за произведенного в этом году снижения порога выручки, пишет «Ъ». Об этом свидетельствуют данные опроса Торгово-промышленной палаты среди 23 тыс. предпринимателей из 87 регионов.

Сдерживать его рост ради «уклонения» от уплаты этого налога или прибегнуть к дроблению намерены 26% и 24% предприятий соответственно.

С 2026 года порог для уплаты НДС снижен с 60 млн до 20 млн руб. в год. Данный порог будет действовать до 2029 года, после чего продолжит снижаться.

Хотели ведь больше налогов собирать...что могло пойти не так?

🪙 Сбер будет делать всё, чтобы объём его дивидендных платежей не снизился, — Греф. $SBER
Дивидендная политика Сбербанка останется неизменной на ближайшие три года.

Что есть сейчас на рынке более стабильное, чем Сбер?

🪙 ЦБ рассчитывает прийти к цели по инфляции в 4% уже в 2027 году, — Набиуллина.

ЦБ ждет рост ВВП РФ в 2026г в пределах 1%, данные говорят об ускорении темпов роста в дальнейшем.

Период высоких ставок по кредитам болезнен, но это необходимая мера для роста благосостояния граждан в будущем.

Инвестиции в основной капитал составили 43 трлн рублей. ЦБ ожидает, что в следующем году инвестиции прирастут не только в триллионах рублей, но и в физических объемах.

Гражданам нужна не доступная ипотека, а доступное жилье. Прежде всего по цене. Вся выгода от льготной ипотеки была «съедена» ростом цен, — Набиуллина

А кто на этом заработал? Банки и застройщики. Теперь нужно спасать Самолет и других. 👍 $SMLT

🪙 М.Видео завершил размещение акций по закрытой подписке в рамках допэмиссии 500 млн бумаг.
Все акции были выкуплены. Цена размещения — 49,9 рублей.

Сомнительно, но ок. $MVID
Кто и зачем это держит?

🪙 ВТБ раскрыл параметры допэмиссии.

Разместят 6,29 млн акций по 87 рублей за штуку. Это будет открытая подписка. При полном размещении банк привлечёт 547,5 млрд рублей. Заявки будут собирать с 13 по 30 ноября.

Ещё одна компания-допка. $VTBR
Если вы ждёте дивиденды, то допка их убьёт-размоет.

🪙 Дисконт на Urals стал рекордным с весны 2023 года.
На фоне роста предложения с Ближнего Востока, скидки на Urals в портах Балтики и Новороссийске к Dated Brent за неделю к 6 ноября выросли на $2,95–2,15, до $31 и $33 за баррель соответственно.
$ROSN

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап
#SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5
#X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап
#TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер
#HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть
#TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ
#DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

• Сбербанк
#SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС
#MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион
#MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа
#MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ
#LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап
#LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Новости по рынку 🔥🪓 Дайджест


Итак по новостям, которые увидел за последнее время.

$FIXR - Фикс Прайс в очередной раз объявляет дивиденды. Хотя бизнес откровенно не является ведущим в секторе Ритейла.

Когда $X5 устойчивый и твёрдый бизнес - объявляет дивиденды, которые кстати будут более 200р - это неплохо, но когда это делает умирающий Фикс Прайс.....

Мы уже видели истории выплаты дивидендов от Евротранса $EUTR и попытку от МГКЛ $MGKL и в том и в другом случае - результат такой себе.

Т- технологии $T - в очередной раз объявляют небольшой дивиденд. Они платят по чуть чуть, но платят, а бизнес развивается. Тут что хорошо, так это РОЕ на уровне 30%, а ещё и покупка Циана. $CNRU . Все говорит о том, что бизнес растет и планирует расти.

Сбербанк $SBER $SBERP - в очередной раз хорошо отчитался. Честно мне уже страшно. Вечно хорошие отчеты это как затишье перед бурей будто бы.... Будем надеяться, что кеш машина продолжит радовать.

Делимобиль и Вуш $DELI $WUSH - Дели, продает свои ремонтные площадки, а Вуш пару недель назад - перевёл сотрудников на 4 дневную рабочую неделю. 2 компании, которые имеют интересные доходности в облигациях, но очень неопределённое будущее.

Их облигации - держу, а вот Акции - крайне сомнительный Актив. Видел тут как Дели кстати , активно предлагает купить у них машины (в почту рассылку присылают).

Мол катайтесь на каршеринге и выкупайте автомобиль. Сигнал чего то не прям хорошего.

Ну, поглядим.
А вы какие новости за последнее время считаете значимыми?

Не ИИР
Не рекомендация и не совет
Субъективное мнение автора.

Ваши деньги - Ваша ответственность.

#инвестиции #акции #чтокупить #новости
#новичкам

Текущая ситуация на бирже

Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?

🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.

🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.

🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!

💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.

🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.

❗️Не является инвестиционной рекомендацией

♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.

Текущая ситуация на бирже

О продажниках с высокими зарплатами и при чём тут переговоры по Украине? 🪓


Люди любят искать высокие зарплаты, ну и считать чужие деньги. Да что там греха таить — я, в общем-то, тоже люблю 😄 Частенько возникает вопрос: «Где надо работать, чтобы хорошо зарабатывать?» Но не всё так просто. Понятное дело, что есть профессии в высокотехнологичных секторах, кибербезопасности, IT, шоу-бизнесе, квалифицированные врачи и инженеры. Там доходы улетают в космос 🚀 Но где заработать нормально простому человеку? Не вундеркинду? И это — ПРОДАЖИ! 💪

Я, кстати, из этой сферы, и знаете, общаясь в кругах продажников: доходы действительно разные. Кто-то едва дотягивает до условных 60 000 рублей, а кто-то зарабатывает сотни тысяч и даже миллионы рублей! 💰 Но в этой профессии, как и везде, есть нюансы. Расскажу лишь о некоторых из них (чтобы вы не думали, что это способ легко заколотить деньги) 😉

В обществе продажников не очень-то любят, существует стереотип — «барыга». Соответственно, когда говоришь, что ты в продажах, ассоциации с тобой часто не самые лучшие 😅

Хороший продажник, который действительно хорошо зарабатывает, — это человек с очень специфическим графиком. Нет в полной мере таких понятий, как выходные, отпуск, больничный, праздники. На связи нужно быть всегда, 24/7 ⏰ Был я как-то на Кубе — разница с Москвой там 9 часов, если не ошибаюсь. Так вот, за время отпуска я несколько раз просыпался ночью, чтобы провести переговоры с коллегами 😴 А выходные там, больничные — вообще не причина, чтобы не работать.

Согласование и переговоры по некоторым сделкам, особенно с крупными компаниями, могут проходить неделями, месяцами и даже ГОДАМИ 🗓️ То есть вы очень долго можете согласовывать каждую букву договора, ждать из отпуска бухгалтера, который всё согласует, потом юриста с больничного, а потом и второго «пришествия»… 😂 Но даже когда это всё произойдёт, окажется, что пока вы всё согласовывали, форма договора устарела и надо бы заново цепочку согласований запустить. И это между компаниями, которые решили заключить договор на несколько миллионов — десятков миллионов рублей. Что в масштабах страны — пыль 🤏

Так вот, а теперь сравнение с переговорами, которые проходят сейчас, — для тех, кто срочно ждёт урегулирования конфликта. Если две ОООшки о сделке могут договариваться годами, чего же вы ждёте от переговоров между СТРАНАМИ? 🌍 Переговоров, которые включают в себя десятки тысяч предприятий, ископаемых, людей и ещё кучу всего? Может ли тут пройти что-то очень быстро? Правильный ответ — не может. Всё постепенно, и всему своё время, нужно только терпение. И иногда его так не хватает — по себе знаю 😌

Однако рано или поздно договорятся, куда денутся 😊 Конечно, в первую очередь ожидаю потенциальный возможный всплеск в крупных сырьевиках 📈

$GAZP $LKOH $ROSN $TATNP $SNGS $NVTK - как компаниях из нефтянки, газа.

Конечно и в фин. отрасли типо $SBER $T $DOMRF $MBNK

А что дальше? - А в реальности время покажет, все ведь не точно)

Не ИИР.
Не аналитика, не совет, не призыв к действию.
Ваши деньги — ваша ответственность! ✋

#инвестиции #фондовыйрынок #переговоры
Сбербанк - сила в правде

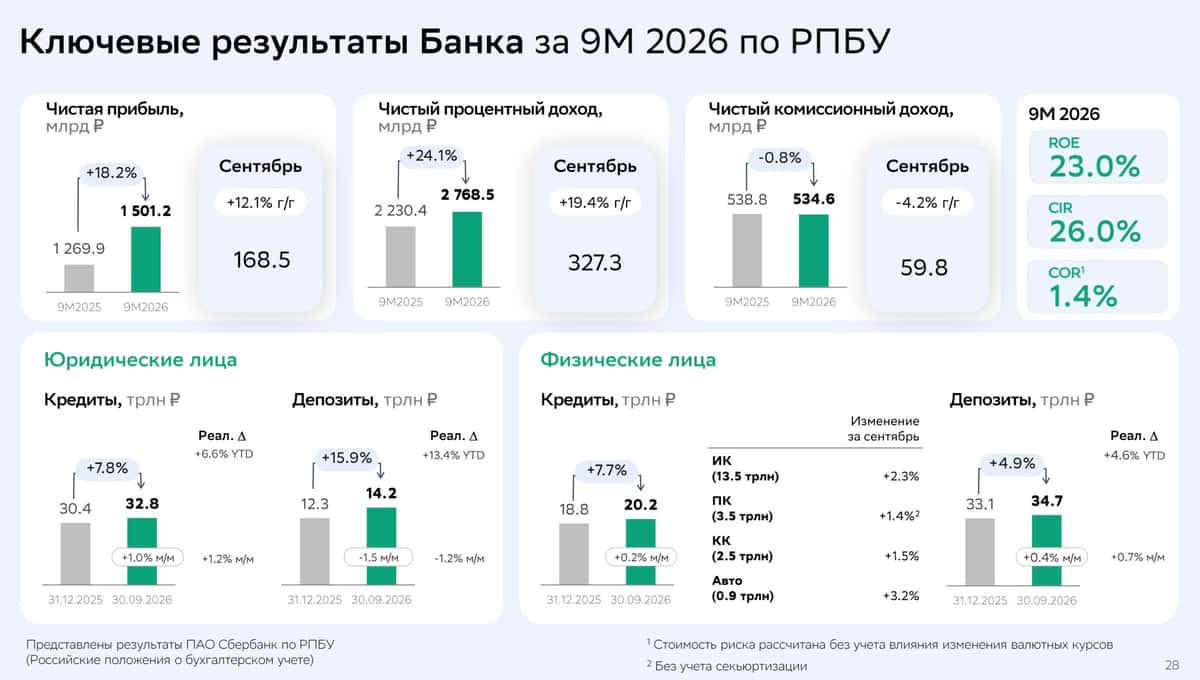
Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

❗️Не является инвестиционной рекомендацией

♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

Сбербанк - сила в правде

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

🏦 #SBER — Сбербанк: банк с P/E 3,4 и ROE 23%. Дёшево или справедливо?

Коллеги, разбираю Сбер по свежему отчёту МСФО за 9 месяцев (опубликован 28.10).

📌 Цена: 291,4 ₽ (03.11, Мосбиржа)
📌 Капитализация: ≈ 6,6 трлн ₽ (обычка + префы)
📌 За год: от 245 ₽ (20.07, после дивотсечки) до 328 ₽ (23.04)

📊 Мультипликаторы (LTM):
• P/E — 3,4
• P/B — 0,73
• ROE — 23,5%
• Чистая процентная маржа — 6,5%

✅ Что нравится:
• Прибыль растёт: 9 мес. 2026 — 1 531 млрд ₽ против 1 308 млрд ₽ годом ранее (+17%). Q3 — 511 млрд ₽ (+14% г/г).
• Стабильный ROE 23–24% каждый квартал при капитале 9 трлн ₽.
• Маржа расширяется: ЧПМ 6,65% в Q3 против 6,20% год назад.
• Стоимость риска снизилась до 1,07% (LTM) с 1,3% по итогам 2025.
• Прозрачная дивполитика — 50% прибыли МСФО.

❌ Что не нравится:
• Просрочка растёт: NPL 5,3% против 2,9% в 2021 и 4,8% год назад. Качество кредитов — главный риск.
• Достаточность основного капитала 13,2% — без большого запаса для выплат сверх 50%.
• Сбер — «индекс в одной акции»: на падениях рынка его продают первым (02.11 — минус 1,8% за день).

💰 Дивиденды:
За 2025 год выплачено 37,64 ₽ на акцию (50% прибыли) — 12,9% к текущей цене. Если payout останется 50%, а прибыль за 2026 будет на уровне LTM (89,4 ₽ на акцию), дивиденд — порядка 44–45 ₽. Это моя арифметика, а не прогноз компании.

📈 Технически: после июльского минимума цена отыгралась почти на 20%, сейчас 291 ₽ — под сопротивлением 300–301 ₽ (максимум конца октября). Ближняя поддержка — 288–290 ₽ (пробитые максимумы августа–сентября), следующая — 271–275 ₽ (минимумы начала октября).

🧾 Мой итог:
Бизнес растёт, мультипликаторы низкие, дивиденд двузначный. Главное, за чем слежу, — просрочка и стоимость риска в следующих отчётах. Для себя рассматриваю набор позиции частями от поддержек 288–290 и 271–275 ₽, а не погоню за ценой под сопротивлением.

Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi

Не является индивидуальной инвестиционной рекомендацией.

#SBER #SBERP #акции #инвестиции #дивиденды

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

Сбербанк. Отчет за 3 кв 2026 по МСФО

Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/

Мультипликаторы (LTM):

▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%

Что нравится:

▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.

Что не нравится:

▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;

Дивиденды:

Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).

Мой итог:

ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).

За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.

Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.

Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).

Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).

Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.

В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.

При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.

Акции банка есть в портфеле с долей 8.66% (лимит - 6%).

Прогнозная справедливая стоимость - 396 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Сбербанк. Отчет за 3 кв 2026 по МСФО

Про покупки, про покупки, про покупочки мои! 😊


Рубрика: Финансовые итоги недели. Кажется, заголовок пришёл мне в голову из какой-то детской сказки. Точно не помню, из какой. 🤔

Вот и воскресенье — день, конечно, замечательный, а ещё и солнышко, которое в Москве бывает не так уж и часто. Ну что, время перейти к финансовым решениям за прошедшую неделю, так? 🙂

В первую очередь на протяжении всей недели докупал Сбер $SBER и Роснефть $ROSN маленькими суммами. Я тут увидел историю у кого-то из блогеров — типа в стране всё настолько плохо, что Сбер может перестать платить дивиденды. Может ли быть такое? В теории может быть вообще что угодно, но я пока смутно представляю себе такую картину.

Сегодня на внебирже решил прикупить B2B РТС $BTBR — мне этот актив давно нравится, ещё с размещения. Идея в нём предельно простая: это понятный бизнес, платформа, на которой идут электронные закупки. Кажется, от электронных закупок мы вряд ли когда-нибудь уйдём. Подобрал немного Газпрома $GAZP , Мосбиржи $MOEX и Озона $OZON — активы с перспективами. 👍

Получил целых 190 ₽ дивидендов от «Мать и Дитя» $MDMG . И скинул МГКЛ 1-й выпуск с убытком около 140 000 ₽. $RU000A104XJ9

Пришли дивиденды от Татнефти — это не может меня не радовать! А в прошлое ВС буквально — дошли дивы Новатэка. 😄 $TATNP $NVTK

И на основной брокерский счёт я наконец докупил флоатер Газпромнефти! На 5 лет. Всё, я решил переходить ближе к тактике «купил и забыл».

Мне нравится следить за рынком и читать новости, но самому быть в гуще событий — не моя история. Так что я лучше буду переходить в «Тихую гавань». Время спокойных высоких доходностей кончилось. Рынок ВДО превратился в настоящую русскую рулетку. И это при том, что в барабане 5 патронов из 6. 😬

Поэтому «тише едешь — дальше будешь», как говорится, но это не точно.

Не ИИР. Не совет и не рекомендация. В посте моё субъективное мнение. Мои вложения могут не подходить под ваши цели.

А так — подписывайтесь, чтобы не пропустить. А важные новости — не только тут! 🙌🤝

#инвестиции #чтокупить #челлендж

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

Доходность голубых фишек ММВБ за 10 лет: с учетом дивидендов и волатильности

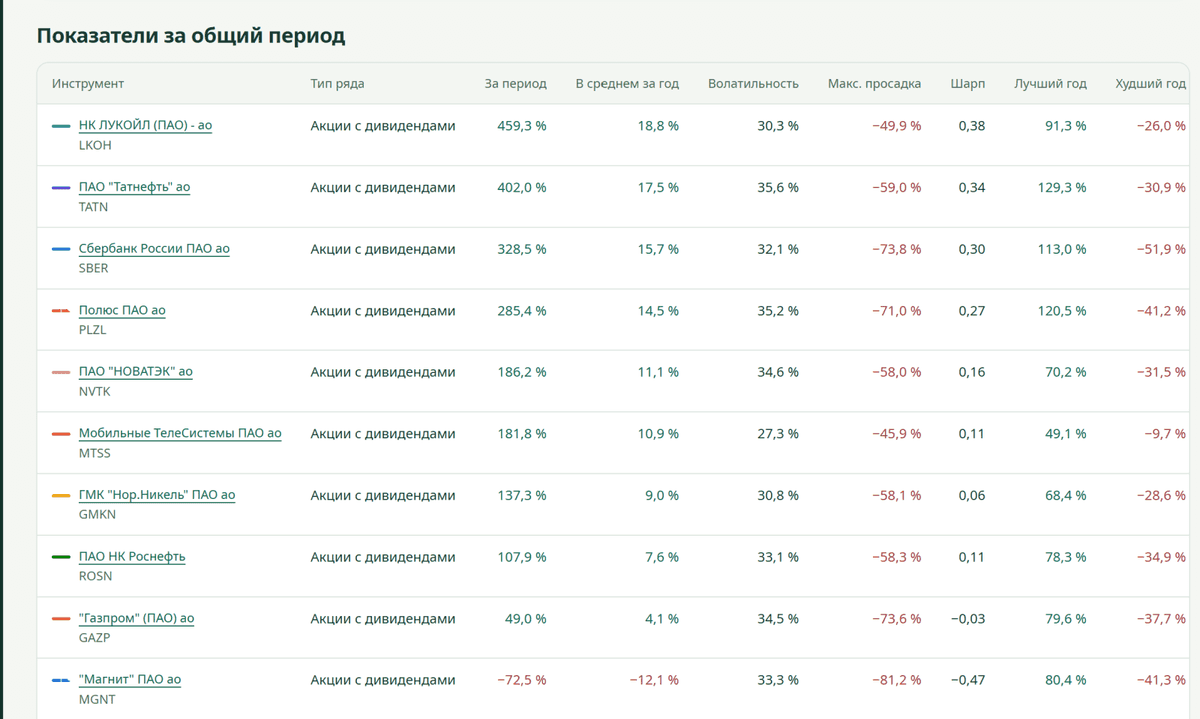
Согласно данным portfoliolab.pro pейтинг доходности среди ключевых тяжеловесов ММВБ за последние 10 лет распределился следующим образом:

1. Лидер десятилетия — Сбербанк (SBER). Полная доходность с учетом реинвестирования дивидендов превысила 460%. Сбербанк демонстрирует стабильный рост бизнеса (в среднем 15.7% в год) и регулярный возврат капитала акционерам.

2. Нефтяной сектор — НК ЛУКОЙЛ (LKOH). Общая доходность за период составила 459.3% (среднегодовая — 18.8%). ЛУКОЙЛ стал эталоном стабильности за счет эффективного распределения свободного денежного потока.

3. Аутсайдер — Газпром (GAZP). По ценности акций за 10 лет зафиксировано чистое падение. Общая доходность за весь период за счет прошлых дивидендов удержалась в слабом плюсе на уровне 49% (всего 4.1% в среднем за год), что значительно ниже уровня инфляции.

Менять параметры сравнения и оценивать акции по риску, доходность и дивидендам можно тут portfoliolab

Доходность голубых фишек ММВБ за 10 лет: с учетом дивидендов и волатильности

​🌲1500 дней Pocket Money - 1500 дней побед и разочарований.

Примерно 4 года назад мы анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но не все продолжили участие. Не все хотят богатеть долго). Кого-то просто подкосил российский рынок, а особенно блокировки и заморозки.

За 4 года портфель вырос с 10 тысяч до 148,3 тыс рублей. Пополнения - 117 тыс. Доход - 31,3 тыс.
Годовая доходность около 10,5 %.

В любом случае рост есть, и это хорошо. В основном благодаря купонам и дивидендам. За всё время получил их на 37,8 тыс рублей, а за 12 мес - почти на 15,6 тыс.

Доля облигации сейчас - 31 %. Думаю, что можно ещё докупить и довести их до 40 %.

Состав портфеля.
Почти все самые известные российские компании есть в портфеле. Д-диверсификация. Всего 37 шт.
38% портфеля занимают Лукойл, Сбер, Татнефть. $LKOH $SBER $TATNP
Самые большие доли в облигациях:
Брусника, Вуш, ОФЗ, А101, Апри.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок: акции Татнефти прив, облигации Синара 1р4, Вуш 06.

Если было полезно/интересно, то можете поставить оценку. 🚀

Продолжаем инвестировать.

$SBER $LKOH