Поиск

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2

Что нравится:

✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО

СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).

Мой итог:

Операционные показатели вернулись к росту.

Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).

За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.

Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.

За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).

Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).

Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).

FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.

Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.

Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.

Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

🪙 Совет директоров «Озон Фармацевтика» рекомендовал дивиденды по итогам шести месяцев в размере ₽0,49 на акцию. Доходность — 1,16%.
Последний день для покупки акций под дивиденды — 28 сентября. $OZPH

🪙 Совет директоров «Займера» рекомендовал дивиденды по итогам 2 квартала в размере ₽4,86 на акцию. Это соответствует примерно 100% чистой прибыли за этот период. Доходность — 3,5%.
Последний день для покупки акций под дивиденды — 8 октября. $ZAYM

Ну вот, есть же хорошие новости. Новые дивиденды, правда не очень большие.

🪙 АО «Кириллица» допустило дефолт по облигациям серии БО‑03: не выплатило 36‑й купон (₽4,068 млн) и номинал (₽300 млн) на общую сумму ₽304,068 млн из-за отсутствия денежных средств на расчётном счёте.

🪙 Росимущество перечислило в бюджет более 300 млрд рублей от управления госактивами в первом полугодии, сообщил глава ведомства Вадим Яковенко. Продажи имущества превысили 260 млрд рублей, что в 2,2 раза больше, чем за аналогичный период 2025 года. По итогам 2026 года ведомство рассчитывает собрать около 600 млрд рублей от продажи имущества и дивидендов.

Впереди еще сделки примерно на 70 млрд рублей, а общий ожидаемый приток в бюджет РФ за год составляет 331 млрд рублей.

🪙 Директор департамента ЦБ Шишлянникова:
Российский фондовый рынок — не казино, а падение рынка и убытки инвесторов имеют экономические причины и не являются случайностью.

Все верно. 19 недель падения, продажи акции иностранцами. У всего есть причины.

🪙 Директор ЦРУ Рэтклифф посетил Россию — репортер CBS.

Кажется началось...

​🪙 IPO и рынок долгового капитала.

Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.

Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF

По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.

Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.

🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.

При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.

🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.

Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.

#Пульс_Толкс

Текущая ситуация на бирже

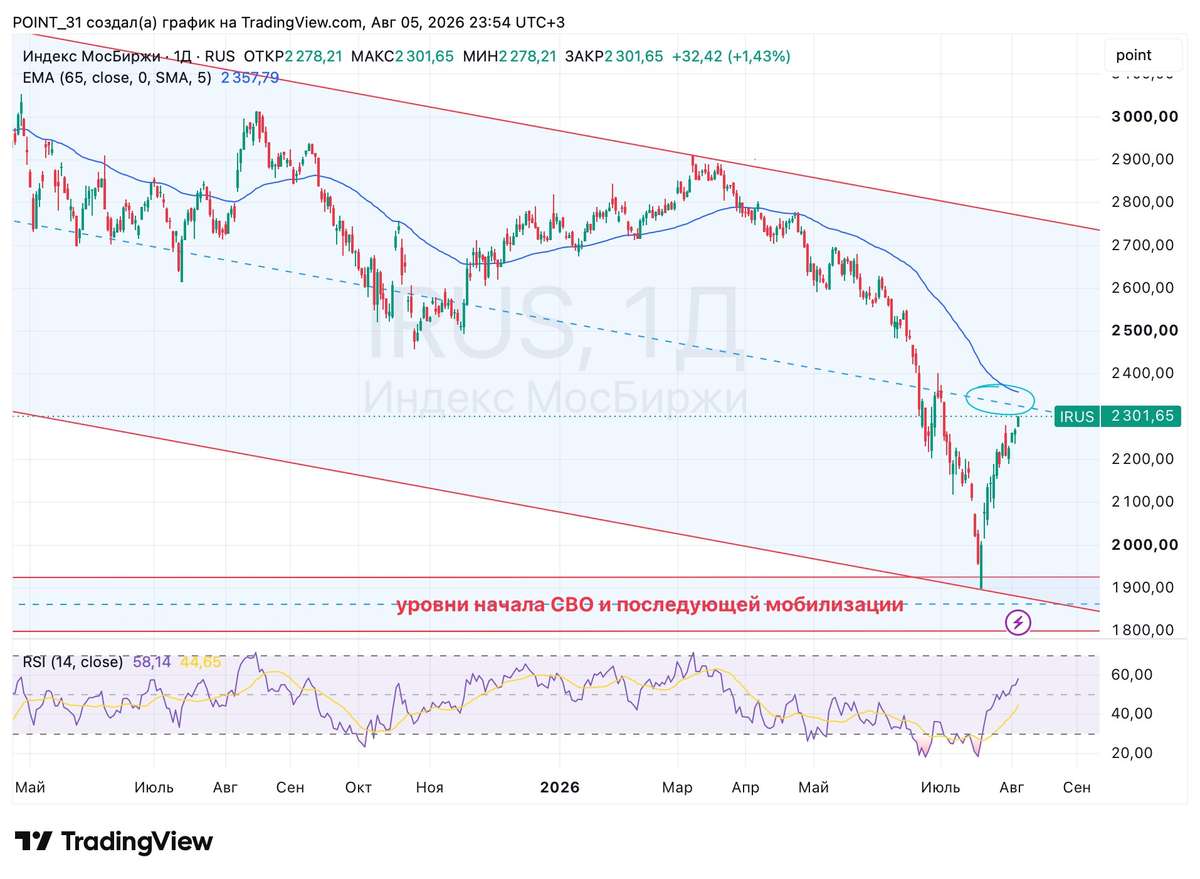
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!

📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.

💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.

💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.

⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.

⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.

❗️Не является инвестиционной рекомендацией

❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR

Текущая ситуация на бирже

Текущая ситуация на бирже

Индекс Мосбиржи третий день подряд закрывается в зелёной зоне, только за вчерашний день +2,8%. Такая динамика обусловлена ростом нефтяных котировок и надеждами на снижение градуса геополитической напряжённости на фоне ожидаемой встречи Лаврова и Рубио. Однако пока рано делать выводы о развороте нисходящего тренда, так как завтрашнее опорное заседание Центробанка может многое изменить.

📊 Росстат представил традиционные данные по инфляции, согласно которым индекс потребительских цен на неделе с 14 по 20 июля вырос на 0,17%, что сопоставимо с прошлым отчётным периодом. Топливный фактор продолжает оказывать значимое влияние на динамику потребительских цен, что уже конвертировалось в рост инфляционных ожиданий населения до максимума с марта 2022 года. Консенсус-прогноз рынка предполагает сохранение ключевой ставки на уровне 14,25% на завтрашнем заседании Центробанка, однако не менее важным будет и обновлённый макропрогноз регулятора.

🛢Цены на нефть пробили отметку в $90 за баррель и закрепились на пятинедельном максимуме. Здесь сошлись сразу два сильных фактора: геополитическая напряжённость на Ближнем Востоке и истощение стратегического нефтяного резерва США - он опустился до минимума с 1983 года. Для нефтяных компаний (Роснефть, Лукойл, Татнефть, Газпром нефть) это подарок, но есть и ложка дёгтя: крепкий рубль не даёт нефтяникам в полной мере воспользоваться бенефитами.

🔋 Не отстаёт и газовый рынок. Цены на голубое топливо тоже быстро растут, и здесь свою роль играют не только геополитические риски, но и банальная физика запасов: в подземных хранилищах ЕС объёмы на 15% ниже пятилетнего среднего. Аномальная жара тормозит закачку, а остатки с прошлого сезона и так были невелики. В такой ситуации Новатэк выглядит явным бенефициаром. По данным западных СМИ, компания вышла на рекордные экспортные поставки с «Ямал СПГ».

💊 Росстат отчитался о росте производства лекарств в первом полугодии на 13,9%. В сочетании с ростом среднего чека на уровне инфляции это даёт основания ждать неплохих финансовых результатов от Озон Фармацевтики и Промомеда. Последний, вероятно, покажет более сильные цифры на фоне опережающего спроса на препараты для лечения избыточного веса.

🧬 А вот история с IVA Technologies и Сбером вызывает смешанные чувства. Госбанк нарастил долю в IT‑компании до 23,3% голосующих акций и стал вторым крупнейшим акционером. Весной Сбер, напротив, сокращал свою долю до 3,8%, а теперь резко разворачивается и скупает бумаги. С одной стороны, это сигнал доверия: финучреждение верит в потенциал компании. С другой - возникает закономерный вопрос: если Сбер так уверен в росте, почему кто‑то из прежних мажоритариев, напротив, избавлялся от пакета?

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$IVAT $OZPH $PRMD $NVTK $ROSN $LKOH

Текущая ситуация на бирже

Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

Вчерашний день выдался по-настоящему волатильным. Индекс МосБиржи сначала проваливался к 2117,5 пунктам, затем резко отскочил к 2200 и к вечеру даже закрепился выше этого уровня.

Однако техническая картина пока не дает поводов для оптимизма: многие активы, откатились к ценовым уровням, которые не видели с середины нулевых, и падать им есть куда.

Основной негатив исходит от стартовавшего саммита НАТО в Анкаре, где обсуждают новые поставки оружия Украине и милитаризацию Европы. Трамп пока ограничивается общими фразами, которые рынок уже не воспринимает всерьез. Все ждут его конкретной позиции — позитивным сигналом стало бы отправление посланников в Москву после саммита и скорый созвон с Путиным. От того, последуют ли ультиматумы или диалог, сейчас зависит очень многое.

Украина и Россия, похоже, входят в фазу принуждения к перемирию. Удары становятся жестче, и в ближайшие месяцы их будет только больше — обе стороны хотят к зиме выйти на сделку с позиции силы.

В Кремле прокомментировали наращивание военного потенциала Европы: Песков предупредил, что это потребует от России адекватного реагирования. Он также обратил внимание на то, что в ЕС постепенно приходит осознание: США больше не являются надежной гарантией безопасности для Европы.

Росстат опубликовал тревожные цифры: просроченная задолженность российского бизнеса достигла рекордных 7 трлн рублей. Речь идет как о банковских кредитах, так и о долгах перед поставщиками — данные приведены в докладе о социально-экономическом положении страны за январь–май 2026 года.

Общий объем обязательств компаний перевалил за 293 трлн рублей, что значительно выше ожидаемого ВВП страны на этот год (228 трлн). Высокая ключевая ставка не позволяет бизнесу эффективно обслуживать долги, а рефинансирование старых займов становится все более проблематичным.

В итоге многие компании попадают в замкнутый круг: берут новые кредиты, чтобы закрыть старые.

Минфин РФ 8 июля не будет проводить аукцион по размещению ОФЗ для стабилизации ситуации на рынке. Рынок облигаций отреагировал на это ростом, а наиболее длинные выпуски вышли в плюс. Я воспользовался моментом и добрал длинные ОФЗ с доходностью до 16,5%.

Из позитивного: стоит отметить второй день повышенных объемов торгов — 125,8 млрд рублей вчера против 124,6 млрд днем ранее. Это может сигнализировать о том, что дно рядом или как минимум интерес к рынку возвращается.

Нефтяной сектор выглядел лучше рынка, чему способствует обострение в Ормузском проливе после атак Ирана на танкеры. На этом фоне Минфин США с 7 июля отозвал лицензию на операции с иранской нефтью. Новые сделки теперь запрещены, а завершить уже заключенные контракты можно только до 17 июля.

По окончании основной торговой сессии рынок ждёт данные по инфляции. Прогнозы противоречивы: с одной стороны — сезонное удешевление продуктов и перенос тарифов, с другой — дорожающий бензин. Итог определит, пойдёт ли ЦБ на дальнейшее снижение ключевой ставки, или ужесточит позицию.

Из корпоративных новостей:

ЕвроТранс вновь допустил техдефолт по 20-му купону по облигациям БО-001Р-05 и 15-му купону по выпуску БО-001Р-07

Сбербанк 9 июля опубликует РПБУ за 1п 2026 года, 29 июля опубликует МСФО за 1п 2026 года

РУСАЛ приостановил производство кремния в Каменске-Уральском с 1 июня 2026 года

Промомед СД 9 июля обсудит создание юрлица в Узбекистане.

• Лидеры: Мечел-ап
#MTLRP (+10,41%), Группа Позитив #POSI (+8,04%), Татнефть #TATN (+3,23%).

• Аутсайдеры: М.Видео
#MVID (-7,44%), ЭсЭфАй #SFIN (-6,35%), МТС-Банк #MBNK (-4,23%).

08.07.2026 - среда

•
#KRKNP закрытие реестра по дивидендам 309.63 руб
•
#OZPH закрытие реестра по дивидендам 0.27 руб
•
#MOEX последний день с дивидендом 19.57 руб
•
#ROSN последний день с дивидендом 2,27 руб
•
#SOFL последний день с дивидендом 0.18 руб
•
#MTSS последний день с дивидендом 35 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.

Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.

Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.

Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.

Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.

Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.

Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.

Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.

Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.

А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.

• Лидеры: Циан
#CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).

• Аутсайдеры: ВТБ
#VTBR (-10,29%), АФК Система #AFKS (-8,20%).

07.07.2026 - вторник

•
#JNOSP закрытие реестра по дивидендам 0.01 руб
•
#ABRD закрытие реестра по дивидендам 5.24 руб
•
#LMBZ закрытие реестра по дивидендам 2.5 руб
•
#NAUK закрытие реестра по дивидендам 16.01 руб
•
#AQUA закрытие реестра по дивидендам 10 руб
•
#KRKNP последний день с дивидендом 309.63 руб
•
#EELT закрытие реестра по дивидендам 0.6 руб
•
#X5 закрытие реестра по дивидендам 245 руб
•
#OZPH последний день с дивидендом 0.27 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Озон Фармацевтика. Отчет за 1 кв 2026 по МСФО

Тикер: #OZPH
Текущая цена: 43.93
Капитализация: 51.3 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P/E - 7.93
P/BV - 1.48
P/S - 1.33
ROE - 18.7%
ND/EBITDA - 0.61
EV/EBITDA - 4.88
Акт/Обяз - 3.04

Что нравится:

✔️положительный FCF +2.1 млрд против -0.3 млрд в 1 кв 2025;
✔️чистый долг снизился на 18.6% к/к (9 → 7.3 млрд). ND\EBITDA улучшился с 0.75 до 0.61;
✔️нетто фин расход уменьшился на 15% к/к (0.4 → 0.3 млрд);
✔️чистая прибыль увеличилась на 30.4% г/г (1 → 1.3 млрд);
✔️дебиторская задолженность снизилась на 12.8% к/к (16.9 → 14.8 млрд);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️выручка выросла всего на 2.2% г/г (6.9 → 7 млрд);

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя ND/EBITDA и ЧП за отчетный период по МСФО. В ближайшие 2-3 года ожидаются дивиденды на уровне 25% от чистой прибыли, а далее 50%.

Акционеры одобрили дивиденды за 1 квартал 2026 в размере 0.27 руб. (ДД 0.61% от текущей цены).

Мой итог:

Операционные показатели снизились и это неприятно.

Объем продаж упал на 4.8% г/г (76.7 → 73.3 млн уп). Из них (млн уп):
- розничные -7.9% (47 → 43.3) и государственные закупки +1% (29.7 → 30);
- МНН -4.3% (71.4 → 68.3) и брендированные дженерики -5.7% (5.3 → 5).

Сильно смущает, что компания одной из причин называет высокую базу прошлого года. Все же от компания роста ожидаешь сильной динамики несмотря на базу. Из остальных причин:
- низкая сезонная заболеваемость;
- снижение отгрузок на фоне замедления Sell-out продаж на рынке и оптимизация запасов у дистрибьюторов и аптек;
- продолжающаяся ротация ассортимента в пользу «укрупненных» упаковок.

За счет роста средней стоимости упаковки на 6.9% г/г удалось получить хоть скромное, но увеличение выручки. В разбивке по сегментам (г/г в млрд):
- розничные +1.5% (3.96 → 4.02) и государственные закупки +3.4% (2.9 → 2.99);
- МНН +6% (5.8 → 6.1) и брендированные дженерики -17.7% (0.9 → 1.1).

Количество рег. удостоверений выросло на 5.9% г/г (539 → 571 шт).

Несмотря на скромный рост выручки и ухудшение операционной рентабельности с 35.9 до 28.8%, компания смогла значительно увеличить прибыль. Причина одна - снижение нетто фин расхода на 71.2% г/г (1.2 → 0.3 млрд).

FCF в сравнении с 1 кв 2025 стал положительным на фоне отличной динамики OCF (+675.8% г/г, 0.4 → 3.3 млрд) против кап. затрат (+61.2% г/г, 0.7 → 1.2 млрд). OCF поддержало снижение дебиторки.
Долговая нагрузка продолжила снижаться. В этот раз за счет уменьшения долга. На 2026 год ОзонФ планирует поддерживать показатель ND\EBITDA в пределах 1. Пока видим, что здесь все идет по плану.

В рамках прогнозов компания в 2026 году ожидает рост выручки от 15 до 25%. С 1 кварталом не попали от слова совсем. По этой причине был скорректирован расчет и заложена более скромная динамика по выручке. Исходя из нового расчета получается прибыль за 2026 в районе 6.5 млрд. Это дает P/E 2026 = 7.92 и дивиденд в размере 1.39 руб (ДД 3.16% от текущей цены) при 25% от ЧП.

Результаты отчетного квартала насторожили. Все же в оценку компании заложен хороший рост, который в 1 кв 2026 мы не увидели. Но пока скоропалительных решений принимать не стоит. Вполне возможно, что Озон Фарма еще нагонит темп в следующих кварталах. Тем более основные драйверы в виде запуска новых мощностей в 2027 году («Озон Медика» и «Мабскейл») остаются в силе. Ну и снижение долга дает дополнительный плюс в виде уменьшения процентной нагрузки. Хотя в следующих квартала уже не будет такого разрыва по нетто фин расходу, как в текущем.

Акций компании держу в портфеле с долей в 3.31% (лимит - 3%). Прогнозная справедливая стоимость - 59.6 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Озон Фармацевтика. Отчет за 1 кв 2026 по МСФО

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

🧬 ИнвестВзгляд: Озон Фармацевтика. Фармацевтика, которая лечит.

paywall
Пост станет доступен после оплаты

Озон Фармацевтика — широкий портфель как конкурентное преимущество

Российский фармацевтический рынок демонстрирует устойчивый рост, опережающий динамику экономики. Даже в сложных условиях он продолжает расти, а некоторые его представители умудряются наращивать ещё и эффективность. Предлагаю сегодня рассмотреть перспективы компании Озон Фармацевтика $OZPH сквозь призму финансового отчёта за 3 месяца 2026 года по МСФО.

💊 Итак, выручка в отчётном периоде увеличилась на 2 % до 7 млрд рублей. Скромный прирост обусловлен эффектом высокой базы прошлого года. При этом компания опережает рынок по продажам конечным потребителям (Sell-out), а это ключевой индикатор спроса. Значит, в последующих кварталах темпы роста могут ускориться.

Конкурентным преимуществом компании является её продуктовый портфель, включающий 571 регистрационное удостоверение. Портфель эмитента самый широкий и наиболее диверсифицированный в отрасли, что обеспечивает присутствие в ключевых терапевтических категориях.

Фармацевтический рынок в начале года демонстрирует ожидаемое замедление на фоне снижения инфляции и эффекта высокой базы в сегменте госзакупок. При этом в государственном канале эмитент сохранил лидерство по объёму продаж в упаковках.

📊 Чистая прибыль увеличилась на 30 % до 1,3 млрд руб. Компания — бенефициар смягчения денежно-кредитной политики ЦБ, так как большая часть её долговых обязательств с переменной ставкой, и на фоне снижения ключевой ставки у эмитента сокращаются процентные расходы, что конвертируется в весьма неплохой прирост прибыли.

Совет директоров рекомендовал выплатить дивиденды за отчётный период в размере 0,27 руб. на акцию, что ориентирует на доходность 0,6 %. Да, доходность невысокая, но эмитент балансирует между развитием новых проектов, финансовой устойчивостью (чистый долг / EBITDA 0,6x) и разумными дивидендными выплатами.

📈 На конференц-звонке менеджмент подтвердил прогноз на 2026 год, который предполагает рост выручки на 15–25 %. Компания ожидает ускорения роста бизнеса начиная с июня, а внутренние KPI установлены по верхней границе диапазона.

Озон Фармацевтика - интересный инвестиционный кейс, который я держу в портфеле. Помимо дженериков эмитент разрабатывает биотехнологические препараты. В 2027 году запускается 2 производственных кластера - «Озон Медика» и «Мабскейл», а первые продажи ожидаются также в 2027 году, что должно заметно поднять маржинальность в среднесрочной перспективе

❗️ Не является инвестиционной рекомендацией

♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!

Озон Фармацевтика — широкий портфель как конкурентное преимущество

💉 ИнвестВзгляд: Промомед.

paywall
Пост станет доступен после оплаты

Озон Фармацевтика. Отчет за 2025 по МСФО

Тикер: #OZPH
Текущая цена: 48.9
Капитализация: 57.1 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P\E - 9.26
P\BV - 1.72
P\S - 1.81
ROE - 18.6%
ND\EBITDA - 0.75
EV\EBITDA - 5.42
Активы\Обязательства - 2.66

Что нравится:

✔️выручка выросла на 23.6% г/г (25.6 → 31.6 млрд);
✔️чистый долг снизился на 15.2% к/к (10.6 → 9 млрд). ND\EBITDA улучшился с 1.06 до 0.75;
✔️чистая прибыль увеличилась на 33.8% г/г (4.6 → 6.2 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️отрицательный FCF -0.7 млрд против +1.5 млрд в 2024;
✔️нетто фин расход увеличился на 30% г/г (2.1 → 2.8 млрд);
✔️дебиторская задолженность увеличилась на 37.9% к/к (12.3 → 16.9 млрд);

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя ND/ EBITDA и чистой прибыли за отчетный период по МСФО. В ближайшие 2-3 года ожидаются дивиденды на уровне 25% от чистой прибыли, а далее 50%.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 в размере 0.27 руб. (ДД 0.55% от текущей цены).

Мой итог:

Операционные показатели продолжают расти. Объем продаж вырос на 5.8% г/г (321 → 33.9.5 млн уп). Из них (млн уп):
- розничные +1.7% (227.5 → 231.3) и государственные закупки +15.4% (93.8 → 108.2);
- МНН +5.4% (300.9 → 317.2) и брендированные дженерики +9.3% (20.4 → 22.3).

За счет роста продаж и рост средней стоимости упаковки на 16.8% г/г выросла и выручка. В разбивке по сегментам (г/г в млрд):
- розничные +17.5% (17.6 → 20.7) и государственные закупки +37% (8 → 10.9);
- МНН +23.5% (21.1 → 26.1) и брендированные дженерики +23.9% (4.4 → 5.5).

Количество рег. удостоверений выросло на 5.6% г/г (535 → 565 шт).

За счет роста выручки и улучшения операционной рентабельности с 31.1 до 34.1% увеличилась чистая прибыль.

FCF перешел в отрицательную зону на фоне более быстрого снижения OCF (-44.2% г/г, 5.8 → 3.3 млрд) в сравнении с кап. затратами (-7.1% г/г, 4.3 → 4 млрд). На 2026 год компания ожидает Capex в размере 5.5-6.5 млрд, так что вполне возможно FCF в текущем году снова будет отрицательным.
Долговая нагрузка уменьшилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. На 2026 год ОзонФ планирует поддерживать показатель ND\EBITDA в пределах 1. Еще можно отметить, что нетто фин расход неуклонно снижался каждый квартал в отчетном году (помогает, что около 60% долга с плавающей ставкой). Если компания не увеличит долг, то можно ожидать, что процентная нагрузка к концу текущего года будет минимизирована.

В рамках прогнозов компания в 2026 году ожидает рост выручки от 15 до 25%. Если взять за основу серединное значение, то при примерно сопоставимой чистой рентабельности ОзонФ заработает примерно 7.2 млрд прибыли, что даст P\E 2026 = 7.93 и дивиденд в размере 1.54 руб (ДД 3.15% от текущей цены) при 25% от ЧП. Хотя, скорее всего, выплата будет меньше (за 2025 год рекомендуется выплатить всего 5% от прибыли).

Компания остается интересной для долгосрочного инвестирования. Отраслевые эксперты прогнозируют рост рынка лекарственных препаратов на 7% в 2026 году. В 2027 году ОзонФ планирует запустить производственную площадку «Озон Медика» по выпуску высокотехнологичных, рентабельных и социально значимых препаратов для лечения онкологический и тяжелых аутоиммунных заболеваний. Также в 2027 ожидается старт продаж биотехнологических препаратов «Мабскейл». Дополнительным плюсом для инвесторов является тот факт, что компания входит в реестр инновационных компаний, а это дает налоговую льготу в случае, если держать бумагу больше 1 года.

Акций компании держу в портфеле с долей в 3.24% (лимит - 3%). Несмотря на недешевую оценку по мультипликаторам, считаю, что на дистанции смогу получить хороший апсайд от этих вложений. Прогнозная справедливая стоимость - 65 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Озон Фармацевтика. Отчет за 2025 по МСФО

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

Российский рынок акций начал день с падения и так и не смог отыграть потери. По итогам основной сессии индекс МосБиржи рухнул ниже 2740 пунктов — это минимум за последние два месяца.

Что давило? Во-первых, крепкий рубль, который экспортерам только вредит. Во-вторых, страх, что ЦБ поставит на паузу цикл смягчения монетарной политики. И тут же прилетел дополнительный негатив от советника главы ЦБ Тремасова: сигнал от регулятора не изменился — он будет оценивать, стоит ли на апрельском заседании снижать ставку дальше, либо же её вполне могут сохранить без изменений.

Шансы на это выросли после свежей инфляционной статистики — ускорение и по неделям, и в годовом выражении. А сегодняшние цифры (мартовская инфляция, другая экономическая отчетность и уточненный ВВП за квартал) могут стать тем самым триггером, который определит итоговое решение по денежно-кредитной политике.

📍 Геополитический оптимизм помог рынку избежать более глубокой коррекции: Владимир Зеленский сообщил о подготовке к новому раунду переговоров по урегулированию конфликта — диалог возобновится «в ближайшее время». Конкретный формат пока под вопросом: возможна либо трехсторонняя встреча, либо параллельные консультации США с каждой из сторон.

Тем временем Генсек НАТО Рютте заявил, что членство Украины в альянсе исключено, и вместо этого пообещал предоставить Киеву гарантии безопасности. Для российского рынка это, безусловно, позитивный сигнал. Однако без конкретных деталей по переговорному процессу инвесторы не спешат переоценивать активы — подобные заявления звучали уже не раз, но так и не привели к реальным сдвигам в мирном урегулировании.

Параллельно Кирилл Дмитриев проводит в США встречи с командой Трампа: в центре внимания — Украина и экономическое сотрудничество. Визит происходит накануне истечения 11 апреля срока действия смягченного санкционного режима в отношении российской нефти, и этот вопрос, вероятно, также будет обсуждаться.

📍 В Кремле официально подтвердили: по решению Путина с 16 часов 11 апреля и до окончания суток 12 апреля устанавливается пасхальный режим прекращения огня. В Москве выразили надежду, что украинская сторона последует этому примеру. Зеленский, комментируя инициативу России, заявил, что будет «действовать соответственно». При этом год назад Киев уже нарушал аналогичное перемирие.

На этом фоне российский фондовый рынок частично отыграл падение: к 22:15 индекс МосБиржи опустился лишь на 0,64%, составив 2747,27 пункта. Однако закрепиться выше значимого сопротивления ему так и не удалось.

В эти выходные, 11 апреля, в Исламабаде начнутся американо-иранские переговоры, которые продлятся несколько дней. Встречи пройдут в закрытом формате, а итоги планируется озвучить на пресс-конференции.

С одной стороны, этому противостоянию давно пора положить конец, тем более что каждая из сторон готова на многое, лишь бы не выглядеть слабой. Однако огромное количество нерешенных вопросов, которые напрямую бьют по репутации стран, не позволит, на мой взгляд, найти компромисс за столь короткий срок.

📍 Из корпоративных новостей:

ДВМП
#FESH МСФО 2025 год: Выручка ₽171,5 млрд (-7,2% г/г), Убыток ₽3,17 млрд против прибыли ₽25,4 млрд годом ранее.

Озон Фарма
#OZPH РСБУ 2025 год: Выручка ₽3,42 млрд (+17% г/г), Чистая прибыль ₽2,35 млрд (+6,9% г/г).

Сбер
#SBER РСБУ за I кв 2026 года: Чистая прибыль ₽491 млрд (+21,4% г/г), Чистая прибыль за март ₽166,4 млрд (+21,3% г/г), Рентабельность капитала — 23,6%.

• Лидеры: ДВМП
#FESH (+4,2%), Башнефть $BANE (+1,28%), Астра $ASTR (+1,07%), Алроса $ALRS (+0,33%).

• Аутсайдеры: Самолет
#SMLT (-3,97%), Селигдар #SELG (-2,46%), Мечел #MTLR (-2,4%), ММК #MAGN (-2,33%).

10.04.2026 - пятница

•
#T - последний торговый день в стакане T+1 до сплита акций
•
#OKEY - ВОСА по делистингу ГДР с Астанинской биржи (AIX)
•
#NVTK - последний день с дивидендом 47,23₽
•
#PLZL - СД решит по дивидендам.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

Ожидания от предстоящей недели по рынку. Продолжится ли падение?

За минувшую неделю индекс МосБиржи продемонстрировал отрицательную динамику, упав на 2,63%. Основными факторами, оказавшими давление на рынок, стали укрепление курса рубля и сохраняющаяся геополитическая напряжённость.

Примечательно, что негативная тенденция сохраняется даже на фоне высоких цен на нефть и стабильности курса доллара. У инвесторов растут опасения, что атаки на объекты нефтегазовой инфраструктуры могут лишить компании возможности получить прибыль, соответствующую текущей ценовой конъюнктуре на нефтяном рынке.

📍 Укрепление рубля: После умеренно «ястребиных» сигналов со стороны ЦБ российская валюта смогла частично восстановить позиции, утраченные в марте. Дополнительным позитивным фактором для рубля стало заявление министра финансов РФ Антона Силуанова о приостановке действия бюджетного правила до лета.

Кроме того, в СМИ появилась информация о потенциальной отсрочке введения цены отсечения на нефть до 2027 года — это связано с неожиданным ростом цен на энергоресурсы. Поэтому чем дольше продлится военный конфликт на Ближнем Востоке, тем меньше шансов, что государство пойдет на более решительную девальвацию валюты.

📍 Рынок интересен отдельными акциями: Динамика индекса МосБиржи за последний месяц отражает заметный разрыв между секторами. Лидерами роста выступают нефтегазовые компании и предприятия, задействованные в транспортировке энергоресурсов.

На этом фоне акции металлургического сектора демонстрируют слабую динамику — их сдерживают падение цен на металлы и неопределённость в вопросе будущих дивидендных выплат. Также
рост инфляционных данных в сочетании с повышенным уровнем долговой нагрузки существенно снижает привлекательность внутренних историй.

📍 Фокус внимания: На предстоящей неделе российский фондовый рынок рискует остаться под давлением: надежды на смягчение политики ЦБ и быстрое урегулирование конфликта пока не оправдываются. Однако есть и точки опоры — рост цен на нефть и стабилизация рубля могут поддержать индексы.

На корпоративном фронте — финансовые отчёты компаний за 2025 год: от них зависит понимание будущих дивидендов. На неделе запланирована публикация отчётности по МСФО за 2025 год от «ФосАгро», «Медикал Груп», «Мать и дитя», ТГК‑14, ВИ и «Группы Астра». Акционеры «Новатэка» тем временем обсудят дивиденды за тот же период.

А ещё выйдут важные макроданные за февраль — ВВП, розничные продажи и безработица. Эти показатели покажут, как чувствует себя экономика страны, и каковы риски надвигающейся рецессии.

Бенчмарк может стабилизироваться у 2790–2800 пунктов — оттуда возможен отскок, если цены на нефть не снизятся, а рубль слегка ослабнет после налогового периода. Но весомых причин для устойчивого роста индекса пока нет. Поэтому вместо открытия новых позиций в акциях продолжаем искать возможности на облигационном рынке.

По традиции рассмотрим самые интересные варианты на первичном рынке долга. Соберём портфель из ВДО и оценим перспективы добора ОФЗ под различные стратегии, так что не пропустите.

📍 Из корпоративных новостей:

РуссНефть
#RNFT МСФО 2025 год: Выручка ₽218,2 млрд (-27,3% г/г), Чистая прибыль ₽23,91 млрд (-56% г/г)

Акрон
#AKRN РСБУ 2025 год: Выручка ₽172 млрд (+16,35% г/г), Чистая прибыль ₽52,41 млрд (рост в 3,3 раза г/г)

Черкизово
#GCHE акционеры утвердили дивиденды за 2025 год в размере 229,37 руб/акция (ДД 5,7%), отсечка - 7 апреля.

ДВМП #FESH Росатом и DP World договорились о создании нового совместного бизнеса.

• Лидеры: ДВМП
#FESH (+12,1%), ЮГК #UGLD (+1,4%), Татнефть-ап #TATNP (+0,53%).

• Аутсайдеры: ММК
#MAGN (-4,2%), Озон Фарм #OZPH (-3,83%), IVA #IVAT (-3,3%).

30.03.2026 - понедельник

•
#MDMG Мать и дитя представит отчёт по МСФО за 2025 год
•
#NMTP НМТП представит отчёт по МСФО за 2025
•
#DATA Аренадата представит отчёт об исполнении бюджета за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Ожидания от предстоящей недели по рынку. Продолжится ли падение?

Индекс уперся в потолок: сигналы к снижению нарастают. К чему готовиться инвестору

Российский рынок акций завершил день в минусе: индекс МосБиржи опустился до 2765 (-0,6%). Главные виновники — дешевеющие нефть и металлы, а также окрепший рубль, который ударил по экспортёрам. Не порадовали и драгметаллы: золото ушло ниже $4900 (-3%), серебро обвалилось до $73 (-6%).

Золотодобытчики попали под двойной удар: из-за падения цен на золото и слухов о росте налогов. Сильнее всего просел ЮГК (-4,4%), за ним следуют «Селигдар» (-3,3%) и «Полюс» (-2%). На рынке ходят разговоры, что следующей отраслью, куда может наведаться Минфин с фискальными изъятиями, станут производители удобрений.

На рынке царит неопределенность: с одной стороны, ЕС вот-вот анонсирует 20-й пакет санкций (решение уже 23 февраля), с другой — женевские переговоры пока только добавляют вопросов. Вроде бы все сели за стол, но чем закончится — непонятно.

📍 Тем временем Зеленский в интервью Axios обозначил "красные линии" для заключения мира: отвод войск должен быть обоюдным, а любой договор — вынесен на референдум. По его мнению, украинцы согласятся только на заморозку нынешней линии фронта.

При этом он раскритиковал Трампа за одностороннее давление на Киев и скептически отнесся к оптимизму американских переговорщиков, которые верят в искреннее желание России закончить войну. США, в свою очередь, предложили сделать Донбасс демилитаризованной экономической зоной под наблюдением американских дронов.

📍 Нефтяные цены пошли вниз после женевских переговоров Ирана и США — стороны назвали их конструктивными. Главный намёк на прогресс: Иран готов заморозить обогащение урана и вывезти часть запасов в Россию.

Это открывает путь к снятию санкций и возврату иранской нефти на мировой рынок. Рынок испугался, что нефти станет слишком много, и цены на Brent рухнули почти на 3% — до $66,8 за баррель.

📍 С технической точки зрения ситуация не меняется: индекс упирается в сопротивление 2800 и не может его пробить. Инвесторы уже привыкли — трехсторонние встречи идут третий раз, но прорывных новостей никто не ждет. Многие предпочитают фиксировать прибыль. Ближайшая поддержка — 2750, при пробое которой следующей целью станет зона 2700–2680.

Лично для меня странно, что после большого количества встреч переговоры длятся по шесть часов, хотя все ключевые противоречия — территории и легитимность власти — известны давно. Если бы Украина действительно хотела заключить сделку, уступки уже произошли бы.

Раз этого не случается, значит, текущий сценарий (продолжение конфликта) для Киева не самый худший. А сами переговоры все больше напоминают фикцию — шоу без реального содержания.

📍 Из корпоративных новостей:

Яндекс
#YDEX отчет МСФО за 2025г: Выручка ₽1 441,1 млрд (+32% г/г), Скорр чистая прибыль ₽141,4 млрд (+40% г/г), Скорр. EBITDA ₽280,8 млрд (+49% г/г).

Озон
#OZON Госдума не будет рассматривать введение НДС на импортные товары на маркетплейсах.

ГК Самолет
#SMLT в январе 2026 года заняла первое место среди российских застройщиков по объему ввода многоквартирных домов в эксплуатацию.

Делимобиль
#DELI включен в список "белых сайтов", доступных в периоды отключений мобильного интернета.

Озон Фармацевтика
#OZPH по итогам 2025 года наши продажи выросли на 24-38% г/г, существенно опередив динамику рынка.

• Лидеры: Whoosh
#WUSH (+8,1%), Эталон #ETLN (+3,26%), Сегежа #SGZH (+2,2%), Юнипро #UPRO (+1,93%).

• Аутсайдеры: ЮГК
#UGLD (-4,5%), Селигдар #SELG (-3,65%), Русал #RUAL (-2,73%), Яндекс #YDEX (-2,55%).

18.02.2026 — среда

•
#DOMRF Дом РФ отчёт по МСФО за 2025 год и день инвестора

• Росстат плановые статистические публикации (инфляция, выпуск, внешняя торговля) по календарю ведомства.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Индекс уперся в потолок: сигналы к снижению нарастают. К чему готовиться инвестору