Акции «Озон Фармацевтика» станут доступны на дополнительных торговых сессиях Мосбиржи
С 11 апреля 2025 года список ценных бумаг, доступных на утренней и вечерней торговых сессиях рынка Московской биржи, пополнился акциями «Озон Фармацевтика» (OZPH).
Утренняя торговая сессия на рынке акций проводится с 6:50 до 9:50. Вечерние торги на фондовом рынке проходят с 19:00 до 23:50.
24 апреля Группа «Озон Фармацевтика» впервые проведет День инвестора. Компания представит финансовые и операционные результаты 2024 года, а также расскажет о планах развития. Мероприятие пройдет на онлайн-платформе Московской биржи. Регистрация доступна по ссылке.
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.
⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
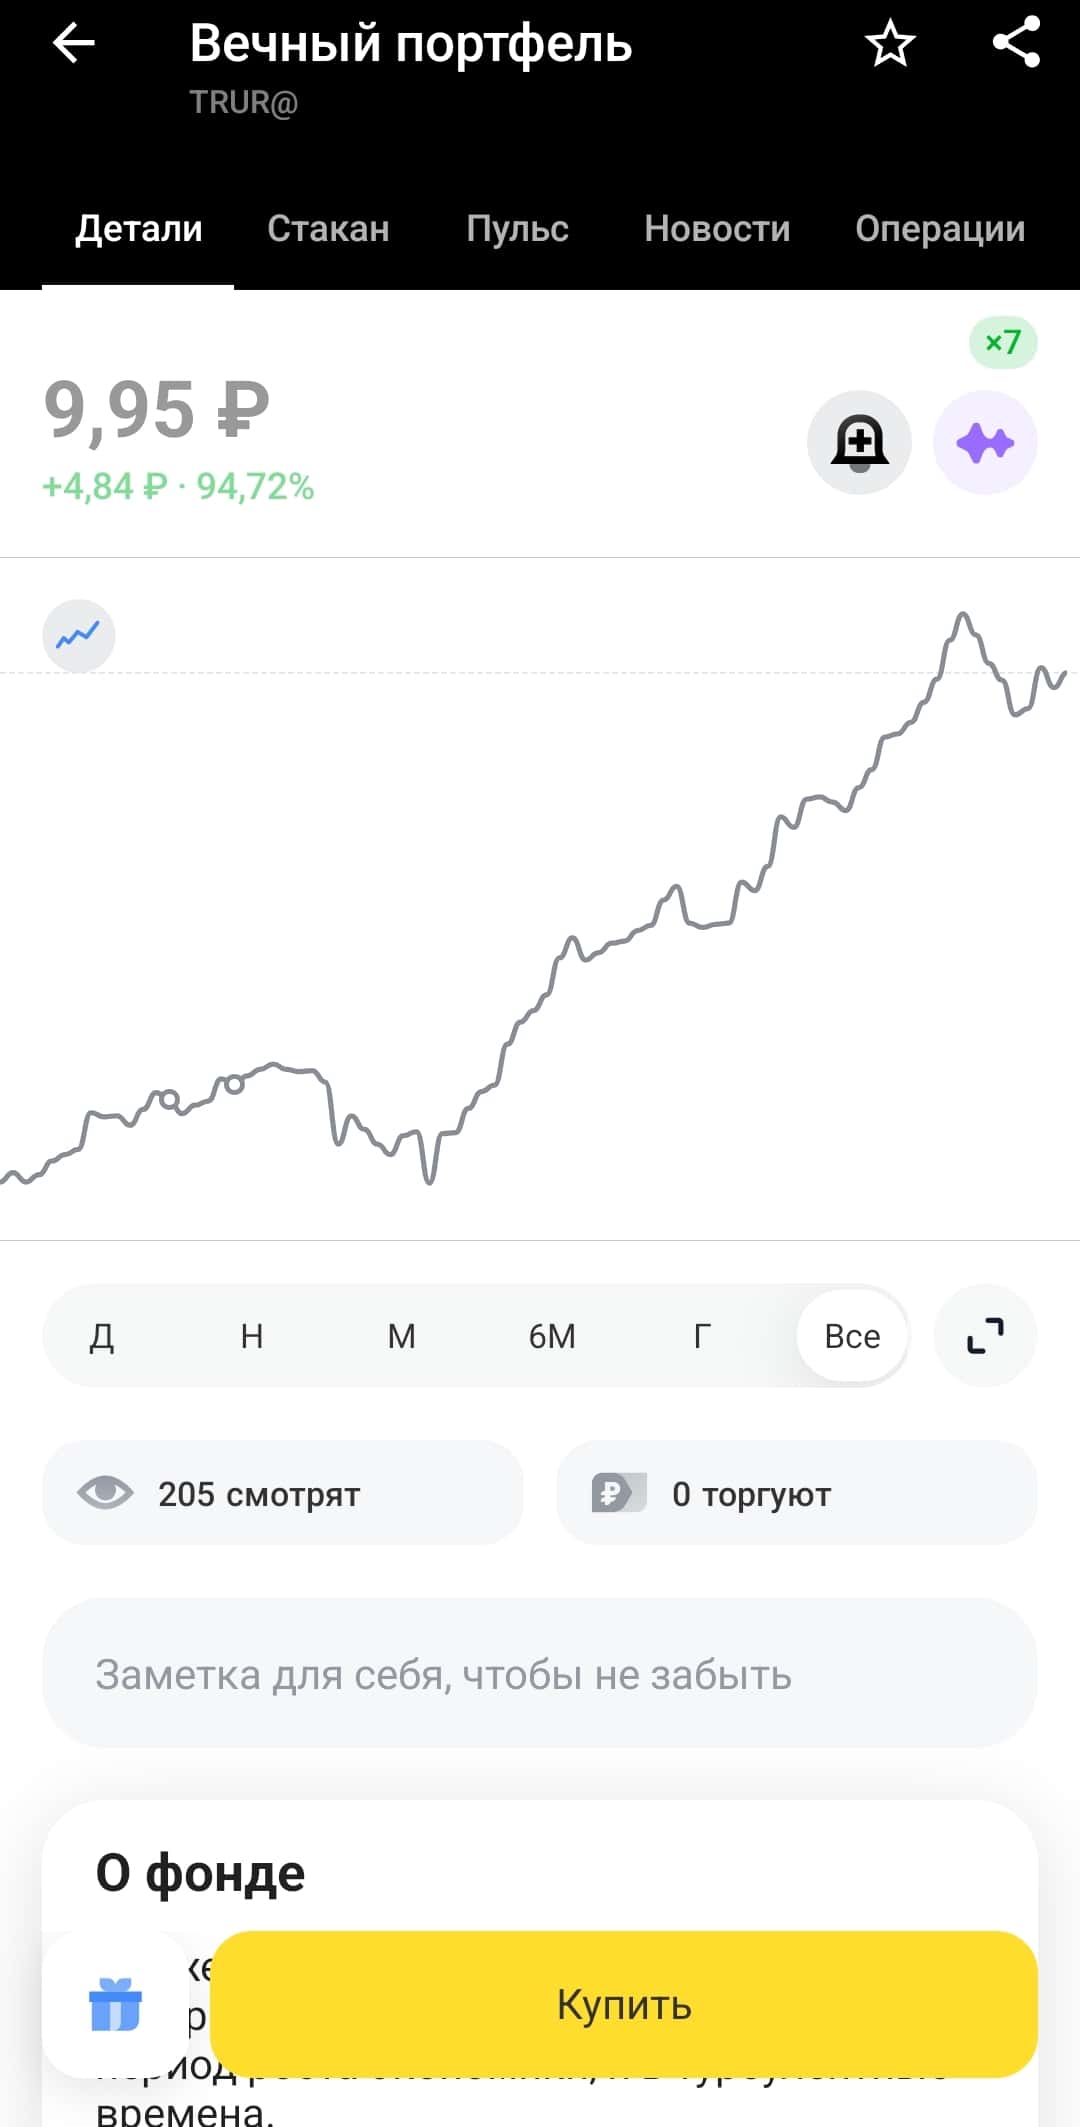
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
ЛСР. Отчет за 1 пол 2026 по МСФО
Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)
Что нравится:
▫️
Что не нравится:
▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).
Дивиденды:
Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).
Мой итог:
Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).
Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).
Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.
Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).
За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).
И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".
Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.
Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.
В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.
Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
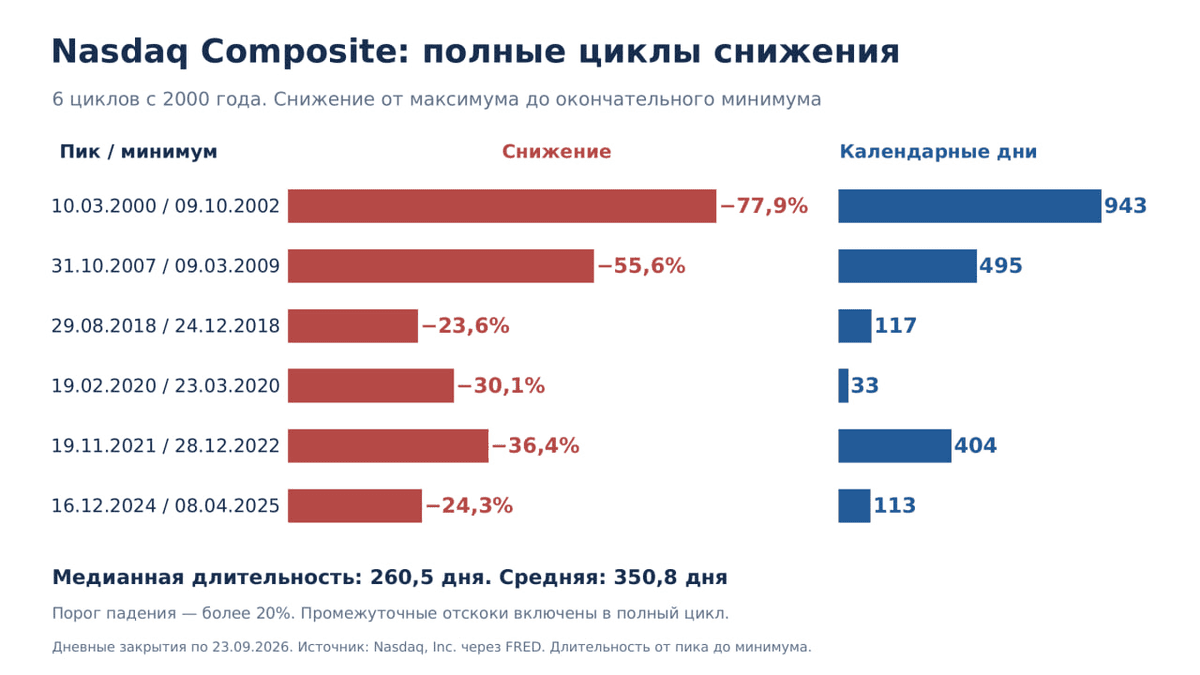
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.