Поиск

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

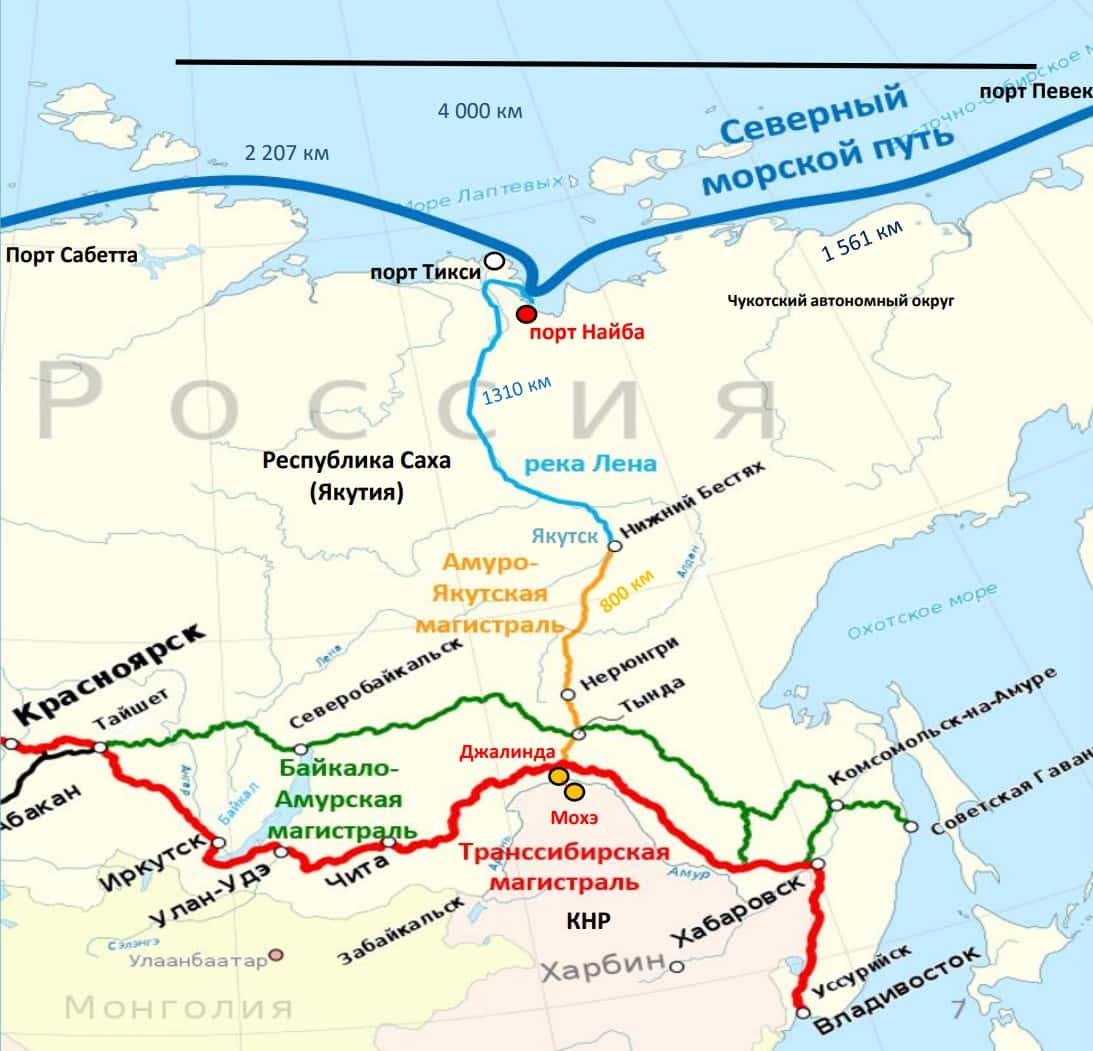
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

🪙 Отчеты за 1 полугодие.

Посмотрел часть отчетов, уже можно выделить ряд особеностей.

Нефтяники. В основном отчитываются неплохо. Особенно Лукойл и Газпромнефть. Нефть пока дорогая, да и рубль ослабляется. Но не стоит забывать про будущие и текущие траты на ремонт из атак и т.д. $LKOH $GAZPF

Финансовый сектор.
В основном все хорошо у банков.
Сбер - все отлично. Сбер ожидает, что в 2026 году прибыль будет существенно выше, чем в 2025 году. Темп роста составит чуть ниже 20%. 👍
Т анонсировали дивиденды, да и в целом компания прибавляет. Хотя чистая прибыль за полугодие и 2 кв снижается.
$T
ВТБ как ВТБ. Прибыль и ROE снижается. Не очень интересно. $VTBR

Электроэнергетики. Все цветёт и пахнет. Особенно дочки Россией.
Центр, ЦиП, Московский регион хорошо добавили. Северо-запад, Юг, Урал выросли по чистой прибыли в разы.
Волга прибавила 60 % по чистой прибыли.
Материнская ФСК тоже добавила по прибыли и выручке, но вряд ли они начнут платить дивиденды. $FEES
Даже РусГидро отчитался неплохо. Рост прибыли в 2 раза, хотя дивидендов нет и скорее всего не будет. 👍 $HYDR

Недвижимость.
- Убыток «Самолета» по МСФО за 6 месяцев 2026 года составил ₽22,3 млрд, против прибыли ₽1,8 млрд в предыдущем году. Выручка сократилась на 31,3% до ₽117,5 млрд против ₽171 млрд годом ранее. $SMLT
Пока о стабильности речи не идет. Компания все еще в зоне риска, как и весь сектор.
- Убыток ЛСР по МСФО за 6 месяцев 2026 года составил ₽57,6 млрд, увеличившись в 23 раза по сравнению с ₽2,5 млрд в предыдущем году. $LSRG
- У АПРИ чистая прибыль сократилась, зато выручка выросла.
- У Glorax ситуация похожая, но немного лучше. Прибыль снизилась, при росте выручки.
Идей в секторе нет, держу только отдельные облигации.

👍 и будет продолжение.

🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

paywall
Пост станет доступен после оплаты

РусГидро - дешевле некуда

Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.

🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.

Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).

На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.

За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.

Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.

Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

РусГидро - дешевле некуда

Русгидро. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #HYDR
Текущая цена: 0.273
Капитализация: 121.4 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/

Мультипликаторы (LTM):

P/E - 0.89
P/BV - 0.16
P/S - 0.17
ROE - 18.4%
ND/EBITDA - 3
EV/EBITDA - 3.49
Акт/Обяз - 1.69

Результаты 2025 года

Что нравится:

✔️рост выручки на 14.5% г/г (579.8 → 663.8 млрд);
✔️нетто фин расход уменьшился на 14.8% к/к (12.5 → 10.6 млрд);
✔️чистая прибыль +117.8 млрд против убытка -61.2 млрд в 2024;

Что не нравится:

✔️чистый долг вырос на 16.4% к/к (657.3 → 765.1 млрд). ND/EBITDA улучшился с 3.64 до 3.48;
✔️отрицательный FCF еще уменьшился на 38.3% г/г (-82.2 → -113.6 млрд).

Результаты 1 кв 2026 года

Что нравится:

✔️рост выручки на 19% г/г (177.3 → 210.9 млрд);
✔️FCF увеличился на 52.1% г/г (3.6 → 5.5 млрд);
✔️чистая прибыль выросла на 96.6% г/г (18.9 → 37.2 млрд);

Что не нравится:

✔️чистый долг снизился на 3.6% к/к (765.1 → 737.4 млрд), но все равно остается высоким. ND/EBITDA улучшился с 3.48 до 3;
✔️нетто фин расход увеличился на 9.6% г/г (10.6 → 11.6 млрд);
✔️слабое соотношение активов и обязательств

Дивиденды:

Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.

Русгидро одобрил мораторий на выплату дивидендов до 2029 года для погашения долгов и финансирования инвестпрограммы.

Мой итог:

Результаты за 2025.

Операционные показатели (г/г):
- общая выработка электроэнергии -1.6% (144.8 → 142.5 млрд кВт* ч);
- выработка электроэнергии ТЭС Дальнего Востока -3% (30.2 → 29.3 млрд кВт* ч);
- отпуск тепла +0.7% (29.1 → 29.3 млн Гкал);
- общий полезный отпуск +1.4% (50.6 → 51.3 млрд кВт* ч).

Можно отметить, что 4 квартал немного выправил ситуацию и по всем показателям результаты лучше тех, что были по итогам 9 месяцев. Падение общей выработки связано со снижением выработки Богучанской ГЭС на 15.4% вследствие уменьшения приточности.

За счет роста стоимости реализации электроэнергии и мощности увеличилась выручка. По итогам года получена прибыль за счет восстановления убытка от обесценения ОС (+43.6 млрд vs -93.2 млрд в 2024). При этом еще в 2024 был начислен налог на прибыль в 34.6 млрд. Как итог скор. прибыль до налога выросла на 97.9% г/г (66.8 → 132.2 млрд), что тоже достаточно сильно.

FCF снизился на фоне более высокого роста кап. затрат (+35.9% г/г, 199.3 → 270.9 млрд) против OCF (+34.2% г/г, 117.2 → 157.3 млрд). Долговая нагрузка снизилась, несмотря на рост чистого долга.

Тенденция на улучшение результатов, в целом, сохранилась и в 1 квартале 2026 года.

Операционные показатели (г/г):
- общая выработка электроэнергии +6.5% (33.8 → 36 млрд кВтч);
- отпуск тепла -1.6% (12.4 → 12.2 млн Гкал);
- общий полезный отпуск +4% (15.1 → 15.7 млрд кВтч).

Динамика выручки улучшилась в сравнении с годовой. В разрезе сегментов (г/г в млрд):
- электроэнергия и мощность розница +22.5% (79.4 → 97.3 млрд);
- электроэнергия опт +31.9% (34.5 → 45.5 млрд);
- мощность опт +15.5% (27.3 → 31.5 млрд);
- теплоэнергия и горячая вода +11.6% (24.3 → 27.1 млрд);
- услуги по передачи электроэнергии -26.9% (8.8 → 6.4 млрд);
- услуги по технолог. присоединению -50.6% (0.6 → 0.3 млрд);
- прочее +17.5% (2.4 → 2.8 млрд).

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 22.3 до 29.6%, снижения нетто фин расхода (14 → 11.6 млрд) и сниженной эф. ставки налога на прибыль (28% vs 33.4% в 1 кв 2025).

FCF немного увеличился за счет более высокого абсолютного роста OCF (+50.7% г/г, 48.6 → 73.2 млрд) в сравнении с кап. затратами (+50.6% г/г, 39.5 → 67.7 млрд). Долговая нагрузка продолжила снижаться, но все равно остается достаточно высокой.

Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex и отрицательный FCF на фоне масштабной стройки на Дальнем Востоке. Следствием этого стал мораторий на выплату дивидендов до 2029 года.

В ближайшее время отдачи от вложений в Русгидро не будет, поэтому и рассматривать актив для инвестирования пока не стоит.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Русгидро. Отчет за 2025 и 1 кв 2026 по МСФО

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

🌊 Есть компании, которые зарабатывают деньги из воздуха. РусГидро зарабатывает их из воды — буквально. Больше 75% электроэнергии у них — с ГЭС, бесплатные осадки и речной поток превращаются в миллиарды рублей выручки. Казалось бы, бери и радуйся. Но не тут-то было.


✅ Плюсы есть, и они реальные
Первый квартал 2026 года вышел шикарным. Чистая прибыль подскочила на 97% — до 37,2 млрд рублей. Выручка выросла на 19% — почти 211 млрд.
Компания — реальный гигант. 38,7 ГВт установленной мощности, 600 с лишним объектов, 15% всей энергомощности страны. Она входит в тройку крупнейших генераторов России. Государство, кстати, владеет 62,2%.
Дальний Восток — это боль, но и возможность. Туда сейчас льются основные инвестиции — 1,05 трлн рублей до 2030 года. Да, это дорого. Да, это больно. Но если всё получится, регион перестанет сидеть в энергетической яме, а EBITDA компании, по обещаниям, вырастет в два раза к 2030–2035 годам.


⚠️ Минусы. А теперь спускаемся с небес на землю.
Последний раз акционеры видели деньги в июле 2023-го. Совет директоров уже рекомендовал не платить за 2023–2025 годы. Правительство решило, что вся прибыль с 2023 по 2029 год пойдёт на инвестиции.
Инвестиционная программа — это чёрная дыра. В 2026 году капзатраты вырастут на 16%, до 390 млрд рублей. И это при том, что свободный денежный поток — в плюсе, но едва-едва. То есть компания живёт на заёмные деньги.
Дешевизну по мультипликаторам тоже записываем в отрицательную колонку. Когда дивидендов нет, а долги растут, эта дешевизна — как скидка на билет в Титаник.


🎯 ИнвестВзгляд: РусГидро — это кейс «хорошая компания, плохая акция». Операционка летит вверх, выручка растёт, прибыль удваивается. Но акционеры — последние люди, о ком думает менеджмент. Вся прибыль уходит в бетон и турбины на Дальнем Востоке. Долговая нагрузка зашкаливает, а дивидендов не будет до 2030 года. Но в то же время, если учесть, что государство не даст компании обанкротиться, а дешевизна вас привлекает и вы готовы ждать от 5 лет, то можно добавить в свой портфель.

🤔 Хотя не, даже такому долгосрочному инвестору, как я, этот кейс абсолютно непривлекателен. Из сектора в портфеле Интер РАО, там всё гораздо понятнее и прозрачнее, причём сегодня пришли дивиденды по ним, но просадка более 30%. Хотя зеленого цвета в портфеле сейчас практически и нет. Хорошо, что имею большую часть в облигациях, они удерживают общий портфель от такой нестабильности.


$HYDR $IRAO

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

«Группа Астра» на ЦИПР: новые партнерства и горизонты

С небольшим опозданием рассказываем, как мы в очередной раз ярко съездили на одно из ключевых событий российского IT, которое задает направление цифровизации в стране. За время конференции мы подписали 35 соглашений о сотрудничестве. Ниже — о главных событиях конференции.

✏️ Технологический альянс с «Ростелекомом» (
#RTKM). C компанией будем создавать IT-проекты: в фокусе — импортозамещение в судостроении и авиации. А с организацией из группы «Ростелекома» договорились разрабатывать решения для здравоохранения.

✏️ Расширение сотрудничества с «РусГидро» (
#HYDR). Планируем ускорить обработку критически важных данных в компании и повысить безопасность ее высоконагруженных IT-систем. Энергетика — отрасль, требующая максимальной защиты от киберугроз.

✏️ Партнерства в сфере образования. Подготовим сотрудников РЖД и IT-интегратора «Росатома» к работе с российским ПО на КИИ, а также переведем все школы Мурманской области на нашу ОС. Предложили систему образования для IT-специалистов Мьянмы.

✏️ Проекты с ведущими игроками рынка. На площадке, кроме перечисленных выше, заключили партнерства со СберСтрахованием, Минцифры Оренбуржья, «дочкой» Ростелекома из сферы кибербеза «Соларом» и другими игроками.

Ниже — немного фото наших менеджеров и их самые яркие цитаты. Больше новостей по итогам форума — на нашем сайте.

❤️ Ваша
#ASTR

«Группа Астра» на ЦИПР: новые партнерства и горизонты

Безысходность на Мосбирже: Рынок подвергся очередной волне распродаж

Сейчас на рынке не просто обычная коррекция, а по-настоящему тяжёлое настроение, в котором тревоги явно больше, чем здравого расчёта. Индекс упорно ползёт вниз, и толчком к этому послужил выход Объединённых Арабских Эмиратов из ОПЕК+.

Главное опасение участников рынка связано с будущим Ормузского пролива: как только судоходство там восстановится, ОАЭ, по всей видимости, резко увеличат добычу, а это в долгосрочной перспективе создаст серьёзное давление на нефтяные цены. И это ещё не всё — вполне вероятно, что за Эмиратами последуют и другие производители, и тогда ситуация станет по-настоящему сложной.

Многие уже называют происходящее явной стратегической победой Дональда Трампа. Ведь, он неоднократно обвинял организацию ОПЕК в завышении цен на нефть и «обмане остального мира. Теперь его позиция получила весомое подтверждение.

📍 Самое тревожное в этой ситуации — что практически любой сценарий оставляет рынок в проигрыше. Если пролив останется закрытым, вслед за этим неизбежно вырастет глобальная инфляция, а значит, регулятору придётся пойти на повышение ключевой ставки.

Если же пролив откроют, упадут цены на нефть, и тогда индекс Мосбиржи с высокой вероятностью рухнет вслед за ними. Выходит, какой путь ни выбери, инвесторы всё равно оказываются в минусе.

📍 Конечно, два позитивных момента на рынке всё же есть: Во-первых, ключевая ставка всё ещё снижается, а во-вторых, нефть пока сохраняет некоторое ценовое преимущество. Вот только эти плюсы выглядят очень уж зыбкими на фоне того массива негатива, который накопился за последнее время.

Рынок явно слишком оптимистично рассчитывал на более решительные шаги со стороны ЦБ, а предупреждения Эльвиры Набиуллиной о том, что снижение ставки может приостановиться, только добавляют нервозности.

Не стоит забывать и о крепком рубле — 75 за доллар — который продолжает давить на экспортёров, о снижении ВВП, о слабых отчётах компаний и о решениях советов директоров не платить дивиденды. Всё это вместе создаёт очень густую, давящую атмосферу, в которой инвесторам просто не за что ухватиться, чтобы почувствовать хоть какую-то уверенность.

Что дальше? Российский рынок акций обновил минимум с января: индекс Мосбиржи ушел ниже 2700 пунктов. Ближайшая зона поддержки — 2690–2700, следующий ориентир — 2675 пунктов. В котировках присутствует перепроданность, и отскок напрашивается с технической точки зрения.

Вот только покупатель держится в стороне от рынка, не видя на горизонте оснований для покупок — вернее сказать, не понимая, под какое событие можно покупать. Если оснований не появится, стоит готовиться к движению вниз, к более глубоким уровням поддержки.

📍 Из корпоративных новостей:

OZON МСФО за I кв 2026 года: GMV ₽1,1 трлн (+36% г/г), Чистая прибыль ₽4,5 млрд против убытка в ₽7,9 млрд годом ранее.

Яндекс в I квартале увеличил выручку на 22%, скорр. EBITDA — в 1,5 раза. Также компания может провести buyback для программы мотивации на сумму до 50 млрд рублей.

Татнефть Чистая прибыль по РСБУ в I кв. выросла почти на 17% — до 43,6 млрд рублей. СД рекомендовал финальные дивиденды за 2025г в размере 11,61 руб./акция

МД Медикал увеличила выручку в 1кв 2026г на 32,1% г/г до 11,83 млрд руб.

• Лидеры: Группа Астра
#ASTR (+1,74%), Сургутнефтегаз-ап #SNGSP (+0,60%), Европлан #LEAS (+0,20%).

• Аутсайдеры: СПБ Биржа
#SPBE (-6,95%), Мечел-ап #MTLRP (-6,63%), Самолет #SMLT (-5,43%).

29.04.2026 - среда

• Юнипро
#UPRO отчет РСБУ за 3 месяца 2026 года
• РусГидро
#HYDR отчет РСБУ за 3 месяца 2026 года
• Эл5-Энерго
#ELFV отчет по МСФО за 3 месяца 2026 года
• Сбер
#SBER результаты по МСФО за 3 месяца 2026 года
• ИКС 5
#X5 отчёт по МСФО 1 квартал 2026 года
• Дом.PФ
#DOMRF отчёт по МСФО за 1 квартал 2026 года
• GloraX
#GLRX Истечение локап-периода после IPO.

• Данные по недельной инфляции

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Безысходность на Мосбирже: Рынок подвергся очередной волне распродаж

💧 ИнвестВзгляд: РусГидро.

paywall
Пост станет доступен после оплаты

РусГидро - противоречие между техническим и фундаментальным анализом.

🧐 Анализируя ситуацию с акциями РусГидро, вижу несколько важных моментов. Текущая цена акций находится на уровне 0.42 рубля и удерживается в довольно узком диапазоне после длительного периода снижения. Фундаментальные показатели выглядят привлекательно: коэффициент P/E составляет всего 1.59 при среднем значении по отрасли около 3.14, что свидетельствует о недооцененности компании рынком. Показатель рентабельности собственного капитала (ROE) на высоком уровне — 18.85%, а рост выручки стабильно держится в пределах 14-16% ежегодно, что подтверждает уверенное развитие бизнеса.

🔀 Однако технический анализ показывает нисходящую тенденцию, хотя низкий показатель бета-коэффициента (0.55) говорит о слабой зависимости движения цены акций от общего рыночного тренда. Возможно, стоило бы рассмотреть альтернативный сценарий, когда хорошие финансовые результаты способны изменить настроение инвесторов и привести к росту котировок, но это не тот случай.


$HYDR

РусГидро - противоречие между техническим и фундаментальным анализом.

Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов

Вторые сутки российские индексы остаются в состоянии консолидации: индекс МосБиржи удерживается в диапазоне 2800–2850 пунктов, не предпринимая попыток выйти из него. Рыночная активность остается невысокой — примерно 80% всего оборота приходится на ограниченный круг из 8–9 наиболее ликвидных эмитентов.

По итогам основной торговой сессии индекс МосБиржи незначительно повысился на 0,08%, до 2840,11 пункта, а долларовый индекс РТС подрос на 0,38%, завершив день на уровне 1108,41 пункта.

📍 Рынок по-прежнему движется под воздействием двух основных факторов. Первый — геополитический: участники ждут конкретных шагов по снижению напряженности в конфликтах на Украине и Ближнем Востоке. Второй — сырьевой: нефтяная конъюнктура складывается в пользу российских экспортеров.

Как заявил Сергей Цивилёв, спрос на российскую нефть в Юго-Восточной Азии усиливается. Стоимость Urals в портах юга и запада России поднялась почти до $90 за баррель, а легкие сорта сырья дорожают в Китае и Индии. Это позволит увеличить нефтегазовые доходы бюджета.

📍 Давление на рынок сохраняется на фоне инфляционного ускорения: За неделю 17–23 марта цены выросли на 0,19% (против 0,08% неделей ранее), с начала года — на 2,78%. Годовая инфляция, по оценкам Минэка, повысилась до 5,83% с 5,79%, а по данным Росстата — до 5,99% с 5,91%.

В первом квартале ключевая ставка остается относительно высокой, что будет ограничивать рост акций компаний с высокой долговой нагрузкой.

📍 Иран получил от США проект урегулирования, включающий 15 положений. В Тегеране считают, что инициатива о переговорах может быть тактическим ходом, особенно учитывая передислокацию американских военных контингентов.

Переговорный процесс, который, по данным МАГАТЭ, запланирован на 28–29 марта в Исламабаде, потенциально может охватывать более широкий круг вопросов, включая ракетные программы и систему безопасности Исламской республики.

В качестве инструмента давления Тегеран использует угрозу развертывания военных действий в районе Баб-эль-Мандебского пролива в случае начала боевого конфликта. Значимость этой морской артерии для мировой энергетики трудно переоценить: ее доля в мировых морских перевозках нефти составляет порядка 12%, кроме того, через пролив осуществляются крупные поставки сжиженного природного газа.

На текущий момент разумнее всего занять выжидательную позицию: внимательно отслеживать рыночные сигналы и не форсировать события до тех пор, пока направление движения не станет очевидным.

📍 Из корпоративных новостей:

Займер МСФО за 2025 год: Чистая прибыль ₽4,3 млрд (+10,6% г/г), Чистая прибыль за IV кв ₽1,1 млрд (–8,9% г/г). СД в мае озвучит рекомендации по дивидендам за IV кв 2025 года.

Эл5-Энерго РСБУ 2025 год: Выручка ₽72,75 млрд (+18,5% г/г), Чистая прибыль ₽4,21 млрд против убытка ₽71,8 млн годом ранее.

Группа ЛСР МСФО 2025 г: Выручка ₽252,1 млрд (+5,4% г/г), Чистая прибыль ₽10,8 млрд (снижение в 2,7 раза г/г).

ЭсЭфАй РСБУ 2025 год: Выручка ₽65,26 млрд (рост в 2 раза г/г), Чистая прибыль ₽60,74 млрд (рост в 2,7 раза г/г).

• Лидеры: Селигдар
#SELG (+3,2%), Позитив #POSI (+2,1%), ЮГК #UGLD (+2%), Газпром #GAZP (+1,76%).

• Аутсайдеры: Самолет
#SMLT (-3,83%), РуссНефть #RNFT (-2%), Магнит #MGNT (-1,9%), Ростелеком #RTKM (-1,9%).

26.03.2026 - четверг

•
#DATA Аренадата опубликует финрезультаты по МСФО за 2025 год, день инвестора
•
#CNRU Циан конференц-звонок по финансовым результатам за 2025 год
•
#UGLD ЮГК СД: Обсуждение действий в связи с арестом средств.
•
#HYDR РусГидро будут утверждены бизнес-планы и ключевые показатели эффективности на 2026-2030 годы
•
#MRKZ Россети Северо-Запад будет утвержден бизнес-план на 2026 год и прогнозные показатели на 2027-2030 годы
•
#LNZL Лензолото последний торговый день в стакане T+1.
•
#ELFV ЭЛ5-Энерго отчитается по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов