Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 5 октября закрылся ростом на 1,9%, до 2319,57 пункта, индекс РТС вырос на 0,1%, до 860,36 пункта.
Рост поддержали ожидания разрядки и переговоров по Украине, а нефть Brent отступила к 101$ за баррель.
Лидером роста стала Северсталь $CHMF , подорожавшая на 5,3%, тогда как Банк "Санкт-Петербург" $BSPB обвалился на 7,5% на фоне дивидендной отсечки.
Доллар на Forex укрепился до 84,93 ₽ на фоне готовящегося с 7 октября пятикратного роста покупок валюты и золота Минфином.
Укрепление доллара выше 84 ₽ одновременно с ростом рынка акций показывает, что инвесторы сейчас разделяют геополитический оптимизм и валютные риски как два разных процесса.
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
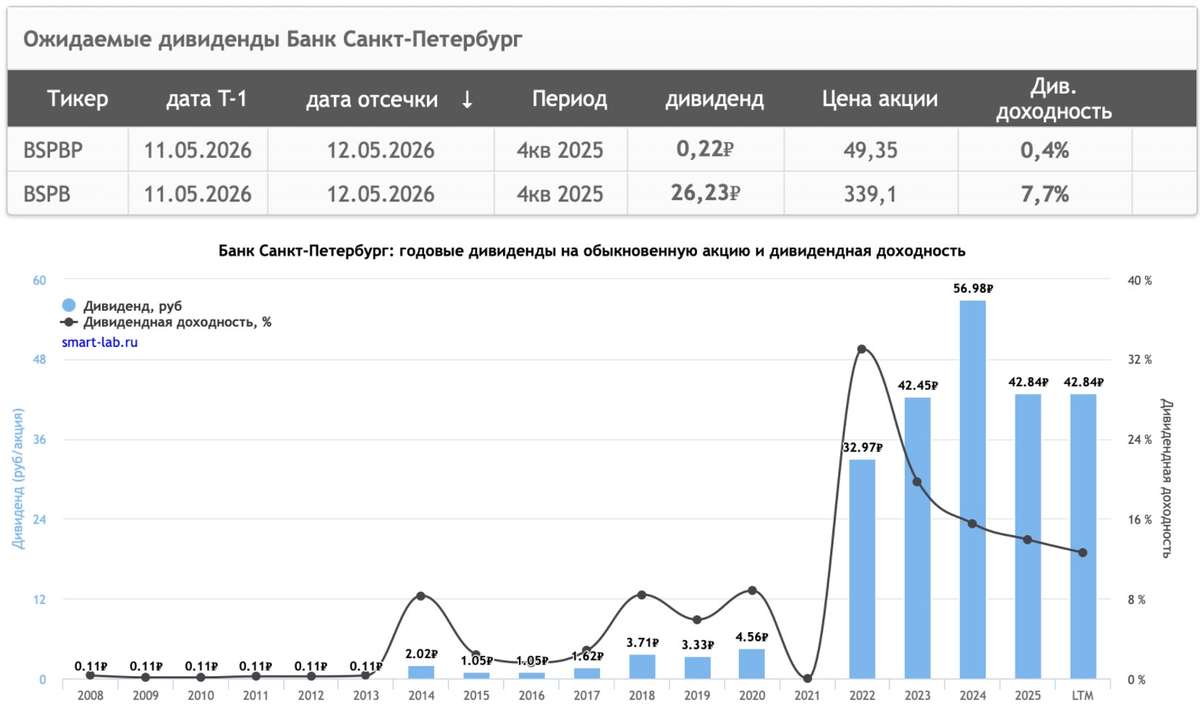
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда
Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.
Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.
Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.
Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.
Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.
Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.
Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.
Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.
Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.
Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.
Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.
Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.
Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.
У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.
Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.
Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».
Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.
Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.
Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.
Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.
Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Банк Санкт-Петербург. Отчет за 2 кв 2026 по МСФО
Тикер: #BSPB, #BSPBP
Текущая цена: 232.51 (АО), 36.25 (АП)
Капитализация: 104.3 млрд
Сектор: Банки
Сайт: https://www.bspb.ru/investors
Мультипликаторы (LTM):
P/E - 3.51
P/BV - 0.48
NIM - 6.4%
COR - 2.8%
CIR - 37.7%
ROE - 10.1%
Что нравится:
✔️чистый комиссионный доход увеличился на 12.6% к/к (2.8 → 3.1 млрд);
✔️кредитный портфель увеличился на 3.1% к/к (977.3 → 1007.9 млрд);
✔️процент ссуд с просрочкой 90 дней и более снизился с 4.98 до 4.29%;
Что не нравится:
✔️чистый процентный доход уменьшился на 0.8% к/к (18.4 → 18.2 млрд);
✔️доход от операций с фин инструментами снизился на 54.7% к/к (0.9 → 0.4 млрд);
✔️чистая прибыль уменьшилась в на 48.6% к/к (10.9 → 5.6 млрд);
✔️чистая процентная маржа за квартал снизилась с 6.5 до 6.4%.
Дивиденды:
Предусматриваются отчисления на выплату по обыкновенным акциям дивидендов в пределах от 20% до 50% от чистой прибыли по МСФО с учетом имеющегося в распоряжении свободного капитала. По привилегированным акциям выплачиваются какие-то несущественные суммы.
СД рекомендовал выплатить за 1 пол 2026 19.17 руб на АО (ДД 8.24% от текущей цены) и 0.22 руб на АП (ДД 0.61% от текущей цены).
Мой итог:
ЧПД уменьшился и это продолжение тенденции (19.6 → 18.7 → 18.4 → 18.2 млрд). ЧПД с учетом резервов снизился еще сильнее (-33.6% к/к, 16.9 → 11.2 млрд).
Зато ЧКД после падения в прошлом квартале снова вырос. Последние кварталы происходит чередование всплеск (2.9 → 3.3 → 2.8 → 3.1 млрд).
Чистая прибыль за квартал провалилась, но это на фоне сильной базы 1 квартала. Основные причины: уменьшение ЧПД после резервов и рост операционных расходов (7 → 8.8 млрд). За полугодие прибыль снизилась на 33% г/г (24.7 → 16.5 млрд).
Кредитный портфель увеличился. Выше двух последних кварталов, но все также слабее 2 и 3 квартала 2025. На 2026 года банк планирует нарастить портфель на 10-12%. Выглядит выполнимо с учетом того, что за 1 полугодие он вырос на 4.8% и динамика пока растущая. За июль, кстати, портфель также увеличился относительного прошлого месяца.
Чистая процентная маржа за квартал уменьшилась и общая динамика пока негативная (7.2 → 6.6 → 6.4 → 6.5 → 6.4%). COR увеличился с 0.4 до 2.8. К слову, в прошлом обзоре была такая мысль: "слишком сильно снижение, как бы снова не пришлось наращивать резервы в следующих кварталах". Не прошло и полгода, как говорится. ROE значительно просел после сильного 1 квартала (19.9 → 10.1%).
Банк пересмотрел свой прогноз по прибыли в сторону уменьшения и теперь ожидает 30 млрд за 2026 год. Как бы в последствии не пришлось его еще раз понижать. Если взять указанный прогноз за ориентир, то это дает дает P/E 2026 = 3.36 и дивиденд в районе 34.85 руб (ДД 15% от текущей цены) с учетом возможного погашения казначейских акций (5.9 млн было + в июне завершили выкуп еще 9 млн) и при 50% payout.
Дивидендная доходность интересная, но во-первых, это примерные расчеты (банк может еще раз понизить прогноз по прибыли, payout может быть меньше 50%, акции не будут погашены). Во-вторых, пока другие основные банки улучшают свои результаты в текущем году (лишь бы windfall tax не вмешался), у Банк СПБ все наоборот. Снижение ключевой ставки негативно влияет на показатели банка.
Как итог, в секторе есть более интересные истории как c более лучшими форвардными P/E и див. доходностью (Сбербанк и Дом.рф), так и с более высоким потенциальным апсайдом (Т и Совкомбанк). Плюс результаты Банк СПБ идут по нисходящей и пока нет факторов, которые могли бы изменить ситуацию.
Акций банка нет в портфеле и пока не рассматриваю их покупку. Прогнозная справедливая стоимость обычных акций - 277 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.
Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Ох и не нравится мне наша с вами традиция - чёрные четверги считать, но пока так. Вчера фондовый рынок России вновь погрузился в хаос. Индекс Мосбиржи потерял 4,2%, окончательно пробив 2100 п. а за одно и поддержку на 2000 п. Ну как поддержку, так, чисто линию на графике. Входящая тенденция, приправленная обострением конфликта и нежеланием ЦБ поддержать экономику страны, намекает нам на усиление падения.
Но я бы не спешил с выводами. Если в течение следующей недели мы не увидим разрушительных новостей, рынок может сделать паузу и уйти в боковик на текущих значениях. Думается мне, большинство крупных игроков скинули свои позиции, пора бы и передохнуть (ударение сами поставите). А что там у нас из свежих новостей?
🏦 Банк Санкт-Петербург представил результаты по РСБУ за первое полугодие. Сжатие процентной маржи вкупе с ростом резервов по кредитному портфелю привело к сокращению чистой прибыли на 39% до 16,6 млрд рублей. Результаты слабые, но у финучреждения один из самых высоких в отрасли норматив достаточности капитала (19,3%), что позволяет ему комфортно выплачивать дивиденды. Глава банка Александр Савельев заявил о готовности банка распределить половину прибыли по МСФО за полугодие, и в этом контексте можно ориентироваться на доходность 8,4%.
💴 Рубль вновь начал сдавать позиции к юаню, приблизившись к трехмесячному минимуму. На денежном рынке ставки RUSFAR CNY снова поползли вверх. О полноценном дефиците ликвидности речи пока нет, но первые тревожные звоночки уже слышны. Для портфелей с валютной составляющей это повод держать руку на пульсе.
👕 Henderson представил операционные результаты за первое полугодие, сообщив росте выручки на 6% до 13,7 млрд рублей. Компания таргетирует ежегодный рост в 25%, и текущие цифры явно выбиваются из стратегии. Российский fashion‑рынок трансформируется: маркетплейсы набирают обороты, а офлайн‑сети теряют трафик. Омниканальная стратегия Henderson пока не спасает: основной вклад в выручку дают розничные салоны, где динамика откровенно слабая.
🏦 Акции Московского кредитного банка выросли почти на 8% (в моменте - до 17%) на новости о выкупе акций у несогласных с реорганизацией финучреждения. Но ажиотаж был во многом на пустом месте: участвовать в выкупе могли лишь те, кто владел бумагами на 20 апреля. Спекулянты, как это часто бывает, схватили заголовок и разогнали котировки - теперь не стоит удивляться возможной коррекции вниз.
❗️Не является инвестиционной рекомендацией
♥️ Ладно, прорвемся. Еще б лайков вы накидали побольше, и вообще хорошо б стало. Пятница же...
$CBOM $HNFG $BSPB
🏤 Мегановости 🗞 👉📰
1️⃣ Парижский коммерческий суд обязал структуру Новатэка $NVTK в Сингапуре выплатить французской компании Elengy Hub & Expertise более 20,2 млн € долга с процентами по договору перевалки СПГ.
Контракт 2015 года резервировал для российской стороны 33 слота перевалки на терминалах Elengy во Франции с минимальным ежемесячным платежом около 1,5 млн € независимо от фактического использования.
Суд отклонил довод о форс-мажоре из-за санкций ЕС: Новатэк перестал запрашивать слоты еще в июле 2024 года, до вступления ограничений в силу, и не пытался получить разрешения на продолжение работы.
Решение создает прецедент для взыскания долгов по долгосрочным контрактам, от которых российские компании отказались, ссылаясь на санкции.
Призрачная надежда против реальной угрозы: рынок медленно сползает к 2300
Рынок словно застрял в болоте: попытки найти опору под ногами так ни к чему и не привели. Та самая «форточка», через которую спешили избавиться от замороженных акций, захлопнулась, продавцов разогнали, но взамен ничего не предложили. Оставшиеся в игре инвесторы теперь вынуждены довольствоваться лишь призрачными надеждами на среднесрочный позитив, который в нынешней реальности действительно на вес золота.
Индекс МосБиржи попробовал было вернуться выше 2400 пунктов, однако этот рывок захлебнулся, и теперь восстановление окончательно замедлилось — сессия прошла в вялых колебаниях вокруг отметки 2350.
Свежих поводов для рывка вверх так и не нашлось, а если смотреть на график, то взгляд сам собой цепляется за следующую поддержку на 2300 пунктах. При нынешнем нейтральном фоне это вполне реалистичный сценарий — вполне можем туда и сползти, если ничего не изменится.
Опубликованное резюме ЦБ внесло нервозность в долговой рынок, что отразилось в снижении RGBI до 113 пунктов. Регулятор дал понять, что готов пересмотреть прогноз по ставке в сторону повышения, заложив в него нижнюю границу на уровне 13% годовых вплоть до 2027 года.
На 24 июля, скорее всего, запланирована пауза, а смягчения рынку стоит ждать только осенью, когда инфляция начнет отступать под влиянием двух факторов: разрешения топливного кризиса и сезонного снижения цен на овощи и фрукты.
Нужно помнить, что к осени приберегли индексацию тарифов, которую не сделали летом. Так что скоро этот ценовой фактор окажет дополнительное давление на общую динамику цен, и на итоговых цифрах это обязательно скажется.
Инфляционный маховик набирает обороты: 6% годовых — антирекорд. За неделю сильнее всего ударили по карману автовладельцы — бензин и дизель взлетели на 1,6–2,2%. И это не разовое явление: с начала года топливо подорожало почти на 12%, ускорившись втрое относительно прошлогодних темпов.
Продуктовая корзина тоже дорожает, особенно «борщевой набор». Отрадно лишь, что услуги не подорожали, а даже чуть упали, но это скорее статистическая погрешность.
Геополитический фон: В очередном публичном выступлении генсек НАТО Марк Рютте обозначил Россию как ключевую долгосрочную угрозу для блока, отметив её взаимодействие с Китаем, Ираном и КНДР. Отдельное внимание Рютте уделил КНР, прогнозируя рост числа её ядерных боезарядов до тысячи к 2030 году. В России эти тезисы комментируют традиционно: никаких агрессивных намерений в отношении Запада нет.
Хельсинки официально разрешили транзит и хранение ядерного оружия, хотя ранее публично заверяли, что не допустят этого в мирное время. Российская сторона отреагировала жестко: даже абстрактная возможность размещения таких боеголовок теперь будет закладываться в основу стратегических расчетов Москвы.
Увы, но безопасность сегодня покупается не обещаниями, а возможностью дать сдачи.
Из корпоративных новостей:
Полюс #PLZL акционеры одобрили дивиденды за 1 кв 2026 г. — 29,05 руб./акц. Отсечка — 13 июля.
МТС-Банк #MBNK акционеры одобрили дивиденды за 2025 год: обычка = 96,12 руб., преф = 3520,24 руб. Отсечка — 10 июля.
• Лидеры: Банк «Санкт-Петербург»-ао #BSPB (+4,8%), Группа Позитив #POSI (+2,9%), РуссНефть #RNFT (+2,8%).
• Аутсайдеры: Фармсинтез #LIFE (-6,3%), Мечел-ао #MTLR (-4,7%), М.Видео #MVID (-4,25%).
02.07.2026 - четверг
• #MRKC закрытие реестра по дивидендам 0.0385 руб
• #MRKV закрытие реестра по дивидендам 0.0212 руб
• #MSRS последний день с дивидендом 0.1865 руб.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ ЦИАН $CNRU выплатит дивиденды за первый квартал 2026 года — 53 ₽ на акцию, дивидендная доходность 8,5%.
Последний день покупки с правом на дивиденды — 19 июня, реестр закрывается до 22 июня.
Чистая прибыль по МСФО выросла в 4,6 раза — до 1 млрд ₽; предыдущая выплата в декабре 2025 составила 104 ₽ на акцию.
Квартальные дивиденды при кратном росте прибыли сигнализируют о переходе к регулярным выплатам — бумага становится привлекательнее для дивидендных инвесторов.
Банк Санкт-Петербург. Отчет за 1 кв 2026 по МСФО
Тикер: #BSPB, #BSPBP
Текущая цена: 305.88 (АО), 48.2 (АП)
Капитализация: 137.2 млрд
Сектор: Банки
Сайт: https://www.bspb.ru/investors
Мультипликаторы (LTM):
P\E - 4.13
P\BV - 0.6
NIM - 6.5%
COR - 0.4%
CIR - 30.8%
ROE - 19.9%
Акт.\Обяз. - 1.2
Что нравится:
✔️чистая прибыль выросла в 2.5 раза к/к (4.4 → 10.9 млрд);
✔️кредитный портфель увеличился на 1.6% к/к (961.9 → 977.3 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 5.26 до 4.98%;
✔️чистая процентная маржа за квартал выросла с 6.4 до 6.5%.
Что не нравится:
✔️чистый процентный доход уменьшился на 1.7% к/к (18.7 → 18.4 млрд);
✔️чистый комиссионный доход снизился на 15.6% к/к (3.3 → 2.8 млрд);
✔️доход от операций с фин инструментами уменьшился на 39% к/к (1.6 → 0.9 млрд);
Дивиденды:
Предусматриваются отчисления на выплату по обыкновенным акциям дивидендов в пределах от 20% до 50% от чистой прибыли по МСФО с учетом имеющегося в распоряжении свободного капитала. По привилегированным акциям выплачиваются какие-то несущественные суммы.
По данным сайта Доход следующая выплата за 1 пол 2026 ожидается в размере 19.99 руб на обычную акцию (ДД 6.54% от текущей цены).
Мой итог:
Чистый процентный доход уменьшился как к/к, так и г/г (-7.8% г/г, 19.9 → 18.4 млрд). В целом, тенденция заметна тенденция на постепенно его уменьшение (19.9 → 19.5 → 19.6 → 18.7 → 18.4). Зато с учетом резервов ЧПД вырос за квартал на 30.4% к/к (12.9 → 16.9 млрд) за счет меньших отчислений в резерв.
ЧКД после роста в прошлом квартале снова снизился. В основном они держатся на одном уровне и только в 4 кв 2025 был всплеск (2.8 → 2.8 → 2.9 → 3.3 → 2.8).
Чистая прибыль за квартал выросла за счет увеличение ЧПД после удержания резервов и снижения операционных расходов (10.9 → 7 млрд). Но в сравнении с прошлым годом это квартал уступает (-29.7% г/г, 15.5 → 10.9 млрд).
Кредитный портфель увеличился, но снова не так заметно как в 2 и 3 кварталах 2025. На 2026 года банк планирует нарастить портфель на 10-12%. По РСБУ кредитный портфель за апрель снизился на 3% м/м (948 → 919.1 млрд). Чистая процентная маржа за квартал подросла, но общая динамика пока негативная (7.63 → 7.2 → 6.6 → 6.4 → 6.5). COR снизился с 2.1 до 0.4. Слишком сильно снижение, как бы снова не пришлось наращивать резервы в следующих кварталах. ROE после слабого 4 кв 2025 вернулся к нормальным значениям (8 → 19.9%).
Также в соответствии с гайденсом на 2026 в планах получение более 35 млрд чистой прибыли. Отчетный квартал вписывается в эту логику. В 2025 году 1 квартал был самым сильным по прибыли. Наверное и 2026 год будет аналогичным. Особенно с учетом того, что на текущий год ожидается COR = 1.5%, а значит в следующих кварталах будут увеличиваться резервы и снижаться прибыль. Если взять указанную прибыль за ориентир, то это дает P\E 2026 = 3.79 и дивиденд в районе 40.66 руб (ДД 13.29% от текущей цены) с учетом возможного погашения имеющихся (5.9 млн) и будущих (19.03.2026 принято решение о приобретении 9 млн акций) казначейских акций.
Дивидендная доходность вполне достойная, но во-первых, это приблизительные расчеты (банк может не достичь планы по прибыли, payout может быть меньше 50%, акции не будут погашены). Во-вторых, пока основные игроки сектора улучшают свои результаты в текущем году (лишь бы windfall tax не вмешался), Банк СПБ сбавляет обороты, являясь антибенефициаром снижения ключевой ставки.
В конце мая банк приобрел 2 лизинговых компании «АВС лизинг» и "Лизинговая компания Санкт-Петербург". В намерениях развивать это направление (у банка уже есть ранее созданная "дочка" в этой сфере "БСПБ.Лизинг"). Детали сделок пока неизвестны.
Несмотря на, в целом, нормальные ожидаемые результаты и див. доходность, Банк СПБ выглядит менее выигрышно в сравнении с другими компаниями сектора (Сбербанк, Дом.РФ, Т).
Акций банка нет в портфеле и пока не рассматриваю их покупку. Прогнозная справедливая стоимость обычных акций - 316 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Банк Санкт-Петербург - в ожидании драйверов роста
Банк Санкт-Петербург - отличная история прошлых лет, но актуальна ли инвестиционная идея сейчас? На днях мне на стол попал годовой отчет компании, который сегодня мы и разберем. Особенно актуально это будет на фоне позитивных отчетов конкурентов.
🏦 Итак, доходы банка за 2025 год продолжили рост: процентные до 77 млрд (+10,2% г/г), комиссионные до 11,8 млрд (+1,6% г/г). Однако общая эффективность просела, операционные расходы выросли на 17%, а чистая прибыль составила 37,8 млрд, упав на 25%.
По прибыли сильный урон нанесло формирование резервов. Если в 2023 году BSPB расформировывал резервы, в 2024 году потратил на резервы 4 млрд, то в 2025 году пустил уже 17,3 млрд. Это могла бы быть прибыль, но в банке ожидают ухудшения качества кредитного портфеля и заранее закладывают проблемы с некоторыми выплатами.
Все это происходит на фоне высокой ключевой ставки: несмотря на потенциальное расширение кредитной маржинальности, стоимость риска растет и оказывает негативный эффект. Реальная рентабельность собственного капитала составила 18% против 27% годом ранее, но это все равно нельзя назвать плохим результатом.
📊 В целом баланс банка чувствует себя неплохо, критичных моментов нет, поэтому за дивиденды переживать не стоит. Собрание акционеров 28 апреля утвердило финальные дивиденды за 2025 год: 26,23 рубля на обыкновенную акцию. С учетом промежуточных (16,61 рубля за первое полугодие) совокупная выплата за год составит 42,84 рубля на обыкновенную акцию. Это ровно 50% чистой прибыли по МСФО за 2025 год - максимальная планка, предусмотренная дивидендной политикой банка.
Что по мультипликаторам?
P/E около 3,9, P/B 0,69. Выглядит дешево, однако сейчас весь банковский сектор имеет примерно такую же оценку. При ROE 18% и оценке в 0,69 получим потенциальный ROI 26%. У того же Сбера $SBER ROE 22%, P/B 0,8, а ROI равняется 27,5%. Поэтому оценка БСП $BSPB на фоне других банковских историй выглядит средне.
Стоит отметить, что цикл снижения ключевой ставки может негативно сказаться на показателях банка. По отчетам за первый квартал чистая прибыль и процентный доход показали снижение. При этом сам банк прогнозирует ухудшение качества портфеля.
По итогу банк остается интересным дивидендным кейсом с дисконтом к собственному капиталу и избыточным запасом прочности по нормативам. Менеджмент действует на опережение - наращивает резервы до того, как проблемы материализуются. Высокая дивидендная доходность, консервативная политика резервирования и низкие мультипликаторы делают инвестиционную историю стабильной, но ожидать высокой потенциальной доходности и драйверов роста не приходится.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
Отскок или разворот? Полная картина по рынку, валюте и нефти
Торги выходного дня на «СПБ Бирже» прошли в позитивном ключе. Лучше всего чувствуют себя так называемые «миркоины» — акции компаний, которые выигрывают от мирного урегулирования российско-украинского конфликта.
Инвесторы вдохновлены вечерним заявлением Владимира Путина от 9 мая. Президент России сказал журналистам, что конфликт, по его мнению, идёт к завершению. Более того, он допустил возможность личных переговоров с Владимиром Зеленским, но уточнил, что встреча состоится только при условии, если стороны предварительно договорятся о мирном договоре, рассчитанном на долгую историческую перспективу.
📍 Что по ожиданиям: С высокой долей вероятности на предстоящей неделе рынок удержит зону 2600–2610, а потом начнёт аккуратно проверять верхние уровни. Сначала он попробует закрепиться в районе 2635–2640, затем, если получится, поднимется к 2645–2655, а при хорошем развитии событий может дойти и до 2670–2685.
Это самый реальный сценарий, потому что рынок уже сильно просел, индикатор RSI находится на низких значениях, а пятничный вечер явно показал спрос от нижней границы. Правда, важно понимать: пока это всего лишь отскок в слабой структуре, а не полноценный разворот.
📍 Понедельник вряд ли будет показательным днём: биржа работает, но многие участники ещё на выходных. Скорее всего, сегодня на позитивных новостях мы покажем какое-то движение вверх, а потом придут крупные игроки и расставят всё по своим местам.
Единственное, что способно этот сценарий сломать и даже развернуть рынок по-настоящему вверх, — это если накидают кучу новостей про продолжение перемирия, переговоры и так далее. Но будут ли они? Я очень сомневаюсь.
📍 Ожидания по валюте: На предстоящей неделе рубль останется крепким, несмотря на майские праздники и снижение активности на рынке. Ожидается, что доллар будет стоить 74-76 рублей, евро – 87-89 рублей, юань – 10,9-11,1 рубля.
Рубль поддерживают высокие цены на нефть из-за конфликта на Ближнем Востоке. В апреле российская Urals подорожала до 95 долларов за баррель. Однако есть и минусы: сезонно растёт спрос на валюту для импорта и поездок за границу.
Минфин с 8 мая возобновил покупки валюты, но объёмы оказались скромнее, чем ждал рынок, — всего 1,2 млрд рублей в день. Этот фактор не сможет сильно изменить расстановку сил на внутреннем рынке. То есть предложение валюты по-прежнему будет опережать спрос на нее.
📍 На нефтяном рынке по-прежнему неопределенность: Все следят за конфликтом США и Ирана. На прошлой неделе появились слухи о мирном соглашении — из-за них цены немного упали, но слухи не подтвердились. На деле ситуация напряжённая: движение в Ормузском проливе почти остановлено, Иран атакует военные корабли США, морская блокада сохраняется, а США грозят возобновить боевые действия. Переговоры идут закрыто, поэтому понять, возможен ли мир, невозможно.
На следующей неделе инвесторам я бы советовал смотреть в первую очередь на компании, где запланированы заседания советов директоров по вопросу дивидендных выплат — это традиционно создаёт дополнительный интерес и может влиять на движение бумаг.
📍 Если говорить о конкретных корпоративных событиях, то стоит отметить несколько. Во-первых, Сбербанк представит свои сокращённые результаты по РПБУ за январь-апрель. В среду выйдет операционный отчёт «Аэрофлота» за прошлый месяц.
Кроме того, на неделе пройдут годовые общие собрания акционеров: у «Т-Технологий» — по утверждению дивидендов за 2025 год, и у «Озона» — тоже по годовым дивидендам. В четверг свою отчётность по МСФО за первый квартал опубликует «Ростелеком». А в пятницу свои финансовые результаты за январь-март представят сразу два эмитента — «Хэдхантер» и «Совкомбанк».
11.05.2026 - понедельник
• #HEAD закрытие реестра по дивидендам 233 руб
• #BSPB последний день с дивидендом 26.23 руб
• #BSPBP последний день с дивидендом 0.22 руб
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026
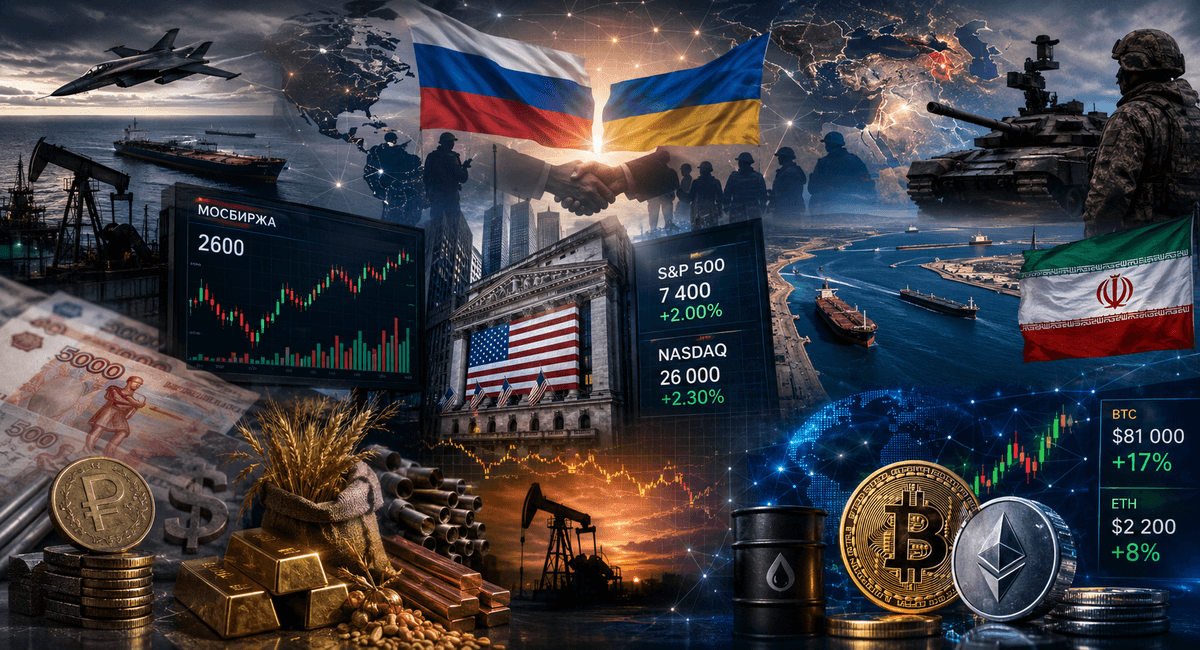
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈
Самые смелые ожидания по ставке: почему рынок поверил в снижение?
По итогам основных торгов среды российские фондовые индексы продемонстрировали положительную динамику. Индекс МосБиржи подрос на 0,6% — до 2741,91 пункта. Индекс РТС показал более сильный рост — на 1,4%, достигнув 1148,09 пункта.
Рынки позитивно отреагировали на признание Путиным экономических проблем. Тот факт, что президент потребовал мер для возобновления роста (а динамика, напомним, идёт ниже прогнозов), повысил ожидания дальнейшего смягчения денежно-кредитной политики — ставку будут снижать как минимум теми же темпами.
Дополнительными факторами поддержки стали высокие цены на нефть и снижение угрозы увеличения налоговой нагрузки на бизнес — риски фискального ужесточения на фоне такой риторики ослабли.
📍 Инфляционная картина в России резко улучшилась: За неделю с 7 по 13 апреля потребительские цены вообще не выросли — ноль процентов, тогда как неделей ранее был плюс 0,19%. Годовая инфляция тоже замедлилась: с 5,95% до 5,85%, подсчитали в Минэкономразвития. С начала года цены прибавили 3,15%.
Бизнес тоже не подкачал: его ценовые ожидания в апреле не выросли и остались ниже уровней 2025 года и первого квартала 2026-го. Однако аналитики, опрошенные ЦБ, слегка ухудшили прогноз: теперь ждут инфляцию на конец года на уровне 5,5% (в марте было 5,3%). Тем не менее текущая динамика остаётся очень благоприятной.
Замедление экономики подталкивает некоторых экспертов к радикальным прогнозам — вплоть до снижения ставки до 1%. Мой прогноз осторожнее: 0,5%. За примером не нужно далеко ходить: в Казахстане инфляция и ослабление тенге заставили Нацбанк резко повысить ставку — с 16,5% до 18%. Повторять такой сценарий никто не хочет
📍 Переговоры США и Ирана могут выйти на новый уровень: стороны согласились продлить перемирие и обсудить более устойчивый мир, пишет Bloomberg. Первый раунд в Пакистане ничего не дал, но дипломатию решено не бросать. При этом позиция Трампа остаётся противоречивой: он то заявляет о почти полном завершении войны, то угрожает эскалацией.
Напряжённость в Ормузском проливе сохраняется: американская военно-морская блокада перекрывает экспорт иранской нефти, а Тегеран блокирует пролив для других поставок. Новый раунд переговоров может пройти в эти выходные. Ждем официальных заявлений.
В ожидании заседания ЦБ 24 апреля рынок сохраняет позитивный настрой. Опираясь на свежую статистику по инфляции, индекс МосБиржи имеет все шансы продолжить рост. Ключевым драйвером восходящего движения могут стать акции Сбера, которые накопили потенциал и находятся у границы сильного сопротивления.
Однако рынок остаётся уязвим для коррекции. Главные риски: реальная разблокировка Ормузского пролива и падение цен на нефть. Кроме того, давят ожидаемое укрепление рубля и признаки замедления экономики на фоне растущего бюджетного дефицита. Поэтому стоит соблюдать осторожность и по мере роста индекса закрывать среднесрочные позиции.
Из корпоративных новостей:
Озон Фармацевтика МСФО за 2025 год: Прибыль ₽6,16 млрд (+34% г/г), Выручка ₽31,6 млрд (+24% г/г), Скорр. EBITDA ₽12,2 млрд (+28% г/г)
МТС РСБУ за 2025 год: Выручка ₽477 млрд (+4,15% г/г), Чистая прибыль ₽26 млрд (-30,67% г/г).
ВТБ акционеры одобрили конвертацию привилегированных акций в обыкновенные по цене 82,67 рублей за акцию.
Газпром поставил вторую после снятия санкций партию СПГ в Китай с завода Портовая.
• Лидеры: Яндекс #YDEX (+2,66%), Система #AFKS (+2,52%), Аэрофлот #AFLT (+2,4%), Совкомбанк #SVCB (+2,38%).
• Аутсайдеры: МКБ #CBOM (-2,18%), ТГК-14 #TGKN (-0,98%), Селигдар #SELG (-0,97%), ДОМ РФ #DOMRF (-0,94%).
16.04.2026 - четверг
- #HNFG Хэндерсон опубликует операционные результаты за 3 месяца 2026 года
- #ETLN Эталон Груп опубликует отчет по МСФО за 2025 год
- #TRMK ТМК совет директоров по дивидендам за 2025 год
- #BSPB Банк СПб отчёт по РСБУ 3 месяца 2026 года.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Аналитики "Т-Инвестиций" $T оценили потенциальный налог на сверхприбыль банков за 2025 год в 270 млрд ₽, что составляет около 10% прогнозируемой чистой прибыли сектора.
Наибольшая нагрузка ляжет на Сбербанк $SBER (174 млрд ₽) и ВТБ $VTBR (свыше 60 млрд ₽), для которого допплатеж усиливает риски для дивидендов.
Самое чувствительное давление ожидается у МТС-Банка $MBNK и Банка "Санкт-Петербург" $BSPB — 16-17% от прогнозируемой прибыли.
Власти прорабатывают ставку 20% с превышения прибыли над уровнем 2018-2019 годов.
Банковский сектор остается заложником бюджетных потребностей государства, и повторный windfall tax может стать серьезным негативом для котировок.
Банк Санкт-Петербург. Отчет за 4 кв 2025 по МСФО
Тикер: #BSPB, #BSPBP
Текущая цена: 332.8 (АО), 56.7 (АП)
Капитализация: 149.4 млрд
Сектор: Банки
Сайт: https://www.bspb.ru/investors
Мультипликаторы (LTM):
P\E - 3.95
P\BV - 0.69
NIM - 6.4%
COR - 2.1%
CIR - 45%
ROE - 17.4%
Акт.\Обяз. - 1.2
Что нравится:
✔️чистый комиссионный доход вырос на 15.3% к/к (2.9 → 3.3 млрд);
✔️доход от операций с фин инструментами +1.6 млрд против -0.8 млн в 3 кв 2025;
✔️кредитный портфель увеличился на 0.9% к/к (953.4 → 961.9 млрд);
Что не нравится:
✔️чистый процентный доход снизился на 4.9% к/к (19.6 → 18.7 млрд);
✔️чистая прибыль упала на 49.4% к/к (8.8 → 4.4 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 3.69 до 3.76%;
✔️чистая процентная маржа за квартал снизилась с 6.6 до 6.4%.
Дивиденды:
Дивидендная политика банка предусматривает отчисления на выплату по обыкновенным акциям дивидендов в пределах от 20% до 50% от чистой прибыли по МСФО с учетом имеющегося в распоряжении свободного капитала. По привилегированным акциям выплачиваются какие-то несущественные суммы.
Наблюдательный совет банка рекомендовал заключительный дивиденд за 2025 год в размере 26.23 руб на обыкновенную акцию (ДД 7.88% от текущей цены).
Мой итог:
За год чистый процентный доход увеличился на 10.2% г/г (70.6 → 77.8 млрд). Но вот общая тенденция такая, что ЧПД постепенно снижается квартал от квартала. Ситуация выглядит еще хуже, если смотреть на ЧПД после удержания резервов. Снижение за квартал на 16.2% к/к (15.4 → 12.9 млрд) и за год на 4.7% г/г (65.3 → 62.2 млрд).
Чистый комиссионный доход, в отличии от прошлого квартала, заметно увеличился. Но за год рост более скромный (+1.6% г/г, 11.6 → 11.8 млрд).
Уменьшение ЧПД и рост операционных доходов отразились на ощутимом падении чистой прибыль как за квартал, так и за год (-25.5% г/г, 50.8 → 37.8 млрд). Хотя по году негативную роль сыграли также уменьшенный доход от операций с валютой и более высокий налог на прибыль (за счет отложенного налогообложения).
Кредитный портфель после двух кварталов сильного роста в отчетном показал очень скромную динамику. Вообще, тут стоит вспомнить планы банка по росту портфеля на 2026 год в 10-12% (за 2025 год он вырос на 28.1%). Более того, по РСБУ на конец февраля 2026 кредитный портфель вообще снизился на 7.2% от значений начала года.
Также в соответствии с гайденсом на 2026 в планах получение более 35 млрд чистой прибыли, то есть фактически небольшое снижение относительно 2025 года. Первые 2 месяца по РСБУ пока это подтверждают. ЧПД за 2 месяца меньше на 11.7% г/г (12.8 → 11.3 млрд), чистая прибыль снизилась на 40.2% г/г (10.2 → 6.1 млрд). А еще можно отметить такой момент, что в рамках плана на 2026 год ожидается COR = 1.5% при текущем COR за 2 месяца по РСБУ равном 1.1. То есть ожидается, что стоимость риска по году вырастет, а значит какого-то высвобождения резервов наоборот не ожидается. Ну либо кредитный портфель будет снижаться.
В октябре 2025 наб. совет банка принял решение о выделении 5 млрд на выкуп собственных обыкновенных акций (по текущей цене это чуть больше 15 млн шт). С учетом планов банка по прибыли и будущего погашения приобретенных акций P\E 2026 может быть в районе 4.12. Выглядит не так интересно на фоне других компаний сектора (Сбербанк, Дом.РФ, Совкомбанк).
Также можно прикинуть примерный дивиденд за 2026 год. Если учесть, что банком уже выкуплено 5.6 млн шт и он их погасит до выплаты, то дивиденд (при payout в 50%, к которому банк возвращается) получается в районе 39.8 руб (ДД 11.96% от текущей цены). Нормально, но все равно слабее некоторых других банков.
Как итог, Банк СПБ выглядит менее интересно на фоне других историй сектора. В отличии от других банков он является антибенефициаром снижения ключевой ставки. Пока у остальных процентная маржа снижается за счет ослабления ДКП, у СПБ наоборот происходит ее сжатие.
Акций банка нет в портфеле и пока не рассматриваю их покупку. Прогнозная справедливая стоимость обычных акций - 310 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу