Поиск

Текущая ситуация на бирже

Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...

📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.

⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.

📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.

🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK

Текущая ситуация на бирже

🔵 Новатэк: отчёт вышел слабым, но без паники


Вот разобрал я свежий отчёт Новатэка за первое полугодие 2026-го и скажу честно — ожидания были куда выше, чем то, что компания в итоге показала. Хотя предпосылок для позитива хватало. Во-первых, цены на энергоносители подросли из-за конфликта вокруг Ирана, там мировая логистика СПГ просела, особенно у Катара. Во-вторых, Арктик СПГ-2 наконец-то начал работать — если в первом полугодии 2025-го был всего один рейс, то теперь их больше двадцати. В-третьих, Ямал СПГ получил налоговое послабление: с начала 2026-го ставка налога на прибыль упала с 32 до стандартных 25 процентов.

Но по факту выручка выросла чисто символически, с 804 до 836 миллиардов рублей. И рост этот в основном за счёт индексации цен внутри России, а не за счёт экспорта. Крепкий рубль тоже подъел позитив. Плюс важный нюанс — после 2022 года Новатэк не торгует по споту, так что смотреть на фьючерсы на газ тут просто некорректно. Прибыль год к году вообще не выросла, и ни рабочий Арктик СПГ-2, ни снижение налога у Ямал СПГ этому не помогли.

Теперь про главный риск, который я вижу. С первого января 2027 года ЕС планирует закрыть для Новатэка европейский рынок, а это минимум четверть текущей выручки. Из-за ситуации на Ближнем Востоке решение скорее всего отложат, может до конца 2027-го, но по риторике и действиям понятно, что закрытие в итоге всё равно произойдёт. Тогда придётся переориентироваться на Восток, а там логистическое плечо длиннее и покупателям нужны скидки. Это потенциально очень серьёзный удар по чистой прибыли, речь может идти о минус сорока процентах.

Моё мнение — нейтральное. Новатэк остаётся ставкой на мир, и без улучшения геополитики во втором полугодии я жду лишь небольших улучшений. Форвардный P/E на 2026 год где-то 6-7, дивидендная доходность около 8 процентов, а ОФЗ дают больше 16,5. Из-за санкционного риска P/E на 2027 год рисуется уже заметно выше. Компания качественная, с отрицательным долгом, но при такой дивидендной доходности и вероятном закрытии европейского рынка апсайд в акциях выглядит ограниченным. Волатильность тут точно никуда не денется.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

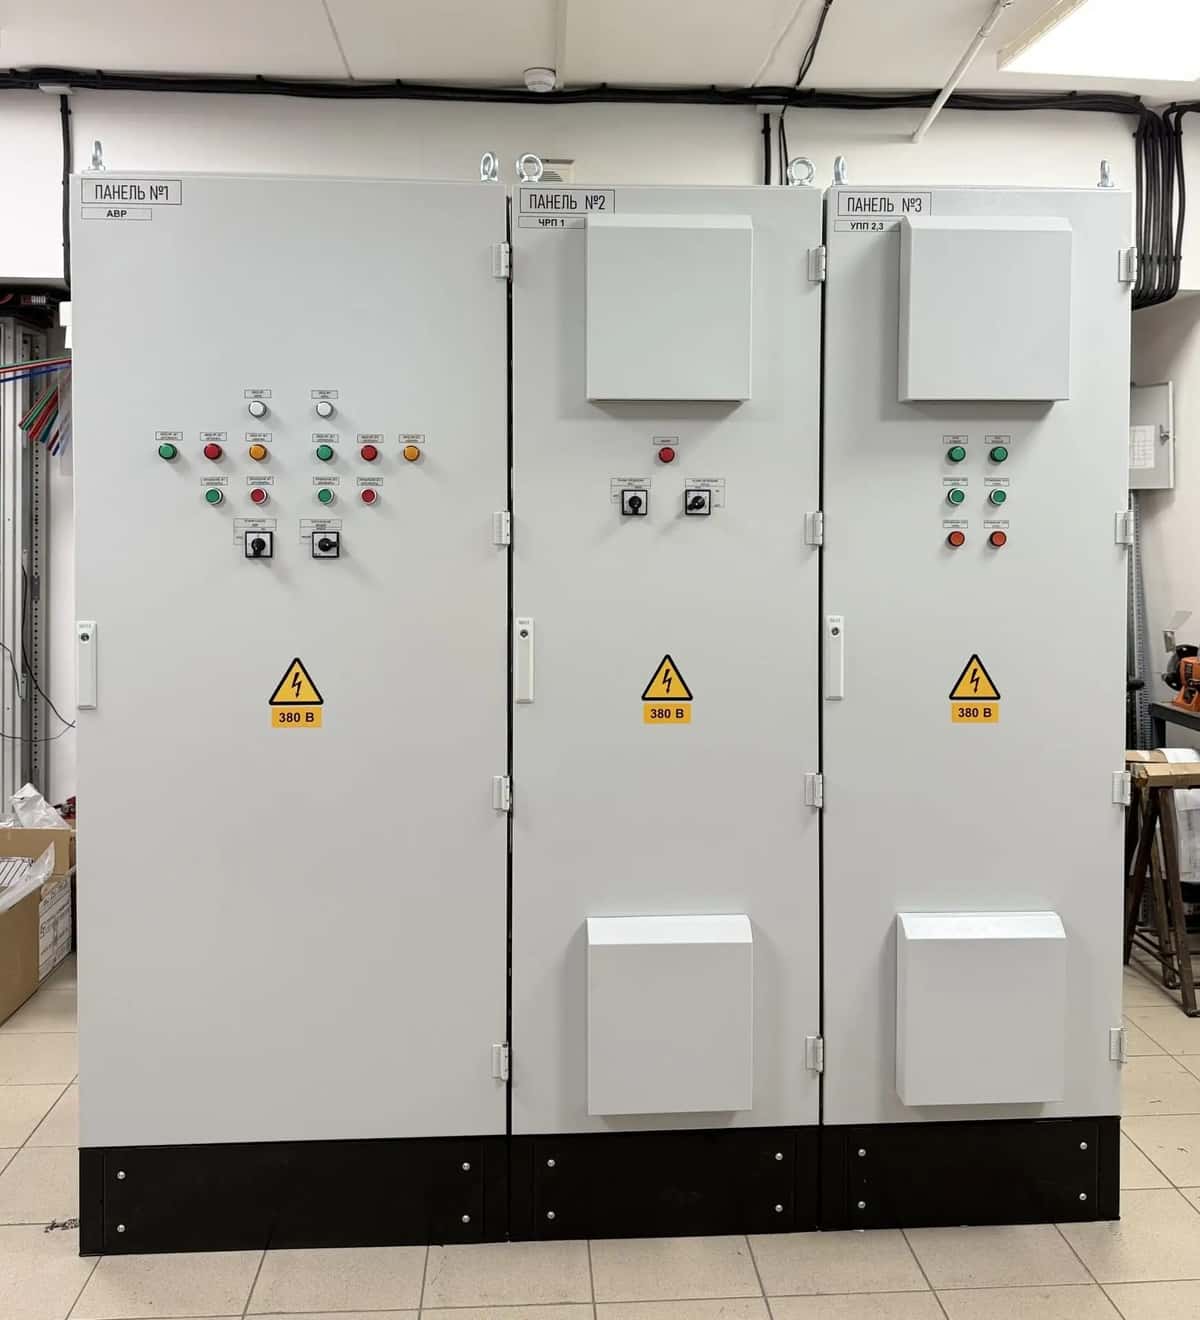
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.

На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.


Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.

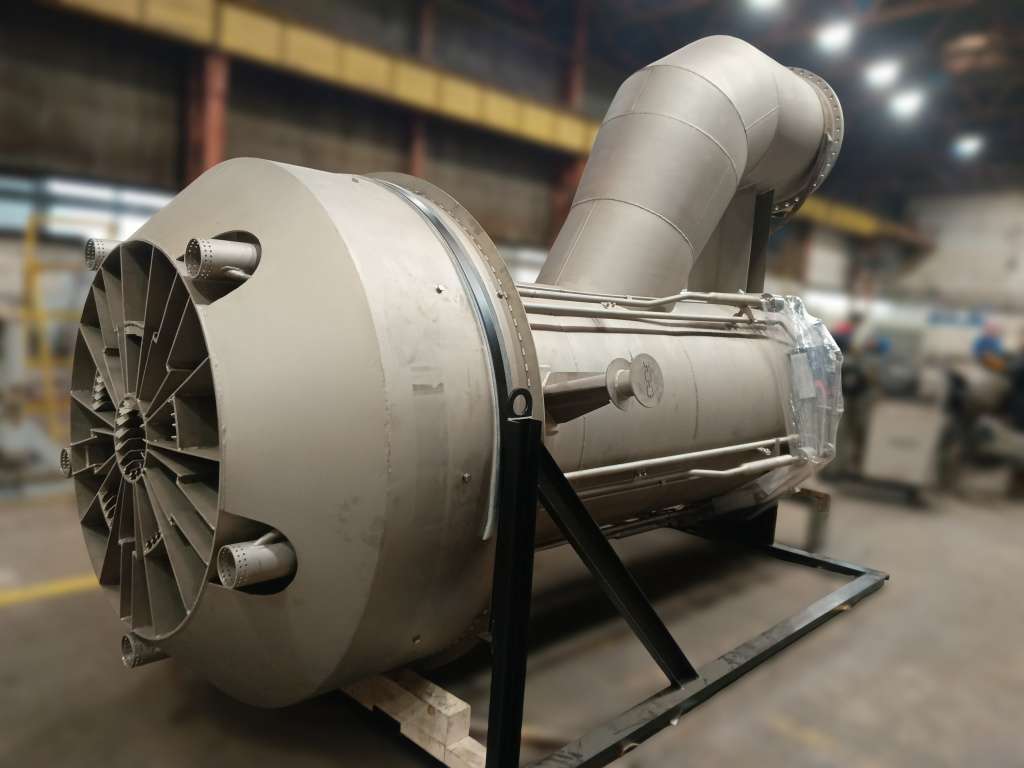
В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).

Технический вызов

Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.

Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.

Решения РНГ-Инжиниринг

Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Текущая ситуация на бирже

Индекс Мосбиржи третий день подряд закрывается в зелёной зоне, только за вчерашний день +2,8%. Такая динамика обусловлена ростом нефтяных котировок и надеждами на снижение градуса геополитической напряжённости на фоне ожидаемой встречи Лаврова и Рубио. Однако пока рано делать выводы о развороте нисходящего тренда, так как завтрашнее опорное заседание Центробанка может многое изменить.

📊 Росстат представил традиционные данные по инфляции, согласно которым индекс потребительских цен на неделе с 14 по 20 июля вырос на 0,17%, что сопоставимо с прошлым отчётным периодом. Топливный фактор продолжает оказывать значимое влияние на динамику потребительских цен, что уже конвертировалось в рост инфляционных ожиданий населения до максимума с марта 2022 года. Консенсус-прогноз рынка предполагает сохранение ключевой ставки на уровне 14,25% на завтрашнем заседании Центробанка, однако не менее важным будет и обновлённый макропрогноз регулятора.

🛢Цены на нефть пробили отметку в $90 за баррель и закрепились на пятинедельном максимуме. Здесь сошлись сразу два сильных фактора: геополитическая напряжённость на Ближнем Востоке и истощение стратегического нефтяного резерва США - он опустился до минимума с 1983 года. Для нефтяных компаний (Роснефть, Лукойл, Татнефть, Газпром нефть) это подарок, но есть и ложка дёгтя: крепкий рубль не даёт нефтяникам в полной мере воспользоваться бенефитами.

🔋 Не отстаёт и газовый рынок. Цены на голубое топливо тоже быстро растут, и здесь свою роль играют не только геополитические риски, но и банальная физика запасов: в подземных хранилищах ЕС объёмы на 15% ниже пятилетнего среднего. Аномальная жара тормозит закачку, а остатки с прошлого сезона и так были невелики. В такой ситуации Новатэк выглядит явным бенефициаром. По данным западных СМИ, компания вышла на рекордные экспортные поставки с «Ямал СПГ».

💊 Росстат отчитался о росте производства лекарств в первом полугодии на 13,9%. В сочетании с ростом среднего чека на уровне инфляции это даёт основания ждать неплохих финансовых результатов от Озон Фармацевтики и Промомеда. Последний, вероятно, покажет более сильные цифры на фоне опережающего спроса на препараты для лечения избыточного веса.

🧬 А вот история с IVA Technologies и Сбером вызывает смешанные чувства. Госбанк нарастил долю в IT‑компании до 23,3% голосующих акций и стал вторым крупнейшим акционером. Весной Сбер, напротив, сокращал свою долю до 3,8%, а теперь резко разворачивается и скупает бумаги. С одной стороны, это сигнал доверия: финучреждение верит в потенциал компании. С другой - возникает закономерный вопрос: если Сбер так уверен в росте, почему кто‑то из прежних мажоритариев, напротив, избавлялся от пакета?

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$IVAT $OZPH $PRMD $NVTK $ROSN $LKOH

Текущая ситуация на бирже

🏤 Мегановости 🗞 👉📰

1️⃣ ВТБ $VTBR планирует допэмиссию акций объёмом до 49% от текущего количества бумаг.
Цена размещения может составить 87 ₽ за акцию.
По данным СМИ, банк рассчитывает привлечь 300-400 млрд ₽, хотя максимальный объём размещения оценивается примерно в 547,5 млрд ₽.
Средства могут пойти на сделку с Wildberries-Russ и развитие бизнеса.
Закрытие сделки ожидается до конца лета, но не ранее 20 июля — после дивидендной отсечки.
Наблюдательный совет рекомендовал дивиденды за 2025 год: 9,71 ₽ на акцию, или 25% прибыли по МСФО.
ВТБ рассчитывает, что сделка поможет в будущем двигаться к верхней границе дивидендного коридора в 50%, но твёрдых обещаний пока нет.
Размещение может укрепить капитал банка, но риск размывания долей остаётся главным негативом для акционеров.

SPO крупнейшего госбанка с объёмом до 547,5 млрд ₽ — одно из самых масштабных размещений на российском рынке, и его успех будет во многом определять настроения на Мосбирже до конца лета.

🏤 Мегановости 🗞 👉📰

Новатэк - под санкционным прессом

2025 год выдались для газового гиганта непростым. На фоне постоянных санкционных атак и сложностей с логистикой, показатели оказались под давлением. Операционку мы с вами разобрали ранее, а сегодня у меня на столе финансовые результаты по МСФО за полный 2025 год. Давайте разберемся, удалось ли компании сохранить устойчивость в такие времена.

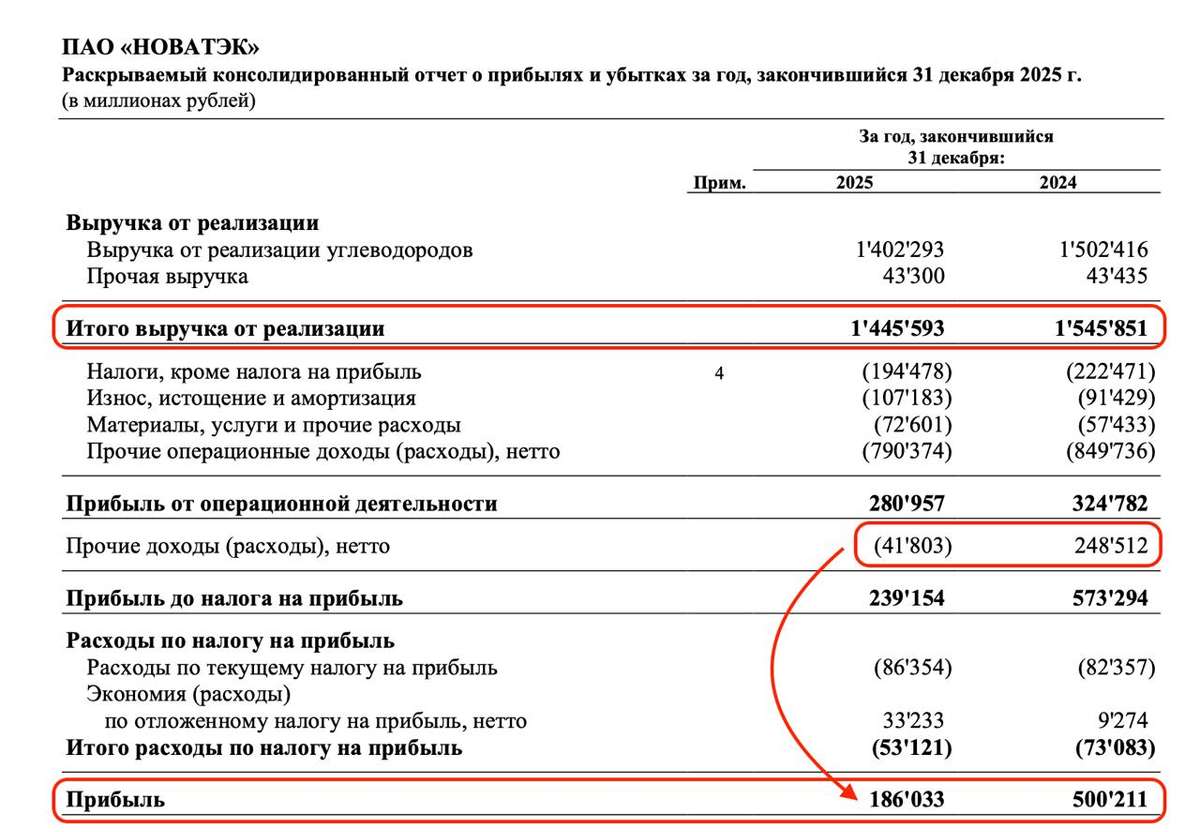
🔋 Итак, выручка компании за 2025 год снизилась на 6,5% до 1,5 трлн рублей. Основной удар пришелся на второе полугодие, когда выручка упала почти на 20% из-за волатильности цен на сырье и плановых работ на «Ямал СПГ». При этом операционные показатели добычи остались стабильными: 673 млн баррелей нефтяного эквивалента (+1% г/г), что говорит об устойчивом положении в отрасли.

Чистая прибыль за год рухнула в 2,7 раза до 186 млрд рублей против 500,2 млрд годом ранее. Тут стоит отметить, что на результат повлияли разовые неденежные списания на сумму около 290 млрд рублей. Если смотреть на нормализованную прибыль (без учета курсовых разниц и разовых эффектов), то она составила 207 млрд рублей. Куда важнее операционный денежный поток, который вырос на 40,9% до 503 млрд рублей, ведь это реальные деньги, которые компания генерирует здесь и сейчас.

В целом Новатэк демонстрирует чудеса ликвидности. Чистый долг компании по итогам года стал отрицательным и составил -39,3 млрд рублей (против 142 млрд долга годом ранее). Денежные средства на балансе почти удвоились до 338 млрд рублей.

📊 При такой «денежной подушке» вопрос дивидендов становится ключевым. Исходя из скорректированной прибыли, финальный дивиденд за второе полугодие 2025 года может составить 39–40 рублей на акцию, что дает доходность около 3,4%. Вкупе с уже выплаченными промежуточными за первое полугодие (35,5 руб.), суммарная доходность за год может составить около 6,5–7%.

Компания сейчас находится в фазе «инвестиционного ожидания». С одной стороны, отрицательный чистый долг и мощный денежный поток. С другой - санкции тормозят ввод новых очередей СПГ-проектов. Лично я считаю, что Новатэк остается одной из самых эффективных компаний в секторе, но текущая оценка в 19,3 годовых прибылей (P/E) выглядит несколько перегретой для текущих геополитических реалий. Я продолжаю держать бумагу в портфеле, но к новым покупкам присматриваюсь осторожно, и только на коррекции.

❗️Не является инвестиционной рекомендацией

♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. Это наполнит его сердце теплом, а вам прибавит плюсик к карме!

Новатэк - под санкционным прессом

Текущая ситуация на бирже

Индекс Мосбиржи накануне получил порцию позитива по переговорному треку и инфляции, что позволило компенсировать потери первой половины недели и завершить торги в районе 2760 пунктов.

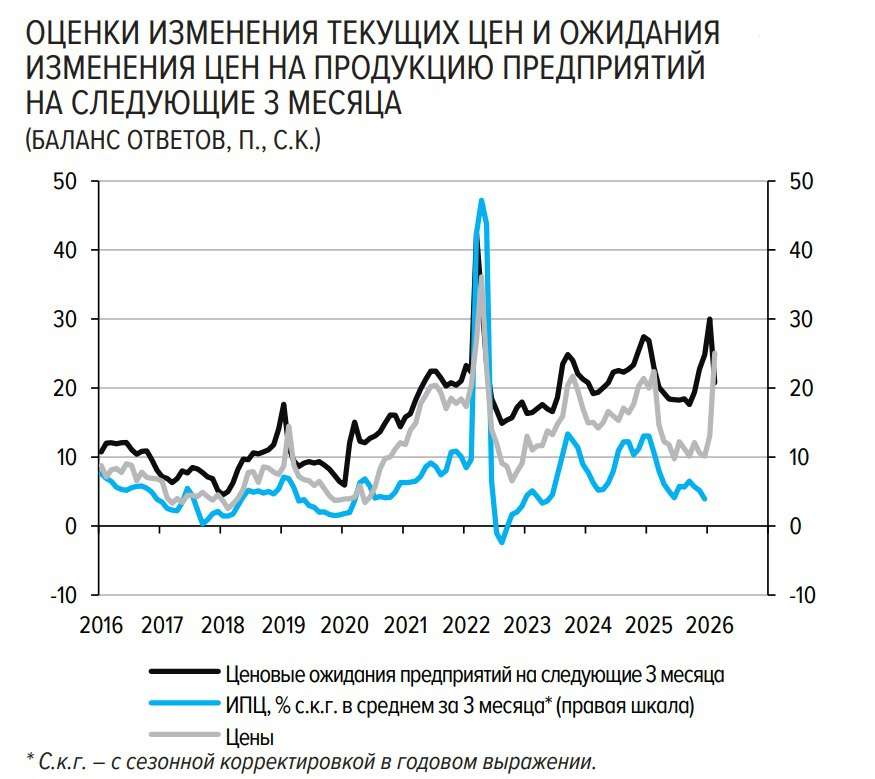
📊 Недельная инфляция, зафиксированная Росстатом, составила 0,13%, снизив годовой показатель с 6,45% до 6,36%. Эта статистика, наряду со снижением инфляционных ожиданий предприятий, данные по которым накануне опубликовал Центробанк, увеличивает шансы на снижение ключевой ставки в пятницу. После январского всплеска, вызванного повышением НДС, ценовые ожидания в феврале упали до 4-месячного минимума - ситуация нормализуется быстро, что дает регулятору дополнительное пространство для маневра.

✈️ Пассажиропоток ГК Аэрофлот за январь 2026 года вырос на 4,7% г/г до 4,11 млн человек. Операционные показатели перевозчика продолжают умеренно расти. Это мы увидели и по итогам всего 2025 года. Остается вопросик к компании в разрезе финансовых показателей. Несмотря на улучшение конъюнктуры, идею в Аэрофлоте едва ли можно найти. Отсутствие дивидендов и риски возвращения зарубежных конкурентов будут сдерживать желение частных инвесторов прикупить актив.

🔋 Свои результаты по МСФО за 2025 год также представил Новатэк, который сократил выручку на 6% до 1,4 трлн рублей на фоне снижения объемов реализации природного газа. При этом скорректированная чистая прибыль, учитываемая в дивидендной политике, снизилась на 8% до 507,5 млрд рублей. На первый взгляд, результаты неплохие, учитывая сложную рыночную конъюнктуру, но будущее эмитента весьма неопределенно. С 1 января 2027 года Евросоюз намерен полностью прекратить импорт российского СПГ, а глава TotalEnergies Патрик Пуянне уже предупредил, что французская компания может полностью прекратить экспорт с проекта «Ямал СПГ».

⛽️ По данным Kpler, экспорт нефти из России в Индию в декабре 2025 года сократился на 31% по сравнению с ноябрём и составил 1,3 млн б/с. Пик поставок пришёлся на лето прошлого года, когда объёмы превышали 2 млн б/с. Основным поставщиком углеводородов в эту страну является Роснефть, и, как мы видим, американские рестрикции больно ударили по бизнесу компании. Отчётность эмитента по МСФО (ожидается во второй половине марта) вряд ли порадует инвесторов.

❗️Не является инвестиционной рекомендацией

♥️ Если вам нравятся мои утренние брифинг по четвергам, прожмите лайк статье, буду готовить их чаще

✔️ ИнвестТема теперь и в МАХ - https://max.ru/particular_trader

Текущая ситуация на бирже

🏤 Мегановости 🗞 👉📰

1️⃣ Банк России представил концепцию регулирования криптовалют в России.
Криптовалюты и стейблкойны предлагается признать валютными ценностями, но запретить их использование для расчетов внутри страны.
ЦБ подчеркивает, что криптовалюты остаются высокорискованным инструментом без гарантий сохранности средств.
Покупка криптоактивов будет возможна только после тестирования на знание рисков.
Неквалифицированным инвесторам разрешат покупать только наиболее ликвидные криптовалюты и не более чем на 300 тыс. ₽ в год через одного посредника.
Квалифицированные инвесторы смогут покупать любые криптовалюты, кроме анонимных, без лимитов.
Все операции планируется проводить через действующую инфраструктуру брокеров и бирж.
Покупки криптовалют за рубежом будут разрешены с обязательным уведомлением ФНС.
Законодательную базу планируют подготовить к 1 июля 2026 года, а ответственность за нарушения ввести с 1 июля 2027 года.

🏤 Мегановости 🗞 👉📰

Промежуточные сокращенные консолидированные результаты за 9 месяцев 2025 года

ПАО «Европейская Электротехника» представляет промежуточные сокращенные консолидированные результаты
за 9 месяцев 2025 года.

Компания завершила процесс корректировок отчетности по МСФО, начатый в 2024 году, связанный с внедрением расчета выручки по договорам с длительным циклом производства согласно стандарту МСФО (IFRS) 15 «Выручка по договорам с покупателями». В результате данных корректировок был проведен ретроспективный пересчет сравнительных показателей за 2023 год (отражен в опубликованной отчетности за 12 месяцев 2024 года), за 6 месяцев 2024 года (отражен в опубликованной отчетности за 6 месяцев 2025 года) и за 9 месяцев 2024 года (отражен в опубликованной отчетности за 9 месяцев 2025 года). Важно отметить, что изменения затронули отчетность только указанных периодов и не оказали влияния на годовую отчетность за 2024 год, текущую финансовую отчетность за 2025 год. Эти изменения не затронут будущие финансовые показатели Компании.

Ключевые показатели Группы компаний (9м25/9м24):

- Выручка составила 5 717 922 тыс. руб. и показала рост на 23,1%. Основным географическим регионом деятельности группы является Российская Федерация. В Российской Федерации за девять месяцев, закончившихся 30 сентября 2025 г. и 30 сентября 2024 г. получено более 99% выручки Группы. Основной вклад в результат внесли продажи по направлению “Электрооборудование” на 4 431 005 тыс. руб. (+94,3%) и “Лифтовое оборудование” на 115 992 тыс. руб. (+91,8%). Сокращение продаж по направлению “Нефтегазовое и химическое оборудование” до 1 165 813 тыс. руб. (-47,4%) обусловлено смещением графика отгрузок, в связи с пересмотром сроков инвестиционных программ у заказчика.

. Крупные объёмы отгрузок по данному направлению запланированы в следующих кварталах;

- Себестоимость продаж выросла на 23,6% и составила 4 363 089 тыс. руб. Основная статья расходов на материалы и комплектующие, использованные в производстве, увеличилась до 3 816 320 тыс. руб. (+26,4%). Второстепенные статьи расходов на услуги, включая затраты на субподрядчиков - 138 601 тыс. руб. (+40,3%), амортизация активов - 49 766 тыс. руб. (+2,6%), изменение запасов готовой продукции и незавершенного производства - 78 139 тыс. руб. (-61,1%).

- Расходы на персонал Компании возросли до 196 363 тыс. руб. (+85,7%), в связи с созданием новых подразделений:
o в рамках направления «Инженерные системы»: «Энергетическое оборудование», ЦФО, новый инжиниринговый центр в г. Волгоград
o в рамках направления «Технологические системы»: «Разработка газового оборудования»
а также в связи с привлечением нового производственного персонала, на фоне увеличения объемов производства по направлению «Технологические системы»;

- Операционная прибыль составила 746 557 тыс. руб. (+22,6%). Положительный результат обусловлен сдерживанием коммерческих расходов (+2,2% всего) и ростом прочих операционных доходов (+166,3%). Рост административных расходов (+36,5%) темпами выше темпов роста выручки обусловлен увеличением расходов на персонал (причины роста описаны выше);

- Финансовые расходы Компании возросли до 211 849 тыс. руб. (+56,5%) в связи с более активным использованием банковских кредитов (рост суммы кредитов на +27,9% к уровню начала 2025 года), на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

- Чистая прибыль, приходящаяся на акционеров, составила 476 045 тыс. руб. (+53,6%). Результат обусловлен эффективным управлением финансами и оптимизацией затрат;

- Прибыль на акцию составила 0,86 руб. (+53,6%). Результат обусловлен ростом чистой прибыли в отчетном периоде;

- Приведенный показатель EBITDA составил 859 185 тыс. руб. (+24,6%). Пересмотренный показатель EBITDA за 9м2024 года, в связи с переходом на новую форму учета по договорам длительного цикла изготовления оборудования, составил 689 499 тыс. руб.;

- ROE (рентабельность собственного капитала) составила 22,2% (18,2% по итогам 9м 2024г). Увеличение значения рентабельности обусловлено повышением отгрузок высокомаржинального оборудования и ростом величины чистой прибыли более высокими темпами по сравнению с темпом прироста капитала Компании (+53,6% против +12,5%).

Дополнительная информация за отчетный период (9м25/9м24):

- Активы увеличились на 32,7% и составили 7 854 136 тыс. руб.;

- Собственный капитал увеличился на 12,5% и составил 3 026 820 тыс. руб.;

- Денежные средства и их эквиваленты на счетах выросли на 231,7% и составили 646 025 тыс. руб.;

- Запасы выросли на 25,6% и составили 1 757 028 тыс. руб. Основной вклад внесли сырьё и материалы 477 332 тыс. руб. (+142,4%), которые закуплены под исполнение крупных контрактов и незавершенное производство 716 562 тыс. руб. (+30,2%), основной объем по которому будет реализован в следующих кварталах;

- Количество акционеров ПАО (зарегистрированных лиц в реестре) составило по состоянию на 30.09.2025 – 11788 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT). За этим показателем для нас кроется много информации - насколько известна наша компания на фондовом рынке, понятна ли наша бизнес-модель розничным инвесторам, удовлетворён ли рынок открытостью и финансовыми результатами Группы.

Ссылка на финансовую отчетность: https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчётный квартал и после отчётной даты:

Инженерные системы

► Газпромнефть (п-в Ямал, Боваленковское месторождение) — Продолжаем бесперебойные поставки кабельных лотков и кабеленесущих систем на опорное месторождение Ямальского центра газодобычи, расположенной на полуострове Ямал и приямальском шельфе Карского моря. Этот проект является не только одним из самых крупных, но также самым удаленным от центральной России. Поставки по проекту осуществляются в течение более чем пяти лет.
► НКЦ им. Хруничева (Роскосмос, Москва) — Для одной из отраслеобразующих организаций ракетно-космической отрасли осуществляем поставки щитовой продукции для систем распределения электроснабжения, автоматизации технологических процессов и передачи данных. Проект интересен так же тем, что поставляемое оборудование будет задействовано в решении задач по автоматизации процессов жизнеобеспечения высотного здания головного офиса заказчика.
► ноябрь — Проведена стратегическая встреча с компанией-партнером DKC. Цель - углубление долгосрочных и продуктивных взаимоотношений для увеличения доли участия «Европейской Электротехники» в новых перспективных проектах за счет предложения комплексных решений на основе оборудования DKC.
► ноябрь — Штаб-квартира ПАО «Европейская Электротехника» теперь располагается в новом офисе на Северо-Востоке Москвы.
► октябрь — Обзор экспозиции ПАО «Европейская электротехника» на ПМГФ-2025: Мощные газопоршневые генераторные установки и «умная» комплексная система щитового оборудования.
► октябрь — Эффективное технологичное решение в области электротехники и автоматизации представлено компанией ПАО «Европейская Электротехника».
► октябрь — Представлено комплексное решение для майнинга на природном газе.
► октябрь — В крупнейшем ТЦ Московской области запущены в эксплуатацию новые поэтажные эскалаторы.
► август — В торговые центры Москвы и Московской области доставлены эскалаторы и траволаторы, начат монтаж.
► июль — Подведены итоги годового заседания Общего собрания акционеров ПАО «Европейская Электротехника» за 2024 год.

Технологические системы

События компании ООО «РНГ-Инжиниринг» (входит в ПАО «Европейская Электротехника»):
► ноябрь — Осуществлена поставка факельных оголовков для замены существующих на месторождении заказчика в Иркутской области.
► ноябрь — Отгружено устройство предварительного отбора газа с вертикальным отводом (УПОГ) на объект ПАО «НК «РОСНЕФТЬ» в ЯНАО.
► ноябрь — Осуществлён проект модернизации действующей блочно-модульной установки освоения скважин (БУОС) для компании заказчика на месторождении Иркутской области.
► октябрь — Подведены итоги участия в Петербургском международном газовом форуме.
► октябрь — Участие генерального директора компании «РНГ-Инжиниринг» с докладом в заседании секции Научно-технического совета «Добыча газа и газового конденсата» ПАО «ГАЗПРОМ».
► октябрь — Получен патент на оголовок вертикального факела ОФ-700.
► август — Отгружены свечи рассеивания на месторождения Иркутской области.
► июль — Завершены шеф-монтажные работы блока технологического узла редуцирования газа на полуострове Камчатка.
► июль — Отгружены сепараторы НГСВМ-А на месторождения Тюменской области.
► июль — Отгружен концевой делитель фаз трубный автоматизированный (КДФТ-А) на месторождение заказчика в Томскую область.

***

Контакты для получения дополнительной информации:

IR-служба
Сергей Петров
Тел. +7-925-185-50-42
e-mail: petrov@euroet.ru

О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» - это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительстве, инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.

Промежуточные сокращенные консолидированные результаты за 9 месяцев 2025 года

​🪙 Совкомбанк стал владельцем 5,68% акций IT-Группы Астра, приобретя 12,2 млн бумаг. По текущим котировкам пакет оценивается примерно в ₽3,5 млрд.

Сделка с Совкомбанком выглядит как инструмент краткосрочного финансирования, а не изменение структуры владения или курса развития компании.

Для Астры это — способ привлечь деньги в момент, когда сектор испытывает давление, а для банка — низкорисковая операция с обеспечением в виде ликвидных бумаг — Ъ
$ASTR $SVCB

🪙 СПГ-завод Ямал СПГ НОВАТЭКа впервые за много лет подошёл к зиме без начала рейдовых перевалок борт-в-борт у острова Кильдин.
Это довольно необычная ситуация, которая может указывать на сложности с проведением логистических операций — Ъ
$NVTK

🪙 Четверть российских компаний с кредитами перестали платить по счетам.

На начало октября насчитывалось около 714 тыс. юрлиц и ИП, имеющих задолженность по кредитам — из них рекордные 24% допустили просрочку платежей, следует из данных ЦБ. За 12 месяцев доля должников выросла на 6%, а с начала 2023 года — почти удвоилась.

При этом объём задержек приблизился к 3 трлн рублей, а суммарная кредитная задолженность превысила 80 трлн. Риск дефолтов и банкротств, по оценкам экспертов, вырос вдвое.

🪙 Рынок корпоративных облигаций в III кв 2025 года вновь обновил максимум: инвестбанки организовали размещения 176 выпусков на сумму ₽1,9 трлн, что на 5% выше кв/кв и на 18,5% больше г/г — Ъ
Самые мощные организаторы размещений ВТБ и Газпром.
$VTBR $GAZP

Америка и СПГ: как США за десять лет стали лидером мирового газового рынка

Ещё недавно мало кто верил, что США способны бросить вызов России, Катару и Австралии в экспорте СПГ. В начале 2010‑х Америка всерьёз обсуждала проекты импорта газа, опасаясь дефицита собственного ресурса и будучи зависимой от внешних поставок. Тогда казалось, что роль США на мировом газовом рынке будет второстепенной и периферийной. Но всего за одно десятилетие ситуация перевернулась. Сегодня американский газ не просто заполняет европейские терминалы, он формирует новые правила игры на глобальном энергетическом рынке и стал геополитическим инструментом не меньшей значимости, чем доллар или военные альянсы.

В этой статье мы рассматриваем, какие факторы стали основой стремительного роста присутствия США на рынке, как страна, которая ещё 10 лет назад имела нулевую отметку по экспорту СПГ, сумела превратиться в лидера отрасли и диктует свои условия на мировых энергетических торгах. США превратились в символ того, как сочетание ресурсов, технологий, конкуренции и капитализма способно в короткие сроки изменить мировой баланс сил, иронично оставив Россию с её «трубопроводными мечтами» за бортом стремительно меняющегося энергетического порядка.

От первых скромных партий СПГ в 2016 году к «газовой сверхдержаве» на рынке СПГ в 2025 году.
История началась в 2016 году. Именно тогда с терминала Sabine Pass в Луизиане отправился первый танкер со сжиженным газом в Европу. Объёмы были скромными, но важен был сам факт: страна, ещё недавно считавшая себя зависимой от импорта, стала экспортером. Этот момент можно считать точкой отсчёта «американской газовой эры». В ретроспективе он выглядит символичным: США словно перелистнули страницу и открыли новую главу энергетической истории. Тогда мало кто верил, что единичная партия может превратиться в индустрию, которая через несколько лет будет диктовать цены и условия в Европе и Азии. Но именно так и произошло. Символический старт быстро превратился в стратегический разворот — от роли импортёра к роли глобального игрока, чьё присутствие стало определять не только энергетику, но и геополитику. Этот шаг показал, что США способны не просто «войти» в рынок, но и изменить его правила, а заодно — ослабить традиционных игроков, включая Россию, которая ещё долго жила иллюзией, что мир останется зависимым от её трубопроводов.
Дальше события развивались стремительно. Сланцевая революция обеспечила дешёвый и практически неисчерпаемый ресурс. Частный капитал привнёс десятки миллиардов долларов инвестиций в инфраструктуру. Конкуренция между девелоперами — Cheniere, Sempra, Venture Global, NextDecade — ускорила строительство терминалов, снизила риски и стимулировала инновации. За считанные годы в США выросла целая индустрия, в которой каждая компания стремилась доказать свою эффективность.
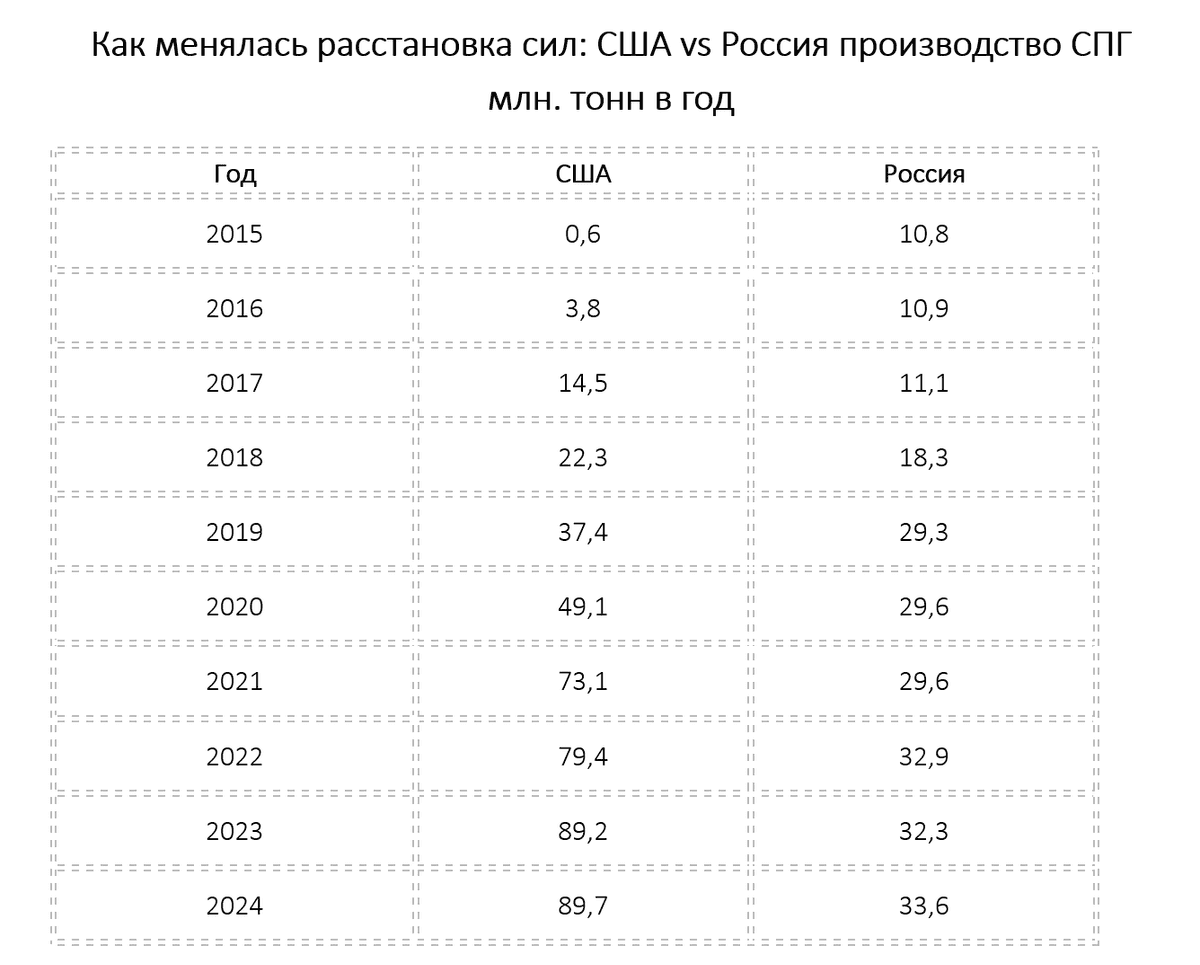
К 2019 году экспорт достиг 37 млн тонн, а к 2024-му — почти 90 млн тонн. В этот момент Америка окончательно утвердилась в статусе мирового лидера. Прогноз на 2025 год находится вблизи отметки 100 млн тонн, что делает США безоговорочным лидером в этом сегменте энергетического бизнеса.

Европа как якорь спроса на СПГ из США

Ключевым драйвером стала Европа. После кризиса 2022 года европейские страны резко сократили зависимость от российского трубопроводного газа и сделали ставку на СПГ. Это стало «моментом истины» для американских компаний. Из портов Мексиканского залива до Роттердама танкер идёт всего две недели — намного быстрее, чем из Персидского залива. Американская контрактная модель позволяла перенаправлять грузы туда, где цена выше, что идеально совпало с потребностями европейских покупателей.
В 2024 году почти половина европейского импорта СПГ пришлась на США. Для американской индустрии это стало стратегическим закреплением на рынке, а для Европы — гарантия диверсификации и энергобезопасности. Россия в этот момент могла только язвительно напоминать о своих трубопроводах, которые из стратегического актива превратились в символ уязвимости.

Как менялась расстановка сил: США vs Россия производство СПГ млн. тонн в год см. таблицу

До 2018 года Россия удерживала лидерство за счёт «Сахалина-2» и запуска «Ямала СПГ». Но затем американская кривая производства СПГ пошла резко вверх, а российский экспорт стабилизировался на уровне «30+ млн тонн». С 2021 года США стали безоговорочным лидером. Ирония в том, что у России есть гигантские запасы, но нет той системы, которая превращает ресурс в глобальное преимущество. В итоге США вырвались вперёд, а Москва осталась в роли наблюдателя.

Формула успеха: почему именно США


Прежде чем перейти к деталям, важно отметить — именно ресурсная база стала краеугольным камнем американского успеха. Henry Hub в 2024 году — стоил всего $2,2 за MBtu. Это в разы дешевле цен в Европе и Азии и в несколько раз ниже, чем в пиковые периоды на азиатском рынке СПГ. Дешёвый ресурс стал фундаментом конкурентоспособности, позволил компаниям строить бизнес-модель с долгосрочной устойчивостью и уверенно планировать экспортные программы. Фактически, низкая цена на внутреннем рынке превратилась в главный инструмент завоевания глобальной доли рынка.

Другой аспект — контракты.
Здесь американцы сделали то, что оказалось настоящей революцией для рынка. Вместо традиционной привязки к нефти в долгосрочных контрактах они ориентировались на прозрачный и ликвидный индекс Henry Hub. Это позволило покупателям точно понимать формулу цены и минимизировать риски. Второй фактор — свобода назначения (destination flexibility): каждая партия может быть перенаправлена туда, где цена выше, будь то Европа или Азия. Третий элемент — условия FOB (Free On Board), когда ответственность за доставку берёт на себя покупатель. Всё это превратило американский СПГ в гибкий инструмент для трейдеров и энергетических компаний. Именно поэтому в 2022–2024 годах США смогли мгновенно развернуть свои поставки в Европу и занять критическую долю рынка, тогда как конкуренты оставались скованными жёсткими контрактами и бюрократическими ограничениями.
Краеугольным камнем успеха выступили также инфраструктура и частный капитализм. США не только добывают газ, но и умеют быстро доставлять его к морю. Огромные газопроводы из Пермского бассейна и Хейнсвилла, глубокие порты Техаса и Луизианы, расширенный канал Корпус-Кристи.

В отличие от многих стран, где экспортом СПГ управляют государственные монополии, в США доминирует частный сектор. Конкуренция компаний и доступ к капиталу обеспечили скорость, о которой Катар и Австралия могут только мечтать. Venture Global построила Calcasieu Pass за 68 месяцев — мировой рекорд по срокам. Россия на этом фоне выглядит консервативно: один «Ямал СПГ» и много амбиций.

Капиталовложения: деньги, которые построили лидерство

Суммарные инвестиции в американскую индустрию СПГ по оценкам разных источников составляют порядка $170–180 млрд, а с учётом скрытых издержек и инфляции строительства — уже ближе к $200 млрд. По данным EIA и отраслевых отчётов Reuters и S&P Global, именно такие суммы были вложены в терминалы, магистральные газопроводы и порты. Это колоссальный объём капитала, который охватывает не только сами заводы по сжижению, но и комплексную инфраструктуру — от газопроводов до портов. Эта сумма включает:
Терминалы (Sabine Pass, Freeport, Cameron, Corpus Christi, Calcasieu Pass и др.) — около $70 млрд.

Новые стройки 2024–2027 гг. (Plaquemines, Golden Pass, Port Arthur, Rio Grande, Corpus Christi Stage 3) — ещё ~$73 млрд.

Газопроводы и порты — минимум $12–15 млрд.

На деле вложения ещё выше, если учитывать сопутствующую инфраструктуру upstream и логистику. Индустрия СПГ в США — это не только заводы по сжижению, но и тысячи километров газопроводов, инвестиции в энергетические компании и порты мирового класса.

«Один процент идея, девяносто девять процентов исполнение»

Формула успеха США в сегменте СПГ на первый взгляд проста, но за этой кажущейся очевидностью скрывается целый комплекс факторов. Идея превращать дешёвый газ в экспортный продукт возникала в разных странах, но лишь США сумели реализовать её в масштабах, изменивших мировой рынок. Здесь сыграл роль американский капитализм: десятки проектов конкурировали между собой, капитал стремился в самые эффективные из них, решения принимались без долгих согласований и бюрократических проволочек. Ошибся — проиграл, но именно эта жёсткая конкуренция стала источником скорости и инноваций. Выиграл — получил доступ к миллиардным рынкам и возможность формировать новые правила торговли энергией. В этом контексте США доказали, что успех рождается не только из наличия ресурсов, но и из институциональной среды, где риск вознаграждается, а эффективность становится главным критерием развития.

Эта модель — противоположность централизованным монополиям. Она рискованнее, но при этом несравненно результативнее. Именно поэтому США сумели за десятилетие построить целую индустрию, которая сегодня формирует архитектуру глобальной энергетики и задаёт новые стандарты на мировом рынке. Россия же, напротив, предпочла делать ставку на «великую трубу» и долгосрочные трубопроводные маршруты, словно не заметив, что мир ускорился и меняется быстрее, чем прокладываются километры стали под землёй. В итоге американская ставка на конкуренцию и гибкость позволила создать современный экспортный кластер, а российский подход привёл к стагнации и зависимости от узкого круга покупателей. Этот контраст особенно заметен в 2020‑е годы: пока США закрепляют лидерство и расширяют мощность СПГ‑терминалов, Москва всё чаще вынуждена объяснять партнёрам, почему её газ не доходит туда, где он нужен рынку.

Вызовы впереди

Конечно, конкуренты не стоят на месте. Катар уже объявил о расширении добычи и мощностей до 142 млн тонн к 2030 году, и эта программа модернизации делает его главным претендентом на дуэль с США в Азии. Австралия сохраняет сильные позиции на азиатском рынке и будет бороться за китайский и японский сегменты, пытаясь удержать традиционных покупателей. При этом и у США есть риски: инфляция в строительстве, удорожание труда, политические паузы в выдаче разрешений и экологические вызовы могут замедлить темп ввода мощностей. Но в отличие от конкурентов, американская система управления и финансирования позволяет быстрее реагировать на вызовы и компенсировать их за счёт гибкости. Этот момент принципиален: там, где Катар или Австралия зависят от долгосрочных циклов, США опираются на динамику и конкуренцию. В итоге именно способность адаптироваться и удерживать лидерство при внешних рисках делает американскую модель более устойчивой в долгосрочной перспективе.
Но главное преимущество США — система. Здесь есть всё: дешёвый ресурс, гибкая контрактная модель, мощная инфраструктура и капитал, готовый работать. Даже если отдельные проекты сталкиваются с трудностями, вся экосистема остаётся устойчивой.

Как завершается 2025 год на рынке СПГ

В 2025 году США планируют перешагнуть отметку в 100 млн тонн экспорта СПГ. Это станет новым рекордом и окончательно закрепит статус страны как «энергетического якоря» для Европы и ключевого игрока для Азии. Европа, по оценкам, получит более 50% своего импорта СПГ из США, а в Азии американский газ начнёт теснить австралийский. Более того, американские компании ожидают запуск новых мощностей в Техасе и Луизиане, что позволит сохранить темп роста и превысить планку в 110 млн тонн к 2026 году. Таким образом, 2025‑й станет не только годом рекорда, но и точкой закрепления долгосрочного тренда: США окончательно превращаются в центр глобального рынка СПГ, от решений и контрактов которого будут зависеть цены и энергетическая безопасность целых регионов.
Для России же 2025 год станет годом неприятных открытий, американский экспорт превысит российский в три раза. Иронично, что страна с самыми большими запасами газа в мире останется в роли догоняющего и, по всей видимости, уже вряд ли когда‑либо сможет догнать США. Причина проста: отсутствие конкуренции и частного капитала, ставка на трубопроводные проекты прошлого века и медлительность в принятии решений. Всё это делает российский экспорт структурно ограниченным и неспособным конкурировать с гибкой и масштабируемой моделью США.
США стали лидером на рынке СПГ не случайно. Это результат сочетания природных ресурсов, инфраструктуры и институциональной среды, где идея превращается в бизнес благодаря конкуренции и капиталу.
Американская история СПГ — это наглядный пример того, как «1% идея, 99% исполнение» работает в реальной экономике. И этот опыт будет определять мировой энергетический баланс ещё долгие годы. США показали, что лидерство в XXI веке — это не только богатые недра, но и способность быстро превратить их в работающий бизнес-механизм.

Америка и СПГ: как США за десять лет стали лидером мирового газового рынка

Новатэк - санкционные клещи сжимаются

По данным Gas Infrastructure Europe (GIE), Европа продолжает активно импортировать СПГ. Только за второй квартал 2025 года выбрала объемов на 45 млрд куб. м., часть из которого идет из России. Несмотря на рекордный импорт, Еврокомиссары ищут способы сократить поставки нашего СПГ и усиливают санкционное давление. На этом фоне будет интересно взглянуть на результаты Новатэка за первое полугодие 2025 года.

🔋 Итак, выручка компании от реализации за отчетный период увеличилась на 6,9% до 804,3 млрд рублей. При этом поставки из России сократились на 7% в натуральном выражении из-за санкций на ряд заводов. Роста выручки удалось достичь лишь за счет незначительного повышения отпускных цен, а вот поддержки от курсовых переоценок не дождались.

"МЭА прогнозирует рост мировой торговли СПГ в 2025 году на 5,5%, только вот поучаствовать в этом росте Новатэку едва ли удастся, даже учитывая планы по вводу в эксплуатацию новых мощностей. Кроме действующих заводов «Ямал СПГ» и «Арктик СПГ-2», компания намерена построить еще «Обский СПГ» и «Мурманский СПГ». Однако это долгосрочные планы, а на текущие проекты санкции все больше оказывают влияние."

Но давайте вернемся к отчету. Операционные расходы Новатэка выросли сразу на 31% до 460 млрд рублей. Прочие доходы снизились на 100 ярдов. К сожалению, компания в отчете решила не раскрывать подробности, но могу предположить, что снижение доходов произошло за счет все тех же действующих, подсанкционных СПГ проектов.

📊 В итоге читая прибыль компании упала на 34,2% до 227,3 млрд рублей. Неприятное падение прибыли, но не критичное. Минус в том, что это приведет к снижению и без того невысоких дивидендов. За 2024 год акционеры получили 7,4% доходности, а за 2025 год доходность может не достичь планки и в 5%.

Вот и получаем высокотехнологичного «газовика» с хорошими перспективами, но только если мы опустим санкционные риски. Учитывая тренд на смену риторики Трампа и активное замещение российского СПГ на американский (его экспорт в 2025 году вырос почти до 30 млрд куб. м.), инвест-идея уже не кажется такой интересной. Ситуация может конечно измениться, но в моменте она не обнадеживает.

❗️Не является инвестиционной рекомендацией

Новатэк - санкционные клещи сжимаются

Дивидендная ловушка или золотая жила: что ждет Новатэк ⁉️

💭 Разбираем причины снижения прибыли компании Новатэк и объясняем, почему инвесторы продолжают верить в перспективность актива...


💰 Финансовая часть (1 п 2025)

🌀 Хотя Новатэк известен как газодобывающая компания, традиционно значительную часть её дохода составляли поступления от торговли жидкими углеводородами. Сейчас вклад газового направления (включая продажу газа внутри страны и реализацию СПГ) сравним с объёмом продаж жидких углеводородов. Уже в 2026 году ожидается, что газовый сектор выйдет вперёд и удержит лидирующие позиции в дальнейшем.

📊 Выручка увеличилась на 6,9%, достигнув отметки в 804,3 миллиарда рублей. Однако EBITDA снизилась на 1,8%, составив 471,8 миллиарда рублей. Чистая прибыль упала на 34%, но несмотря на снижение, чистые денежные средства от операционной деятельности выросли на 7,3%, составив 195,7 миллиарда рублей. Капитальные вложения значительно сократились — на 37,3%, до 76,4 миллиарда рублей. Чистый долг компании уменьшился на 22,5%, теперь составляя 108 миллиардов рублей.


✔️ Операционная часть

💪 Новатэк успешно развивает внутренний рынок, продавая природный газ и СПГ через сеть газопроводов и собственных заправочных комплексов. Основные поставки СПГ осуществляются с заводов в Магнитогорске и Высоцке, а крупнейшим проектом остается Ямал СПГ, обеспечивающий большую часть экспорта. Проект Арктик СПГ 2 испытывает трудности из-за нехватки газовозов и западных санкций, что замедляет выход на полную мощность. Дальнейшие проекты включают Мурманский и Обский СПГ.

🤷‍♂️ Компания активно увеличивает добычу жидких углеводородов, включая газовый конденсат и продукты его переработки. Большая часть сырья перерабатывается на заводах в Пуровске и Усть-Луге, откуда продукция экспортируется морем. Добычу поддерживает развитие новых залежей, но пик добычи ЖУВ уже близок, так как стареющие месторождения начинают снижать производство.


💸 Дивиденды

🤑 Финансовое положение стабильно, однако уровень выплат ограничен. Несмотря на внешние ограничения и непростую экономическую ситуацию, компания сохраняет положительную динамику ключевых показателей. Одновременно Новатэк подтверждает намерение следовать прежней стратегии распределения доходов среди акционеров посредством двух ежегодных платежей.


🫰 Оценка

🤔 Для оценки справедливой стоимости акций Новатэка использовался мультипликатор EV/нормализованная EBITDA, который отличается большей стабильностью по сравнению с чистой прибылью, так как не учитывает одноразовые расходы и валютные переоценки. Исторически средний уровень этого показателя составлял около 3,8x, начиная с 2019 года. Этот уровень взят за основу расчета, несмотря на то, что в этот период были учтены негативные геополитические факторы, повлиявшие на цену акций в 2022 году.

🧐 Учитывая прогнозируемое незначительное снижение нормализованной EBITDA в 2025 году и целевой коэффициент EV/EBITDA равный 3,8x, справедливая цена одной акции Новатэка составила около 1500р.


📌 Итог

♨️ Растущие объемы добычи жидких углеводородов, ориентированные преимущественно на разработку запасов, не входящих в соглашение ОПЕК+, а также запуск третьей производственной линии на предприятии в Усть-Луге позволяют компании увеличить производство высокодоходных товаров и улучшить финансовые результаты. Несмотря на санкции, запущена вторая серия СПГ-завода в Арктике и ожидается старт полноценной отгрузки топлива. Начало поставок станет существенным драйвером для роста бумаг.

🎯 ИнвестВзгляд: Актив подходит для тех долгосрочных инвесторов, кто готов терпеливо ожидать несколько лет до завершения текущих проектов и не опасается потенциальных серьёзных санкций, направленных против компании.

💯 Ответ на поставленный вопрос: Краткосрочная динамика вызывает беспокойство — долгосрочно компания выглядит привлекательно для инвесторов. Ловушки не просматриваются, для превращения в «золотую жилу» пока недостаточно ресурсов.


👇 Держите в портфеле?


$NVTK #NVTK #Новатэк #инвестиции #дивиденды #энергетика #СПГ #акции #биржа #финансы #бизнес #нефтегаз #экспорт

Дивидендная ловушка или золотая жила: что ждет Новатэк ⁉️

Дивидендная ловушка или золотая жила: что ждет Новатэк ⁉️

💭 Разбираем причины снижения прибыли компании Новатэк и объясняем, почему инвесторы продолжают верить в перспективность актива...


💰 Финансовая часть (1 п 2025)

🌀 Хотя Новатэк известен как газодобывающая компания, традиционно значительную часть её дохода составляли поступления от торговли жидкими углеводородами. Сейчас вклад газового направления (включая продажу газа внутри страны и реализацию СПГ) сравним с объёмом продаж жидких углеводородов. Уже в 2026 году ожидается, что газовый сектор выйдет вперёд и удержит лидирующие позиции в дальнейшем.

📊 Выручка увеличилась на 6,9%, достигнув отметки в 804,3 миллиарда рублей. Однако EBITDA снизилась на 1,8%, составив 471,8 миллиарда рублей. Чистая прибыль упала на 34%, но несмотря на снижение, чистые денежные средства от операционной деятельности выросли на 7,3%, составив 195,7 миллиарда рублей. Капитальные вложения значительно сократились — на 37,3%, до 76,4 миллиарда рублей. Чистый долг компании уменьшился на 22,5%, теперь составляя 108 миллиардов рублей.


✔️ Операционная часть

💪 Новатэк успешно развивает внутренний рынок, продавая природный газ и СПГ через сеть газопроводов и собственных заправочных комплексов. Основные поставки СПГ осуществляются с заводов в Магнитогорске и Высоцке, а крупнейшим проектом остается Ямал СПГ, обеспечивающий большую часть экспорта. Проект Арктик СПГ 2 испытывает трудности из-за нехватки газовозов и западных санкций, что замедляет выход на полную мощность. Дальнейшие проекты включают Мурманский и Обский СПГ.

🤷‍♂️ Компания активно увеличивает добычу жидких углеводородов, включая газовый конденсат и продукты его переработки. Большая часть сырья перерабатывается на заводах в Пуровске и Усть-Луге, откуда продукция экспортируется морем. Добычу поддерживает развитие новых залежей, но пик добычи ЖУВ уже близок, так как стареющие месторождения начинают снижать производство.


💸 Дивиденды

🤑 Финансовое положение стабильно, однако уровень выплат ограничен. Несмотря на внешние ограничения и непростую экономическую ситуацию, компания сохраняет положительную динамику ключевых показателей. Одновременно Новатэк подтверждает намерение следовать прежней стратегии распределения доходов среди акционеров посредством двух ежегодных платежей.


🫰 Оценка

🤔 Для оценки справедливой стоимости акций Новатэка использовался мультипликатор EV/нормализованная EBITDA, который отличается большей стабильностью по сравнению с чистой прибылью, так как не учитывает одноразовые расходы и валютные переоценки. Исторически средний уровень этого показателя составлял около 3,8x, начиная с 2019 года. Этот уровень взят за основу расчета, несмотря на то, что в этот период были учтены негативные геополитические факторы, повлиявшие на цену акций в 2022 году.

🧐 Учитывая прогнозируемое незначительное снижение нормализованной EBITDA в 2025 году и целевой коэффициент EV/EBITDA равный 3,8x, справедливая цена одной акции Новатэка составила около 1500р.


📌 Итог

♨️ Растущие объемы добычи жидких углеводородов, ориентированные преимущественно на разработку запасов, не входящих в соглашение ОПЕК+, а также запуск третьей производственной линии на предприятии в Усть-Луге позволяют компании увеличить производство высокодоходных товаров и улучшить финансовые результаты. Несмотря на санкции, запущена вторая серия СПГ-завода в Арктике и ожидается старт полноценной отгрузки топлива. Начало поставок станет существенным драйвером для роста бумаг.

🎯 ИнвестВзгляд: Актив подходит для тех долгосрочных инвесторов, кто готов терпеливо ожидать несколько лет до завершения текущих проектов и не опасается потенциальных серьёзных санкций, направленных против компании.

💯 Ответ на поставленный вопрос: Краткосрочная динамика вызывает беспокойство — долгосрочно компания выглядит привлекательно для инвесторов. Ловушки не просматриваются, для превращения в «золотую жилу» пока недостаточно ресурсов.


👇 Держите в портфеле?


$NVTK
#NVTK #Новатэк #инвестиции #дивиденды #энергетика #СПГ #акции #биржа #финансы #бизнес #нефтегаз #экспорт

Дивидендная ловушка или золотая жила: что ждет Новатэк ⁉️