Поиск
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Ловушка банковской ликвидности - в чем опасность?
Дефицит ликвидности банковского сектора достиг четырехлетнего максимума и это не сухая статистика, а тревожный сигнал для рынка облигаций. Не хочу нагнетать раньше времени, но долгосрочная картина складывается не в пользу долгового рынка. В этой статье предлагаю разобраться в вопросе.
🏦 Итак, ЦБ регулярно публикует статистику по дефициту/профициту ликвидности, согласно которой начиная с мая банковская система столкнулась с нехваткой свободных денег на фоне резкого роста спроса на наличные. На 14 августа дефицит ликвидности составил 2,7 трлн руб. Такого структурного дефицита не наблюдалось с марта 2022 года. Только в июле спрос на наличные достиг 595,5 млрд рублей, увеличившись на 39% м/м.
Причины такого всплеска спроса на наличные оказались многослойными: перебои мобильного интернета, усиленный контроль за переводами, снижение ставок по депозитам и даже налоговые нюансы, сделавшие наличные расчёты привлекательнее для части бизнеса. ЦБ пытается купировать проблему, рефинансируя крупнейшие банки (вы могли заметить это в росте процентов по вкладам на фоне снижения ключа), но пока этого недостаточно, чтобы вернуть систему в равновесие.
📊 Яркий маркер стресса - динамика ставки RUSFAR. В последнее время все чаще она держится выше ключевой ставки на 0,3% - это максимальный спрэд за полтора года. По сути, рынок уже живёт в условиях скрытого ужесточения: справедливая стоимость денег выросла, так как именно по RUSFAR происходит основной объём фондирования.
Для рынка облигаций последствия складываются в неприятную цепочку. Во-первых, дефицит ликвидности сжимает возможности банков покупать новые бонды. Если при этом Минфин продолжает размещать ОФЗ, то возникает классический дисбаланс: предложение растёт, спрос падает - и цены на облигации снижаются, а доходности растут. Отмена размещений ОФЗ в июле тому доказательство.
🚨 Во-вторых, ОФЗ - это эталон безрисковой ставки, и их удорожание автоматически тянет вверх доходности корпоративных бумаг. Эмитентам приходится предлагать инвесторам большую премию, чтобы разместить выпуски. В-третьих, компании с высокой долговой нагрузкой сейчас находятся под прицелом. Банки закрывают лимиты кредитования на рискованные предприятия, и если они не смогут рефинансировать долги на рынке, дефолты становятся неизбежными. Дефицит ликвидности почти всегда сопровождается всплеском дефолтов в сегменте ВДО.
Дефицит ликвидности напрямую бьёт по спросу на облигации, толкает доходности вверх и повышает общую нервозность на рынке. Для тех инвесторов, кто не успел сформировать позиции по бондам, рынок ещё предоставит хорошую возможность войти по привлекательным ценам, а те инвесторы, которые уже сформировали позиции, должны запастись терпением, так как на быстрый рост долгового рынка рассчитывать не приходится.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - самое время после изучения статьи поставить ей лайк и отправиться готовиться к выходным. Традициям не стоит изменять
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL планирует приостановить дивидендные выплаты до 2030 года: менеджмент намерен представить такую рекомендацию совету директоров.
Компания объяснила решение фокусом на инвестиционных проектах, высокой стоимостью долга, ростом издержек и снижением цены на золото.
Акции Полюса на новости падали почти на 17-18%, а к закрытию основных торгов просели на 23,9%; дивиденды за первый квартал 2026 года по 29,05 ₽ на акцию уже одобрены, купить бумаги под выплату можно до 13 июля.
Отказ от регулярных выплат до 2030 года резко меняет дивидендный профиль золотодобытчика и переносит фокус оценки на реализацию проектов роста.
Что будет с семейной ипотекой после 1 октября?!
Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.
Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.
В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.
По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.
Самый сильный месячный рост был в области.
Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.
Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.
По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.
По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).
Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.
Ипотека снова стала главным фактором.
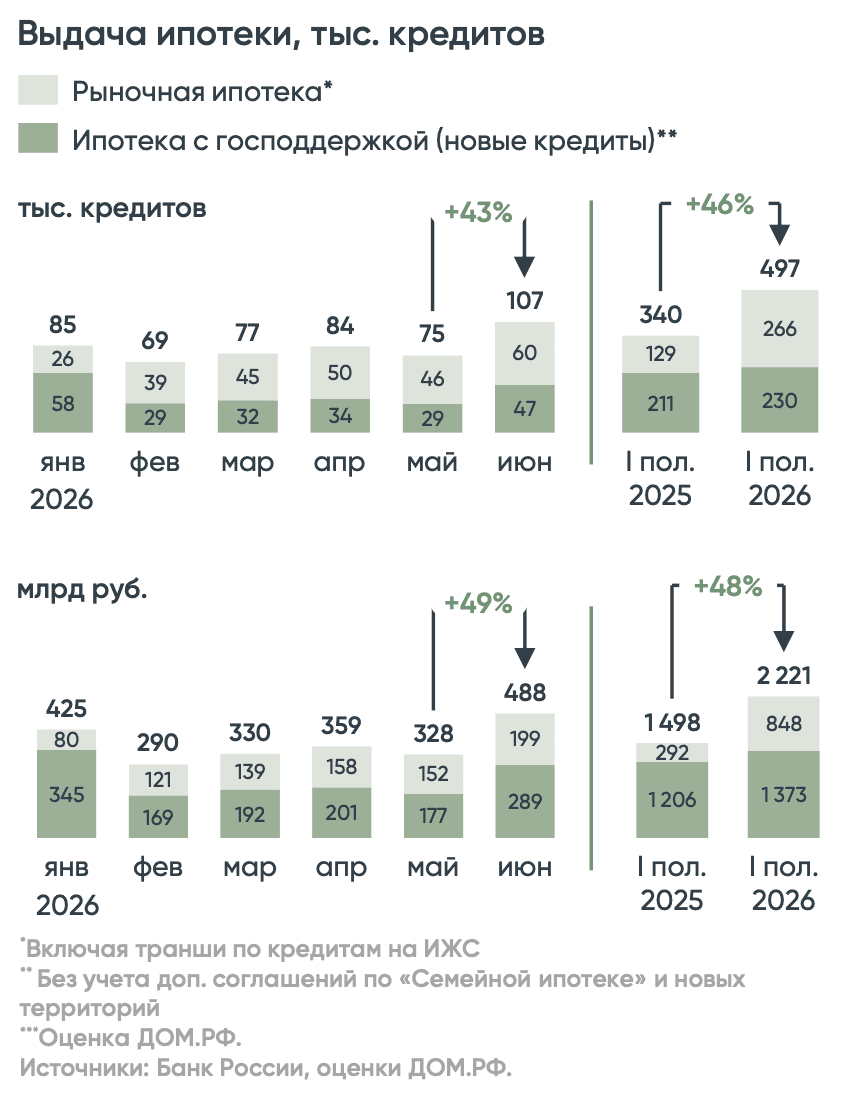
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.
Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.
Во 2 квартале почти все крупнейшие застройщики сократили активность.
Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.
Главный вопрос: сколько июнь забрал спроса из 3 квартала?
кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"
https://vkvideo.ru/video-226175879_456239225
https://www.youtube.com/live/bqEtRaX1u9E
Эталон. Отчет за 2 пол 2025 по МСФО
Тикер: #ETLN
Текущая цена: 23.86
Капитализация: 9.1 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.31
P/S - 0.09
ROE - убыток LTM
ND/EBITDA - 7.29 (без учета эксроу)
EV/EBITDA - 7.6 (без учета эскроу)
Акт/Обяз - 1.08
Что нравится:
✔️нетто фин расход уменьшился на 7.1% п/п (25.1 → 23.3 млрд);
Что не нравится:
✔️выручка снизилась на 1.5% п/п (77.4 → 76.2 млрд);
✔️чистый долг без учета эскроу увеличился на 8.9% п/п (199.4 → 217.2 млрд). ND/EBITDA вырос с 6.58 до 7.29;
✔️остаток на эскроу счетах уменьшился на 4.6% п/п (109.3 → 104.3 млрд);
✔️чистый убыток увеличился на 49.8% п/п (8.9 → 13.4 млрд);
✔️деб. задолженность выросла на 71.4% п/п (9.8 → 16.8 млрд).
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скорректированной на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Мой итог:
Сильные операционные результаты за полгода (п/п):
- новые продажи +30% (295.8 → 375.6 тыс. кв. м). Сильный рост по Москве и МО, снижение в Питере и регионах;
- ввод в эксплуатацию +95% (163.9 → 319.6 тыс. кв. м).
Доля ипотечных кредитов за 3 и 4 кварталы 22 и 20%, соответственно (в 1 и 2 было 14 и 32%).
После слабого 2 квартала 3 и 4 оказались намного лучше, что и отразилось на результатах полугодия. Динамика новых продаж за 2025 год поквартально: 192.1 → 103.7 → 175.2 → 200.4 тыс. кв. м. Если сравнить за весь год, то тут есть снижение на 3.9% г/г (698.4 → 671.4 тыс. кв. м). Причем также как и за полгода есть рост по Москве и МО, но снижение в Питере и регионах.
Интересно, что при увеличении объемов продаж и ввода эксплуатацию выручка за 2 полугодие оказалась меньше, чем за прошлый период. Но за год выручка выросла на 17.3% г/г (130.9 → 153.6 млрд). Чистый убыток за полгода увеличился почти вполовину. Причины - ухудшение операционной рентабельности с 19.7 до 13.4% и более высокий убыток по инвестициям, учитываемых по методом долевого участия (0.5 → 1.5 млрд). За год прибыль снизилась более чем в 3 раза г/г (6.9 → 22.3 млрд) на фоне ухудшение операционной рентабельности с 18.1 до 16.5%, а также, что более критично, увеличившегося нетто фин расхода (+87.5% г/г, 25.8 → 48.4 млрд).
Долговая нагрузка увеличилась из-за разнонаправленного движения чистого долга и EBITDA. Показатель ND/EBITDA с учетом остатков на эксроу вырос с 2.98 до 3.79. Вообще, для Эталона долг, а точнее, процентная нагрузка является основной проблемой. В 2025 году нетто фин расход почти в 2 раза превысил операционную прибыль. Кстати, в отчете в событиях после отчетной даты указано, что группа погасила два займа на 78 и 11.7 млрд, но получила новый транш на 54 млрд. Получается погасили нетто на 35.7 млрд. Уже неплохо. Посмотрим, что будет в отчете за 1 полугодие 2026.
Также важным событием в феврале текущего года было проведение дополнительной эмиссии на 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система. В ходе SPO было привлечено 18.4 млрд при сумме покупки в 14.1 млрд. Так что на 4.3 млрд Эталон оказался в плюсе. При этом произошло размытие текущих акционеров более чем в 2 раза. Неудивительно, что это отразилось на котировках акций Эталона, которые от пиков 2024 года сложились почти в 4.5 раза.
Не добавили позитива и операционные показатели за 1 квартал 2026 года. Новые продажи упали на 53.1% г/г (192.1 → 90 тыс. кв. м) и 55.1% к/к (200.4 → 90 тыс. кв. м). Доля ипотечных кредитов составила 30%. Ну хотя бы средняя цена за кв. м выросла за квартал с 221.9 до 274 тыс. руб. Еще стоит отметить, что в 1 квартале новые контракты по премиум сегменту составили 11% против 4% в 1 кв 2025. Эталон целенаправленно смещает фокус в сторону более дорогого жилья для повышения маржинальности и устойчивости бизнеса.
Высокая долговая нагрузка, слабая динамика снижения ключевой ставки, проблемы в секторе, очень слабый 1 квартал - все это пока не дает предпосылок для того, что
рассматривать Эталон для добавления в свой портфель, поэтому смотрим со стороны.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Арлифт: рост любой ценой? Оценка нового ВДО-выпуска 001Р-02 с купоном до 23,50%
ООО "Арлифт Интернешнл" начало деятельности в 2013 году в Санкт-Петербурге. Компания занимается поставками малогабаритной подъемной техники: мини-краны, вакуумные захваты, подъёмники, телескопические погрузчики и другое.
Приоритетными направлениями деятельности является сдача в аренду, продажа и сервисное обслуживание спецтехники.
Параметры выпуска Арлифт 001Р-02:
• Рейтинг: ВВ+ (Эксперт РА, прогноз «Стабильный») от 25.12.2025
• Номинал: 1000Р
• Объем: не менее 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 23,50% годовых (YTM не выше 26,22% годовых)
• Выплаты: ежемесячно
• Амортизация: отсутствует
• Оферта: Call-опцион через 1,5 года (27.11.2027)
• Квал: не требуется
• Дата сбора книги заявок: 02 июня 2026
• Дата размещения: 05 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,79 млрд рублей, что на 43,6% больше, чем в 1 квартале 2025 года (1,25 млрд рублей).
• Чистая прибыль выросла на 51,21% и достигла 201,61 млн рублей (в 1 квартале 2025 года — 133,33 млн рублей).
• Активы компании составили 10,3 млрд рублей против 5,96 млрд рублей годом ранее.
• Внеоборотные активы находились на уровне 7,33 млрд рублей.
• Оборотные активы выросли на 135,32% и достигли 2,97 млрд рублей.
• Капитал и резервы увеличились на 52,57% — до 1,41 млрд рублей.
• Долгосрочные обязательства выросли на 70,6% и достигли 4,88 млрд рублей.
• Краткосрочные обязательства составили 4,01 млрд рублей, что на 84,78% больше аналогичного показателя в 1 квартале 2025 года.
Во что инвестирую сам: Обзор облигационного портфеля | Подборка длинных ОФЗ | Топ-12 выпусков с понятным риском
В обращении находятся 2 выпуска биржевых облигаций компании на 717,2 млн рублей:
• Арлифт 001Р-01 $RU000A10EJR5 Доходность к колл-опциону: 25,72% на 15 месяцев. Купон: 23,50%. Текущая доходность: 23,08% на 2 года 8 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Биовитрум 001Р-02 $RU000A10EQV2 ВВ+ Доходность к колл-опциону: 23,11% на 15 месяцев
• Автоассистанс 001P-01 $RU000A10EPU6 (24,71%) ВВ+ на 2 года 9 месяцев
• Техно Лизинг 001Р-08 $RU000A10EMJ6 (25,81%) ВВ+ на 2 года 9 месяцев, амортизация
• Центр-К БО-01 $RU000A10DWP4 ВВ+ Доходность к колл-опциону: 23,33% на 6 месяцев, амортизация
• Органик Парк БО-П01 $RU000A10AZN8 ВВ+ Доходность к колл-опциону: 20,28% на 8 месяцев
Что по итогу: Компания сегодня находится в фазе активного роста: выручка и прибыль уверенно увеличиваются. Драйверами здесь выступают расширение парка арендного оборудования и стабильно высокий спрос на подъёмную технику. Кроме того, финансовое положение подкрепилось успешным размещением облигаций, что заметно улучшило ликвидность.
Однако рост обязательств, особенно в сегменте лизинга и краткосрочных долгов, формирует высокую долговую нагрузку — это ключевой риск, за которым нужен постоянный контроль. Параллельно тревожит динамика эффективности: маржинальность снижается из-за того, что себестоимость растет быстрее доходов. Чтобы исправить ситуацию, компании предстоит либо оптимизировать затраты, либо пересмотреть ценовую политику в сторону повышения.
Конечно, для классического инвестиционного уровня это ещё не эталон, но в своём сегменте — ВДО — облигации компании пока производят впечатление достаточно надёжных. Интересный порог входа по новому выпуску — купон не ниже 22,75%. Если будет меньше, бумага теряет привлекательность как для инвестиций, так и для спекуляций.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Строительный сектор: что ждёт рынок в 2026 году
Рынок жилой недвижимости входит в 2026 год с эффектом перегретого старта. В конце 2025-го спрос был искусственно раздут - классическим FOMO перед изменением правил семейной ипотеки и закрытием схемы «две льготные ипотеки на одну семью». Люди массово бежали к застройщикам из-за страха упустить последнюю возможность. А чего ждать в 2026 году?
После 1 февраля рынок неизбежно остынет. Покупки, которые должны были прийтись на весну и лето, были вытянуты в декабрь–январь. В первом полугодии девелоперов ждёт стресс в продажах: вал акций, рассрочек и маркетинговых стимулов начнется почти сразу. Новых ипотечных подарков от государства не предвидится, и теперь сектору придётся торговать недвижкой, а не одной семейной ипотекой.
Но есть важный нюанс. Пик спроса позволил застройщикам наполнить эскроу и улучшить финансовое положение. Деньги уже на балансе, а значит обеспечивать текущие процентные платежи станет заметно легче. Это ключевой фактор устойчивости отрасли в 2026 году.
🏗 Что касается операционных показателей застройщиков, то 2025 год они завершили неравномерно, но с общей тенденцией. К примеру, АПРИ и GloraX ударно нарастили объемы продаж - у последнего +80% по объему. АПРИ же перенесли часть сделок на январь 2026 года. Компания вошла в новый год с «подушкой» по продажам и без необходимости устраивать ценовые распродажи
🏗 Брусника также закрыла 2025 год уверенно, зарегистрировав почти 550 тыс. кв. м (+16%), поступления выросли более чем на 60%. Доля ипотеки подскочила до 72%. Для Эталона четвертый квартал стал рекордным. В случае смягчения денежно-кредитной политики, Эталон окажется в выгодной позиции, но первое полугодие 2026 всё равно станет периодом адаптации.
🏗 У Самолета результаты за 2025 год оказались чуть хуже. Объем продаж снизился на 6% до 1,2 млн кв. м, продажи упали на 4% до 272 млрд рублей, и это все на фоне растущих средних цен с 200 до 219 тыс. за квадрат. Радует хотя бы снижение корпоративного долга на 28 ярдов. Видимо этого мало, поэтому компания уже обратилась к государству за поддержкой. ЛСР, до 2025 года входившая в первую тройку застройщиков жилья в РФ, оказалась на грани выбывания из топ-10, но год закрыла неплохо. Продажи выросли на 3,7% в квадратах и на 17,2% в рублях.
2025 год стал годом кассового пика - спрос снова был разогнан. Девелоперы хорошо отчитаются и покажут сильные балансы, а вот дальше начинается новая реальность. После 1 февраля придётся снова что-то выдумывать: рассрочки, акции, продуктовые улучшения, региональные стратегии.
Разница в том, что теперь у крупных игроков уже есть деньги на счетах. И это делает 2026 год не годом обвала, а годом холодного душа для отрасли: без эйфории, но с проверкой бизнес-моделей на выживаемость. Окончательные выводы сделаем, как только отчеты компаний по МСФО попадут ко мне на стол.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме
Зачем Эталон переключился на премиум-класс ⁉️
💭 Разбираемся, почему один из крупнейших девелоперов России сделал ставку на премиальный сегмент...
✔️ Операционная часть (2 кв 2025)
📊 Объем реализованной недвижимости во втором квартале составил 103,7 тыс квадратных метров. Эта цифра эквивалентна 24,8 млрд рублей. Выручка составила 21,5 млрд рублей. Средняя стоимость одного квадратного метра повысилась на четверть — до 239 тыс рублей вследствие увеличения доли объектов бизнес-класса и премиум-категории в общем объеме продаж с 29% до 33%, а также улучшения степени завершённости строительных работ. Цена квадратного метра жилого фонда возросла на 12% и достигла отметки в 288 тыс рублей. Ипотечная доля сделок купли-продажи недвижимости поднялась до 44% относительно 26% в первом квартале текущего года.
💪 ГК сконцентрировалась на удержании равновесия между привлекаемым проектным долгом и требуемым размером средств на эскроу-счетах, благодаря чему сохранила ставку проектного кредитования на отметке 7,7%.
👨💼 Президент ГК Эталон, Михаил Бузулуцкий, прокомментировал данные результаты следующим образом: достигнутые показатели были обеспечены влиянием значительных успехов предыдущих периодов и изменением бизнес-стратегии. Для сохранения финансовой устойчивости компания сосредоточилась на улучшении денежного потока и повышении ликвидности путем согласования начала новых проектов при наличии достаточной суммы на эскроу-счетах и ускорения темпов ввода готового жилья.
🔝 Кроме того, особое внимание уделялось развитию премиального направления. В феврале 2025 года был представлен новый премиальный бренд недвижимости AURIX, под которым запущено два проекта в центре Санкт-Петербурга и запланировано начало нового проекта в Москве. За первое полугодие объемы продаж премиальной недвижимости выросли на 52% относительно аналогичного периода прошлого года, что значительно превосходит общерыночный прирост премиум-сегмента.
🗓️ Почему именно сейчас выбран вектор продвижения в премиальном секторе? Зафиксирован значительный рост объема продаж в премиальном сегменте: реализация площадей увеличилась на 50%, а денежные средства — на 52%, что демонстрирует активную экспансию элитного сектора рынка недвижимости.
📌 Итог
🤷♂️ Текущие результаты не являются неудовлетворительными, принимая во внимание сложившуюся ситуацию на рынке недвижимости.
💪 Акцентирование внимания на оптимизации процесса заполнения эскроу-счетов позволит компании успешно преодолеть сложный период без значительных убытков и высоких затрат на обслуживание кредитов.
💳 Увеличение числа покупок недвижимости в ипотеку пока не стало устойчивой тенденцией, но представляет собой позитивный сигнал. Возможно, до конца года активность заемщиков возрастет, поскольку ожидается дальнейшее снижение банковских ставок и ипотечных условий. Некоторые потенциальные покупатели ожидают повышения стоимости жилья на фоне сокращения программы господдержки строительства и стремятся приобрести жилплощадь заранее, фиксируя текущую цену с расчетом на возможное будущее рефинансирование кредита на более выгодных условиях.
🎯 ИнвестВзгляд: Краткосрочно котировки будут под давлением. Долгосрочно долю можно наращивать.
📊 Фундаментальный анализ: 🟰 Держать - компания демонстрирует устойчивые операционные результаты и грамотное управление финансами.
💣 Риски: ☁️ Умеренные - компания подвержена влиянию внешних факторов, а дополнительное премиальное направление несет дополнительные маркетинговые и инвестиционные затраты.
✅ Привлекательные зоны для покупки: ТЕКУЩИЕ / 38р
💯 Ответ на поставленный вопрос: Запуск премиального сегмента AURIX свидетельствует о стремлении компании расширить ассортимент и сделать акцент на премиум-продуктах. Это вполне разумный шаг, позволяющий смягчить негативные последствия внешних факторов, поддерживать продажи и укреплять рентабельность.
👀 Готовится ещё одна интересная публикация.
$ETLN #ETLN #недвижимость #строительство #инвестиции #финансы #эталон #AURIX #бизнес #маркетинг #экономика #ипотека
Акции Группы Ренессанс страхование включены в базу расчета Индекса МосБиржи
Акции ПАО «Группа Ренессанс Страхование» (MOEX: RENI) войдут в базу расчета Индекса МосБиржи и Индекса РТС с 21 марта 2025 года. Решение Индексного комитета Московской Биржи отражает положительную динамику Группы с точки зрения роста курса ее ценных бумаг, биржевых торговых оборотов и доли акций в свободном обращении (free float).
Индекс МосБиржи — ценовой, взвешенный по рыночной капитализации композитный фондовый индекс, включающий акции порядка 50 наиболее ликвидных и крупнейших российских эмитентов. Состав индекса пересматривается раз в квартал.
Генеральный директор Группы Ренессанс страхование Юлия Гадлиба прокомментировала: «Мы рады решению о включении акций Группы в Индекс МосБиржи. Этот индекс – ориентир и эталон для крупнейших институциональных инвесторов. В акции компаний из Индекса МосБиржи вложена большая часть их средств. С момента IPO в 2021 году Группа Ренессанс страхование остается единственным представителем страхового сектора России с 1-м уровнем листинга на Московской бирже. Теперь ключевой индекс страны будет включать и компанию стремительно растущего страхового рынка. В 2024 году акции Группы выросли на 17,5%, несмотря на сложную конъюнктуру на фондовом рынке, а число наших инвесторов выросло на 35% до 62 тысяч. Аналитики верят в потенциал Группы Ренессанс страхование в 2025 году и рекомендуют к покупке, а вхождение в индекс создает дополнительную привлекательность».
#RENI
Застройщики. Всё плохо?
💡Акции Самолёта упали за год на 64 процента, Пик - на 39%, эталон - на 27%, и только у ЛСР выросли на 7%.
Новые размещения облигаций.
💡Почему некоторые новые выпуски облигаций выглядят как что-то очень сомнительно?