Поиск

Энергия для воздушных гаваней

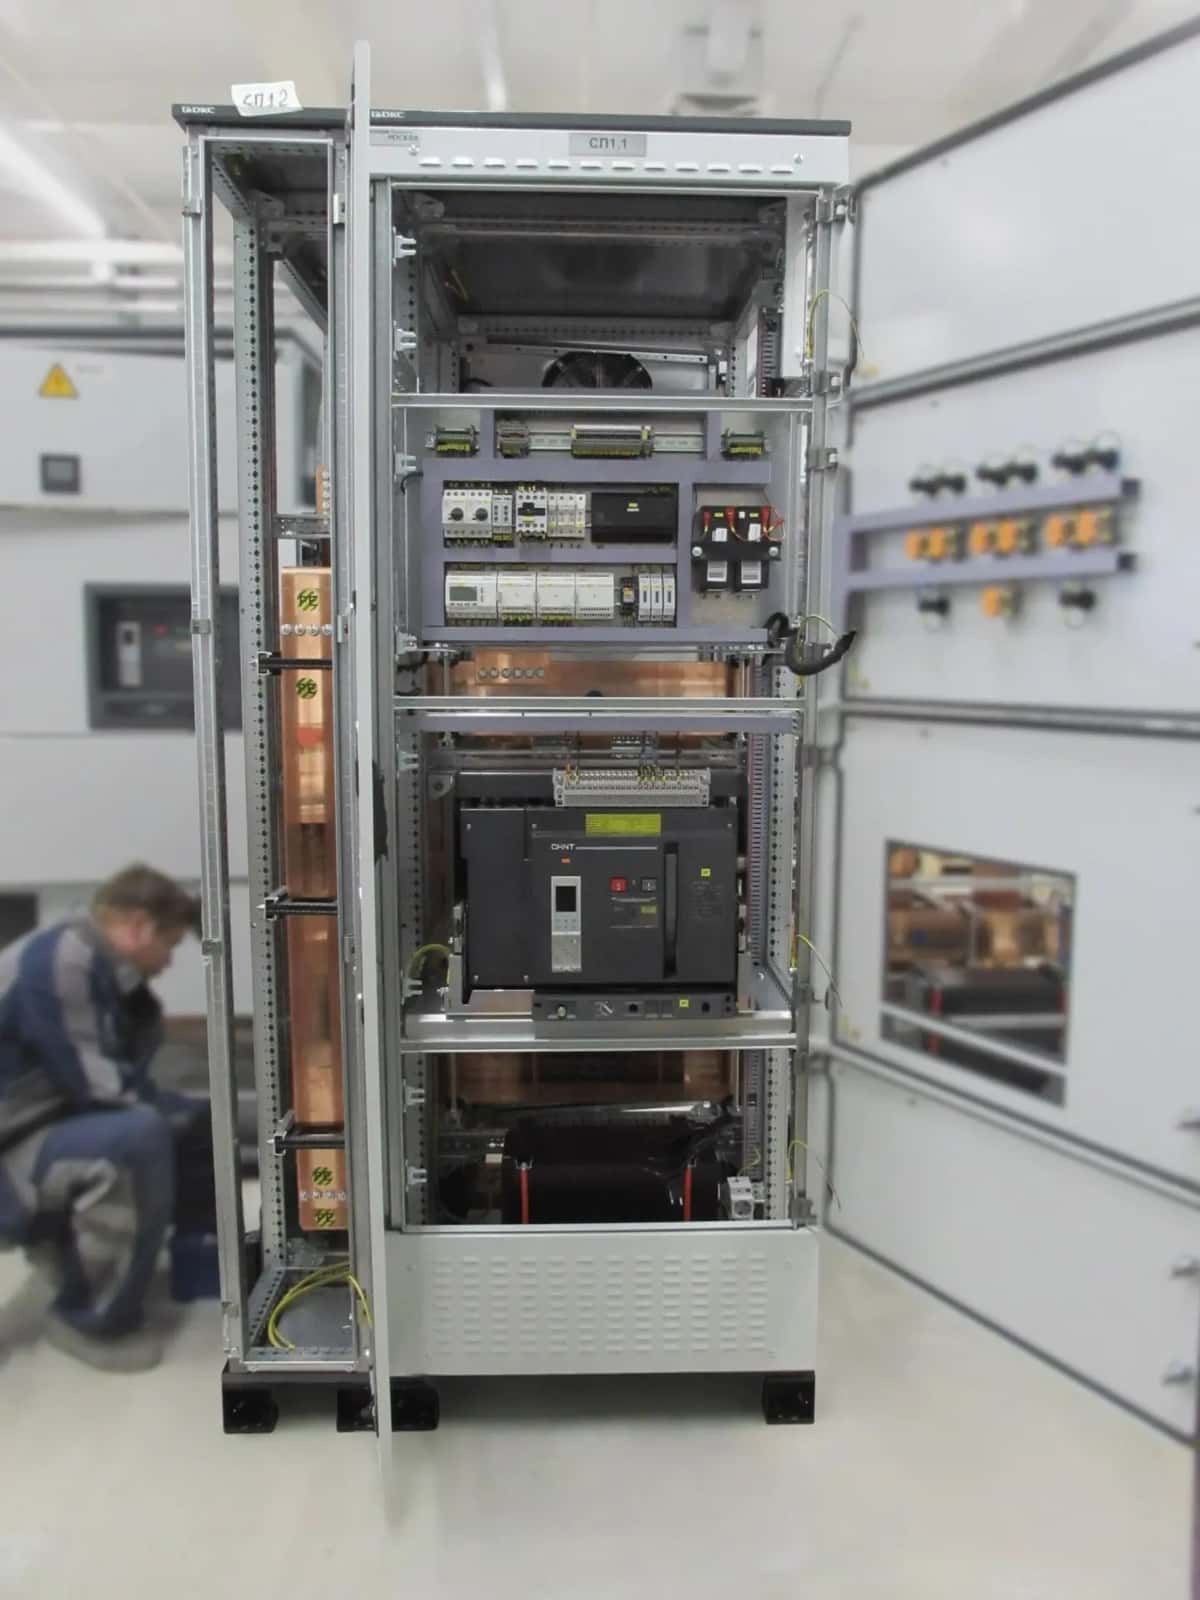
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

Энергия для воздушных гаваней

Инвестиции, время, человечность

💸 О деньгах и инвестициях, что я понял к 30 годам
(а если кому то, повезёт — то поймут и раньше)
Часть 1

Сегодня хочу тезисно проговорить свои мысли про финансы и инвестиции. Думаю, что даже одного поста не хватит, так что пусть этот будет первой частью, а там посмотрим. 👇

1️⃣ «Лёгких денег» — не существует

Я сейчас не про то, что обязательно нужно разгружать мешки с цементом, чтобы заработать. В интернете сильно раздута тема: «зарабатывай в легкости».

Но реальность такова: чтобы зарабатывать больше среднего — как правило, нужно пахать.
Работать, брать подработки, учиться, осваивать сложные навыки, повышать квалификацию, общаться с людьми (не путать с застольями 🍻).

Короче: хочешь зарабатывать — прилагай усилия. Чаще всего большие усилия, либо иди на большие риски.

2️⃣ Людей, вечно «просящих», избегай как огня 🔥

Есть такие люди — у них всегда что-то приключается. И не только с финансами.

Вопросы из серии:
— «А можешь одолжить денег?»
— «А можешь погулять с собакой?»
— «А можешь мне помочь?»

…можно продолжать бесконечно.

Одно дело — разовая дружеская помощь. Совсем другое — система, когда один постоянно берёт, а второй отдаёт, но не наоборот.

Это токсичный формат отношений — и по личному времени, и по деньгам. Лучше исключать или хотя бы минимизировать такое общение.

3️⃣ «За чей счёт банкет?» 🥂

Этой фразе меня научил мой прошлый начальник. А я её ещё и дополнил.
Полностью она звучит так:

«За чей счёт банкет — и почему за мой?»

Это прямой продолжение прошлого пункта. Когда вас о чём-то просят на системной основе, ничего не давая взамен — неплохо задать этот вопрос. Даже самому себе.

Деньги — это время.
Время — это наша жизненная энергия, которую мы меняем на деньги.
Так что на самом деле это даже ценнее, чем кажется.

Бесконечное:
👉 помоги тут,
👉 подвези там,
👉 подскажи, покажи, сделай…

Важно помнить:
⏰ Время — это деньги
💊 Здоровье — не бесплатно
💰 Деньги тоже стоят денег

Кстати, отлично отсеивает «попрошаек» — выставление счёта.
Просто озвучиваете: «Помочь готов, но стоит это вот столько».

Почему вы должны бесплатно отдавать свою жизненную энергию?
А деньги на дорогу до точки «помощи»?
А бензин? А амортизация машины, которая после такой помощи подешевеет?

❗ Важно: я не про случаи форс-мажора, когда человеку реально нужна помощь. Тут уже вопрос дружбы и человечности.
Я про злоупотребление с другой стороны.

👇 А теперь — ваше мнение.
Согласны? Не согласны? Делитесь в комментариях.

⚠️ Не ИИР
Это субъективное мнение!

У меня — про инвестиции, сбережения и лайфстайл.
Подпишитесь, чтобы не пропустить новое. Важные новости — не только тут! 🔔

Рандомная Подборка из моего инвест портфеля:
Инарктика $RU000A10DHV3 - Флоатер, с надежной подушкой)
Делимобиль $RU000A109TG2 - взят под погашение с неплохой доходностью
Кокс $RU000A10B0S4 - один из моих фавор эмитентов. Шутка которая мне понравилась в комментариях "Кокс - кормилец". (Речь про ПАО КОКС) Некогда Полиметалл Холдинг.

Мани Мэн $RU000A10AYU6 $RU000A10BGC9 - микрофинансы с не микро купоном!

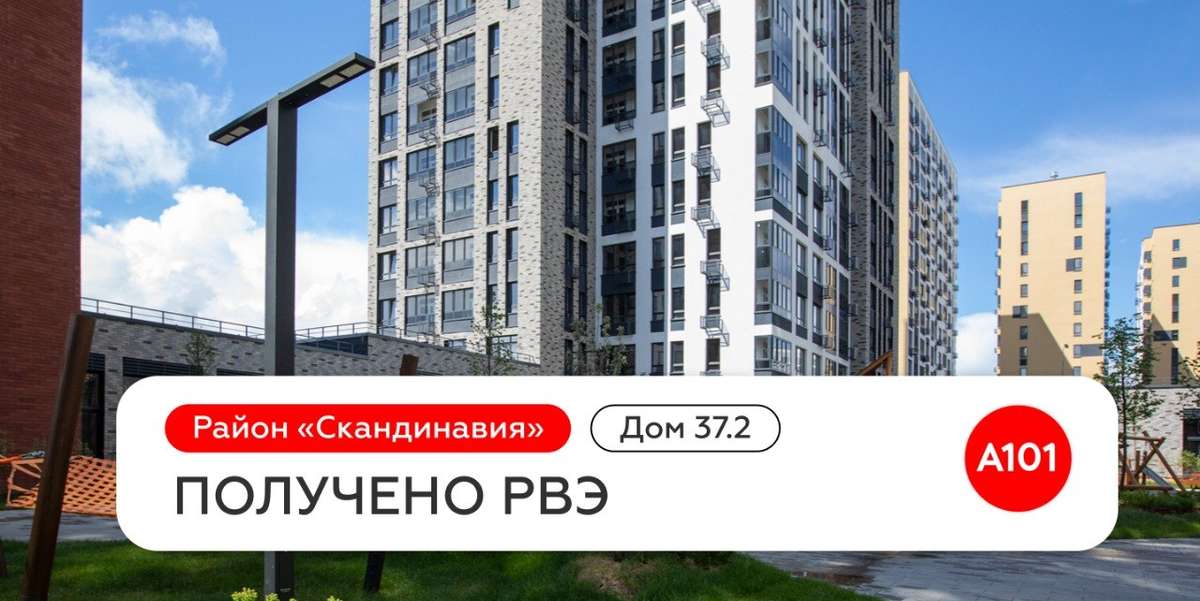
🍾Строительство завершено: дом № 37.2 в «Скандинавии»

Группа компаний «А101» получила разрешение на ввод в эксплуатацию (РВЭ) дома № 37.2 в районе «Скандинавия».

🏠 Дом № 37.2 состоит из трёх корпусов переменной этажности до 20 этажей и рассчитан на 561 квартиру.

🛒 Кроме квартир, в доме предусмотрен подземный паркинг на 318 автомобилей и коммерческие помещения площадью около 2,3 тыс. кв. метров.

🌟 «Скандинавия» – это сложившийся район с продуманной инфраструктурой: здесь работают ТЦ «Сканди», школа «Энергия», а также образовательные центры «Холст» и «Конструктор». Огромным преимуществом является соседство с Бутовским лесопарком.

🔓 Разрешение на ввод в эксплуатацию – это ключевой документ, необходимый для разблокировки эскроу-счетов, подтверждающий окончание строительства. После получения РВЭ покупатели могут оформить право собственности, а застройщик – получить доступ к заблокированным средствам на эскроу-счетах по проекту.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🍾Строительство завершено: дом № 37.2 в «Скандинавии»

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

🔲 ИнвестВзгляд: Мечел, когда американские горки становятся образом жизни

📊 Краткий обзор компании, от которой аналитики в 23–24 годах ждали роста до 700–750 руб.


🫧 Красивая история вертикальной интеграции: своё сырьё — своя сталь — своя энергия. Правда, на практике эта красивая история последние годы больше напоминает мыльный пузырь, который вот-вот лопнет. Мечел — это пример компании, которая годами пытается выбраться из долговой ямы.

📉 Цифры депрессивные. Выручка компании снижается уже три года подряд. EBITDA падает четвёртый год. Добыча угля в прошлом году рухнула на 33% — до минимальных 7,3 млн тонн. Да, там была авария на фабрике «Якутугля», но если бизнес настолько зависим от одной фабрики, что авария обрушивает добычу на треть, — это вопрос к менеджменту, а не к форс-мажору. Свободный денежный поток после вычета процентов в 2025 году ушёл в отрицательную зону впервые за много лет. И отдельный лютый треш — долговая нагрузка. Да, с 2018 года компания сокращала долг. Но потом EBITDA упала, и коэффициент «долг/EBITDA» снова взлетел до экстремально высоких значений.

🔧 Капзатраты последние годы были ниже амортизации — компания тупо не вкладывалась в обновление активов. Это как если бы вы перестали менять масло в машине, потому что «денег нет, но вы держитесь». В какой-то момент мотор заклинит, и тогда капзатраты придётся делать уже экстренные и в разы больше.

🎯 ИнвестВзгляд: Актив не для долгосрочного инвестора. Скорее для спекуляций. Аналитики ждали +50% (к ценам 23–24 годов), а получили почти –90%. Хм... но история тут цикличная, смотрите сами (стоимость актива средняя за период, с округлением):
• Начало 2009: 90 руб.
• Весна 2010: 720 руб., рост более чем в 7 раз
• Начало 2011: 870 руб., ещё +20%
• Конец 2011: 320 руб., котировки потеряли 2/3 стоимости
• Конец 2014: 25 руб., ещё падение более чем на 90%
• Конец 2016: 170 руб., опять рост в 7 раз, уже ведь было...
• Лето 2020: 65 руб., падение на 60%
• Начало 2024: 320 руб., рост в 4,7 раза
• Лето 2026: 35 руб., снова летим в бездну, опять под –90%


🎲 Ну а теперь найдутся ли смельчаки, которые смогут предсказать, что будет дальше: рост в 7 раз или –90%?


$MTLR $MTLRP

🔲 ИнвестВзгляд: Мечел, когда американские горки становятся образом жизни

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

Инвестиции в дата - центры от Nebius: оценка и перспективы компании

Компания Аркадия Воложа за полтора года подорожал на бирже в 10 раз, до капитализации $58 млрд, и торгуется с премией к конкурентам. Разбираем, чем обеспечен такой рост

Как Nebius вырос из международного бизнеса Яндекса и с чего начинался проект


Nebius возник не как стартап с нуля, а из раздела Яндекса на российский и международный бизнес. Летом 2024 года Аркадий Волож завершил реструктуризацию: российские активы проданы консорциуму инвесторов за 475 млрд руб. ($5,2 млрд оценочно на момент согласования сделки), а международная часть осталась за Воложем и перезапущена под брендом Nebius Group со штаб-квартирой в Амстердаме и листингом на NASDAQ.
Nebius вышел на рынок технологической компанией с готовой инженерной базой, инфраструктурой и капиталом: дата-центр в Финляндии, команда инженеров, стартапы и крупная денежная подушка. Компания также стартовала с большим запасом ликвидности и почти без долга, тогда как конкуренты часто финансируют закупку оборудования за счет кредитов или проектного долга под залог мощностей.

Ускорению бизнеса помогло партнерство с NVIDIA. Статус NVIDIA Exemplar Cloud подтверждает, что инфраструктура Nebius отвечает высоким требованиям к производительности, устойчивости и масштабируемости для реальных ИИ-нагрузок. В бизнесе, где ограничением служат не только клиенты, но и доступ к современным графическим процессорам (GPU), электроэнергии и капиталу, такое партнерство усиливает позиции компании.

Стоит также отметить структуру контроля. Аркадий Волож через семейный траст Lastar Trust контролирует акции класса «B», что обеспечивает ему порядка 52% голосующих прав. Для рынка такая конфигурация означает личное участие основателя в бизнесе, что повышает доверие к стратегии компании.

Капитальные затраты и денежная позиция: как Nebius финансирует рывок в ИИ-инфраструктуре


После реструктуризации Nebius быстро перешел к агрессивному масштабированию. Капзатраты за 2025 год составили порядка $4,1 млрд, а на 2026 год менеджмент повысил план до $23 млрд при ожидаемой выручке $3,2 млрд (здесь и далее единичные значения по прогнозам и целям компании соответствуют середине заявленных диапазонов по данным финансовой отчетности и заявлениям менеджмента).

Так, только в I квартале 2026 года капзатраты достигли $2,47 млрд. Деньги идут на графические процессоры, расширение дата-центров, энергоинфраструктуру и подготовку новых площадок.

Стартовой подушки не хватило: компания привлекла крупное внешнее финансирование (конвертируемые облигации, варранты и средства по долгосрочным контрактам и авансам) и на конец I квартала 2026 года держала на корпоративных счетах $9,3 млрд. Привлеченный капитал выступает ресурсом для одного из самых масштабных инвестиционных циклов на рынке ИИ-инфраструктуры.


Конкурентные преимущества Nebius: контракты, инженерия и энергоэффективность


Распространено заблуждение, что для ИИ-облака достаточно купить ускорители NVIDIA и поставить их в дата-центр. На практике конкурентоспособность определяется не наличием чипов, а способностью превращать вычислительную мощность в устойчивую выручку. Ключевые преимущества Nebius лежат именно здесь: законтрактованная база выручки с якорными клиентами, инженерная экспертиза и энергоэффективность.

Первое преимущество: законтрактованная база выручки и якорные клиенты. Значительная часть будущего спроса уже законтрактована: контракт с Meta (признана экстремистской организацией и запрещена в РФ) до $27 млрд на пять лет, соглашение с Microsoft с авансом $7 млрд, партнерство с NVIDIA оценивается в $2 млрд и статус Exemplar Cloud.
Для капиталоемкого бизнеса законтрактованный спрос на вычислительные мощности создают основное преимущество. ЦОДы строятся под подписанные обязательства клиентов долгосрочно приобретать вычислительные услуги. Также, долгосрочные контракты с платежеспособными заказчиками служат основой проектного финансирования: будущие платежи от клиентов становятся обеспечением по кредитам на строительство вычислительных кластеров и закупку графических процессоров.

Второе преимущество: инженерия полного стека и экономика инференса. Крупный ИИ-кластер не сводится к набору дорогих GPU: при обучении больших моделей узким местом часто становится скорость обмена данными между тысячами ускорителей, и ошибки в сетевой архитектуре оборачиваются простоями дорогого капитала. Nebius делает ставку на полный стек (архитектура серверов и стоек, сеть, программный слой), что подтверждает статус NVIDIA Exemplar Cloud и позволяет продавать управляемую вычислительную платформу.
Рынок ИИ повзрослел, компании уже создали свои модели и теперь запускают их для миллионов пользователей. В этой реальности побеждает тот, чьи технологии работают дешевле. Поэтому Nebius развивает платформу Token Factory — она помогает выжимать максимум из GPU, загружает их работой без простоев и снижает стоимость каждого ответа ИИ для бизнеса.

Третье преимущество: энергетическая эффективность. Площадка в финском Мянтсяля проектировалась под высоконагруженные вычисления: PUE на уровне 1,13 против среднемировых порядка 1,58, охлаждение наружным воздухом, избыточное тепло уходит в городскую систему отопления. Поскольку электроэнергия остается одним из главных факторов себестоимости, такая экономия прямо повышает маржу на GPU-часе и поддерживает рентабельность при снижении арендных ставок на мощности.

Энергетические мощности Nebius: что уже работает, подключается и что только законтрактовано

В ИИ-инфраструктуре дата-центры, по сути, проекция доступа к электроэнергии. Сами графические процессоры бизнес не создают: им нужны земля, сетевое подключение, разрешенная мощность, охлаждение и инженерная обвязка. Поэтому мегаватты становятся такой же важной единицей анализа, как выручка, EBITDA или число установленных графических процессоров.

Поэтому классических мультипликаторов мало; нужно понимать энергобазу: сколько мегаватт работает, подключено и законтрактовано, по какой цене доступна энергия и как быстро она переводится в кластеры графических ускорителей. Доступ к энергомощности становится одним из главных активов, а скорость ее перевода в работающие мощности служит тестом качества менеджмента и обоснованности оценки стоимости компании.

Для оценки Nebius важно различать три уровня мощности: активную, подключенную и законтрактованную.

Активная мощность охватывает работающее оборудование, потребляющее энергию и приносящее выручку. На конец 2025 года Nebius вышел примерно на 170 МВт подключенной (операционной) мощности, из которой под фактической ИИ-нагрузкой работает только часть, и именно она отражает текущий масштаб монетизируемого бизнеса.

Подключенная мощность объединяет дата-центры, к которым подведена энергия и которые готовы принять оборудование. Цель Nebius на конец 2026 года выйти на 1 ГВт. Подключенные мощности образуют ближайший резерв роста и чем быстрее они переходят в активную загрузку GPU, тем быстрее капзатраты превращаются в выручку.

Законтрактованная мощность формирует будущую базу роста: земля, энергия, права подключения и инфраструктурные обязательства, еще не дающие выручки сегодня. Здесь Nebius движется агрессивно и ориентир последовательно поднимался с 1 ГВт до цели 4 ГВт.
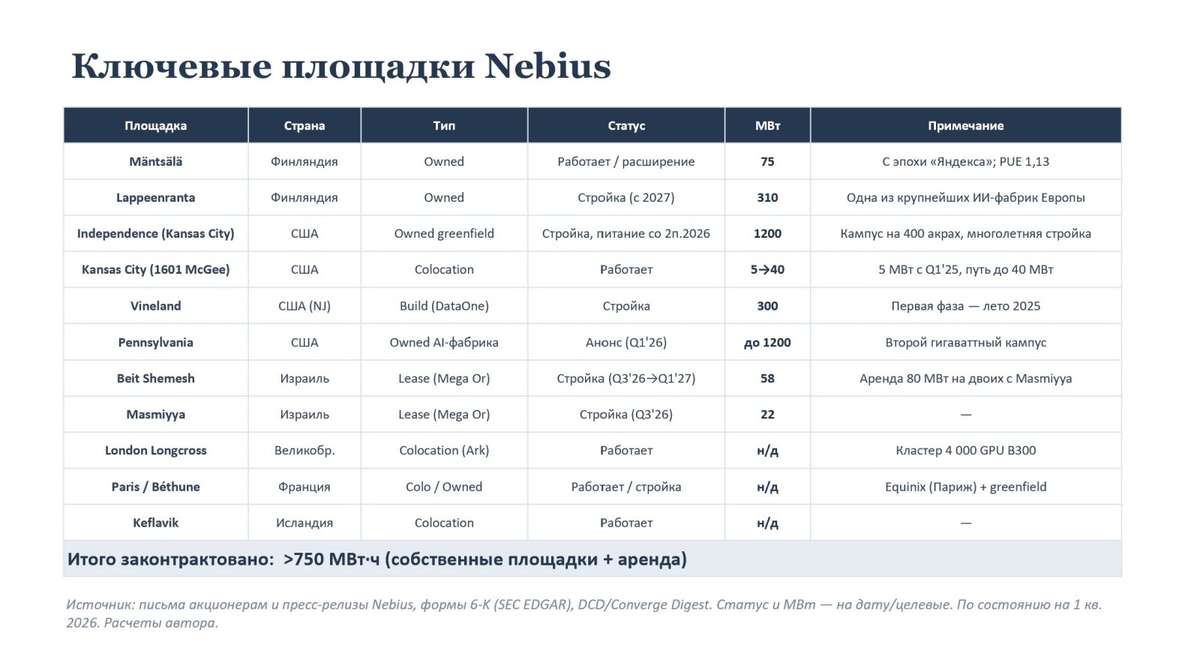
География размещения вычислительных мощностей также быстро расширяется: с двух площадок в 2024 году до семи в 2025-м и менеджмент заявляет о цели в 16 на конец 2026 года. Среди ключевых проектов финские Мянтсяля и Лаппеэнранта (до 310 МВт), кампус Канзас-Сити / Индепенденс (до 1,2 ГВт), проект в Пенсильвании (также до 1,2 ГВт). Карту ключевых площадок смотрите на диаграмме ниже.

Инвестиции в дата - центры от Nebius: оценка и перспективы компании

Председатель Совета директоров «Северстали» Алексей Мордашов: интервью РБК на ПМЭФ-2026

Алексей Мордашов о ситуации в металлургической отрасли, долгосрочном планировании и мировой торговле

На ПМЭФ-2026 Алексей Александрович дал интервью РБК об инвестиционной философии «Севергрупп», стратегических приоритетах компании, ситуации на рынке и использовании искусственного интеллекта.

🔹 Мы довольно хорошо поддерживаем загрузку «Северстали». В силу нашей той самой исторически сложившейся эффективности, мы всегда имели самую низкую себестоимость, самую высокую доходность в отрасли и в мире. И сейчас мы сохраняем довольно хорошие позиции среди российских компаний, но наша доходность радикально упала.

🔹 Проактивно искать совершенно новые отрасли мы сейчас не планируем. Мы хотели бы фокусироваться на тех секторах, в которых мы уже работаем.

🔹 Мы давно ушли от деления на «профиль» и «непрофиль». Все бизнесы группы для нас равнозначны с точки зрения внимания и амбиций. Мы осознанно проводили диверсификацию портфеля «Севергрупп», и сегодня доля «Северстали» составляет около 25% выручки группы.

🔹 Сейчас металлургическая отрасль на ярковыраженном падении. Спрос за прошлый год упал на 14%. За первые пять месяцев этого года — на 13%.

🔹 Очевидно, что мы живем в мире, который становится все более и более изменчивым, растет амплитуда изменений и их скорость. У наших компаний есть утвержденные стратегии и мы от них принципиально не отошли, стратегические приоритеты остались теми же.

🔹 В России мы должны создавать и уже создаем собственную систему партнерств и союзов. Свой доступный рынок — куда мы можем продавать нашу продукцию, рынки где покупать сырье, технологии, материал.

🔹 Я восхищен энергией и предпринимательской активностью наших сотрудников, коллег-предпринимателей, россиян в целом. Мы потрясающая нация. У нас бешеная энергия, огромный ум и изощреннейшее предпринимательство.

🔹 Наш запас прочности — люди. У нас очень высокий технологический потенциал и степень использования цифровых технологий в быту. Есть только три интернета в мире: англоговорящий, китайский и русский.

🔹 В «Северстали» мы массово создаем искусственных помощников, агентов на базе искусственного интеллекта. В этом движении участвуют уже тысячи сотрудников, которые используют эти продукты. ИИ мы применяем и для повышения качества обслуживания, и для скорости, и для снижения издержек.

🔹 Когнитивные способности человека не исчезли с появлением искусственного интеллекта. Они получили новый инструмент, который позволит им при правильном применении ИИ быть гораздо эффективнее.

Читайте интервью на сайте РБК: www.rbc.ru/business/05/06/2026/6a219c7b9a7947783839bd9e

#ПМЭФ #ПМЭФ2026 #СеверстальПМЭФ #СеверстальПМЭФ2026 #СеверстальЛюди

Председатель Совета директоров «Северстали» Алексей Мордашов: интервью РБК на ПМЭФ-2026

Дайджест новостей: Экономика, Геополитика, Инвестиции и Рынки | 1 июня 2026


Привет, друзья!
Вот свежий обзор ключевых событий на сегодня. Фокус на геополитических рисках (Иран), влиянии на энергоносители, замедлении потребления в США и силе AI-сектора. Рынки в режиме осторожного оптимизма с волатильностью.
🌍 Геополитика и глобальные риски
• Конфликт вокруг Ирана и возможное закрытие/напряжение в Ормузском проливе остаются главными драйверами. Это уже привело к росту цен на нефть и создаёт четвёртый крупный supply shock для мировой экономики (после COVID, Украины и тарифов 2025).
• 94% главных экономистов ожидают роста глобальной инфляции из-за энергетики и цепочек поставок. Многие прогнозируют ослабление глобального роста в ближайшие 12 месяцев.
• Китай усиливает позиции за счёт хаоса, Индия укрепляет партнёрство с Израилем. Геополитическая фрагментация продолжает перестраивать торговые потоки.
Импликация: Риски для supply chains и инфляции сохраняются. Следим за новостями из Ближнего Востока — они сейчас важнее сезонности.
📈 Экономика и макро
• США: ВВП вырос на 2% в 1Q 2026 несмотря на начало конфликта. Morgan Stanley прогнозирует 2.3% на 2026 год (“Capex Over Consumption” — инвестиции в капекс держат экономику, потребление слабеет). Реальные доходы населения +0.8%, расходы +1.8% (энергия съедает налоговые послабления).
• Замедление найма (ADP) усиливает ставки на cut ФРС в июне.
• Глобальный рост: ~2.6–3.2% в 2026, с акцентом на AI как драйвер.
Нюанс: Экономика resilient, но fragile. Потребитель под давлением, бизнес-инвестиции (особенно в tech и IP) — главный позитив.
💱 Валюты и Forex
• Ожидания ослабления USD сохраняются (DXY под давлением). Аналитики видят укрепление EUR, GBP, JPY и AUD относительно доллара.
• RUB: Волатильность на фоне нефти и бюджетных решений (обсуждают снижение цены отсечения).
• CNY: Стабильность с лёгким укреплением.
Для трейдеров: Геополитика и данные по США будут диктовать движения. Следим за решением ФРС.
📊 Фондовый рынок и Инвестиции
• AI-ралли продолжается (Nvidia, AMD и др. в фокусе на Computex 2026). Tech держит индексы (S&P, Nasdaq) несмотря на перекупленность.
• Риск-ралли игнорирует часть геополитических новостей. Европейские и азиатские рынки выглядят чище.
• Рекомендации: Фокус на компаниях с сильным capex в AI/energy. Дивидендные и defensive сектора — на случай коррекции.
Edge case: Если нефть сильно вырастет — давление на margins и инфляцию.
🛢 Товарно-сырьевой рынок
• Нефть: В фокусе из-за Ближнего Востока. Возможны спайки к $90+ (WTI).
• Золото и серебро: Консолидация как safe-haven.
• Общий тренд: Энергия в премии, металлы — смешанно.
₿ Криптовалюта
• Bitcoin: Около $73–74k после оттока $2.6+ млрд из ETF на прошлой неделе. Медвежий monthly candle. Ключевой уровень — $72.5k.
• Altcoins: Коррекция, но интерес к проектам с utility. Структурный сдвиг — меньше хайпа, больше зрелости.
• Регуляторно: Продолжается clarity в США (digital commodities).
Аналитика: BTC остаётся риск-он активом, коррелированным с Nasdaq. Ждём реакции на макро-данные.
🎯 Ключевые takeaways и implications
• Позитив: AI + бизнес-инвестиции поддерживают рост. Возможные cuts ФРС.
• Риски: Геополитика (энергия + инфляция), слабый потребитель в США, коррекция перекупленных рынков.
• Стратегия для инвесторов/трейдеров: Диверсификация, hedging через золото/нефть, фокус на quality assets. Следим за данными по занятости, бюджету и Ближним Востоком.
Что дальше? Неделя будет богатой на данные и новости из Азии/США.
Подписывайся, ставь лайк и пиши в комментариях — что тебя интересует глубже!

Дайджест новостей: Экономика, Геополитика, Инвестиции и Рынки | 1 июня 2026

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026 Геополитика и глобальные риски


Конфликт с Ираном остается главным драйвером волатильности. Переговоры США-Иран продолжаются, но блокада Ормузского пролива и взаимные угрозы сохраняют напряжение. Это привело к скачку цен на энергоносители и глобальным рискам для поставок. Китай активно выступает за открытие пролива без пошлин. Трамп и Си Цзиньпин провели саммит — фокус на торговле и Тайване.
Экономика США и мира
• ВВП США в Q1 2026 вырос на 2% (годовая ставка) — лучше ожиданий несмотря на войну и рост энергоцен. Бизнес-инвестиции в ИИ бьют рекорды.
• Глобальный прогноз S&P Global на 2026 понижен до 2.2%. Инфляция в США держится около 3–3.5%, ФРС сохраняет ставку на 3.5% — резких снижений не ждут.
• Сингапур показал взрывной рост +6% в Q1 благодаря ИИ и полупроводникам.
Фондовый рынок
S&P 500 обновляет максимумы (около 7200+), Nasdaq тоже на пиках. Апрель-май принесли сильный рост (+10%+ по индексам). Энергия лидирует на фоне нефти, tech держится на ИИ-хайпе. “Sell in May” не сработал — рынки демонстрируют resilience.
Товарно-сырьевой рынок
Нефть Brent/WTI >$100 за баррель из-за сбоев в Ормузе. Золото в “safe-haven supercycle”. Коррекция возможна при деэскалации, но риски остаются высокими.
Валюты (Forex)
Давление на доллар продолжается (DXY). Ожидается ослабление USD в 2026 из-за политики ФРС vs другие ЦБ. EUR/USD, GBP/USD, AUD/USD могут укрепиться. Рубль реагирует на нефть и геополитику.
Криптовалюта
• Регуляторная ясность: SEC и CFTC признали BTC, ETH, SOL, XRP и еще 13 монет цифровыми товарами (не securities). Это большой плюс для институционалов.
• Bitcoin консолидируется около $77–78k. Альткоины показывают силу — разговоры об altseason.
• Волатильность на фоне геополитики, но долгосрочный настрой позитивный.
Инвестиции и трейдинг: Аналитика
• Бычий настрой на акции и commodities при сохранении рисков.
• Хеджирование через золото и защитные валюты.
• ИИ остается главным драйвером роста (оборудование, софт).
• Edge cases: Эскалация на Ближнем Востоке → нефть вверх, рынки вниз; мирные переговоры → коррекция commodities и relief rally.
• Рекомендация: Диверсификация, внимание к макроданным (NFP, инфляция) и новостям по Ирану.
Итог недели: Рынки показывают устойчивость несмотря на геополитический шторм. Главные темы — энергия, ИИ и регуляция крипты. Волатильность высокая — следим за переговорами по Ормузу.
Подписывайся на канал — ежедневные обновления! 🚀
#Экономика #Геополитика #ФондовыйРынок #Криптовалюта #Нефть #Инвестиции #Трейдинг #Bitcoin #Forex #ИИ #ФРС #Иран

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026
Геополитика и глобальные риски

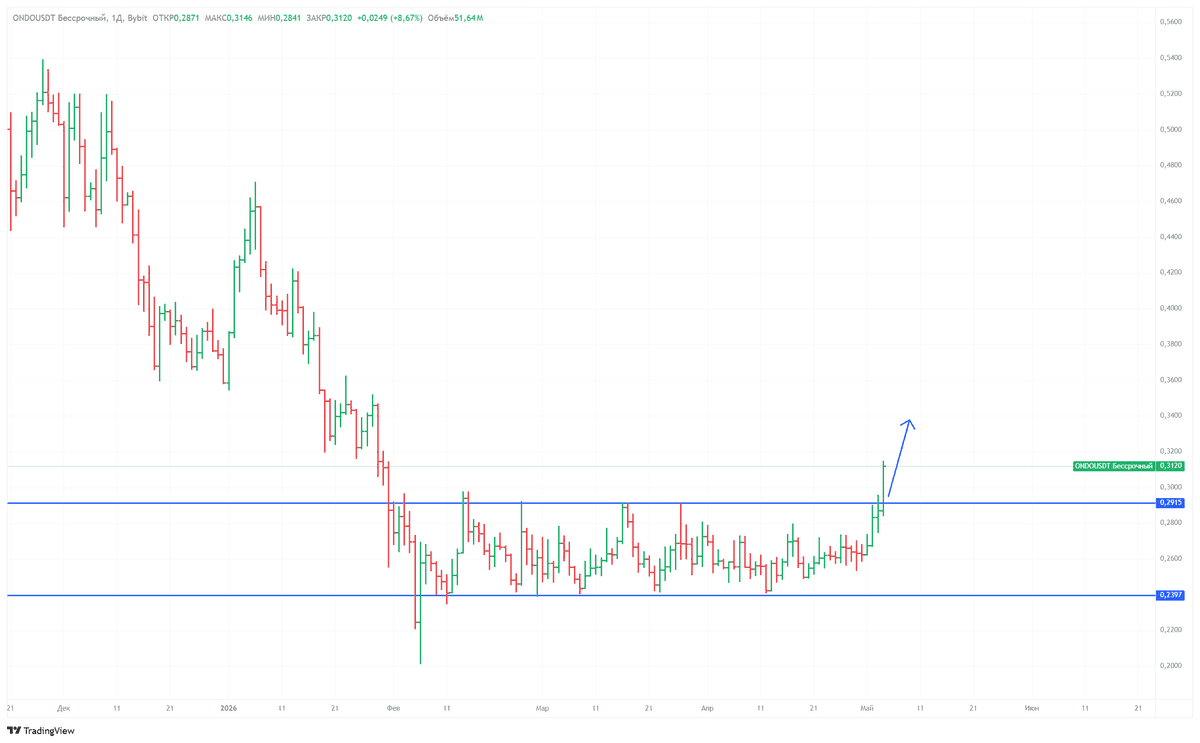
Наблюдайте за подобными инструментами! Они могут дать очень сильное движение!

Наблюдайте за подобными инструментами!
Очень чёткие границы канала, накопление больше трёх месяцев!

После очень сильного падения вполне возможен разворот и сильное импульсное движение вверх.

Либо же при пробое нижней границы, может быть сильное движение вниз, надо смотреть, как цена будет вести себя около уровней.
Сейчас однозначно сказать, куда инструмент пойдёт нельзя, нужно смотреть в моменте за ценой, но энергия накопления обязательно перейдёт в реализацию и сильное движение.

Уровни можно немного корректировать по точкам, где больше всего подтверждений, на какую цену инструмент будет реагировать перед пробоем.

Не рекомендация.

Зайдя в открытый телеграмм получаешь бесплатно:
✔️прибыльные рекомендации по крипте и форексу
✔️разборы сделок
✔️интереснейшие обучающие статьи, объясняющие логику рынка
✔️видеоразборы для новичков и продвинутых трейдеров
Зайти в канал можно здесь:
https://t.me/MoneyDealerstrading

Наблюдайте за подобными инструментами! Они могут дать очень сильное движение!


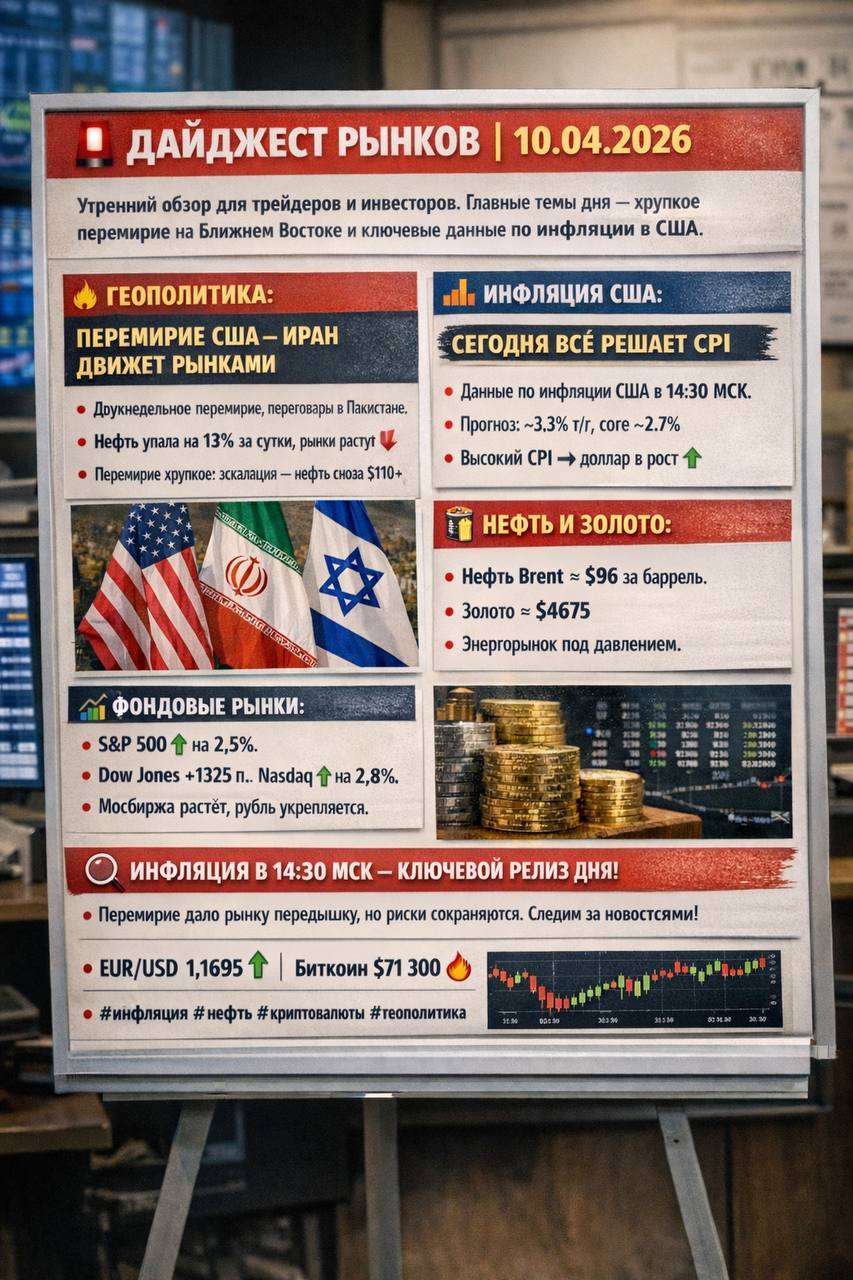
ГЕОПОЛИТИКА: ПЕРЕМИРИЕ США-ИРАН ДВИЖЕТ РЫНКАМИ
• США, Иран и Израиль договорились о 2-недельном ceasefire. Переговоры начались в Исламабаде (Пакистан). Ключевой вопрос — открытие Ормузского пролива (через него проходит ~20% мировой нефти).
• Пока перемирие держится, но оно очень хрупкое. Хезболла продолжает обстрелы (ракеты по Тель-Авиву и Ашдоду), Израиль наносит удары по Ливану.
• Импликации: Рынки отреагировали классическим risk-on. Нефть рухнула на 13–14% за сутки (8 апреля), акции выросли. Но любое нарушение — и вернёмся к $110+ за баррель.
Вывод для инвесторов: Перемирие — это окно возможностей, но не конец рисков. Следим за новостями из Исламабада в реальном времени.
ЭКОНОМИКА И МАКРО: СЕГОДНЯ ВСЁ РЕШАЕТ CPI
• Главное событие дня (14:30 МСК): Инфляция США за март (CPI).
Ожидания: headline ~3.3% YoY, core ~2.7%.
Горячее значение → доллар вверх, вероятность паузы ФРС растёт.
Холодное → risk-on и слабый доллар.
• Дополнительно: CPI Германии, Китая, Японии, PPI Японии.
• США: потребительские расходы почти не растут, но инфляция держится. Тарифы Трампа (10–15% глобальные + 100% на некоторые лекарства) продолжают влиять на цепочки поставок.
• Белый дом хвастается: дефицит торговли товарами сократился на 24% за год после «Дня освобождения» (тарифная политика).
Нюанс: Даже после отмены некоторых «reciprocals» тарифов (по решению Верховного суда) средняя эффективная ставка США остаётся на уровне 11% — максимум с 1943 года.
ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 +2.5%, Dow +1325 пунктов, Nasdaq +2.8% (8 апреля) — ралли на новостях о ceasefire. Это 4-й день роста подряд (самая длинная серия с октября).
• Азия: Индексы растут перед переговорами по Ирану.
• Европа: DAX, Euro Stoxx открылись вверх.
• Россия: МОЭКС открыл +0.5%, рубль укрепился (USD ЦБ 77.84 ₽ (-0.47), EUR 90.88 ₽).
Аналитика для трейдеров:
• Волатильность снизилась, но VIX остаётся повышенным.
• Сектор энергетики под давлением, tech и growth — в плюсе.
• Edge-case: Если CPI окажется горячее прогноза — возможен откат.
ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть Brent: ~$96–98 (после обвала с $110+). Goldman Sachs предупреждал: если пролив останется закрытым месяц — $100+ в среднем по 2026. Сейчас — отскок, но давление сохраняется.
• Золото: Под лёгким давлением (~$4670–4700), ждёт CPI. Безопасный актив временно отошёл на второй план.
• Серебро: Аналогично, минус 4% на неделе.
Импликация: Энергия остаётся главным драйвером инфляции. Штаты уже объявили о продаже 30 млн баррелей из стратегического резерва.
ВАЛЮТЫ (Forex)
• EUR/USD: 1.1680–1.1700. Евро укрепляется 4-й день подряд на фоне слабого доллара.
• DXY (индекс доллара): На минимумах с начала марта.
• Рубль: Укрепление на фоне глобального risk-on и нефти.
Теханализ кратко: EUR/USD консолидируется под сопротивлением 1.1700. Прорыв вверх = новый импульс евро.
₿ КРИПТОВАЛЮТА
• Bitcoin: ~$71–72k (пробил $70k на новостях о ceasefire). Не смог удержаться выше $73k третий раз.
• ETH, SOL, XRP: Отстают, рынок в зоне «Extreme Fear».
• Общий рынок крипты: +3–4% за неделю, но от максимумов 2025 года BTC -47%, ETH -59%.
• Позитив: Приток в BTC-ETF, институционалы продолжают заходить.
• Риски: Геополитика + макро (CPI) могут вызвать резкие качели.
Стратегия на апрель: Лучшие покупки — BTC и ETH на просадках с катализаторами (ETF, CLARITY Act в США).
КЛЮЧЕВЫЕ ВЫВОДЫ И РЕКОМЕНДАЦИИ
1. Главный драйвер сегодня — CPI США в 14:30 МСК.
2. Перемирие дало передышку, но не решило структурные проблемы (тарифы, энергетика, инфляция).
3. Портфель на ближайшие дни:
• Диверсификация (акции + commodities + небольшая доля крипты).
• Хеджирование через золото/доллар при негативном CPI.
• Следим за проливом Ормуз — это №1 риск для нефти.
#рынки #геополитика #инфляция #нефть #биткоин #CPI #перемириеИран
Подписывайся, ставь и пиши в комментариях: какой актив ты сейчас держишь и почему?

Всё самое важное — здесь. Удачных сделок!

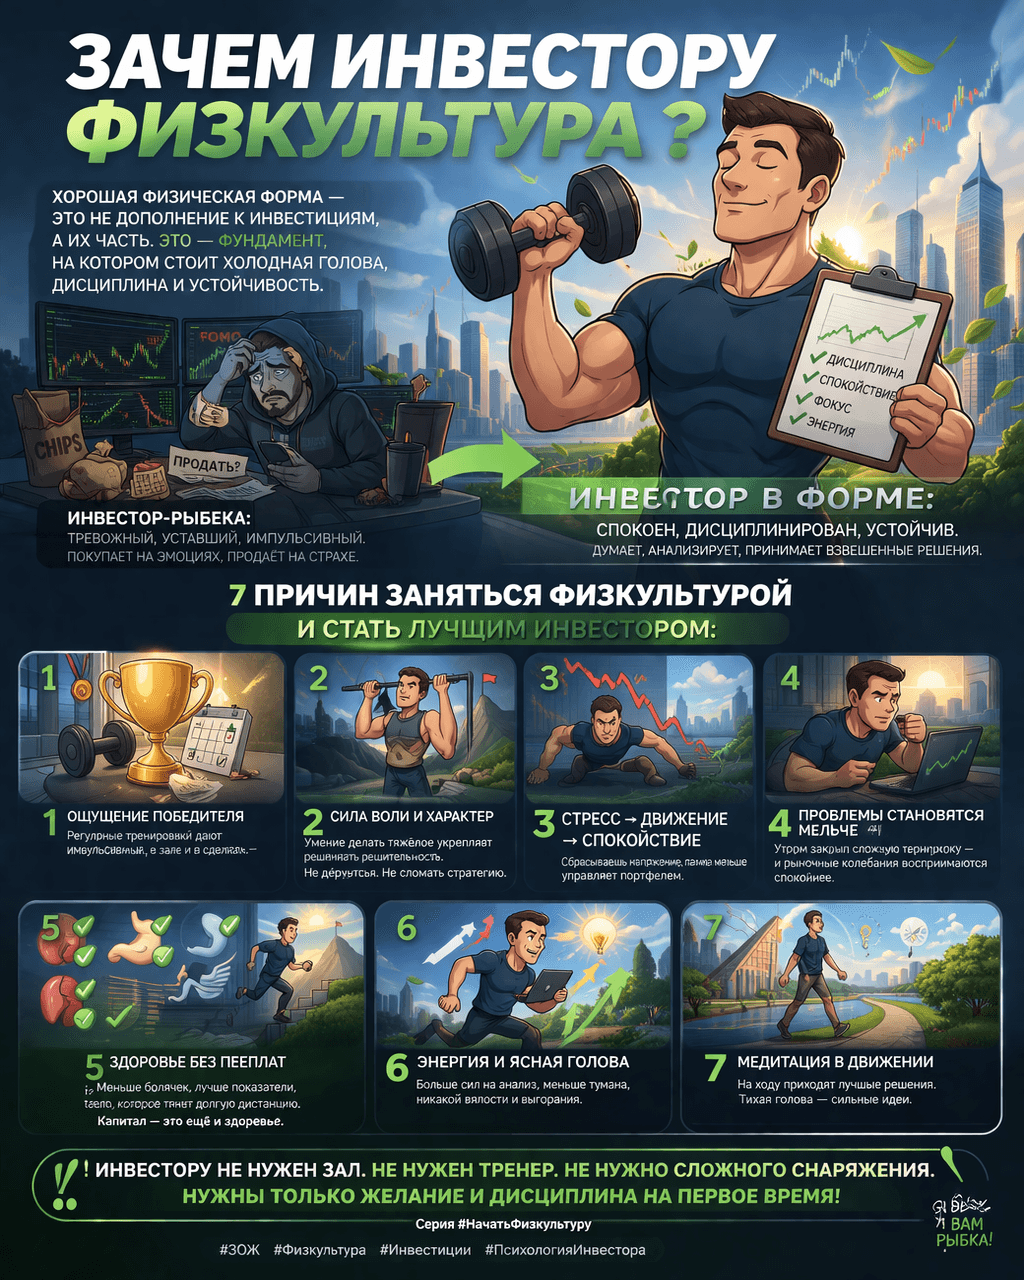
«Зачем инвестору физкультура?»🤷

— спросят многие...

И я тут обнаружил, что люди не могут начать не потому, что ленивые, а потому что не понимают, зачем им это вообще надо)
«Зачем мне это? Мне и так хорошо...»
А если и начали — не могут дождаться, когда это начнёт работать.

А между тем для инвестора хорошая физическая форма — это не “дополнение к жизни”, а один из базовых активов. Потому что грамотно инвестировать, держать горизонт, не дёргаться на шуме, принимать решения без паники и не сливать капитал на эмоциях проще тогда, когда ты физически и психологически устойчив!

Физкультуру можно не любить. Но трудно не полюбить жизнь, в которой ты стал сильнее, спокойнее и бодрее! 💪😊🌱

Так вот.
Далее я поделюсь своим личным опытом — моими открытиями в процессе освоения регулярной и постоянной мышечной работы.
И скажу честно: если бы я раньше знал об этих невероятных плюсах, я бы начал намного раньше!

Если и это вас не мотивирует на физкультуру...
...то я даже не знаю)))

Как я уже писал: мышцы влияют почти на всё. Человек эволюционно создан не под смартфон, диван и чипсы — а под мышечную работу. К сожалению для Рыбок...
И, кстати, инвестор-Рыбка — это вообще опасное существо: тревожное, уставшее, импульсивное и вечно готовое купить на эмоциях и продать на страхе)

[!! часть эффектов чувствуется довольно быстро, но самые устойчивые приходят через недели и месяцы регулярных занятий !!]

+1. Постоянное ощущение себя Победителем!
Я не знаю более простого способа получить это ценнейшее ощущение, чем тренировки на выносливость и силовые.
Достаточно получить свой маленький, но значимый результат:
новый топ-сет, минус жир, плюс мышцы, рекорд по времени или расстоянию.
А для кого-то — просто впервые встать с дивана и сделать одно приседание)

И это, кстати, очень полезно инвестору.
Потому что человек, который регулярно побеждает хотя бы в малом, меньше нуждается в том, чтобы искать дофамин в хаотичных сделках, суете и резких движениях по портфелю.

+2. Тренировка внутренней силы / силы воли / силы характера
Сила характера (духа, воли, внутренняя сила) → решительность, уверенность и спокойствие!
Как это тренировать? Очень просто. Надо делать что-то тяжёлое, но посильное.
Я не нашёл более удобного способа, чем «взять» запланированную тренировку.
После чего я могу взять и сделать что-то, на что у других «кишка тонка»: решить вопрос, взяться за дело, преодолеть трудность и т. д.

В инвестициях это вообще база!
Не дёрнуться.
Не испугаться просадки.
Не побежать за толпой.
Не купить ерунду от скуки.
Не сломать собственную стратегию.

+3. Смывание стресса и переживаний
Эволюционно цикл был такой:
Стресс → Мышечная работа → Спокойствие → Стресс → Мышечная работа → Спокойствие и т. д.

Сейчас у городского жителя чаще так:
Стресс → стресс → стресс → стресс...

У инвестора туда ещё добавляются:
новости, рынок, красные цифры, чужие мнения, FOMO, паника, эйфория и информационный шум без конца.

Иногда достаточно 3–5 минут поприседать, отжаться или просто хорошо подвигаться до лёгкого утомления.
Перевожу на русский: я просто стал спокойнее и счастливее)
А спокойный инвестор почти всегда сильнее дёрганого!

+4. Повседневные проблемы становятся мельче
Для мозга тренировка = та же проблема. Но обычно более серьёзная, чем большая часть бытовой ерунды.
И если в жизни есть физическая нагрузка, то мозг меньше раздувает из мух слонов.
Таким образом, утром сделал что-то непростое → остальные проблемы дня кажутся мелочными!

И рыночные колебания, кстати, тоже воспринимаются спокойнее.
А вот если тренировок нет — мозг начинает вытаскивать на передний план всякую чепуху...
И потом человек уже не инвестирует, а эмоционально мечется между страхом, жадностью и лентой новостей.

+5. Бесплатное лечение и профилактика!
Лично у меня были вполне реальные результаты:
— перестал болеть желчный пузырь;
— ушла боль в спине между лопатками;
— ушли боли в колене, и сустав снова стал нормально работать;
— давление стало идеальным вместо пониженного;
— исчезли микролиты в почках;
— идеальные показатели по простате, печени и кровотоку по обследованиям.

Чего только люди не делают со своим телом: массажи, таблетки, ролики, бесконечные траты...
А иногда телу просто нужны подтягивания, ходьба, приседания и системность.

Для инвестора это тоже важно.
Потому что капитал — это не только деньги на счёте.
Это ещё и тело, на котором ты до этого капитала вообще доезжаешь.
Если нет здоровья, энергии, ясной головы и устойчивой нервной системы — управлять капиталом становится куда сложнее.

+6. Энергия, бодрость, свежая голова
Что такое дневная сонливость, вялость и постоянная усталость — я уже давно не помню.
Более того: я стал успевать больше!
Потому что отдых для мозга — это работа тела, а не экран, смартфон и прокрастинация.

Свежая голова инвестору нужна не меньше, чем предпринимателю.
Чтобы анализировать спокойно.
Чтобы не путать шум и сигнал.
Чтобы не принимать решения в затуманенном состоянии.
Чтобы вообще иметь силы жить, а не только смотреть в котировки.

+7. Медитация в движении
Бег, ходьба и любая длительная мышечная работа — это отличная активная медитация.
Голова очищается.
Мысли раскладываются.
Приходят новые идеи!

И это тоже напрямую полезно инвестору:
Лучшие решения часто приходят не в момент судорожного обновления приложения брокера, а тогда, когда голова стала тихой.

! Инвестору не обязательно нужен зал. Не обязательно нужен тренер. Не обязательно нужна улица. Не обязательно нужно какое-то сложное снаряжение !

Нужны только желание и дисциплина на первое время.
Потому что хорошая физическая форма и психологическая устойчивость — это не “что-то отдельное от инвестиций”.
Это часть инвестиционной системы.
Точнее, её фундамент.
Сначала приведи в порядок тело, нервную систему и голову.
А потом уже управляй капиталом.

#ЗОЖ
#Физкультура
#Инвестиции
#ПсихологияИнвестора
«Зачем инвестору физкультура?»🤷

Интересная торговая идея с разбором!

Дам что то новенькое и интересное.
Не уверен, что я буду сам торговать эту монетку, так как объём сильно меньше необходимого.

Но для разбора подойдёт, если нормальной точки входа не будет, можно посмотреть, как она отработает сценарий.

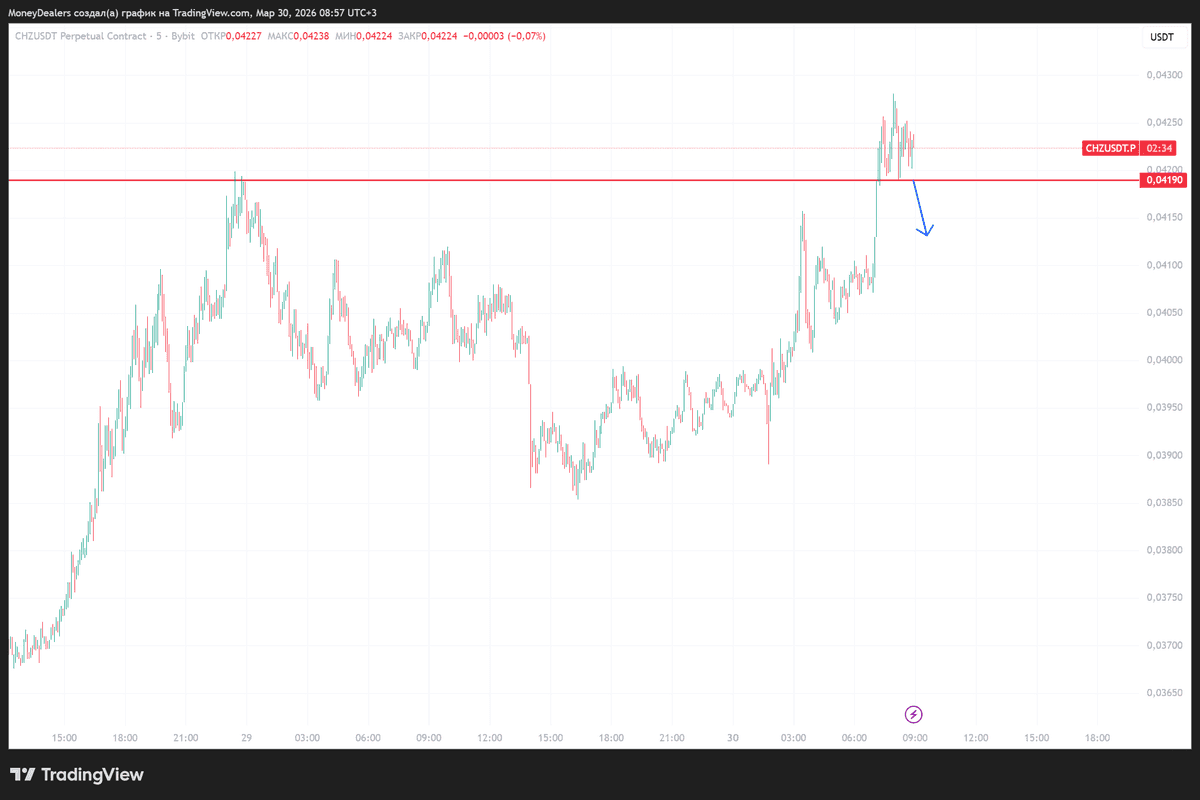
Тренд вверх, по всем параметрам должна монетка идти выше, но при резком пробое уровня раз за разом она возвращается, то есть импульса после пробоя нет.
Энергия для движения вверх иссякает и при заходе ниже уровня будут срабатывать стоп лоссы тех, кто покупал выше уровня, и цена будет падать.

На больших таймфреймах это будет выглядеть, как ложный пробой, на маленьком, как отсутствие импульса после пробоя.

Если пойдет дальше вверх, это будет другая ситуация, сделку уже не рассматриваем

Не рекомендация, аналитика

Если не хотите пропускать качественные торговые идеи и разборы по крипте, форексу, акциям, жду всех https://t.me/MoneyDealerstrading
Этот разбор взят от туда!!!

Интересная торговая идея с разбором!

Как устроить рецессию своими руками. Инструкция, сделай сам

Центробанки снова героически борются с инфляцией, но проблема в том, что инфляция то уже не там, где они её ищут.

Пауэлл держит лицо и не дергается. А вот ЕЦБ и Банк Англии, наоборот, выглядят так, будто только родились на свет 🤦‍♂️ RBA вообще добавил +0,25 п.п. просто потому что «энергия дорожает» 🤦‍♂️

И тут мы видим классическую ошибку — все смотрят на нефть, но никто не смотрит на деньги. А не надо забывать, инфляция — это всегда про деньги.

Напоминаю:
— США (M4): +30% в 2020 году, а сейчас 5,0%;
— Еврозона (M3): соответственно 12,8%, а сейчас 3,3%;
— Великобритания (M4): 15,1% сейчас 3,6%.

Что я вижу, вернее, не вижу? Главный источник инфляции… исчез 😎 Но центробанки упорно продолжают играть в старую игру.

Почему так?

Да потому, что в 2022 их обвиняли, что они проспали инфляцию, а теперь они боятся проспать её ещё раз. Это обычное поведение чиновника или, вы думаете, в ЦБ бизнесмены и визионеры?

Зачем повышают ставки?

Для того, чтобы бороться с геополитикой, логистикой, ценами на энергию. … смешно ж. Ставка не откроет Ормузский пролив и не остановит дроны… и уж точно не увеличит поставки газа. Но, что произойдет? Задавит инвестиции и сожмет экономику. (Привет нашему ЦБ) — все ЭТО постепенно подводит систему к рецессии! Ну и, самое забавное, что нам это всё подаётся как борьба с рисками! (еще один привет сами уже знаете кому)

Считаю, что главный риск сейчас — это сами центробанки! Не потому, что они что-то делают, а потому, что они делают это по старым лекалам. И прав был Черчиль: «Генералы всегда готовятся к прошедшей войне».

Цена ошибки — рецессия, и она будет не из-за войны, нефти или кризиса! А из-за желания «что-то сделать». Фраза прям из моего любимого советского фильма: «надо что-то делать, надо что-то делать… надо выпить». Уж лучше б собрались все вместе и выпили уже, все больше пользы было бы...

Вывод

Иногда самая дорогая ошибка — это активность без необходимости!

@ifitpro
#инфляция

Как устроить рецессию своими руками. Инструкция, сделай сам

Мир больше не на распродаже

Мы долго жили в эпохе исторической аномалии и успели принять её за норму. Производство было сосредоточено там, где дешевле рабочая сила, потребление – там, где выше доходы. Логистика стоила копейки, а глобальные цепочки поставок казались простыми и естественными. Пошлины снижались, рынки открывались, капитал свободно перемещался, а технологии распространялись быстрее, чем политики успевали их осмыслить.

Этот мир изменился, несите новый

Вернулся протекционизм, усложнился доступ к технологиям, торговые соглашения на пересмотре и экономическая эффективность заменяется на экономическую безопасность. А безопасность, в отличие от глобальной эффективности, всегда стОит дороже. Дороже в производстве и в логистике, соответственно, дороже в конечной цене для потребителя.

Что мы получили вместо глобализации?

Фрагментированную и более затратную экономику. Разделение мира на технологические и политические блоки – отсюда дублирование производств, удорожание инфраструктуры, рост транзакционных издержек. И эти издержки неизбежно перекладываются на бизнес и на конечного потребителя.

Отсюда простой вывод: эпоха устойчивого удешевления товаров закончилась. Бытовая техника, электроника, автомобили – всё, что было доступным по умолчанию, будет дорожать. Вы возразите – ведь по-прежнему много производства в Китае и других азиатских странах. Да, это временно сглаживает ценовое давление. Но чудес в экономике не бывает. И если где-то дешевле, значит, на чем-то сэкономили (на логистике, марже или на качестве).

Когда мир дорожает, меняется поведение людей

Потребление будет рациональнее, срок службы вещей увеличится (помните, как было в нашем детстве?), вырастет спрос на ремонт и обслуживание. Я не только про электронику и бытовую технику. То же самое будет в строительстве, автосервисе, инженерных работах. Важный момент: при дороговизне товаров возрастет ценность специалистов, способных продлить их жизнь, а не продать новые.

Параллельно усилится геополитическая неопределенность

Конфликты перестанут быть локальными и еще сильнее начнут влиять на сырьевые рынки, транспортные маршруты и инфляционные ожидания. Энергия станет инструментом давления, логистика – фактором стратегического контроля, а инфляция будет не только экономическим, но и политическим явлением!

Мы входим в период, когда дешёвые ресурсы, дешевая логистика и дешёвая безопасность не гарантированы. Это не катастрофа, это наша новая реальность. В ней выиграет тот, кто умеет считать риски, диверсифицировать источники дохода и опираться на реальные компетенции. Снова будет в цене образование и практический опыт профессионалов.

Мир больше не на распродаже. И главный вопрос сегодня – готовы ли мы?

@ifitpro
#реальность

Мир больше не на распродаже