Поиск

ПРОМОМЕД в эфире Сбер Инвестиции: главное


Директор по экономике и финансам ПРОМОМЕД ответил на вопросы аналитиков SberCIB и инвесторов на вебинаре Сбер Инвестиции.

Мы собрали для вас главное:

📈 Пайплайн запусков – главное для фармацевтической компании. Именно он показывает инвестору, какие продукты выйдут на рынок и принесут выручку в понятной, обозримой перспективе. При выходе на IPO ПРОМОМЕД показал рынку пайплайн из порядка 30 ключевых препаратов. А в целом в разработке сейчас более 150 препаратов.

💊 Тирзепатид – молекула, определяющая тренды мировой фармы последних лет. Спрос на неё растёт во всём мире, и мы видим тот же тренд в России. Наши даже самые оптимистичные прогнозы оказываются консервативными.

🧬 В 2027 году ПРОМОМЕД готовит к выходу оригинальные онкологические препараты, включая конъюгат. Препаратов такого класса в РФ пока очень мало, а значит, это новый для российской онкологии продукт с понятной востребованностью и потенциалом сильного драйвера роста выручки. При этом ПРОМОМЕД не целится в один продукт, ориентир по структуре портфеля к 2032 году: 40% онкология, 30% эндокринология, 30% остальные направления.

🛡 Одно из преимуществ фармы в нынешних условиях: отрасль не под санкциями. Поставки в ПРОМОМЕД идут стабильно, а собственное производство субстанций снижает зависимость от внешних факторов.

Полностью выпуск смотрите по ссылке - https://vkvideo.ru/live-212347392_456239652

#ПРОМОМЕД #акции #рынок

$PRMD

Промомед. Отчет за 1 пол 2026 по МСФО

Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52

Что нравится:

✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

Что не нравится:

✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

За 2026 год промежуточных выплат не ожидается.

Мой Итог:

Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).

Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.

Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме
Промомед. Отчет за 1 пол 2026 по МСФО

Результаты ПРОМОМЕД за 1 полугодие 2026: опережающий рост и лидерство, выручка и EBITDA +76%, подтве

📈 Выручка Группы достигла 22,8 млрд руб. и увеличилась на 76% г/г, что более чем в 5 раз превышает темпы роста фармацевтического рынка.
💰 EBITDA составила 7,7 млрд руб. (+76% г/г), рентабельность EBITDA — 34%.
📍Чистая прибыль — 2,6 млрд руб. (+83% г/г).
⚖️Чистый долг / EBITDA LTM по состоянию на 30 июня 2026 года составил 1,79х (в сравнении с первым полугодием прошлого года — снижение на 0,22). ПРОМОМЕД продолжает направлять денежные средства на реализацию стратегических инвестиций в R&D, цифровизацию, коммерциализацию препаратов и совершенствование производственных мощностей.

🏆 В январе–июне 2026 года, согласно данным IQDATA, ПРОМОМЕД занял 1-е место среди производителей лекарственных препаратов по стоимостному объему продаж на коммерческом рынке РФ. Доля Компании составила 4,83%, объем продаж — 9,8 млрд руб., при этом разрыв со следующей позицией рейтинга составляет 1,6 процентных пункта. По итогам июня Компания также заняла 1-е место на совокупном фармрынке.

🎯 Стратегические направления Группы (Эндокринология и Онкология) обеспечили 83% выручки Компании. Доля инновационных препаратов в выручке Группы составила 85%, биотехнологических — 80%. Количество препаратов в портфеле увеличилось до 379.

💊 В сегменте Эндокринология выручка выросла на 243% г/г, до 16,3 млрд руб. Флагманский препарат Тирзетта® на протяжении всего 2026 года остается самым продаваемым препаратом в российских аптеках по данным DSM Group.

🔬 В сегменте Онкология выручка по итогам 1 полугодия 2026 года составила 2,6 млрд руб. Существенный вклад внесли продажи препарата Авениум® Про — первого отечественного нинтеданиба. Впервые в российской фармацевтике удалось разработать противоопухолевый препарат в форме мягких желатиновых капсул.

📌 ПРОМОМЕД подтверждает финансовый прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%.

#ПРОМОМЕД #МСФО #прогноз #фармацевтика

$PRMD

ПРОМОМЕД на Инвест Weekend РБК: что поддержит высокие темпы роста Компании

Финансовый директор ПРОМОМЕД Тимофей Соловьев выступил на конференции РБК Инвест Weekend, где поделился результатами развития за последний год, рассказал о планах на ближайшее будущее, а также ответил на вопросы инвесторов из зала.

📌 Ключевое из выступления
По итогам 2025 года ПРОМОМЕД увеличил выручку на 75,2%, а в I квартале 2026 года темпы роста составили 62,2%. Компания планирует поддерживать высокие темпы роста и подтверждает прогноз на 2026 год: рост выручки на 60% при рентабельности по EBITDA на уровне 45%.

💊 Ключевые драйверы дальнейшего развития Компании
🔵 Эндокринология остается основным драйвером роста. За первые пять месяцев 2026 года доля ПРОМОМЕД на рынке препаратов для терапии ожирения достигла 59%, а сам рынок развивается значительно быстрее ожиданий. В частности, в 2025 году рынок оказался в два раза выше прогнозов и составил 43 млрд руб.
🔵 Следующей точкой роста станет Онкология. Уже в 2027 году ПРОМОМЕД планирует вывести противоопухолевый препарат нового поколения ADC терапии (конъюгат). Компания рассматривает таргетную терапию и, в частности, конъюгаты, как одно из наиболее перспективных направлений современной онкологии и формирует собственный портфель инновационных разработок в этом сегменте.
🔵 Диверсифицированный инновационный портфель обеспечивает устойчивость стратегии.ПРОМОМЕД не делает ставку на одно терапевтическое направление. Компания одновременно развивает препараты в самых перспективных сегментах, таких как Эндокринология, Онкология, Неврология, Аутоиммунные заболевания, Острая и хроническая боль, а также ряде других.

📌 Вопросы инвесторов из зала
❓ Создает ли потенциальное возвращение иностранных фармкомпаний риски для бизнеса ПРОМОМЕД?

Препараты ПРОМОМЕД уже широко применяются на российском рынке: пациенты знакомы с терапией, а врачи доверяют этим решениям и включают их в практику назначений. Возможное возвращение международных игроков, скорее всего, будет связано с препаратами следующих поколений. Для вывода таких решений в рынок потребуется пройти полный цикл клинических исследований, который занимает годы. За это время ПРОМОМЕД планирует вывести в рынок собственные инновационные разработки нового поколения и сохранить позиции ведущего игрока на рынке.

#ПРОМОМЕД #фармацевтика #акции
$PRMD

ПРОМОМЕД на Инвест Weekend РБК: что поддержит высокие темпы роста Компании

💉 ИнвестВзгляд: Промомед.

paywall
Пост станет доступен после оплаты

Промомед. Отчет за 2 пол 2025 по МСФО

Тикер: #PRMD
Текущая цена: 411.1
Капитализация: 87.4 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P\E - 12.19
P\BV - 3.28
P\S - 2.32
ROE - 26.9%
ND\EBITDA - 1.42
EV\EBITDA - 7.13
Акт.\Обяз. - 1.6

Что нравится:

✔️выручка выросла на 89.6% п/п (13 → 24.6 млрд);
✔️чистый долг увеличился на 8% п/п (20.1 → 21.7 млрд). Но ND\EBITDA улучшился с 1.95 до 1.42;
✔️чистая прибыль выросла в 4.1 раза п/п (1.4 → 5.7 млрд).

Что не нравится:

✔️отрицательный FCF -0.2 млрд. Хотя это лучше -1.4 млрд, которые были в 1 пол 2025;
✔️нетто фин расход увеличился на 38.2% п/п (1.7 → 2.4 млрд);
✔️дебиторская задолженность выросла на 21.5% п/п (18.4 → 22.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

СД рекомендовал не выплачивать дивиденд за 2025 год, но есть рекомендация по выплате за 1 кв 2026 год составит 8 руб (ДД 1.95% от текущей цены).

Мой итог:

Количество препаратов в портфеле за полгода увеличилось с 355 до 364 (на конец 1 кв 2026 уже 370). Изменения долей в выручке:
- препараты эндокринологии и онкологии (74 → 76%);
- инновационные препараты (60 → 74%);
- биотех препараты (53 → 72%);

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. За год выручка выросла на 75.2% г/г (21.4 → 37.6 млрд). В разрезе по видам препаратов (г/г в млрд):
- эндокринология +163.4% (8.2 → 21.6);
- онкология +42.9% (4.9 → 7);
- прочие +8.4% (8.3 → 9).

Сильный рывок в эндокринологии связан с выпуском препаратов Семальтара, Квинсента и Велгия (аналоги препаратов Ребелсас и Оземпик для снижения веса и лечения сахарного диабета 2го типа)

Чистая прибыль за полгода увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 41.6% и снижения эффективной ставки налога на прибыль с 28 до 26%. За год чистая прибыль выросла в 2.5 раза г/г (2.9 → 7.2 млрд).

FCF остался в отрицательной зоне, но итог уже лучше прошлого полугодия. Такой результат достигнут за счет более лучшего абсолютного роста OCF (-0.7 → 1 млрд) в сравнении с кап. затратами (0.6 → 1.2 млрд). За год, несмотря на отрицательное значение в -1.6 млрд, результат по FCF также лучше, чем был в 2024 году с -2.6 млрд.
Рост EBITDA позволил снизить долговую нагрузку вопреки увеличению чистого долга.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND\EBITDA < 2.5.

Рост выручки в 60% выглядит достаточно амбициозно, но результат за 1 кв 2026, где выручка увеличилась на 62.2% г/г (4.5 → 7.3 млрд) пока вписывается в заявленные цели.

Помимо общего рыночного уныния котировки компании также находятся под давлением на фоне конвертации структурных облигаций (1 шт привязана к 60 акциями) в акции. Первая партия была сконвертирована в апреле на сумму 1.6 млрд. Вторую конвертацию планируют провести до лета 2027 года.

Оценка по мультипликаторам 2025 года выглядит недешево, но форвардная оценка уже сильно интереснее. Вопрос только в том, сможет ли компания достигнуть своих целей?

Акций Промомеда нет в портфеле, но за компанией слежу.

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале

Промомед. Отчет за 2 пол 2025 по МСФО

Операционные результаты ПРОМОМЕД за 1 квартал 2026 года: рост выручки на 62,2% и трехкратный рост в

Дорогие инвесторы, делимся операционными результатами за 1 кв. 2026 г. Итоги квартала подтверждают устойчивость стратегии опережающего роста с фокусом на разработку, производство и коммерциализацию инновационных препаратов.

В 1 кв. 2026 года ПРОМОМЕД продолжил демонстрировать высокие темпы роста ключевых финансовых показателей:

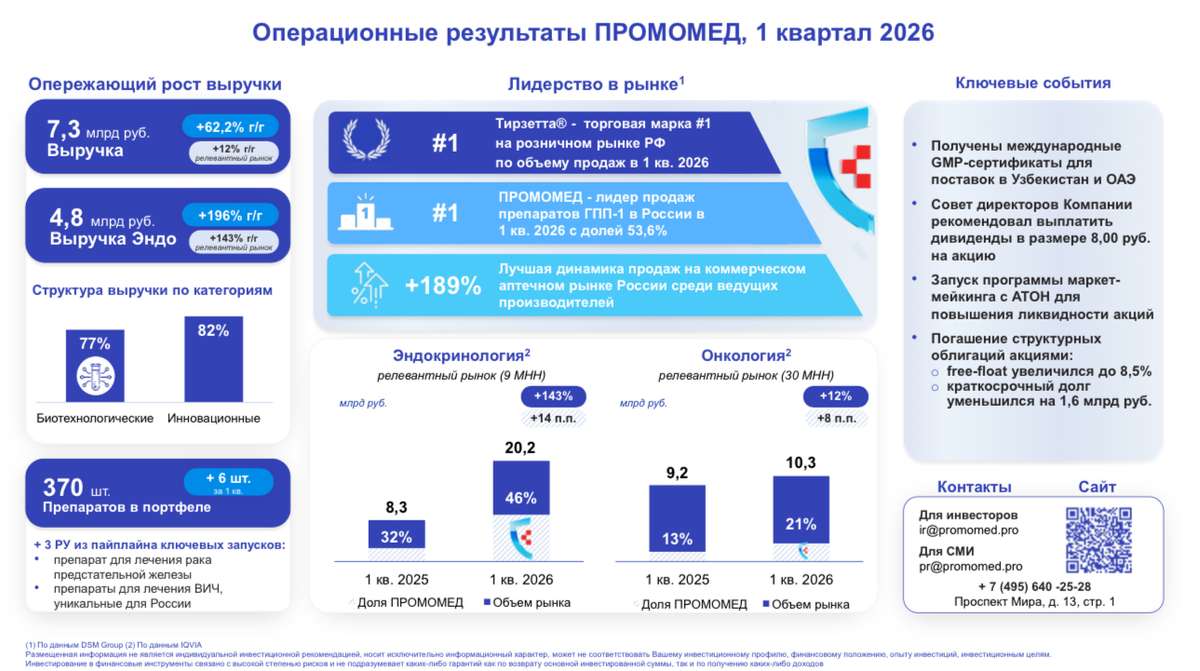
📈 Выручка достигла 7,3 млрд руб., увеличившись на 62,2% г/г — это более чем в 5 раз выше темпов роста рынка (+12% по данным IQVIA).

💰 Структура продаж: 77% — коммерческий сегмент, 23% — бюджетный сегмент. Такое соотношение по итогам квартала обусловлено высокой динамикой сегментов Эндокринология и Прочие препараты.

⭐️ Доля инновационных препаратов в выручке составила 82%, биотехнологических — 77%, что отражает успешную коммерциализацию высокотехнологичных препаратов.

💥 По данным DSM Group, ПРОМОМЕД демонстрирует наилучшую динамику продаж среди ведущих производителей коммерческого рынка (+189%).

📍 Эндокринология — основной драйвер роста: выручка выросла на 196% до 4,8 млрд руб., а доля компании на рынке ГПП-1 достигла 53,6% (DSM Group). Тирзетта® стала брендом №1 на розничном рынке всех ЛП с ростом продаж в 89 раз г/г. Велгия® вошла в топ-10 коммерческого аптечного рынка. Кроме того, стартовали продажи Семальтары® — первого в РФ таблетированного семаглутида — уже более 400 млн руб. за квартал.

📍 Онкология — выручка составила 0,7 млрд руб. Снижение относительно прошлого года связано с изменением графика первичных отгрузок: ключевые госконтракты в этом году приходятся на второе полугодие. При этом вторичные продажи выросли на 84% (IQVIA), что подтверждает устойчивый спрос.

📍 Прочие препараты — выручка выросла на 8,7% до 1,8 млрд руб.

📍 Корпоративные события
— Совет директоров рекомендовал дивиденды в размере 8,00 руб. на акцию, что соответствует 46% от скорректированной чистой прибыли за 2025 год.
— В результате погашения структурных облигаций путём передачи инвестору акций ПРОМОМЕД free-float увеличился до 8,5%, а краткосрочный долг снизился на 1,6 млрд руб.
— Запущена программа повышения ликвидности с маркет-мейкером АТОН.

ПРОМОМЕД продолжает кратно опережать рынок, укреплять лидерство в терапии ожирения и диабета, расширять портфель инновационных препаратов.

#ПРОМОМЕД #PRMD #операционныерезультаты #фармацевтика #инвестиции

$PRMD

Операционные результаты ПРОМОМЕД за 1 квартал 2026 года: рост выручки на 62,2% и трехкратный рост в

На офлайн-конференции «Профит Солид Конф» представители ПРОМОМЕД рассказали о результатах работы

🧬ПРОМОМЕД продолжает последовательно реализовывать стратегию, озвученную при выходе на IPO в 2024 году, и делает ставку на инновации и развитие высокотехнологичных препаратов. Этот подход остаётся основой долгосрочного роста компании.

2025 год стал периодом укрепления позиций бизнеса и подтверждения устойчивости выбранной модели. Компания усилила фокус на ключевых терапевтических направлениях, расширила продуктовый портфель и ускорила вывод новых препаратов на рынок.

🧫Основной вклад в развитие по-прежнему вносят стратегические направления — Эндокринология и Онкология. Они остаются ядром портфеля и обеспечивают основную часть роста за счёт расширения линейки инновационных препаратов и увеличения их присутствия в клинической практике.

В онкологическом направлении компания продолжает развитие более сложных и технологически сложных решений, включая таргетные и конъюгированные препараты для онкотерапии.

🧪Параллельно усиливается инновационный контур бизнеса: растёт доля высокотехнологичных препаратов, расширяется пайплайн, растет число клинических исследований, а новые разработки быстрее проходят путь от исследований до рынка.

🌎Компания продолжает развивать международное направление, расширяя географию поставок и увеличивая присутствие на зарубежных рынках. В работе находятся ещё 10 стран, и интерес к препаратам компании продолжает расти.

Компания сохраняет баланс между инвестициями в развитие и доходностью для инвесторов. Основной фокус в инвестициях конечно же на Исследованиях и разработках (RnD), при этом рассматриваются дивидендные выплаты на уровне не менее 35% от скорректированной чистой прибыли.

Скорректированная чистая прибыль – это чистая прибыль за период, скорректированная на сумму капитализированных расходов в отношении основных средств и НМА (выплаты в связи с приобретением, созданием, модернизацией, реконструкцией и подготовкой к использованию основных средств и выплаты в связи с приобретением и созданием нематериальных активов – молекул и патентов) и амортизацию по капитализированным расходам в отношении основных средств и НМА.

📈 Прогноз на 2026 год:
- рост выручки — 60%
- доходность по EBITDA — 45%

#ПРОМОМЕД #акции #фармацевтика #рынок
$PRMD

Финансовые результаты ПРОМОМЕД за 2025 год: рост EBITDA на 86%, рост выручки в 6 раз быстрее рынка

В 2025 году ПРОМОМЕД продемонстрировал опережающий рост ключевых финансовых показателей и выполнил прогноз:
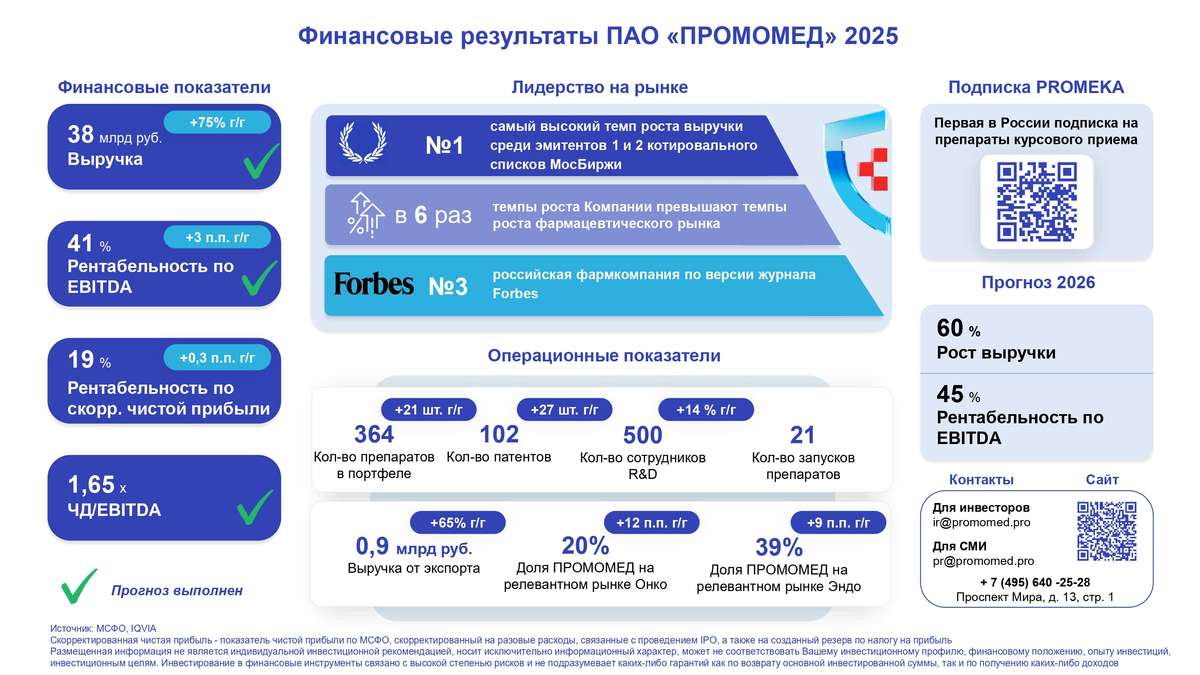
📈 Выручка: +75% г/г (37,6 млрд руб.), в 6 раз лучше темпов роста рынка
💰 EBITDA: +86% г/г (15,3 млрд руб.), Чистая прибыль: +149% г/г
⭐️ Рентабельность EBITDA: 41% (+3 п.п. г/г)
⚖️ Чистый долг / EBITDA LTM: 1,65х (2,05х по итогам 2024 г.)
Достижение заявленных ранее ориентиров стало возможным благодаря прогрессу по пайплайну запусков ключевых препаратов, анонсированному при IPO: 9 инновационных запусков в 2025 году, и еще более 20 до 2030 года!

💥2026 — год дальнейшего роста! ПРОМОМЕД подтверждает ранее озвученные прогнозы по выручке (+60% г/г) и рентабельности по EBITDA (45%).

Ключевые факторы 2025 года

📍Кратный рост продаж в стратегических сегментах — Онкологии и Эндокринологии, доля которых в выручке составила 76% (61% годом ранее):
🔹Эндокринология: выручка выросла на 163% г/г и достигла 21,6 млрд руб. за счет роста продаж инновационных препаратов для терапии диабета и ожирения — Тирзетта®, Велгия® и Велгия® ЭКО.
🔹Онкология: выручка увеличилась на 42% г/г до 7,0 млрд руб., в том числе за счет роста продаж таргетных препаратов и вывода в рынок препарата Прадетро® (МНН: апалутамид).
📍Рост доли инновационных препаратов в выручке Группы до 74%, а биотехнологических — до 72%, что отражает последовательную реализацию стратегии Группы по выводу в рынок высокотехнологичных современных препаратов. Общее количество препаратов на конец 2025 года увеличилось до 364 шт. (+21 шт. г/г).
📍Расширение международных поставок препаратов, выручка по которым выросла на 65% г/г до 0,9 млрд руб. ПРОМОМЕД отмечает устойчивый спрос на продукцию Группы как в странах Ближнего, так и в странах Дальнего зарубежья.
📍Развитие собственной экосистемы продвижения препаратов ПРОМОМЕД, формирующей полный цикл сопровождения пациента — от лечения до изменения образа жизни:
🔹 Программа подписки на препараты курсового приема (https://promeka.ru/);
🔹 Цифровая платформа «Преображение» (https://vforme.pro/).

В конце 2025 года ПРОМОМЕД вывел в рынок препарат Семальтара® — первый и на данный момент единственный в России таблетированный препарат на основе семаглутида для терапии сахарного диабета II типа с высокой эффективностью в поддержании веса. Группа ожидает, что данный препарат, а также последующие запуски будут одними из ключевых драйверов роста финансовых результатов ПРОМОМЕД в 2026 году.

📅 Добавляйте в свой календарь День инвестора ПРОМОМЕД, который состоится уже завтра – 21 апреля. Трансляция мероприятия начнется в 16:00, регистрация доступна по ссылке: https://www.moex.com/ru/forms/campaign.aspx?cid=63173EAD-9339-F111-9154-00155D2D8115


#ПРОМОМЕД #Promomed #финансовыерезультаты #финрезы #Инновации #ИИ #PRMD
$PRMD

Финансовые результаты ПРОМОМЕД за 2025 год: рост EBITDA на 86%, рост выручки в 6 раз быстрее рынка

ГК «МД Медикал» открыла новую клинику в Москве

Теперь у #MDMG 90 медицинских учреждений!

Клиника «Мать и дитя» Куркино общей площадью 289 кв.м. предлагает широкий спектр медицинской помощи, обеспечивающий здоровое долголетие и поддержку репродуктивного здоровья на всех этапах жизненного цикла пациентов:
• акушерство и гинекология: ведение беременности, планирование семьи, лечение бесплодия и невынашивания;
• диагностика: лабораторные исследования и передовые методы функциональной диагностики для точной оценки состояния здоровья;
• многопрофильные услуги: онкология, маммология, неврология, гастроэнтерология, терапия, кардиология, эндокринология, остеопатия, диетология;
• инновации: эстетическая гинекология , косметология и послеродовая реабилитация.

Мощности клиники позволяют проводить 42 000 приемов врачей в год. Клиника расположена на арендованных площадях, общий размер инвестиций в ее открытие и оснащение составил 55 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании.

🚀ПРОМОМЕД: выручка +75% по итогам 2025 года — в 6 раз быстрее рынка

Дорогие инвесторы, делимся операционными результатами за 2025 год!

Рост выручки более 75% полностью соответствует прогнозу. Кроме того, темпы роста выручки в 6 раз превышают динамику фармрынка.

Ключевые операционные показатели:

🔹 Выручка выросла на 75,2% г/г до 37,6 млрд руб.Темпы роста в 6 раз выше рынка (11,6% по данным IQVIA).
🔹 Эндокринология и Онкология формируют 76% выручки (61% в 2024 году, +15 п.п.).
🔹 Эндокринология: выручка выросла на 163% г/г до 21,6 млрд руб. Релевантный рынок препаратов от сахарного диабета и ожирения вырос на 101% до 46 млрд руб. По данным IQVIA, в 2025 году Тирзетта® стала вторым препаратом по абсолютному приросту продаж в розничном сегменте.
🔹 Онкология: выручка выросла на 43% г/г до 7,0 млрд руб. Рост обеспечен в том числе запуском препарата Апалутамид-ПРОМОМЕД.
🔹 Группа подтверждает прогноз ключевых финансовых показателей на 2025 год: рост выручки на 75% при рентабельности по EBITDA на уровне 40% и Net debt/EBITDA <2,5x.

Развитие экосистемы продвижения препаратов

В 2025 году ПРОМОМЕД сформировал собственную экосистему продвижения препаратов, включающую в себя полный цикл сопровождения пациента — от лечения до изменения образа жизни:
🔹 Программа подписки (promeka.ru), которая позволяет пациентам получать флагманские препараты курсового приёма со значительными скидками.
🔹 Цифровая платформа «Преображение» (vforme.pro), представляет возможность по оценке параметров тела, рекомендации по питанию и ЗОЖ, а также подборки тренировок.
🔹 Telegram-канал «ВФорме: похудение и ЗОЖ», где подробно разбираются подходы для комфортного похудения.


Подробнее с операционными результатами можно ознакомиться по ссылке

#Операционныерезультаты
$PRMD

🚀ПРОМОМЕД: выручка +75% по итогам 2025 года — в 6 раз быстрее рынка

ГК «МД Медикал» расширяет географию присутствия - новая клиника в Новороссийске

#MDMG объявляет об открытии клиники в новом для Группы городе присутствия - Новороссийске. Теперь у нас 89 медицинских учреждений в 46 городах России.

Клиника «Мать и дитя» Новороссийск общей площадью 206 кв.м. расположена в центре города и предлагает широкий спектр профильных услуг по таким направлениям, как наблюдение беременности, ультразвуковая диагностика, акушерство и гинекология, маммология, неврология, гастроэнтерология, терапия, кардиология, эндокринология. Мощности клиники позволяют проводить 24 000 приемов врачей в год.

Новая клиника будет работать в тесной связи с близлежащим многопрофильным медицинским центром Группы в Анапе, открывшемся в 2024 году. Пациентам новой клиники будет доступен широкий перечень услуг «MD GROUP Клиника Анапа» по диагностике и реабилитации. В то же время, ведение сложных случаев беременности пациентов медицинского центра Анапы может сопровождаться проведением биохимического скрининга для диагностики врождённых патологий и генетических нарушений у плода в клинике Новороссийска.

Клиника расположена на арендованных площадях, общий размер инвестиций в ее открытие и оснащение составил 59,7 млн руб. Финансирование осуществлено за счет собственных денежных средств Компании.

К чему приводят быстрые диеты?

Перед праздниками и Новым годом многие выбирают быстрые диеты, ожидая, что резкое сокращение калорий приведет к такому же быстрому снижению веса. Но на практике организм реагирует иначе: воспринимает дефицит как стресс, снижает расход энергии, изменяет работу гормонов и усиливает аппетит.
В карточках мы разбираем, что происходит с организмом при жёстком ограничении калорий — как меняются энергетический баланс и метаболизм, и почему такие подходы часто приводят к обратному эффекту.

Эти процессы изучает Эндокринология — область медицины, которая сегодня повсеместно находится в центре внимания.

Для ПРОМОМЕД Эндокринология является одним из стратегических направлений продуктового развития. Компания последовательно формирует линейку препаратов в этом сегменте, ориентированную на ключевые вызовы системы здравоохранения. С момента проведения IPO Группа вывела в рынок ряд ключевых лекарств в области Эндокринологии, включая препараты Велгия®, Велгия® ЭКО, Тирзетта® и Семальтара®.

Тема диет — это лишь отражение более широких рыночных тенденций, которые создают долгосрочные возможности для фармацевтических компаний, разрабатывающих эффективные решения для системного контроля метаболических нарушений.

А как вы относитесь к теме диет и контроля веса?
🤔 — интересуюсь с точки зрения здоровья
📈 — вижу в этом растущий рынок
😅 — сталкивался только на личном опыте
🙌 — пока не задумывался

К чему приводят быстрые диеты?

⚡ПРОМОМЕД на Profit Conf: инновации, стратегия опережающего роста и трансформация фарм рынкА


Финансовый директор ПРОМОМЕД Тимофей Соловьёв выступил на конференции PROFIT и ответил на вопросы инвесторов.

Драйверы роста:

🔹 Сокращение клинических исследований зарубежными компаниями

Иностранные компании существенно сократили активность на российском рынке: в 1 полугодии 2025 года проведено всего 8 исследований инновационных препаратов. Это создаёт риски для регистрации и вывода в рынок препаратов нового поколения, в то время как потребность в инновациях остаётся высокой. В этих условиях отечественные производители, включая ПРОМОМЕД, оперативно отвечают на вызов: разрабатывают собственные решения и выводят в рынок инновационные препараты, обеспечивая пациентам доступ к современной терапии.


🔹 Преимущества стратегии полного цикла

Меры господдержки, включая принципы «второй» и «третий лишний», дают приоритет в госзакупках препаратам полного цикла, произведённым на территории России. ПРОМОМЕД входит в число таких производителей благодаря высокотехнологичному заводу «Биохимик», где осуществляется производство лекарств от синтеза субстанции до выпуска готовой лекарственной формы.
Ни одна иностранная фарм компания не располагает сопоставимым уровнем локализации с производством фарм субстанций в России, что усиливает позиции отечественных производителей, включая ПРОМОМЕД, и создает существенные преимущества в использовании мер господдержки.


🧬 Стратегическое направление — Эндокринология

ПРОМОМЕД сформировал полную линейку препаратов для терапии ожирения и сахарного диабета II типа. Только с конца 2024 года портфель пополнился препаратами Велгия®, Велгия® ЭКО, Семальтара® и Тирзетта®.
Эти препараты относятся к быстрорастущему рынку GLP-1/GLP-1+GIP, который, по оценкам аналитиков, к 2032 году может достигнуть объёма 100 млрд руб. По итогам 10 месяцев этого года рынок фактически удвоился до 33 млрд руб.
🔥 Потенциал роста рынка огромный. ПРОМОМЕД занимает лидирующие позиции по темпам роста, что отражено в финансовых результатах.
📌 Выручка за 9 месяцев 2025 года выросла на 78% до 19 млрд руб.
📌 Прогноз на 2025 год подтверждён: рост выручки на 75% при рентабельности по EBITDA на уровне 40%.

💬 Ключевые вопросы инвесторов

❓ «Есть ли планы по повышению ликвидности акций?»
ПРОМОМЕД разместил два выпуска структурных облигаций, доходность по которым обеспечена акциями Компании.
Инструменты имеют гарантированную доходность:
— если цена акций не растёт, то инвестор полностью получает обратно вложенный капитал;
— если растёт, то получает акции из квазиказначейского пакета Группы.
🎯 Цель — повышение ликвидности и расширение базы инвесторов.


❓ «Когда появятся дивиденды?»
Компания планирует обеспечить стабильные выплаты, как и проговаривали во время IPO, с 2026–2027 гг.
Подход Компании:
— R&D, производство и вывод инновационных препаратов – приоритетные направления для использования капитала в соответствии с утвержденной стратегией;
— затем постепенный переход к распределению прибыли акционерам.
Если у вас есть вопросы — будем рады обсудить их в комментариях.


#Конференции #Profitconf

$PRMD 💙

Промомед. Отчет за 1 пол 2025 по МСФО

Тикер: #PRMD
Текущая цена: 375.6
Капитализация: 79.8 млрд.
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (по данным за последние 12 месяцев):

P\E - 18.8
P\BV - 3.8
P\S - 2.92
ROE - 20.5%
ND\EBITDA - 1.95
EV\EBITDA - 9.69
Активы\Обязательства - 1.58

Что нравится:

✔️ выручка выросла на 81.9% г/г (7.1 -> 13 млрд);
✔️ чистая прибыль выросла с 5.1 млн до 1.4 млрд. Причины - рост выручки, улучшение операционной рентабельности с 21.3 до 26.8%.

Что не нравится:

✔️ отрицательный FCF -1.4 млрд. Хотя это лучше -2.2 млрд, которые были в 1 пол 2024;
✔️ чистый долг вырос на 18.9% п/п (16.9 -> 20.1 млрд). Но ND\EBITDA немного уменьшился с 1.99 до 1.95;
✔️ чистый финансовый расход увеличился на 83.4% г/г (0.9 -> 1.7 млрд);
✔️ дебиторская задолженность выросла на 13.8% п/п (16.1 -> 18.4 млрд);
✔️ слабое соотношение активов и обязательств, которое еще немного уменьшилось за полугодие с 1.59 до 1.58.

Дивиденды:

В соответствии с дивидендной политикой источником выплаты является скорректированная чистая прибыль по РСБУ. Размер выплаты зависит от показателя ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

Прогноз по выплате дивидендов отсутствует. По словам руководства группы есть планы по выплату дивидендов в 2026-27 годах.

Мой итог:

Несмотря на некоторое замедление Промомед продолжает активную разработку, регистрацию и вывод на рынок новых препаратов. Операционные показатели (г/г):
- запуск новых препаратов (12 -> 8 ед);
- новые регистрационные удостоверения (26 -> 15 шт);
- подано на регистрацию препаратов (6 -> 11 шт);
- препаратов в портфеле (331 -> 355 шт);
- препаратов в процессе медицинских исследований (55 -> 67 шт).

В общей структуре выручке основная доля (97.4%) - это продажа лекарственных средств собственного производства, которые выросли на 84.2% г/г (6.6 -> 12.6 млрд). Группа делает стратегический акцент на Онкологии и Эндокринологии - крупнейших сегментах фармацевтического рынка. Эти сегменты совместно заняли более 34.3% фармацевтического рынка в 1 полугодии 2025 года и росли быстрее рынка (+15.8%). В выручке доля препаратов этого направления увеличилась с 54 до 74%. А сами темпы роста выручки по этим направлениям довольно впечатляющие (Эндокринология +118%, Онкология +188%), как благодаря выводу на рынок новых препаратов (Тирзетта и Велгия - для лечения ожирения, Апалутамид-Промомед - для лечения двух видов рака предстательной железы), так и благодаря росту продаж уже ранее выпущенных препаратов (Квинсента, Амбене Био, Ривароксабан).

Также стоит отметить активное сотрудничество Промомеда с зарубежными компаниями. Подписан трехсторонний мемарандум с Мордовским государственным университетом им. Н.П. Огарёва и группой компаний «Рияда» (Королевство Бахрейн). Успешно пройдена заводом АО «Биохимик» международная инспекции GMP (Good Manufacturing Practice), проведённая регуляторами Ирака, что открывает перспективы на выход рынка этой страны. Уже в 3 квартале Промомед и вьетнамская Винафарм договорились о развитии стратегического сотрудничества в области производства лекарственных препаратов.

Во всем этом позитиве есть несколько ложек дегтя. Во-первых, продолжается рост дебиторской задолженности, активная стадия которого началась с 2023 года. Хотя здесь группа может пойти по пути ОзонФ и использовать прямой факторинг. Во-вторых, дорогая оценка по мультипликаторам. Если опереться на гайденс группы с 75%-м ростом выручки (37.5 млрд на 2025) , то годовая прибыль может быть в районе 4.5-5 млрд, что дает P\E 2025 = 16 (аналогично ОзонФ), но при этом P\BV = 3.8, что сильно выше конкурента. И это при условии выполнения планов (а для этого надо удвоить выручку п/п).

Акций Промомеда нет в портфель и не планирую покупать. Уж очень дорого. Расчетная справедливая цена - 470.8 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Промомед. Отчет за 1 пол 2025 по МСФО

Финансовые результаты ПРОМОМЕД за 1 полугодие 2025 г.

🚀 ПРОМОМЕД объявляет финансовые результаты за 1 полугодие: опережающий рост EBITDA на 91% и чистой прибыли на 106%

📌 В 1 полугодии 2025 года Группа продемонстрировала уверенный рост ключевых финансовых и операционных показателей по сравнению с аналогичным периодом 2024 года. По данным IQVIA, в 1 полугодии 2025 года российский фармрынок вырос на 15%, в то время как выручка ПРОМОМЕД увеличилась на 82% — в 5,5 раза быстрее рынка.

Стратегические направления Группы — Онкология и Эндокринология — крупнейшие сегменты рынка с общей долей 34% продемонстрировали опережающий рост на 20,6%.

Ключевые финансовые результаты

📈 Выручка: +82% г/г до 13 млрд руб. (в 5,5 раз выше рынка)

💰 Опережающий рост EBITDA +91% г/г, Чистая прибыль +106% г/г

⚖️ Чистый долг / EBITDA LTM: 2,0х (-0,5х г/г)

⭐️ Рентабельность EBITDA: 34% (+2 п.п. г/г)

Прорывные запуски

🔹 Тирзетта® — единственный за пределами США препарат с МНН тирзепатид, не содержащий ни фенол, ни бензиловый спирт.

🔹 Велгия® Эко — единственный в российском рынке семаглутид без фенола и без консервантов, что обеспечивает возможность его применения у пациентов с гиперчувствительностью и различными заболеваниями печени и почек.

🔹 Апалутамид-Промомед — первый отечественный ингибитор андрогенных рецепторов для терапии двух видов рака предстательной железы.

Заметный прогресс достигнут по всему пайплайну Ключевых инновационных препаратов, анонсированному при IPO. До 2030 года запланирован вывод 31 препарата, из которых Велгия® и Тирзетта® уже выпущены в гражданский оборот с опережением графика. Продолжается активное развитие Базового портфеля.

🔬За полугодие: +15 новых препаратов и +12 патентов.

💡 Доля инновационных препаратов в выручке достигла 60% (+3 п.п. г/г), биотехнологических — 53% (+14 п.п. г/г).

⚙️ В 1 полугодии 2025 года ПРОМОМЕД, Сбер и AIRI подписали соглашение о создании единой платформы для интегрированного применения ИИ в фармацевтике — от моделирования молекул и биоинформатики до анализа данных и поддержки решений.

Группа продолжает системно внедрять инновационные инструменты — Подписка на препараты курсового приема, повышающая доступность и эффективность терапии, структурные облигации, доходность которых привязана к стоимости акций ПРОМОМЕД.

📊 Менеджмент подтверждает прогноз на 2025 год: рост выручки 75% при рентабельности EBITDA 40%.

🔗https://promomed.ru/news/operezhayushchiy-rost-ebitda-na-91-i-chistoy-pribyli-na-106-predopredelen-gramotno-vybrannoy-strateg

#ПРОМОМЕД #Promomed #финрезы #Инновации
#ИИ #PRMD

$PRMD

Представляем дайджест новостей из мира биотеха и фармацевтики⭐️💫

🔬 Семаглутид замедляет старение?

Учёные впервые изучили влияние препарата на биологический возраст. В исследовании участники, получавшие семаглутид в течение 32 недель стали моложе на 3–5 лет по биомаркерам старения. Самые заметные улучшения отмечены в работе мозга и в снижении воспалительных процессов — здесь биологический возраст снизился почти на 5 лет.

🔗Подробности исследования https://www.medrxiv.org/content/10.1101/2025.07.09.25331038v1

🌍 Россия вошла в топ-12 стран по затратам на лекарства

Россия улучшила позиции на мировом фармрынке, поднявшись за последние 5 лет на 12-е место по объемам затрат на лекарственные препараты и перешла в категорию «развитых» рынков. Ключевым драйвером роста расходов на лекарства в ближайшие 5 лет, как и прежде, станет расширение доступа к лекарствам и активное использование инновационных препаратов на развитых рынках. Ожидается, что основной вклад в глобальный рост внесут препараты для лечения онкологических и иммунологических заболеваний, диабета и ожирения.

🔗 https://gxpnews.net/2025/08/rossiya-okazalas-v-chisle-stran-liderov-po-tratam-na-lekarstva/

🏛 Минздрав: расходы на льготную онкотерапию достигли 69 млрд рублей

За 4 года бюджетное финансирование лечения онкобольных выросло более чем в два раза (с 47,8 млрд в 2021 г.). Это отражает рост доступности высокотехнологичной помощи в рамках госпрограмм.

🔗 https://tass.ru/obschestvo/24829111

⚡️ПРОМОМЕД расширяет географию подписки на препараты

ПРОМОМЕД увеличил количество аптек, в которых работают персональные промокоды на препараты для курсовой терапии эндокринных заболеваний. Подписка дает пациентам возможность получать лекарства регулярно и со скидкой до 40%.

🔗Подробнее о подписке можно узнать в посте на сайте https://promeka.ru/

#новостифармы #биотех #фармацевтика #медицина #ПРОМОМЕД #онкология #эндокринология #семаглутид #аптеки #фармрынок

$PRMD

📢ПРОМОМЕД: рост выручки на 82%, темп роста в 5,5 раз выше рынка в 1 полугодии 2025 года!


🚀В первом полугодии 2025 года выручка Компании выросла на 82% по сравнению с аналогичным периодом прошлого года и составила 13,0 млрд руб., рост фармацевтического рынка за тот же период по данным IQVIA составил 14,9%.

💊 Доля выручки от реализации инновационных продуктов выросла до 60%, благодаря запуску новых препаратов, включая:
• Тирзетта® — инновационный препарат для лечения ожирения и сахарного диабета II типа.
• Апалутамид-Промомед — препарат для лечения двух видов рака предстательной железы. Стоимость на 40% ниже по сравнению с зарубежными аналогами.
• Велгия® Эко — препарат для лечения избыточной массы тела и ожирения, в котором отсутствуют фенол, бензиловый спирт и другие консерванты, что делает его доступным для пациентов с гиперчувствительностью или различными заболеваниями печени и почек.

💼Темпы роста портфелей:

• Эндокринология: рост на 118% (4,8 млрд руб.)
• Онкология: рост на 188% (4,7 млрд руб.)

🔬 Отдельные операционные показатели:
• Проведено 56 медицинских исследований
• Получено 15 регистрационных удостоверений
• Зарегистрировано 12 новых патентов

📊ПРОМОМЕД подтверждает прогноз на 2025 год: рост выручки на 75% при рентабельности EBITDA 40%

🔗 Полный отчет – в разделе для инвесторов: https://promomed.ru/news/rost-vyruchki-na-82-v-5-5-raz-vyshe-tempa-rosta-rynka-promomed-obyavlyaet-operatsionnye-rezultaty-za-1-polugodie-2025

#Promomed #операционныерезультаты #Фармацевтика #Инновации #отчетность #Тирзетта #ПРОМОМЕД #PRMD

$PRMD

Темпы роста Промомед выше рынка в пять раз

Российский фармацевтический рынок продолжает поступательно расти. По данным аналитиков из IQVIA, за первый квартал рост составил 16%. Отрадно видеть, что темпы роста того же Промомеда превышают общерыночные в 5 раз, но обо всем по порядку. Сегодня у меня на столе операционный отчет компании за первый квартал 2025 года.

💊 Итак, выручка компании действительно увеличилась на 86% до 4,5 млрд рублей. Такая динамика превышает не только общерыночные метрики, но и прогнозы самого Промомеда. Ранее компания заявляла о планах на 2025 год нарастить выручку на 75% и сохранить рентабельность выше 40%. Пока все идет даже с опережением таргетов.

💊 Высокие темпы роста стали возможными благодаря стратегии, в основе которой лежит фокус на разработке и выводе в рынок собственных инновационных препаратов. Их доля в выручке уже превысила 69%. Результатом этой стратегии стал вывод на рынок с опережением графика инновационного препарата Тирзетта®, предназначенного для лечения ожирения и сахарного диабета II типа. Выручка от его продажи превысила 1 млрд рублей.

"Бизнес продолжают драйвить сегменты Эндокринология и Онкология, выручка которых выросла за отчетный период на 171% до 1,6 млрд руб. и 252% до 1,3 млрд руб., соответственно. Такая динамика обусловлена высокой востребованностью качественных отечественных препаратов, особенно в условиях активного импортозамещения."


📊На данный момент количество препаратов отечественного производства на фармрынке России составляет около 70%. Правительство ставит задачу увеличить долю до 90%, а также разработать действующие меры поддержки отрасли. «Ветром в паруса» со стороны правительства Промомед не ограничивается.

Опережающего роста удается достичь благодаря заблаговременным инвестициям в R&D. В первом квартале компания провела 51 медицинское исследование, получила 6 регистрационных удостоверений и зарегистрировала 10 новых патентов. Думаю, будет лишним говорить, что эти препараты и принесут доход в будущем.

В результате компания показала отличные операционные результаты за первый квартал: темпы роста превысили собственные прогнозы и существенно превысили темпы роста российского фармрынка. Впереди нас еще ждет финансовый отчет Промомеда, но его разберем чуть позднее.

❗️Не является инвестиционной рекомендацией

🔬 ПРОМОМЕД сформировал полноценную линейку препаратов для лечения ожирения и диабета


⚠️А вы знали, что, согласно прогнозам специалистов, к 2035 году каждый второй человек на Земле может страдать от ожирения или избыточного веса, а к 2045 году каждый десятый на Земле может жить с диабетом?


Кратное увеличение количества пациентов требует своевременной качественной терапевтической помощи.


В ответ на самые серьезные вызовы здравоохранения ПРОМОМЕД сформировал полноценную линейку собственных препаратов от ожирения и сахарного диабета:
💊 Тирзетта® —революционный препарат, который помогает сохранить мышечную ткань на фоне снижения веса. Применяется как для снижения веса, так и для терапии диабета.
💊 Велгия® — способствует снижению избыточной массы тела у взрослых, доказанно снижает риски развития различных осложнений.
💊 Квинсента® — предназначен для терапии диабета II типа. Помогает снизить кардиоваскулярный риск, особенно у пациентов с сердечно-сосудистыми заболеваниями.
💊 Энлигрия® — подходит для длительной терапии снижения веса как взрослым, так и подросткам 12+.
🚀 В разработке ПРОМОМЕД находится препарат нового поколения, который планируется к запуску до 2029 года в числе первых пяти стран в мире:
• более эффективный контроль веса и метаболического здоровья
• увеличивает энергию, мышечную массу и защищает сердце и почки
📌 ПРОМОМЕД реализует стратегию «препарат в руках пациента» и включил всю линейку препаратов по эндокринологии в первую в России подписную программу препаратов курсового приема promeka.ru/. Это важный шаг по обеспечению доступности инновационной терапии для широкого круга пациентов.
Акцент на перспективных сегментах рынка обеспечил существенный прирост ключевых финансовых показателей при сохранении стабильно высокого уровня рентабельности.

Так, в 2024 г. в сегменте Эндокринология рост выручки ПРОМОМЕД составил +87% г/г.


В 2025 г. ПРОМОМЕД прогнозирует рост выручки на 75% при рентабельности по EBITDA на уровне 40%.


#ПРОМОМЕД #МедицинаБудущего #Диабет #Ожирение #Инвестициивфарму