Поиск

Я против нейробота: поединок №1 по золоту (XAU/USD)

Рубрика недели: моя волновая разметка против сценария нейробота. Подписчики голосовали — золото набрало 50%.
Голосование закрыто: золото — 10 из 20 голосов (50%). Биткоин — 25%, серебро и индекс Мосбиржи — по 10%, Nasdaq — 5%.

Цена сейчас — около 4 165 $.

Мой сценарий (H4, волны Эллиотта)
• С конца августа прошёл пятиволновой импульс вниз (i)–(v) до 4 066.
• Сейчас идёт коррекция (a)–(b)–(c): волна (a) завершилась, (b) отработала, начинается (c).
• Цель волны (c) — 4 306 (38,2% по Фибоначчи от всего падения).
• Вход: покупка от 4 176. Стоп: 4 065.
• После завершения (c) жду продолжения снижения.

Сценарий нейробота
• Bias на неделю — умеренно бычий: удержание 4 100 открывает цели 4 200–4 330.
• Сетап: лонг от зоны 4 140–4 160, стоп ниже 4 070.
• Цели: 4 200 → 4 280–4 330 → 4 400+ (месячный горизонт).
• Отмена сценария — закрытие ниже 4 060–4 070, тогда возможен уход к 4 000.

На этой неделе оба сценария смотрят вверх, но по-разному: бот — начало нового роста, я — коррекцию перед продолжением падения. В пятницу, 23 октября, сверим оба прогноза с фактом и запишем счёт.

Полный отчёт нейробота (PDF) — в Telegram-канале: https://t.me/ilyaprofinance

За кого вы — за меня или за бота? Пишите в комментариях.

Не является индивидуальной инвестиционной рекомендацией.
#ЯпротивНейробота #золото #XAUUSD #волныЭллиотта #нейробот #OracleTrading #трейдинг


Я против нейробота: поединок №1 по золоту (XAU/USD)

🪙 Пенсионные фонды и другие средства граждан, привлекаемые на фондовый рынок, должны быть защищены — Путин.

Другие заявления:
— Стимулирование и укрепление фондового рынка РФ — одна из наших задач, пока она решается не полностью, хотя он устойчив.

— Перед Россией стоит задача запустить новый инвестиционный цикл.

— Пока мы, к сожалению, не до конца добиваемся задачи по росту капитализации фондового рынка.

— Российские предприниматели ежедневно доказывают, что их знания и планы прочно связаны с Россией, с ростом благополучия граждан.

Пока мы, к сожалению, не до конца добиваемся цели по росту капитализации фондового рынка. По крайней мере он устойчивый, — Путин про задачу нарастить капитализацию фондового рынка до 66% к ВВП к 2030 году

- Обратный рост - тоже рост. ☝💪 $TMOS
Что мне нравится в таких заявлениях? Их даже можно не комментировать.

🪙 Ноутбуки, смартфоны и другая техника подорожают с 1 декабря из-за технологического сбора — Минпромторг окончательно утвердил соответствующий приказ.

Базовая ставка составит ₽373 для смартфонов и ₽746 для ноутбуков. При наличии маркировки сбор будет ниже, при её отсутствии — выше.

Европлан вошел в топ-3 рэнкинга ESG-прозрачности российских лизинговых компаний

Агентство «Эксперт РА» опубликовало рэнкинг ESG-прозрачности российских компаний.
Европлан занял 3 место среди лизинговых компаний — это подтверждение системной работы в области устойчивого развития и открытости для инвесторов.

Как формируется оценка?
Методология «Эксперт РА» включает четыре ключевых блока:
1️⃣Экологическое воздействие
Оценивается влияние на климат и водные ресурсы, выбросы, отходы, энергопотребление и биоразнообразие.
2️⃣ Социальная сфера
Персонал, оплата труда, охрана труда, социальная защищённость и профессиональное развитие сотрудников.
3️⃣ Качество корпоративного управления
Стратегия, корпоративное управление, управление рисками и ответственная цепочка поставок.
4️⃣ Практика раскрытия информации
Вклад в национальные цели и ЦУР ООН, применяемые стандарты, внешнее заверение отчётности и наличие ESG-рейтинга.

Почему это важно?
ESG-прозрачность — это не просто «зелёная повестка». Это индикатор качества управления, устойчивости бизнес-модели и готовности компании работать вдолгую. Чем выше прозрачность, тем ниже регуляторные и репутационные риски, тем шире круг инвесторов, готовых вкладывать в бумагу.
Европлан входит в число лидеров отрасли по открытости. Для нас это часть долгосрочной стратегии, а не разовая кампания.

ESG-рейтинг

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

🪙 По данным Росстата, недельная инфляция в Российской Федерации увеличилась с 0,12% до 0,96%.
В период с 29 сентября по 5 октября цены на продовольственные товары в среднем выросли на 0,17%, на непродовольственные товары — на 0,13%, а на услуги — на 5,14%. Основным фактором данного роста стало повышение тарифов на жилищно-коммунальные услуги, вступившее в силу 1 октября. Министерство экономического развития оценило влияние этого фактора на совокупную инфляцию в 0,75 процентного пункта. С начала года общий рост цен составил 5,94%, а уровень годовой инфляции достиг 7,17%.

Выборы прошли... Пока есть сомнения в дальнейшем снижении ключевой ставки.
$TMOS

🪙 Налоговая обнаружила 8 млн россиян со скрытыми заработками, — MK ru.
За три года число трудоспособных россиян с неустановленными доходами сократилось с 11,7 до 8 млн человек.
За счёт «обеления» зарплат только в 2025 году бюджет получил дополнительные 60 млрд рублей в виде НДФЛ и страховых взновос.

Говорят, что налоговая стала работать лучше. Верю.

🪙 Капитализация фондового рынка РФ упала до 19,5% ВВП против цели 66% — комитет Госдумы.

Комитет предлагает стимулировать выход региональных компаний на IPO.

Минфин готовит поправки, которые должны разрешить IPO компаний с региональным участием в капитале. Сейчас этому препятствуют ограничения закона о приватизации.

🏦 ВТБ: август вытянул, но до цели ещё далеко


Смотрю я на отчёт ВТБ за август и понимаю, что картина складывается двойственная. За восемь месяцев банк заработал 314 миллиардов рублей чистой прибыли, а это на четыре процента меньше, чем годом ранее. До годового ориентира в 600 миллиардов остаётся ещё 286 миллиардов, причём заработать их нужно всего за четыре месяца. Задача выглядит напряжённой.

Но вот август оказался заметно лучше предыдущих месяцев. Чистая прибыль за месяц составила 49,2 миллиарда против 23,8 миллиарда годом ранее. ROE впервые за несколько месяцев превысил 20 процентов, и менеджмент считает это подтверждением того, что годовая цель достижима. Главный драйвер улучшения — нормализация доходов от операций с финансовыми инструментами, которые с мая по июль были отрицательными, а в августе принесли 18,6 миллиарда.

Теперь по деталям. Чистые процентные доходы в августе составили 71,9 миллиарда, удвоившись год к году, но за последние три месяца динамика почти нулевая. Чистая процентная маржа стабилизировалась на 2,6 процента, хотя целевой NIM в 3,2 процента к концу 2026 года выглядит недостижимым. Комиссионные доходы прибавили 26 процентов, до 32,8 миллиарда. Отношение расходов к доходам улучшилось до 40,4 процента с 45,4 годом ранее.

Операционные расходы в августе сократились, что соответствует курсу на оптимизацию. Стоимость риска держится около одного процента, норматив Н1.1 на уровне 5,8 процента. Но есть момент, который настораживает — прочие операционные доходы в августе резко выросли до 25,2 миллиарда против 6,9 годом ранее, и именно этот компонент обеспечил основной вклад в результат месяца. То есть качество прибыли вызывает вопросы.

Моё мнение такое — август выглядит обнадёживающе, но разовая природа части доходов и недостижимость целевого NIM заставляют относиться к годовому ориентиру с осторожностью. Волатильность тут сохраняется, так что я бы просто наблюдал за тем, как банк закроет оставшиеся месяцы.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году

Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).

Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.

«Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.

В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».

Евротранс. Куда едет этот поезд?

ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.


Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.

Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.

В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.

И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.


🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.

В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.


$EUTR

Евротранс. Куда едет этот поезд?

💎 Норникель тоже подкинул монетку акционерам

Ну вот, дошли руки и до Норникеля. Тут дивиденд обозначен в 1.85 рубля на акцию, а это около 1.5 процента к текущей цене. Честно говоря, смотрю на эту цифру и понимаю — скромненько. Но давайте разбираться без эмоций.

Такое дело, что 1.5 процента — это скорее символическая выплата, чем серьезный доход. Для гиганта такого масштаба можно было бы ожидать и побольше. Но тут, видимо, свои причины — возможно, компания придерживает средства на другие цели, а может, просто момент такой.

Смотрите, по срокам все стандартно: купить надо успеть до 9 октября, а 12 октября реестр уже закрывается. Окно короткое, так что если кто-то рассматривает участие, времени на раскачку особо нет.

Мое мнение — новость слабо позитивная. Сам факт выплаты это плюс, но доходность настолько небольшая, что всерьез ради нее заходить в бумагу я бы не стал. Тут скорее история для тех, кто и так уже держит позицию и просто получит свои копейки. Волатильность и общий фон никто не отменял, так что тут каждый решает сам.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

​🪙 Будем расти на 32 % в год?

Эксперты РАНХиГС в исследовании, опубликованном в журнале «Вопросы экономики», назвали способы достижения цели по капитализации фондового рынка к 2030 году. Главный вывод: высокая ключевая ставка может помешать выполнению поставленной задачи.

С 2016 по 2025 год отношение капитализации российских компаний к ВВП в среднем составляло 36,8%. Для достижения целевых значений правительству и Банку России необходимо снизить ставку реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас — 14%). Смягчение денежно-кредитной политики ослабило бы финансовую нагрузку на эмитентов акций и снизило бы ожидаемую инвесторами доходность по акциям с нынешних 18,9 до 8,5%.

По данным ЦБ, капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), по итогам прошлого года — 53 трлн руб. (24,6% ВВП). Согласно указу президента № 309, показатель должен вырасти до 66% ВВП к 2030 году и 75% ВВП к 2036 году.

Для этого рынку необходимо расти в среднем на 32,1% в год — быстрее, чем за период с 1996 по 2025 год (22,9%) и значительно быстрее, чем за последние 10 лет (3,8%). К 2030 году капитализация должна составить 212,4 трлн руб. По оценкам исследователей, примерно 55 трлн руб. из этой суммы может быть обеспечено за счет IPO новых эмитентов, а около 105 трлн руб. — за счет роста уже размещенных акций.

Насколько реальны эти планы?

Краткосрочная перспектива: ставка снижается слишком медленно.

Ключевая проблема — траектория снижения ставки. Экономисты РАНХиГС говорят о необходимости ставки в 7%, но текущие прогнозы аналитиков куда скромнее: БКС ожидает 13,5–13,75% к концу 2026 года и лишь 11,5% к концу 2027 года. «Цифра брокер» также прогнозирует 13,5% к концу 2026 года, не исключая, что год завершится на текущем уровне в 14%. При такой динамике ставка в 7% к 2030 году выглядит труднодостижимой.

Долгосрочная перспектива: почти невероятно.

Эксперты ЦМАКП оценивают: даже в самом оптимистичном сценарии капитализация к 2030 году составит лишь 40% ВВП, а в пессимистичном — ниже 30%. На конец первого полугодия 2026 года капитализация составляла около 20% ВВП, то есть для достижения цели рынку нужно вырасти более чем в три раза.

Математика действительно против: на конец 2025 года капитализация рынка акций составляла около 53 трлн руб. (25% ВВП). С учетом роста ВВП цель в 66% к 2030 году — это примерно 180–215 трлн руб., то есть рынку нужно вырасти в 3,5–4 раза за пять лет. За счет новых эмитентов для этого потребовалось бы вывести на рынок компании с капитализацией около 150 трлн руб. — условно еще 30 компаний масштаба Сбера, Роснефти и Лукойла. А где их взять?

IPO-рынок не справляется

Вывод новых компаний на биржу — один из ключевых инструментов, но он пробуксовывает. В 2025 году состоялось лишь четыре IPO примерно на 37 млрд руб.. Оптимистичный прогноз на 2026 год — 50–100 млрд руб. размещений. Это несопоставимо с задачей, где нужны триллионы рублей ежегодного эффекта. Минфин и вовсе отказался от IPO госкомпаний в 2026 году, перенеся их на 2027-й из-за неблагоприятной конъюнктуры.

Приток средств граждан: есть, но недостаточно

Приток денег россиян на брокерские счета действительно растет: во втором квартале 2026 года чистый приток превысил 1 трлн руб. — максимум с 2021 года. Однако средства населения в банках на начало 2026 года достигали около 67 трлн руб., и они не пойдут автоматически в акции, пока ставка высокая — инвестор сравнивает акции с депозитом и ОФЗ, где меньше риска при понятной доходности.

Итог:
Цель в 66% ВВП к 2030 году теоретически достижима, но при текущей траектории — маловероятна. Для этого нужен не просто «рынок IPO», а почти перезапуск модели рынка: быстрое снижение ставки, вывод крупных эмитентов, рост доверия к акциям и переток денег из депозитов.

А если взять опыт предыдущих лет? Тогда шансов ещё меньше.

$TMOS

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Полюс - все еще занимается благотворительностью?


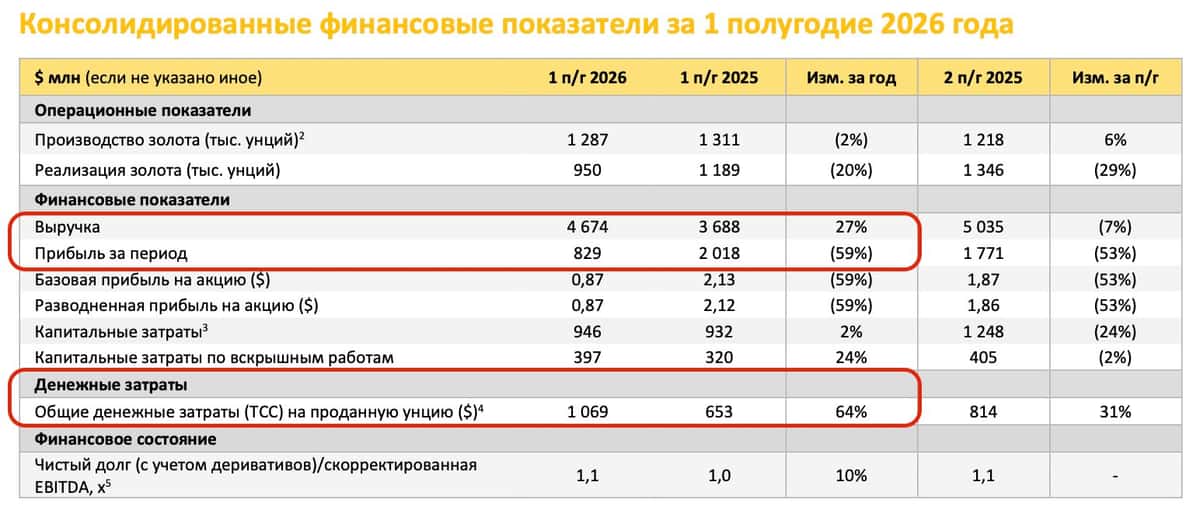
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.

🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.

Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.

🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.

Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.

📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.

В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.

❗️Не является инвестиционной рекомендацией

♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL

Полюс - все еще занимается благотворительностью?

Трамп-прострел

Трамп сегодня вечером написал пост, что Россия и Украина готовятся остановить войну. Рынки этому опять поверили следующим образом:
1. Нефть припала.
2. iMOEX и условно-прозападные компании РФ поднялись.
3. Рубль ослаб.

В общем, наш рынок как обычно зря сделал этот рывок. Рынок нефти тоже как обычно зря торгует по твитам Трампа. В экспертном сообществе уже ни раз был обсужден уровень словесных интервенций по Brent $100-120. Т.е. на этом уровне начинают вылезать всякие первые и вторые лица Америки и сбивать цену нефти. Они, конечно, не то, чтобы цену нефти сбивают, они сбивают цену бензина и дизеля в США. Именно поэтому Трамп озвучил мысль, что "Украина и Россия готовы к миру". Украина ему потом поддакнула, а наши ничего не сказали. Потому что наши уже замучились повторять, что цели СВО будут достигнуты.

Бензин и дизель в США обновляют хаи каждую неделю, а это сильно беспокоит американскую власть. Больше всех это беспокоит Трамп, потому что это он там президент, и это он там влез в Иран. Вот поэтому он больше всех и суетится.

Я рекомендую нашему рынку не обращать внимания на подобные посты, на попытки американцев сбить цену топлива ложью. Банкой огурцов дрон проще сбить; пулеметом ракету проще сбить; чем ложью цены на энергоресурсы в распадающемся на панрегионы глобальном мире.

Трамп-прострел

IR-форум Московской биржи

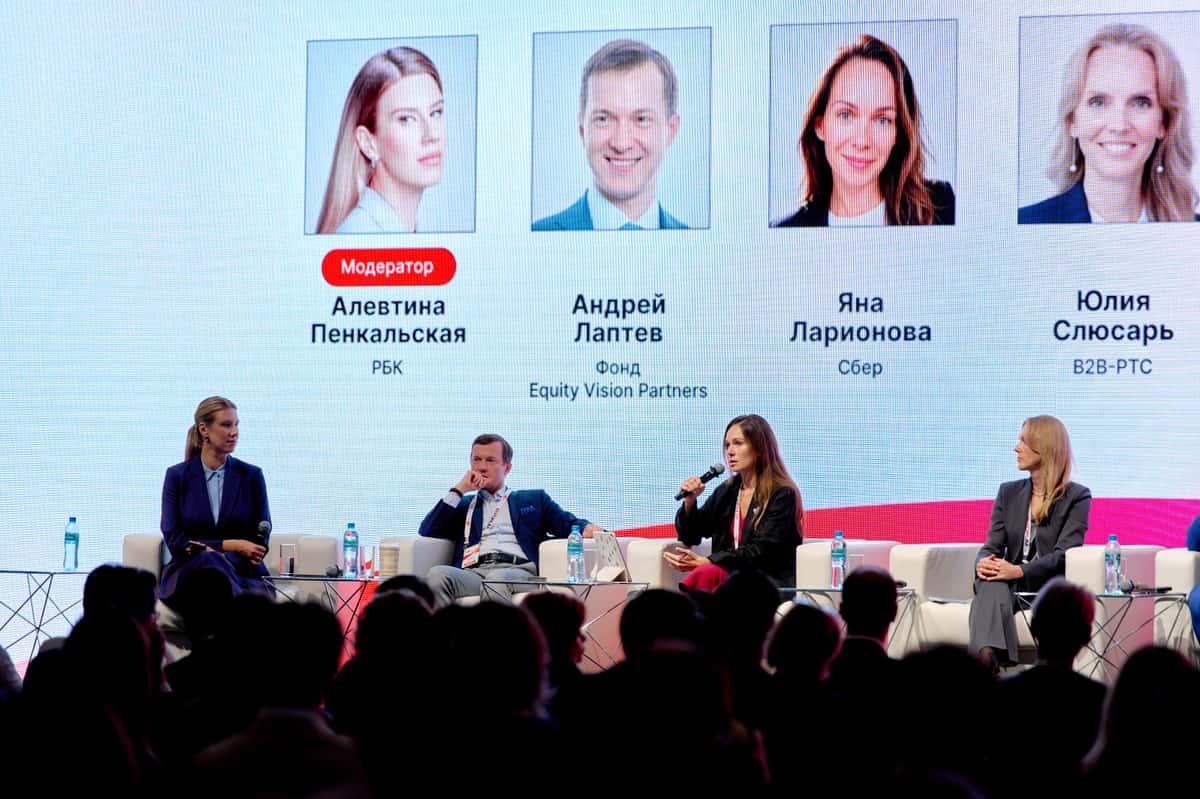
На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям. Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:

• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.

• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.

• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.

• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.

• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.

• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.

IR-форум Московской биржи