Поиск

Глобальный рынок меди пребывает в дисбалансе

Фьючерсы на медь на ведущих биржевых площадках мира с начала ноября постепенно дорожают, отражая прогнозы инвесторов относительно ограниченного предложения красного металла.

Подобные ожидания обусловлены ситуацией в Китае - там ощущается сильный дефицит меди, приведший к ее подорожанию на его внутреннем рынке. Он обусловлен сокращением производства на металлургических заводах, столкнувшихся со снижением импорта концентратов за девять месяцев 2026 года - на 2,9% до 22 млн тонн. Одновременно было зафиксировано падение ввоза чистой меди на 6,5% до 3,8 млн тонн. В результате декабрьские контракты по отношению к январским на Shanghai Futures Exchange торгуются с рекордной премией 900 долларов за тонну.

Обвал поставок меди на рынок КНР связан с формированием их значительных запасов на складах США, после того как в 2025 году власти страны объявили о введении защитных 50%-ных пошлин на нее и продукцию на ее основе. В результате стали действовать таможенные пошлины на медные полуфабрикаты, тогда как сам красный металл был выведен из-под них, тем не менее со следующего года ожидается установление на него 15%-ной пошлины.

Вместе с тем не стоит забывать и про влияние развития технологий искусственного интеллекта на потребление меди: строительство и эксплуатация центров обработки данных требует использования значительных количеств медных труб, радиаторов, теплообменников, не считая кабелей и проводов, шин. Именно он и будет взбадривать спрос на медь в ближайшие несколько лет, «гася» периодически возникающие профициты.

Уменьшение добычи из-за истощения разрабатываемых месторождений, не компенсируемое открытием и освоением новых объектов приведут к ослаблению предложения меди и формированию долгосрочной ее нехватки, попутно способствуя подъему цен на нее. В конечном счете она будет положительно влиять на финансовые показатели производителей меди, ведущих осторожную операционную политику, например, «Норильского никеля».

Я на рынке с 1993 года - но до сих пор учусь!

За это время я видел ваучерную приватизацию, первые инвестиционные банки, биржевые бумы и похороны очередных “гарантированных стратегий”. За это время я понял — инвестиции всегда начинаются с новой информации, а зарабатывают те, кто умеет отличать полезное знание от рыночного шума.

Если честно, к инвестиционным конференциям я отношусь без восторженного придыхания. Но мне интересны люди, которые понимают рынок, не боятся неудобных вопросов и готовы воплощать на практике перспективные идеи: вот за этим я пойду на The Trends VI.

17–19 ноября на ВДНХ соберутся более 250 спикеров из 20 с лишним стран, представители более 2 000 компаний. Десять профильных конференций, три дня, одна площадка. Среди них особенно выделю Moscow Trading Week — международную конференцию для профессионалов финансовых рынков.

В программе - ИИ в финансах, противостояние классических и криптобирж, новая торговая инфраструктура, налоги и регулирование, разборы портфелей, опционы, фьючерсы и инвестиционные стратегии. Будут обсуждать, куда движется рынок и как на нём работать в ближайшие годы.

Я хорошо помню, сколько инвесторов в своё время потеряли деньги, перепутав биржу с казино — отчасти поэтому мне особенно интересны разговоры о системных стратегиях, управлении риском и реальной механике рынка. Новые технологии меняют инструменты, но голову инвестору по-прежнему приходится включать самостоятельно.

The Trends VI — хороший повод за три дня встретить людей, на поиск которых в обычной жизни уходят месяцы. Я иду за содержанием, новыми контактами и идеями — возможно, встретимся там.

📅 17–19 ноября 2026 года
📍 Москва, ВДНХ, павильон 55

Мои читатели могут получить BUSINESS-билет на все десять конференций и выставку. Подробности и регистрация: The Trends VI.

#trendstech
t.me/ifitpro

Я на рынке с 1993 года - но до сих пор учусь!

Вечные фьючерсы: невидимые издержки, которые убивают доходность

В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.

У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.

На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.

Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:

• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.

• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.

• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.

По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Что такое фандинг и зачем он нужен?

Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).

Логика простая:

• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.

• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.

• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.

Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.

Не то, что можно игнорировать

В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.

Как это работает:

• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.

Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.

«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.

А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.

Если не собираетесь держать позицию через клиринг:

• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.

Вторая ошибка — держать позицию долго и не считать издержки.

Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.

Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Вечные фьючерсы: невидимые издержки, которые убивают доходность

На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.

Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).

Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.

Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.

Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.

«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.

Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.

Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.

После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.

Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.

Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.

В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.

В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.

Ключевые свойства неоактивов

Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.

Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.


Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

🔵 Новатэк: отчёт вышел слабым, но без паники


Вот разобрал я свежий отчёт Новатэка за первое полугодие 2026-го и скажу честно — ожидания были куда выше, чем то, что компания в итоге показала. Хотя предпосылок для позитива хватало. Во-первых, цены на энергоносители подросли из-за конфликта вокруг Ирана, там мировая логистика СПГ просела, особенно у Катара. Во-вторых, Арктик СПГ-2 наконец-то начал работать — если в первом полугодии 2025-го был всего один рейс, то теперь их больше двадцати. В-третьих, Ямал СПГ получил налоговое послабление: с начала 2026-го ставка налога на прибыль упала с 32 до стандартных 25 процентов.

Но по факту выручка выросла чисто символически, с 804 до 836 миллиардов рублей. И рост этот в основном за счёт индексации цен внутри России, а не за счёт экспорта. Крепкий рубль тоже подъел позитив. Плюс важный нюанс — после 2022 года Новатэк не торгует по споту, так что смотреть на фьючерсы на газ тут просто некорректно. Прибыль год к году вообще не выросла, и ни рабочий Арктик СПГ-2, ни снижение налога у Ямал СПГ этому не помогли.

Теперь про главный риск, который я вижу. С первого января 2027 года ЕС планирует закрыть для Новатэка европейский рынок, а это минимум четверть текущей выручки. Из-за ситуации на Ближнем Востоке решение скорее всего отложат, может до конца 2027-го, но по риторике и действиям понятно, что закрытие в итоге всё равно произойдёт. Тогда придётся переориентироваться на Восток, а там логистическое плечо длиннее и покупателям нужны скидки. Это потенциально очень серьёзный удар по чистой прибыли, речь может идти о минус сорока процентах.

Моё мнение — нейтральное. Новатэк остаётся ставкой на мир, и без улучшения геополитики во втором полугодии я жду лишь небольших улучшений. Форвардный P/E на 2026 год где-то 6-7, дивидендная доходность около 8 процентов, а ОФЗ дают больше 16,5. Из-за санкционного риска P/E на 2027 год рисуется уже заметно выше. Компания качественная, с отрицательным долгом, но при такой дивидендной доходности и вероятном закрытии европейского рынка апсайд в акциях выглядит ограниченным. Волатильность тут точно никуда не денется.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

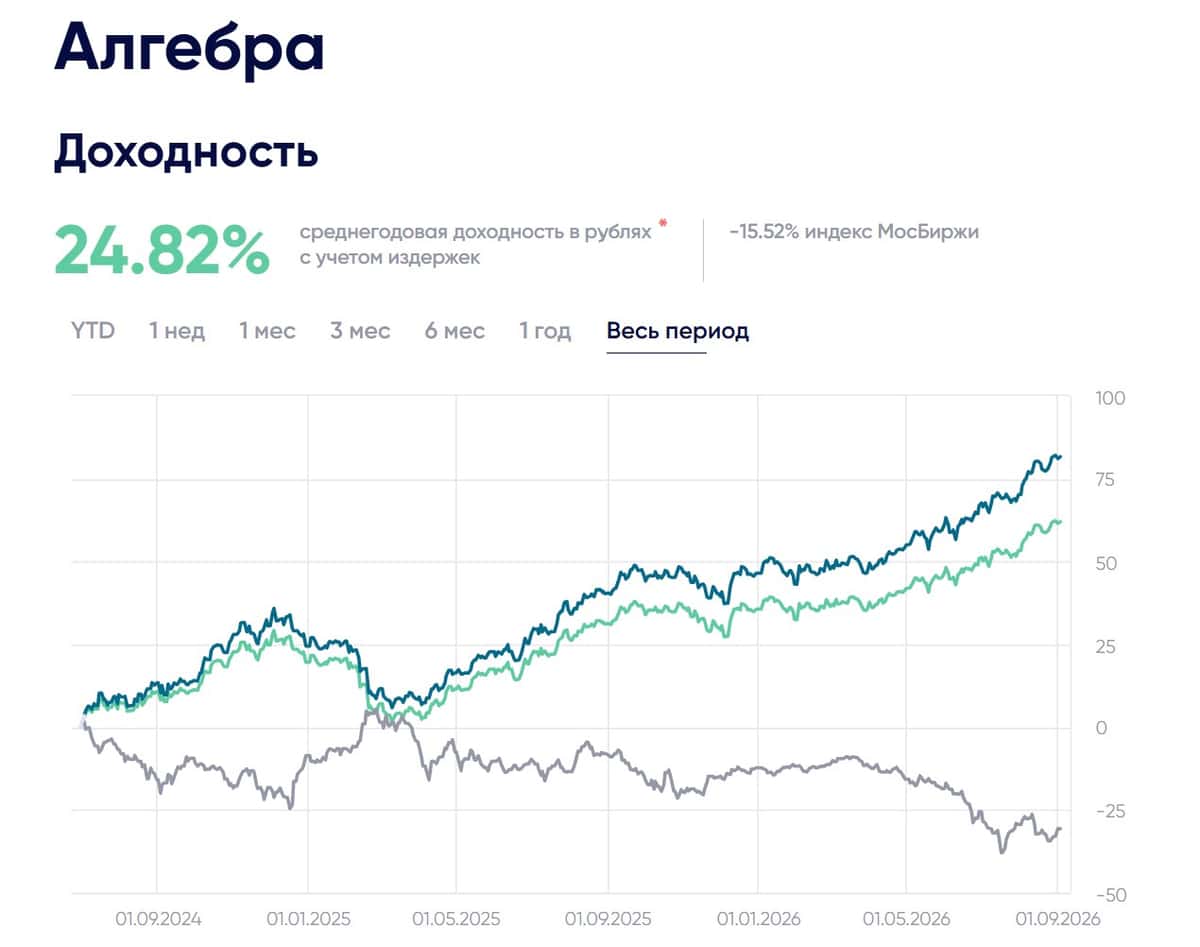
Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

Московская биржа. Отчет за 2 кв 2026 по МСФО

Тикер: #MOEX
Текущая цена: 153.52
Капитализация: 349.5 млрд
Сектор: Финансы
Сайт: https://www.moex.com/ru/exchange/investors.aspx

Мультипликаторы (LTM):

P/E - 5.44
P/BV - 1.35
ROE - 22.2%

Что нравится:

✔️рост комиссионных доходов на 3.6% к/к (21.5 → 22.3 млрд);
✔️средства клиентов увеличились на 6.2% к/к (0.9 → 0.96 трлн);

Что не нравится:

✔️снижение чистого процентного дохода на 0.8% к/к (13.4 → 13.3 млрд);
✔️расход по фин инструментам и активам -177 млн против дохода +288 млн в 1 кв 2026;
✔️чистая прибыль уменьшилась на 8.1% к/к (17.2 → 15.8 млрд);

Дивиденды:

Уровень доли прибыли, направляемой на выплату дивидендов, определяется как отношение величины FCF/BV. Минимальное значение уровня доли прибыли, направляемой на выплату дивидендов, составляет 50% от чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 20.14 руб (ДД 13.12% от текущей цены).

Мой итог:

Операционные показатели (к/к):
- количество брокерских счетов +2.7% (41.1 → 42.2 млн шт);
- общий объем торгов +10.7% (503.3 → 557 трлн);
- рынок акций -9.9% (8.1 → 7.3 трлн);
- рынок облигаций -5.6% (7.2 → 6.8 трлн);
- размещено облигаций +12.9% (4.96 → 5.6 трлн);
- срочный рынок -6% (48.4 → 45.5 трлн);
- денежный рынок +15.3% (390.6 → 450.4 трлн).

После традиционно слабого 1 квартала во 2 дела пошли заметно лучше. Причем динамика заметно лучше прошлогодней (в 2025 году объем торгов во 2 квартале был аналогичен первому). Количество брокерских счетов продолжает расти, хотя это и ахти какой показатель, так как многие из них могут быть пустыми и неактивными.

ЧПД снизился в сравнении с прошлым кварталом, но относительно прошлого года есть рост (+4.7% г/г, 15.1 → 15.8 млрд). За полугодие чистый процентный доход увеличился на 8.8% г/г (24.5 → 26.7 млрд).
Комиссионные доходы подросли как к/к, так и в сравнении с прошлым годом (+24.8% г/г, 17.8 → 22.3 млрд). За полгода КД выросли на 20.5% г/г (36.3 → 43.8 млрд).

За квартал чистая прибыль снизилась по причине уменьшения ЧПД и убытков при переоценке фин. активов и операций с валютой и драг. металлами. Чистая прибыль за полугодие выросла на 17.8% г/г (27.9 → 32.9 млрд). Здесь можно отметить, что за операционные расходы снизились на 5.9% г/г (23.5 → 22.1 млрд), так что компания работает не только над получение большего дохода, но и старается оптимизировать свои расходы.

По своей стратегии Мосбиржа планирует до 2028 поддерживать стабильную прибыль свыше 65 млрд. Как видно по 1 полугодию в 2026 пока все идет в рамках этого плана. По примерным прикидкам компания сможет заработать около 67.6 млрд, что дает P/E 2026 = 5.17 и дивиденд в районе 22.26 руб при выплате 75% от чистой прибыли (ДД 14.5% от текущей цены).

Взгляд с прошлого обзора на компанию не изменился. Мосбиржа остается интересной дивидендной историей. Основным драйвером улучшения результатов остается рост комиссионных доходов за счет увеличения объемов. В какой-то мере этому помогает расширение торгового диапазона (с сентября торговая сессия на фондовом, срочном, валютном рынках и рынке драг. металлов Московской биржи начинается с 9:00) и запуск новых инструментов для торговли (например, фьючерсы на южнокорейский рынок, вечные фьючерсы на иностранные акции, а также в планах начать торги вечными фьючерсами на Bitcoin и Ethereum). При дальнейшем снижение ключевой ставки и улучшение инвестиционного климата можно также ожидать притока ликвидности на биржу, что выльется в дополнительные объемов торгов, а значит в еще больший комиссионный доход (плюс процентный доход от остатков на брокерских счетах).

Акции Мосбиржи недавно добавил в свой портфель и текущая доля 5% (лимит - 4%). Прогнозная справедливая стоимость - 212 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Московская биржа. Отчет за 2 кв 2026 по МСФО

Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.

Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.

1. Результаты стратегии за 26 месяцев

К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.

Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.

Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…

2. Как устроена стратегия

Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.

Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.

Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.

Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.

Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.

3.Какое место стратегия может занимать в инвестициях

Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.

При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.

***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.

Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.

Доступ к стратегии на платформе Финтаргет БКС по ссылке


Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

За 100 лет технологии изменились, а инвестор – нет

В начале прошлого века американский фондовый рынок охватила настоящая спекулятивная лихорадка, оборот NYSE достиг 300% за год в 1901-м, весь рынок менял владельцев примерно раз в четыре месяца!

Сегодня у нас есть куча инструментов - опционы и фьючерсы, ETF с плечом и крипта … А в 1901-м году были конторы, где можно было с огромным плечом поставить ставку просто на то, пойдет цена акции вверх или вниз - саму акцию никто даже не покупал. 100 лет финансовых инноваций, и мир снова изобрёл казино, только теперь оно помещается в телефоне

Помните, мы все с упоением читали об этом у Эдвина Лефевра, автора "Воспоминаний биржевого спекулянта". Он настолько увлекся торговлей, что для него уже не было особой разницы между огромной сделкой с акциями и ставкой в карты. С 1903-го рынок вырос на 70% за следующие три года. А в 1907-м, только через 6 лет (!) случилась паника, и все крики, что рынок перегрет в 1901-м и 1903-м не вызвали падения!

Это проблема всех прогнозов - "рынок перегрет, значит пора продавать"... Перегрет - да, возможно, но когда начнет падать? Никто не знает… можно совершенно правильно определить спекулятивную эйфорию, продать акции и следующие шесть лет наблюдать с забора, как остальные продолжают зарабатывать А в итоге опять купить по хаям.

Опять же, ситуация с паникой 1907-го была другой, был кризис банковской системы, а его причинами были кредитование и отсутствие регулирования. События 1907-го года подтолкнули США к созданию Федеральной резервной системы!

Мне нравится история Хетти Грин, одной из самых богатых женщин того времени и самой известной на Уолл-стрит. Она принципиально не торговала с плечом, сохранила ликвидность в 1907-м и, когда пришел крах, у нее были деньги, и она скупила много вкусного.

Какие выводы для инвестора - не нужно выходить из рынка только потому, что он перегрет и вокруг стало слишком весело и похоже на казино. Главное - быть без плечей и контролировать свой риск.

За 100 лет мы придумали смартфоны, ETFы, опционы, крипту и алгоритмическую торговлю. А жадность, страх и желание быстро разбогатеть почему-то обновления так и не получили

#перегретыйРынок
https://t.me/ifitpro

5 способов инвестировать в золото 💰

В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.

Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.

Рассказываем 5 способов, как инвестировать в золото:

🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.

К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.

Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).

🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).

Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.

🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.

Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.

🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов

Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.

Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.

☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия

🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.

Минусы:
— комиссия биржи и брокера

А у вас есть золото в портфеле? Каким способом вы в него инвестируете?

5 способов инвестировать в золото 💰

Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

📈 Мосбиржа готовит большое расширение рынка

Вчера Мосбиржа $MOEX выдала сразу целую пачку заявлений о том, каким собирается делать российский рынок в ближайшее время. Если собрать их вместе, направление довольно понятное: больше эмитентов, больше инструментов и попытка упростить доступ компаний к капиталу.

📌 Мосбиржа хочет привести на рынок новые типы компаний

Для малого и среднего бизнеса хотят упростить и удешевить подготовку к IPO. Мосбиржа вместе с аудиторами, банкирами и юристами работает над типовыми процедурами и документами, чтобы сократить количество согласований и расходы компаний на выход на рынок.

Отдельное направление это геологоразведочные юниоры. Так называют небольшие компании, которые ищут и разведывают месторождения на ранней стадии. Денег таким проектам нужно много задолго до начала добычи, а риски высокие, поэтому для них хотят создать отдельный сегмент с усиленными требованиями к раскрытию информации.

Еще одно направление это разработчики видеоигр. Для них Мосбиржа создает экспертный совет, который будет определять критерии отбора и помогать потенциальным эмитентам готовиться к публичному рынку.

Параллельно готовится новый для России механизм SPAC. По сути это «компания-пустышка», которая сначала привлекает деньги инвесторов, а затем покупает или объединяется с реальным частным бизнесом. Первое такое размещение в России уже готовится, процесс планируют начать в этом году.

📌 Коммерческие облигации станут доступнее

В III квартале Мосбиржа совместно с НРД планирует запустить первичное размещение коммерческих облигаций через биржевую инфраструктуру.

Для эмитента процедура проще обычного биржевого выпуска. Достаточно зарегистрировать выпуск в НРД, после чего бумаги смогут попасть на брокерские витрины. Для небольших и средних компаний это еще один способ привлекать деньги без полноценного листинга. На первом этапе покупать такие бумаги смогут только квалифицированные инвесторы.

📌 Крипты станет больше

В сентябре Мосбиржа планирует запустить вечные фьючерсы на индексы Bitcoin и Ethereum. Важно, что инвестор получает не саму криптовалюту, а производный инструмент на ее стоимость.

НРД собственным криптодепозитарием становиться не собирается, для учета криптовалюты Мосбиржа планирует работать с партнерскими депозитариями.

📌 Появятся фьючерсы на иностранные акции

Также планируется около 20 вечных фьючерсов на иностранные акции. Среди базовых активов назывались Tesla, Amazon, AMD и Netflix.

Расчеты будут проходить в рублях, а сами иностранные акции инвестору не передаются. Это возможность торговать движением зарубежных бумаг без владения ими.

📌 Перевод бумаг между брокерами ускорят

С 1 сентября начинает действовать новый механизм перевода ценных бумаг между депозитариями.
Вместо двух встречных поручений потребуется одно, а каждый участник цепочки должен будет обработать свою часть максимум за пять минут. В простом случае весь перевод сможет занимать около 25 минут вместо нескольких дней.
🤝Вот это уже изменение, которое инвестор действительно сможет почувствовать на практике, особенно при смене брокера.

📌 Для новичков придумали «индекс спокойствия»

Осенью Мосбиржа планирует запустить новый индикатор с рабочим названием😅 «индекс спокойствия». В него будут отбирать популярные фонды с учетом соотношения риска и доходности, а состав пересматривать ежеквартально.

Идея в том, чтобы дать начинающему инвестору более понятный ориентир при выборе инструментов, а в будущем на базе индекса могут появиться и отдельные продукты.

🤔 Итог

В целом новые возможности это всегда хорошо, но есть один важный вопрос – ликвидность. Пока ее не хватает даже рынку акций, и в таких условиях сложно ожидать, что инвесторы с большим энтузиазмом побегут в новые инструменты. Расширять витрину, конечно, можно сколько угодно, но сначала неплохо бы вернуть покупателей к тому, что на ней уже стоит.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

📈 Мосбиржа готовит большое расширение рынка