Поиск

5 способов инвестировать в золото 💰

В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.

Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.

Рассказываем 5 способов, как инвестировать в золото:

🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.

К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.

Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).

🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).

Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.

🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.

Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.

🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов

Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.

Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.

☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия

🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.

Минусы:
— комиссия биржи и брокера

А у вас есть золото в портфеле? Каким способом вы в него инвестируете?

5 способов инвестировать в золото 💰

Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона

Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».


В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.


На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.

Почему сумма позиций превышает 100%

На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:

38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.


Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.


Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.


Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.

Первая концепция: целевая волатильность Nasdaq

В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.

Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.

Вторая концепция: синтетическая позиция в Nasdaq и валюте

Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.

Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.

Третья концепция: монетизация контанго RGBI

Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.

Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.

Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.

Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.

Почему такая стратегия эффективнее на счетах автоследования

Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.

В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.

Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.

Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.

Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.


Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.

Как заставить весь капитал работать в БКС:  на примере  стратегии автоследования Дэйтона

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.

Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.

В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.

Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.

Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.

Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.

Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.

Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.

В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.

Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.

• Лидеры: Группа Астра
#ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).

• Аутсайдеры: Интер РАО
#IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).

10.06.2026 - среда

#ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
#SVAV Соллерс последний день с дивидендом 25,5 руб.
#DATA Аренадата закрытие реестра по дивидендам (дивгэп)

• Данные по недельной инфляции.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

Фьючерсы на биткоин на Мосбирже: как держать выгоднее через IBIT или BTC

На срочном рынке держать экспозицию на биткоин бесплатно не получится. Фьючерс приходится регулярно перекладывать в следующий контракт, а тот почти всегда дороже, и эта наценка (контанго) формирует реальную плату за удержание позиции. Сейчас такую позицию на Мосбирже можно вести двумя способами: через месячный фьючерс на индекс биткоина (BTC) или через квартальный фьючерс на американский ETF от BlackRock (IBIT).

*BTC фьючерс на Индекс Мосбиржи Биткоина (код базового актива BTC, префикс контрактов BT), серии месячные
*IBIT — фьючерс на iShares Bitcoin Trust (BlackRock) (код актива IBIT, префикс IB), серии квартальные.

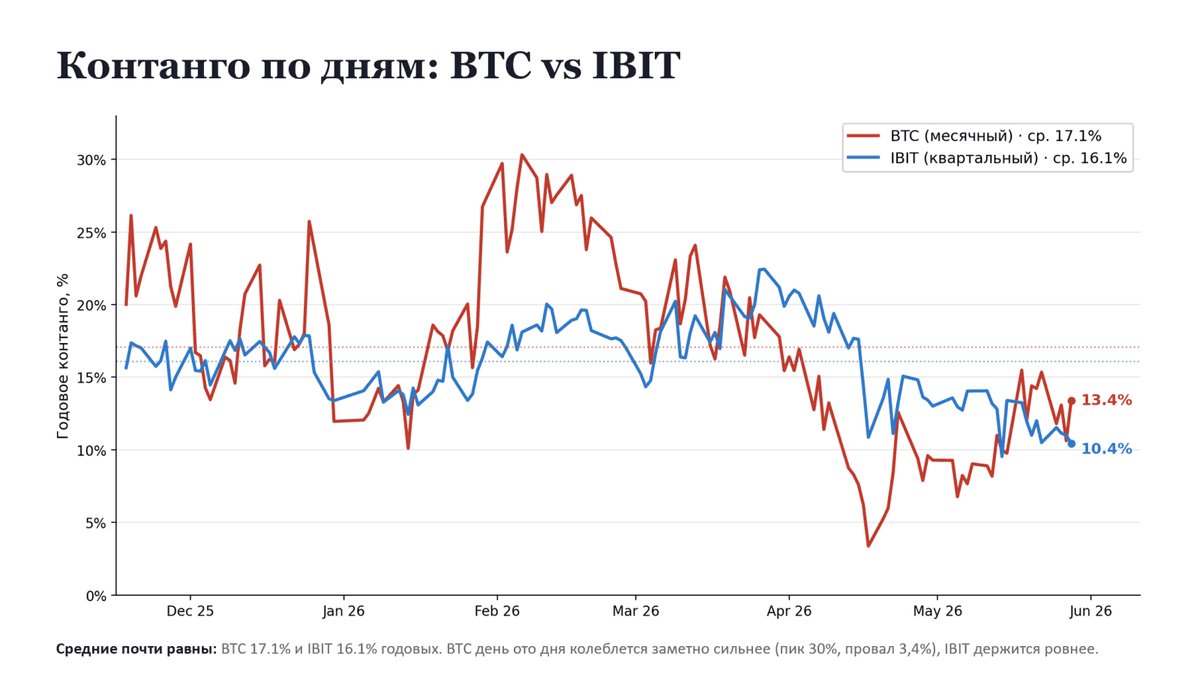
Мы посчитали стоимость удержания обоих по официальным данным MoEx ISS за общий период с 18 ноября 2025 по 28 мая 2026. (см графики)

Вывод первый: У BTC стоимость удержания составила 17,1% годовых, у IBIT 16,1%. Разница в один пункт логична, поскольку базовый актив один и тот же, и рынок не позволяет ему долго стоить дёшево с одной стороны и дорого с другой.

Вывод второй. У BTC контанго дёргается резко, от пика около 30% годовых в начале февраля до провала в 3,4% в апреле. IBIT всё это время держался в узком коридоре. Иными словами, при сопоставимой средней цене IBIT платит её гораздо предсказуемее.

Для системного удержания позиции, удобнее IBIT, потому что стоимость предсказуемее, а перекладка нужна реже, всего раз в квартал против ежемесячной у BTC. На конец мая держать BTC обходилось дороже, чем IBIT, 13,4% против 10,4% годовых.

При этом позиции целесообразно системно мониторить и иногда перекладывать между двумя контрактами. Дело в том, что корреляция их стоимости удержания невысокая, поэтому периодически выгоднее оказывается именно BTC, особенно когда его контанго резко проседает. Так уже было в апреле, когда стоимость ролловера BTC падала до 3–6% годовых, и в эти окна держать биткоин через BTC было заметно дешевле, чем через IBIT.

Таким образом, дисциплинированный инвестор может держать оба контракта на радаре и в моменте выбирать тот, где ролловер дешевле, подбирая дополнительные проценты годовых буквально из воздуха.


Описанное отражает картину на текущий момент и на относительно коротком отрезке в полгода. Оба инструмента молодые, рынок только формируется, поэтому в будущем соотношение стоимости удержания вполне может измениться, и сегодняшние выводы стоит периодически перепроверять по свежим данным.

Также необходимо учесть, что полноценная синтетическая позиция, которая повторяет владение биткоином как долларовым активом, возможна лишь при добавлении долларовой ноги, то есть при одновременном удержании валютного фьючерса (Si, USD/RUB). Если держать только фьючерсы, привязанные к биткоину, будь то BTC или IBIT, инвестор получает экспозицию к переоценке самого биткоина, но без валютной составляющей.

Данные: MoEx ISS, методология двух ближайших контрактов, дни экспирации исключены. Не является инвестиционной рекомендацией.

Фьючерсы на биткоин на Мосбирже: как держать выгоднее через IBIT или BTC

Статистика фандинга USDRUBF и возможные торговые стратегии

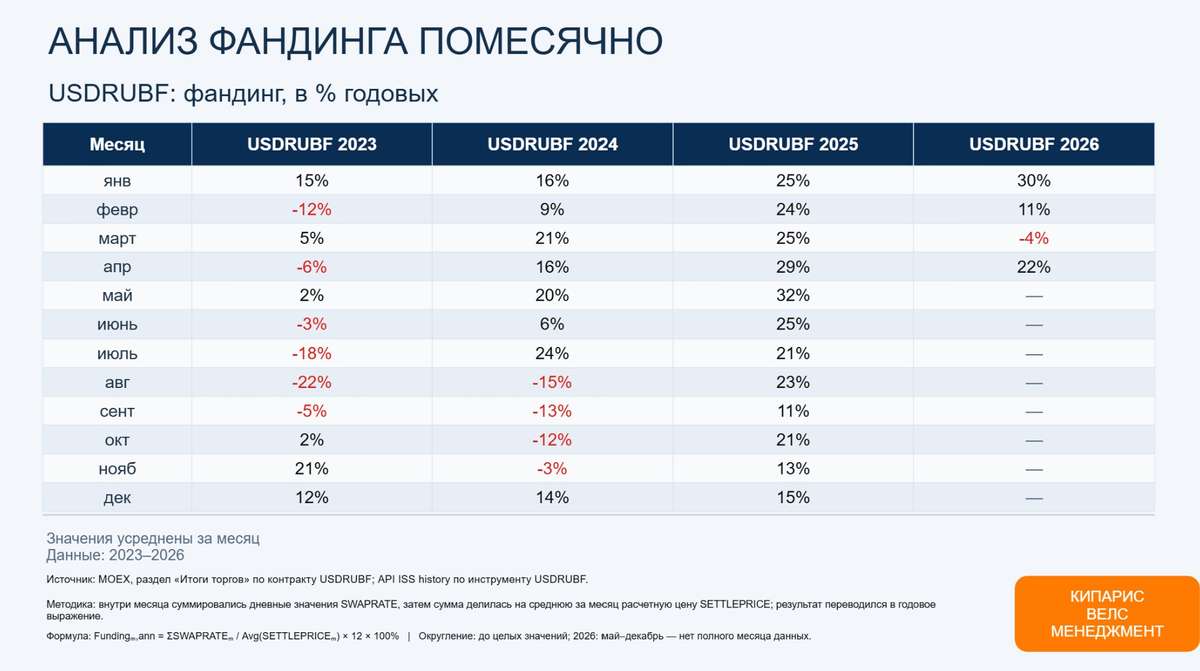
Апрель изменил картину по вечному фьючерсу на пару доллар/рубль USDRUBF. После мартовского ухода в отрицательную зону, когда фандинг снижался до — 4% годовых, в апреле фандинг снова стал положительным. Так, по итогам апреля фандинг составил 22% годовых.

При положительном фандинге лонги по контракту USDRUBF платят шортам. Удерживать длинную позицию через вечный контракт стало менее выгодно, чем через классические квартальные фьючерсы.

Подробнее о сравнении квартального и вечного фьючерса по паре доллар/рубль можно прочитать по ссылке

На существующей разнице в удержании длинных позиций в вечном и квартальном фьючерсах можно строить несколько торговых моделей.

Стратегия 1. Лонг квартального фьючерса и шорт вечного фьючерса

Первая идея строится на разнице между фандингом вечного фьючерса и контанго квартального контракта. Покупается квартальный фьючерс на доллар/рубль (первая нога). Одновременно продается вечный фьючерс USDRUBF (вторая нога). В такой конструкции квартальный контракт дает длинную валютную экспозицию, а короткая позиция в вечном фьючерсе приносит фандинг.

При фандинге составляющем 22% годовых, а контанго квартального фьючерса 8% годовых, стратегия позволяла выторговать 14% годовых в апреле. Дополнительный плюс появляется за счет свободного капитала. Для открытия позиции требуется только ГО в пределах 20% капитала при этом позиция является дельта нейтральной (рыночный риск минимален). Средства выше ГО можно разместить в фонде денежного рынка, например LQDT, либо в коротких облигациях.

В результате стратегия могла в апреле сгенерировать доходность на уровне 22% годовых. Но такой арбитраж нельзя считать безрисковым. Главный риск связан с фандингом. Он не фиксирован. В марте рынок уже показал, как быстро положительная ставка может уйти в отрицательную область. Еще более показательный пример был в 2023 году (см таблицу). Тогда 6 месяцев из 12 фандинг был отрицательным. В такие периоды шорт вечного фьючерса не зарабатывал, а платил лонгу.

Поэтому стратегия требует постоянного контроля. Нужно следить за тремя показателями: фандинг USDRUBF, контанго квартального фьючерса и доходность свободных средств. Если фандинг падает ниже контанго, торговая идея теряет смысл. Если фандинг уходит в минус, позицию нужно пересматривать.

Стратегия 2. Кэрри трейд через квартальный фьючерс

Вторая идея подходит тем, кто хочет держать валютную экспозицию и рассчитывает на рост доллара к рублю. Для реализации указанной стратегии покупается ближайший квартальный фьючерс на доллар/рубль. Свободные от гарантийного обеспечения средства размещаются в фонде денежного рынка или коротких облигациях.

Инвестор получает позицию на доллар через фьючерс, но не замораживает весь капитал в покупке валюты. Большая часть средств продолжает работать под рублевую ставку. Доходность капитала размещенного в фонде денежного рынка или краткосрочных облигациях рынка компенсирует стоимость контанго и создает положительную доходность в валютном выражении. При текущих условиях такая конструкция может работать как синтетический долларовый депозит с доходностью 7% годовых.

Подробнее можно прочитать в статье о создании синтетического депозита в марте когда контанго было около 0 и стоимость переноса позиции была крайне благоприятной для реализации стратегии.

Между тем, в стратегии 2 в отличии от стратегии 1 появляется направленный риск. Если доллар растет, стратегия извлечет доходность на валютной позиции и дополнительно получает доход от размещения капитала, не занятого под ГО. При этом, если рубль укрепляется, убыток по фьючерсу может перекрыть весь процентный доход.

*Не является индивидуальной инвестиционной рекомендацией. Все расчеты и описание стратегий приведены для аналитических целей. Решения о сделках каждый инвестор принимает самостоятельно с учетом собственных целей, рисков и инвестиционного профиля.


Статистика фандинга USDRUBF и возможные торговые стратегии

Вечный и квартальный фьючерсы USDRUB в апреле 2026 года

В апреле 2026 года на фьючерсах доллар рубль сложилась ситуация, при которой фандинг по вечному фьючерсу USDRUBF оказался намного выше контанго по квартальным контрактам.
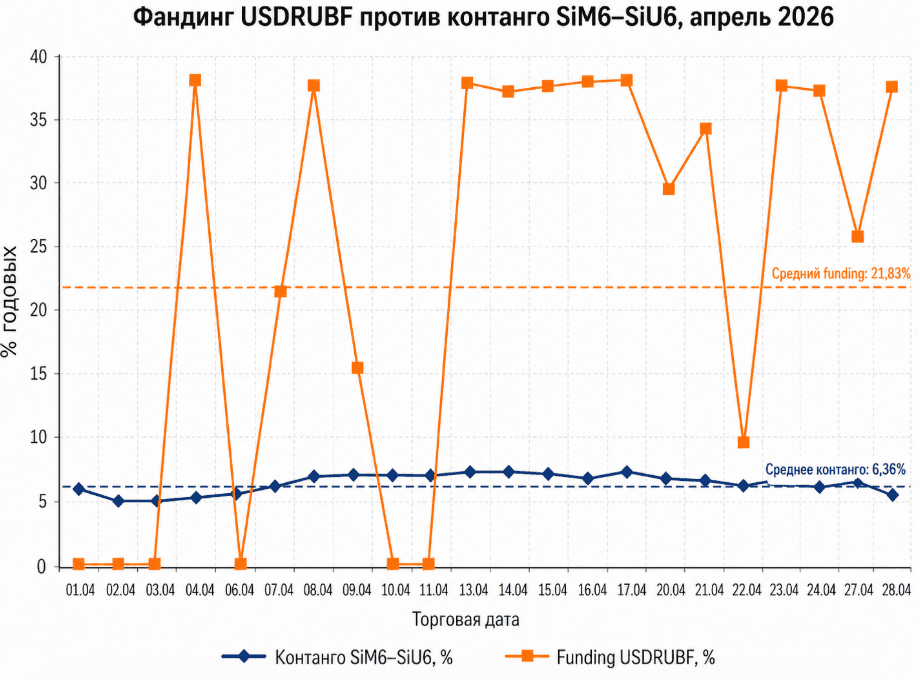
Среднегодовая ставка фандинга составила 21,83% против 6,36% годовых по контанго. (см. диаграмму).

В вечном фьючерсе держатели длинных позиции делали значительные выплаты тем, кто удерживает короткие. Подобное расхождение в ставках создавало разные торговые возможности для вечного фьючерса и квартальных фьючерсов. Рассмотрим подробнее статистику фандинга в апреле и реализацию торговых идей/

Керри трейд работал только в квартальном фьючерсе
Повышенный фандинг сделал идею кэрри трейда через длинную позицию в вечном фьючерсе нецелесообразной. Держать лонг в USDRUBF было дорого, поскольку фандинг съедал значительную часть потенциальной доходности 14,5% годовых от размещения средств выше ГО в фондах денежного рынка. С квартальным фьючерсом ситуация была более привлекательной. Фьючерсные контракты SiM6 и SiU6 весь апрель находилась в контанго. Дальний сентябрьский контракт стабильно стоил дороже ближнего июньского. Среднее годовое контанго составило 6,36%.
Квартальный фьючерс можно было использовать как основу для синтетического долларового депозита. Инвестор мог удерживать фьючерсную позицию на доллар, а свободные рублевые средства сверх гарантийного обеспечения размещает в фондах денежного рынка. В апреле такая конструкция позволяла извлекать 8% годовых в долларах.

Вечный фьючерс был интересен для выторговывания фандинга
В течение апреля вечный USDRUBF показывал значительные выплаты держателям коротких позиций на уровне 21,8% годовых. Высокий фандинг стимулировал участников рынка сокращать длинные позиции и поддерживал интерес к короткой стороне сделки.
Для покупателя вечного фьючерса такая конфигурация была неприятной. За удержание длинной позиции приходилось платить заметно больше, чем стоил перенос позиции через комбинацию квартальных фьючерсных контрактов. Для держателей коротких позиций ситуация открывала отдельную торговую возможность.
Например, в качестве первой ноги сделки, можно было держать валютные облигации, резервировать часть кэша под фьючерсную позицию и дополнительно зарабатывать на выплате фандинга, удерживая короткую позицию в вечном фьючерсе (вторая нога сделки). В апреле такая идея могла генерировать доходность до 28% годовых. 21,83% приходилось на фандинг и еще 6% могли давать валютные облигации.
*При расчете доходности необходимо учитывать гарантийное обеспечение, риск изменения фандинга и рыночный риск самих облигаций.

Квартальный фьючерс в апреле 2026 года больше подходил для конструкции синтетического долларового депозита. Вечный фьючерс был интересен как самостоятельный инструмент для выторговывания фандинга. Посмотрим, что принесет май.

Вечный и квартальный фьючерсы USDRUB в апреле 2026 года

Фьючерсы на BTC и USDRUB уже позволяют заместить биткойн на кошельке и HODL


На прошлой неделе срочный рынок показал очень примечательную ситуацию. В период с 10 по 17 апреля 2026 г. фьючерс на биткойн BTK-6 стабильно торговался с контанго 6,8% годовых. Так, на закрытие биржи 17 апреля спот по BTC составлял $75 400, а июньский фьючерс $76 400.
Фьючерс на пару доллар/рубль в это же время также торговался примерно с тем же контанго 7% годовых. При споте 76 рублей июньский SIM-6 контракт стоил 76,80.

Почему это важно для майнеров и институционального капитала

Когда контанго по биткойну и по доллару в сумме оказывается примерно на уровне текущей безрисковой ставки 14% годовых, рынок фактически создает условия для синтетического удержания биткойна в долларах через срочные инструменты ММВБ.

Появляется конструкция, которая для части участников уже начинает конкурировать с классической моделью — купил BTC на споте и держишь его на кошельке.
Для майнеров, которые строят модель накопления монеты, это особенно важно. Для институционального капитала — тоже. Не всем удобно работать с прямым владением криптой, что создает кастодиальные риски и инфраструктурные ограничения. Срочный рынок предлагает альтернативу, без кошельков, без прямой работы со спотом, но с возможностью удерживать экспозицию на биткойн в долларах. Срочный рынок биткойна постепенно становится не только площадкой для спекуляций, но и инструментом замещения спота.


При каких условиях синтетический биткойн действительно работает


Синтетический биткойн максимально эффективно работает только при бесплатном ГО — когда обеспечение можно держать под залог ОФЗ или LQDT. Если же ГО приходится вносить кэшем, математика резко ухудшается. Безрисковая ставка начинает работать не на весь капитал, а только на его свободную часть. Подобная ситуация означает, что синтетический BTC уже не равен споту: при ГО 30% инвестор теряет около 4,2 п.п. годовых относительно прямого владения монетой, а минимально требуемая доходность BTC для оправдания такой конструкции поднимается с 14% до 18,2% годовых. Иными словами, без нормальной работы с ГО срочный рынок перестает замещать спот и начинает просто имитировать его с ухудшенной экономикой удержания позиции в биткойне используя инструменты срочного рынка.

Срочный рынок биткойна на Мосбирже развивается в правильную сторону. И здесь действительно есть чему поаплодировать.

Российский срочный рынок в сегменте фьючерсов на BTC постепенно подходит к состоянию, когда он может быть не только площадкой для краткосрочной спекуляции, но и инструментом замещения спотового владения биткойном. Для рынка это важный шаг в сторону его качественной трансформации.
Пока розничный трейдер смотрит на BTC-фьючерс как на инструмент для спекуляций, рынок тихо подобрался к другой функции — к замещению и воспроизведению спота. И если брокер дает нормальную работу с ГО под ОФЗ или LQDT, то для части крупных участников кошелек и прямая покупка монеты уже перестают быть единственным разумным вариантом.

Срочный рынок в сегменте фьючерсов на биткойн начинает конкурировать уже с самим спотом. Для страны занимающей 3 место в добыче биткона вполне справедливый и заслуженный результат развития рынка.


Фьючерсы на BTC и USDRUB уже позволяют заместить биткойн на кошельке и HODL

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Индекс Nasdaq уже более трех лет остается для российского инвестора фактически недоступным в прямом виде. Однако это не означает, что доступ к самой динамике американского технологического рынка полностью закрыт. Благодаря инструментам срочного рынка Московской биржи такую экспозицию по-прежнему можно воспроизводить синтетически.

Доступ к стратегии Алгебра на платформе Финтаргет

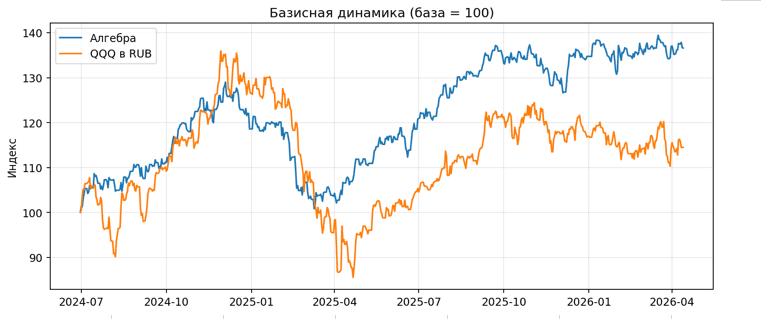
Именно так действует стратегия Алгебра. Она систематически удерживает в портфеле длинную позицию по фьючерсу на Nasdaq на срочном рынке ММВБ в объеме до 50% капитала и одновременно сохраняет валютную составляющую через фьючерс доллар/рубль. Такая конструкция позволяет приблизить поведение портфеля к динамике фонда QQQ (Nasdaq) в рублевом выражении, как если бы российский инвестор имел прямой доступ к соответствующему американскому бржевому фонду.

Итог с 1 июля 2024 года по 13 апреля 2026 года показывает, что такой подход оказался весьма эффективным. За рассматриваемый период Алгебра обеспечила доходность 36,6%, тогда как QQQ в рублях прибавил 14,5%. При этом стратегия продемонстрировала и более качественный профиль риска. Годовая волатильность составила 16,1% против 25,7% у QQQ в рублях, а максимальная просадка ограничилась 21,9% против 37,1% у бенчмарка.

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается

Понедельник на российском рынке завершился разнонаправленно, но без оптимизма. Индекс МосБиржи снизился на 1,1%, до 2833,38 пункта, тогда как индекс РТС сумел прибавить 1,46%, закрывшись на отметке 1090,15 пункта.

В ходе вечерней сессии рублевый индикатор продолжил падение, потеряв 1,8% и опустившись к 2820 пунктам. Неудачные попытки рынка перейти к росту сменились нисходящим движением, которое усилилось на фоне обвала цен на нефть.

📍 Словесные интервенции: Поводом послужило заявление Дональда Трампа о якобы конструктивных переговорах с Ираном, хотя Тегеран эту информацию опровергает. Ситуация двоякая: если диалог действительно идет, США выгодно афишировать это для давления на цены, а Ирану — хранить молчание до результата.

Впрочем, не исключено, что это всего лишь стратегический ход Трампа, направленный на обрушение котировок и на выигрыш времени для реализации его военных планов.

📍 Золото под давлением: Также на старте торгов обвалились котировки золота ниже $4200, обновив минимум с начала декабря. Ключевых драйверов снижения два. Первый связан с монетарной политикой: эскалация на Ближнем Востоке усилила инфляционные опасения, и участники рынка больше не рассчитывают на снижение ставки ФРС в этом году.

Второй фактор — технический: последние три недели металл находился под давлением из-за фиксации прибыли, поскольку инвесторы пересматривали структуру портфелей в условиях высокой волатильности. Вернуть интерес к защитному активу может страх надвигающейся рецессии — разговоры об этом звучат всё громче.

📍 Девальвация отменяется? Вечный фьючерс на доллар снизился после появления информации о возможной отсрочке изменения бюджетного правила. Reuters со ссылкой на источники сообщает, что российские власти из-за роста цен на нефть, скорее всего, сохранят текущую цену отсечения в этом году и перенесут корректировку на 2027-й.

На Мосбирже фьючерс в моменте упал на 2,16% относительно закрытия пятницы, опустившись до ₽81,36. Официальных подтверждений пока нет. Само по себе решение выглядит логичным, однако интрига сохраняется: будет ли Минфин покупать валюту в апреле и в каком объеме? Согласно действующему бюджетному правилу, покупки должны быть.

📍 Что по технике: После вчерашней коррекции индекс МосБиржи вернулся в привычный диапазон 2800–2900 пунктов. Давление на рынок по-прежнему будут оказывать цены на энергоносители: их дальнейшее снижение станет для индекса негативным фактором.

Чтобы закрепиться выше середины канала — отметки 2850 пунктов — рублевому индикатору нужен сильный драйвер, например, позитивный сигнал с переговоров по Украине или дальнейшая эскалация на Ближнем Востоке.

📍 Из корпоративных новостей:

Таттелеком СД рекомендовал дивиденды за 2025 год в размере 0,05725 руб/акция (ДД 8,9%), ГОСА - 24 апреля, отсечка - 5 мая.

НКХП
#NKHP МСФО 2025 год: Выручка ₽7,65 млрд (-32,4% г/г), Чистая прибыль ₽3,25 млрд (снижение в 1,96 раза г/г).

Сегежа Групп
#SGZH заключила соглашение на поставку LNG-фанеры в Восточную Азию.

ММЦБ
#GEMA РСБУ 2025 год: Выручка ₽376,7 млн (+8% г/г), Чистая прибыль ₽158,3 млн (+4,7% г/г).

Акрон #AKRN МСФО 2025 год: Выручка ₽237,6 млрд (+20% г/г), Чистая прибыль ₽39,77 млрд (+30,3% г/г).

Новатэк
#NVTK подписал предварительный контракт с покупателем во Вьетнаме.

Эн+ РСБУ 2025 г: Выручка ₽26,62 млрд (+65,6% г/г), Чистая прибыль ₽16,57 млрд (рост в 3,0 раза г/г).

• Лидеры: Таттелеком
#TTLK (+6,3%), ПИК #PIKK (+3,35%), Аренадата #DATA (+1,77%).

• Аутсайдеры: Диасофт
#DIAS (-9,18%), Европлан #LEAS (-6,12%), Эн+ #ENPG (-4,5%), РуссНефть #RNFT (-4,34%).

24.03.2026 - вторник

#DOMRF ДОМ РФ отчитается по по МСФО за 2 месяца 2026 года
#VSEH ВИ.ру последний день с дивидендом 2 руб./акцию

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается

Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)

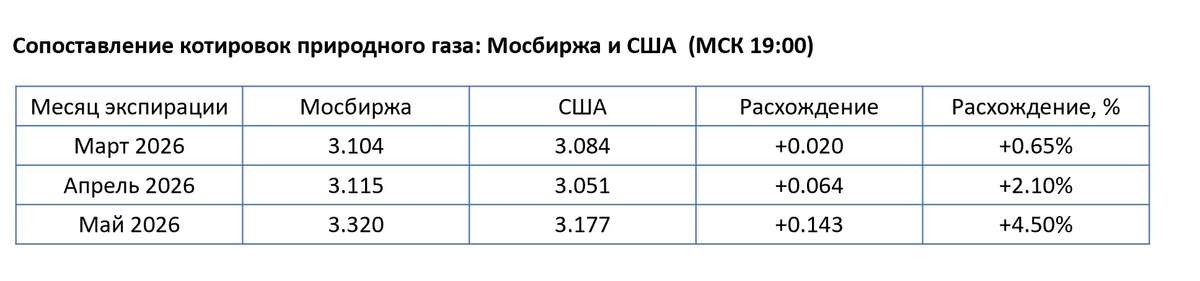
На рынке природного газа возникло заметное расхождение между котировками Мосбиржи и США. По фьючерсу с экспирацией в марте 2026 премия Мосбиржи составляет около 0,65%, в апреле — уже 2,1%, по маю — 4,5%.

Основная причина в том, что это рынки разной природы. В США фьючерс на газ тесно связан с физическим базисом: с добычей, транспортировкой, хранением, спросом со стороны энергетики и СПГ-экспорта. Это рынок, где цена постоянно сверяется с реальным балансом спроса и предложения. Там фьючерс — прежде всего инструмент хеджирования и отражения фундаментальной стоимости газа.

На Мосбирже контракт на природный газ носит в значительно большей степени спекулятивный и финансовый характер. Он гораздо слабее связан с физическим рынком и не встроен в такую же глубокую систему хеджирования производителей и потребителей. Поэтому цена здесь отражает не только стоимость самого газа, но и локальное позиционирование участников.

Дополнительная причина — разная ликвидность. Американский рынок намного глубже: больше участников, выше обороты, уже спреды, сильнее арбитраж. На Мосбирже ликвидность слабее, и даже относительно небольшие заявки могут сильнее двигать цену. В результате в котировке появляется премия, связанная с особенностями самой площадки.

Именно поэтому российская цена природного газа выше американской. Это эффект более тонкого и менее фундаментального рынка. А рост расхождения от марта к маю показывает, что в дальних контрактах влияние спекулятивного и локального фактора становится еще сильнее.

При торговле фьючерсами на природный газ на Московской бирже критически важно учитывать ценовой разрыв, так как котировки на ММВБ экспирируются на основе данных закрытия американской биржи NYMEX.

Почему газ на Мосбирже торгуется выше, чем в США (20 марта 2026)
Познавательно

Синтетический валютный депозит на 3 месяца: как можно извлечь доходность 13% годовых в долларах США

На российском рынке валютных фьючерсов за 2 дня до экспирации мартовского контракта Si-3.26 сложилась уникальная ситуация. Жесткая денежно-кредитная политика ЦБ при ставке 15,5% в сочетании с аномально низким контанго во фьючерсах USD/RUB позволяет создать синтетический валютный депозит с доходностью на уровне 13% годовых. Эта стратегия позволяет не только хеджировать валютные риски, но и получать дополнительную рублевую доходность, значительно превышающую ставки по валютным вкладам и замещающим облигациям.

Механика стратегии

Для реализации стратегии открывается 2 позиции
Длинная позиция во фьючерсе (Si-6.26): Обеспечивает привязку капитала к курсу доллара. Фонд денежного рынка (LQDT): Размещение свободного рублевого остатка (свыше гарантийного обеспечения) под ставку, близкую к ключевой.
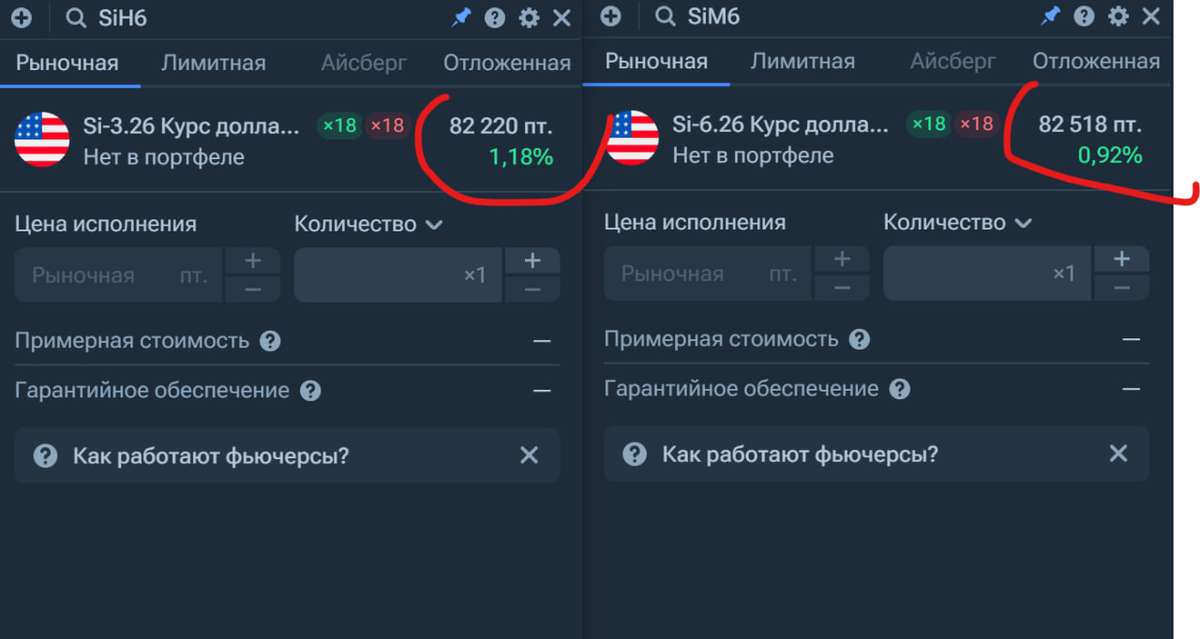
Согласно текущим биржевым котировкам цена Si-3.26: 82 220 пт. Цена Si-6.26: 82 518 пт.
Спред между контрактами составляет 300 пунктов (около 0,36% за квартал). В годовом исчислении стоимость удержания валютной позиции (ролловер) обходится в 1,2–1,4%.

При размещении кэша в LQDT под 15,5% годовых и стоимости роллирования фьючерса в 1,2%, инвестор получает чистый положительный спред в размере 13% годовых в рублях (с учетом требований по ГО). Эти проценты начисляются «сверху» к любой валютной переоценке. Фактически, рынок доплачивает за ожидание девальвации.

Риски по сделке

Несмотря на привлекательность, стратегия требует дисциплины. При резком укреплении рубля по фьючерсу будет списываться убыток. Необходимо поддерживать запас ликвидности в LQDT (минимум 2 размера ГО), чтобы избежать маржин колл.

Если ЦБ неожиданно начнет цикл смягчения ДКП, доходность рублевой части LQDT снизится, что сократит доходность стратегии.

К моменту экспирации в июне спред между фьючерсом и спотом может измениться. Однако при удержании позиции до конца контракта этот риск нивелируется схождением цен.

Не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит исключительно информационный характер. Торговля производными инструментами (фьючерсами) сопряжена с высокими рисками потери капитала.


Синтетический валютный депозит на 3 месяца: как можно извлечь доходность 13% годовых в долларах США

Нефтяной «тромб» у берегов Индии: застрявшая в танкерах российская нефть может стать спасительной

Пока мировые рынки обсуждают риски перебоев поставок через Ормузский пролив, у берегов Индии и Юго-Восточной Азии формируется парадоксальная ситуация: десятки танкеров с российской нефтью стоят на якоре или медленно дрейфуют в ожидании разгрузки. То, что ещё недавно выглядело как логистическая проблема и эффект санкций, в условиях геополитического кризиса вокруг Ирана может неожиданно превратиться в стратегический резерв нефти способный сыграть стабилизирующую роль на мировом рынке углеводородов.

Нефть в море: рынок получил «плавучий склад» российской нефти

По оценкам отраслевых аналитиков и данных трекинга судов, в азиатских водах сейчас находится не менее 19 млн барр российской нефти, ожидающей покупателей или решения финансовых и страховых вопросов. Это эквивалентно примерно 20–25 танкерам класса Aframax и Suezmax.

Ключевая причина не отсутствие покупателей, а «токсичность» инфраструктуры сделки. После санкций, введённых в конце 2025 года Министерство финансов США против более чем 180 судов так называемого теневого флота, многие банки и страховщики стали избегать операций с такими перевозками. Дополнительное давление создают европейские инициативы. В начале 2026 года Европейская комиссия предложила усилить ограничения на морские услуги для экспорта российской нефти и пересмотреть механизм ценового потолка. В результате для индийских покупателей вырос так называемый «налог на комплаенс» — стоимость юридической проверки, страхования и расчетов. Даже при существенном ценовом дисконте многие индийские НПЗ предпочитают отложить закупку, чем рисковать вторичными санкциями.

Индия ещё недавно была крупнейшим покупателем российской нефти, однако в последние месяцы стала осторожнее. Импорт в отдельные периоды опускался примерно до 1–1,1 млн баррелей в сутки, тогда как в 2024–2025 годах он достигал 1,7–2 млн баррелей. Часть потоков перехватывает Китай, который выступает своеобразным «покупателем последней инстанции» для санкционных грузов. Но и китайские порты имеют ограничения по приёму таких судов, поэтому часть баррелей продолжает оставаться в море создавая плавучий склад.

Ормузский фактор: неожиданное значение «застрявшей нефти»


Ситуация резко изменилась после эскалации напряженности вокруг Ормузского пролива. Любые перебои в этом узком транспортном коридоре немедленно отражаются на энергетической безопасности. Для Индии этот риск особенно чувствителен: до 40% её импорта нефти проходит через Ормуз, а стратегические запасы покрывают примерно 25 дней потребления. На этом фоне «плавучий склад» российской нефти неожиданно приобретает новое значение. Фактически речь идет о быстром резерве, который может компенсировать краткосрочный дефицит в случае перебоев постановок. Именно российские баррели сейчас оказались наиболее доступным оперативным источником дополнительного предложения. Если напряженность вокруг Ормузского пролива сохранится, часть «застрявших» грузов может быстро найти покупателей в Индии. В этом случае текущий «плавучий склад» на море превратится из логистической проблемы в механизм стабилизации рынка.

Цена ожидания: сколько стоит «нефть в море»

Для российских нефтяных компаний скопление нефти в море означает не только логистическую проблему, но и прямые финансовые потери. Как выглядит экономика хранения нефти в море:

Средняя стоимость эксплуатации и фрахта танкера — экипаж, топливо, страхование и аренда судна оценивается примерно в $80–100 тыс. в сутки. В пересчёте на груз это около $0,10–0,12 на баррель в день.

Таким образом, при нахождении в море 19 млн. барр. нефти, стоимость их вынужденного хранения составляет примерно:

19 млн. × $0,10–0,12 ≈ $1,9–2,3 млн в сутки.

Фактически российские нефтяные компании и трейдеры платят около $2 млн каждый день за то, что эта нефть остается на воде, а не попадает к покупателям.

Рынок не готов оплачивать хранение: почему стратегия «cash-and-carry» не работает

Cитуация выглядит еще более парадоксальной, если учитывать структуру нефтяного рынка. В нормальных условиях хранение нефти может финансироваться через фьючерсный рынок. Классическая схема так называемого «cash-and-carry» арбитража работает только в условиях контанго, когда дальние фьючерсы стоят дороже ближайших поставок. В этом случае трейдер покупает нефть сегодня, продаёт фьючерс на более поздний месяц и использует ценовую разницу для покрытия расходов на хранение и финансирование.

Сегодня эта модель не работает. Кривая фьючерсов находится в состоянии бэквардации — ближайшие поставки стоят дороже дальних. Это отражает текущий дефицит нефти на рынке и высокий спрос на физические баррели здесь и сейчас. В такой структуре рынка хранение становится экономически убыточным: каждый день ожидания не только требует оплаты фрахта, но и сопровождается потерей стоимости по фьючерсной кривой. Иными словами, рынок фактически штрафует за хранение нефти, стимулируя её немедленную продажу.

Поэтому танкеры с российской нефтью стоят в море не потому, что это выгодно с точки зрения рыночной логики. Они стоят там потому, что санкционные ограничения, страховые риски и банковские барьеры затрудняют быструю разгрузку и проведение платежей.
Однако именно эта вынужденная пауза на рынке создала необычную ситуацию: десятки миллионов баррелей уже находятся рядом с крупнейшими импортерами Азии. И если поставки из Персидского залива окажутся под угрозой, этот «нефтяной тромб» может неожиданно превратиться из дорогостоящей логистической проблемы в инструмент стабилизации регионального рынка нефти.

Нефтяной «тромб» у берегов Индии: застрявшая в танкерах российская нефть может стать спасительной

Какао на Мосбирже: в чем причина расхождения цены с биржей в США и уникальность фьючерса

Многие смотрят на фьючерс какао $CCH6 как на экзотику, но его спецификация делает его уникальным инструментом для российского инвестора. Главная фишка — рублевое «тело» фьючерса.

В отличие от фьючерса на Насдак $NAU6 или природный газ, которые котируются $NGH6 без рублёвой переоценки, цена какао в биржевом алгоритме уже пересчитана в рубли за 1 кг. Это значит, что вы покупаете товар, цена которого напрямую зависит от курса доллара США за рубли.

Пример расчёта:
Мировая цена: какао в США торгуется около $3 000 за тонну.

Курс доллара: находится на отметке 80,00 руб

Как считается справедливая цена на MOEX мировую цену, делим на 1000 (переводим в 1 кг) и умножаем на курс:

3000/1000 * 80 = 240 пт. * 10 (цена контракта) = 2400 р

Таким образом, покупая какао, вы защищаете рублевый капитал от девальвации так же эффективно, как при покупке валюты, но при этом участвуете в динамике одного из самых волатильных сырьевых рынков мира.

Фьючерсы на какао уникальны по характеру ценообразования и если завтра в Африке соберут отличный урожай и цена в мире упадет на 5%, но при этом доллар подскочит с 78 до 85 рублей (+9%), ваш фьючерс на Мосбирже все равно вырастет в цене. Такая переоценка не характерна линейке фьючерсов на ММВБ. Подробнее напишу об этом отдельно.

Стратегия «cash and carry» на BTC: институциональный подход к доходности 12% годовых в долларах США

В условиях нисходящей динамики крипторынка в 2026 году классические направленные стратегии (покупка в надежде на рост) несут в себе высокие риски. Для профессиональных участников рынка на первый план выходят арбитражные стратегии. Одной из самых распространенных является стратегия «cash and carry», использующая сложившуюся на срочном рынке ситуацию контанго для выторговывания фьючерсной премии и достижения доходности по операции в пределах 12% годовых в долларах США.

Рассмотрим конструкцию сделки и условия ее реализации на балансе юридического лица учитывая текущую структуру фьючерсного и спотового рынка. Для оценки спотовой цены используются данные криптобиржи в РБ Байнекс,

фьючерсная цена взята по данным котировок майского контракта на биткойн на срочной секции ММВБ.

Необходимо отметить, что в российской юрисдикции работа с производными финансовыми инструментами (ПФИ) на криптовалюту жестко регламентирована. Фьючерс BTC-5.26 доступен для торговли только квалифицированным инвесторам Данная ситуация связана с тем, что, регулятор относит крипто-фьючерсы к инструментам с повышенным риском из-за встроенного плеча и волатильности базового актива.


1. Текущая рыночная ситуация (на 25.02.2026) 12.00 МСК


На текущий момент существует значительное контанго:

Спот (BTC/USDT): 66 200$ (базовая цена актива).
Фьючерс (BTC-5.26): 69 500 пт. (экспирация 29 мая 2026 г)
Базис (контанго) составляет: 3 300 пунктов.

Эта разница в долларах — «временная стоимость» ожидания рынка, которую арбитражер забирает (выторговывая) фьючерсную премию, выполняя сделку по модели покупка спот (кэш)- продажа фьючерс (кэрри)

2. Расчёт эффективной доходности и управление ГО

Расчёт инвестиционной эффективности сделки строится на весь задействованный капитал, включая Гарантийное Обеспечение (ГО) на брокерском счете. Структура задействованного капитала смоделирована на 1 BTC:

Для безопасного удержания позиции нам нужно распределить средства:

Спот-позиция (100%): 66 200$
Резерв под ГО (35%): 24325$

Зачем такой запас? При росте BTC до 90000 шорт-позиция по фьючерсу будет генерировать временный убыток (вариационную маржу). Если на счету не будет запаса, брокер ликвидирует шорт, и спот останетесь с голым биткоином без хеджа. Запас в 35% позволяет «пересидеть» рост цены на 40-50% без довнесения средств.

Итоговый рабочий капитал стратегии: 90525$

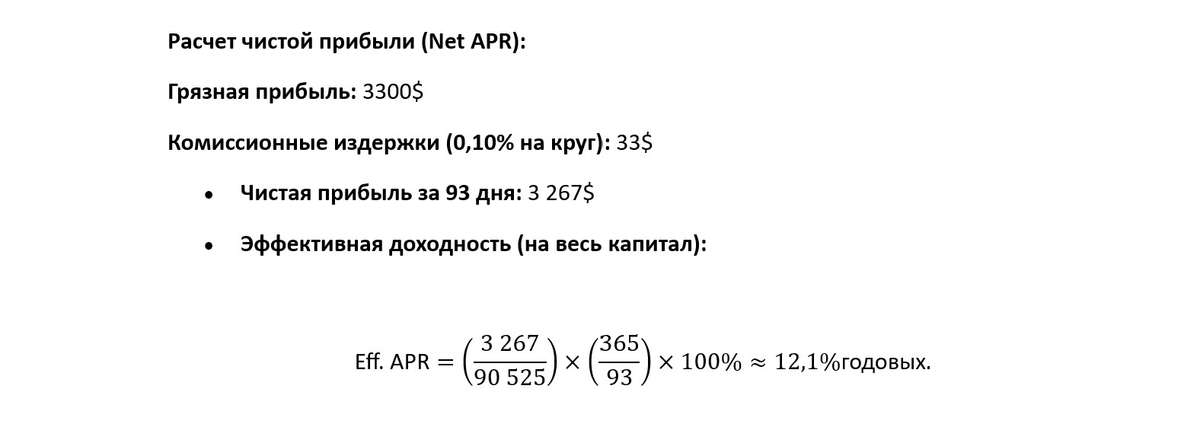
3. Расчет чистой прибыли (Net APR):
Грязная (валовая прибыль) прибыль: 3300$
Комиссионные издержки (0,10% на круг): 33$
Чистая прибыль за 93 дня: 3 267$
Эффективная доходность (на весь капитал): 12.1% (см рис)


4. Риски стратегии

Несмотря на «безрисковый» статус (market-neutral), стратегия имеет специфические угрозы:
Риск потери базиса «раздвижки»: В момент открытия позиций цена может резко дернуться. Нужно выполнять сделки синхронно, чтобы купить спот и продать фьючерс максимально одновременно.

Риск отрицательного фондирования: на некоторых бессрочных фьючерсах (perpetual) вместо контанго может возникнуть ставка финансирования (funding), которую будете платить вы. Но для квартальных фьючерсов (как в рассмотренном случае майский кантате) этот риск отсутствует — цена гарантированно сойдется со спотом к дате экспирации.

Валютная переоценка: в стратегии покупается спот за USDT, а фьючерс торгуется в рублях (через индикативный курс доллара которую влияет только на переоценку вариационной маржи при отсутствии переоценки фьючерсного контракта), возникает риск изменения курса $/₽.

Налоговый риск: при реализации стратегии юридическому лицу необходимо официально классифицировать сделки как операции хеджирования в соответствии со ст. 301 НК РФ. Без документального подтверждения (акта открытия хеджа и обоснования рисков) налоговая база по спотовой позиции в биткоине и фьючерсу будет учитываться раздельно, что создаст риск уплаты налога на прибыль (25% в 2026 году) с доходной части позиции без учета убытка по другой. Правильное оформление позволяет сальдировать (суммировать) финансовые результаты по обеим ногам стратегии.


5. Сценарии завершения сделки


Сценарий А (Додержать до конца): 29 мая фьючерс исполняется автоматически. Вы продаете биткоин на споте. Ваша прибыль — ровно 330 (минус комиссии и спрэд).

Сценарий Б (Досрочный выход): если в течение срока жизни фьючерса контанго схлопнется раньше времени (базис станет равен 0 или уйдет в минус), можно закрыть обе позиции досрочно, забрав всю прибыль за 30 дней вместо 93. В этом случае годовая доходность (APR) может значительно вырасти.

Проставленная стратегия «кэш энд кэрри» на BTC в феврале 2026 года — это инструмент для «умных денег». При эффективной ставке 12% годовых она значительно опережает классические инструменты в долларах, требуя при этом лишь статуса квалифицированного инвестора и грамотного управления маржинальным плечом.

Ключевой момент институционального подхода — считать доходность не только на сумму спота, а на весь реально задействованный капитал с учётом резерва под ГО. В таком расчёте текущая конструкция даёт порядка 12% годовых в долларах при консервативном управлении маржой — что заметно выше доходностей большинства классических долларовых инструментов сопоставимого «профиля риска», но требует статуса квалифицированного инвестора и дисциплины риск-менеджмента. Также необходимо учитывать налоговые риски и правильное оформление сделки является важным условием ее успешной реализации.

Стратегия «cash and carry» на BTC: институциональный подход к доходности 12% годовых в долларах США

Фандинг в фьючерсе IMOEXF: статистика и доходность стратегии выторговывания фандинга

С ноября 2023 года Московская биржа запустила вечный фьючерс на индекс МосБиржи (IMOEXF). За прошедшее время накопился уже достаточно длинный ряд наблюдений, чтобы перейти к статистическому анализу и регулярному мониторингу ключевой величины этого инструмента — фандинга.

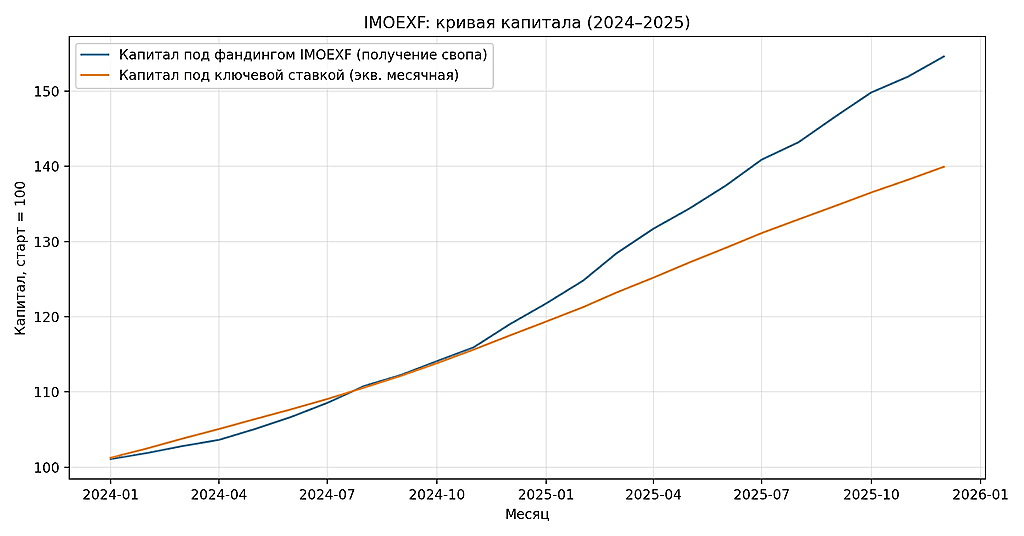
Чтобы оценить эффективность и практическую целесообразность стратегий, ориентированных на «выторговывание» фандинга, рассчитана величина фандинга в % годовых для каждого месяца на основе официальных данных Московской биржи. Логика расчёта следующая:

-внутри месяца просуммированы ежедневные начисления/списания фандинга, соотносим их к средней цене базового актива за месяц и приводим результат к годовому выражению — получаем месячную оценку годовой доходности фандинга. Параллельно для корректного сравнения посчитана средневзвешенная ключевая ставка ЦБ РФ за каждый месяц (вес — количество календарных дней действия ставки). Это позволило построить две сопоставимые динамики:

1. кривую капитала, которая воспроизводит результат стратегии сбора фандинга через вечный фьючерс;

2. кривую капитала, которая отражает размещение средств под ключевую ставку (как базовый «денежный» бенчмарк).

В результате на графике (см рис) можно наблюдать когда фандинг действительно работает как источник доходности и насколько он превосходит/уступает доходности «денежного рынка», а также как меняется это преимущество по режимам рынка и во времени.

Необходимо отметить, что в течение всего периода времени фандинг был положительным, таким образом, держатели длинных позиций платили держателям коротких позиций в вечном фьючерсе на индекс ММВБ. (см слайд)

За период 2024 — 2025 гг среднегодовая доходность (CAGR) по стратегии выторговывания фандинга составил: 24.3% годовых (кумулятивная доходность +54.6%)

CAGR размещение средств по ключевой ставке ЦБ составляет 18.3% годовых (кумулятивная доходность +39.9%).

*** стратегия сбора (выторговывания) фандинга строится на основе допущения её реализации при условии, что: 1. Удерживаются длинные позиции в индексе ММВБ, как базовом активе, с учетом систематического удержания короткой позиции в вечном фьючерсе IMOEXF. 2. Риски расхождения базиса и вечного фьючерса не учитываются. 3. Также во внимание не принимается возможное отклонение в дивидендных поправках и влияние ГО.

Фандинг в  фьючерсе  IMOEXF: статистика и доходность стратегии выторговывания фандинга

Итоги 2025 года и не только: золото девять лет в лидерах, часть 4

Часть 1, часть 2, часть 3

Вернемся к анализу доходностей наших «конкурсантов», теперь уже за прошедшие 9 лет. Номинальные доходности активов приведены во втором слева столбце, реальные (с учетом инфляции) в четвертом.

Повторюсь, если брать поправку на инфляцию, из рейтинга выпадают напрочь все три валюты, их реальная доходность снова отрицательна (вниманию любителей годами копить свои сбережения в долларах и евро). Не помог даже новомодный в последние годы юань, он тоже дал отрицательный результат.

Далее, сюрпризы показали инструменты с фиксированной доходностью – индекс гособлигаций ОФЗ и депозиты. Депозиты с учетом инфляции приносили все 9 лет доходность чуть более 3% ежегодно. Это уже на заметку любителям долгосрочно сидеть в банковских депозитах. Но еще хуже смотрятся на девяти годах истории ОФЗ. Индекс ОФЗ давал ежегодную доходность с учетом инфляции всего 0,36% годовых, то есть практически еле-еле «окупили» инфляцию. Российские же акции показали все-таки положительный, с поправкой на инфляцию результат, хотя тоже очень мизерный: ежегодная доходность на протяжении всех 9 лет всего 3,61 % в год. Стоит ли такая доходность тех рисков, которые дает наш рынок акций – вот вопрос.

Но в любом случае, сюрпризом для инвестора является то факт, что рублёвый депозит вполне себе конкурирует по доходности с российскими акциями, при этом не несет рыночного риска. Впрочем, о рисках разговор будет дальше.

Вернемся к Московской недвижимости. Индекс Дом-клик за прошедшие 9 лет с поправкой на инфляцию дал ежегодную доходность 2,04%, что тоже нельзя назвать приемлемой доходностью. А вот драгметаллы за последние 9 лет снова в лидерах по доходности. Но внутри этой группы есть изменения. Серебро хоть и является по-прежнему лидером, но уже совсем не с таким безумным отрывом от золота: 15,65% ежегодно у серебра против 12,75% ежегодно у золота.

Теперь о долларовых фьючерсах: интересно снова сравнить доходности «рублевого» и «долларового» серебра и золота. Здесь уже нужно сравнивать номинальные доходности, а не реальные, с учетом инфляции рубля, ведь валюты тут разные. И тут обратная ситуация, нежели в 2025-м году: «рублевые» золото и серебро несколько опередили по доходности свои «долларовые» аналоги.

Но все опять логично, номинально доллар за эти годы все же вырос, рубль обесценился. Получается, в долгосрочную, все же выгоднее покупать золото и серебро за рубли, в не в виде долларовых фьючерсов. К тому же, у фьючерсов дополнительные проблемы, связанные с роллированием контрактов, о чем сказано выше. А вот платина и палладий показали за 9 лет и результаты скромнее, чем серебро и золото: их ежегодная доходность с учетом инфляции за прошедшие 9 лет немногим выше 7%.

Продолжение следует...

https://t.me/ifitpro
#рейтинг2025