Поиск

ПРОМОМЕД зарегистрировал первый отечественный препарат для терапии муковисцидоза

Эксалантин-Про предназначен для комбинированной патогенетической терапии муковисцидоза — редкого генетического заболевания, которое приводит к дыхательной недостаточности. Препарат является аналогом Трикафта® американской компании Vertex Pharmaceuticals.

Для ПРОМОМЕД регистрация Эксалантин-Про — ещё один шаг в развитии портфеля препаратов для лечения редких заболеваний.

Почему это важно?

🔹 Потребность в доступной терапии. По данным российского регистра за 2024 год, диагноз «муковисцидоз» подтвержден у 4 355 человек, более 30% из них - взрослые. При этом 24% взрослых пациентов, участвовавших в исследовании центра «Социальная механика», сообщали о сбоях в лекарственном обеспечении.

🔹 Локализация производства Полностью созданная в России, разработка призвана повысить стабильность поставок и снизить риски прерывания лечения из-за внешнеторговых и логистических ограничений.

🔹 Потенциал расширения доступа к лечению. Появление конкурентного отечественного препарата может снизить нагрузку на бюджет и позволить направить сэкономленные средства на обеспечение терапией большего числа пациентов.

#ПРОМОМЕД #фармацевтика #препараты

$PRMD

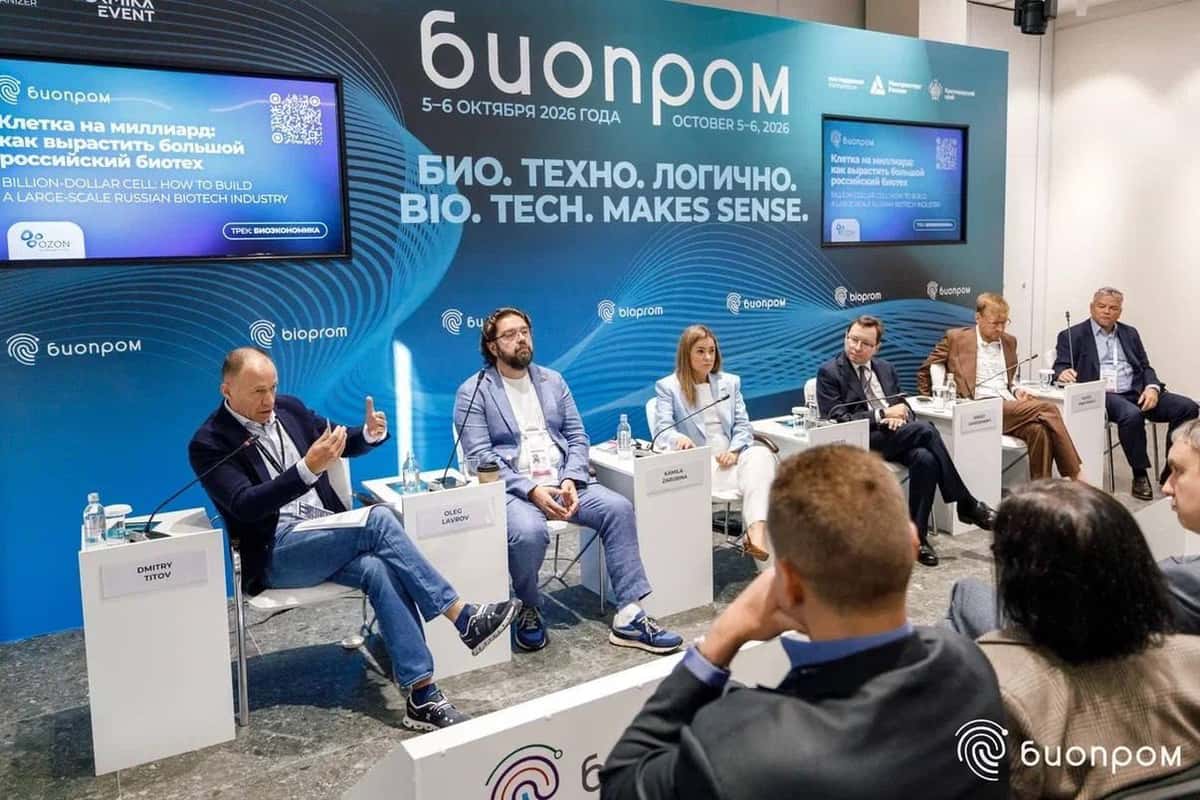
🧬 «Клетка на миллиард»: обсудили на БИОПРОМ-2026, кто профинансирует российский биотех

6 октября на форуме БИОПРОМ-2026 в Геленджике «Озон Фармацевтика» провела сессию «Клетка на миллиард. Большая ставка на российский биотех».
Говорили о том, где взять капитал для следующего шага российской биофармацевтики: от биосимиляров к биспецификам, конъюгатам и инновационным молекулам. Отправной точкой дискуссии стал кейс нашей биотех-площадки «Мабскейл».

Участники сессии:
🔹Сергей Глаголев, заместитель министра здравоохранения РФ
🔹Дмитрий Титов, заместитель генерального директора «Озон Фармацевтика» (модератор дискуссии)
🔹Алексей Виноградов, «Юникорн Кэпитал»
🔹Камилла Зарубина, «СК Капитал» (ВЭБ.РФ)
🔹Сергей Гайворонский, Kama Flow
🔹Вадим Тарасов, Сеченовский университет
🔹Олег Лавров, «Иннопрактика»

Участники сошлись во мнении: деньги на биотех есть, но нужно выстроить последовательность финансирования — от грантов до госзакупок.

Подробности — в пресс-релизе на нашем сайте

🧬 «Клетка на миллиард»: обсудили на БИОПРОМ-2026, кто профинансирует российский биотех

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

🎤 На форуме Сбер Инвестиций "Настоящее будущее" выступил директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв. Он рассказал о последних финансовых результатах, ключевых драйверах роста и ответил на вопросы инвесторов.

📊 Растем более чем в 5 раз быстрее рынка. За первое полугодие выручка и EBITDA выросли на 76%, чистая прибыль на 83%. Прогноз на 2026 год подтвержден: рост выручки на 60% при рентабельности по EBITDA 45%.

🤝 Менеджмент мотивирован акциями. С 2025 года действует программа долгосрочной мотивации, основанная на достижении целевых показателей и не предусматривающая выпуск дополнительных акций. Параметры обратного выкупа акций в течение периода действия Программы обеспечивают соблюдение интересов действующих акционеров. При этом менеджмент и Совет директоров имеют возможность приобретать акции на собственные средства.

💰 Новые облигационные выпуски пока не требуются: текущих банковских лимитов достаточно, их график погашения комфортный. Долг растёт в разы медленнее, чем бизнес, поэтому долговая нагрузка остаётся под контролем. К рынку облигаций Компания может вернуться при необходимости не ранее середины 2027 года.

💸Рентабельность 34% по EBITDA за полугодие: сезонный эффект, идем по траектории прогноза. В 2023-2025 годах на второе полугодие приходилось 62-67% выручки при равномерных расходах. Годом ранее рентабельность за первое полугодие была те же 34%, а по итогам года выросла до 41%.

🌍 Экспорт пошел в СНГ. Начались первые отгрузки в Узбекистан и Кыргызстан, до конца года ожидается Казахстан. Осенью и зимой Завод «Биохимик» посетят 10 GMP-инспекций. Стратегический ориентир: не менее 15% выручки инновационных продуктов из пайплайна ключевых запусков должно приходиться на экспорт.

💊 Ближайшие запуски. Один из орфанных препаратов уже зарегистрирован. Компания надеется вывести его в коммерческую реализацию в IV квартале 2026 года. В том же квартале стартует исследование оригинального тройного агониста, на рынке компания ожидает его в 2029-2030 годах.

#ПРОМОМЕД #фармацевтика #форум

$PRMD

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

💊 Промомед разогнался, и прогнозы выглядят смело


Смотрю я на Промомед и вижу, что бумага уже добралась до 695 рублей, прибавив 70%. Причём это не просто рыночная эйфория вокруг фармсектора — тут есть конкретная история роста. Компания сама закладывает в прогноз увеличение выручки на 60% в 2026 году. Это очень амбициозная цель, которая предполагает серьёзное расширение продаж.

Но самое интересное даже не это. Газпромбанк считает такую оценку заниженной и допускает, что фактический результат может оказаться выше. Когда аналитики говорят, что компания скромничает в своих прогнозах, это обычно добавляет оптимизма рынку. И, судя по динамике котировок, инвесторы уже закладывают такой сценарий в цену.

Лично я смотрю на это с осторожным интересом. Фармацевтика — сектор, где многое зависит от портфеля препаратов и их продаж. Если Промомед действительно сможет удержать заявленные темпы, то текущая оценка может оказаться оправданной. Но рост на 70% уже создаёт определённое напряжение, и любое отклонение от ожиданий может привести к резкой реакции.

Волатильность и риски тут высокие. Я бы не делал поспешных выводов на фоне такого ралли и просто наблюдал за тем, как компания будет отчитываться и подтверждать свои прогнозы. Пока история выглядит многообещающе, но требует проверки временем.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

ПРОМОМЕД завершил разработку первого отечественного автоинъектора с адреналином

📄Компания подала заявление на регистрацию препарата на основе эпинефрина (адреналина) в уникальной форме одноразового автоинъектора. Устройство уже содержит нужную дозу, механизм инъектора разработан так, что укол можно делать даже через одежду, а само применение не требует специальных медицинских навыков.

🚑 Препарат предназначен для экстренной помощи пациентам при развитии тяжелой угрожающей жизни аллергической реакции. При его разработке ПРОМОМЕД работал совместно с врачами и пациентскими организациями, в частности с Ассоциацией аллергиков и атопиков России.

💉 Прототип автоинъектора был представлен профессиональному сообществу на Первом межрегиональном конгрессе по аллергологии и иммунологии.

💊 Сейчас в России препараты адреналина доступны только в ампулах. Согласно исследованиям, обеспеченность пациентов адреналином для доврачебной помощи составляет менее 30%.

📌 Появление в России автоинъектора адреналина направлено на решение конкретной проблемы пациентов, для которых своевременное введение препарата может стать фактором спасения жизни.

#ПРОМОМЕД #фармацевтика #препарат

$PRMD

ПРОМОМЕД — лидер коммерческого фармацевтического рынка России по итогам августа 2026 года

🏆По данным DSM Group, в августе 2026 года ПРОМОМЕД вновь занял 1-е место среди производителей лекарственных препаратов по стоимостному объёму продаж на коммерческом рынке РФ.

📈Ключевые показатели августа:

🔹 №1 среди производителей ЛП — 7,6 млрд рублей продаж и 4,6% доля рынка
🔹 +231,9% к августу прошлого года — самый высокий темп роста среди ведущих производителей
🔹 «Тирзетта» — №1 среди лекарственных брендов российского аптечного рынка: 5,3 млрд рублей продаж и 3,2% доля рынка, при этом разрыв со следующей позицией рейтинга составляет 1,7%

🎯Результаты августа отражают устойчивую динамику развития ПРОМОМЕД и укрепление позиций компании на фармацевтическом рынке России.

#ПРОМОМЕД #рейтинг #лидерство #фармацевтика

$PRMD

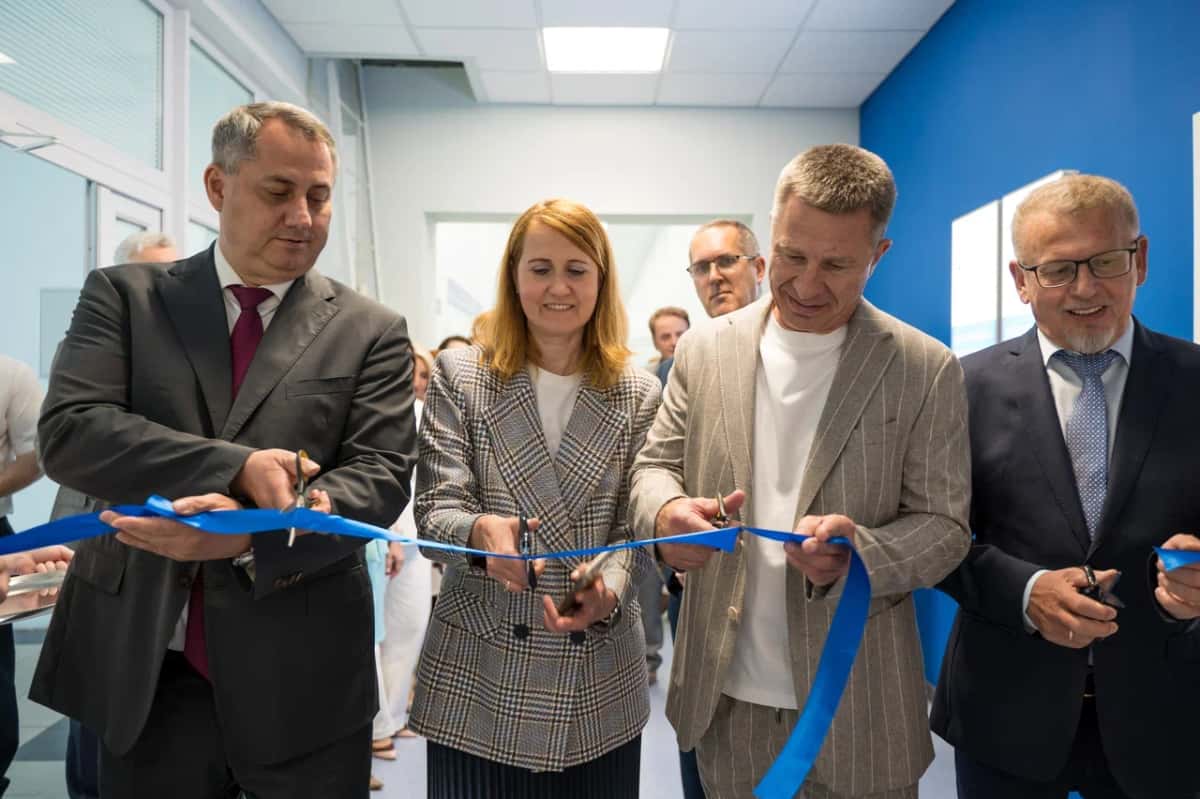
В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.

На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.

Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.

Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:

«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»

Ректор СамГМУ Александр Колсанов:

«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».

Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.

Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.

Генеральный директор «Озон Фармацевтика» Олег Минаков:

«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»

Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.

Впереди — новые проекты и развитие совместных инициатив!💙

Читайте полный релиз на нашем сайте

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

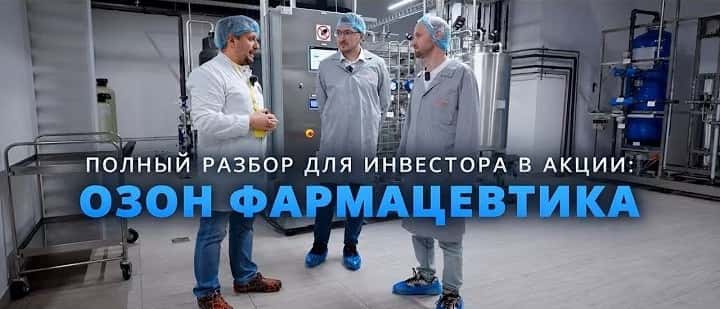
Фильм! Фильм! Фильм!

Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.

Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».

В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.

На вопросы наших гостей отвечали:

🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.

Присоединяйтесь к просмотру на YouTube!

А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.

Фильм! Фильм! Фильм!

ПРОМОМЕД расширяет географию программы «Начни с себя» для медицинских работников

📄Министерство здравоохранения Республики Карелия и ПРОМОМЕД заключили меморандум о сотрудничестве в рамках профилактической программы «Начни с себя».

📌Проект стартовал в Мордовии в 2025 году и уже продемонстрировал отличные результаты. Итоги проекта показали необходимость расширения сотрудничества с другими регионами.

👩🏻‍⚕️Именно врачи первыми приходят на помощь другим, но нередко откладывают заботу о себе. Программа «Начни с себя» направлена на сохранение метаболического здоровья медицинских работников, раннее выявление рисков атеросклероза, сердечно-сосудистых заболеваний и сахарного диабета, а также формирование привычки регулярного наблюдения за состоянием здоровья.

🧬На территории Республики Карелия в проекте примут участие 40 медицинских работников с избыточной массой тела или ожирением, а также сопутствующими патологиями. На протяжении полугода они будут проходить индивидуальную терапию под контролем врача-эндокринолога на каждом этапе. ПРОМОМЕД предоставит информационно-методические материалы и обеспечит участников программы необходимыми лекарственными препаратами.

#ПРОМОМЕД #начниссебя #фармацевтика #рынок

$PRMD

Тирзепатид от ПРОМОМЕД стал первым в Казахстане

📄ПРОМОМЕД получил регистрационное удостоверение на лекарственное средство с МНН тирзепатид от Минздрава Казахстана. Флагманский препарат Тирзетта®* станет первым официально доступным в стране препаратом с этим действующим веществом.

💊Тирзетта® снижает аппетит и удерживает уровень глюкозы в крови. Препарат применяют в лечении сахарного диабета II типа и ожирения. ПРОМОМЕД производит препарат по полному циклу и выпускает его в одноразовых инжекторах. Технология производства позволила отказаться от консервантов в составе препарата.

💬По словам Исполнительного директора ПРОМОМЕД Эдуарда Касьяна, спрос на терапию диабета и ожирения в Казахстане сформирован. Данные ВОЗ за 2024 год подтверждают: 56% взрослого населения страны имеют избыточную массу тела. При этом Казахстан входит в число приоритетных рынков международной стратегии ПРОМОМЕД.

#ПРОМОМЕД #рынок #фармацевтика

$PRMD

* Информация носит исключительно ознакомительный характер и не является медицинской рекомендацией. Перед применением препарата проконсультируйтесь с врачом, имеются противопоказания.

«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!

Завоевали сразу две награды:

1-е место в номинации «Лучшая IR-коммуникация» (среди компаний с капитализацией 40–200 млрд руб.);

2-е место в новой номинации «Выбор розничных инвесторов».

Комментарий Дмитрия Коваленко, директора по корпоративным коммуникациям и рынкам капитала «Озон Фармацевтика»:

«С момента выхода компании на публичный рынок мы стремимся развивать IR коммуникации, расширяя рамки стандартного раскрытия информации: углублять понимание инвестиционного кейса, давать рынку качественную аналитику и образовательный контент, обеспечивать конструктивный обмен информацией между инвесторами, менеджментом и Советом директоров.

Высокая оценка наших усилий широкой аудиторией и профессионалами рынков капитала подтверждает ценность выбранного нами подхода и мотивирует нас продолжать развивать качество и прозрачность коммуникаций.

Премия Московской биржи «Рынок выбирает» действительно ценный инструмент исследования восприятия работы IR и менеджмента в диалоге с инвестиционным сообществом. Независимая и комплексная оценка среди такого обширного числа инвесторов делают эту премию IR важным индикатором качества коммуникаций, достойным внимания Совета директоров.

Благодарим Московскую биржу за развитие профессионального IR-сообщества, а инвесторов, аналитиков, управляющих фондами и других участников рынка — за доверие и ценную обратную связь. Поздравляем всех победителей и номинантов премии — уверены, что профессиональный обмен опытом и здоровая конкуренция помогают нам вместе повышать стандарты IR-коммуникаций и развивать российский рынок капитала».

Особенность этого года — открытое голосование на сайте Московской биржи, которое позволило инвесторам напрямую оценить IR-практики компаний.

P.S. Кстати, об открытости. Мы также вышли в эфир программы «Просто о сложном». Сергей Попов провёл содержательный разговор с нашим главным технологом Максимом Кирилиным и заместителем директора по связям с инвесторами Марией Рыбиной. Обсудили ключевые аспекты работы компании, технологические решения и подходы к взаимодействию с инвесторами — всё в духе принципа прозрачности и открытости.

Посмотреть эфир можно тут:

YouTube

VKВидео

RuTube

«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

ПРОМОМЕД проводит клиническое исследование инновационного препарата против ВИЧ

🔬ПРОМОМЕД проводит клиническое исследование I фазы нового оригинального противовирусного препарата для лечения ВИЧ-инфекции с участием здоровых добровольцев. Это первый опыт применения молекулы у человека.

💊В рамках исследования будет проведена оценка безопасности и переносимости лекарственного средства при однократном и многократном применении.

🧬Новый препарат разработан R&D-центром ПРОМОМЕД совместно с ведущими научными центрами Российской Федерации. По механизму действия он относится к ингибиторам интегразы ВИЧ — одному из ключевых направлений современной антиретровирусной терапии. Доклинические исследования продемонстрировали высокий уровень противовирусной активности молекулы, благоприятный профиль безопасности и низкий риск выработки резистентности.

📌По оценкам Всемирной организации здравоохранения, к концу 2024 года в мире насчитывалось около 40,8 млн человек, живущих с ВИЧ. Доступ к необходимой антиретровирусной терапии имели лишь около 31 млн пациентов. В России число ВИЧ-инфицированных достигло 1,25 млн человек.

🧪Переход к оценке эффективности молекулы непосредственно у пациентов с ВИЧ-инфекцией запланирован на конец 2026 года. Проект является частью долгосрочной инвестиционной и научно-исследовательской стратегии ПРОМОМЕД, направленной на развитие портфеля оригинальных препаратов и укрепление позиций Компании в сегменте социально значимых заболеваний.

#ПРОМОМЕД #фармацевтика#рынок

$PRMD

Промомед. Отчет за 1 пол 2026 по МСФО

Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52

Что нравится:

✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

Что не нравится:

✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

За 2026 год промежуточных выплат не ожидается.

Мой Итог:

Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).

Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.

Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Промомед. Отчет за 1 пол 2026 по МСФО

Готовимся к «БИОПРОМ 2026»: ключевые темы и взгляд на будущее фармацевтики

5–6 октября форум «Биопром» соберёт ведущих игроков фармрынка, среди которых будет и «Озон Фармацевтика». В преддверии этого события заместитель генерального директора Дмитрий Титов поделился с редакцией «ФармМедПром» взглядами на важнейшие тренды и вызовы отрасли.

Среди главных тем — развитие производства биотехнологических препаратов и препаратов для лечения онкологических заболеваний, преодоление отраслевых барьеров, а также оптимизация пути лекарства от идеи к пациенту:

«Нам хотелось бы обсудить много вопросов. Давно назрела донастройка системы ценообразования ЖНВЛП. Особенно важно решить этот вопрос для препаратов из перечня СЗЛС. На примере нашего биотехнологического проекта «Мабскейл» мы хотим вместе с регуляторами и финансовыми организациями обсудить, какие барьеры можно снять, как улучшить регуляторную среду.

Тренды российского и мирового рынка убедительно показывают, что только новые молекулы — слишком узкое определение инноваций в фармацевтике. Это важное направление для исследователей, но оно не всегда напрямую влияет на доступность и эффективность терапии. Нам было бы интересно на «Биопроме» продолжить на эту тему дискуссию в рамках Координационного совета «Иннопрактики».

Подробнее читайте на сайте издания.

——————

⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Готовимся к «БИОПРОМ 2026»: ключевые темы и взгляд на будущее фармацевтики

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

Тикер: #OZPH
Текущая цена: 43.3
Капитализация: 50.6 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/

Мультипликаторы (LTM):

P/E - 6.56
P/BV - 1.4
P/S - 1.26
ROE - 21.4%
ND/EBITDA - 0.38
EV/EBITDA - 4.19
Акт/Обяз - 3.2

Что нравится:

✔️выручка выросла на 21.9% г/г (6.4 → 7.8 млрд);
✔️FCF увеличился в 2.2 раза г/г (1.1 → 2.4 млрд);
✔️чистый долг снизился на 30.9% к/к (7.3 → 5 млрд). ND/EBITDA улучшился с 0.61 до 0.38;
✔️нетто фин расход уменьшился на 9.2% к/к (337 → 306 млн);
✔️чистая прибыль выросла 2.7 раза г/г (0.7 → 2 млрд);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя скор. ND/EBITDA и ЧП за отчетный период по МСФО

СД рекомендовал дивиденды за 2 квартал 2026 в размере 0.49 руб. (ДД 1.13% от текущей цены).

Мой итог:

Операционные показатели вернулись к росту.

Объем продаж вырос на 2.1% г/г (76.2 → 77.8 млн уп). Из них (млн уп):
- розничные -4% (49.6 → 47.6) и государственные закупки +13.9% (26.6 → 30.3);
- МНН +1.3% (71.7 → 72.6) и брендированные дженерики +15.5% (4.5 → 5.2).

За полгода объем продаж снизился на 1.2% г/г (152.9 → 151.1 млн уп). В целом, причины все те же, что и были озвучены в обзоре по 1 кварталу:
- высокая база прошлого года;
- низкая сезонная заболеваемость;
- ротация ассортимента в пользу «укрупненных» упаковок.

Из приятного тот факт, что темпы продаж конечным потребителя в 1 полугодии были выше рынка.

За счет роста объемов и увеличения средней стоимости упаковки на 13.1% г/г удалось получить хороший прирост по выручке. В разбивке по сегментам (г/г в млрд):
- розничные +11.5% (3.92 → 4.37) и государственные закупки +38.1% (2.49 → 3.44);
- МНН +19.4% (5.42 → 6.47) и брендированные дженерики +35.5% (0.99 → 1.34).

Выручка за полугодие выросла на 11.7% г/г (13.3 → 14.8 млрд). Количество рег. удостоверений выросло на 7.3% г/г (547 → 587 шт). Количество товарных позиций увеличилось на 12.7% г/г (785 → 885 шт).

Рост выручки, улучшение операционной рентабельности с 23.2 до 36.4% и снижения нетто фин расхода (553 → 306 млн) позволили компании кратно увеличить прибыль за 2 квартал. За полгода чистая прибыль выросла на 89.7% г/г (1.7 → 3.2 млрд).

FCF также кратно вырос на фоне увеличения OCF (+50.7% г/г, 2.3 → 3.5 млрд) и снижения кап. затрат (-8.8% г/г, 1.2 → 1.1 млрд). За 1 полугодие FCF вырос в 5.8 раза г/г (0.8 → 4.5 млрд).
Снижение долговой нагрузки продолжается. В этом квартале как за счет роста EBITDA, так и за счет уменьшения долга. Сама компания также подсчитывает скор. ND (также учитывается задолженность по безрегрессному факторингу) и показатели скор. ND/EBITDA = 0.8. На 2026 год ОзонФ планирует поддерживать показатель ND/EBITDA в пределах 1.

Группа подтвердила свой прогноз на 2026 год по росту выручки от 15 до 25%. Результат 2 квартала в отличии от прошлого уже вписывается в эти планы. С учетом этого был скорректирован расчет и заложен динамика выручки по нижней границе. Исходя из нового расчета получается прибыль за 2026 в районе 7.5 млрд. Это дает P/E 2026 = 6.74 и дивиденд в размере 1.61 руб (ДД 3.71% от текущей цены) при 25% от ЧП. Для сектора выглядит очень заманчиво.

Если первый квартал насторожил, то второй уже добавил оптимизма. Сама компания ожидает во 2 полугодии результат лучше 1 за счет последовательного расширения ассортимента и его представленности в цепочке поставок. Для завода "Озон Медика" уже получена гос. лицензия на производство лекарственных средств, что позволяет начать процесс поэтапного перевода регистрационных удостоверений на этот завод и после запуска коммерческого производства. Планы по расширению мощностей площадки «Мабскейл» в 2027 также остаются в силе. Но уже сейчас на базе завода формируется биотехнологический портфель, из него 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ.

Акций компании держу в портфеле с долей в 4.2% (лимит - 4%). Прогнозная справедливая стоимость - 62 руб.

*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме

Озон Фармацевтика. Отчет за 2 кв 2026 по МСФО

Результаты ПРОМОМЕД за 1 полугодие 2026: опережающий рост и лидерство, выручка и EBITDA +76%, подтве

📈 Выручка Группы достигла 22,8 млрд руб. и увеличилась на 76% г/г, что более чем в 5 раз превышает темпы роста фармацевтического рынка.
💰 EBITDA составила 7,7 млрд руб. (+76% г/г), рентабельность EBITDA — 34%.
📍Чистая прибыль — 2,6 млрд руб. (+83% г/г).
⚖️Чистый долг / EBITDA LTM по состоянию на 30 июня 2026 года составил 1,79х (в сравнении с первым полугодием прошлого года — снижение на 0,22). ПРОМОМЕД продолжает направлять денежные средства на реализацию стратегических инвестиций в R&D, цифровизацию, коммерциализацию препаратов и совершенствование производственных мощностей.

🏆 В январе–июне 2026 года, согласно данным IQDATA, ПРОМОМЕД занял 1-е место среди производителей лекарственных препаратов по стоимостному объему продаж на коммерческом рынке РФ. Доля Компании составила 4,83%, объем продаж — 9,8 млрд руб., при этом разрыв со следующей позицией рейтинга составляет 1,6 процентных пункта. По итогам июня Компания также заняла 1-е место на совокупном фармрынке.

🎯 Стратегические направления Группы (Эндокринология и Онкология) обеспечили 83% выручки Компании. Доля инновационных препаратов в выручке Группы составила 85%, биотехнологических — 80%. Количество препаратов в портфеле увеличилось до 379.

💊 В сегменте Эндокринология выручка выросла на 243% г/г, до 16,3 млрд руб. Флагманский препарат Тирзетта® на протяжении всего 2026 года остается самым продаваемым препаратом в российских аптеках по данным DSM Group.

🔬 В сегменте Онкология выручка по итогам 1 полугодия 2026 года составила 2,6 млрд руб. Существенный вклад внесли продажи препарата Авениум® Про — первого отечественного нинтеданиба. Впервые в российской фармацевтике удалось разработать противоопухолевый препарат в форме мягких желатиновых капсул.

📌 ПРОМОМЕД подтверждает финансовый прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%.

#ПРОМОМЕД #МСФО #прогноз #фармацевтика

$PRMD

Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

«Озон Фармацевтика» объявляет финансовые и операционные результаты за I полугодие 2026 года

📈 Выручка выросла на 12% г/г до 14,8 млрд руб. При этом продажи конечным потребителям (Sell-out) продолжают расти быстрее рынка. Во II квартале динамика продаж улучшилась на фоне постепенного восстановления конечного потребления и закупочной активности дистрибьюторов и аптечных сетей.

📊 Валовая прибыль увеличилась на 29% до 7,4 млрд руб. Рентабельность по валовой прибыли выросла на 6,7 п.п. до 50,0%. Улучшению маржинальности способствовали эффект масштаба, развитие прямых закупок сырья и упаковки, улучшение закупочных условий, повышение эффективности производства и более крепкий курс рубля.

📑 Скорректированная EBITDA выросла на 33% до 5,8 млрд руб. Рентабельность увеличилась на 6,3 п.п. и достигла 39,2% за счет ускорения продаж, эффекта масштаба и повышения операционной эффективности.

💰 Чистая прибыль выросла на 90% до 3,2 млрд руб. Рентабельность по чистой прибыли увеличилась на 9,0 п.п. до 21,9%. Помимо роста операционной прибыли, существенный вклад внесло снижение финансовых расходов на фоне сокращения долга и снижения процентных ставок.

💸 Свободный денежный поток составил 4,5 млрд руб. Чистый оборотный капитал снизился на 17% с начала года до 17,9 млрд руб., а его отношение к выручке улучшилось до 54%. Соотношение Чистый долг / 12М EBITDA снизилось до 0,4х, а скорр. чистый долг / 12М EBITDA (с учетом безрегрессного факторинга) составил 0,8х.

Ключевые операционные показатели:

· 151,1 млн упаковок реализовано за полугодие (-1% г/г).
· 98,1 руб. — средняя стоимость реализованной упаковки (+13% г/г), отражающая изменение ассортиментного микса, укрупнение упаковок и индексацию цен.
· 587 регистрационных удостоверений и 885 SKU реализовано. С начала года портфель увеличился на 16 РУ, включая два противоопухолевых препарата.
· +19% г/г — рост выручки в государственных закупках до 6,4 млрд руб. Число отыгранных тендеров выросло на 35% до 22,4 тыс.
· +30% г/г — рост выручки в онлайн-канале при увеличении продаж в упаковках на 17%.
· +60% г/г — рост отгрузок противоопухолевых препаратов. Действующий онкологический портфель включает 34 препарата.

🔬 Компания продолжает инвестиции в новые направления. Во II полугодии ожидается лицензирование производства «Озон Медика», после чего начнется поэтапный перевод регистрационных удостоверений и запуск коммерческого производства. В биотехнологическом портфеле «Мабскейл» уже девять препаратов проходят клинические исследования или находятся на рассмотрении в Минздраве РФ; переход первых препаратов в коммерческую фазу запланирован на 2027 год.

«Озон Фармацевтика» подтверждает прогноз на 2026 год:

· рост выручки на 15–25%.
· капитальные вложения — 5,5–6,5 млрд руб.
· целевое соотношение Чистый долг / EBITDA — менее 1,0х.

Подробности — в нашем пресс-релизе

Совет директоров «Озон Фармацевтика» рекомендовал дивиденды за I полугодие 2026 года

Сумма: 572,2 млн руб.
Размер на акцию: 49 копеек.
Дата определения лиц, имеющих право на дивиденды: 29 сентября 2026 года.

Напоминаем, что «Озон Фармацевтика» выплачивает дивиденды ежеквартально.

По итогам первого квартала — 315,3 млн руб.
По итогам второго квартала — 572 млн руб.
Совокупно за 6 месяцев 2026 года — 887,4 млн рублей (76 копеек на акцию).

Рекомендованный размер дивидендов соответствует параметрам обновленной дивидендной политики и отражает сбалансированный подход компании к распределению капитала — между возвратом средств акционерам и инвестициями в дальнейшее развитие бизнеса.

Читать релиз

«Озон Фармацевтика» объявляет финансовые и операционные результаты за I полугодие 2026 года