Поиск

ТМК - долговая спираль закручивается

В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.

💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.

Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.

📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.

Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.

💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.

В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK

ТМК - долговая спираль закручивается

Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

paywall
Пост станет доступен после оплаты

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

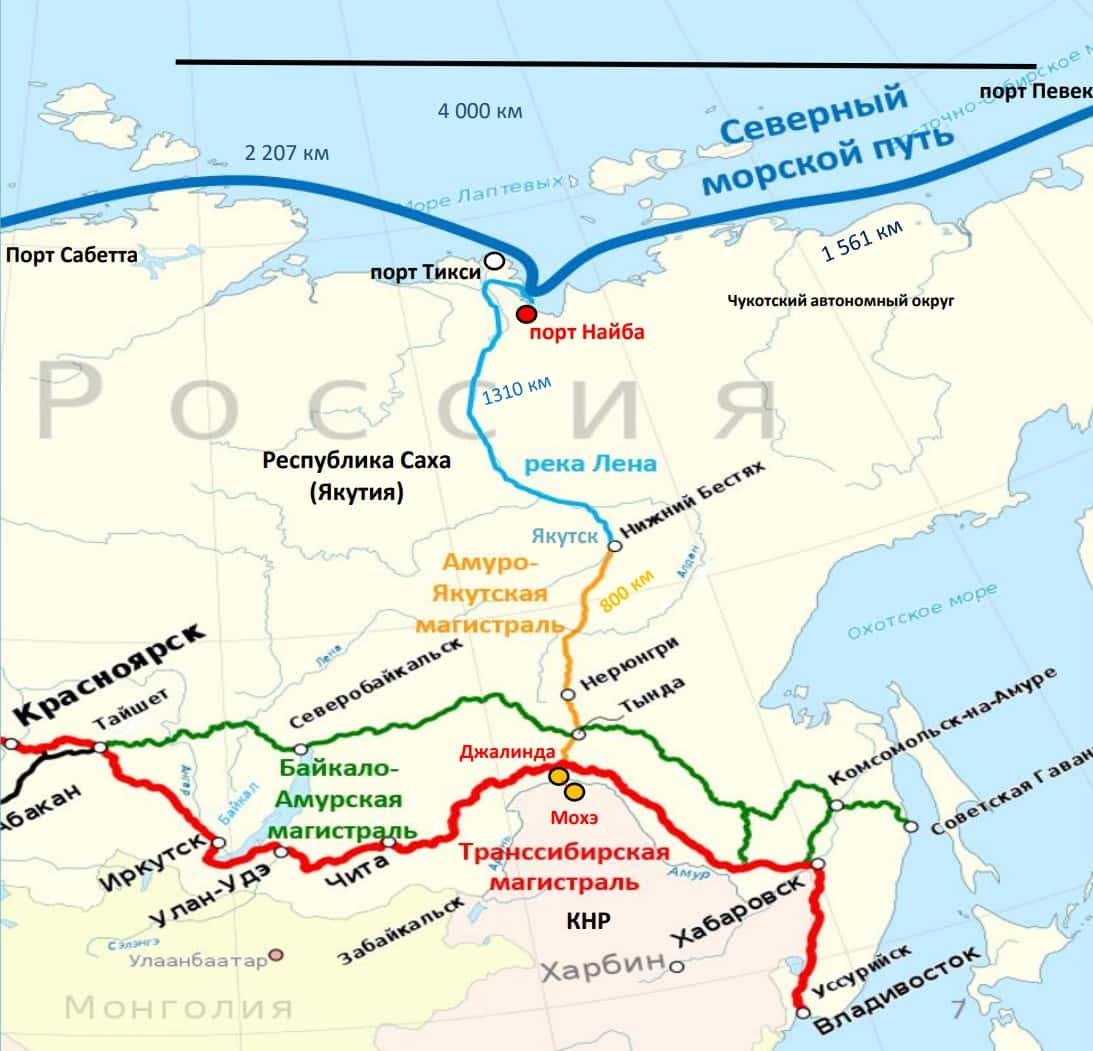
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

Металлотрейдеры смотрят на цены, но не на железную дорогу

Цены на бензин и дизельное топливо находятся на высоком уровне, кризис с их обеспечением сохраняется, хотя правительство и администрации регионов предпринимают меры для его ликвидации.

Ситуация остается напряженной и от нехватки бензина и дизельного топлива страдают самые различные отрасли. Например, ощутимые потери несет металлоторговля, столкнувшаяся с сокращением числа свободных автомашин и ростом расходов и сроков доставки продукции, вынужденными корректировками графиков ее закупок и отгрузки.

Топливный кризис пришелся на летний сезон, когда цены на сталь, наконец-то, поднялись благодаря небольшому оживлению в строительстве: арматура подорожала на 25-30% (по сравнению с январем 2026 года) до 60-63 тыс. рублей за тонну, водогазопроводные трубы - на 5-10% до 58-60 тыс. рублей. Оно может оказаться недолговременным из-за нехватки средств у девелоперов и сохранения влияния высокой ключевой ставки.

Массовой переориентации же металлотрейдеров на отправки по железной дороге не будет - она подходит для перевозок на дальние расстояние, для автомобилей же выгодны маршруты до 300 км (даже с учетом дорогого топлива).

Исходя из этого можно прогнозировать погрузку стали на сеть РЖД по итогам 2026 года на уровне 41 млн тонн (почти на 20% меньше уровня 2025 года) и из них 0,5-2 млн тонн «перейдет» от автотранспорта.

Металлоторговые же компании продолжат работать с минимальной рентабельностью, стараясь победить в борьбе с конкурентами, - спрос на сталь все-таки слабоват и укрепляться будет в лучшем случае в 2027 году.

Транснефть. Отчет за 4 кв 2025 по МСФО

Тикер: #TRNFP
Текущая цена: 1391.4
Капитализация: 1 трлн
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

P\E - 4.17
P\BV - 0.34
P\S - 0.7
ROE - 8%
ND\EBITDA - отрицательный ND
EV\EBITDA - 1.49
Активы\Обязательства - 5.29

Что нравится:

✔️рост выручки на +0.1% к/к (360.3 → 360.5 млрд);
✔️FCF вырос на 10.2% к/к (53.5 → 58.9 млрд);
✔️чистая денежная позиция увеличилась на 30.4% к/к (104.9 → 136.8 млрд);
✔️отличное соотношение активов и обязательств

Что не нравится:

✔️снижение нетто фин дохода на 27.4% к/к (24 → 17.4 млрд);
✔️убыток -3.4 млрд против прибыли 83.1 млрд в 3 кв 2025;
✔️дебиторская задолженность увеличилась на 16.1% к/к (48.2 → 56 млрд).

Дивиденды:

В настоящее время дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50 % от нормализованной (с исключением ряда доходных статей) чистой прибыли по МСФО. Нормализованной является чистая прибыль компании без учета доли в прибыли зависимых и совместно контролируемых компаний; доходов, полученных от переоценки финансовых вложений; положительного сальдо курсовых разниц и прочих нерегулярных (разовых) неденежных составляющих чистой прибыли.

В соответствии с данными сайта Доход прогнозный размер дивиденда за 2025 год равен 201.38 руб. на акцию (ДД 14.47% от текущей цены).

Мой итог:

Выручка растет последние два квартала, но так и не достигла значений 1 квартала. В целом, она остается стабильной на протяжении всего года. За год выручка увеличилась на 1.2% г/г (1.42 → 1.44 трлн). Драйвером роста выступает индексация тарифов. Вот только за 2025 год динамика выручки сильно недотянула до роста тарифа в 9%, что намекает на снижение объемов прокачки относительно 2024 года.

За 4 квартал получен чистый убыток, но основная причина в убытке по обесценению на 96.9 млрд (за предыдущие 9 месяцев он был всего на 557 млн). Без его учета чистая прибыль была бы в районе 56.5 млрд, что правда все равно заметно ниже прошлых кварталов этого года. Причина в более низких прочем доходе, прибыли от совместных предприятий и нетто фин доходе. За год чистая прибыль снизилась на 19.6% г/г (300 → 241.1 млрд). Помимо большего убытка по обесценению (32 → 97.5 млрд) негативный вклад внесла повышенная ставка налога на прибыль (40% vs 25% в 2024).

FCF за квартал увеличился, но за год зафиксировано снижение на 15.9% г/г (97.7 → 82.2 млрд) на разнонаправленном снижении OCF (-2.3% г/г, 449.3 → 439 млрд) и кап. затрат (+1.5% г/г, 351.7 → 356.8 млрд).
Чистая денежная позиция выросла и это позволяет компании получать нетто фин. доход. Вот только в этом плане Транснефть является антибенефициаром снижения ключевой ставки. Последние два квартала фиксируется снижение нетто фин. дохода.

По расчетам аналитиков нормализованная прибыль (база для дивидендов) за 2025 год составляет сумму около 292 млрд (в нее не входит убыток от обесценения), что дает дивиденд близкий к расчетам сайта Доход.

Компания на 2026 ожидает прокачку нефти на уровне отчетного года, но есть ощутимый риск, что такие планы могут остаться невыполненными на фоне регулярных атак различных беспилотников на инфраструктуру Транснефти и связанных компаний и остановки транзита нефти в Восточную Европу по украинской части нефтепровода «Дружба». А еще есть риск полного запрета от ЕС на покупку трубопроводной нефти из России. Хотя то, что не пойдет через трубы, пойдет через порты (НМТП).

Исходя из вышеописанного, результаты за 2026 год, скорее всего, будут слабее прошлого года. На это также повлияет уменьшение нетто фин. дохода из-за снижения ключевой ставки. Но все же дивидендная доходность должна остаться интересной для консервативных инвесторов.

Акции Транснефть прив. держу в портфеле с долей 4.72% (лимит - 5%). Расчетная справедливая цена - 1608 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Транснефть. Отчет за 4 кв 2025 по МСФО

ТМК - прибыль вылетает в трубу

У компании настолько большой долг, что расходы на его обслуживание приводят к убытку второй год кряду. Такова диспозиция! На этом разбор компании и ее отчета за 2025 год можно было заканчивать, но это не наш метод. Предлагаю разобраться более детально в ближайших перспективах «трубника».

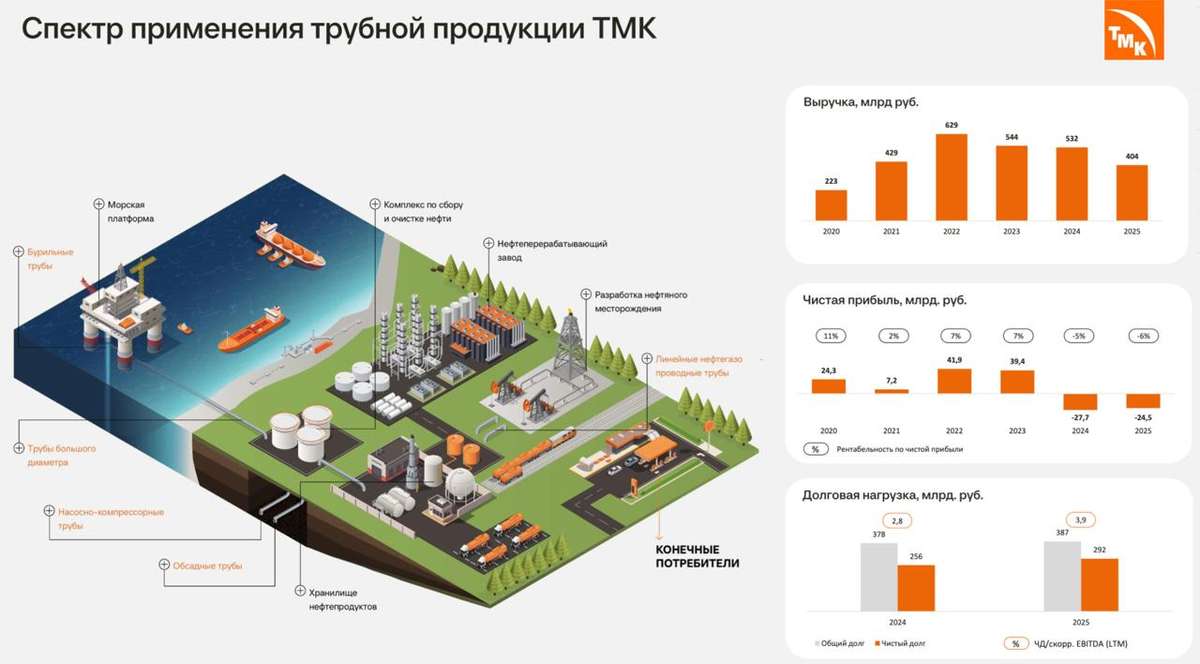
💿 Итак, выручка компании $TRMK за отчетный период упала на 24% до 404,4 млрд рублей. После прохождения пика в 2022 году по выручке (629 ярдов) динамика за последние три года негативная. За счет падения спроса в РФ на стальные трубы стагнируют и продажи. Так, объем реализации бесшовных труб составил 2,3 млн тонн, сварных труб - 0,7 млн тонн, что соответствует падению год к году на 26,5% и 38,6% соответственно.

Сама компания объясняет это четырьмя ключевыми факторами: переохлаждением экономики, высоким уровнем ключевой ставки, ростом издержек и значительным уровнем инфляции. По инфляции это они лихо накинули, но в остальном правы. Импульсный скачок ставки и слишком медленное ее снижение приводят к падению деловой активности и промпроизводства. Однако в случае с ТМК подключаются дополнительные факторы.

🛢 Напомню, что компания является ведущим поставщиком стальных труб, трубных решений и сопутствующих сервисов для различных секторов экономики. Ключевые потребители - компании нефтегазовой отрасли. Продукция ТМК используется как для добычи и эксплуатации, так и для транспортировки углеводородов. Оставлю картинку, чтобы вы примерно представляли, кому отгружает ТМК свою продукцию.

Так вот, в 2025 году наши экспортеры нефти и газа столкнулись со сложностями. Просели объемы экспорта, цены на сырье, а компании потеряли часть рынков сбыта. Даже расширение квот ОПЕК+ не повлекло за собой рост производственных мощностей. Для ТМК это равносильно потере клиентов, которые оттормаживают свою инвестиционную активность. Та же Сила Сибири-2 могла бы стать для ТМК драйвером роста, но запуск строительства постоянно откладывается.

📊 Конъюнктура, мягко говоря, слабая. «Возрождение» нефти в последние месяцы на фоне конфликта на Ближнем Востоке едва ли быстро конвертируется в рост спроса на продукцию ТМК. Но давайте вернемся к отчету. Несмотря на сокращение себестоимости и операционных расходов (тут надо отдать должное компании), финансовые расходы в размере 81,8 млрд привели к чистому убытку в 24,5 млрд рублей.

При этом чистый долг ТМК вырос за 2025 год еще на 14,1% до 292 млрд рублей. Динамика снижения ключевой ставки ЦБ слишком медленная, чтобы остановить этот тренд. Огромный долг вынужден раздувать себя еще больше. Пока компания не снизит процентные расходы, считать мультипликаторы и говорить о развороте будет преждевременно. А пока мы остаемся со слабым отчетом и сомнительными перспективами на ближайшее будущее.

♥️ Идеи в ТМК конечно нет, но разве это повод отчаиваться? Сейчас накидаете лайков этой статье, а я вернусь на днях с куда более интересной идеей.

❗️Не является инвестиционной рекомендацией

ТМК - прибыль вылетает в трубу

Выпуск электромобилей формирует новую область потребления титана

К концу 2026 года число электромобилей в мире достигнет 116,2 млн штук, увеличившись на 29,7% по сравнению с 2025 годом, прогнозирует исследовательская компания Gartner.

Из их общего количества парк гибридных машин вырастет на 32,4% до 39,8 млн штук, собственно электромобилей - на 28,3% до 76,3 млн штук. Подобный подъем, по мнению Gartner, может иметь место несмотря на сворачивание правительствами многих стран курса на поддержку производителей электромобилей путем отмены льгот на их покупку.

Вместе с тем специалисты Gartner констатируют усиление спроса на гибридные машины - покупатели считают необходимым иметь резервный двигатель внутреннего сгорания на случай непредвиденной поломки электромотора, выхода из строя аккумуляторов или отсутствия зарядных станций.

Выпуск электромобилей открывает широкое поле для внедрения титана, традиционно ассоциирующегося с авиастроением. Причем из него изготавливают самые различные детали, не уступающие по надежности стальным.

Например, американская Tesla и китайская BYD изготавливают из титановых сплавов (в частности, Ti-6Al-4V) корпуса для аккумуляторов - вследствие более низкой плотности титана по сравнению со сталью можно уменьшить вес аккумулятора на 30%, обеспечивая выдерживание им давления до 150 МПА - крайне важный параметр для предотвращения утечек электролита при столкновениях.

Охлаждающие трубы из титана устойчивы к коррозии (даже от кислых и щелочных смесей) в течение 10 лет. Тем самым сокращаются затраты на технические обслуживание электромобилей и недаром же Rivian Automotive cтавит такие трубы на производимые им грузовики R1T.

Но из титана можно массово создавать и детали, выдерживающие динамические нагрузки. Роторные валы, соединяющие электродвигатель с трансмиссией, изготавливают из сплава Ti-6Al-4V, обеспечивающего прочность на разрыв до 895-930 Мпа и скорость вращения до 16 тыс. оборотов в минуту без вибраций (уменьшив инерционность на 22%).

Статоры тоже выпускают из титановых листов, позволяющих сократить их толщину до 0,2 мм без потери устойчивости к усталости и риска растрескивания под влиянием многократных магнитных нагрузок. Исследование, выполненное инженерами Bosch, показало, что электромоторы с ними могут увеличивать выходную мощность на 8-10%.

Оснащение электромобилей титановыми рычагами подвески и ступицами колес облегчает неподрессоренную массу, одновременно улучшая плавность хода и уменьшает потребление электроэнергии в размере на 2,5 Вт*часов на 1 км пути. И, наконец, использование титановых крепежных элементов снижает вес машины на 3%, удлиняя запас хода на 10-15 км (при нормативном показателе примерно в 500 км).

Процесс применения титановых деталей в автомобилестроении уже набирает обороты: по оценке консалтинговой фирмы Research and Markets, в 2026 году емкость только мирового рынка титанового крепежа может составить 1,9 млрд долларов, в 2032 году она приблизится к 3 млрд долларам за счет прецизионной механической обработки, холодной высадки и эффективной накатки резьбы, не считая других современных технологий изготовления компонентов для машин. Плюс активно ведется разработка литий-ионных аккумуляторов с титановыми анодами.

Все вышеперечисленное дает основание предполагать последовательный рост спроса на титан от производителей электромобилей, который будет проявляться в увеличении заказов для поставщиков металла, ключевой из которых - корпорация «ВСМПО-Ависма». Фактически в горизонте ближайших 5-10 лет выпуск гибридных машин и электромобилей будет формировать новый сегмент глобального титанового рынка, постепенно соперничающий с авиастроением.

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

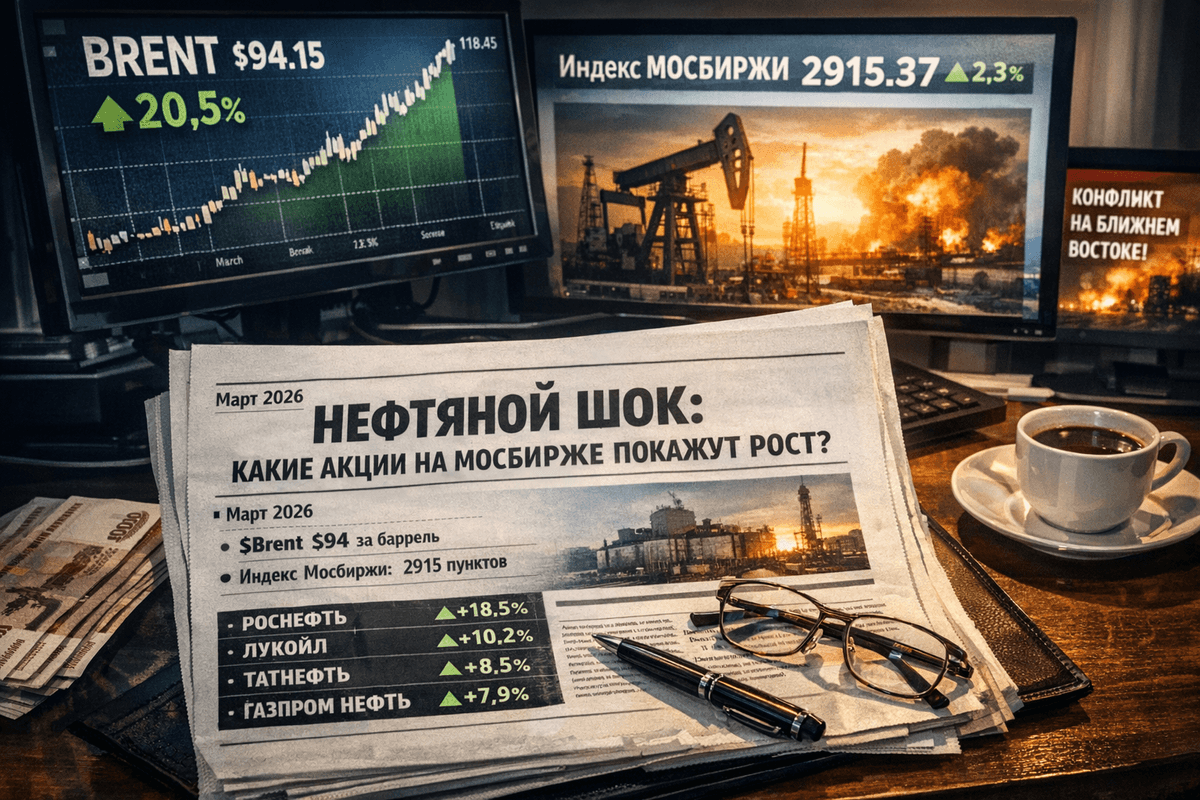
Март 2026 года стал месяцем, который инвесторы запомнят как «нефтяной шок». Всего за несколько дней цена на нефть марки Brent подскочила более чем на 20–27%, достигнув внутридневных максимумов выше 118–119 долларов за баррель — уровня, которого рынок не видел с июня 2022 года. К 10 марта котировки немного скорректировались до 94 долларов, но волатильность на рынке оставалась высокой: дневные колебания цен достигали 5–7 долларов.

Для российского рынка это стало настоящим подарком. Стоимость нефти марки Urals, которая обычно торгуется с дисконтом к Brent, также выросла благодаря спросу со стороны Индии и Китая. Это позволило российскому бюджету, который планировал среднюю цену нефти в 59 долларов за баррель в 2026 году, получить дополнительные доходы в Фонд национального благосостояния. Экономисты уже назвали это «щедрым пополнением казны» и поддержкой экспортёров.

Как рост цен на нефть влияет на российские компании?

Выручка нефтяных компаний напрямую зависит от цены на нефть за вычетом дисконта на Urals, транспортных расходов и налога на добычу полезных ископаемых (НДПИ), который растёт постепенно. Чем выше цена на Brent, тем больше чистая выручка с каждого барреля нефти.

Компании, занимающиеся экспортом сырой нефти, получают наибольшую выгоду. Вертикально интегрированные гиганты, которые также занимаются переработкой нефти, также выигрывают, но в меньшей степени. Внутренние цены на бензин и дизель в России регулируются, что ограничивает рост маржи переработки. Кроме того, укрепление рубля, которое происходит при высоких ценах на нефть, снижает рублёвую выручку компаний при конвертации долларов.

Исторический пример этого можно увидеть в 2022 году, когда при цене на Brent около 100 долларов российские нефтяные компании показали рекордные прибыли и высокие дивиденды. Сейчас ситуация повторяется, но с учётом санкций и переориентации на азиатские рынки.

Топ-акции-бенефициары на Мосбирже

Вот список основных компаний, которые уже показали значительный рост и продолжают лидировать на рынке. Цены и изменения указаны на утро 10 марта 2026 года (примерные, так как рынок остаётся волатильным).

Роснефть (ROSN): текущая цена — 476–480 рублей. За неделю акции выросли на 15–25%. P/E (коэффициент цена/прибыль) низкий, около 6–7 раз по последним отчётам. Почему растёт: компания является крупнейшим экспортёром сырой нефти, имеет огромные запасы и проекты в Арктике и на шельфе. Продажи в Индию и Китай продолжают расти. Аналитики прогнозируют целевую цену в 503–665 рублей, что предполагает апсайд в 5–40%. Дивиденды традиционно высокие.

Лукойл (LKOH): текущая цена — около 5711 рублей. За неделю акции выросли на 4–11%. За месяц рост составил 11,65%. Капитализация компании составляет 3,66 триллиона рублей, P/E — всего 6,78, что делает её одной из самых «дешёвых» в секторе. Лукойл выигрывает благодаря диверсифицированному экспорту, сильному балансу и фокусу на премиальных рынках. Компания меньше зависит от одной трубы. Аналитики прогнозируют целевую цену 6012–7550 рублей, что предполагает апсайд от 5 до 32%. Лукойл часто выплачивает щедрые специальные дивиденды.

Татнефть (TATN обыкновенные): текущая цена — 633 рубля. За неделю акции выросли на 2,5%, но ранее рост достигал 20% на пике. P/E составляет 4,90, что является крайне привлекательным показателем.
Татнефть выигрывает благодаря высокой эффективности добычи в Татарстане и сильным префам (TATNP). Компания имеет много свободных денег на дивиденды. Прогнозируемый потенциал роста составляет до 880 рублей (+36–45%). Татнефть считается идеальным дивидендным «чемпионом».

Газпром нефть (SIBN): текущая цена — 560 рублей. За день акции выросли на 4%. Технический анализ указывает на «активно покупать». P/E составляет 8,76. Компания выигрывает благодаря сильным позициям в Арктике и современным НПЗ. Газпром нефть менее чувствительна к внутреннему рынку. Аналитики прогнозируют целевые цены 660–820 рублей, что предполагает апсайд до 46%.

Сургутнефтегаз (SNGS и SNGSP): префы (SNGSP) часто показывают более значительный рост. Текущая цена префов — 22–23 рубля. Компания выигрывает благодаря огромной «кубышке» в валюте и минимальным долгам. Сургутнефтегаз является чистым экспортёром сырья. Прогнозируемая целевая цена по префам — до 26–27 рублей.

Совкомфлот (FLOT): хотя это не чисто нефтяная компания, она является косвенным бенефициаром роста цен на нефть. Рост фрахтовых ставок и длинные маршруты в Азию, вызванные санкциями и перенаправлением потоков, привели к росту акций на 6–7% в день на пике. Совкомфлот считается отличным «спутником» нефтяного ралли.

Учитывает ли текущая цена на нефть новые уровни?

Короткий ответ: Частично отыграно, но апсайд остаётся значительным.

* Ралли акций (рост на 10–25% за неделю) уже отреагировало на новость о росте цен на нефть. Это нормальная реакция рынка, который всегда стремится опережать события.
* Однако фундаментально акции всё ещё остаются недооценёнными. P/E сектора составляет 5–9 раз при цене на Brent 90–100 долларов — это исторически низкие показатели (в 2022 году при схожих ценах P/E был выше).

* Ранние прогнозы аналитиков на 2026 год были консервативными, предполагая среднюю цену на Brent в 60–65 долларов. Теперь, при устойчиво высоких ценах на нефть, прибыль компаний может вырасти на 20–40%, что приведёт к увеличению дивидендов. Целевые цены на акции пересматриваются в сторону повышения.
* Если цена на нефть удержится выше 80–90 долларов хотя бы в течение квартала, можно ожидать пересмотра дивидендных политик и новых рекордов по выплатам, особенно у компаний TATN и LKOH.
Пример расчёта: при росте цены на Brent на 15 долларов за баррель свободный денежный поток многих компаний может удвоиться. Это не спекуляция, а математический факт.

Риски и нюансы
1. Деэскалация конфликта: если конфликт на Ближнем Востоке будет разрешён, цена на нефть может резко упасть до 70–80 долларов за баррель в течение нескольких дней. Акции могут откатиться на 10–15%.
2. Укрепление рубля: уже наблюдается укрепление рубля. Экспортёрам выгодно, если курс рубля составляет 90–100 рублей за доллар, но при курсе 80 рублей выручка в рублях снижается.
3. Налоги: НДПИ и экспортные пошлины могут «съесть» часть сверхприбыли. Государство всегда забирает значительную долю доходов.
4. Санкции и логистика: проблемы с танкерами, страховка и дефицит флота могут повысить затраты компаний.
5. Глобальный спрос: если конфликт вызовет рецессию в мире, спрос на нефть может упасть.
6. Внутренний рынок: для компаний с большим объёмом переработки, таких как SIBN и частично TATN, маржа может сократиться из-за демпфера и регулирования цен на АЗС.
Крайний сценарий: если Ормузский пролив будет заблокирован, цена на Brent может превысить 130 долларов, а акции могут вырасти на 30–50%. Однако вероятность такого развития событий остаётся низкой.

Рекомендации для инвесторов
* Краткосрочные инвестиции (недели–месяцы): нефтянка остаётся в фаворитах. Рекомендуется диверсифицировать портфель между экспортёрами (ROSN, LKOH, SNGS) и компаниями с высокими дивидендами (TATN).
* Долгосрочные инвестиции: при устойчивой цене на нефть выше 80 долларов сектор выглядит очень привлекательным благодаря низким мультипликаторам и высоким дивидендам. Доходность может составить 8–12% годовых.
* Стратегия: не стоит гнаться за уже отыгранным ростом. Лучше дождаться откатов на новостях о деэскалации конфликта — это лучшие точки входа. Рекомендуется использовать стоп-лоссы для управления рисками из-за высокой волатильности.
* Альтернативы: можно добавить акции Совкомфлота (FLOT) как хедж на транспорт или НОВАТЭК, который также выигрывает от роста цен на газ.

Важно: это не индивидуальная инвестиционная рекомендация. Рынок всегда связан с рисками. Перед покупкой акций рекомендуется изучить отчёты компаний, проконсультироваться с брокером и оценить свою толерантность к волатильности. Нефтяной шок может завершиться так же быстро, как и начался.
Нефть вновь напомнила, что геополитика остаётся главным драйвером сырьевых рынков. Для российских инвесторов это шанс, но с обязательным стоп-сигналом. Следите за новостями с Ближнего Востока — они сейчас важнее, чем квартальные отчёты. Удачных инвестиций и спокойных торгов!

И переходите на мой телеграмм-канал

Российский рынок и нефтяной шок: как акции на Мосбирже реагируют на рост цен на нефть?

ТМК готовится к росту производства и продаж

Трубная металлургическая компания (ТМК) опубликовала итоги работы за 2025 год в соответствии с международными стандартами финансовой отчетности.

Согласно им, выручка
#ТМК уменьшилась на 24% до 404 млрд рублей, скорректированная EBITDA - на 19,2% до 74,7 млрд рублей. Продажи стальных труб (бесшовных и сварных) снизились в 2025 году на 26,3% до 2,3 млн тонн вследствие сокращения заказов со стороны топливно-энергетического комплекса и др.

Вместе с тем фондовый рынок отреагировал на обнародование финансовых и операционных результатов ТМК за 2025 год достаточно спокойно - никакого обвала курса ее акций не случилось, он даже немного подрос. В общем-то его поведение закономерно - никакой финансовой катастрофы у ТМК нет и не предвидится.

Уменьшение сбыта стальных труб, действительно, в значительной степени коррелирует с динамикой разведки и разработки месторождений нефти и природного газа: как следует из данных Федеральной службы государственной статистики, производство бесшовных стальных бурильных труб в России (всеми предприятиями, а не только входящими в состав ТМК) в минувшем году просело на 24,2% до 68,5 тыс. тонн, обсадных - на 19,4% до 1 млн тонн, насосно-компрессорных - на 1,5% до 462 тыс. тонн.

По всей видимости, отечественные нефтегазовые компании пока используют накопленные ими запасы стальных труб и не спешат наращивать на них заказы. Они могут быть израсходованы в течение ближайших нескольких месяцев и летом закупки стальных труб углеводородными игроками могут взять курс на восстановление.

Продукция ТМК применяется в самых различных областях потребления, начиная от машиностроения и заканчивая химией. Логично предположить, что по отдельным из них никакого спада не было или даже наблюдался подъем (хотя ТМК отраслевую структуру продаж не раскрывает). Одновременно она стремится внедряться в перспективные сегменты внутреннего рынка, например, недавно Челябинский трубопрокатный завод освоил производство нового вида профильных труб квадратного сечения для нужд сельского хозяйства.

Также ТМК управляет нефтесервисными предприятиями, осуществляющими полный цикл услуг по поставкам и ремонту труб и скважинного оборудования. Их совместные с клиентами проекты имеют собственные графики реализация и поэтому выручка по ним колеблется во времени.

В конечном счете снижение показателей ТМК не носит постоянный характер и уже есть предпосылки для их уверенного подъема, который стартует в текущем году. Соответственно, по мере раскрытия ТМК финансовых результатов за следующие отчетные периоды мы сможем увидеть их постепенный рост.

Мировой рынок титана будет расти за счет четырех ключевых сегментов

В 2026 году емкость глобального титанового рынка может составить 238,8 тыс. тонн с перспективой расширения до 316,8 тыс. тонн в 2031 году, прогнозирует консалтинговая фирма Mordor Intelligence. Тем самым за пять лет она может вырасти на 32,7%.

Столь позитивную динамику Mordor Intelligence связывает с развитием нескольких сегментов мирового титанового рынка, выделяя среди них прежде всего авиастроение: крупнейшие производители самолетов предъявляют растущий спрос на титановые детали, устанавливаемые в фюзеляжах, шасси и двигателях, в частности, в лайнерах семейств Airbus A350 и Boeing 787 «содержание» титана составляет свыше 70 тонн в расчете на одну машину.

Исходя из плана по выпуску A350 по 10 штук в месяц в 2026 году с выходом на уровень 12 самолетов в месяц в 2028 году, получим потребление титана для нужд их производства не менее 8,4 тыс. тонн в год с ростом до 10 тыс. тонн и более. По Boeing 787 можно прогнозировать аналогичную тенденцию, хотя в реальности спрос со стороны Airbus и Boeing на титановые полуфабрикаты и компоненты реально больше, учитывая спектр выпускаемой ими авиационной техники.

Помимо авиастроения, хорошие перспективы для использования титана есть в производстве электромобилей - в их конструкциях стали активно применяться титановые шасси, корпуса двигателей и крепеж, обеспечивающие снижение массы машин. Например, Tesla разработала приводные устройства с титановым усилением, позволяющие выдерживать большие крутящиеся нагрузки без необходимости увеличения веса электромобиля, обеспечивая тем самым значительный запас его хода.

Конкурирующие с Tesla китайские BYD и NIO интегрируют титановые болты и структурные вставки в выпускаемые ими электромобили для обеспечения безопасности пассажиров при одновременном достижении целевых показателей ускорения.

Идущий же в настоящее время переход к 800-вольтовым архитектуре электромобилей ужесточает требования к тепловому регулированию и без титана тут точно не обойтись - его низкое тепловое расширение и высокая удельная прочность ограничивают ослабление соединений при многократных зарядках.

Также в будущем возможен существенный рост заказов на титановые полуфабрикаты для нужд возобновляемой энергетики. Проведенные исследования показали, что крепеж, опоры, трубы теплообменников и иные титановые детали морских ветровых электростанций практически не подвержены коррозии, вызываемой воздействием соленой воды. Титановые лопасти их турбин выдерживают запредельные силовые нагрузки. Власти Китая намерены довести суммарную мощность оффшорных ветропарков до 65 ГВт в 2030 году именно за счет максимального использования в их конструкциях титана.

Наконец, будет подниматься потребление титана в медицине и к настоящему времени такие ее лидеры, как Stryker и Zimmer Biomet нарастили объемы 3D-печати чашек для тазобедренных суставов и спинальных имплантатов, которые ускоряют остеоинтеграцию и сокращают частоту повторных операций. И, кстати, «ВСМПО-Ависма» весьма дальновидно создала центр аддитивных технологий с амбициозными планами через пять лет занять половину российского рынка 3D-печати, в том числе, изделий для медицины.

Вместе с тем Mordor Intelligence признает ограничения для увеличения выпуска титана, подтверждаемые данными Геологической службы США, - в 2025 году глобальное производство титановой губки просело, особенно серьезно упав в Японии, Китае и Казахстане из-за энергетических и иных проблем. В КНР же оно вышло на плато и на нем в ближайшие годы явно останется.

В результате потенциал для расширения выпуска титана имеется только в России и в горизонте 2031 года можно будет увидеть его постепенное движение вверх, обусловленное как спросом на отечественном рынке, так и контрактами от новых потребителей за пределами нашей страны.

Северсталь. Отчет за 4 кв 2025 по МСФО

Тикер: #CHMF
Текущая цена: 975.4
Капитализация: 817.1 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

P\E - 25.5
P\BV - 1.55
P\S - 1.15
ROE - 6.1%
ND\EBITDA - 0.16
EV\EBITDA - 6.1
Акт.\Обяз. - 2.63

Что нравится:

✔️ выручка увеличилась на 1.9% к/к (172.7 → 176 млрд);
✔️ хорошее соотношение активов и обязательств;

Что не нравится:

✔️ отрицательный FCF -11.8 млрд против положительного +2.2 млрд в 3 кв 2025;
✔️ чистый долг -21.7 млрд против чистой денежной позиции +1.5 млрд в 3 кв 2025;
✔️ нетто фин расход -479 млн против дохода +32 млн в 3 кв 2025;
✔️ убыток -17.7 млрд против чистой прибыли 13 млрд в 3 кв 2025.

Дивиденды:

В соответствии с дивидендной политикой при соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.

СД рекомендовал акционерам отказаться от дивидендов за 4 квартал 2025 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
- чугун +8.2% к/к (2.69 → 2.91) и +11.7% г/г (10.04 → 11.21);
- сталь +1.5% к/к (2.72 → 2.76) и +4.2% г/г (10.38 → 10.82);

Рост производства обусловлен низкой базой на фоне проведения капитальных ремонтов ДП 2,3,4,5.

Продажи (в млн т):
- металлопродукция +2.8% к/к (2.86 → 2.94) и +3.8% г/г (10.84 → 11.25);
- чугун и слябы +38.7% к/к (0.31 → 0.43) и +151.6% г/г (0.46 → 1.16);
- коммерческая сталь +6.3% к/к (1.11 → 1.18) и -4.8% г/г (4.76 → 4.53);
- продукция с ВДС -7.6% к/к (1.44 → 1.33) и -1.1% г/г (5.62 → 5.56);
- железная руда 3м лицам +67.9% к/к (0.28 → 0.47) и -22% г/г (2.23 → 1.74).

Доля продукции с ВДС снижается 4й квартал подряд (52 → 51-→ 50 → 45%).

В операционном плане год отработали нормально. Производство выросло на фоне низкой базы, но пока не достигло значений 2023 года.
Продажи за квартал, в целом, выросли. В минусе только продажи продукции с ВДС из-за снижения спроса на трубы большого диаметра. За год рост только по чугунам и слябам, но этот рост повлиял на общий рост продаж металлопродукции.

Но на финансовые результаты давят низкие цены на металлопродукцию, а также снижение доли коммерческой стали и ВДС в продажах. Выручка за год уменьшилась на 14.1% г/г (829.8 → 712.9 млрд). Убыток за квартал обращает на себя внимание, но его причина в обесценении активов на 32.6 млрд. Если скорректировать прибыль на него, то получается прибыль 4.8 млрд, что, в общем-то, тоже очень слабо в сравнении с другими кварталами этого года. За год (с учетом корректировки) прибыль уменьшилась на 63.6% г/г (149.6 → 54.5 млрд).

В 4 квартале снова появилась чистый долг, причем заметного размера. Долговая нагрузка еще более чем комфортная, но, с другой стороны, сам факт "сползания" в чистый долг неприятен и можно ожидать, что в 2026 году он будет только увеличиваться. FCF за год отрицательный -49.2 млрд против положительного +96.7 млрд в 2024 году на фоне снижения OCF (-32.2%, 183.3 → 124.2 млрд) и рост Capex (+46.4%, 118.5 → 173.5 млрд). Можно отметить, что в 2025 году Северсталь прошла пик кап. затрат и в следующем году они будут уже ниже (147 млрд). Хотя с большой вероятностью и в 2026 FCF будет отрицательным с учетом того, компания ожидает снижения потребления стали на 3-4%. Исходя из этих же соображений Северсталь оценивает вероятность дивиденды за 2026 год как невысокую.

Есть ли какой-то позитив? Есть, но умеренный и относительный:
- оплата некоторых сборов, налогов и акцизов перенесены или могут быть перенесены на конец года;
- внутренние цена на прокат металлопрокат строительного назначения стабилизировались;
- компания заняла 1 место по поставкам стального проката в РФ, обойдя ММК;
- у Северстали рост производства на фоне общего падения в стране, что косвенно означает снижение у других "сестер".

Акций компании нет в портфеле, но задумался о замене в портфеле ММК на Северсталь. По цене "входа" пока точно не решил. Хотелось бы ниже 900, но дадут ли. Буду действовать по ситуации. Расчетная справедливая цена - 965 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Северсталь. Отчет за 4 кв 2025 по МСФО

«Северсталь» впервые поставляет трубы большого диаметра для строительства Петербургского метро

Мы приступили к отгрузке первых партий труб большого диаметра для строительства Невско-Василеостровской линии метро в Санкт-Петербурге. Этот опыт стал важным шагом для компании и открыл перед нами новые возможности для работы с инфраструктурными заказами.

🔹 Трубы произвели в цехе по производству труб большого диаметра на колпинской производственной площадке «Северстали». Заказчик — строительная компания «Метрострой Северной Столицы».

🔹 Трубы используют для устройства опор-колонн в зоне вестибюля строящейся станции «Каменка».

🔹 Проект предусматривает поставку труб диаметром 630 мм с толщиной стенки 16 мм. Их длина — 16 м. Это позволит исключить кольцевой сварной шов и сделать конструкцию более надежной.

🔹 Ранее для строительства новой Красносельско-Калининской (коричневой) линии Петербургского метрополитена мы поставили уникальный арматурный прокат класса А600С под брендом «Арманорма», а для строительства трамвайной линии «ст. м. «Купчино» — пос. Шушары — Славянка» — толстолистовой прокат марки 10ХСНД и холодногнутые шпунты корытного типа Grani.

#СеверстальПроизводство

«Северсталь» впервые поставляет трубы большого диаметра для строительства Петербургского метро

Производство Ту-214 идет в сторону сильного роста

Знаковый меморандум подписали Объединенная авиастроительная корпорация (ОАК), S7 Group и Государственная транспортная лизинговая компания (ГТЛК): он предусматривает поставки в адрес S7 Group 100 лайнеров Ту-214.

Их старт предполагается в 2029 году, пока же стороны подготовят и заключат соглашение, определяющее сроки и объемы сделки, не считая остальных ее условий. Но и без него уже понятно распределение ролей - ГТЛК обеспечит финансирование производства Ту-214 у ОАК, и она же выступит его заказчиком, предоставив затем самолеты в распоряжение S7 Group.

Ту-214 представляет собой модификацию Ту-204, разработанного еще в 1980-х годах. В зависимости от компоновки он может перевозить 175-210 пассажиров на расстояние почти 4 тыс. км, развивая крейсерскую скорость 850 км в час.

Выпуск Ту-214 с перерывами осуществляется на Казанском авиационном заводе и пока изготовлено сравнительно небольшое число машин по сравнению с планируемыми поставками для нужд S7 Group. Его затормозили западные санкции, приведшие к блокировке продаж в Россию широкой номенклатуры деталей, узлов и агрегатов, которые ОАК пришлось создавать с нуля в тесной кооперации с отечественным научно-инжиниринговым сообществом (среди них бортовое радиоэлектронное оборудование и система предупреждения столкновений с другими самолетами). Теперь же открываются возможности для масштабного подъема производства Ту-214, замене им американских и европейских лайнеров и активизации воздушных перевозок.

Вместе с тем бенефициарами меморандума, подписанного ОАК, S7 Group и ГТЛК выступят российские металлургические игроки, например, корпорация «ВСМПО-Ависма»: Ту-214 отличается приличной титаноемкостью - в его конструкции используются титановые прутки и листы, в двигателях - штамповки колец, дисков и лопаток, трубы, листы и прутки. Фактически в долгосрочной перспективе он будет стимулировать рост выпуска титана на «ВСМПО-Ависма», увеличение ее финансовых показателей.

Северсталь: год под давлением цены и инвестиций


Отчёт Северстали $CHMF читается просто: компания прошла год без снижения объёмов производства и продаж в условиях, где цена перестала быть управляемой величиной. Не «плохо» и не «хорошо». Скорее — предсказуемо для той фазы рынка, в которой мы живём.

📊 Производство и продажи хоть и немного, но выросли.

Реализация металлопродукции составила 11,24 млн тонн (+4% г/г), выплавка стали — 10,83 млн тонн (+4%). Но рост объёма в 2025 году оказался плохим союзником: на фоне снижения средних цен реализации и изменения структуры продаж выручка сократилась на 14% до 712,9 млрд руб., EBITDA — на 42% до 137,6 млрд руб., а маржа сжалась до 19%. 😥 Здесь цифры — зеркало конъюнктуры, а не оценка эффективности бизнеса.

🔽 Ключевой сдвиг года — не в объёмах, а в миксе

Спрос на продукцию с высокой добавленной стоимостью оказался слабее ожиданий. Продажи ВДС за год составили 5,56 млн тонн (–1% г/г), а её доля в портфеле снизилась до 49% (–3 п.п.). Инвестпроекты в нефтегазе притормозились, трубы большого диаметра просели, что напрямую зафиксировано в отчёте. Чтобы сохранить объёмы, компания увеличивала продажи полуфабрикатов: их объём за год вырос более чем в два раза. Рационально, но рост доли полуфабрикатов в продажах вместе со снижением цен давил на среднюю цену реализации и выручку.

📉 Четвёртый квартал лишь зафиксировал тенденцию.
Выручка –16% г/г, EBITDA –50%, маржа 14%, свободный денежный поток –8,6 млрд руб. Плюс обесценение активов в сегменте «Северсталь Ресурс» — прямое следствие пересчёта будущих потоков в условиях высокой ставки.

💰Самая показательная часть отчёта — деньги

В 2025 году Северсталь прошла пик инвестиций: 173,5 млрд руб., рост на 46% г/г. Это и есть главная причина отрицательного FCF за год (–30,5 млрд руб.). Не падение бизнеса, а выбранная траектория. При этом баланс остался крепким: общий долг сокращён до 60,1 млрд руб., чистый долг — 21,7 млрд руб., Net debt / EBITDA — 0,16×. Компания прошла тяжёлый год без финансового перекоса.

Отсюда логично вытекает и дивидендное решение. При отрицательном денежном потоке платить дивиденды — значит ухудшать позицию в начале следующего цикла. Совет директоров выбрал сохранение ресурса, а не косметику.

Что же в 2026 ❓️

План инвестиций на 2026 год - 147 млрд руб. - ниже пика 2025 года, но всё ещё высокий уровень. В центре программы — проекты с измеримым эффектом: утилизационная ТЭС с целью 95% самообеспеченности электроэнергией, развитие оцинкованного проката (АНГА) и запуск второй очереди сортового стана 170 с проектной мощностью 900 тыс. тонн в год под более сложные и требовательные сегменты.

🧐 Вывод.

2025 год это сохранённые объёмы при давлении на прибыль и денежный поток. Именно так выглядит бизнес в жёстком цикле без поддержки цены. Но инвестиции, которые в отчёте выглядят как давление, в 2026 году должны начать обретать физическую форму — в виде энергонезависимости, новых мощностей и более сложного продукта. И вопрос тут уже не спроса, а смогут ли заявленные проекты изменить экономику бизнеса в среде, где рынок больше не прощает простых решений.

При этом к работе менеджмента вопросов немного: компания удерживает объёмы, контролирует баланс и последовательно реализует инвестпрограмму. Давление же идёт со стороны рыночного цикла — цены на металл, высокая ставка и охлаждение спроса давят на весь сектор, и сроки разворота здесь по-прежнему неочевидны.

Ставьте 👍
#обзор_компании #CHMF
©Биржевая Ключница

Северсталь: год под давлением цены и инвестиций

ТМК. Отчет за 1 пол 2025 по МСФО

Тикер: #TRMK
Текущая цена: 106.4
Капитализация: 111.9 млрд.
Сектор: Черная металлургия
Сайт: https://www.tmk-group.ru/ir

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 2.1
P\S - 0.23
ROE - убыток LTM
ND\EBITDA - 3.24
EV\EBITDA - 4.46
Активы\Обязательства - 1.1

Что нравится:

✔️

Что не нравится:

✔️выручка снизилась на 14.4% г/г (276.7 -> 237 млрд);
✔️отрицательный FCF -17.9 млрд против положительного +11.2 млрд в 1 пол 2024;
✔️чистый долг вырос на 14.6% п/п (256 -> 293.2 млрд). ND\EBITDA ухудшился с 2.82 до 3.24;
✔️нетто фин расход увеличился на 45.7% г/г (27.4 -> 39.9 млрд);
✔️убыток вырос на 78.9% г/г (-1.8 -> -3.2 млрд). Причины - снижение выручки и рост нетто финансовых расходов.
✔️слабое соотношение активов и обязательств (активы выше всего на 10%).

Дивиденды:

Согласно дивидендной политике производится выплата дивидендов в размере не менее 25% от годовой прибыли по МСФО, при условии, что при определении размера дивиденда будут приняты во внимание финансовые результаты, размер нераспределенной прибыли прошлых лет, капитальные затраты, доступность денежных средств из внешних источников, а также иные значимые факторы.

За 2024 год дивиденды не выплачивались. Почти наверняка такое же решение будет и по 2025 году.

Мой итог:

В операционном плане, в целом, нисходящий тренд, как минимум 1 полугодия 2022 года с небольшим всплеском в первой половине 2024. Объемы реализации трубной продукции снижены на 19.3% г/г (2214 -> 1786 тыс т) и на 10.1% п/п (1987 -> 1786 тыс т). Выручка году к году снизилась на близкую величину, а вот убыток вырос очень значительно. И это еще с учетом того, что компания в отчетном периоде получила дополнительных 12 млрд от курсовых разниц.

Помимо снижения операционных показателей на ТМК давит высокая долговая нагрузка. Чистый финансовый расход в 1.5 раза выше, чем операционная прибыль. FCF ушел сильно в отрицательную зону. Капитальные затраты хоть и снизились, но OCF в минусе (23.7 -> -8.6 млрд), так что ничего удивительного.

Второй квартал, скорее всего, будет еще хуже. Спрос на стальные трубы в РФ за 9 мес 2025 снизился на 13% г/г, что продолжит давить на операционные показатели. Экспортные продажи также просели. По словам гендиректора компании Сергея Чикалова: "ТМК в хороший год 1 млн тонн продавала заграницу. В этом году продадим 300 тыс. тонн, в основном это СНГ"
Ключевая ставка снижается очень медленно, так что процентные расходы также будут влиять на ухудшение финансовых показателей.

В октябре был всплеск котировок на фоне новости о том, что ТМК и Газпром подписали программу научно-технического сотрудничества на 2025–2030 г. и дорожную карту по использованию трубной продукции. Возможно, будет какой-то дополнительный спрос на продукцию компании от Газпрома в связи с их проектам "Сила Сибири 2" и "Союз Восток", но это все же вопрос какого-то не прям ближайшего будущего.

Из событий еще можно отметить решение ТМК о присоединении восьми ключевых дочерних компаний и переход на единую акцию. Для целей конвертации присоединяемых обществ будет проведена допэмиссия в размере 1 477 494 тыс. шт. акций. У несогласных с такой реорганизацией был проведен выкуп по цене 116.1 руб за акцию. И по информации СМИ ТМК уже продала больше половины выкупленных акций крупному инвестору по той же цене выкупа. Вряд ли эти изменения как-то сильно отразятся на результатах ТМК, но, возможно, получится сэкономить некоторые средства на оптимизации некоторых процессов, а также меньших затратах на ФОТ (если будут сокращения после реорганизации).

Пока в акциях компании делать нечего. Операционные показатели все слабее, долг растет и давит на финансовые результаты. Дивиденды по итогам года ждать не стоит. Да и в 2026 году компании в первую очередь надо будет заниматься погашением долга, так что и там выплат можно не дождаться. Ну и надо посмотреть отчеты после присоединения "дочек", оценить влияния этих изменения на результаты.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

ТМК. Отчет за 1 пол 2025 по МСФО

В алюминиевой индустрии России стартовал амбициозный проект

Самарский металлургический завод (СМЗ) начал масштабный инвестиционный проект - он построит новый прокатный комплекс. Его мощность составит 100 тыс. тонн холоднокатаного проката в год. Запуск намечен через четыре года.

Для тех, кто не в курсе: СМЗ является ключевым в России производителем полуфабрикатов из алюминиевых сплавов. В его продуктовую линейку входят плоский прокат (плиты, листы и ленты, в том числе для изготовления банок для напитков), прутки, профили, трубы, панели, поковки и штамповки. По объемам их выпуска СМЗ – крупнейшее предприятие в отечественной цветной металлургии.

Кроме того, СМЗ имеет возможности для ковки титановых полуфабрикатов и развивает собственный электронный маркетплейс Aluzone для продаж алюминиевых полуфабрикатов оптовым и розничным покупателям (никто из прокатных заводов подобного вообще не делает).

Реализация проекта создания комплекса входит в долгосрочную стратегию обновления мощностей СМЗ, нацеленной на удовлетворение спроса на алюминиевый прокат со стороны судостроения, упаковочной отрасли, строительства и других отраслей как внутри нашей страны, так и ее пределами – к моменту ввода его в эксплуатацию он однозначно серьезно расширится.

В настоящее время СМЗ ведет проектирование нового прокатного комплекса, также им определена площадка для его размещения. Стоит отметить, что за последние пять лет в цветной металлургии не было ни одного проекта, сопоставимого по размеру капитальных вложений и масштабам производства, и в результате в среднесрочной перспективе позиции СМЗ на рынке алюминиевого проката существенно укрепятся.

Три неочевидные причины роста рынка. Обзор уровней для ваших решений

По итогам вчерашних торгов российский фондовый рынок продемонстрировал умеренный рост. Позитивная динамика была обеспечена улучшением настроений в финансовом секторе на фоне решения Минфина не поддерживать законопроект о налогообложении сверхприбыли банков, а также принятия Госдумой закона о льготе по НДС для процентов по вкладам в драгоценных металлах.

Позитивная динамика на нефтяном рынке не могла не отразиться на рыночных котировках. В ходе вечерней сессии котировки фьючерсов на нефть марки Brent демонстрируют рост на 1,8%, достигнув отметки в $65,21 за баррель — впервые с 3 ноября 2025 года.

Нефть дорожает на фоне сообщений о сокращении спроса со стороны двух ключевых покупателей. По данным зарубежных СМИ, китайская Yanchang Petroleum отказалась от тендерной закупки российской нефти ESPO, которую ранее закупала регулярно. Параллельно сообщается о снижении индийского импорта на фоне переговоров с США о пошлинах.

📍 Индекс ОФЗ впервые за полтора месяца превысил 117 пунктов: Реакция котировок ОФЗ на замедление недельной инфляции была ожидаемо позитивной – индекс RGBI вышел из консолидации, тестируя в моменте 117 пунктов. Наиболее вероятный сценарий: проторговка диапазона 116-118 пунктов до декабрьского заседания ЦБ.

Позитивные геополитические новости поддержали рынок. Инвесторы ободрились после заявления Лаврова о готовности к диалогу с США по вопросу саммита лидеров, а также после его слов о том, что Россия не планирует ядерные испытания.

В результате индекс МосБиржи закрылся с ростом на 0,3% (2566,17 п.), а индекс РТС — с небольшим падением. К вечеру оптимизм усилился, и основной индекс подрос еще сильнее.

📍 Из международных заявлений:

• Орбан заявил, что встреча лидеров России и США в Будапеште не отменена, а перенесена. Вопрос о её проведении остаётся актуальным.

• Комментируя украинский конфликт, Трамп в очередной раз выразил уверенность, что способен урегулировать украинский конфликт, ссылаясь на свой опыт завершения «восьми войн». По его оценке, ситуация в Украине больше не угрожает перерасти в мировую войну.

Что по технике: Индекс МосБиржи на четырёхчасовом таймфрейме протестировал уровень сопротивления в районе 2580п. При коррекции зоной поддержки может выступить наклонная линия тренда в районе 2545п.

В случае пробоя текущего уровня сопротивления следующей зоной сопротивления станет уровень 2600п., где рынок предпримет повторную попытку закрепиться.

📍 Из корпоративных новостей:

Юнипро РСБУ 9 мес 2025г: Выручка ₽102,46 млрд (+3,7% г/г), Чистая прибыль ₽28,48 млрд (-9,8% г/г)

Аэрофлот за 10 мес 2025г перевезла 47,21 млн пассажиров (-0,1% г/г), за октябрь - 4,73 млн пассажиров (-0,8% г/г)

Fix Price получил на некоторые магазины сети лицензии на торговлю алкоголем

Лента создала «Фабрику еды» для модернизации производства и развития поставщиков готовой продукции

Новатэк запустил на полную мощность свой новый комплекс по переработке и отгрузке газового конденсата в порту Усть-Луга

ТМК спрос на стальные трубы за девять месяцев снизился на 13% год к году

Группа Позитив допустила выплату дивидендов в 2026 году

ВинЛаб МСФО 1п 2025г: Выручка ₽47,74 млрд (+23,8% г/г), Чистая прибыль ₽2,29 млрд (рост в 3 раза г/г)

• Лидеры: ЭсЭфАй
#SFIN (+6,4%), ММК #MAGN (+3,57%), ДВМП #FESH (+2,94%).

• Аутсайдеры: Группа Позитив
#POSI (-2,92%), ПИК #PIKK (-2,06%), IVA Technologies #IVAT (-1,86%).

12.11.2025 - среда

•
#SBER - Сбербанк РПБУ 10 мес. 2025 г.
•
#TATN - Татнефть СД по дивидендам за 9 месяцев 2025 года
•
#X5 - Икс 5 СД по дивидендам за 9 месяцев 2025 года

• Инфляция (ИПЦ) РФ (н/н) (19:00 мск).

Наш телеграм канал

✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.

#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #трейдинг #мегановости #новичкам

'Не является инвестиционной рекомендацией

Три неочевидные причины роста рынка. Обзор уровней для ваших решений