Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
Каким будет будущее рынка капитала
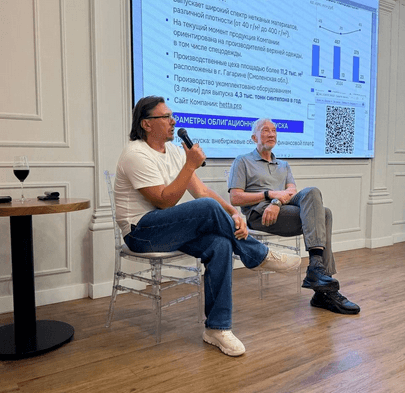
На днях я увидел будущее! На закрытой встрече Клуба Первых мы с Валерием Шумилиным говорили о том, почему дорогие деньги - это уже не временная проблема, а новая реальность, к которой придется адаптироваться и предпринимателям и инвесторам.
Самой интересной оказалась дискуссия о том, что рынок капитала меняется, и путь между инвестором и бизнесом должен стать короче, быстрее и дешевле. Скоро инвестировать будет также просто, как заказать такси - это, конечно, звучит красиво, но пока это теория.
На встрече теория неожиданно превратилась в практику. Во время разговора мы вывели на экран QR-код размещения внебиржевых облигаций компании Валерия Шумилина АТГ. Участники просто открыли ссылку, авторизовались через "Госуслуги", оплатили покупку со своего банковского счета или через СБП - и буквально за несколько секунд стали инвесторами.
- Без лишних бумажек!
- Без поездок в офис.
- Без бесконечных анкет.
Безо всех этих процедур, которые еще совсем недавно казались нам ужасно долгими и скучными!
В этот момент я понял, что последние месяцы мы обсуждаем не облигации и не цифровой рубль. Мы наблюдаем, как постепенно меняется сама архитектура рынка капитала. Совсем недавно подобная сделка требовала большого количества посредников, времени и расходов. Но все меняется и, видимо, в этом направлении будет развиваться финансовый рынок в ближайшие годы.
Победителем станет вовсе не владелец красивого офиса, даже количество сотрудников не важно. Победит тот, кто сумеет построить самый короткий, самый простой и самый дешевый путь между капиталом инвестора и бизнесом! На встрече мы увидели один из первых работающих примеров того, как будет выглядеть рынок капитала в будущем.
P. S. Я не предлагаю вам купить облигации, но я предлагаю попробовать будущее. Если оно вам не понравится, вы потеряете несколько минут. Если понравится - возможно, вы раньше других увидите, каким становится рынок капитала. QR-код на фото.
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.
#рынокБудущего
https://t.me/ifitpro
Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?
МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.
Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.
Параметры выпуска Яндекс 001Р-05:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Яндекс 001Р-04:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026
Рейтинг надёжности:
• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.
В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.
Финансовые результаты МСФО за 2025 год:
• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).
• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.
• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)
• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).
В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:
• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев
• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%
• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%
Что готовы предложить эмитенты со схожим рейтингом надежности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев
По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.
Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.
Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
🚩ИнвестВзгляд: Яндекс.
🧐 МКПАО Яндекс — крупнейшая российская технологическая экосистема, объединяющая сервисы в сегментах поиска и рекламы, электронной коммерции, такси, фудтеха и финансовых технологий. Компания занимает доминирующие позиции на российском рынке интернет-поиска и активно развивает направления ИИ и беспилотных технологий.
📊 Ключевые результаты 1 кв 26
Выручка: 372,7 млрд ₽. +22% г/г
Скорр. EBITDA: 73,3 млрд ₽. +50%, рентабельность 19,7%
Чистый долг / EBITDA: 0,1x — минимальная долговая нагрузка
📍 Стратегия и перспективы
Компания сохранила прогноз на 2026 год: рост выручки ~20%, скорр. EBITDA ~350 млрд руб., CAPEX на уровне 10–12% от выручки.
🔀 Сравнительный анализ с конкурентами
VK сохраняет сильные позиции в социальных медиа, однако по масштабам экосистемы, темпам роста финтеха и уровню прибыли заметно уступает Яндексу. Уже сейчас наблюдается трансформация Яндекса из «истории роста» в «историю прибыльности», VK до этого пока далеко.
⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый сценарий (вероятность ~55%). 5700 – 6100₽. Сохранение роста темпов роста выручки ~20%, выполнение прогноза по EBITDA 350 млрд руб., планомерное снижение ключевой ставки ЦБ РФ.
- Оптимистичный сценарий (вероятность ~25%). 6200 – 6800₽. Реализация отложенного спроса на фоне агрессивного смягчения ДКП, повышение годового прогноза по EBITDA до 370+ млрд руб., активная программа байбэка.
- Пессимистичный сценарий (вероятность ~20%). 4200 – 4500₽. Сохранение высокой ключевой ставки на уровне, замедление рекламного рынка, невыполнение прогноза по EBITDA.
⬆️ ⬇️ Технический анализ
Среднесрочно тренд нисходящий, что повышает вероятность дальнейшего снижения. Низкий объём торгов делает движения цены ненадёжными — возможны резкие колебания. Исходя из этого, текущее время нельзя считать подходящим для открытия позиций.
🎯 ИнвестВзгляд: Яндекс завершил квартал с рекордной выручкой и кратным ростом чистой прибыли, что ознаменовало переход от экстенсивного роста к фазе зрелой прибыльности.
- Для краткосрочного инвестора: Техническая картина неблагоприятна, котировки еще могут "сходить" вниз.
- Для среднесрочного инвестора: Даже умеренное снижение ключевой ставки станет катализатором переоценки.
- Для долгосрочного инвестора: Трансформация в «историю прибыльности», минимальный долг, байбэк и развитие ИИ-направления формируют фундамент для устойчивого роста стоимости бизнеса и котировок компании.
$YDEX $VKCO
🪙 Как выбрать дебетовую карту с максимальным кешбэком?
Выбрать дебетовую карту с максимальным кешбэком непросто — банки используют много разных схем и ограничений. Лучшего универсального варианта не существует: здесь всё решает ваш личный стиль трат. Понимая, как работают разные программы лояльности, вы сможете найти карту, которая будет максимально выгодна именно вам.
🧐 Как работает кешбэк?
· Размер и лимиты кешбэка: Высокий процент нередко ограничен потолком возврата в месяц (например, 3–5 тыс. рублей). Также есть категории операций (снятие наличных, переводы), на которые кешбэк не начисляется.
· Формат начисления: Кешбэк может быть рублями, которые можно потратить сразу, или баллами с определённым курсом конвертации (иногда 1 балл ≠ 1 рублю).
· Стоимость обслуживания: Иногда карта бесплатна при выполнении условий (определённый остаток или оборот), иначе банк берёт комиссию, которая может «съесть» кешбэк.
· Процент на остаток: Если на счёте часто задерживаются деньги, ищите карту с высоким процентом на остаток. Это увеличит общую выгоду.
💡 Как выбрать лучшую карту для себя?
· Проанализируйте свои траты: Посмотрите выписку за 2-3 месяца, чтобы понять, на какие категории (супермаркеты, рестораны, АЗС, аптеки) у вас уходит больше всего денег.
· Используйте несколько карт: Заведите 2-3 карты с разными категориями повышенного кешбэка. Например, одной оплачивайте продукты, другой — такси и кафе.
· Следите за акциями: Многие банки временно повышают кешбэк до 30-50% у партнёров или запускают акции с возможностью выиграть 100% кешбэка.
· Учитывайте плату за обслуживание: Если ежемесячная комиссия (например, 99 ₽) превышает ваш кешбэк, ищите бесплатную альтернативу.
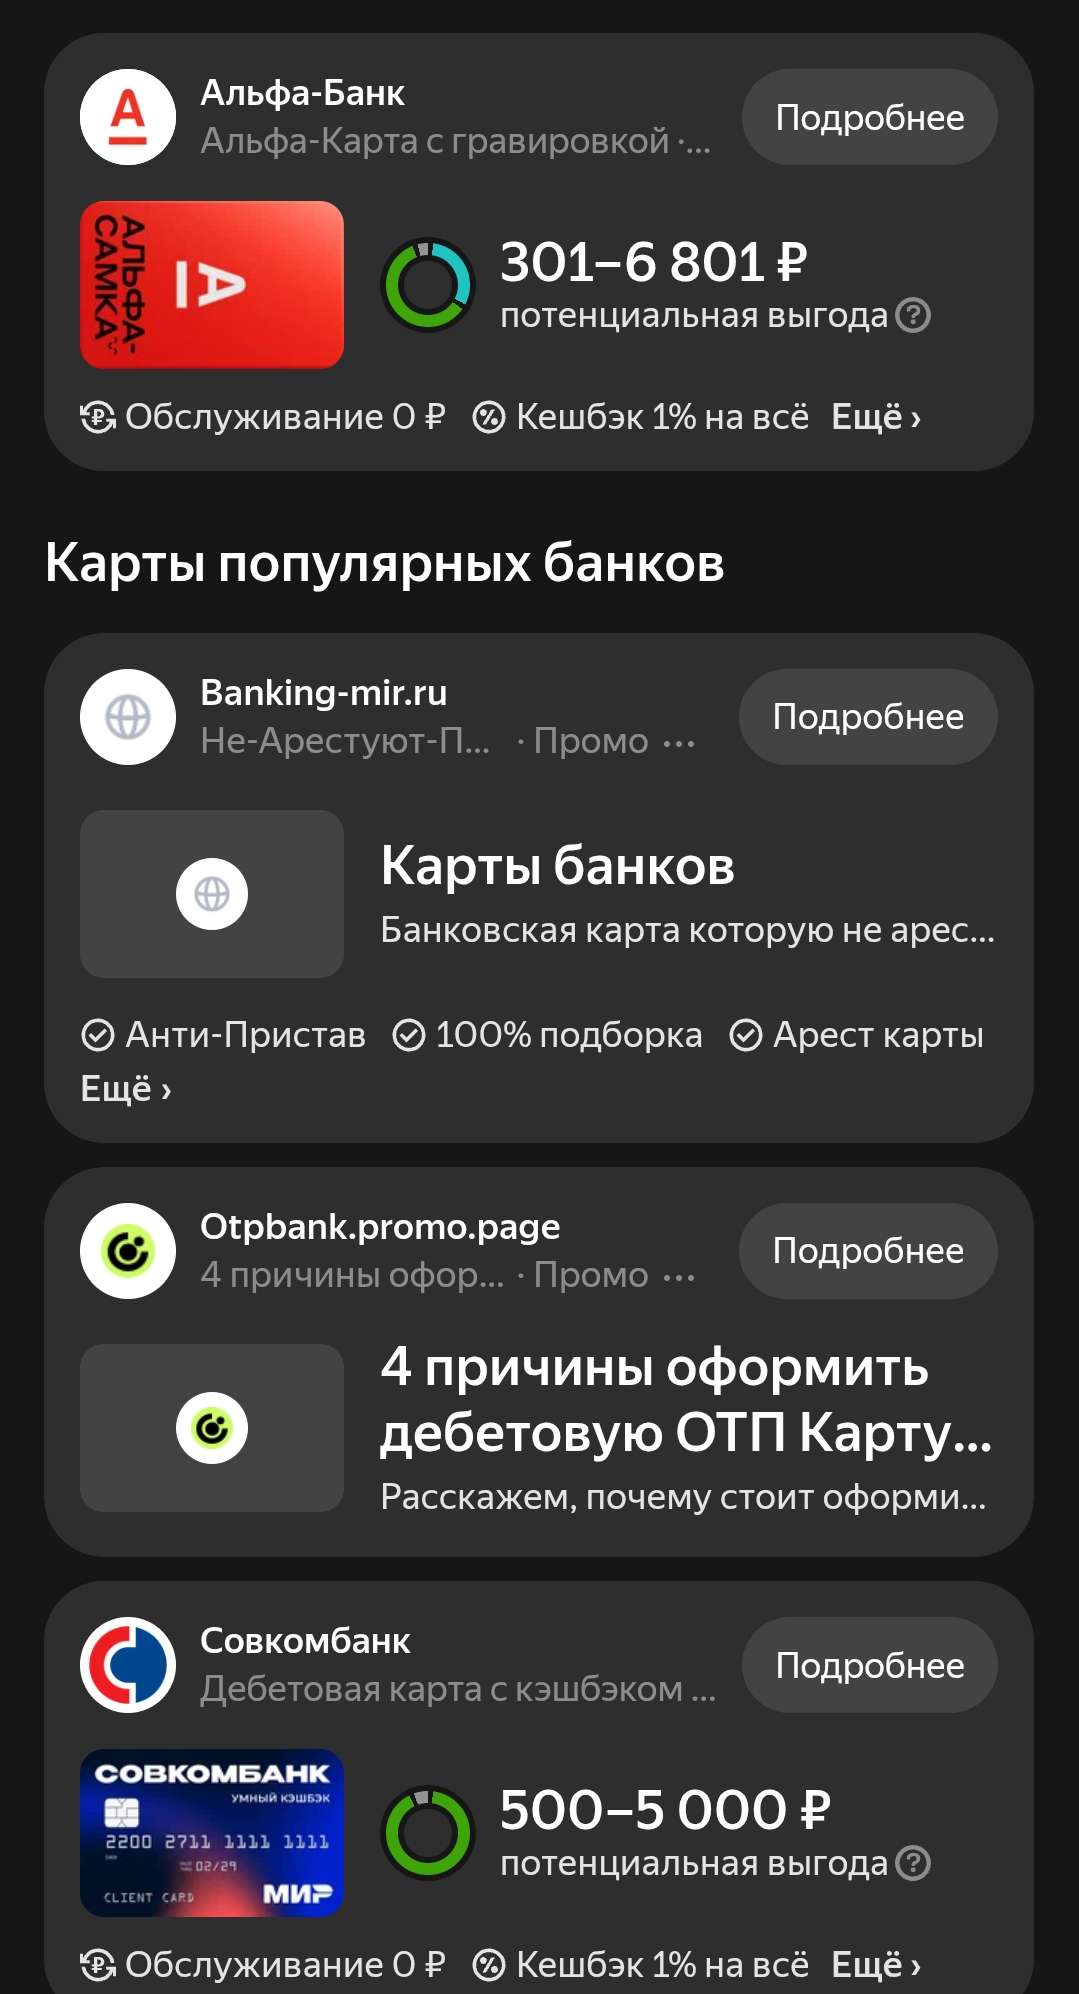
• Подсчитать выгоду от конкретных трат можно в Поиске Яндекса по финансам.
https://yandex.ru/finance/debitcard?tab=cashback_calculator
Там можно указать свои примерные траты за месяц, а сервис сам выдаст лучшие предложения для вас.
• Читайте отзывы, они тоже помогают выбрать и понять реальный опыт использования продукта. $YDEX
Надеюсь, это сравнение поможет вам сориентироваться в предложениях и выбрать наиболее выгодный вариант.
Правительство поддержало увеличение лимита страховой выплаты по ОСАГО до 2 млн рублей
Правительство поддержало законопроект об увеличении максимальной компенсационной выплаты по ОСАГО с 500 тыс. до 2 млн рублей. Единственным дополнением стал перенос предлагаемой даты вступления новой нормы на 1 марта 2027 года.
Сейчас максимальный размер выплаты по ОСАГО за ущерб имуществу составляет 400 тыс. рублей, а за вред жизни и здоровью — 500 тыс. рублей. Законопроектом предлагается поднять лимит до 2 млн рублей, выровняв таким образом выплаты по ОСАГО и по полису ОСГОП (обязательное страхование гражданской ответственности перевозчика за причинение вреда жизни, здоровью, имуществу пассажиров).
Ранее президент Всероссийского союза страховщиков Евгений Уфимцев обращал внимание на эту несоразмерность на примере автомобилей такси. Так, отмечал он, в случае аварии при перевозке пассажира страховое покрытие составляет 2 млн рублей. А если инцидент случается с той же самой машиной, но вне выполнения заказа такси, выплата будет 500 тыс. рублей.
Корректировки повлекут увеличение страховой премии по ОСАГО в среднем на 8%, отметили в правительстве В том числе вырастут затраты со стороны органов власти, госпредприятий. По этой причине имеет смысл установить срок вступления нововведений в силу на 1 марта 2027 года: это позволит заложить необходимые параметры при формировании бюджетов. Сами авторы законопроекта подчеркивают, что увеличение лимита выплат практически не скажется на тарифах по ОСАГО для законопослушных граждан, поскольку основная нагрузка ляжет на виновников ДТП, которые будут больше платить.
Продажи коротких полисов ОСАГО показывают «иксы»
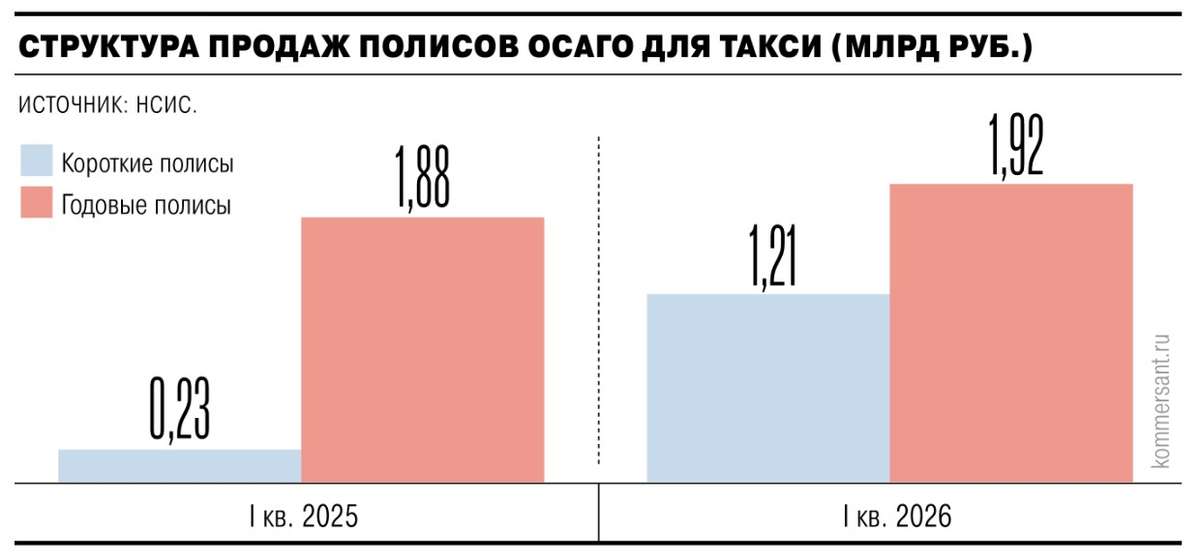
В 1 квартале 2026 года количество проданных коротких полисов ОСАГО для такси достигло 5,9 млн, превысив в 7 раз показатель предшествующего года, пишет «Коммерсант» со ссылкой на данные Национальной страховой информационной системы (НСИС).
Главная причина «бума» — ужесточение контроля со стороны агрегаторов такси и ГИБДД. В общем, без полиса к работе не допускают. Плюс маркетинг: агрегаторы стимулируют водителей покупать страховку.
При этом объем премий по коротким ОСАГО вырос в 1,5 раза до 3,1 млрд руб. Почему? Потому что 99% договоров — короткие, на сутки.
RENI первая вывела на рынок краткосрочные полисы ОСАГО еще в 2024 году. В 2025 году только нашей компаний было оформлено 4,5 млн таких договоров.
Охват такси еще далек от 100%, поэтому эксперты ожидают многократного роста сегмента уже в этом году. Сейчас в ОСАГО застраховано более 600 тыс. уникальных транспортных средств такси. Вместе с тем число автомобилей, используемых в такси, по данным Международного евразийского форума такси, на начало 2026 года составило 1,3 млн, увеличившись за прошлый год почти в 1,5 раза. Напомним, что с 1 сентября 2026 года контроль за наличием полиса ОСАГО будет вестись с помощью дорожных камер. Продажи коротких полисов ОСАГО могут достичь 20 млн полисов, а сборы — 4 млрд руб.
Рекорды вопреки: рынок штормит, COMETAL растет
Пока рынок стагнирует, COMETAL кратно растет: по итогам 2025 года объем контрактации компании превысил 4 млрд рублей, что в 2,5 раза больше показателей предыдущего года. За счет чего платформе удается удваиваться в эпоху дорогих денег, как справляться с неплатежами и почему каждый следующий квартал становится рекордным, рассказал генеральный директор COMETAL Иван Антимонов.
– Иван Владимирович, 2025-й многие в промышленности называют годом стагнации и неплатежей. А COMETAL закрыл его рекордами. В чем секрет?
– Сам по себе рынок в любые времена не является линейным управляемым пространством из мира удобных графиков и прогнозов «аналитиков». Его постоянно штормит, мы это видим на протяжении всех 5 лет работы компании. Нынешняя ситуация не является для нас необычной. Не было такого, что мы работали на понятном, стабильном рынке, мы всегда находились в условиях высокой волатильности, как и все остальные компании.
Но в чем особенность и сила нашего проекта? Мы не сконцентрированы в какой-то одной нише: сельское хозяйство, энергетика, металлургия, машиностроение или что-либо другое. Мы работаем на всех рынках сразу. То есть мы смотрим глобально на рынок потребления металлопродукции и не выделяя какой-то отдельной ниши, но в каждом направлении находим определенные возможности. Так что 25-й год не стал для нас каким-то супер-вызовом…
– Но вызовы все же были?
– Наверное, основной вызов прошедшего года — это массовые неплатежи. Причем это ситуация, в которой оказались многие компании на рынке. Заказчики столкнулись с одной общей проблемой. Дорогие деньги в экономике привели к тому, что часть проектов остановилась, заморозилась, перенеслась, либо по ним прекратилось финансирование. И нам потребовалось сфокусироваться на том, чтобы получить от заказчиков заработанные деньги. Такой проблематики не было ни в 2024, ни в 2023 годах.
– Если говорить о конкретных итогах: с чем подошли к 2026 году?
– Мы работаем на рынке внешней кооперации, который оцениваем в 3 с лишним триллиона рублей. Представьте, какая это сумма. То есть сам рынок практически бесконечный. И на нем нет ни одной компании, которая бы занимала какую-то значимую долю. Наша цель — занять 10% этого рынка, а это порядка 300 миллиардов рублей по году.
И мы идем к этой цели. В течение 5 лет мы ежегодно либо удваиваемся, либо утраиваемся по объему. В самый первый свой год мы уже имели 200 млн рублей контрактации. Потом кратно увеличивались, и только за последний год получили контракты уже более чем на 4 млрд рублей. Мы выросли в два с лишним раза по отношению к предыдущему году — там у нас было более полутора млрд. руб.
Еще один показатель: если в 24-м году мы привезли клиентам продукции на 800 млн рублей, то в прошлом году цифра достигла уже 2,6 млрд рублей. На этот год у нас такие же планы: как минимум, удвоить показатели.
– Вы упомянули проблему неплатежей. Что компания делает для финансового оздоровления? Какие результаты это уже принесло?
– Как я уже сказал, 25-й год оказался для нас в какой-то степени неожиданным с той точки зрения, что мы не могли получить наши собственные деньги, вложенные в проекты заказчиков. Это называется использование оборотного капитала: мы предоставляем для проверенных заказчиков товар с отсрочкой. Но товар-то надо произвести, исполнителю надо дать деньги на металл, работу… И получается, что мы эти проекты финансируем, реализуем, отгружаем заказчику, а у заказчика проблемы с деньгами. За 25-й год у нас было несколько критических кейсов, когда мы вложились в проекты, но потом столкнулись с проблемами в получении денег. Поэтому, в части финансового оздоровления сейчас мы в первую очередь дополнительно проверяем заказчиков и их схемы финансирования проектов.
2026 год для нас станет годом корректной и очень вдумчивой работы с финансами. Сейчас мы начинаем кампанию, задача которой — найти финансовых партнеров, которые будут входить с нами в проекты. Мы отвечаем за техническую часть, а партнер — за финансирование.
За первые два месяца 2026 года мы сделали многое в части финансового оздоровления. В частности, высвободили примерно половину всего оборотного капитала, который был заморожен. Мы получили в конечном итоге все наши деньги, и теперь можем снова вкладывать их в новые проекты.
– Первые месяцы 2026 года компания закрыла с приростом 70% к прошлому году. За счет чего такой рывок в начале года, который все называют тяжелым?
– Есть слова, которые я говорю на протяжении всего времени, что работаю в проекте: «этот месяц стал рекордным, этот квартал стал рекордным, это полугодие стало рекордным». И это не преувеличение. Начиная с первых лет существования проекта, каждый последующий период становится рекордным по отношению к предыдущему.
За первые два месяца 2026 года мы получили контрактов на 70% больше, как по количеству, так и по стоимости к первым двум месяцам 2025 года. Почему так? Потому что мы к этому периоду подошли с накопленными проектами: где-то на финальных стадиях контрактации с новыми заказчиками, где-то на подписании согласованных ранее объемов с текущими клиентами. Такие цифры нельзя показать вдруг, в моменте, это результат планомерной и поступательной работы, когда результат каждого нового периода закладывается в предыдущих.
И так будет продолжаться. Первый квартал этого года будет абсолютно рекордным относительно всех остальных лет. Это факт. Теперь вопрос про второй квартал 2026 года. Каким он будет? Я сразу могу ответить. Он будет рекордным за всю историю проекта. То же с третьим, четвертым…
– Звучит оптимистично, особенно с учетом того, что вокруг не происходит роста, скорее, превалируют сдержанные настроения на рынке. Почему платформенные решения, такие как COMETAL, чувствуют себя в этой ситуации в более выгодном положении?
– Мы не привязаны к какому-то конкретному рынку, а являемся небольшой частью всех рынков сразу. Поэтому даже если этот обобщенный рынок сократится вдвое — будет не 3 триллиона, а 1,5 триллиона рублей — для нас, откровенно говоря, ничего не изменится. Да, ситуация, в целом, не характеризуется как позитивная, но наше присутствие на различных рынках и торговые предложения, которые мы предлагаем клиентам, позволяют нам позитивно смотреть в будущее. Одновременно, в работе у нас находятся уже сотни проектов, а не единицы или десятки, это помогает нам гибко подходить к контрактации.
Ключевая опция в текущих условиях — надежность. COMETAL выстраивает работу таким образом, чтобы обеспечить эффективность взаимодействия между заказчиками и исполнителями. Для клиентов это гарантия поставок металлоизделий, для контрагентов — обеспечение финансовых обязательств в полном объеме.
– Вы говорите про надежность. Можете продемонстрировать на примерах?
– Возьмем простой факт: сейчас к нам приходят по 30 исполнителей в неделю. И вовсе не потому, что мы вдруг стали какими-то известными на этом рынке. Нет. Потому что исполнители ищут, где надежно. А мы являемся надежным заказчиком. У нас нет ни одного исполнителя, который может сказать, что мы кому-то не заплатили либо не выполнили свои условия по договору. Найти такого заказчика — это самое ценное, что можно сделать на любом рынке, тем более на проблемном.
У нас есть исполнители, которые прямо ориентированы на работу с COMETAL. Поработав с нами, они понимают, кто мы такие, и поэтому дают нам условия, цены, приоритезируют наши заказы относительно других. И все это только по одной причине. Они хотят работать с нами, мы — надежный партнер для них.
Теперь посмотрим на наш проект с другой стороны: заказчики становятся нашими постоянными клиентами, и более 85% всех наших заказов поступают от компаний, которые с нами уже работали. Такой цифры — 85% повторных заказов — просто не существует обычно на рынке, 20-40%, вот некая норма. Почему у нас есть? Потому что мы даем рынку то, что ему требуется. И заказчик, придя к нам, видит, как решаются его проблемы, как это делают профессионалы. У него таких профессионалов нет, но они есть у нас. В конечном итоге ему это выходит дешевле, быстрее и удобнее, чем если бы он делал сам. И заказчик остается с нами.
– Но, чтобы быть таким гарантом надежности, вам тоже важно найти правильный подход в этом штормящем море…
– Безусловно! Озвучу такую мысль. В кризис денег не становится меньше. Сколько было, столько же и остается. Они просто находятся в каком-то другом месте. И наша задача определить, в каком конкретном месте эти деньги сейчас.
В чем плюс нашего проекта? Как раз-таки в этой самой гибкости, умении перестроиться. Все мы — профессионалы. Каждый в своей области. Кто-то хороший технолог, кто-то — логист, кто-то — контролер производства, кто-то — продавец. И мы совместно работаем над задачей найти те самые возможности, которые есть в 26-м году.
Будет ли год простым? Нет. Он будет с какими-то своими вводными, своими кризисными явлениями. Мы просто должны быть готовы к этому. В этом есть наша миссия и цель работы COMETAL как команды. Мы должны быть полезны рынку. Если мы будем полезны, мы сможем занять эту самую долю, на которую рассчитываем.
– Вы говорили про широкий спектр компетенций ваших сотрудников. Расскажите подробнее, что именно вы предлагаете рынку такого, чего не делают другие?
– Мы не просто предоставляем какую-то конкретную услугу, такого проекта в принципе не существует ни в России, ни в мире. Для понимания: в мире есть определенные компании, связанные с производством по требованию. Такая бизнес-модель существует, но сам проект новый из-за масштаба и универсальности.
Бизнес-модель у нас стандартная: это платформы, которые уже доказали свою эффективность. Мы все ими пользуемся, когда заказываем такси, покупаем авиабилеты, бронируем жилье и так далее. Платформы делают это намного эффективнее, чем отдельные исполнители. Но как раз в B2B-секторе нет хороших решений по переносу этой бизнес-модели в работу. Есть отдельные элементы, например, продажа сырья, металла. Есть маркетплейсы, где вы можете что-то из этого купить, логистические сервисы.
– Чем отличается COMETAL?
– Мы перенесли идею платформенности на рынок B2B в направлении внешней кооперации. В таком виде это еще не реализовано ни у кого и нигде. Мы реализуем новую бизнес-модель, собирая на одной платформе совершенно разных исполнителей. При этом, мы не просто направляем заказчика к исполнителю и предлагаем им самим там как-то договариваться. Как раз подобных сервисов достаточно много на рынке. Ценность нашего проекта в том, что мы сами являемся поставщиком продукции в адрес заказчика и несем всю ответственность за контроль производства, логистику и прочие аспекты деятельности. Помимо размещения заказов у исполнителей мы постоянно добавляем новые сервисы в COMETAL.
Только за последний год мы сами научились разрабатывать документацию собственными силами, начали самостоятельно осуществлять монтаж металлоконструкций, мы стали поставлять сырье под заказы и так далее.
Наша задача — сделать такой сервис, которого сейчас еще нет, удобным и функциональным. И, думаю, у нас это получается.

С 1 сентября для такси вводятся краткосрочные полисы ОСГОП
24 марта 2026 года Госдума приняла во II и III чтениях поправки в закон об обязательном страховании гражданской ответственности перевозчиков перед пассажирами. Законопроектом предусмотрено, что краткосрочные полисы ОСГОП могут оформляться для физлиц - самозанятых и ИП, работающих в сфере пассажирских перевозок такси, минимальный срока договора - один день.
Полис ОСГОП — это обязательное страхование ответственности перевозчиков, которые оказывают услуги пассажирских перевозок. В отличие от обычного полиса ОСАГО, который страхует ответственность водителя перед третьими лицами в случае ДТП, ОСГОП защищает именно пассажиров. Если в результате аварии пассажир получил травмы, страховая компания обязана выплатить компенсацию. Максимальные суммы выплат по ОСГОП в России закреплены на уровне: до 2 млн руб. в случае гибели пассажира, до 2 млн руб. в случае причинения вреда здоровью, до 23 тыс. руб. за повреждение имущества.
«Краткосрочные договоры в этом сегменте позволят расширить возможности для бизнеса, увеличат доступность ОСГОП для легковых такси, а значит повысят уровень защищенности пассажиров такси в случае причинения вреда их жизни, здоровью, имуществу», - сообщил президент НССО Евгений Уфимцев. По его словам, аналогичные нормы уже введены в ОСАГО, поэтому запуск краткосрочных договоров ОСГОП выглядит логично. В настоящее время договор ОСГОП можно заключить только на длительный срок - один год. Но если человек занимается такими перевозками не на постоянной основе, а периодически, в качестве подработки, то он вынужден переплачивать за страховой полис.
«Ренессанс страхование» активно поддерживает введение краткосрочных полисов ОСГОП, повторяющих успешно зарекомендовавшую себя модель краткосрочного ОСАГО, говорит вице-президент компании Сергей Демидов. Ранее, в 2024 году, «Ренессанс Страхование» и «Яндекс Такси» первыми в России вывели на рынок однодневный полис ОСАГО для водителей такси. В 2025 году только нашей компаний было оформлено 4,5 млн таких договоров.
Контроль, по мнению Демидова, может быть организован по той же схеме, что и в ОСАГО: проверка наличия полиса осуществляется при допуске водителя к работе через платформу агрегатора, а при его отсутствии водитель может оформить документ онлайн перед выходом на линию. Он пояснил, что с технической точки зрения это реализуется через интеграцию страховой компании с цифровыми системами агрегаторов. При автоматизированной проверке допуска к работе, как показывает практика краткосрочного ОСАГО, роста мошенничества не будет, уверен эксперт. Уровень убыточности в этом сегменте, по его оценкам, останется сопоставим с действующими показателями ОСГОП в такси, поскольку страховые риски не меняются.
Общие сборы по ОСГОП в России за 2025 год составили 2,9 млрд рублей, сократившись на 1,4%, согласно статистике ЦБ. Количество заключенных договоров ОСГОП за год достигло 247 тыс., увеличившись на 18,2% к уровню 2024 года.
Также вчера стало известно, что глава ЦБ РФ предложила обсудить повышение лимита выплат по ОСАГО. Глава думского комитета по финансовому рынку Анатолий Аксаков добавил, что законопроект об увеличении до 2 млн рублей возмещения за вред жизни и здоровью при ДТП по ОСАГО готов.